
Объём онлайн-покупок за прошлый год вырос более, чем на 30%, и подавляющее большинство этих заказов оплачено картой онлайн. Рассказываем, как работает интернет-эквайринг, чем он полезен бизнесу и клиентам и как подключить эту услугу.
Что такое интернет-эквайринг
Эквайрингом называют технологию приёма платежей по банковским картам и посредством систем бесконтактной оплаты. Интернет-эквайринг адаптирован для использования технологии на веб-сайтах, мобильных версиях интернет-магазинов, а также в их приложениях.
Для расчёта за товар или услугу клиент может ввести данные своей карты в предложенной форме либо воспользоваться платёжной ссылкой или QR-кодом. Перевод денег между счетами не требует использования терминалов и банковских карт: транзакция совершается виртуально.
Виды эквайринга
Есть несколько видов эквайринга, разделённых на категории в зависимости от того, как именно настраивается процесс приёма платежей по банковским картам:
- Торговый. Приём платежей реализован с помощью POS-терминалов – аппаратных устройств, схожих по функциям с кассовым аппаратом (имеет встроенную систему регистрации продаж и может печатать чеки). Терминал предназначен для распознавания платёжной информации, сообщаемой чипом, магнитной полосой или бесконтактным модулем пластиковой карты либо приложением для бесконтактной оплаты гаджетами. Такие терминалы могут использоваться в стационарных точках продаж и применяются службами доставки, так как поддерживают работу от батареи и связь с программой учёта с помощью удалённого доступа через интернет.
- SoftPOS / Tap2Phone. Позволяет работать без классического банковского терминала для приёма пластиковых карт. Вместо него используется мобильный телефон с установленным приложением, которое выпускают отдельные банки. Минус такого решения – невозможность печати чеков. Плюс – быстрый запуск без дополнительного оборудования.
- СБП. Приём оплаты по QR-коду или платёжной ссылке с мгновенным зачислением и невысокой комиссией. Используется в торговых точках и онлайн, не требует обязательного наличия POS-терминала. Оперирует данными платёжных счетов, а не банковских карт, чем удобен для разных категорий покупателей.
Торговый и интернет-эквайринг: в чём разница?
Принципиальное различие этих технологий в двух моментах:
Как подключить эквайринг в магазин? Терминал оплаты. В каком банке взять торговый терминал?
- Оборудование. Для торгового эквайринга требуется физическое наличие POS-терминала в момент расчёта. Покупатель может использовать карту или приложение для бесконтактной оплаты, либо считать QR-код своим телефоном, но сделать это можно только в контакте с терминалом. Интернет-эквайринг работает в цифровом пространстве, доступ к терминалам, кассам, а также карте клиента – дистанционный через интернет.
- Место расчёта. Торговый эквайринг используется при расчётах в офлайне. Это могут быть стационарные и передвижные точки, включая супермаркеты, вендинг, службы доставки. Интернет-эквайринг применяется только для онлайн-расчётов. Причем это может быть покупка через службу доставки офлайн-магазина, заказ на маркетплейсе, в мобильном приложении продавца.
Не стоит путать понятие онлайн-кассы и интернет-эквайринга. Эквайринг – это оплата, касса – выдача чека и передача данных для налогового учёта в ФНС.
Мошенничество при оплате через пос-терминал
После того как покупатель рассчитается картой онлайн, сведения о продаже будут переданы на онлайн-кассу, которая сформирует чек об операции – он поступит на электронную почту покупателя. Использование интернет-эквайринга не отменяет применение онлайн-касс, использовать любой тип эквайринга без кассы нельзя. Касса может быть физической или облачной, главное условие – передача данных о продажах в налоговую в режиме онлайн.
Преимущества
Эквайринг в любом его виде – удобное решение для бизнеса. Расчёт по банковским картам в приоритете у большинства покупателей, так как это освобождает от необходимости носить с собой наличные, а чаще – даже сами карты, плюс позволяет получать кешбэк от банка, скидки на покупки и другие привилегии.
Главными плюсами интернет-эквайринга для бизнеса являются:
- Сокращение затрат на приём платежей. Когда покупатель может оплатить заказ напрямую без наложенного платежа или использования сторонних сервисов, это снижает общую стоимость покупки для него и уменьшает комиссии за банковские операции для бизнеса.
- Снижение числа отказов от покупок. Товары с предоплатой покупатели выбирают более тщательно, чтобы не «замораживать деньги» за товар, который в итоге не понадобится.
- Увеличение оборотов. Если вы работаете с оплатой курьеру или наложенным платежом, поступление денег за проданные товары откладывается на период доставки и перевода денег на ваш счёт посредником. Онлайн-оплата позволяет получать деньги сразу – вы можете направить их на закуп новых партий товара, наращивая выручку компании.
- Выбор вариантов приёма платежей. Сегодня у бизнеса есть несколько возможностей для приёма платежей онлайн, что повышает скорость обработки операций, снижает комиссию, повышает лояльность покупателей.
Недостатки эквайринга
Несмотря на постоянное развитие технологий, интернет-эквайринг всё же имеет некоторые проблемы:
- Недоступность оплаты из-за технических сбоев. Если некорректно работает интернет или проводятся работы на серверах, оплата может быть недоступна. К счастью, такие ситуации очень редки.
- Мошенничество. Злоумышленники создают клоны сайтов и воруют деньги со счетов покупателей. Защитить от этого может только внимательность самих пользователей, продавец на своей стороне исключить возможность копирования своих ресурсов не может.
- Лимит на операции. Для некоторых типов онлайн-оплаты есть ограничение по сумме операции. Для СБП это 1 млн рублей. Если вы работаете с дорогими товарами и услугами, необходимо предусмотреть альтернативные способы приёма платежей через интернет.
Как работает интернет-эквайринг
Оплата в сети интернет – процесс с несколькими участниками. Это клиент, который рассчитывается картой, банк-эмитент этой карты, мерчант – получатель платежа (продавец), банк-эквайер – на счёт в этом банке поступает оплата, и платёжная система, которая устанавливает правила транзакций для каждого из участников.
В действии приём онлайн-платежа выглядит так:
- Покупатель выбирает форму оплаты: например, на сайте или через СБП, и переходит на страницу оплаты. Если выбрана оплата на сайте, он заполняет форму и подтверждает транзакцию кодом из СМС. При оплате по СБП производится переадресация в мобильное приложение банка, установленное на телефоне покупателя, где он подтверждает платёж.
- Банк продавца отправляет запрос на списание денег в банк покупателя через платёжную систему.
- После подтверждения транзакции деньги зачисляются на счёт продавца.
- Система отправляет данные на онлайн-кассу, касса передает сведения об операции в налоговую, на почту покупателя приходит кассовый чек.
Обязательно ли иметь расчётный счет
Оплата в интернете – это безналичное движение денег. В большинстве банков зачисление поступление от коммерческой деятельности возможно только на расчётный счёт компании или ИП.
МТС Банк предлагает эквайринг для самозанятых с возможностью приёма платежей на реквизиты текущего счета физлица, открытого в банке как самозанятому. Вы можете принимать оплату онлайн, как любой магазин или компания, подтверждая покупки чеком из мобильного приложения банка, или подключить онлайн-кассу.
Также вам будет доступна возможность настроить оплату по QR-коду (СБП) без открытия расчётного счёта.
Сколько стоит эквайринг
Расходы на приём платежей через интернет зависят от типа эквайринга: комиссия на приём платежей по СБП ниже, чем на классический эквайринг, плюс СБП работает не с данными карты, а с реквизитами дебетового счёта, поэтому позволяет использовать бесконтактную оплату, даже если к счёту покупателя не привязана карта вообще.
Классический интернет-эквайринг в МТС Банке можно подключить с комиссией от 1,0%.
Стоит отметить, что затраты на эквайринг компенсируются: оборот наличных – это расходы на инкассацию и возможная комиссия за пополнение счёта. С учётом преимуществ для бизнеса, интернет-эквайринг – выгодное и современное решение, позволяющее расширить географию и увеличить обороты бизнеса.
На что обратить внимание при подключении
При выборе банка-эквайера необходимо учитывать требования к обороту, стоимость подключения, доступность программных решений, стоимость и срок зачисления денег на счёт.
Интернет-эквайринг от МТС Банка для ООО и ИП и самозанятых – это выгодный приём платежей на сайтах, в соцсетях и мессенджерах. У нас высокая скорость обработки данных, полное соответствие требованиям 54-ФЗ, сжатые сроки настройки приёма платежей и доступность для всех категорий бизнеса.
Интернет-эквайринг от МТС Банка поддерживает карты Мир, Visa, Mastercard, оплату с помощью Mir Pay, СБП, интеграцию с MTS Pay и Yandex Pay, которые позволяют быстро и удобно совершать оплату по сохраненным ранее карточным данным в сервисах МТС и Yandex. Стать клиентом может любая компания без ограничений. При подключении вы получаете личный кабинет для доступа к статистике продаж и выгрузки отчетов.
Источник: www.mtsbank.ru
Терминал эквайринга
Безналичные расчеты с помощью банковских карт становятся привычным и незаменимым видом расчета за приобретенные товары и услуги. Карты сегодня принимаются практически всеми торговыми, развлекательными организациями, их принимают для расчетов в салонах красоты, спортивных центрах и др.
Содержание [Скрыть]
- Что такое терминал эквайринга
- Как устроен терминал?
- Как работает?
- Преимущества использования терминала
- Основные производители
- Обзор терминалов для эквайринга
- Как выбрать?
- Как получить терминал бесплатно?
- Какой выбрать для маленького магазина?
- Возможные проблемы и пути решения
Что такое терминал эквайринга
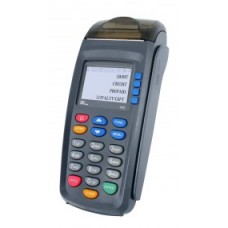
Чтобы использование банковских катр стало возможным, необходимо установить и настроить специальное оборудование – POS-терминалы, выполняющие роль интерфейса, разделяющего разные объекты – магазин и покупателя. Терминалы позволяют принимать к оплате банковские карты путем проведения множества операций, о которых обычные покупатели даже не подозревают.
POS – это аббревиатура, которая обозначает «Point Of Sale» — «точка продажи». POS-терминалы являются специальными устройствами, выполняющими несколько функций, предназначенными для обеспечения работы торговой точки в плане приема платежей за товары и услуги. Эти программно-аппаратные комплексы осуществляют необходимые торговые операции независимо от вида деятельности предприятия, на котором они установлены и количества проведенных через эти терминалы платежей.
Как устроен терминал?
Терминалы эквайринга могут работать только в системе, в которую входят:
- монитор;
- системный блок;
- принтер для печати чеков;
- картридер, считывающий информацию с карты;
- пин-пад – клавиатура, с помощью которой вводится штрих-код;
- дисплей для покупателей;
- клавиатура;
- сканер для считывания штрих-кода;
- ящик для хранения денежных купюр;
- GPRS-модем, предназначенный для совершения обмена информацией посредством сотовой связи (опционально);
- порты, позволяющие подключать терминал к кассовым аппаратам;
- аккумуляторы (опционально).
Как работает?
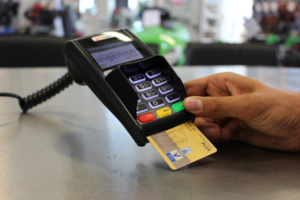
При совершении покупки покупатель может изъявить желание расплатиться банковской картой. Нужно в первую очередь, обратить внимание, к какой международной платежной системе (МПС) относится конкретная карта. Определенные терминалы работают с несколькими платежными системами. Обычно логотипы МПС, карты которых принимает конкретный магазин, вывешиваются на видных местах рядом с кассой.
Наиболее распространенными системами, которые принимают на торговых точках, являются Master Card, Visa и некоторые другие. Чтобы заплатить за покупки требуется, чтобы на карте имелась нужная сумма денег или покупатель мог воспользоваться кредитным лимитом. Если денег не хватает или лимита нет, терминал покажет ошибку. Если списываются крупные суммы денег с карты, может потребоваться показать представителям магазина паспорт ее владельца. Эта мера безопасности является необходимой.
Кассир должен ввести на терминале или в компьютере требуемую сумму покупки. Далее владельцу карты нужно вставить карточку в ячейку pos-терминала. Карту может вставить в считыватель кассир или покупатель. В случае наличия на пластиковой карте магнитной полоски, карточка «пройдет» в считывателе. В случае поддержки терминалом и картой возможности проведения бесконтактного платежа, карту нужно приложить к экрану (при оплате до 1 тыс. рублей без введения пин-кода).
Данные карты будут считаны с чипа или магнитной полоски.
Часто при проведении платежных операций нужно вводить пин-код. Такая функция зависит от того, какие приоритеты ввода кода или подписи установлены на карте и от произведенных настроек терминала.
Во многих торговых сетях устанавливается предельный лимит, при превышении которого нужно вводить пин-код. Если сумма к оплате ниже лимита, вводить пин-код не нужно. Это позволяет значительно ускорить проведение платежей и не создавать очереди у касс. Но это снижает безопасность проведения самих платежных операций.
После считывания данных с карты требуемая сумма передается пос-терминалом в банк-эквайер через процесинговый центр. С этого момента начинается транзакция, проходящая несколько ступеней по пути в банк, который выдал карту, чтобы он разрешил совершить покупку. При этом совершается процесс авторизации.
Как только банк подтверждает возможность платежа, транзакция из банка уходит в центр, обрабатывающий полученные данные (ЦОД) международной платежной системы.
Здесь происходит проверка карточки на ее присутствие или отсутствие в стоп-листе. Если результат проверки положительный, она перенаправляется в процессинцентр банка-эмитента.
Если карточный счет в порядке, необходимый лимит средств на ней есть, карта подтвердила свою легальность, банк, выдавший ее, разрешит продолжить по ней действия. Операции будет присвоен определенный код авторизации. Это является подтверждением успешного прохождения процедуры авторизации.
Если авторизация оказалась неуспешной, может поступить отказ.
Это значит, что сумму, запрошенную для платежа, банк не подтвердил. Одной из причин может быть отсутствие денег на счете владельца карты. Более точную информацию можно получить в банке.
Если поступает команда «Изъять», «Изъять – мошенничество», значит, для расчета использована ворованная карта, или карта, которая была скомпрометирована.
Если высветится команда «Запрос в банк» клиенту придется пройти дополнительную авторизацию с помощью телефона. В основном, банк запрашивает информацию о держателе карты: кодовое слово, адрес регистрации, паспортные данные и др.
Далее банк эмитент далее передает информацию в обратном порядке:
- ЦОД МПС;
- эквайеру;
- в пос-терминал на торговую точку.
На этой стадии распечатывается два одинаковых чека для покупателя и продавца, включающих все реквизиты операции:
- сумму покупки;
- кодом авторизации;
- прочей информацией служебного характера.
Последней операцией, которую проводит пос-терминал, является отправка ответа в процессингцентр об успешном проведении операции.
Покупатель получает чек, подтверждающий оплату им товара или услуги. Деньги, который он заплатил с помощью карты и терминала будут зачислены на счет продавца не так скоро. Сначала они уходят со счета банка, обслуживающего эквайринговую систему клиента (а не с карточного счета покупателя). Пройдет несколько дней или даже неделя, пока средства поступят на счет.
В соответствии с действующим законодательством России, правилами МПС деньги могут переводиться до 30 дней. Все время, пока уплаченная покупателем сумма находится «в пути», она будет временно заблокирована.
Функции терминала

Терминал выполняет функции по типу более усовершенствованной кассы. Он служит одновременно устройством, которое принимает платежи, переводит их от одного субъекта к другому. Он по штрих-коду считывает стоимость товара. Если его невозможно считать из-за повреждений носителя, на который он нанесен, кассиру нужно ввести буквенный код цены, который присутствует в базе данных.
Пос-терминалы также могут принимать бонусные карты, которую нужно провести по картридеру, что позволит получить скидку или воспользоваться накопленными бонусами.
Можно провести возврат средств из физической кассы, если покупатель передумал покупать товар, но уже оплатил его картой.
В небольших магазинах лучше использовать не весь комплекс эквайрингового оборудования, а только его определенную часть. Что позволит удешевить его использование и минимизировать затраты на обслуживание. Для этих целей предназначен независимый отдельный терминал для платежей. В нем есть печатающее устройство и может быть оснащен выносной клавиатурой.
В этом случае он выполняет функцию кассового аппарата. Он должен быть сертифицирован МПС: МИР, MasterCard, Visa и др. и зарегистрирован в госреестре контрольно-кассовых машин, отвечать всем установленным требованиям безопасности.
В общем, функционал терминалов сводится к следующим операциям:
- прием платежных карт различных МПС;
- считывание информации с карт;
- снятие сумм, указанных при проведении операции;
- перевод денег в банк эквайер-банк;
- проверка данных, проведение транзакции;
- перевод средств на счет банка эмитента;
- подтверждение проведенного или не проведенного платежа;
- распечатка чека;
- завершение платежной операции.
Преимущества использования терминала
Главным преимуществом для покупателей является быстрота и легкость проведения платежных операций. Нет необходимости носить с собой деньги, искать банкоматы, чтобы снять средства на покупку и рассчитаться за нее.
Продавцу также установка POS-терминала выгодна продавцам, так как позволяет:
- экономить на инкассации;
- увеличить выручку, количество покупателей, желающих расплачиваться карточками благодаря удобству, может вырасти до 15-30%;
- обеспечить рост продаж, люди, которые рассчитываются карточкой, тратя больше, чем при расчете наличными средствами.
- сделать проведение платежных операций более безопасными;
- уменьшить количество случаев мошенничества, использования поддельных купюр.
Основные производители
К основным производителям pos-терминалов относят ведущие западные и восточные компании, которые не один год работают на рынке и обеспечивают его потребности современным, высокотехнологичным оборудованием для проведения расчетно-кассовых, банковских операций. К ним можно отнести компании:
- Ingenico;
- Cisco Systems;
- Hewlett-Packard Company;
- Panasonic Corporation;
- Toshiba Corporation;
- PAX Technology Limited;
- MICROS Systems.
Обзор терминалов для эквайринга

Наибольшей популярностью пользуются устройства:
- Ingenico iCT220 – с дополнительным процессором ARM7 и объемом ОЗУ 16 МБ. Флеш-память устройства составляет также 16 МБ. Принтер для печати чеков имеет скорость 60 мм/сек.
- PAX S80 – поддерживает бесконтактные карточные платежи, оснащен мощным процессором, ОЗУ составляет 54 МБ, флеш-память – 128 МБ. Скорость печати чека 25 строк/сек. Настройки и приложения можно загружать дистанционно.
- VeriFone Vx510 – считывает информацию с магнитных, чипованных карт, оснащен процессором ARM9 (32 разрядный), ОЗУ составляет 2 МБ, флеш-память – 4 МБ, дисплей встроенный, его разрешение составляет 128/64 пикс. Клавиатура имеет 8 программируемых клавиш. Принтер печатает чеки на бумаге, шириной 58 мм на скорости 18 строк/сек.
Как выбрать?
В зависимости от вида бизнеса, его объемов и других факторов можно выбрать:
- стационарный пос-терминал;
- переносной;
- платежный для мобильного эквайринга;
- пос-системы в качестве полноценных рабочих мест для кассиров;
- SMART-терминалы;
- пин-пады.
Важно при выборе ориентироваться на комиссию, взимаемую банком за пользование оборудованием.
Не меньшее значение имеет совместимости ПО эквайера с моделью терминала, так как могут возникнуть проблемы с его обслуживанием. Обычно банк-эквайер вместе с оборудованием внедряет свое ПО, так как защищенность от атак злоумышленников, высокая безопасность, которую может обеспечить банк, позволяет обезопасить не только средства клиентов, но и репутацию банковского учреждения.
Стационарные пос-терминалы подойдут для торгово-сервисных предприятий. Переносные могут работать самостоятельно и в комплекте с кассовым оборудованием. Они подходят для проведения кассовых операций в местах, удаленных от стационарных касс.
Пос-системы наиболее востребованы в качестве постоянных рабочих мест на кассах.
Терминалы для мобильного эквайринга также могут работать автономно, и использоваться при необходимости обслуживания клиентов на дому (для служб доставки).
Пин-пады подключаются к терминалам и не являются самостоятельными аппаратами. Они являются устройствами ввода с широкими возможностями.
Как получить терминал бесплатно?
Некоторые банки предлагают установку POS-терминалов бесплатно. Но для этого необходимо, чтобы соблюдались определенные условия, интересные банку. Обычно это лимитированный объем выручки. Если он высокий, банк предложит установить терминалы бесплатно. Также можно устанавливать мини-терминалы, которые также могут предоставляться банками бесплатно, если обороты клиента небольшие.
Банки также практикуют установку своих терминалов, которые они сдают своим клиентам в аренду бесплатно, оплата взимается только с оборота, прошедшего через терминал.
Какой выбрать для маленького магазина?
Для небольшого магазина розничных продаж подойдет максимально автономный аппарат, печатающий чеки со встроенным аккумулятором. Такой аппарат должен входить в сеть без посторонних подключений. К таким терминалам относятся переносные, мобильные, смарт-терминалы, соответствующие ФЗ №54.
Возможные проблемы и пути решения
Среди возможных проблем, которые могут возникнуть на этапе выбора терминала – это непосредственно его выбор под конкретные потребности и вид деятельности. В этом может помочь разобраться банк-эквайер, который предлагает установку такого оборудования.
После установки возможны сбои в работе оборудования, поломки и другие проблемы с работой системы.
В этом случае важно заключить договор, в котором будут оговорены вопросы технической поддержки специалистами банка, которые будут оперативно устранять возникающие проблемы.
Источник: biznesibanki.ru
Что такое эквайринг: нужна ли онлайн-касса и расчетный счет, какая комиссия
Наверняка вы не раз слышали это модное слово, но так и не смогли определиться нужен ли эквайринг вашему бизнесу или вы вполне можете обойтись без него. Сегодня мы разберемся, что это за иностранец, нужно ли его пускать в свой магазин и как он помогает увеличить продажи своим присутствием.
Зачем нужен эквайринг?
Представим, что вы владелец магазина, в котором можно рассчитываться только наличкой. Покупатели есть, торговля идет хорошо. Но могло быть еще лучше если бы у вас могли покупать люди, не имеющие наличных денежных средств. В 2021 году все больше людей держат деньги на картах и перед посещением магазина не снимают наличку в банкомате, рассчитывая на возможность оплатить покупки безналом. Если таковой услуги в вашем магазине не имеется, покупатель просто уходит к более продвинутым конкурентам.
Эквайринг подразумевает установку POS-терминала, позволяющего рассчитываться безналичным способом: смартфонами с помощью Google Pay и Apple Pay, а также банковскими картами. Чем больше в вашей торговой точке способов оплаты, тем выше скорость обслуживания и лояльность клиентов.
На этом преимущества эквайринга для бизнеса не заканчиваются. Расчет наличкой занимает слишком много времени. Продавец ищет сдачу, а при отсутствии необходимых купюр просит покупателя найти деньги помельче и пытается как-то выйти из положения с помощью математических примеров. Но если покупатель оплачивает товары картой, продавцу не нужно давать сдачу. А это значит, что на кассе не собирается очередь, а посетители уходят довольными, потому что им не приходится участвовать в этих самых математических примерах.
- Можно принимать платежи наличными деньгами или банковскими картами
- Позволяет сократить затраты на инкассацию
- Можете просматривать выписки о количестве покупок и на какую сумму была сделана каждая из них, средний чек и информацию о покупателе
- Вы защищены от фальшивых купюр и недостач в кассе потому что не будете давать сдачи
- Помогает увеличить продажи, потому что люди могут оплачивать покупки так как им удобно и при этом меньше времени проводить в очереди и на самой кассе.
Просто знайте, что отпуская покупателя в банкомат для снятия налички, он может не вернуться.
Что такое эквайринг, эквайр и POS-терминал?
- Торговый эквайринг — банковская услуга, позволяющая принимать безналичные платежи от покупателей с помощью специального терминала.
- POS-терминал — электронное устройство, которое переводит деньги с карточки на счет банка.
- Эквайер — банк-партнер, принимающий транзакции от покупателей, а затем отправляет их продавцу с вычетом комиссии.
Какие есть виды эквайринга?
Торговый: это когда человек лично приходит к вам в магазин и чтобы оплатить покупки прикладывает карту или телефон к POS-терминалу. Через пару секунд нужная сумма списывается, но продавец получает деньги на свой расчетный счет только через пару дней и уже с вычетом комиссии банка-эквайера.
Интернет: используется на сайтах электронной коммерции для оплаты заказов. В этом случае Интернет-пользователь оплачивает товар через специальный платежный сервис. Для этого необходимо указать данные банковской карты, получить sms с кодом подтверждения и ввести его на сайте для завершения операции. После этого идет списание денежных средств, которые оказываются на счету онлайн-ритейлера через несколько дней за вычетом комиссии.
Мобильный: требует использования mPOS-терминала (ридера). Устройство подключается к смартфону через разъем для наушников или зарядки, управление счетом осуществляется в приложении. Также платить смартфоном можно бесконтактным способом. Удобно использовать курьерам и всем, кто работает на выезде.

Кому подходит эквайринг?
Бизнес, где покупатели оплачивают товары при физическом посещении места продаж товаров или оказания услуг: кафе, рестораны, салоны красоты, туристические агентства, аптеки, фитнес-центры, магазины.
Может ли работать торговый эквайринг без кассового аппарата
Это плохая идея, которую лучше не воплощать в жизнь, поскольку за использование POS-терминала без онлайн-кассы можно получить вполне приличный штраф: 10 000₽ для частного предпринимателя и 30 000₽ — для юридического лица.
А потому подключить эквайринг без кассового аппарата нельзя. Чтобы принимать безналичные платежи, необходим договор с банком и установка терминала. При этом данное электронное устройство не может заменить онлайн-кассу, а только работать вместе с ней в тандеме. Почему так?
Во-первых, POS-терминалы выдают не чеки, а квитанции, о том, что списание средств с карты прошло успешно. В этой квитанции нет данных, которые размещены на кассовом чеке.
Во-вторых, оплата корзины с продуктами — это электронный платеж, в результате которого покупатель получает чек, а данные о транзакции передаются в налоговую службу. Но если у вас нет кассового аппарата и фискального накопителя сделать это невозможно. Терминал направляет информацию о сделке эквайеру и налоговая служба об этом не узнает.
Нужна ли онлайн-касса для интернет-эквайринга?
При расчете за товары в мире электронной коммерции Интернет-покупатель не контактирует с терминалом, но это не освобождает онлайн-ритейлера выдавать покупателям чеки и направлять данные в налоговую службу. Таким образом, интернет-магазинам также нужен кассовый аппарат, которые не отличаются от онлайн-касс, установленных в офлайн торговых точках. Разница только в программном обеспечении, позволяющем отправлять чеки на телефон или электронный адрес покупателя.
Когда эквайринг может работать без кассового аппарата?
Вторая статья Закона № 54-ФЗ говорит, что ритейлеры могут работать без кассового аппарата, если занимаются продажей мороженного, прессы, бахил. Также онлайн-касса не нужна в разносной торговле и реализации услуг ЖКХ. В этот перечень попали и частные предприниматели на патенте при оказании определенных услуг: работа с фотографиями, химчистка или ремонт мебели. Также это касается торговли на ярмарках, рынках, авто-фургонах и контейнерах.
Как работает эквайринг и какая комиссия банка
Деньги за товар списываются со чета покупателя, попадают на счет банка-эквайера и только потом на расчетный счет ритейлера с вычетом комиссии. Последняя зависит от вида бизнеса, который вы ведете. Для кафе и продуктовых магазинов комиссия составляет около 1,5-1,65%. Для других видов бизнеса достигает 1,9%. Для интернет-магазинов ставка еще выше — 2,2%.
Также % комиссионных зависит от месячного оборота. За 1 миллион рублей придется заплатить 2,4%, тогда как за 5 миллионов — 2,2%. Таким образом, чем больше финансовый поток через POS-терминал, тем ниже комиссия эквайера. А потому данная услуга в первую очередь выгодна для магазинов с большим месячным оборотом.
Можно ли подключить эквайринг без расчетного счета?
Если у ритейлера нет расчетного счета в банке, эквайер не будет с ним работать. Если же этот счет в одном банке, а услугу вы заказали в другом, с вами будут работать, но с повышенной комиссией. В идеале открыть расчетный счет во время подключения эквайринга в выбранном банке. Особенно это актуально для частных предпринимателей, которые только начинают работать с безналичными платежами.
Как выбрать банк для подключения эквайринга?
Комиссионные: % комиссии — ключевой критерий выбора эквайера, потому что при больших оборотах и высокой накрутке она не ощущается, а вот при маленьких заметны даже десятые доли.
Качество технической поддержки: вы должны понимать, что даже самое продвинутое программное обеспечение выходит из строя и зависает, а потому техподдержка выбранного банка должна работать круглые сутки в течении года не зависимо от праздников и выходных. Если у вас случилась беда в пятницу, но нужно ждать понедельника чтобы решить вопрос, это не лучшее решение для бизнеса.
Удобный личный кабинет: вам должно быть удобно работать в онлайн-кабинете. Здесь смотрите по своим личным ощущениям. Все должно быть предельно понятно и удобно.
Интеграция с движком вашего онлайн-магазина: вы должны быть совместимы. Убедитесь, что ваш сайт электронной коммерции на одной волне с эквайером. Если только открываете интернет-магазин, выбирайте банк, сотрудничающий с максимальным количеством платформ и поддерживающим все платежные системы для банковских карт и смартфонов. Также учитывайте возможность международных переводов если продаете товары за пределами страны.
Время зачисления финансов на ваш счет: в идеале чтобы деньги поступали уже на следующий день. Если для перевода требуется больше времени, решать вам хотите ли вы ждать оплаты по 2-3 дня.
Прочие платные услуги: иногда за маленькими комиссионными прячется высокая оплата за обслуживание терминала, расчетного счета или переводы. Смотрите в оба.
Безопасность: денежные переводы должны быть 100% безопасными с 2-й аутентификацией пользователей и защитным соединением XML по протоколу 3D-secure.
Скорость подключения системы к сайту: одни системы подключаются за 20 минут, тогда как другие требуют нескольких дней. Выбирайте банк, где все просто и быстро.
Эквайринг — важная составляющая успешной торговли, которая будет только расти и развиваться. А потому если вы хотите увеличить продажи и повысить лояльность покупателей, возможно, самое время воспользоваться услугой. Главное, чтобы комиссии банка окупались и не съедали ощутимую долю дохода.
А Гала-Центр напоминает: купить товары оптом от производителя вы всегда можете на нашем сайте по выгодным ценам. Гала-Центр — ваш надежный оптовый поставщик!
Источник: www.galacentre.ru