
Практически везде и всегда под «прибылью» понимается разница между доходом от реализации произведенной продукции и фактическими издержками на ее производство. Издержки – это налоги, различные социальные выплаты, заработная плата и прочие платежи, в том числе и не предусмотренные изначально.
Экономическая прибыль чрезвычайно важна в условиях рыночной экономики, так как именно она характеризует результативность работы предприятий. Постоянное стремление к ее увеличению подвигает производителей к развитию компаний, покупке нового оборудования и найму более квалифицированных и способных сотрудников.
Сущность, источники прибыли
Как ни странно, но даже в современной экономической теории специалисты до сих пор не пришли к единому мнению о том, что есть прибыль и каковы ее источники. Ранее многие считали, что под этим термином следует понимать разницу между стоимостью товара на внешнем и внутреннем рынке. «Классики» же предполагают, что экономическая прибыль проистекает исключительно из процесса производства, а все прочее является простым спекулятивным доходом. В этом случае прибыток может определяться и как часть добавленной стоимости. Современные экономисты считают, что под прибылью подразумевается:
Доход и прибыль фирмы правило максимизации прибыли
- Перво-наперво, это всякий доход, который получается путем использования различных факторов производства. Под этим понимается не только труд, но и земля, а также предпринимательская деятельность.
- Во-вторых, экономическая прибыль может быть неким вознаграждением для предпринимателя, который по тем или иным причинам вынужден вести свою деятельность в условиях несовершенной конкуренции. Известно, что в этом случае всякое предпринимательство связано с высоким риском банкротства или иными неблагоприятными событиями во внешней среде.
- В-третьих, она может рассматриваться с точки зрения все того же вознаграждения, которое получает отдельный ИП или целая компания по результатам удачного внедрения на производстве новых технологий или оборудования, которое помогает получать больше прибыли при меньших затратах.
- В-четвертых, есть еще и монополистический способ получения прибытков. Компания, которая первой появилась на каком-то рынке, может сразу приобрести или зарегистрировать патенты, при использовании которых прочие фирмы или предприниматели вынуждены выплачивать определенный процент.
Важные функции прибыли
Так что такое экономическая прибыль? Функции прибыли достаточно полно раскрывают этот вопрос:
- Учетная.
- Распределяющая.
- Стимулирующая.
В чем суть учетной функции? Как мы уже и говорили, именно экономическая прибыль является основным инструментом, помогающим определить фактическую эффективность предприятия. В общем и целом все это раскрывается путем определения рентабельности.
Что же касается стимулирующей роли, то именно прибыль – основной фактор, который толкает компании на ускоренное развитие. В общем-то практически все нововведения внедряются на производстве именно по этой причине. В этом случае крайне важен уровень цен, уровень рентабельности и производительность труда. Какие еще существуют функции экономической прибыли?
Монополистическая конкуренция и экономическая прибыль
Распределительная роль – понятие более размытое, так как складывается оно сразу из двух «оснований»:
- Источник накоплений, средство для дальнейшего развития и модернизация производства.
- «Багаж» накопления, база для материального стимулирования работников компании.
Неоднозначность понятия
Как мы уже неоднократно подчеркивали, в современной рыночной экономике прибыль как экономическая категория рассматривается как основа развития любой компании. В то же время понятие это крайне неоднозначное, а в ряде случаев – еще и размытое. Нами рассматривался доход в том ключе, что он является основополагающим фактором любого производства.
Именно прибыль является тем «якорем», который в принципе удерживает предпринимателя в выбранной им экономической нише. А потому получаемые средства могут рассматриваться с точки зрения «отдачи» от вложенных в производство денег. Так что нормальная прибыль с полным на то основанием может рассматриваться как неотъемлемая часть издержек.
Давайте рассмотрим простейшую схему, которая рассматривается практически во всех современных экономических учебниках. Общий доход подразделяется на затраты и прибыль. В свою очередь, убытки подразделяются на следующие категории:
- Постоянные.
- Переменные.
- Отдельной группой стоят издержки хозяйственного типа, в который входят обе рассмотренные нами категории.
Прибыль же делится на нормальную и хозяйственную. В свою очередь, первая категория может быть распределена на:
- Чистый предпринимательский доход.
- Процент (отдача) от вложенного в дело капитала.
Количественное определение дохода
Как мы уже и говорили, в количественном отношении доход определяется в качестве разницы между полученными средствами и различными видами убытков. Но, как известно, издержки также могут рассматриваться с разных точек зрения, а потому и прибыль следует (как минимум) разбивать на два понятия: экономическое и бухгалтерское. В стандартной экономической теории прибыль – разница между валовым доходом и валовыми же убытками. Из дохода при этом следует вычитать абсолютно все категории издержек, в том числе и те, которые не подразумевались первоначальным бизнес-планом.
Еще раз об убытках
К примеру, о чем говорит предприниматель, жалующийся на «едва-едва покрываемые издержки»? Он подразумевает, что получаемой его компании прибыли едва-едва хватает на нивелирование разницы между убытками и прибылью, причем остающаяся сумма по минимуму оправдывает продолжение деятельности в выбранном направлении деятельности. Любая нормальная коммерческая организация или ИП стремятся, чтобы эта разница была как можно больше. Этот остаток и есть прибыль (как экономическая категория в том числе).
Следует запомнить, что с данной точки зрения прибыток ни в коем случае не входит в состав убытков, так как является частью средств, полученных сверх нормального дохода. Мы уже упоминали, что экономический эффект прибыли является тем якорем, который удерживает предпринимателя от возможного прекращения производственной деятельности. Это – плата за тот риск и неопределенность, которые сопровождают каждого бизнесмена ежедневно. Следует также помнить, что эти факторы зачастую порождаются внешней конъюнктурой экономики, а потому предсказать и избежать их практически невозможно.
Конечно, результаты инноваций и собственной предприимчивости бизнесмена также не следует сбрасывать со счетов. В некоторых случаях превалирующую роль играет уже упоминаемая выше монопольная позиция фирмы. Чистая экономическая прибыль тогда получается очень просто: компания попросту ограничивает производство продукции, стимулируя при этом повышенный спрос, попутно завышая цены. Это монопольный прибыток. Конечно, с такими явлениями борется ФАС, но многие производители все равно не стесняются использовать свое доминирующее положение на рынке.
Бухгалтерская разновидность
Прибылью может именоваться также разница между внешними издержками и совокупным доходом компании. Это бухгалтерская трактовка данного понятия. «Бухгалтерской» эта разновидность является из-за того, что в виде убытков здесь учитываются только те нюансы, которые отражены во внешних входящих документах. Из-за этого этот вид прибытка может совсем не совпадать с экономическим. Проще говоря, бухгалтерская прибыль не учитывает объем внутренних издержек компании.
Внутренние затраты
Сумма внешних и внутренних затрат – вот то обстоятельство, которое сильно рознит предпринимательские доходы. И экономическая прибыль, и бухгалтерская ее разновидность учитывают эти факторы, но далеко не в равном объеме.
Как мы уже отмечали, частью внутренних расходов является нормальная прибыль. Это обычное, достаточное вознаграждение предпринимателя за все риски возможных убытков, которые он вполне может понести. При невыполнении этого условия бизнесмен просто переориентирует свои усилия на другое, более прибыльное для него, направление или же вообще откажется от собственного дела и уйдет на твердую зарплату к какому-то нанимателю. Важно понимать, что, когда величина экономической прибыли мала, человек может получать доход от предпринимательской деятельности, но средства эти так малы, что не поддерживают интереса и дальше заниматься собственным делом. Чтобы было понятнее, приведем простой пример.
Практический пример
Рассмотрим экономические затраты и прибыль в аспекте хозяйствования гипотетического ИП. К примеру, для покупки всех необходимых факторов производства предприниматель в год тратит порядка 100 тысяч рублей. Эту сумму можно считать общими внешними издержками. Но если бы бизнесмен поместил данные средства в банк, то мог бы получить чистый доход минимум в 5 тысяч за год, а при нынешних ставках – и того больше. В этом случае внутренние издержки – пять тысяч рублей, а внешние – 105 тысяч.
Таким образом, экономическая прибыль равна реальному прибытку только в том случае, если бизнесмен сумел заработать заметно больше 105 тысяч. Если чистая выручка составит 105 тысяч, то в «зачет» бухгалтерской прибыли можно записать пять тысяч. Экономическая же прибыль будет нулевой. В случае же, если предположить, что предприниматель мог бы работать на стороннего нанимателя, вместо занятия своим делом, то она и вовсе может быть отрицательной.
Нетрудно понять, что человек в этом случае вряд ли продолжит вести собственное дело, так как у него есть более простой и необременительный способ получения того же самого дохода. Именно поэтому прибыль в 5 тысяч можно рассматривать как «нормальную», но она все равно не будет стимулировать бизнесмена в данном случае.
Из этого примера видно, что доходы и экономическая прибыль – понятия близкие, но отнюдь не тождественные. Дело в том, что при получении «дохода» предприниматель вполне может едва-едва сводить концы с концами. Если у него не будет перспектив, или же он не придумает способов снижения издержек, явно придется покидать выбранную сферу деятельности. В случае же, когда бизнесмен получает прибыль экономическую, это говорит о правильном использовании им своих ресурсов.
Наиболее выгодная для предпринимателя ситуация
В любом случае, пока доход не будет значительно превышать сумму совокупных издержек, перспективы у бизнеса будут достаточно туманными. Только тогда, когда величина издержек будет незначительной, в сравнении с полученным доходом, прибыль будет в полной мере выполнять свою стимулирующую функцию.
Конечно же, предприниматель в этом случае вряд ли станет покидать отрасль, так как его прибыток будет весьма велик. Таким образом, мы еще раз пришли к ожидаемому и логичному выводу: понятие экономической прибыли предусматривает значительное ее доминирование над нормальным прибытком. Увы, в реальности все не так радужно, так как подобные доходы зачастую получают исключительно монопольные организации, у которых фактически нет никакой необходимости улучшать свои макроэкономические показатели.
Некоторые способы расчета
В практике отечественных хозяйств «прибыль» рассматривается только с точки зрения чистого валового дохода и отражает реальную эффективность рыночного хозяйствования. Она также отражает эффективность вложения средств в рабочую силу и средства производства. В нашей стране микроэкономика (экономическая и бухгалтерская прибыль ею также учитываются, но не в той мере) чаще всего подразумевает очень простой способ подсчета прибытка: путем определения разницы между валовым доходом и издержками. Если вы внимательно читали все вышеизложенное, то нецелесообразность такого подхода очевидна, ибо он не учитывает многих факторов.
Это очень выгодно различным «статистическим» организациям, так как подобное исчисление позволяет рисовать «красивые» графики успехов в экономическом процессе, но реальное положение дел это совершенно не отражает. Чтобы более реалистично оценивать текущую обстановку, лучше пользоваться несколько иным способом учета. Так как проводить расчет экономической прибыли?
Под этим понятием в данном случае мы будем понимать доход, который организация получила в результате своей хозяйственной деятельности. Это прибыток от реализации товаров или услуг, от продажи материальных фондов или иных активов предприятия, уменьшенный на сумму, высчитываемую по этой формуле:
ПВ = ПРП + ПРФ + ПВН
Что «есть что» в этом уравнении? Рассмотрим:
- ПВ – прибыль балансовая.
- ПРП – прибыток от реализации той продукции или услуг, предоставлением которых занимается организация.
- ПРФ – средства, полученные от сбыта материальных активов компании.
- ПВН – иной доход, который бизнесмен или предприятие получили в результате не реализационных мероприятий.
Следует помнить, что чистая реализационная прибыль должна высчитываться в качестве разницы между выручкой от продажи продукции или услуг за вычетом всех налоговых отчислений и прочих обязательных выплат, которые в этом случае понимаются под «расходами» предприятия. Расчет ведется по следующей схеме:
ПРП = ВО – НДС – А — И
Здесь используются следующие категории:
- ВО – валовая прибыль от продажи товаров или услуг.
- НДС – соответствующий налог (на добавленную стоимость).
- А – акцизные платежи.
- И – затраты как на непосредственное производство, так и на продажу товаров или каких-то услуг.
Особенности прибытка от реализации фондов компании
Важно учесть, что экономический анализ прибыли, полученной в результате продаж каких-то ценных активов организации, должен учитывать некоторые важные моменты. Точнее, особенность одна: необходимо высчитывать это значение в виде разницы между исходной стоимость имущества, выставленного на продажу, и его фактической, продажной ценой. При этом не следует забывать корректировать значение, учитывая также индекс инфляции, зарегистрированный на конкретный момент в государстве.
Что понимается под внереализационными операциями?
Ее определяющие. Экономическая роль прибыли

Прибыль на капитал — важнейшая категория рыночной экономики, сложная и многогранная по своей сути и конкретным формам проявления. Эволюция научных представлений о природе и источниках прибыли отражает развитие теоретических исследований сущности и динамики движения капитала.
Исследуя торговый капитал, меркантилисты утверждали, что прибыль возникает в сфере обращения, а ее непосредственным источником является внешняя торговля. А. Смит трактовал прибыль как доход на капитал, утверждая, что «доход, получаемый от капитала лицом, лично вкладывающим его в дело, носит название прибыли» 1 . Вместе с тем, по мнению ученого, «не исключено, что прибыль на капитал есть лишь другим наименованием вознаграждения особого вида труда, а именно труда по надзору и управлению. Однако прибыль абсолютно не похожа на оплату труда; в основе ее формирования лежат иные основания, безотносительные к количеству, тяжести или сложности труда по надзору и управлению. Она определяется в целом величиной применяемого капитала, и бывает большей или меньшей в соответствии с этой величиной» 2 .
Д.Рикардо определял прибыль как часть стоимости, остающуюся после вычитания заработной платы. Основываясь на теории трех факторов производства, Ж.-Б. Сей разделял прибыль на процент (доход на капитал) и пред-принимателъский доход (вознаграждение за «талант, деятельность, дух порядка и управления»). Дж.С. Милль анализировал прибыль как вознаграждение предпринимателя за воздержание от потребления. К. Маркс исследовал прибыль как главную цель и мотив деятельности капиталиста, ре-
СмітА. Добробут націй. Дослідження про природу та причи- Ни Добробуту націй / А. Сміт. — K. : Port-Royal, 2001. — С. 38. 2 Там само. — С 156.
зультат неоплаченного труда наемных работников, производную и превращенную форму прибавочной стоимости предстающую как порождение всего авансированного капитала.
Известные экономисты второй половины XIX в. Э.Бем-Баверк и А. Маршалл обращали внимание на плату за риск как составляющую прибыли. Важным шагом на пути выявления экономической природы прибыли стало исследование известного американского ученого Дж.Б. Кларка «Распределение богатства» (1895). Разграничив два состояния экономики (статическое и динамическое), ученый пришел к выводу, что в статической экономике формируются такие доходы, как заработная плата, процент, рента и предпринимательский доход (оплата управленческого труда). Вместе с тем в условиях динамической экономики создаются необходимые предпосылки для возникновения прибыли как специфического вида дохода.
В западной экономической литературе термин «прибыль», как правило, употребляется в широком и узком смысле, а именно:
— доход, включающий процент (широкий подход);
— предпринимательский доход, не включающий процент (суженный подход).
В XX в. общеупотребительным стало использование данного термина в узком понимании, вытеснившем идентичное понятие предпринимательского дохода. При этом в экономической литературе утвердились следующие подходы к толкованию экономической природы прибыли.
1. Прибыль как вознаграждение за умелую оценку рисков и неопределенности. Этот подход был обоснован известным американским экономистом Ф. Найтом, утверждавшим, что прибыль порождается особым предпринимательским талантом, умением адаптироваться к нуждам динамического развития и адекватно отвечать на предвиденные и непредусмотренные риски. «В условиях предпринимательской системы экономическую деятельность направляет специальный социальный класс — бизнесмены, — писал исследователь. — Они в строгом понимании являются
питал. Издержки производства и прибыль
производителями, вто время как население просто обеспе-ивает их производственными услугами» 1 .
2. Прибыль как вознаграждение за новаторство, внедрение технических, коммерческих, организационных и финансовых нововведений. Этот подход был обоснован известным австро-американским ученым Й. Шумпетером в книге «Теория экономического развития» (1912) путем исследования прибыли как мощной творческой силы развития рыночной экономики 2 .
3. Прибыль как следствие монопольной власти, возникающей в результате ограничения конкуренции. Этот подход был обоснован американским экономистом Э. Чем-берлином, автором книги «Теория монополистической конкуренции» (1933) и английской исследовательницей Дж. Робинсон, написавшей «Экономику несовершенной конкуренции» (1933).
По мнению этих исследователей, в условиях монополизации существуют возможности завышения цен и формирования дохода, источником которого является реализованная в цене монопольная власть. В то же время необходимо подчеркнуть, что вопрос о монопольной составляющей прибыли до сих пор остается дискуссионным.
В современной экономической теории значительное внимание уделяется анализу прибыли фирм, действующих в условиях различных типов рыночных структур. При этом прибыль трактуется как выраженный в денежной форме доход предпринимателя на вложенный капитал, разность между общей выручкой от реализации (валовым доходом) и совокупными затратами фирмы:
Р= TR — ТС,
где P ~ прибыль фирмы; TR —- выручка от реализации; ТС — совокупные издержки.
1 Knight F.N. Risk.Uncertainty and Profit / F.N. Knight. — Boston ; N. Y.,1957. — P. 271.
Шумпетер Й. Теория экономического развития / Й. Шумпе- Те Р- — М. : Прогресс, 1982.
| Глава 11 |
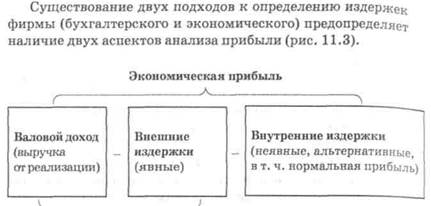
Бухгалтерская прибыль Рис. 11.3. Экономическая и бухгалтерская прибыль фирмы
Бухгалтерская прибыль определяется как разность между валовым доходом (выручкой от реализации продукции) и бухгалтерскими (внешними) издержками производства.
Экономическая прибыль определяется как разность между валовым доходом и экономическими (внешними и внутренними, с учетом нормальной прибыли) издержками производства.
Нормальная прибыль — обычный для отрасли доход от экономических ресурсов; минимальный доход, стимулирующий предпринимателя продолжать дело, оставаясь в определенной сфере бизнеса. Поскольку нормальная прибыль является вознаграждением за выполнение предпринимательских функций, она входит в состав внутренних издержек фирмы.
Конечный финансовый результат, более всего интересующий предпринимателя, являются называется чистой прибылью. Чистая прибыль— прибыль, остающаяся в распоряжении предпринимателя после расчетов с бюджетом по налогам и другим обязательным платежам.
Экономическая прибыль — это излишек сверх нормальной прибыли, являющийся результатом инициативы пред — принимателя, его умения найти самое лучшее применение и
капитал. Издержки производства и прибыль
комбинацию экономических ресурсов, осуществить нововве-
дения, рискнуть. При ее расчете возможны такие ситуации:
экономическая прибыль является отрицательной ве
личиной, что свидетельствует о необходимости поиска более
выгодных путей применения имеющихся ресурсов;
— экономическая прибыль является нулевой — это означает, что предприниматель получает нормальную прибыль и альтернативное применение вложенных средств не увеличит его доход;
— экономическая прибыль является положительной величиной, что свидетельствует об эффективном использовании ресурсов.
Возникновение экономической прибыли побуждает предпринимателей направлять свои капиталы в определенную сферу общественного производства, что способствует расширению круга производителей и снижению рыночных цен. Результатом последнего является уменьшения экономической прибыли, ее исчезновение, а затем перелив капиталов в другие сферы деятельности. Однако уменьшение количества производителей повышает рыночные цены и ведет к увеличению экономической прибыли и т. д. Таким образом, колебание экономической прибыли в ближайшей перспективе — надежный механизм выявления общественных потребностей и их эффективного удовлетворения путем повышения производительности труда, внедрения нововведений в сферу техники, технологии и организации производи ства.
Существование избыточной прибыли в долгосрочном периоде свидетельствует о наличии препятствий для эффективной конкуренции производителей на определенном рынке. Монопольная прибыль — прибыль фирмы, занимающей монопольное положение на рынке.
Средствами измерения прибыли является ее масса (абсолютная денежная величина) и норма (качественный процентный показатель).
Масса прибыли — это абсолютный объем прибыли в денежном выражении.
Норма прибыли характеризует степень прибыльности Читала и определяется как процентное отношение массы прибыли ко всему авансированному капиталу.
11.4. Кругооборот и оборот промышленного капитала. Амортизация основного капитала
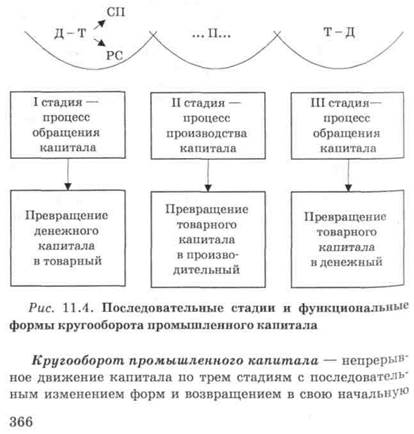
Функционируя по схеме Д — Т — Д’, капитал непрерывно возвращается к своей первоначальной форме, осуществляя своеобразное движение по кругу. Реальный кругооборот промышленного капитала проходит три логически последовательные стадии (рис. 11.4):
I — покупка необходимых факторов производства (средств производства (СП) и рабочей силы (PC));
II — производство определенной товарной массы;
III — продажа произведенной товарной продукции.
 |
 |
логических циклов и частями переносящая свою стоимость на произведенную продукцию.
Предметы труда — сырье, материалы, комплектующие, полуфабрикаты — принимают участие в производственно-технологическом цикле и полностью потребляются на протяжении одного такого цикла. Их стоимость быстро оборачивается, полностью переносится живым конкретным трудом на создаваемую в том же самом производственно-технологическом цикле товарную продукцию. Дальше она приобретает денежную форму вследствие реализации продукции и снова направляется на закупку новых партий предметов труда. Быстро оборачиваются также средства в товарной и денежной формах.
Оборотный капитал — часть промышленного капитала, функционирующего в виде предметов труда, незавершенного производства, готовой продукции, денежных средств (в т. ч. заработной платы), которые оборачиваются и переносят свою стоимость на произведенную продукцию на протяжении одного производственно-технологического цикла.
Оборотный капитал полностью возвращается к предпринимателю после завершения каждого кругооборота.
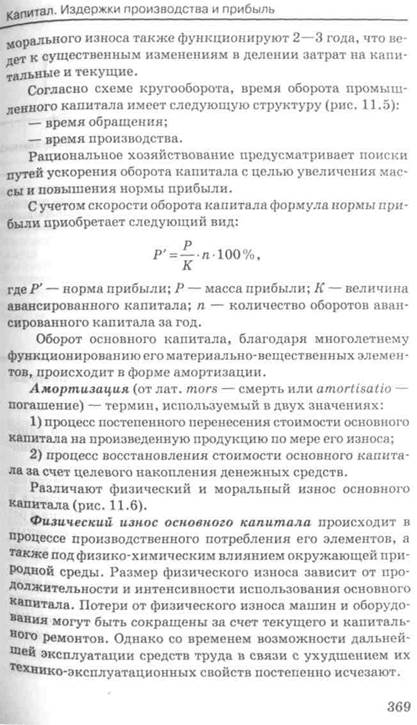
Вместе с тем необходимо учитывать, что ускорение научно-технического прогресса, усложнение производственных технологий, непрерывное генерирование инноваций как определяющие факторы современного экономического развития успешных стран подрывают основы классической теории оборота капитала. Делая ударение на принципиальном изменении роли фактора времени в информационном обществе, современные исследователи обращают внимание на размывание четкой границы между основным и оборотным капиталом. Свидетельство этого — увеличение продолжительности производственного цикла в самолето-, кора’ бле-, ракетостроении, которое удлиняет жизненный цикл оборотного капитала в данных отраслях до 2—3 лет. В то же время некоторые виды производственного оборудований (компьютеры, факсы, ксероксы и т. п.) вследствие быстрого
 |
| Глава 11 |
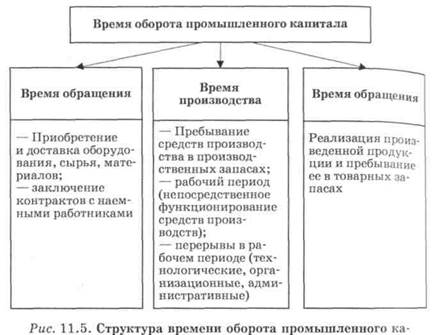
Материально-вещественные элементы основного капитала могут подвергаться моральному износу, обусловленному научно-техническим прогрессом.
Моральный износ основного капитала — технико-экономическое старение его элементов, проявляющееся в потере целесообразности их дальнейшей эксплуатации в результате появления более дешевых и более совершенных средств труда. Различают моральный износ первого и второго видов.
Моральный износ первого вида обусловлен удешевлением элементов основного капитала вследствие повышения производительности труда в отраслях, производящих машины и оборудование, подобные тем, которые используется на действующих предприятиях. Этот вид износа не вызывает потребности в немедленной замене старой техники новой,
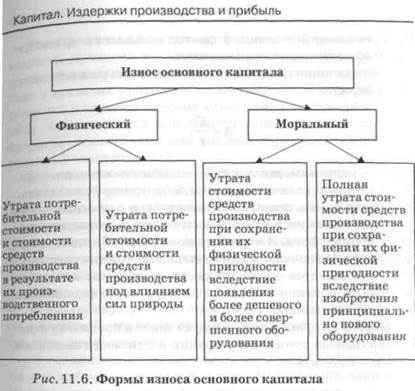
однако свидетельствует о необходимости более активного использования существующего оборудования.
Моральный износ второго вида обусловлен изобретением новых, более эффективных средств производства, применение кот улучшает качественные характеристики и Удешевляет производимую продукцию. Такая форма морального износа подрывает конкурентоспособность предприятий и вызывает необходимость замены действующего устаревшего оборудования до истечения срока его физического износа.
Амортизационное отчисление — ежегодное списание части стоимости основного капитала. Амортизационные отчисления являются частью валовых издержек предприятия, вместе с тем они выступают источником возмещения износа 0с новн финансовые предпосылки для инвестирования. Именно поэтомсистема амортизацион-
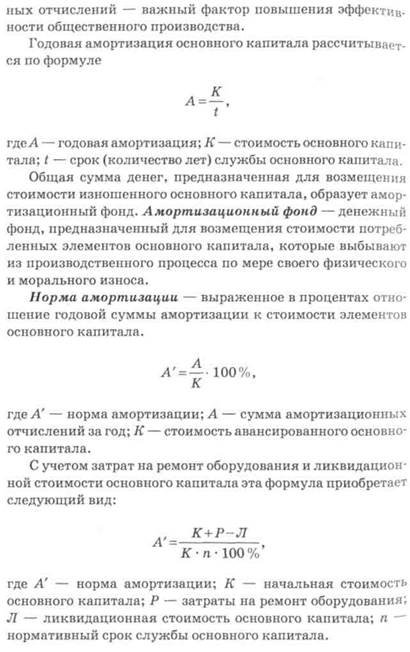
372
капитал Издержки производства и прибыль
Интенсификация производства в странах с развитой эко-номикой приводит к потерям амортизационным фондом функций финансирования восстановления основного капи-тала в пределах простого воспроизводства. В современных условиях амортизационные отчисления превращаются в один из важнейших источников накопления, выполняя функции, аналогичные тем, которые присущи капитализированной части прибыли.
К основным методам амортизации относятся:
1. Метод ускоренной амортизации — система ее на
числения, при которой на протяжении первых лет или всего
амортизационного периода обеспечивается опережающий
рост накопленной суммы амортизационных отчислений по
сравнению с реальными темпами потери потребительских
свойств и стоимости средств труда.
В этом случае используют:
а) неизменную годовую норму амортизации относитель
но остаточной стоимости средств производства, которая по
степенно уменьшается;
б) постепенное сокращение годовых норм амортизации
по отношению к начальной стоимости основного капитала
по мере удлинения сроков его функционирования.
Ускоренная амортизация активизирует вывод из эксплуатации физически изношенного и морально устаревшего оборудования и дает возможность динамично подходить к воспроизводству основных средств с учетом фактора времени и тенденций развития научно-технического прогресса.
2. Метод неускоренной амортизации — система ее
начисления, при которой на протяжении экономически ра
ционального срока службы средств труда обеспечивается
Равенство накопленной суммы амортизационных отчисле
нии и реальных темпов потери потребительских свойств и
стоимости этих средств труда.
Анализ проблем неускоренной амортизации свидетельствует о невозможности точного расчета ее параметров для Конкретного средства труда. При использовании обычного Равномерного метода начисления амортизации игнорирует-ся неравномерность ежегодного износа элементов основного капитала на протяжении срока их службы. Поэтому услов-
но методом неускоренной амортизации принято считать прямолинейный метод, согласно которому амортизация начисляется пропорционально календарному времени использования средств труда. Вместе с тем необходимо отметить, что прямолинейный метод начисления может быть как неускоренным (при совпадении амортизационного периода с экономически рациональным сроком службы), так и ускоренным (если это условие не выполняется).
Государственная амортизационная политика является важным фактором активизации инвестиционной деятельности предприятий в условиях рыночной экономики. Практика свидетельствует, что правительства развитых стран мира активно используют ускоренную амортизацию и амортизационные льготы с целью регулирования скорости оборота основного капитала, интенсификации процесса его воспроизводства, внедрения достижений научно-технического прогресса, стимулирования нововведений и роста конкурентоспособности национальных предприятий. Так, в 1977 г. Министерство международной торговли и промышленности Японии сократило сроки амортизации факсимильных аппаратов с 10 до 5 лет, побуждая пользователей покупать их более совершенные модели. Аналогичная ситуация возникла в 1978—1979 гг. в сфере робототехники, когда были сокращены сроки амортизации высокопроизводительных аппаратов и покупатели могли на протяжении первого года эксплуатации оборудования списать 25 % его стоимости
1 Портер М. Японская экономическая модель: Может ли Япония конкурировать? / М. Портер, X. Такеути, М. Сакакиба’ ра. — М. : Альпина Бизнес Букс, 2005. — С. 55—56.
капитал. Издержки производства и прибыль
УЧЕБНЫЙ ТРЕНИНГ
Источник: megaobuchalka.ru
Характеристика, анализ и расчет прибыли предприятия

Целью деятельности любого предприятия является прибыль. Прибыль – это качественный показатель эффективности деятельности предприятия, который характеризует рациональность использования предприятием средств производства, а так же финансовых, трудовых, материальных ресурсов.
Получить прибыль предприятие может, лишь производя товар или услуги, пользующиеся спросом и удовлетворяющие потребности общества. Причем существенную роль будет играть цена этих товаров и услуг – она должна соответствовать платежеспособности потребителей.
Что касается самого предприятия, то для него формирование цены осуществляется с учетом издержек. Приемлемая цена продукции предприятия возможна лишь в случае, когда предприятие не превышает определенный уровень издержек. В результате сумма потребляемых ресурсов и затрат должна быть меньше получаемой выручки. Это будет означать, что предприятие работает с прибылью.
Если предприятие работает без получения прибыли, то, в условиях рыночной экономики, оно истощит свои ресурсы и уйдет из производственной сферы, став банкротом.
Прибыль отражает чистый доход предприятия и выполняет следующие функции:
- характеризует экономический эффект от деятельности предприятия. Если предприятие получает прибыль, это значит, что все расходы по производству продукции покрываются доходами;
- обладает стимулирующей функцией, так как является основой для дальнейшего расширения производства, его усовершенствования, а так же для увеличения заработной платы работников и выплаты дивидендов владельцам и акционерам;
- является источником пополнения бюджетов разного уровня, формируя финансовые ресурсы не только самого предприятия, но и государства в целом.
Максимальная прибыль и ее устойчивый рост – важнейшее условие процветания не только конкретного предприятия, но и национальной экономики в целом. Благодаря получению прибыли, предприятие может увеличить свои масштабы, укрепить позиции на рынке. Как правило, этот процесс сопровождается обновлением и усовершенствованием самого предприятия. Это является общей целью предпринимательства.
В экономическом смысле прибыль исчисляется как разность между денежными поступлениями и выплатами, в хозяйственном – как разность между имущественным состоянием рассматриваемого предприятия на конец и начало расчетного периода. Поскольку существует разница между экономическим и бухгалтерским подходом к издержкам предприятия, различают экономическую и бухгалтерскую прибыль.
Связь между этими категориями выражается в формулах расчета:
- Бухгалтерская прибыль равна совокупному доходу предприятия минус бухгалтерские (явные) издержки;
- Экономическая прибыль равна совокупному доходу минус экономические (явные + неявные издержки),
- Экономическая прибыль равна бухгалтерской прибыли минус неявные издержки.
Существуют различные виды прибыли:
- Валовая прибыль – это сумма прибыли (убытка) предприятия от реализации всех видов продукции предприятия (услуг, работ, имущества), а так же доходов от внереализационных операций (за минусом суммы расходов по ним). Валовая прибыль – показатель эффективности производства.
- Прибыль (убыток) от реализации продукции равна выручке от реализации (без НДС и акцизов, а так же косвенных налогов и сборов) минус затраты на производство и реализацию (включаемые в себестоимость данной продукции). Если в условиях стабильных оптовых цен прибыль предприятия возрастает, это свидетельствует о снижении суммарных индивидуальных затрат предприятия на производство продукции и ее реализацию. Прибыль от реализации – это показатель основной деятельности предприятия, т.е. деятельности по производству и реализации своей продукции.
- Прибыль до налогообложения (или балансовая, бухгалтерская прибыль) – отражается в балансе предприятия, является конечным финансовым результатом деятельности предприятия; выявляется посредством бухгалтерского учета всех его хозяйственных операций и оценки статей баланса. Бухгалтерская прибыль является показателем эффективности всей хозяйственной деятельности предприятия.
- Налогооблагаемая прибыль – рассчитывается при налоговом учете в рамках действующего законодательства, является основанием для определения налогооблагаемой базы.
- Чистая прибыль (убыток) за отчетный период (или прибыль к распределению) – это та часть прибыли, которая остается у предприятия после уплаты всех налогов и обязательств и используется на нужды предприятия (развитие производства, социальные нужды и т. д.).
Кроме перечисленных, в научной экономической литературе используются множество других видов прибыли. Большое внимание специалисты уделяют анализу прибыли, то есть анализу финансовых результатов хозяйственной деятельности предприятия, используя различные подходы и степень детализации.
Показатели финансовых результатов наглядно демонстрируют эффективность деятельности предприятия в абсолютной оценке, что является важным не только для самого предприятия, но и для лиц, заинтересованных в его деятельности. К примеру, руководству предприятия данный анализ поможет выявить перспективы дальнейшего развития предприятия, поскольку важнейшим источником финансирования в этих целях является прибыль.
Основные задачи анализа прибыли:
- обоснование плановой величины прибыли в соответствии с объемом и себестоимостью реализуемой продукции;
- оценка прибыли в соответствии с бизнес-планом;
- расчет влияния различных факторов на отклонение величины фактической прибыли от плановой;
- выявление резервов для роста прибыли и путей их использования.
Анализ финансовых результатов проводится в нескольких направлениях:
- горизонтальный анализ, заключается в изучении изменений величины показателей за анализируемый период;
- вертикальный анализ, является анализом структуры показателей прибыли, а так же их структурной динамики;
- факторный анализ, состоит в выявлении факторов и источников роста прибыли и их количественной оценке;
- оценка показателей рентабельности в динамике.
Для проведения анализа прибыли используются следующие источники: бухгалтерский баланс предприятия, отчет о прибылях и убытках, учетный регистр и финансовый план предприятия.
Важным для предприятия является анализ «качества» прибыли, то есть структуры источников ее формирования.
Высокое «качество» прибыли означает рост объемов производства продукции с одновременным снижением ее себестоимости. При низком «качестве» прибыли рост объемов производимой продукции отсутствует, одновременно имеет место увеличение реализационных цен на эту продукцию.
Для предприятия необходимо в целях повышения «качества» прибыли стремиться снизить себестоимость производимой продукции. Таким образом, «качество» прибыли характеризует эффективность использования предприятием имеющихся резервов. Важнейший аспект анализа прибыли – определение безубыточного, или критического, объема производства и реализации продукции. Объем будет являться безубыточным, если полная себестоимость производимой продукции будет равна выручке от ее реализации. В этом случае предприятие не получает ни убытка, ни прибыли от реализации продукции.
Такую ситуацию еще называют порогом рентабельности или точкой безубыточности (критической точкой). Для достижения порога рентабельности необходимо произвести и реализовать такой объем продукции, чтобы за счет величины выручки от реализации покрыть переменные и постоянные издержки предприятия.
Для получения прибыли необходимо увеличение объема производства и продаж. Если же этот объем будет меньше критического, то предприятие получит убыток. Только на основе анализа прибыли можно выработать верные управленческие решения, разработать бизнес-планы и т. д. Это справедливо по отношению к любому предприятию, вне зависимости от их размера, вида и масштабов деятельности, а так же формы собственности.
- Редакция BBF.RU
- 31 марта 2013, в рубрике «Бизнес»
- Прибыль
Источник: bbf.ru