
На оценку стоимости бизнеса влияют его финансовый результат и так называемый мультипликатор (см. рисунок). Мультипликатор – коэффициент, на который инвесторы умножают финансовый показатель, чтобы рассчитать стоимость бизнеса.
Например, если инвестор говорит, что готов купить компанию за семь показателей годовой чистой прибыли, которая составляет 100 млн руб. (мультипликатор – 7), значит, он оценивает стоимость бизнеса в 700 млн руб. Мультипликатор инвесторы устанавливают отдельно для каждой компании. Для предприятий, акции которых торгуются на бирже, усредненный мультипликатор Вы можете определить сами, поделив рыночную стоимость акций на соответствующий параметр финансового результата.
Чаще всего в качестве показателя финансового результата используют EBITDA (прибыль до вычета налогов, начисленной амортизации и процентных платежей). Таким образом, рыночная стоимость бизнеса вычисляется по формуле: EBITDA× мультипликатор. Не стоит забывать, что у любого предприятия есть долги, поэтому, чтобы узнать цену акций, надо из рыночной стоимости бизнеса (англ. enterprise value) вычесть размер долгов компании. Из рисунка видно, что увеличить оценку бизнеса можно двумя способами: сделав более весомым финансовый результат (EBITDA) или повысив мультипликатор.
Что такое EBITDA? Самое понятное объяснение
Увеличение финансового результата – прямая задача менеджмента. Достигается это классическими способами, например за счет роста бизнеса (органического или путем слияний и поглощений), повышения его эффективности (внедрение современных методов производства, модернизация, выпуск новых продуктов). Говорить о повышении эффективности бизнеса в этой статье я не буду. Сосредоточимся на втором компоненте – увеличении мультипликатора.
Что влияет на стоимость бизнеса
Как повысить стоимость компании
В качестве примера возьмем региональную компанию средних размеров. Ее годовая выручка находится в диапазоне 50–300 млн долл. США. Ежегодный рост – 20–30%. В течение ближайших лет акционеры хотят выйти на IPO или продать весь бизнес (его часть) стратегическому инвестору. Конкуренты предприятия уже вышли на биржу, их акции торгуются в диапазоне EBITDA× 9.
Сколько будет стоить наша региональная фирма?
Казалось бы, логичный ответ – как и остальные, то есть EBITDA× 9. Такую цену и ожидают акционеры фирмы. Однако предложения о продаже, которые они периодически получают от конкурентов или инвесторов, содержат меньшие цифры: EBITDA× 5. В чем же дело? На предлагаемую оценку влияют несколько факторов.
Первый – тип инвестора. Если это инвестиционный фонд, то ему надо заработать. Он никогда не предложит Вам рыночную цену, потому что тогда он не сможет получить прибыль. Если это конкурент, то он может предложить более высокую цену, так как покупка нужна ему не для перепродажи, а для роста своего бизнеса.
Второй фактор – количество претендентов. Если одновременно компания ведет переговоры с несколькими покупателями, цена, как на любом аукционе, будет повышаться. Если же предложение единственное, позиция инвестора будет сильнее, и он сможет больше снизить цену в ходе переговоров.
EBITDA: смысл, применение, сложные вопросы
Однако есть и третий важный фактор. Это прозрачность компании, точнее говоря – качество стратегии и корпоративного управления. Если наша фирма непрозрачна и непонятна для потенциальных инвесторов, дисконт, который они потребуют, может составлять 50% от стоимости компании-конкурента. При EBITDA, скажем, в 20 млн долл.
США за предприятие будут предлагать не EBITDA× 9, а EBITDA× 4, и разница составит 100 млн долл. США.
Яркий пример из российской практики – слияние компаний «Уралкалий» и «Сильвинит» (весна 2011 года). Обе поставляют на рынок стандартный продукт – калийные удобрения, имеют сходный объем производства (около 5 млн т в год) и ресурсную базу. Однако при слиянии «Уралкалий» был оценен в 14,8 млрд долл. США, а «Сильвинит» – в 9,6 млрд долл. США.
Дисконт практически в 50% обусловливался именно низкой прозрачностью «Сильвинита» в сравнении с «Уралкалием».
Могут ли менеджеры и акционеры повлиять на прозрачность компании? Да, причем самым непосредственным образом. Прозрачность включает несколько составляющих.
1. Простая юридическая структура, современные органы управления (совет директоров, комитеты при совете директоров).
2. Аудированная отчетность по МСФО.
3. Понятно изложенная стратегия развития и соответствующая ей финансовая модель компании.
4. Внятная система управления предприятием (четкая организационная структура, деление на бизнес-единицы, распределение полномочий между менеджерами).
5. Профессиональная команда менеджеров, система мотивации которых базируется на достижении стратегических целей (система KPI).
6. Надежная система внутреннего контроля, предотвращающая злоупотребления со стороны менеджеров и акционеров или искажение отчетности.
Все эти направления можно подтянуть; правда, для этого понадобится время – вряд ли меньше года. Совершенствовать направления можно как внутренними силами, так и с помощью консультантов (у обоих способов есть плюсы и минусы). Стоимость подготовительной работы для некрупного бизнеса в среднем составит 1–2 млн долл. США (см. таблицу).
Но если такой проект позволит повысить будущую капитализацию на 20–30 млн долл. США, это неплохое вложение денег!
Рекомендации владельцам средних фирм, которые задумываются о выходе на IPO или продаже бизнеса
Во-первых, начинайте подготовку прямо сейчас. В компании нужно назначить менеджера проекта, который будет координировать все направления работы, а затем полностью курировать подготовку к IPO (взаимодействовать с юристами, аудиторами, инвестиционными банкирами).
Во-вторых, не воспринимайте процесс повышения прозрачности компании как упражнение в создании бумажек. Инвесторы – вменяемые люди, они не будут платить деньги просто за наличие документов. Повышение прозрачности компании – это возможность сделать Ваш бизнес более современным, повысить качество принятия решений, что приведет к увеличению не только мультипликатора, но и финансового результата.
В-третьих, старайтесь улучшить свою переговорную позицию. К переговорам о продаже надо постараться привлечь как можно больше потенциальных инвесторов, чтобы организовать между ними конкуренцию.
В заключение приведу несколько цифр, показывающих, сколько инвесторы готовы переплачивать за компании с хорошим управлением. По результатам опроса институциональных инвесторов, проведенного компанией McKinsey в 2004 году, размер премии, которую готов платить инвестор за компании с высоким уровнем корпоративного управления, составляет в среднем 30% в Восточной Европе и Африке и 22% – в Азии и Латинской Америке. По данным совместного американо-корейского исследования, проведенного в 2005 году, компании с высоким уровнем корпоративного управления в Корее торгуются с премией в 160% по сравнению с фирмами с низким уровнем управления.
Более ранний опрос представителей российских компаний (2001 год) показал, что разница в стоимости компаний с худшим и лучшим корпоративным управлением составляла 700 раз. Конечно, исследование было проведено на начальном этапе развития рынка капитала в России и в отношении небольшой выборки (21 компания), однако подобная разница хорошо демонстрирует потенциал роста стоимости компании с высоким уровнем корпоративного управления.
Повышение прозрачности компании: направления и стоимость работ
Источник: gaap.ru
Ebitda что это в акциях

EBITDA (от англ. Earnings before interest, taxes, depreciation and amortization) — это прибыль компании до выплаты процентов по кредитам, налогов, учёта износа оборудования и амортизации. С помощью этого показателя можно определить, насколько прибылен бизнес, без учёта налоговых ставок и стоимости кредитов в стране.
В некоторых отраслях, где компании несут высокие капитальные расходы, к примеру, как в нефтегазовой отрасли или металлургии на строительство трубопроводов и заводов, обычно используют EBITDA, а не показатель чистой прибыли, чтобы оценить реальную доходность бизнеса.
Кроме того, EBITDA показывает прибыль компании, если бы она не зависела от налоговой нагрузки. То есть можно сравнивать похожие компании, допустим, из одной отрасли, соизмеримого масштаба, но из разных стран.
Некоторые российские компании привязывают размер дивидендов к EBITDA. Так, в дивидендной политике «Полюса» записано, что размер годовых дивидендов по акциям компании должен составлять не менее 30% от EBITDA (при определённой политикой долговой нагрузке).
А «Газпром», например, нацелен на выплату дивидендов размером не менее 50% скорректированной чистой прибыли, если отношение чистого долга к EBITDA < 2,5.
В некоторых отраслях используют модификации EBITDA: основным финансовым показателем для телеком-компаний считается OIBDA (Operating income before depreciation and amortization — операционная прибыль до вычета амортизации и нематериальных активов). Этот показатель лучше, чем EBITDA, оценивает регулярные операционные доходы.
Где искать EBITDA
Компании, акции которых торгуются на бирже, публикуют показатель EBITDA в своих отчётах (в России — в отчётах по Международным стандартам финансовой отчётности, МСФО) или на сайтах.
Но надо учитывать, что компании могут считать EBITDA по разным методикам и включать разные статьи. К примеру, вот какие статьи в расчёты EBITDA включает «Лукойл» — как со знаком плюс, так и со знаком минус:
- расход по налогу на прибыль;
- финансовые доходы;
- финансовые расходы;
- прибыль по курсовым разницам;
- доля в прибыли ассоциированных организаций и совместных предприятий;
- прочие расходы;
- износ и амортизация;
- чистая прибыль, относящаяся к неконтролирующим долям.
Также компании могут публиковать показатель скорректированной EBITDA, учитывающий другие «бумажные» и разовые показатели, например изменение валютных курсов. Прибыль или убыток по подобным статьям отчёта не показывает, насколько эффективно работает компания, поэтому аналитики зачастую исключают их для сравнения отчётностей за разные годы.
К примеру, «Полюс» при расчёте скорректированной EBITDA в отчёте за 2021 год не учитывает расходов, связанных с пандемией коронавируса, убытка от передачи ВЛ «Омчак», внеплановых отчислений на благотворительность и прочего таким образом, чтобы обеспечить сопоставимость расчёта со скорректированным показателем EBITDA за предыдущий период.
Оценивать привлекательность компаний только по EBITDA не стоит — нужно учитывать и другие показатели. К примеру, компания может иметь большую EBITDA, но амортизация и большие проценты на обслуживание долга могут оказывать сильное негативное влияние на операционную и чистую прибыль.
Какие показатели рассчитываются по EBITDA
- Отношение чистого долга к EBITDA — возможно, наиболее часто используемый показатель для оценки долговой нагрузки. Чистый долг — это совокупный долг компании минус денежные средства и другие активы, которые можно продать. Чем меньше значение, тем ниже долговая нагрузка — и тем лучше для инвестора. Чистый долг/EBITDA показывает количество лет, необходимых компании для погашения своих долговых обязательств за счёт EBITDA.
- Также для оценки долговой нагрузки можно использовать показатель EV/EBITDA. EV (Enterprise value) — это справедливая стоимость компании: то, за сколько её теоретически можно купить. Она определяется, если к рыночной капитализации прибавить все долги и вычесть все деньги на счетах компании. По сути, показатель EV/EBITDА демонстрирует, сколько стоит компания с учётом долга.
EV/EBITDA показывает, за сколько времени компания окупит свою стоимость с помощью прибыли, без амортизации и других расходов. Компания с наименьшим значением в отрасли, при прочих равных, — самая привлекательная. Особенно EV/EBITDA полезен в отраслях, где амортизация составляет значительную часть капитальных затрат.
Вам понравилась статья?
Источник: sbersova.ru
EBITDA
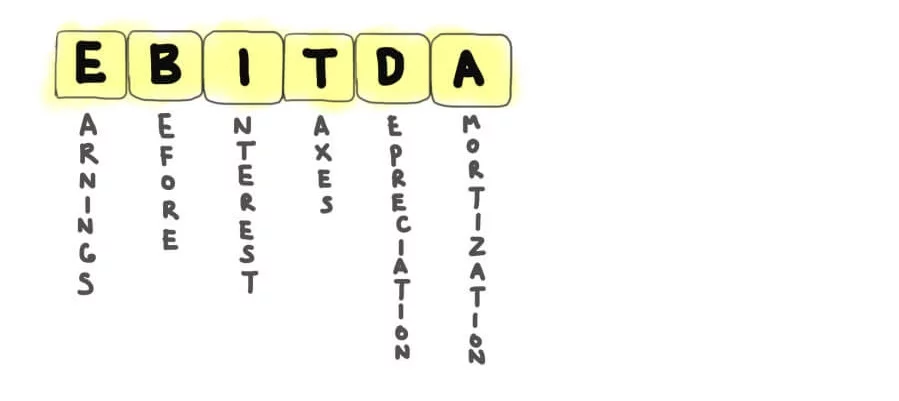
EBITDA ( Earnings before Interest, Taxes, Depreciation and Amortization) — аналитический показатель, равный объему прибыли до вычета расходов по процентам, уплаты налогов и амортизационных отчислений.
EBITDA – это финансовый термин, обозначающий доход до уплаты налога на прибыль, процентов и амортизации.
Показатель рассчитывается на основании финансовой отчетности компании и служит для оценки того, насколько прибыльна основная деятельность компании.
Показатель используется при проведении сравнения с отраслевыми аналогами, позволяет определить эффективность деятельности компании независимо от ее задолженности перед различными кредиторами и государством, а также от метода начисления амортизации.
Последние новости
14 сентября 2023, 22:00
Источник: neftegaz.ru