
Будьте внимательны! У Вас есть 10 минут на прохождение теста. Система оценивания — 5 балльная. Разбалловка теста — 3,4,5 баллов, в зависимости от сложности вопроса. Порядок заданий и вариантов ответов в тесте случайный.
С допущенными ошибками и верными ответами можно будет ознакомиться после прохождения теста. Удачи!
Система оценки: 5 балльная
Список вопросов теста
Вопрос 1
Управлять своими личными финансами совсем непросто. Чтобы делать это эффективно, нужно научиться составлять _____________ на нужный вам горизонт — на 1 год, 3 года, 5 лет, а в идеале — на всю жизнь. Ответом должны быть три слова.
Вопрос 2
Исходя из жизненного цикла человека можно выделить три основные группы личных финансовых целей.
Варианты ответов
- Осуществление текущих трат на еду, коммунальные услуги, транспорт и так далее. Тот, кто ограничивается этой группой целей, живёт лишь сегодняшним днём, не задумываясь о дне завтрашнем.
- Защита от наиболее важных рисков, которые угрожают личному финансовому благополучию. Вы стремитесь быть готовым к неожиданному падению доходов или вынужденному росту расходов. В этом могут помочь наличие денежного резерва, страховые продукты и некоторые финансовые инструменты (например, кредитная карта).
- Формирование накоплений, за счёт которых можно совершать крупные покупки (машина, квартира) или осуществлять важные расходы, растянутые во времени (на поддержку родителей, образование детей, собственную пенсию). Для этого нужно делать сбережения и инвестировать их в разные инструменты: недвижимость, собственный бизнес, ценные бумаги и так далее.
Вопрос 3
Написание личного финансового плана включает три этапа:
Как не работать и богатеть? 5 схем пассивного заработка (с вложениями и без)
Варианты ответов
- Определение личных финансовых целей: например, купить через год горный велосипед стоимостью не более 15 000 рублей.
- Подбор альтернативных способов достижения целей: например, сэкономить на газированных напитках, отказаться от покупки нового телефона, найти подработку летом, использовать денежный подарок на день рождения, договориться с родителями о награде за хорошую учёбу и так далее.
- Выбор стратегии достижения целей: например, ежемесячно сберегать 500 рублей, заработать 6000 рублей, а недостающую сумму попросить у родителей.
- Определение структуры личного финансового плана.
- Ежeмecячный мoнитopинг дoхoдoв и pacхoдoв.
Вопрос 4
Любой план лишь показывает главное направление, в котором нужно продвигаться к выполнению своих целей. Как сказал однажды этот президент США, выигравший немало сражений во Второй мировой войне, «план — ничто, планирование — всё». Ответом должно быть одно слово.
Вопрос 5
Верны ли следующие утверждения?
Варианты ответов
- Каким бы детальным ни был бюджет, вы всё равно не сможете предусмотреть все возможные траты.
- Личный финансовый лан описывает финансовые цели, которые вы хотите достичь за данный срок, и конкретные шаги, которые помогут вам в этом.
- Самое сложное в составлении личного финансового плана — не просто обдумать пути достижения какой-то конкретной цели, а согласовать разные цели между собой и продумать, как вы распорядитесь своими доходами.
- Если целей много, то планировать становится легче.
- Личный финансовый план похож на дорожную карту, на которой вы фиксируете текущее местоположение, выбираете пункт назначения, анализируете разные пути к нему и выбираете наилучший путь с учётом всех факторов.
Вопрос 6
Его грамотное ведение даёт правдивое представление о текущем положении собственных финансов.
Варианты ответов
- семейный бюджет
- личный дневник
- банковский счёт
- кредитный договор
- депозитный договор
Вопрос 7
Для его достижения в личных финансах недостаточно сводить воедино расходы и доходы в течение месяца и знать размер своего капитала. Нужно ещё подумать о защите от рисков, которые угрожают вашим финансам.
Вопрос 8
Верны ли следующие утверждения?
Варианты ответов
- Большинство людей имеют лишь один источник дохода. У кого-то это зарплата, а у кого-то прибыль от своего бизнеса.
- Регулярно инвестируя часть своего дохода в прибыльные инструменты, можно накопить существенный капитал.
- Отправной точкой для составления личного финансового плана является анализ своей текущей финансовой ситуации.
- Проверять выполнение личного финансового плана нужно не реже, чем один раз в месяц, вместе с анализом бюджета за прошлый месяц.
- Дополнительный доход могут дать ваши собственные деньги, если заставить их работать на вас.
Вопрос 9
Единственный надёжный способ поддерживать достойный уровень жизни в старости — это использовать собственные ___________, сделанные в период зрелости.
Вопрос 10
Верны ли следующие утверждения?
Варианты ответов
- Чтобы снизить зависимость от основного заработка, имеет смысл задуматься о дополнительных источниках дохода.
- Жизнь человека можно условно разделить на четыре периода в зависимости от того, как соотносятся уровни его доходов и потребления, то есть расходов.
- В личных финансах: план рассчитан на то, чтобы оставаться не именным всё время.
- Сравнив фактический бюджет с запланированным, вы сможете понять, по каким статьям потратили сверх плана, а на чём удалось сэкономить.
- Личный финансовый план нужно постоянно анализировать, проверять и совершенстWowать, чтобы он оставался актуальным.
Источник: videouroki.net
Дополнительные источники дохода позволяют снизить зависимость от основного заработка тест
Главная » Статьи » Для себя и семьи » Личные финансы: основы финансовой грамотности, с чего начать и как научиться с нуля
«Нажить много денег — храбрость; сохранить их — мудрость, а умело расходовать — искусство»
Луций Анней Сенека
За 15 лет сущестWowания Центра финансовой культуры и работы с людьми разных профессий я заметила, что высокий заработок еще не гарантирует богатой жизни. Чаще наоборот — получая приличный доход, человек старается ни в чем себе не отказывать, тратит все до последней копейки, живет от зарплаты до зарплаты, а то и в долги умудряется залезть.
В итоге, каким бы специалистом он ни был — личные финансы у него всегда будут в дефиците. По данным Сбербанка, 43% россиян живут по такому сценарию. Причина — финансовая безграмотность населения. Несмотря на то, что все мы понимаем, насколько велика роль денег в нашей жизни, управлять ими совершенно не умеем.
Но восполнить недостаток знаний можно всегда. Например, с помощью этой статьи, где я расскажу, что такое финансовая грамотность, откуда она взялась и зачем нужна, а также поделюсь 10 работающими советами о том, как развить финансовую грамотность и правильно распоряжаться капиталом.
В качестве бонуса в конце статьи предлагаю вдохновиться результатами учеников Центра финансовой культуры, которые доказывают, что возраст, сфера деятельности и размер заработка — не преграда для повышения финансовой грамотности. Важно только желание.
История финансовой грамотности
Финансовая культура появилась задолго до нас. За всю историю сущестWowания люди расплачивались друг с другом совершенно разными способами: скотом, мехами, драгоценными металлами, какао-бобами, ракушками и многим другим. Уже тогда начала формироваться простейшая азбука финансовой грамотности — человек учился взаимовыгодному обмену, экономии и накоплениям.
Экономическая культура и финансовая грамотность развивались вместе с историей. Из-за научно-технического прогресса у человечества появилось больше потребностей: на рынок выходили новые товары, постепенно ставшие необходимыми. Однако экономика не всегда успевала перестроиться Wowремя, и сразу за прогрессом мог прийти экономический кризис, влияющий на жизни тысяч людей.
Один из самых ярких примеров такого кризиса — события 90-х годов в СССР. Переход от централизованной экономики к рыночной был болезненным: смена режима произошла внезапно, а как в нем взаимодейстWowать никто не знал. В итоге произошел резкий спад экономики. Гиперинфляция, рост безработицы, обесценивание валюты, финансовые пирамиды и неумение народа распоряжаться деньгами стали катастрофой для страны. Этот период наглядно доказал всем, что финансовая грамотность населения — это важно.
Сегодня же, в связи с мировыми событиями прошедших двух лет, все больше людей задумывается о разумном распоряжении своими деньгами. В 2020 году Центральный Банк России опубликовал результаты замера уровня финансовой грамотности населения, так называемый — индекс финансовой грамотности. Этот индекс рассчитывается по международной методике Организации экономического сотрудничества и развития и может принимать значения от 1 до 21 балла. Он показывает способность народа грамотно управлять личными финансами. Согласно исследованиям, в 2020 году индекс финансовой грамотности россиян составляет 12,4 балла, что на 0,6 балла выше, чем в 2017 году, когда были проведены первые вычисления.
Лично меня радуют такие результаты. Ведь рост уровня финансовой грамотности населения, пусть даже незначительный, говорит о том, что работа сотрудников Центра финансовой культуры приносит свои плоды. Кстати, читая эту статью, вы также становитесь частью этой статистики, и уже сейчас на шаг ближе к личной финансовой стабильности.
Что такое финансовая грамотность
Не будем вдаваться в экономические термины, усложняющие суть финансовой грамотности, лучше рассмотрим пример:
Есть 2 человека — Андрей и Сергей. Оба работают программистами в фирме и имеют примерно одинаковую зарплату. Получив деньги, Андрей распределяет их по потребностям: часть на сбережения, часть на коммуналку и повседневные траты, часть на долгосрочные инвестиции. У Андрея нет кредитов и долгов, кроме ипотеки, которую он планирует закрыть досрочно.
В сложных жизненных ситуациях Андрей может обратиться к финансовой подушке, которую сформировал заранее. А при болезни возмещает затраты на врачей и медикаменты через полис накопительного страхования жизни.
Сергей же считает, что«живем лишь раз», поэтому контроль финансов — не для него. Едва получив зарплату — он решает купить ноутбук последней модели, который рекламируют блогеры. Но в кредит, так как стоимость ноутбука сильно превышает доходы Сергея.
Часть зарплаты уходит на погашение кредитов за телевизор и телефон, а другая — на оплату съемной квартиры, коммуналки и продуктов питания. А тот небольшой остаток свободных денег Сергей решает потратить на развлечения, чтобы вознаградить себя за хорошую работу. В результате, через пару недель ему приходится занимать деньги у коллег и друзей, чтобы протянуть до аванса.
Как мы видим, Андрей умеет распоряжаться финансами так, чтобы жить комфортно и сейчас, и в старости. Он ставит перед собой финансовые цели и быстро их добивается. Другими словами, Андрей показывает финансово грамотное поведение.
Финансовая грамотность—этоспособность планировать бюджет, контролировать доходы и расходы, создавать и приумножать накопления, а также правильно выбирать кредитные и страховые продукты.
Сергей же представляет собой собирательный образ среднестатистического человека, не знающего основные принципы финансовой грамотности. Он живет одним днем, совершает импульсивные покупки, влезает в долги и не ищет способы увеличения дохода. Такой образ жизни может привести к полному краху еще в молодости. И только разумное управление личными финансами способно исправить даже самое тяжелое материальное положение.
Зачем нужна финансовая грамотность
Актуальность финансовой грамотности сложно переоценить, особенно в наше неспокойное время. Пандемия ощутимо повлияла на все сферы жизни. Только по данным Росстата 680 тысяч россиян остались без работы из-за коронавируса. Миллионы людей потеряли значительную часть доходов и были к этому не готовы. Обеспечивать привычный уровень жизни стало экономически трудно, кто-то даже успел влезть в кредиты.
Базовая финансовая грамотность помогает нам подготовиться к сложным жизненным обстоятельствам и дает нам преимущество. Научившись управлять деньгами, мы инвестируем, увеличиваем доход и создаем резервы в “сытые” годы, чтобы обеспечить личную безопасность в случае форс-мажоров. Поэтому финансовая культура и финансовая грамотность так необходимы для современного человека.
Как оценить свою финансовую грамотность
Правильная оценка своих знаний — частая проблема финансовой грамотности. Нам кажется, что мы знаем все, и даже немножко больше. А на деле — едва сводим концы с концами и вкладываемся в сомнительные организации.
Конечно, сложно быть объективным в самооценивании: мы можем просто не замечать ошибок, которые совершаем. Поэтому за подробным анализом личной финансовой грамотности, а также за знанием того, как правильно научиться управлять своими деньгами, я рекомендую обращаться к опытным финансовым консультантам. Например, к кураторам Центра финансовой культуры, которые помогут понять, на каком уровне находятся наши отношения с деньгами и как их можно улучшить.
Типичные финансовые ошибки
Даже выучив все законы финансовой грамотности, мы можем совершать ошибки из-за легкомысленного отношения к деньгам. За 15 лет работы с учениками Центра финансовой культуры мы проработали десятки финансовых привычек, “поедающих” семейный бюджет. Но особое внимание в этой статье мы уделим лишь 4 типичным и самым популярным финансовым ловушкам:

- Доходы = расходы. Расточительное распоряжение личными финансами приводит к серьезной зависимости уровня жизни от размера доходов. А если завтра нагрянет сокращение и мы останемся без зарплаты? Или клиенты перестанут нуждаться в наших услугах? Стать спасательным кругом в таких ситуациях может заранее сформированная финансовая подушка. А создать её можно только на свободные деньги, которые появятся в результате контроля наших трат и формула примет вид “доходы > расходы”.
- Отсутствие финансовых целей. Как и в любом деле — правильно поставленная цель будет постоянно побуждать к действиям. Личная финансовая грамотность — это не только доходы и расходы, но и планирование будущего. Понимание того, зачем мы создаем сбережения или инвестируем — хороший стимул к формированию правильных финансовых привычек уже сегодня.
- Жизнь на заемные деньги. Реклама в СМИ активно рекомендует оформить как можно больше кредитных карт. Ведь это удобно — покупай сейчас, а плати потом, да еще и без процентов. Но только первые 60-100 дней. Выглядит многообещающе, но это точно такой же кредит и его надо будет возвращать. А частые покупки взаймы быстро сведут в долговую яму, из которой сложно выбраться.
- Импульсивные покупки.Правила финансовой грамотности учат сокращать любые необоснованные расходы. К ним относятся и покупки на эмоциях, съедающие огромный кусок бюджета. Шоколадка за хорошую работу, ежедневная чашечка кофе у офиса, очередная новая рубашка — точечные траты, которые в результате выльются в кругленькую сумму.
Основы финансовой грамотности для начинающих
Освоить азы финансовой грамотности не составит труда даже тем, кто последний раз видел учебник по экономике только в школе или вообще не видел. Достаточно овладеть 5 основными частями, из которых состоит азбука финансов: правильное отношение к деньгам, планирование и учет бюджета, финансовая безопасность, правильное взаимодействие с финансовыми организациямии грамотное инвестирование.
Правильное отношение к финансам
У большинства людей финансовая неграмотность проявляется в потребительском отношениик жизни. Маркетологи знают об этом и делают все возможное для того, чтобы мы покупали как можно больше вещей: для престижа, для настроения, из-за навязанной необходимости или популярности. Однако принцип «сколько заработал — столько потратил» скорее похож на зависимость от денегг, когда они управляют нами, а не мы ими.
«Деньги – хороший слуга, но плохой хозяин»
Фрэнсис Бэкон
Личная финансовая грамотность начинается со смены отношения к деньгам с потребительского на управленческое. Разумное распоряжение финансами приведет к улучшению материального состояния и обеспечит уверенность в своем будущем.
Планирование и учет финансовых потоков
Для повышения финансовой грамотности необходимо заранее планировать бюджет и ежедневно вести его учет. Хоть это и звучит довольно сложно и скучно, справиться с этим может каждый:

- В течение одного месяца записываем движения личных финансов: зарплату, доходы от продаж, подаренные деньги, расходы по счетам и кредитам, покупки, кофе у офиса, общественный транспорт. Учитываем все.
- В конце месяца анализируем, что у нас получилось. Подсчитываем сколько уходит на обязательные траты, а сколько на второстепенные мелочи.
- Оптимизируем расходы так, чтобы нам хватало на комфортную жизнь: учитываем затраты на оплату счетов, покупку продуктов питания, транспорт и не забываем про развлечения. Жесткая экономия на отдыхе не сделает нас богаче — только несчастнее.
- Думаем о своем будущем и форс-мажорах: откладываем определенный процент от доходов на финансовую подушку и инвестиции.
- Формируем финансовый план с учетом своих возможностей и потребностей. А если возникают какие-либо сложности, то приходим в Центр финансовой культуры, где кураторы помогут составить план с нуля.
Осталось выработать привычку вносить все траты и поступления своевременно. А благодаря мобильным приложениям для учета финансов вести бюджет семьи стало очень просто.
Финансовая безопасность
Еще одна важная часть, из которой состоит финансовая грамотность — подготовка к форс-мажорам. Финансовая безопасность помогает нам чувстWowать себя защищено в сложных жизненных обстоятельствах и не влезать в долги.
Во-первых, создаём финансовую подушку— так называемый денежный резерв равный сумме, которой хватит на 6 месяцев. Почему столько? Это тот срок, за который мы сможем восстановить свое финансовое положение, не потеряв в качестве жизни. Обращаемся к этим деньгам только при потере работы или во время острой нехватки финансов.
Во-вторых, оформляем накопительное страхование жизнина случай болезни. Заключив договор со страховой компанией мы либо сразу, либо частями вносим деньги, которые откладываются на счёт. Если наступает страховой случай, нам выплачивается сумма, указанная в договоре. Иначе — в конце срока страхования мы получаем весь взнос обратно. Иногда даже с процентами.
Грамотное взаимодействие с финансовыми организациями
Говоря про инструменты финансовой грамотности, не стоит забывать о финансовых организациях. Невозможно увеличить капитал без взаимодействия с банками, страховыми компаниями и брокерами.
Многие ошибочно считают, что для вложений и инвестиций нужно иметь много денег. Сегодня между финансовыми организациями существует огромная конкуренция на рынке. Поэтому для клиентов разного материального уровня разрабатываются разные программы: открыть вклад можно даже с незначительной суммы, а начать инвестировать можно уже с 1000 рублей.
Другой важный элемент финансовой грамотности — кредиты, точнее, их отсутствие. Необходимость в займах возникает крайне редко, чаще это прихоть и погоня за модой. Кроме того, покупки взаймы быстро становятся привычкой — мы ощущаем меньше ответственности за деньги, которые заработали не сами и легко расстаемся с ними. Поэтому будьте осторожны с кредитами — это быстрый способ скатиться в долговую яму.
Грамотное инвестирование капитала
Итак, мы составили финансовый план, контролируем расходы и создали денежный резерв. Теперь можно подумать о том, как приумножить капитал с помощью инвестиций.
«Путь к огромному богатству лежит только через пассивный доход! Доход, который приходит к тебе независимо от твоих усилий»
Джон Дэвисон Рокфеллер
Инвестиционная грамотность — это умение вложить капитал так, чтобы впоследствии он приносил пассивный доход. Инвестируя, мы обеспечиваем себе не только безбедную старость, но и страхуемся на случай потери работы или болезни. Кроме того, долгосрочные инвестиции помогают достигать финансовых целей.
Освоить основы инвестирования для начинающих можно по-разному: кто-то штудирует книги, заучивая теорию наизусть; кто-то проходит курсы для начинающих инвесторов у профессионалов; а кто-то предпочитает учиться на практике методом проб и ошибок. Последний способ скорее напоминает импульсивные траты, так как мы не планируем свои траты, а просто надеемся на удачу. Это слишком рискованно и в 99% случаев приведёт к потере вложений. А так как цель финансовой грамотности — разумное распоряжение деньгами, то лучше совместить обучение по книгам и курсы. Грамотный инвестор всегда ищет руководство к действию в разных источниках.
Обучение финансовой грамотности: с чего начать новичку
Финансовая грамотность стала доступнее для начинающих. Нам не обязательно поступать в университет на экономическую специальность, чтобы уметь распоряжаться своим капиталом. Сегодня практически все инструменты повышения финансовой грамотности есть в свободном доступе. Обучаться можно на компьютере во время рабочего перерыва или через телефон, по дороге домой.
Книги, курсы и вебинары помогут научиться финансовой грамотности с нуля. Остается только выбрать наиболее комфортный для нас способ обучения.
Способ 1. Курсы финансовой грамотности
Курсы и обучающие программы позволяют быстро изучить основные принципы финансовой грамотности. Обычно прохождение курса подразумевает прямое общение с коучем, в ходе которого мы получаем структурированную информацию и подробный разбор сложных моментов. Подойдет тем, кто с трудом усваивает новый материал или не хочет тратить время на его поиски.
Если самообучение дается тяжело и нужно наставничество — приходите в Центр финансовой культуры. Наши кураторы с экономическим образованием и многолетним стажем работы с финансами расскажут, что такое финансовая грамотность от а до я, ответят на любые вопросы, помогут составить финансовый план и собрать личный инвестиционный портфель.
Способ 2. Чтение книг
Книги содержат в себе все, что нужно знать, чтобы грамотно управлять своими финансами. Это самый простой и доступный способ получить новые знания. Я рекомендую выбирать только проверенных авторов, чьи биографии мы можем найти в свободном доступе. Прислушивайтесь к рекомендациям людей, которые уже добились успеха: миллионеров, опытных инвесторов, финансовых консультантов. Ниже представлена подборка литературы, которую я рекомендую читать всем новичкам, так как уверена, что эти книги помогут развить финансово грамотное мышление:

- Роберт Кийосаки «Богатый папа, бедный папа: Чему учат детей богатые родители — и не учат бедные»
- Наполеон Хилл «Думай и богатей»
- Бенджамин Грэм «Разумный инвестор»
- Роман Аргашоков «Деньги есть всегда»
- Елена Феоктистова «Инвестиции без риска»
Способ 3. Бесплатные вебинары и материалы по финансовой грамотности
Если хочется узнать все о финансовой грамотности, а времени на чтение книг нет, то помогут бесплатные вебинары и материалы по финансовой грамотности.
Чаще всего вебинары проводят финансовые консультанты или опытные инвесторы для того, чтобы презентовать себя клиентам, а для клиентов — это отличная возможность изучить базовые элементы финансовой грамотности, познакомиться с коучем и решить, подходит ли нам его методы обучения.
Как повысить финансовую грамотность и стать финансово грамотным человеком — советы от Елены Феоктистовой
Вот мы и добрались до самой приятной части этой статьи — советы по повышению финансовой грамотности от Елены Феоктистовой, финансового консультанта и опытного инвестора. Начните применять их на практике, и уже через пару месяцев вы заметите приятные изменения в своем кошельке.
Совет 1. Отслеживайте свои траты и планируйте бюджет
Первое, с чего нужно начать решать финансовые проблемы — контроль расходов и доходов.Вы удивитесь, сколько денег ежемесячно уходит впустую. Измените отношение к покупкам — в первую очередь оплатите базовые потребности: счета за квартиру, кредиты, основные продукты питания, транспорт и сбережения. И только потом — “хотелки” и второстепенные товары, вроде новой одежды, похода в ресторан или кино.
Базовая финансовая грамотность также подразумевает ведение личного бюджета. Регулярный учет финансов формирует привычку планировать свои траты заранее, а значит — управлять деньгами.
Инструменты для контроля расходов и ведения бюджета
Контролировать расходы и доходы можно по-разному: записывать в блокнот и считать самому, ежедневно подбивать данные в Excel или использовать специальные программы для компьютеров и телефонов. Последние — наиболее удобны для современного человека. Кроме того, мобильные приложения некоторых банков способны самостоятельно анализировать траты по карте и формировать отчет за месяц. Это удобно, если для вас пока в новинку финансовая грамотность: банковские карты, которыми вы чаще всего пользуетесь, станут хорошими помощниками в планировании личного бюджета.
Совет 2. Составляйте бюджет на каждый месяц и точно следуйте ему
Планирование бюджета существенно упрощает жизнь. Зная заранее сколько вы должны потратить в этом месяце — соблазн купить что-то “просто так” будет ниже. Не для того вы столько изучали принципы финансовой грамотности с нуля, чтобы потерять все в один миг.
Более того, строгое следование бюджету экономит деньги, которые пойдут либо на сбережения, либо на закрытие долгов, либо на инвестиции. И простой контроль расходов поможет достичь более важные финансовые цели как можно быстрее.
Как обсуждать вопросы денег и бюджета в семье
Финансовая грамотность в семье очень важна. Обычно ведением бюджета занимается один человек, но нести ответственность и знать, как происходит планирование должен каждый член семьи.
Конечно, муж и жена не обязаны отчитываться друг перед другом за каждую копейку — достаточно совместно обсуждать крупные покупки и решать, стоит ли брать кредиты. Заранее обговорите, какой способ ведения бюджета будет удобнее. Возможно, вы захотите иметь раздельные счета, но вместе оплачивать коммунальные платежи и основные продукты питания. Или бóльшая ответственность по оплате счетов ляжет на того, кто больше зарабатывает, а мелкие траты будут отведены на другого супруга.
Универсального способа ведения семейного бюджета просто не существует. Учитесь искать компромиссы и договариваться друг с другом.
Совет 3. Учитесь разумно экономить
Нет, я не призываю вас переходить на хлеб и воду. В понятие финансовой грамотности входит не только постоянный контроль финансов. Разумная экономия — это, в первую очередь, комфортный уровень жизни, когда нам всего хватает, и еще немного остается. Например, можно легко отказаться от завтрака в Макдональдсе и положить эти деньги на вклад под проценты. Накопить приличную сумму вполне реально за несколько месяцев, просто откладывая хотя бы 100 рублей в день.
«Бережливость — важный источник благосостояния»
Марк Туллий Цицерон
Не делайте спонтанных покупокв магазине. Помните, маркетологи — хорошие психологи и они знают, как заставить вас захотеть тот или иной товар. Если противостоять своим желаниям сложно, то рекомендую такую практику:
Например, вы работаете 5 дней в неделю по 8 часов и получаете при этом 40.000 рублей. В месяце 4 недели и за час работы, соответственно, Вам платят 40.000 / (8 * 5 * 4 ) = 250 рублей.
Для того, чтобы купить очередную сумку за 4500 рублей Вам нужно работать 18 часов. Капучино в соседнем кафе за 250 р. обойдется в 1 час работы. А на новый флагманский телефон стоимостью 99.000 рублей надо работать уже 16,5 дней.
Этот способ позволяет почувстWowать истинную ценность товара. Готовы ли вы отдать 16,5 дней жизни за смартфон, который уже через год будет неактуальным?
Совет 4. Обеспечьте финансовую безопасность
Важность финансовой грамотности больше всего заметна в кризис, когда люди судорожно начинают искать источники денег, чтобы сохранить привычный уклад жизни. Однако для того, чтобы подготовиться к этому заранее, в “сытые” годы знающие люди начинают откладывать часть доходов в резерв и не используют его вплоть до острой необходимости. Например, при потере работы или во время серьезной болезни. Хотя для второго случая лучше оформить полис накопительного страхования жизни. Мы уже говорили о нем выше, так что я добавлю лишь, что, как правило, страховые выплаты по полису существенно превышают сумму взноса.
Поэтому для того, чтобы не бояться непредвиденных обстоятельств — создавайте финансовые резервы. Накопительное страхование жизни и запас денежных средств не дадут влезть в долги в самые трудные моменты жизни.
Совет 5. Сформируйте финансовые цели и личный финансовый план
Психологически человек устроен так, что дисциплину соблюдать легче, если ставить перед собой конкретные задачи. Поэтому какими бы мотивированными вы ни были — распоряжаться финансами без цели будет трудно. Это может быть всё, что угодно: новый телефон, квартира, путешествие, резерв на обучение детям или пенсию.
Составьте финансовый план: установите сроки и работайте над его исполнением. Тогда результаты принесут вам в два раза больше удовольствия. Выбирайте то, что вдохновляет на развитие и обучение, потому что понятные финансы начинаются с ясных целей.
Совет 6. Изучите ошибки управления финансами и исключите их
В одном из пунктов выше мы поговорили про самые популярные финансовые ошибки новичков. Вернитесь, перечитайте еще раз и пообещайте себе избавиться от них навсегда. Ведите учет расходов и доходов, инвестируйте, откладывайте, ставьте цели. Если что-то идет не так — перечитайте любимую книгу по финансам или эту статью. Все ошибаются, особенно в денежном вопросе.
Ведь для того и нужна финансовая грамотность, чтобы знать с чего начать работу над своими ошибками и сделать её максимально эффективно.
Совет 7. Общайтесь с единомышленниками
Ваше окружение влияет на вас. Даже понимая всю актуальность изучения финансовой грамотности, будет сложно следовать ее правилам, не имея единомышленников рядом. Возможность поделиться успехом — дополнительный стимул для развития. Ищите поддержку извне: общайтесь на форумах и в соцсетях, расскажите друзьям и коллегам о грамотном распоряжении финансами и предложите учиться вместе с вами.
В Центре финансовой культуры существует клуб «Деньги есть всегда», где собираются люди, интересующиеся финансами и способами управлениями ими. Планирование бюджета, достижение финансовых целей, грамотные инвестиции и пассивный доход — небольшая часть того, что обсуждают участники клуба совместно с кураторами. Здесь в дружеской обстановке вы сможете получить ответ на любой вопрос, поделиться результатами и просто пообщаться в дружеской обстановке с единомышленниками. Присоединяйтесь!
Совет 8. Создавайте источники пассивного дохода
Основы инвестирования и финансовой грамотности говорят нам о необходимости пассивного дохода. Создать такой доход можно только за счёт долгосрочного вложения капитала.
Поставьте цель, которую хотите достичь с помощью инвестиций — грамотный инвестор собирает разные портфели для разных целей. От этого зависит на какой срок, сколько денег и в какие инструменты нужно вложиться, чтобы добиться правильного результата. Потому что любое инвестирование капитала должно иметь цель, иначе никакая финансовая грамотность не поможет достичь богатства.
Совет 9. Используйте дополнительные источники дохода
Финансовая грамотность учит искать дополнительные источники дохода повсюду — например, можно частично вернуть государственные налоги. Если вы оплатили лечение или обучение, купили квартиру или пополнили индивидуальный инвестиционный счет, то вы имеете право на налоговый вычет.
Получить налоговые вычеты можно только с официального заработка, с которого вы платите подоходный налог. Для возврата денежных средств нужно Wowремя предоставить в налоговую инспекцию декларацию и документы, подтверждающие право на вычет. Если все будет сделано правильно, то через 3-4 месяца на счет поступит часть уплаченных налогов.
Совет 10. Закрывайте долги и кредиты
Заранее подумайте о том, как избавиться от долгов и кредитов. Законными способами, конечно же: оптимизируйте личный бюджет, сократите расходы и поищите способ увеличения доходов. Никогда не берите новый заем для того, чтобы погасить старый. Иначе вы ещё сильнее увязнете в кредитной кабале, из которой сложно выбраться.
Если же вы решили досрочно погасить кредит — узнайте в банке, как это правильно сделать. Часто бывает так, что человек внёс всю сумму на счет и решил, что долг погашен. Однако программа могла неправильно списать средства. В результате — досрочное погашение не произошло, а клиент, будучи уверенным в закрытии кредита, перестает вносить деньги на счет и оказывается должен банку.
Вдохновляйтесь: успешный опыт людей
Ничто не вдохновляет на свершения так, как успехи других людей. Поэтому если вы сомневаетесь в том, насколько велико значение финансовой грамотности для современного человека, взгляните на результаты выпускников Центра финансовой культуры. Всего за несколько месяцев обучения с кураторами наши ученики расплачиваются по кредитам в 2 раза быстрее, находят способы дополнительного заработка, закрывают крупные финансовые цели, формируют накопления и создают личный инвестиционный портфель. Если получилось у них — получится и у вас!
«Елена, спасибо! Ваша работа полезна, никто не учит людей обращаться с деньгами […] Я закончила 3 ступень, ни разу не пожалела, спокойно смотрю в будущее»
Марина Дружаева

«Если позволите, я открою свою “тайну”, лично я закрыла все свои кредиты даже просто на ваших бесплатных вебинарах».
Выпускница курса «Инвестиции. Деньги есть всегда»

«Прошёл обучение в тренинге «Деньги есть всегда 7.0. Ступень II. Личный финансовый план (и семейный бюджет)» […] Теперь я точно знаю, когда приобрету ещё одну квартиру, отправлюсь в путешествие, начну второй бизнес, и при этом без ущерба нынешней жизни»
Ибетуллов Станислав

Повысить личную финансовую грамотность можно в любой момент. Возраст, регион, размер зарплаты или профессия — все это неважно, если вы решили изменить свою жизнь. А найти помощь и поддержку в этом непростом деле можно в Центре финансовой культуры.
Как видите, полностью освоенная финансовая азбука может существенно изменить ваше материальное положение. Напомню основные правила грамотного распоряжения деньгами:
- Ведите учет расходов и доходов
- Составьте финансовый план и финансовые цели
- Сформируйте финансовый резерв
- Планируйте бюджет заранее
- Избегайте покупок в кредит
- Ищите источники дополнительного дохода
- Инвестируйте
Кроме того, финансовая грамотность важна как для взрослых, так и для детей. Играйте с детьми в финансовые игры, читайте им книги про деньги. И показывайте своим примером, как разумное ведение бюджета влияет на качество вашей жизни здесь и сейчас — это послужит залогом достойного качества жизни для них.
Ваша финансовая свобода — в ваших руках!
Хотите научиться управлять своими финансами, повысить доход и начать инвестировать? Подпишитесь на рассылку! Обещаем: будут только полезные письма, нечасто и всегда с юмором!⤵️
09.2021
Главная » Статьи » Для себя и семьи » Личные финансы: основы финансовой грамотности, с чего начать и как научиться с нуля
Источник: fincult.ru
Повышаем прибыль предприятия за счет оптимизации затрат
Прибыль — положительный финансовый результат деятельности компании, сумма доходов от реализации продукции (оказания услуг, выполнения работ), основных средств, иного имущества и доходов от прочих операций, уменьшенная на сумму расходов.
Исходя из данного определения, можно выделить три основных способа увеличения прибыли.
1. Увеличение выручки от реализации продукции(оказания услуг, выполнения работ). Для этого необходимо:
• расширять номенклатуру и ассортимент;
• расширять рынки сбыта;
• проводить рекламные кампании, стимулирующие спрос;
• разрабатывать системы лояльности, бонусные схемы, программы скидок и т. д.
2. Увеличение прочих доходовза счет увеличения поступлений по отдельным позициям, которые входят в состав прочих расходов. Согласно ПБУ 9/99 «Доходы организации», утвержденному Приказом Минфина России от 06.05.1999 № 32н (в ред. от 27.11.2020), к прочим доходам относятся:
• поступления, связанные с предоставлением за плату во временное пользование (временное владение и пользование) актиWow организации;
• поступления, связанные с предоставлением за плату прав, возникающих из патентов на изобретения, промышленные образцы и других видов интеллектуальной собственности;
• поступления, связанные с участием в уставных капиталах других организаций (включая проценты и иные доходы по ценным бумагам);
• прибыль, полученная организацией в результате совместной деятельности (по договору простого товарищества);
• поступления от продажи основных средств и иных актиWow, отличных от денежных средств (кроме иностранной валюты), продукции, товаров;
• штрафы, пени, неустойки за нарушение условий договоров;
• активы, полученные безвозмездно, в том числе по договору дарения;
• поступления в возмещение причиненных организации убытков;
• прибыль прошлых лет, выявленная в отчетном году;
• суммы кредиторской и депонентской задолженности, по которым истек срок исковой давности;
• сумма дооценки актиWow и др.
Примеры увеличения прочих доходов:
• продажа неиспользуемых или неэффективно используемых основных средств;
• инвестирование условно свободных денежных средств для получения процентов.
3. Сокращение расходов компании.Данный способ по праву признается наиболее эффективным. Благодаря формированию программ (планов) по сокращению расходов компании достигают положительных результатов. В данном случае в первую очередь оптимизируют расходы, которые напрямую влияют на конечную себестоимость продукции (работ, услуг):
• меняют поставщиков товаров и услуг, перезаключают договоры на более выгодных условиях, приобретают более дешевое сырье;
• оптимизируют штат сотрудников, пересматривают условия оплаты труда и премирования;
• сокращают накладные расходы (переезжают в офисы, отдаленные от центра и более доступные по цене, сокращают численность непроизводственных работников, урезают бюджеты на поддержание и ремонт помещений, канцелярию, сотовую связь, Интернет и т. д.).
Во вторую очередь приступают к оптимизации прочих расходов. Примеры оптимизации прочих расходов:
- рефинансирование имеющихся кредитов (получение перерасчета за счет снижения процентной ставки);
- досудебные и судебные взыскания долгов с контрагентов и др.
ЧТО ЛЕЖИТ В ОСНОВЕ ПРОЦЕССА ОПТИМИЗАЦИИ РАСХОДОВ
В большинстве случаев компании начинают сокращать затраты только в критических ситуациях. Данный подход неправильный. Залог успешного функционирования любой компании — постоянная и непрерывная работа по оптимизации затрат.
Индивидуальный подход к оптимизации расходов
Сокращение всех или отдельных статей расходов на утвержденный усредненный процент — ошибочный подход к оптимизации затрат. Он не отражает классификацию расходов по принципу приоритетности и важности, а само сокращение происходит по формальному признаку.
Еще один пример ошибок — задержка или неуплата обязательных и запланированных платежей. С одной стороны, сохраняются денежные средства на счетах, с другой — эти расходы в любом случае рано или поздно придется осуществить. Причем в увеличенном размере из-за штрафов и пени.
Процесс оптимизации расходов трудоемкий, выделить из всего объема расходов лишние достаточно сложно. Нужно учитывать специфику деятельности: для одной компании определенные категории расходов будут лишними, другая без этих расходов не сможет функционировать.
Поэтому к вопросам оптимизации структуры затрат следует подходить не с формальной точки зрения и не по опыту передовых компаний другой сферы деятельности.
Методика снижения расходов по принципу приоритетности
Наиболее эффективной методикой снижения расходов по праву признана методика, основанная на принципе приоритетности. Она предполагает структурирование и группировку всех расходов компании по указанному принципу (рис. 1).
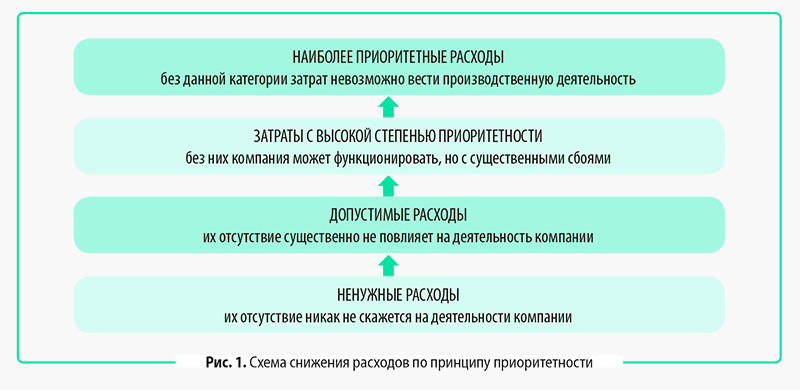
Очевидна необходимость сокращения расходов снизу вверх, то есть начиная с ненужных. На бумаге и в теории это звучит логично, а на практике возникают сложности, поскольку не всегда можно оценить, как сильно отразится на деятельности компании сокращение той или иной статьи затрат.
Поэтому рекомендуем анализировать фактор влияния конкретной статьи расходов на деятельность компании в среднесрочной и долгосрочной перспективе, составляя возможные положительные и отрицательные варианты развития, оценивая возможные риски.
Если сократить прямые материальные расходы за счет приобретения сырья более низкого качества, расходы по этой статье затрат снизятся. Однако возникает риск, что снизятся качество продукции и объемы реализации. Это повлечет снижение выручки и прибыли как основных показателей эффективной деятельности компаний.
Оптимизация расходов по принципу оправданности
Многие считают, что в оптимизации расходов нет ничего сложного. Выявляй лишние расходы и сокращай. Однако это далеко не все, на что стоит обращать внимание. Например, компания пошла по принципу сокращения наиболее весомых расходов, имеющих наибольший удельный вес в себестоимости продукции, и очень быстро получила результат — повышение прибыли, чего и хотела добиться.
Однако прошло время, и показатели стали падать, рентабельность снизилась. В чем дело? Оказывается, сэкономив на материальных расходах, компания стала закупать более дешевое сырье, что отразилось на качестве конечного продукта. Если сначала покупатель этого не понял (именно поэтому вначале показатели рентабельности выросли), то в скором времени продажи упали, снизились показатели рентабельности.
По этой причине наиболее оптимальной считается оптимизация по принципу оправданности тех или иных расходов. Прежде чем запускать мероприятия по сокращению расходов, нужно определить, насколько эффективно компания сможет работать без этих расходов.
На основании сказанного выше делаем вывод, что в основе системы оптимизации расходов лежит:
• корректное планирование, нормирование и контроль расходования денежных средств;
• группировка всех затрат компании по степени значимости (по принципу оправданности, влиянию на размер получаемой прибыли);
• план-фактный анализ с обязательным выявлением отклонений в абсолютной и относительной форме, определением причин появления факта сверхнормативных расходов, разработка мероприятий по минимизации отклонений.
Материал публикуется частично. Полностью его можно прочитать в журнале «Планово-экономический отдел» № 10, 2021.
Источник: www.profiz.ru