
Финансовые трудности приводят к росту долгов, в том числе кредитных. В определенный момент сумма долга становится настолько огромной, что выплатить его не удастся даже в течение нескольких лет. В безнадежных ситуациях, когда должник заявляет о своей неплатежеспособности, следует изучить схему, как списать долги по кредитам физическим лицам, избавляясь от неподъемных обязательств.
Содержание
Не все кредитные задолженности можно списать без последствий – например, залоговый кредит или ипотека будут погашены за счет продажи имущества должника.
Списание долга по инициативе банка – явление редкое. Банковское учреждение будет до последнего пытаться взыскать долг, передавая его коллекторам или обращаясь в суд для принудительного погашения через приставов.
И все же, списание долгов возможно для следующих финансовых продуктов:
- Потребительские кредиты.
- Кредитные карты.
- Займы.
Может ли государство помочь списать от долгов по кредитам
В ряде иностранных государств действительно существуют целевые программы, по списанию кредитных долгов физическим лицам при поддержке государства. Обычно такие программы позиционируют как «кредитную амнистию».
Банк продал долги коллекторам. Что делать? Советы юриста 2023
Суть программы по списанию задолженностей – в принятии специальных законодательных актов, регламентирующих снижение проблемных задолженностей, вследствие чего банки избавляются от проблемных долгов, а сами заемщики освобождаются от претензий.
Подобных программ в России не предусмотрено, хотя несколько раз законодатели делали попытки разработать и принять соответствующие акты. Поскольку дело дальше разработки проекта закона о кредитной амнистии не сдвинулось, помощь должникам со стороны государства не действует.
Единственная возможность для действительно безвыходных ситуаций – это признание физического лица финансово несостоятельным через процедуру банкротства. После чего у него списываются все задолженности по кредитам.
Списание долгов по кредитам физических лиц в рамках банкротства
Для российских граждан, имеющих крупные непогашенные долги, банкротство представляет собой единственный выход, когда суд снимает оставшиеся обязательства ввиду невозможности их исполнения.
Процедура признания финансовой несостоятельности состоит из нескольких этапов, и возможна только при выполнении определенных параметров.

Списание задолженностей по кредитам физических лиц при банкротстве:
- Сумма всех непогашенных обязательств физического лица превышает 500 тысяч рублей.
- Обратиться в суд в течение 30 дней после того, как стала очевидна невозможность обслуживания текущего долга.
- Списанию подлежат только те претензии, о которых стало известно суду по инициативе заемщика или кредитора. Новые долги списать не получится.
- Отсутствует доход, достаточный для расчетов с кредиторами.
Помимо полноценного банкротства через судебный процесс, существует упрощенная процедура урегулирования во внесудебном порядке.
Адвокат советует — что делать если банк подал в суд? Можно ли выиграть суд с банком или коллектором?
Критерии упрощенного банкротства во внесудебном порядке:
- сумма претензий не ниже 50 0000 рублей и не выше 500 тысяч рублей;
- исполнительное производство по принудительному взысканию было закрыто в связи с невозможностью погашения;
- отсутствует имущество для продажи в счет уплаты долга;
- нет дохода, который позволил бы урегулировать процесс погашения кредитных задолженностей.
Банкротство становится выгодным для физических лиц, когда у заемщика совсем нет средств и нет имущественных ресурсов для продажи за долги по кредиту.
Следует учитывать сопутствующие расходы, которые несет потенциальный должник в ходе прохождения судебной процедуры – судебные издержки, оплата вознаграждения назначенного финансового управляющего. Сумма может оказаться слишком большой, затрудняя процесс списания задолженности по кредитам.
Можно ли списать кредиты в специальных юридических компаниях
В объявлениях и рекламе часто встречаются предложения помочь гражданам избавиться от долгов через прохождение процедуры признания финансовой несостоятельности. Сотрудники компании обещают защитить от коллекторов и освободить от кредиторов, попросив взамен некоторое вознаграждение.
Как правило, такая помощь ограничивается представлением должника в суде и консультациями, как вести себя с коллекторами и банками.

Ни одна юридическая фирма не вправе списать задолженность по кредитам, поскольку это компетенция суда.
Услуги юристов могут оказаться полезными в ходе судебного процесса, поскольку не каждый должник способен самостоятельно подготовить иск и собрать необходимые документы. Однако ни одна солидная организация не станет обещать, что человек избавится от долгов без проблем и последствий.
Обращаясь за юридической поддержкой в такие организации, следует помнить, что расходы на юриста также увеличат общие затраты.
Как списать задолженность по кредитам или кредитным картам
Списать кредит физическому лицу можно, не доводя дело до суда и преследований со стороны судебных приставов.
Ни один кредитор, видя усилия должника выбраться из долговой кабалы, не станет обращаться в суд, если в итоге вместо возврата денег он получит аннулирование претензии из-за признания заемщика несостоятельным.
Общение с кредитным учреждением помогает урегулировать многие вопросы, в том числе через программу реструктуризации и рефинансирования кредита. Не менее популярная опция «Кредитные каникулы», предоставляющая возможность отсрочить оплаты на срок до 3-6 месяцев.
Если мирное разрешение ситуации невозможно, схема, как списать кредит,дополняется рядом неприятных мероприятий:
- Звонки, предупреждения, напоминания со стороны службы взыскания банка.
- Назойливые звонки и угрозы со стороны коллекторов, которым банк передал долг в работу, не сумев взыскать сумму задолженности самостоятельно.
- Обращение кредитора в суд с требованием взыскать долг принудительно.
- После вступления в силу решения (приказа) открывается исполнительное производство с выявлением счетов, карт, имущества, денег, с помощью которых будет выплачена задолженность.
- Если после этого осталась непогашенной часть задолженности, банк может произвести списание кредита в убыток, а пристав закрывает исполнение ввиду отсутствия источников для погашения.

Не стоит надеяться, что банк, коллектор, иное лицо на правах взыскателя забудет о наличии задолженности. Если не удастся взыскать сумму сразу, банк переуступит право требования любому третьему лицу и т.д.
Единственная возможность списать проблемный кредит – это попытаться найти устраивающую банк схему погашения, либо обратиться в суд с инициативой признания банкротства.
Спишут ли, все долги полностью включая проблемные
Некоторые заемщики надеются, что после истечения срока исковой давности банк не сможет требовать оплаты долга, и лучшим способом избавиться не преследований кредиторов станет уклонение от бесед и всяческих контактов. Такая позиция может оказаться губительной для самого заемщика, поскольку все финансовые учреждения и взыскатели отлично ориентируются в сроках и контролируют стадии, когда еще можно обращаться в суд.
3 года избегать общения и любых контактов, включая выпуск, использование, перевыпуск дебетовых карт, в современных условиях почти невыполнимо.
Решаясь на банкротство, нужно помнить, что в ходе процедуры будет распродано все имущество, за исключением незаложенного единственного жилья и личных вещей.
Ряд задолженностей снять с себя не удастся даже через банкротство – это алиментные платежи и выплаты возмещений пострадавшим на основании соответствующего судебного решения.
Пока растет кредитная нагрузка россиян, тема списания безнадежных долгов не потеряет своей актуальности. Будем надеяться, что в будущем законодатели примут во внимание рост фактической финансовой несостоятельности и закрепят право на списание кредитного долга на законодательном уровне.
Уменьшение долгов в 5 шагов. Как сократить долги? Отвечает адвокат
5 марта 2020 в 16:47

Если избавиться от долга насовсем не получается, то есть и другие способы закапывания долговой ямы.
Размер вашего долга можно
уменьшить, причем иногда — существенно. Кроме того, возможно, добиться более
комфортного графика погашения кредита и соразмерного изменения платежей, и это
точно понравится вашему кошельку.
- Для реализации всего вышеназванного
не нужно совершать нечто сверхъестественное, как не нужно быть специалистом в
какой-либо финансовой области, и уж тем более не придется обивать десятки
порогов и что-то у кого-то выпрашивать. - Итак, вот 5 способов, легальных и несложных, воспользовавшись которыми вы сможете уменьшить размер долга.
- Итак, можно:
Проиграть суд по задолженности.Изменить график и сумму платежей.Снизить процентную ставку.Рефинансировать кредит.Прибегнуть к банкротству.
Проиграть суд
- Первый способ, который вас наверняка удивит: можно проиграть суд.
- Да, вы все правильно прочли –
проиграть суд иногда бывает во благо. - После вынесения судом решения прекратиться начисление процентов, которые представляют из себя нередко чудовищные суммы.
Например, долг на кредитке – не более 40 000 руб., но если вы не закроете карту, расторгнув договор, а станете надеяться на истечение срока действия карты и автоматическое прекращение начисления процентов – совершите ошибку, потому что кредитный договор нужно обязательно расторгнуть.
Автоматически этого не произойдет никогда.
Если вы сами попросите банк о
расторжении, то вероятно, вам откажут, поскольку законодательством
предусмотрено, что расторгнуть договор вы имеете право только, погасив долг.
Кроме того, во время судебного
заседания вы можете и обязательно должны бороться за снижение процентов и
штрафов, заявлять о пропуске банком сроков исковой давности хотя бы по части
требований, а также пользоваться иными законными инструментами, которые
позволят вам защитить свои имущественные права.
Уже на этом этапе удается снизить сумму долга иногда более, чем в два раза. Но безусловно, для применения перечисленных инструментов вам потребуется помощь профессионального юриста, хотя бы консультационно.
Изменение графика и суммы ежемесячного платежа
- Можно изменить график и сумму ежемесячного платежа.
- Этот инструмент называется реструктуризация, и многим он знаком.
- Если дело до суда не дошло, и ни одна сторона не хотела бы доводить до крайности, при этом должник выполняет свои обязательства, как может, но ему трудно делать это надлежащим образом, то такой должник может попробовать подать в свой банк заявление на реструктуризацию долга.
Для реструктуризации нужны уважительные причины, и не следует рассчитывать на радикальное изменение условий кредитного договора: должны платить 40 000 тыс. в месяц 10 лет, а попросили разрешить платить по 5 000 руб. на 25 лет.
Снижение процентных ставок
Да, некоторые процентные ставки
можно просить снизить и вне суда, обратившись с соответствующим заявлением в
банк.
Речь идет, конечно, об ипотечных ставках.
Как именно? Например, посредством льгот. Если состав вашей семьи увеличился, и вы получили статус многодетных. Или – возникло основание для господдержки.
Если же никаких льгот нет –
следите за ключевой ставкой Банка России, ведь ее изменение также может служить
основанием для снижения процентных ставок.
Рефинансированиедолга
Этот пункт логично вытекает из
двух предыдущих.
Например, ключевая ставка Банка
России изменилась, и это в лучшую сторону влияет на размер ваших ежемесячных
платежей, но ваш банк и слышать не хочет об уступках. Что ж, у банка есть
конкуренты – другие банки, которые заинтересованы в большем количестве
клиентов.
То есть вы меняете невыгодного
кредитора на выгодного.
Новый кредитор досрочно гасит за вас ваш кредит, а выгоду свою при этом получит, начисляя вам проценты. В зависимости от стоимости нового кредита, это действительно бывает очень выгодно.
Банкротство гражданина
Ну и последний, радикальный способ. Это банкротство.
О банкротстве можно говорить
очень долго, поскольку у данной процедуры множество нюансов.
Вот, например, основные
особенности процедуры: банкротство физического лица так же, как и юридического,
производится исключительно через арбитражный суд, с обязательным участием
арбитражного управляющего. Это достаточно длительная и весьма дорогостоящая
(для обычных людей) процедура. После введения процедуры банкротства вам не
простят все долги, как утверждают некоторые недобросовестные рекламодатели.
С долгами возможно произведут реструктуризацию
и рефинансирование. В зависимости от условий конкретных кредитных договоров,
арбитражный управляющий будет действовать для всяческого оптимизирования ваших
долгов. Избавитесь ли вы при этом хотя бы от части долгов, требования по
которым, например, просрочены, будет известно в ходе производства процедуры.
Возможно, перечисленные способы не содержат в себе волшебного избавления от долгов, однако это законные и рабочие инструменты для налаживания вашей жизни без растущей долговой ямы.

- Юрист: Швецова Юлия Юрьевна, опыт работы — 12 лет
- Большой опыт государственной гражданской службы в суде апелляционной инстанции
- «Студия
правовых экспертиз», г. Санкт-Петербург - Экспертная
помощь в изготовлении исковых заявлений в суд общей юрисдикции - Бесплатные
консультации для физических лиц. - Помощь в улучшении жилищных условий, осуществлении сделок с недвижимостью, защите прав потребителей, прав должников и трудовых прав, помощь при расторжении брака и в вопросах наследственного права.
ТОП материалов по теме:
- Взыскание долгов через банкротство
- Списать нельзя, платить: а когда долги не спишутся при банкротстве?
- Как проходит процедура банкротства физических лиц
Как уменьшить или списать долги по кредитам
С финансовыми трудностями может столкнуться любой. Если проблемы только начались, справиться с ними легче, а если ситуация успела выйти из-под контроля, люди нередко начинают паниковать.
Задолженность по кредиту парализует, особенно если она большая. Мы в ЭОС прекрасно это понимаем и хотим помочь своим клиентам.
Уменьшить размер задолженности реально: главное — не бояться и самостоятельно делать шаги навстречу возможностям. Расскажем, что можно сделать.
В банке
Если кредит еще находится в банке, первый шаг — позвонить и узнать, каким образом можно погасить задолженность.
Обычно для кредитора выгоднее предложить заемщику новые условия, чем отказать и потерять возможность вернуть средства.
Возможно, Вы сможете погасить кредит по частям или реструктурировать — изменить так, чтобы условия стали более лояльными для заемщика. Например, уменьшить платеж за счет удлинения срока.
- Программами реструктуризации можно пользоваться, если проблемы только-только начались, и серьезной задолженности еще нет.
- В случае с задолженностями, которые длятся месяцами и годами, банк решает вопрос в индивидуальном порядке.
В ЭОС
Коллекторское агентство ЭОС таких сложностей лишено: каждому клиенту мы предлагаем составить выгодный график погашения. Даже если суммы будут маленькими, такие выплаты — уже шаг к закрытию долговых обязательств. Вы сможете сами решить, какой платеж станет для Вас посильным и удобным.
Дальше дело за малым — выплачивать его каждый месяц. А если Вы столкнетесь с финансовыми трудностями, просто дайте нам знать. Мы обязательно предложим что-нибудь, чтобы помочь, и это решение будет зависеть от ситуации. ЭОС старается придумать оптимальный способ в каждом конкретном случае.

Что такое кредитные каникулы?
Участие в акции прощения
Эта возможность зависит от кредитора. ЭОС регулярно проводит акции прощения: списывает часть задолженности своих клиентов и тем самым уменьшает общую сумму.
В зависимости от условий списать можно до 50 % задолженности — это серьезно снимает с человека нагрузку, и выплачивать ему остается куда меньше. Для тех, кто уже столкнулся с проблемами, такие акции — способ быстрее избавиться от обязательств и начать жизнь, свободную от задолженностей.
Помощь по кредитным долгам: может ли помочь юрист и как?

Наличие просрочек по кредиту не светит заемщику ничем хорошим. Банк начисляется проценты и штрафы, служба безопасности требует погашения долга, зачастую достаточно агрессивными методами. Ситуация обостряется, когда в дело вмешиваются коллекторы. Несмотря на то, что закон ограничивает их полномочия, общение с «выбивателями» долгов – не из приятных.
В этих случаях стоит обратиться к профессиональному юристу. Он может помочь разрешить ситуацию с кредитным долгом в благоприятную для заемщика сторону.
Перезаключение договора на выгодных для клиента условиях (реструктуризация).
Одна из основных задач юриста, являющегося кредитным специалистом – проведение реструктуризации кредита. Под этим термином подразумевается пересмотр текущих условий договора займа так, чтобы клиент мог исполнять свои обязательства без излишней финансовой нагрузки. Реструктуризация работает в отношении банковских займов и кредитов, взятых в микрофинансовых организациях (МФО). Основное условие – кредитор не меняется, подвергаются трансформации только условия соглашения.
Способов реструктуризации несколько:
• уменьшение процентной ставки (в отношении банковских кредитов применяется крайне редко, чаще всего удается снизить ставку по кредиту в МФО, обосновывая это тем, что заемщик оказался в тяжелом финансовом положении);
• увеличение срока выплаты кредита (в этом случае размер ежемесячного платежа пропорционально уменьшается, однако общий размер переплаты растет);
• смещение даты платежа (например, поближе к зарплате, чтобы у заемщика оставались на руках деньги);
• изменение валюты (особенно актуально в период интенсивного падения рубля).
Юрист может обосновать перед банком или МФО необходимость проведения реструктуризации, указав, что только так заемщик сможет исполнять свои обязательства. Кредитору важнее получить свои средства, пусть с задержками или в меньшем объеме, чем не получить их вообще или «выбивать» долг через суд, терпя дополнительные затраты.
К причинам, которые банк считает уважительными, обычно относят:
• потеря заемщиком работы по причине сокращения или ликвидации организации;
• понижение в должности с уменьшение зарплаты или сокращение продолжительности рабочей недели;
• хроническое заболевание или инвалидность, которые привели к снижению трудоспособности;
• смерть близкого человека или созаемщика, помогавшего погашать кредит;
• утрата дорогостоящего имущества, приносящего доход (например, пожар в сдаваемой в аренду квартире).
Как показывает практика, у профессионального юриста больше шансов убедить руководство отделения банка или МФО в предоставлении реструктуризации, чем у самого клиента. Нередко помогает и личное знакомство с кредитным специалистом, особенно, в небольших городах.
Реструктуризация выполняется двумя способами:
• составляется дополнительное соглашение к основному договору, подразумевающее изменение отдельных положений документа;
• банк выдает заемщику новый кредит на измененных условиях и тут же направляет эти средства на погашение прежней задолженности.
С практической точки зрения для заемщика нет никакой разницы, какой способ реструктуризации был выбран, однако ему важно понимать особенности процедуры, чтобы не допустить в дальнейшем ошибок с оплатой кредита и не перечислять деньги не на тот расчетный счет.
Кредитные каникулы.
Если шансов на пересмотр условий кредита нет, то можно попытаться договориться об отсрочке платежа. Конечно, банк или МФО полностью не освободят клиента от погашения долга, но можно немного облегчить кредитное бремя путем выплаты только процентов за пользование деньгами.
По сути кредитные каникулы являются разновидностью реструктуризации, их предоставление всегда сопровождается оформлением дополнительного соглашения. Юрист может добиться максимально продолжительной отсрочки.
Погашение процентов производится строго в соответствии с текущим графиком платежей. Тело кредита при этом не погашается, поэтому размер выплат «замораживается» на время кредитных каникул. Например, общий платеж составляет 10 000 рублей, из них 6000 – основной платеж, и 4000 – начисленные проценты. Если кредитные каникулы назначены на три месяца, заемщик будет всё это время платить только 4000 рублей в месяц.
Очевидно, что чем больше кредита выплачено, тем ниже будет размер процентных выплат, поэтому кредитные каникулы выгоднее применять, когда половина платежей уже погашена. Однако в сложной финансовой ситуации «заморозка» платежей может оказаться настоящим спасением.
Возврат незаконно взысканных комиссий, штрафов и пени.
При возникновении просрочек банк в соответствии с условиями договора начисляет пени. Если не платить достаточно долго, то размер штрафов может составить значительную часть платежа. Важно учесть, что при оплате кредита банк направляет полученные средства в первую очередь на погашение пени. В результате при внесении стандартного платежа может возникнуть долг.
К примеру, сумма платежа составляет 5000 рублей, на следующий день после просрочки банк начислил штраф в размере 500 рублей. Клиент по привычке заплатил обычные 5000 рублей, в результате у него образовался долг в 500 рублей. За месяц по ним набежало процентов еще на 1000 рублей.
Особенно высокие проценты придется платить по кредитным картам. Часто в условия включается положение о минимальном размере штрафа – например, 1% от просрочки, но не менее 500 рублей. Это позволяет банку совершенно законным образом взыскивать с должников поистине космические пени. То же касается и МФО – их отличительной чертой являются высокие проценты и огромные штрафы за просрочку, так что в итоге задолжавший заемщик оказывается должен в несколько раз больше взятой ссуды.
Профессиональный юрист способен оспорить проценты, начисленные организацией. Нередко кредитно-финансовые учреждения назначают пени в обход условий договора, ссылаясь на внутренние регламенты или постановления. Это не допускается, равно как и одностороннее изменение тарифов. Например, если банк повышает пени за просрочку по кредитным картам, то это касается только новых заемщиков, прежних эти изменения касаться не могут.
Кроме того, помощь юриста может пригодиться в сложных ситуациях, когда, например:
• деньги не были зачислены вовремя из-за сбоев оборудования (т.е. по техническим причинам);
• платеж не прошел из-за ошибки операциониста;
• произошла нехватка средств при очередном пополнении из-за курсовой разницы (возникает, если «заморозка» денег произошла в момент уплаты, а фактическое перечисление – позднее);
• не было возможности заплатить в банке или МФО во время национального праздника в субъекте (либо операционист не отправил перевод в праздничный день).
Во всех этих достаточно спорных моментах однозначной виды клиента может и не быть, и начисленные комиссии юрист может оспорить, опираясь на положения договора и современного законодательства. Если размер пеней существенен, то помощь юриста позволит сэкономить значительное количество средств, а также не допустить ухудшение кредитной истории.
Рефинансирование кредита в другом банке.
Если перекредитование в своем банке не удалось провести, то юрист может помочь оформить заем в другом банке по программе рефинансирования. Специалист возьмет на себя работу по подготовке документов, характеризующих потенциального заемщика исключительно с положительной стороны.
Дело в том, что по программам рефинансирования банки стараются привлекать только платежеспособных заемщиков, т.е. фактически переманить их у конкурентов. Плательщикам-должникам получить новый кредит гораздо сложнее, поскольку их платежеспособность находится под вопросом. Задача юриста – убедить банк, что заемщику нужно улучшение условий соглашения, и тогда он сможет исполнять свои обязательства.
Кроме того, если у плательщика имеются «серые доходы», например, от фриланса или сдаваемого в аренду имущества, юрист всегда подскажет, как их легализовать и использовать для повышения своего кредитного рейтинга.
Защита от неправомерных действий коллекторов.
Если же просрочка по долгам достигла такого размера, что банк или МФО подключили коллекторов к взысканию, то заемщику может понадобиться помощь профессионального юриста для защиты своих прав.
Деятельность коллекторских служб регулируется законом, но, к сожалению, немногие граждане знают полномочия «выбивателей» долгов. Так, в соответствии с новыми положениями, им запрещено:
• звонить в ночное время суток;
• извещать о размере долга родственников, сослуживцев или работодателя плательщика, принуждать их воздействовать на заемщика;
• публиковать личные сведения должника в свободном доступе, в том числе в интернете;
• угрожать, принуждать, шантажировать самого плательщика или его родственников;
• предпринимать меры к самостоятельному взысканию долга (например, имеются случаи, когда коллекторы выносили из дома ценное имущество якобы в счет уплаты по кредиту).
(!)Также коллекторские агентства не имеют права принуждать заемщиков подписывать какие-либо бумаги, тем более обманным путем.
Существуют регламенты оповещения заемщика о смене кредитора – новый владелец долга должен направить плательщику официальное извещение на бланке с подписью и печатью, не считаются извещением звонок по телефону или отправка смс.
Коллекторы не имеют права изменять условия договора – увеличивать проценты, менять дату платежа, назначать дополнительные взносы и т.д. Более того, новый кредитор должен обеспечить возможность клиенту погашать долг без процентов.
Профессиональный юрист способен проанализировать ситуацию, когда заемщику пришлось столкнуться с коллекторами, ознакомиться с предоставленными документами и найти допущенные процессуальные нарушения. После чего можно опротестовывать претензии агентств в суде.
Если коллекторы, что называется, лютуют, то обращение к юристу или адвокату – лучший способ разрешения проблемы без лишних нервов. Грамотная защита своих прав позволяет отменить незаконно назначенные проценты и пени и вернуть размер выплат к прежнему значению.
Получение страховки.
Многие люди, заключая договор страхования, не вчитываются в его условия – как выясняется, очень даже зря. Зачастую попадание в сложную финансовую ситуацию подходит под условия страховки – например, получение хронического заболевания или понижение в должности с сокращением заработной платы. Юрист способен внимательно проанализировать договор и выявить, входит ли ваша ситуация в список страховых.
Кроме того, помощь юриста может понадобиться, если страховщик отказывает в выплате или задерживает перечисление. К сожалению, реалии таковы, что даже при очевидном страховом случае компании находят поводы отказать в проведении выплат или перечисляют сумму намного меньшую, чем указано в полисе.
В этом случае необходимо грамотно оформлять претензию не только в головной офис организации, но и в Роспотребнадзор или даже прокуратуру. В особо сложных случаях, если речь идет действительно о крупных суммах, понадобится обращение в суд.
Юрист поможет оформить всю документацию и получить выплату в полном объеме в максимально сжатые сроки.
Представление интересов должника в суде.
Одна из частых функций юриста – защита должника при подаче иска о взыскании долга со стороны банка или коллекторской службы. Конечно, если имеется кредитный договор и заемщик не исполнял свои обязательства, адвокат не сможет «освободить» его от необходимости выплаты.
Однако он (адвокат) вполне способен:
• добиться «обнуления» начисленных штрафов и пени или снижения их количества;
• доказать, что образованию долга способствовали объективные причины, и построить на этом основании линию защиту (например, если у банка отозвали лицензию, и заемщик не знал, куда производить выплату);
• изучить ситуацию и представить доказательства, что для проведения дальнейших выплат заемщику нужна реструктуризация долга;
• защитить клиента от нападок коллекторов или службы безопасности и потребовать с них компенсацию за неправомерные действия;
• настоять на сохранении тех же условий договора при смене кредитора (когда банк либо МФО продал долг другому финансовому учреждению или коллекторской службе) и т.д.
Кроме того, юрист может обжаловать решение суда, если оно не удовлетворило клиента, или попытаться договориться с представителем банка до начала заседания (т.е. урегулировать спор в досудебном порядке).
Стоимость услуг адвоката и уплаченной госпошлины (если в суд подавали вы) компенсирует проигравшая сторона, поэтому не нужно бояться обратиться к юристу для защиты своих прав.
Банкротство физических лиц.
Если же размер долгов заемщика по-настоящему высок, то единственным реальным выходом зачастую становится проведение процедуры банкротства физических лиц. В этом случае без реальной экспертной помощи не обойтись.
Профессиональный юрист, специализирующийся на банкротствах граждан, поможет на всех стадиях процедуры, а не только на этапе исполнительного производства, как делают арбитражные управляющие.
Привлечение адвоката на стадии начала банкротства помогает решить целый ряд проблем:
• определить, нужно ли банкротство вообще, или можно договориться с кредиторами о реструктуризации;
• провести переговоры с банком или МФО для получения необходимых документов;
• собрать документы и составить такой иск, чтобы суд гарантировано признал должника банкротом и списал ему долги;
• представить интересы должника в суде, чтобы добиться наиболее благоприятного исхода;
• сохранить дорогостоящее имущество от продажи при проведении процедуры конфискации активов.
При проведении процедуры банкротства оптимально выбирать даже не одного юриста, а обратиться в фирму, специализирующуюся на оказании подобных услуг – так, профессиональный управляющий вряд ли сможет достойно представить интересы клиента в суд, а вот адвокат, напротив, не годится для проведения процедуры изъятия имущества, так как не знает тонкости этого процесса.
В целом, при малейшем противоречии с кредитно-финансовыми учреждениями стоит попытаться урегулировать с ними конфликт путем официальной переписки, но если это не поможет – обязательно обращаться к профессиональному юристу. Он способен правильно оценить ситуацию и истолковать события в пользу клиента. Юрист поможет со сбором документации, организует грамотную переписку с банком или коллекторами, будет представлять интересы заемщика в суде. С его помощью можно добиться реструктуризации долга, списывания незаконно начисленных комиссий, получения страховки или – в самых критических ситуациях – проведения банкротства.
Получить помощь в получении займа или кредита Вы можете в любом регионе/городе РФ:
- Алтайский край
- Амурская область
- Архангельская область
- Астраханская область
- Белгородская область
- Брянская область
- Владимирская область
- Волгоградская область
- Вологодская область
- Воронежская область
- Забайкальский край
- Ивановская область
- Иркутская область
- Калининградская область
- Калужская область
- Камчатский край
- Кемеровская область
- Кировская область
- Костромская область
- Краснодарский край
- Красноярский край
- Курганская область
- Курская область
- Ленинградская область
- Липецкая область
- Магаданская область
- Московская область
- Мурманская область
- Ненецкий АО
- Нижегородская область
- Новгородская область
- Новосибирская область
- Омская область
- Оренбургская область
- Орловская область
- Пензенская область
- Пермский край
- Приморский край
- Псковская область
- Республика Адыгея
- Республика Алтай
- Республика Башкортостан
- Республика Бурятия
- Республика Ингушетия
- Республика Калмыкия
- Республика Карелия
- Республика Коми
- Республика Крым
- Республика Марий Эл
- Республика Мордовия
- Республика Саха (Якутия)
- Республика Татарстан
- Республика Тыва
- Республика Удмуртская
- Республика Хакасия
- Республика Чувашская
- Ростовская область
- Рязанская область
- Самарская область
- Саратовская область
- Сахалинская область
- Свердловская область
- Смоленская область
- Ставропольский край
- Тамбовская область
- Тверская область
- Томская область
- Тульская область
- Тюменская область
- Ульяновская область
- Хабаровский край
- Ханты-Мансийский АО
- Челябинская область
- Чукотский АО
- Ямало-Ненецкий АО
- Ярославская область
Источник: creditvgorode.ru
Что делать, если нечем платить кредит? Советы юриста
Тяжелая болезнь, потеря работы, уменьшение зарплаты, изменение семейных обстоятельств… Причины, по которым у заемщика нет возможности платить по кредиту, могут быть самыми разными. Чем грозит невыплата кредита и как правильно себя вести, оказавшись в такой сложной ситуации? Читайте об этом в нашей новой статье!
Нет возможности платить по кредиту, что делать?
Если в ваши планы вмешались непредвиденные обстоятельства и вам грозят проблемы с выплатой кредита, следует помнить про два основных правила:
- Нельзя пускать ситуацию на самотек,просто перестав платить по кредиту – это приведет лишь к росту вашего долга и штрафам за просрочку. Следует понимать, что чем раньше вы начнете разбираться с этой проблемой, тем проще и легче все решится.
- Нельзя избегать переговоров с банком.Будьте всегда на связи, ведь вы, как никто другой, заинтересованы в соглашении и мирном исходе дела.
Помните, что нарушая эти простые правила, вы не только усложняете возникшую ситуацию, но и даете банку преимущества при дальнейших разбирательствах.
Невыплата кредита: последствия
Итак, какие реальные последствия ожидают заемщика при невыплате кредита?
- В течение трех-четерых месяцев банк будет настоятельно напоминать о несвоевременной выплате и задолженности по кредиту. Вы будете получать уведомления и телефонные звонки с напоминаниями о необходимости погасить кредит и выплатить накопившиеся пени и штрафы.
- Далее, если в кредитном договоре предусмотрен соответствующий пункт, банк передает дело заемщика в руки коллекторов. Как правило, на этом этапе происходит активное психологическое давление, причем, не только на должника, но и на окружающих его людей (семью, друзей, коллег и т.д.).
- В конечном итоге дело передается в суд. В ходе судебного разбирательства сумма долга будет зафиксирована, а график погашения задолженности будет обсуждаться уже не с банком, а непосредственно с судебными приставами-исполнителями.
Отдельно стоит отметить, что должникам не имеет смысла обращать внимания на провокации и «страшилки», которые банки и коллекторы любят рассказывать заемщикам, попавшим в трудную жизненную ситуацию. Если вам нечем платить кредит, то:
- Ваших друзей и родственников не привлекут к оплате вашего долга.Ответственность по уплате кредита лежит только на самом должнике и его поручителе;
- Вас не отправят в тюрьму и не привлекут к уголовной ответственности.Это возможно только в двух случаях и только по решению суда: если вы злостно уклонялись от уплаты кредита, размер которого превышает 1 500 000 руб. (ст. 177 УК РФ) или не произвели ни одной выплаты по кредиту (ст. 159.1 УК РФ);
- Банк и коллекторы не смогут забрать у вас ребенка или лишить родительских прав за неуплату кредита.Это всего лишь один из видов психологического давления на должника.
Обратите внимание!Если вам угрожают коллекторы или сотрудники банка, мы рекомендуем незамедлительно обращаться за помощью в правоохранительные органы.
План действий
Для максимально эффективного решения проблемы с кредитом рекомендуем придерживаться следующего алгоритма:
Шаг первый: Внимательно изучите кредитный договор.
Если заем застрахован, то в случае ухудшения вашего материального положения выплаты по кредиту будут произведены страховой компанией.
Шаг второй: Отправьте официальное письмо в банк.
Вне зависимости от того, есть ли у вас страховка, на данном этапе вашей основной задачей будет показать свою добросовестность как заемщика. Даже если банк не ответит и никак не отреагирует на это письмо, у вас на руках останется подтверждение того, что вы не мошенник и не злостный неплательщик, а просто человек, попавший в сложную ситуацию и проявивший инициативу к переговорам.
Как правильно написать письмо? Достаточно объяснить возникшую ситуацию (желательно приложить подтверждающие документы: медицинскую справку, копию трудовой книжки и т.д.) и предложить банку решить ситуацию удобным для обеих сторон способом:
- Привлечение страховой компании(если вы оформляли страховку при оформлении кредита);
- Реструктуризация долга(уменьшение суммы ежемесячного платежа за счет увеличения общего срока кредита);
- Кредитные каникулы(временная отсрочка выплаты кредита);
- Продажа долга третьему лицу(этот вариант подходит, если у вас есть родственник или знакомый, готовый купить ваш кредит у банка);
- Обращение в суд(ваш кредит будет заморожен и по нему перестанут начисляться проценты, штрафы и пени).
Шаг третий: Оплата кредита посильными суммами
Пока вы разбираетесь с банком, подготавливаете необходимые документы или ждете обращения в суд, не стоит пропускать сроки платежей по кредиту. Вам необходимо вносить посильную сумму, не выбиваясь из графика платежей, чтобы показать свою добросовестность и желание платить по кредиту, это станет вашим козырем при судебном разбирательстве.
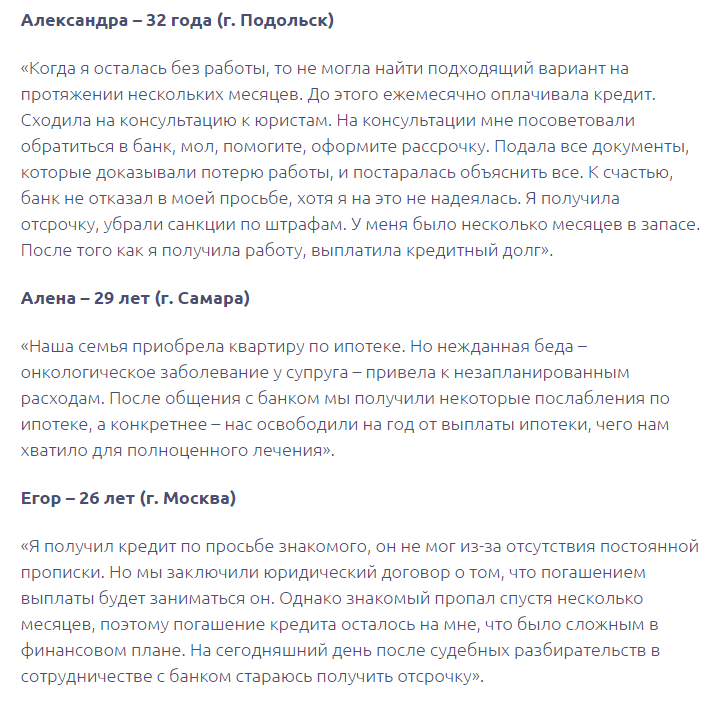
Как это происходит на практике?
- Новый закон против коллекторов: что ждет должников в 2017 году?
- Банкротство физических лиц в 2017 году
08.2023
Последнее обновление: 17.08.2023
Источник: centersoveta.ru