
Я стояла перед большим серым зданием и не решалась открыть дверь. Делала вид, что изучаю табличку, на которой было написано «Казначейство».
Стыдно признаться: мне в свои 23 года, человеку с 2 высшими образованиями, одно из которых экономическое, пусть и заочное, пришлось поискать в гугле, чем же конкретно занимается казначейство и что это вообще такое.
История от моей подписчицы Екатерины.
Оглавление
- Как я попала в эту профессию
- Типичный рабочий день
- Почему продолжаю работать
- Есть ли льготы и другие бенефиты
- Зарплата и перспективы карьерного роста
Как я попала в эту профессию
В маленьком городе найти работу оказалось проблематично. Без блата, знакомств, стажа по специальности шансы минимальны. В центре занятости я прочитала объявление, что есть вакансия в казначействе.
- наличие гражданства;
- высшее экономическое образование;
- знание компьютера и базовых программ.
Поборов свой страх перед собеседованиями, я вошла в кабинет. Взяв мои дипломы, начальница покривилась: ведь, по ее мнению, экономическое образование, полученное заочно и за два года, не дает никаких знаний.
Казначейское сопровождение
Работодатель попытался от меня избавиться, сказав, что конкурс на должность уже заканчивается, и я не успею подготовиться. Меня это не смутило. Тогда она спросила: знаю ли я, что такое казначейство.
Я проговорила версию, недавно выданную мне гуглом, и собеседование закончилось.
Впереди было самое тяжелое: пройти конкурс. Плюсом стало то, что вакансии в казначействе бывают только на низшие должности, где минимальная оплата труда. Поэтому соискателей немного.
Заработная плата была мне не сильно важна, я пришла за получением опыта.

На заметку! Во время подготовки к конкурсу надо проявлять себя в лучшем виде: задавать умные вопросы по теме, быть внимательными и пунктуальными. Как бы вы ни сдали экзамен, мнение будущих коллег обязательно спросят. Человеческий фактор еще никто не отменял.
Вот примерный список нормативных документов, которые мы изучали перед экзаменом:
- Конституция;
- закон о государственной службе;
- закон о коррупции;
- бюджетный кодекс и другие документы, которые напрямую связаны с будущей должностью.
Типичный рабочий день
Пройдя конкурс, я попала в отдел расходов. График работы самый обычный: понедельник — четверг с 9.00 до 18.00 (до 16.00 обслуживание клиентов), в пятницу работаем меньше — до 16.45.
Обеденный перерыв с 13.00 до 13.45. Вообще в должностной инструкции указано, что у меня ненормированный рабочий день, т. е. пару раз в месяц могут попросить задержаться. За это мне дают дополнительные дни отпуска.
Целый день я принимала документы от клиентов: договора, счета, акты и накладные. Клиенты казначейства — это кассиры и бухгалтера всех бюджетных организаций в городе.
Казначейство: обзор функции
Бюджетные организации — это школы, садики, больницы, силовые структуры, администрация и др. Все, что они закупают для своих нужд как организации или для оказания услуг, они приносят на регистрацию в казначейство.

Отдел расходов работал по заявкам. Шлюшки хотят что бы их оттрахали, смотри видео порно чат без всякой х@$&и, полностью бесплатно. В заявке были указаны все счета и договора, их даты и номера; реквизиты поставщика. Каждую цифру я должна была проверить: если деньги уйдут не туда, придется долго мучиться с возвратом средств.
Все заявки заносились в базу, и в конце месяца все сверялось с клиентами. В последний день месяца мы засиживались до 8–9 вечера, так как если первого числа отчет не пройдет, могут и премии лишить.
Что такое казначейство простыми словами?
Федеральное казначейство (Казначейство России) — федеральный орган исполнительной власти (федеральная служба), осуществляющий в соответствии с законодательством Российской Федерации правоприменительные функции по обеспечению исполнения федерального бюджета, кассовому обслуживанию исполнения бюджетов бюджетной системы .
Для чего нужно казначейство?
Казначейство — это федеральная служба, которая обеспечивает правоприменение исполнения федерального бюджета, занимается кассовым обслуживанию исполнения бюджетов бюджетной системы РФ, предварительным и текущим контролем за операциями со средствами федерального бюджета, которые проводят распорядители и получатели . 8 дек. 2020 г.
Кто подчиняется Федеральному казначейству?
Федеральное казначейство находится в ведении Министерства финансов Российской Федерации.
Что такое Roskazna from NSPK?
Перевод ROSKAZNA FROM NSPK – это платеж, выплаченный вам решением Федерального Казначейства, а сам перевод выполнен при помощи Национальной Системы Платежных Карт (СПК). Данная система разработана для обслуживания карт МИР.17 нояб. 2021 г.
Какие функции реализует Главное управление Федерального казначейства в области управления государственными финансами?
Казначейство России выполняет следующие функции: Обеспечивает учет всех доходов бюджета. . санкционирует расходы в рамках лимитов бюджетных обязательств. Осуществляет платежи от имени получателей бюджетных средств.
Какие бюджетные показатели могут контролировать органы казначейства при казначейской системе исполнения бюджета?
Казначейство контролирует оба потока бюджетных ресурсов — и доходный, и расходный — на одном счете. Тем самым обеспечивается принцип единства кассы, а также достигается ускорение оборачиваемости бюджетных средств. Казначейская система позволяет детализировать информацию об исполнении бюджета.
Что входит в казначейство?
О Казначействе РоссииОбеспечение исполнения Федерального бюджетаКассовое обслуживаниеУчет поступленийВедение бюджетного учета и формирование бюджетной отчетностиВедение и обслуживание государственных информационных системОбеспечение деятельности Федерального казначейства
Что такое казначейство в Казахстане?
Департамент казначейства Министерства финансов Республики Казахстан (далее — Казначейство) является государственным органом, осуществляющим специальные функции по исполнению республиканского бюджета и расчетно-кассовому обслуживанию государственного бюджета и государственных внебюджетных фондов и средств, финансовому .
Что такое казначейство и чем оно занимается?
Казначейство России — федеральный орган исполнительной власти (федеральная служба), осуществляющий в соответствии с законодательством Российской Федерации правоприменительные функции по обеспечению исполнения федерального бюджета, кассовому обслуживанию исполнения бюджетов бюджетной системы Российской Федерации, .
Как зайти в казначейство?
Запустите браузер и наберите в адресной строке: pki.gov.kz. Появится главная страница Национального удостоверяющего центра Республики Казахстан. Нажмите на меню «Получение ключей ЭЦП», войдите в раздел «Юридические лица». Из выпадающего меню выберите пункт «Участник ИС Казначейство-Клиент».
Что такое казначейство клиент?
Информационная система «Казначейство-клиент» является системой электронного документооборота Комитета казначейства Министерства финансов Республики Казахстан и территориальных органов казначейства с государственными учреждениями, администраторами бюджетных программ, уполномоченными государственными органами, субъектами .
Как получить электронную подпись в казначействе?
Необходимо предоставить в Казначейство документы для ЭЦП:заявление на сертификат, подписанное руководителем и заверенное печатью организации;копию паспорта заявителя и оригинал для сличения информации;согласие заявителя на обработку персональных данных;СНИЛС владельца подписи;
Как проверить зарегистрирован ли договор в казначействе?
Чтобы определить зарегистрирован ли договор в казначействе, заказчик переходит на вкладку «Договор и согласование». Перед вами возникнет вкладка «Казначейство» в которой вы сможете отправить документ на согласование после подписания обеими сторонами договора.11 сент. 2020 г.
Как подать заявку на Казтокен?
Для этого достаточно пройти в Личный Кабинет НУЦ и подать онлайн заявку. Во время подачи онлайн заявки вам нужно будет выбрать устройство KAZTOKEN в качестве хранилища для нового регистрационного свидетельства.
Как получить Казтокен?
Открываю портал, в окне Выберите ключ, нажимаю кнопку Настройки.Выставляю галочку напротив Использовать устройство KazToken, нажимаю ОК.Ввожу пароль на KazToken, нажимаю ОК.Открывшееся окно ввода пароля на вход в систему подтверждает что ключи ЭЦП на устройство KazToken — записаны верно.6 июл. 2015 г.
Как получить ЭЦП без Цона?
kz нажмите кнопку «удаленное получение ЭЦП». Система проверяет наличие веб-камеры на компьютере. Во всплывающем окне нажмите «Разрешить». ✅ Для проверки регистрации вашего номера телефона в базе мобильных граждан (ПГК) укажите ИИН.6 сент. 2021 г.
Как зарегистрировать ЭЦП ключ?
Активировать электронную цифровую подпись Вы можете двумя способами:Самостоятельно установить сертификат ЭЦП зайдя на нужные сайты;В Центре регистрации оформив заявку и там же получив ЭЦП.16 мар. 2020 г.
Как открыть онлайн ЭЦП?
Как получить ЭЦП физлицам, уже зарегистрированным в базе мобильных граждан.Войти на портал egov.kz и в разделе «Сервисы» выбрать сервис «Получить ЭЦП удаленно».После проверки системой наличия на компьютере веб-камеры –нажать «Разрешить» в всплывшем окне. . Указать ИИН в соответствующем поле.•27 сент. 2021 г.
Как открыть ЭЦП ключ через телефон?
Запускаем приложение eGov mobile, выбираем предпочитаемый язык приложения. Открываем вкладку ЭЦП, прокручиваем окно вниз, выбираем пункт Запрос на получение ЭЦП. Указываем ИИН, номер телефона на который придет СМС код, нажимаем Продолжить.1 июн. 2020 г.
Источник: www.quepaw.com.ru
Когда и зачем необходимо централизованное казначейство
Уже многие компании централизовали казначейскую функцию. Для чего они это сделали, что послужило поводом и какие принесло результаты — об этом шла речь на специализированной конференции, организованной в середине марта порталом CFO-Russia.ru и группой Prosperity Media при информационной поддержке «ЭЖ».
Уже многократно на страницах «ЭЖ» мы рассказывали о направлениях развития казначейской функции на предприятии (см., например, «ЭЖ», 2018, № 39) 1 , одним из них является централизация казначейства. В организациях с государственным участием, в их зависимых и дочерних обществах единые казначейства должны создаваться в соответствии с директивой Правительства РФ 2014 г. № 5110п-П13 о создании централизованного казначейства. Компании, не входящие в перечень организаций с участием государственного капитала, могут самостоятельно определять для себя функции, структуру и порядок организации службы единого казначейства, и зачастую крупные компании сами приходят к выводу о необходимости централизации казначейской функции.
Плюсы централизации казначейства
Для государственных компаний создание централизованных казначейств — директивная необходимость, для всех остальных — их собственный выбор. Для крупного бизнеса такая централизация оказывается полезной, так как позволяет решить множество проблем. Наталья Щеголеватых, заместитель финансового директора, Сибирская генерирующая компания (ООО «СГК»), считает, что предпосылками для централизации казначейской функции могут быть:
- сложность планирования и контроля денежных потоков группы;
- распределенность сотрудников казначейства по всем уровням группы;
- избыточное количество персонала для выполнения схожих операций;
- дублирование функций при открытии кредитных линий;
- множество форматов для разных банков, для разных заемщиков;
- множество счетов в разных банках, управление счетами осуществляется казначействами филиалов, разные тарифы по группе;
- разные ковенанты для компаний группы, усложненный контроль.
В этой компании централизация казначейской функции позволила сформировать единого заемщика в лице управляющей компании, централизовать кредитный контроль (за счет перевода функций управления контроля над кредитным портфелем из компаний группы в головной офис). Вследствие чего было сокращено количество персонала казначейств, уменьшено количество кредитующих банков, кроме того, был сформирован стандартный ковенантный пакет для всех банков и проведена стандартизация документов для их мониторинга. В итоге экономия на процентных расходах после централизации кредитного портфеля достигла 425 млн руб. в год, экономия на расчетно-кассовых операциях (РКО) за счет получения единого тарифа для всех компаний группы — 2 млн руб. в год, а численность персонала, занятого выполнением казначейской функции, сократилась на 78% (большая часть персонала была сокращена в связи с упрощением согласования договоров). Такой пример результатов централизации впечатляет.
Алексей Танянский, директор департамента казначейства розничной сети «Магнит», дополнил перечень преимуществ централизации казначейской функции. Это:
- консолидация денежных потоков Группы компаний (ГК) в едином информационном поле — Головной компании;
- эффективное прогнозирование денежных потоков;
- улучшение контроля над расходами каждого дочернего предприятия, входящего в структуру холдинга;
- автоматизация согласования платежей в рамках утверждения бюджета ГК;
- повышение эффективности контроля внутригруппового финансирования;
- минимизация остатков денежных средств на расчетных счетах внутри ГК.
Особенно в этом перечне важно эффективное прогнозирование денежных потоков. В «Магните» детальный прогноз движения денежных средств (ДДС) составляется ежемесячно и ежедневно на основании платежного календаря и планируемых затрат и поступлений ГК. Такой подход позволяет обеспечивать баланс поступлений и расходов денежных средств, осуществлять контроль распределения денежных средств по ГК, формировать оптимальный график погашения кредитов, эффективно размещать остатки денежных средств.
Для крупной компании ретейла с большими объемами перевозок одним из плюсов централизации казначейства является в том числе экономия по такой статье, как штрафы ГИБДД, по причине их своевременной оплаты, кроме того, это позволяет проводить анализ штрафов, дополняет своего коллегу Наталья Власова, начальник управления казначейства компании X5 Retail Group.
Конфликт интересов и риски при централизации казначейской функции
В процессе централизации возникают серьезные конфликты интересов, риски и успех зависят от подходов к их решению. К возможным минусам централизации, по мнению Сергея Девятникова, заместителя руководителя казначейства, ЗАО «Евросиб», можно отнести следующие:
- ручная проверка суммы заявки на соответствие бюджетным лимитам;
- инициатор платежа при подаче заявки не знает остатка по лимитам;
- отсутствие оперативной информации по остаткам на расчетных счетах организации;
- ручной режим консолидации единого реестра согласованных заявок для принятия решений об оплате;
- планирование размещений свободных денежных средств на депозитах в банках затруднено.
- Что касается рисков, то к ним, например, можно отнести:
- снижение оперативности процессов (бюрократизация процедур, дублирование функций, согласование договорной базы);
- социальную напряженность (переживания работников в связи с сокращением персонала, падением доходов, негативное восприятие изменений).
Это надо учитывать и по возможности нивелировать, например, с помощью информационных технологий. Максимально стараться сохранять квалифицированный персонал (переучивать, переводить на решение более творческих задач).
Особо стоит выделить еще одну группу рисков, которая связана с особенностями дистанционного банковского обслуживания, что влечет за собой необходимость соблюдения целого ряда требований к информационной безопасности. Централизованные казначейства все чаще используют Host to Host (прямую связь с банками), при этом практически все эксперты считают, что системы «банк — клиент» остаются в качестве резервных для платежей. В связи с дистанционным банковским обслуживанием становится особенно важным глобальное обеспечение информационной безопасности компаний. Киберугрозы могут возникнуть во всех основных компонентах ДБО — как на стороне компании, так и по каналам связи, а также на стороне банка. Причем если своими рисками можно управлять, то вопрос информационной безопасности банков остается под их ответственностью, поэтому значение средств криптографической защиты информации (СКЗИ) существенно возрастает для всех компонентов ДБО.
Анастасия Марченко, руководитель отдела банковских операций и систем управления платежами, Госкорпорация «Росатом», привела примеры остаточных рисков ДБО на стороне банков:
- несанкционированный доступ к сведениям клиента ДБО на серверной части системы ДБО;
- неправомерные действия злоумышленников вследствие слабой аутентификации пользователя ДБО;
- использование ключей электронной подписи неуполномоченным лицом банка в результате нарушения конфиденциальности ключа;
- нарушение конфиденциальности и целостности передаваемых данных;
- неправомерные действия со стороны внешнего злоумышленника с использованием уязвимостей серверной компоненты ДБО;
- отказ в обслуживании пользователей системы ДБО по вине банка;
- несоблюдение правового режима, обеспечивающего юридическую значимость электронного документа.
В связи с подобными рисками необходима комплексная оценка информационной безопасности, которая может быть основана на оценке уровня доверия к криптографическим сервисам. По мнению Анастасии Марченко, основными составляющими такой оценки могут быть:
- доверие к технологии, реализующей инфраструктуру ключевой системы;
- доверие к СКЗИ, входящим в состав системы обработки данных;
- доверие к средствам обработки и отображения данных;
- доверие к участникам процессов обработки данных.
По каждому из пунктов необходимо сформулировать требования, важные для их соблюдения. А для лучшего обеспечения информационной безопасности в компании необходимо ввести должность администратора безопасности, который, в частности, должен знакомить пользователей с правилами работы с электронной подписью (ЭП), вести журнал учета ЭП и отслеживать сроки их использования и т.д.
Казначейство как распределенная функция
Всегда ли необходима централизация казначейства? Вопрос неоднозначный. И те компании, которые не подпадают под действие Директивы, упомянутой выше, принимают решение исходя из своих потребностей и специфики, взвесив все плюсы и минусы.
По мнению Сергея Иванова, финансового директора, МГК Световые технологии, эффективная казначейская функция может строиться на кроссфункциональной коммуникации. Одного «продвинутого» казначея недостаточно, необходимо развивать, обучать корпоративную команду. Такая обученная команда с распределенным по компании казначейским функционалом способствует как сохранению самого бизнеса, так и повышению его прибыльности. Казначей в этих условиях не должность, а роль. Сергей Иванов рассказал, как это работает на примере ситуаций с авансами поставщикам.
Для принятия правильных решений менеджер должен очень многое знать и понимать из области финансов: экономический эффект от предоплаты, важные для конкретной ситуации тренды (например, валютные, процентные), стоимость фондирования капитала, риски, связанные с конкретным поставщиком, и текущий баланс с ним и многое другое. И задача казначеев может состоять в объяснении сотрудникам-«нефинансистам» теории в понятном, живом и доступном виде (презентации, видео, кейсы, очные сессии).
В результате работники должны понимать основные показатели, факторы и риски, оказывающие влияние на них. Рекомендуется организовывать встречи, где обсуждаются эти вопросы и успешность решения конкретных проблем (например, в области авансирования поставщиков), их можно проводить один-два раза в месяц.
Во встречах принимают участие сотрудники, имеющие отношение к теме, из всех релевантных подразделений, они образуют команду. Для команды по выделенной проблеме должен быть сформирован целевой интегрированный показатель. На основе такого показателя необходимо оценивать успешность решения задачи командой. Например, для авансирования поставщиков в качестве целевого интегрального показателя используется период конверсионного цикла.
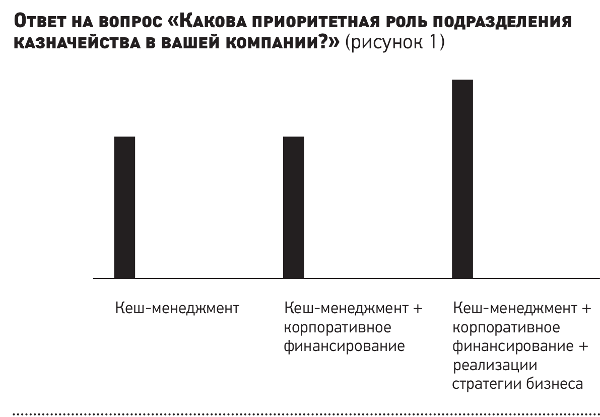
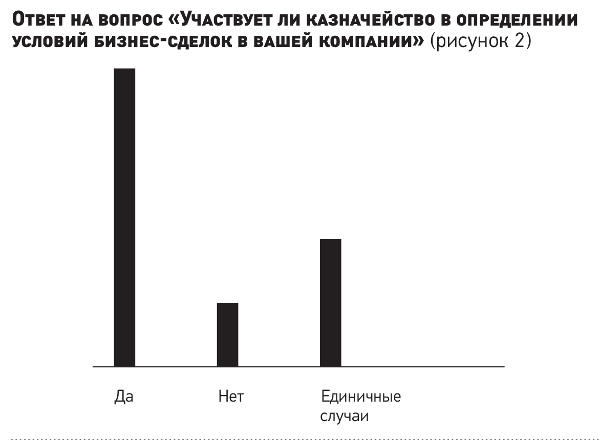
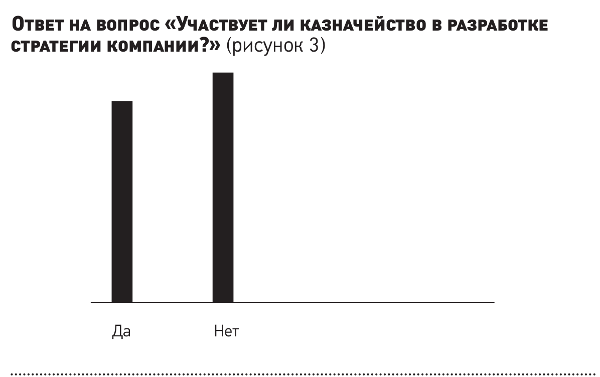
Многие эксперты считают, что казначейские подразделения начинают играть более выраженную стратегическую роль на предприятии. Об этом свидетельствуют данные опроса (см. рис. 1, 2, 3).
КPI для оценки эффективности работы казначейств
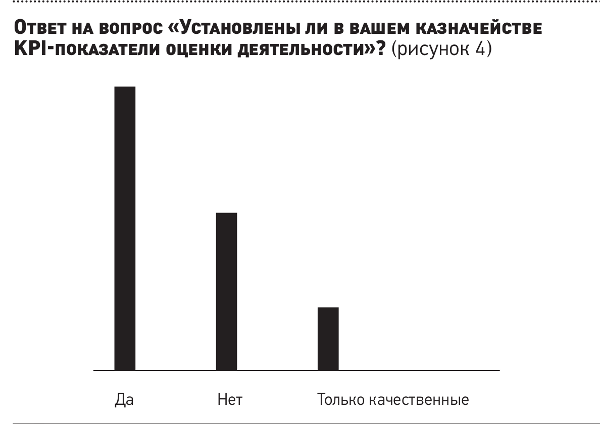
В компаниях, в которых казначейская функция централизована, для нее установлены специальные ключевые показатели эффективности (KPI) (рис. 4).
KPI могут иметь количественный и качественный (немонетарный) характер. Перечислим наиболее распространенные количественные показатели:
- затраты казначейства на осуществление своих функций и соблюдение соответствующих бюджетов;
- оборачиваемость денежных средств;
- доходность от размещения денежных средств (рублевых и валютных);
- процент размещенности денежных средств (применяются различные формулы, часть средств остается как резерв, например, на капитальный ремонт);
- дебиторская и кредиторская задолженность;
- различные показатели ликвидности;
- соблюдение нормативов по запасам.
К качественным показателям можно отнести:
- правильный выбор финансовых инструментов (например, для хеджирования валютных рисков);
- точность прогнозирования (денежных потоков, курсов валют, финансовых рисков и т.д.);
- участие в разработке принципов и условий заключаемых договоров, условий расчетов, нормативов (дебиторской и кредиторской задолженности, запасов, различных показателей оборачиваемости);
- участие в формировании стратегии предприятия;
- инновационность и гибкость казначейства — готовность внедрять новые методы и технологии в работу, способность повышать квалификацию;
- умение работать с другими подразделениями, разъяснять вопросы, связанные с финансами (так называемые «мягкие навыки» — soft skills).
Более сложной представляется задача комплексной оценки вклада казначейства в рост чистой прибыли предприятия.
При выборе модели казначейства очень важен системный подход, основанный на понимании функций и задач централизованного казначейства, знании его видов и этапов построения, а также на представлении современных альтернатив централизованному казначейству.
Изменения внешней и внутренней среды бизнеса будут оказывать влияние на казначейскую функцию и дальше. Рутинные вопросы все больше берут на себя новые технологии, но творческие задачи и принятие решений остаются за человеком, поэтому к уровню квалификации специалистов, реализующих казначейскую функцию, их владению «мягкими навыками», готовности переобучаться, изучать новые методы и технологии и брать на себя ответственность при принятии решений предъявляются все более жесткие требования.
К сведению
Денежный цикл, цикл оборотного капитала, конверсионный цикл (cash conversion cycle, operating cycle) — это выраженный в днях период обращения денежных средств от момента приобретения ресурсов (сырья, материалов и т.д.) и до момента получения денег за проданную готовую продукцию. Данный показатель наряду с другими показателями отражает эффективность управления оборотным капиталом организации.
Финансовые ковенанты — перечень наиболее важных экономических показателей деятельности предприятия (для банка это юридические лица, являющиеся заемщиками) и требования к значениям этих показателей: устанавливаются минимальные или максимальные значения для показателей.
Источник: www.eg-online.ru