
Существует много законных способов выбить долги, если заемщик не возвращает их в ранее оговоренные сроки. При взыскании задолженности используют следующие приемы и методы:
- Переговоры или переписка.
- Привлечение коллекторских фирм.
- Законные методы психологического воздействия.
- Обращение в полицию.
- Подача искового заявление в суд.
Выбор способа выбить долг зависит от многих обстоятельств:
Дорогие читатели! Наши статьи рассказывают о типовых способах решения юридических вопросов с долгами, но каждый случай носит уникальный характер.Если вы хотите узнать,
- юридического статуса лица;
- наличия или отсутствия документов,
- подтверждающих долг;
- срока давности, экономической ситуации в государстве и т.д.

Легче всего выбить долг, когда у вас есть расписка, включающая следующие данные.
КАК ВЫБИВАЮТ ДОЛГИ
- юридическое лицо;
- индивидуальный предприниматель;
- физическое лицо.
При взыскании долгов с организации можно рассчитывать только на возмещение средств за счет имущества фирмы, личная собственность учредителей останется при них.
Физические лица могут вернуть долги за счет своих доходов или продажи собственности.
Ведение переговоров с должником
Взыскание задолженности начинается с ведения переговоров. Сначала необходимо узнать, почему должник не выполнил свои обязательства в ранее оговоренные сроки. Это может быть связано с болезнью, смертью близких людей, потерей источника дохода и т.п.
Как правило, честные люди самостоятельно обращаются к кредитору с просьбой об отсрочке платежа, а вот за остальными придется побегать, чтобы забрать свои деньги. Все переговоры с должниками желательно вести в письменном виде, а если в устном, то все разговоры фиксировать и/или приглашать свидетелей.
Если свои обязательства не выполняет организация, то нужно отправить ее руководителю письмо с просьбой отдать деньги или иные материальные ценности.Если после этого сторона не выполнит свои обещания или вовсе проигнорирует просьбу, то требуется направить претензию. Она отличается от простого письма тем, что содержит требование, а не просьбу.
В документе необходимо указать сумму долга, дату возврата, номер и день заключения договора, соглашения, долговой расписки и т.д. Все письма должны быть заказными или переданы непосредственно в канцелярию организации.
При этом секретарь должна зарегистрировать документ в книге учета, присвоить ему номер и дать курьеру копию письма. При ведении переговоров с физическими лицами по телефону требуется записывать все разговоры. Сейчас почти во всех мобильных телефонах есть функции записи разговоров.
Незаконные методы воздействия на должника
Коллекторы начинают свою работу сразу после передачи им дела по должнику с предварительным выкупом полного долга или на условиях агентского договора. Многие заемщики хотят знать, как выбивают долги коллекторы на самом деле и каких действий можно от них ожидать. Довольно часто коллекторы грозятся сделать то, что фактически совершить не могут, намекая на изъятие недвижимости или другого имущества. Следует помнить, что их действия противозаконны и являются своеобразной формой манипуляции.
Для оказания психологического воздействия коллекторы используют следующие приемы:
- постоянные звонки в любое время суток должнику, его родственникам, соседям;
- угрозы;
- шантаж;
- нехарактерные намеки в ходе беседы;
- приглашение посетить офис компании или личные встречи чаще одного раза в неделю.
К таким методам прибегают «черные» коллекторы, использующие неправомерные действия в отношении должника.

Звонки коллекторов по телефону
Если должник не может вернуть долг?
В 2021 многие не могут платить — кого-то уволили, зарплату урезали, да и цены выросли. Что делать, если заемщик отказывается от выполнения обязательств по расписке, мотивируя это тяжелым финансовым положением?
Алгоритм действий кредитора, в случае если человек не отдает долг умышленно или не может это сделать:
- Отправить заемщику письмо с претензией и требованием вернуть задолженность. В письме указываются сроки возврата, отражается предупреждение о намерении обратиться с исковым заявлением в суд. В течение месяца с момента получения претензии должник обязан дать ответ.
- В случае предоставления должником письменного отказа возвращать деньги, или когда со дня вручения письма прошло больше месяца, и кредитополучатель не отреагировал, можно обратиться с исковым заявлением суд по месту жительства ответчика.
- Перед подачей иска кредитором формируется доказательная база . Помимо расписки к исковому заявлению прикладывается и почтовое уведомление о том, что требования должником были получены. Также прикладывается квитанция об оплате государственной пошлины.
- Участие в заседании . В случае победы кредитора в суде и при отказе должника возвращать деньги, необходимо передать решение суда судебным приставам для принудительного взыскания задолженности.
Далее уже за дело возьмутся судебные приставы. У них инструменты воздействия на граждан. К примеру, если не отдают долг в рамках исполнительного производства, то судебные приставы вправе:
- принудительно взыскать сумму задолженности с личных банковских счетов должника;
- направить работодателю исполнительный лист, согласно которому бухгалтер будет отчислять часть заработной платы в счет погашения задолженности;
- наложить арест на имущество должника: недвижимость и транспортные средства;
- запретить должнику выезжать за пределы страны;
- реализовать имущество должника в счет погашения задолженности перед взыскателем.
Важно учесть срок исковой давности. Истец вправе требовать исполнения обязательств по иску только в течение трех лет
Если этот срок пропустить, то суд откажет в удовлетворении исковых требований (при заявлении ответчиком о пропуске сроков исковой давности).
Узнать подробнее о том, можно ли вернуть долг без расписки или как избавиться от требований кредиторов через банкротство вы можете, обратившись к нашим кредитным юристам. Просто позвоните юристам по телефону или задайте интересующий вас вопрос онлайн через форму обратной связи.
Автор статьи Константин Милантьев
Эксперт в области банкротства физических лиц. Является действующим арбитражным управляющим с 2015 года. Публикации Константина размещены в различных экспертных изданиях и СМИ. Активный участник конференций, семинаров и обсуждений внесения правок в действующее законодательство РФ по банкротству.
Поделиться в с друзьями:
Как работают коллекторы?
Агентство по выбиванию долгов профессионально специализируется на взыскании безнадёжной задолженности, действуя при этом в рамках ФЗ-230. Согласно данному нормативному документу, коллекторы имеют право предпринимать по отношению к заёмщику следующие действия:
- Отправлять уведомления о задолженности посредством СМС-сообщений или писем (электронных и обычных). Данные действия представители коллекторского агентства могут совершать только в строго отведённое время, а именно: с 08:00 до 22:00 часов в обычные дни и с 09:00 до 20:00 — в выходные и праздничные дни. Законом регламентирована и частота отправки сообщений — не более двух раз в сутки и не больше четырёх раз в неделю.
- Звонить клиенту на личный номер телефона. Коллектор может беспокоить клиента таким способом не чаще двух раз в неделю (в сутки — не более одного раза). Звонки должны осуществляться только с тех номеров, которые официально закреплены за агентством.
- Проводить личные встречи. Их количество оговаривается с должником, а при отсутствии каких-либо договорённостей коллектор может наносить визиты не чаще одного раза в неделю. По закону заёмщик имеет право отказаться от встречи или не явиться на неё.
Во время общения с должником сотрудникам агентства запрещается оказывать на него психологическое давление, угрожать физическим насилием или передачей дела в суд, если это не соответствует действительности. Любые контакты с заёмщиком должны быть зафиксированы в отчётных документах. Аудиозаписи встреч и звонков, а также текстовые сообщения подлежат хранению в течение 3 лет.

При любом способе взаимодействия представитель коллекторской фирмы должен представиться и сообщить клиенту следующие данные:
- название и адрес агентства;
- наименование и номер документа, который подтверждает наличие долга (кредитный договор);
- сумма задолженности;
- размер платежа и сроки погашения;
- реквизиты для совершения платежа.
Коллекторы не имеют права разглашать информацию о задолженности клиента кому бы то ни было, в том числе близким родственникам, коллегам и прочим лицам.
Как закрыть договор с банком
Если все средства погасить долги перед банком исчерпаны, а результат не достигнут, наступает черед узнать, когда списывается долг по кредиту. Такое возможно только по инициативе самого банка.
Потому что ни закон, ни сам должник не имеют никаких рычагов давления на финансовую организацию, понуждающих ее списать задолженность себе в убыток. Заемщик вправе обратиться к руководству банка с просьбой списать задолженность.
Банк может пойти навстречу, если сумма долга невелика и существенно меньше тех затрат, которые пришлось бы понести в случае судебного взыскания долга. Клиент при этом заносится в «черный список».
По инициативе заемщика закрыть договор с банком можно только в случае полной выплаты всего остатка. По ст. 408 ГК РФ при исполнении договора (возврате кредита) он считается автоматически прекращенным. Никакими дополнительными заявлениями, соглашениями и иными бумагами это не оформляется.
Но есть тонкость: помимо самого договора попутно за клиентом в банке могут числиться и иные банковские продукты (карточки, депозитные счета), оплата за которые может начисляться и после погашения долга.
Закрыть договор с банком можно решением суда.
Для этого законом предусмотрено два основания:
- п. 2 ст. 450 ГК РФ определяет достаточным основанием для расторжения кредитного договора нарушение банком его условий, повлекшее ущерб для заемщика. Примером служит незаконное взимание комиссий, штрафов, неправильное списание задолженности и т.д.;
- ст. 451 ГК РФ позволяет заемщику рассчитывать на расторжение договора ввиду существенного изменения тех обстоятельств, при которых происходило его оформление. Например, клиент был уволен, потерял работу, получил серьезное увечье и стал нетрудоспособен и т.д. В дальнейшем возврат долга будет происходить по решению суда.
Заемщику перед заключением сделки с банком следует тщательно взвесить свою платежеспособность и принять во внимание возможные препятствия к погашению кредита. Такими возможными препятствиями могут стать увольнение с работы, рождение в семье ребенка, серьезное заболевание или травма и многие другие обстоятельства
Трезвая оценка собственных возможностей — самый простой путь к тому, как жить без долгов и кредитов. Если от заемных средств можно отказаться и не оформлять договор, то так и стоит поступить. Но когда подпись в документе поставлена, взятое обязательство следует выполнять.
Откуда берутся долги
Сегодня число обращений к нам возросло в разы. Но причины обращения к коллекторам остаются все теми же. Около 60% просроченных, запущенных долгов берутся вот откуда:
1. Представитель кредитора разговаривает не с тем представителем должника. С главным инженером, с менеджером по закупкам, с секретарем – с людьми, которые к платежам в адрес контрагентов вообще никакого отношения не имеют. Необходимо всегда четко выходить на того специалиста или руководителя, который за этот вопрос отвечает.
Фото с сайта hucofin.nl
2. Отсутствие контакта либо личное неприязненное отношение между руководителями или должностными лицами кредитора и должника.
3. Те, кто взаимодействует по возврату долга, просто не могут найти друг друга. Например, пишут письмо-претензию просто на общий адрес компании (электронный или юридический). Чаще всего письмо попадает к секретарю. Та открывает, видит, что оно никому конкретно не адресовано – и в лучшем случае складывает его в папку «Входящие». В худшем – просто удаляет.
Самые «проблематичные» сферы с точки зрения долгов:
- Оптовики
- Производство
- Строительство
- Услуги
Раньше нам удавалось вернуть до 70% долгов. Сейчас, в связи с падением платежеспособности – около 50%. Около 30% наших клиентов – постоянные/
Какие доказательства пригодятся в суде?
Переписка как доказательство в суде
Статья 161 ГК РФ предусматривает заключение в письменной форме сделок между гражданами, если сумма превышает 10000 руб. Это касается купли-продажи и дачи денег взаймы.
Если сделка заключена в устной форме — учитываются любые доказательства, кроме свидетельских показаний. Это может быть:
- Видеозапись передачи денег либо общения должника и кредитора — обсуждение порядка и сроков возврата задолженности.
- Аудиозапись разговора о займе, проведенная как при личной встрече, так и запись телефонных переговоров.
- Распечатка переписок из социальных сетей, электронной почты, SMS или мессенджеров.
Как учитываются косвенные доказательства? Допустим, знакомый взял у вас взаймы и не торопится с возвратом долга. Нужно доказывать, что вы дали деньги в долг, и срок возврата наступил. Зафиксируйте вашу беседу, а лучше переписку с должником, предметом которой станет:
- Увеличение суммы задолженности за счет просрочки. Объясните, что начислите проценты. Его ответом может быть просьба о неначислении процентов, предоставлении отсрочки — в любом случае это доказывает, что долг он признает, а проблема кроется лишь в порядке возврата.
- Предоставление рассрочки. Предложите погашать долг равными платежами в течение нескольких месяцев или недель. Если он примет предложение, то подтвердит реальность займа.
- Обеспечение задолженности. Попросите должника предоставить залог: это могут быть украшения и бытовая техника, мотоциклы и автомобили, недвижимость — все зависит от суммы долга.
Даже если потом на суде должник будет отказываться от своих слов и утверждать, что деньги взаймы его не брал, запись разговоров подтвердит обязательства и будет для суда доказательством. И как показывает судебная практика, такие иски суды удовлетворяют.
Исповедь коллектора
Однако и коллекторам приходится несладко. Большинство из них пошли на эту работу не от хорошей жизни. Например, Александр (имя героя изменено) по образованию педагог начальных классов, но, поработав в школе год, понял: дело это неприбыльное, семью не прокормить. Знакомые предложили стать коллектором, и понеслось…
«Заработок обещали хороший, да и работа вроде непыльная. Но на деле всё оказалось совсем по-другому. Чтобы получать прилично, нужно выполнить план – миллион в месяц! Не справился – получи только оклад, 15 тыс. рублей. За день приходится делать около сотни звонков.
Здесь тебе и нахамят, и пошлют куда подальше, и долгих лет жизни пожелают, – рассказывает Александр. – По плану, в 60% случаев звонки должны быть результативными – получить согласие на погашение хотя бы части долга».
По признанию бывшего коллектора, всем новичкам выдаётся методичка, в которой подробно расписано, как начать разговор, возможные возражения заёмщика, как лишить его почвы под ногами и сознания собственной правоты и безнаказанности, на что давить. Кстати, по закону представители таких агентств обязаны называть своё имя. Но на деле используется псевдоним, так как каждая жалоба грозит лишением премии. И это не единственный обман.
«Когда не хватает какой-то небольшой суммы до плана, звонишь безнадёжным должникам и рассказываешь, что сейчас в рамках кредитной амнистии они могут заплатить пару тысяч и банк простит им долг. На такой работе главное – не оскотиниться, поэтому вовремя решил покинуть прибыльное место и найти более спокойное».
Справедливости ради стоит отметить, что порой в роли жертв выступают и сами коллекторы. Например, в начале осени красноярка не смогла найти общий язык с работниками агентства и наняла 10 мужчин, которые помогли ей вернуть арестованный автомобиль. В итоге семь коллекторов были жестоко избиты.
«Четверым пришлось идти на больничный после таких разборок, – говорит главный юрист агентства Станислав Куркин. – У двоих было подозрение на сотрясение мозга, ещё у одного сломан нос. Такая ситуация полностью идёт вразрез с законом. Вместо того чтобы вернуть свой долг банку, неплательщица организовала нападение, в результате которого пострадали люди».
Ответственность за незаконные действия
Любая противоправность преследуется по закону: исходя из ст. 163 УК РФ, квалифицируются как «вымогательство». Наказание за подобное своеволие более чем серьезное:
- лишение свободы на срок от семи до пятнадцати лет;
- штраф до одного миллиона рублей.
Поэтому, принимая решение «выбить долг», лучше не злоупотреблять имеющимися полномочиями, нельзя угрожать, оказывать давление в любой форме, применяя провокационные меры.
Важно помнить, независимо от ситуации, закон всегда будет защищать заёмщика, даже если он не платит по счетам. Так что, чувствуя угрозу со стороны кредитора, каждый может обратиться в правоохранительные органы либо непосредственно в суд, никакой бандитский налет здесь не пройдет
Самое большее, что может сделать заимодавец – вежливо и чрезвычайно корректно обратиться с просьбой, рассчитывая, что человек по доброй воле вернет деньги.

Порядок обращения в суд
Отказ заёмщика вернуть долг часто становится основанием для судебных разбирательств. Однако начинать следует с составления надлежащим образом претензии и уведомления о проведении добровольного возврата, что позволит избежать начисления высоких процентов, применения иных санкций.
Нужно указать на возможность о рассмотрении дела в суде, который чаще всего принимает сторону кредитора, что еще больше увеличит сумму общей задолженности. В неё будут включены такие расходы, как:
- госпошлина;
- все издержки;
- услуги юриста.
Всегда лучше договориться, сэкономив собственное время и деньги.
Последствия «выгодного» микрокредитования
Поскольку компании заинтересованы в получении сверхприбылей и привлечении новых клиентов, МФО не особенно тщательно проверяют истории заемщиков и уровень их доходов. Заметьте, что подавляющее большинство организаций до вступления в силу ФЗ№151 «О микрофинансовой деятельности и МФО», выдавали займы, не имея лицензии для этого. Результат безответственного кредитования и финансовой безграмотности заемщиков:
· 30% выданных займов стали проблемными;
· граждане, бездумно набравшись «быстроденег» оказались в долговой яме;
· МФО насчитали на просроченные кредиты минимум 2% пени и 2% штрафов день (не считая 2% стандартных процентов);
· сознательные должники вернули долг с сумасшедшей переплатой;
· кредиты заемщиков, отказавшихся вообще платить, передали/продали коллекторским агентствам.
Игнорировать проблему дальше было невозможно, и Правительство попыталось урегулировать вопрос с микрозаймами и работой коллекторов в правовом поле.
На заметку! 56% россиян живут в долг – ипотека, автокредиты, потребительские ссуды и микрозаймы «съедают» все ваши доходы и сбережения из месяца в месяц.
Законные методы взыскания долгов по кредиту
Сложно представить, что должник будет специально готовиться к звонкам или встречам с коллекторами. Обычно это происходит совершенно неожиданно для неплательщика, особенно если он не получает претензии и уведомления по почте.
Законные способы, которые могут использовать коллекторы, описаны в 230-ФЗ. Противоправные методы взыскания зависят от изобретательности сборщиков долгов, поведения и действий самого должника.
Основные методы воздействия
Коллекторы заинтересованы в максимально быстром погашении задолженности, так как от этого зависит их вознаграждение. К законным методам взыскания относятся:
- звонки на мобильный или стационарный телефон, голосовые сообщения — коллекторы могут звонить только с одного номера, с соблюдением ограничений по времени и количеству звонков;
- отправление СМС-сообщений — аналогично, должно соблюдаться время и число СМСок;
- личные встречи — могут проводится дома у должника, по месту его работы, в офисе коллекторской фирмы, в других местах по согласованию;
- направление писем, претензий, уведомлений — ограничений по количеству писем нет.
Поскольку коллекторская компания может стать кредитором, у нее возникнет право на обращение в суд, в ФССП. Такие методы взыскания применяются достаточно редко, если ранее банк уже не работал через суды и приставов.
Все специалисты коллекторских фирм проходят специальную подготовку по работе с неплательщиками. Она заключается в изучении навыков сложных и длительных разговоров, прямого или косвенного психологического давления, по другим направлениям. Должник такой подготовки не имеет. Поэтому каждый разговор или приход выездной группы — это стресс и некомфортная ситуация для неплательщика. В такой обстановке он может подписать любые документы, отдать наличные деньги или имущество.
Очередность звонков и уведомлений от коллекторов
Самые эффективные методы воздействия на должника заключаются в звонках и личных встречах. Общий алгоритм работы по взысканию долга:
- На начальном этапе применяются достаточно мягкие способы взыскания — должнику звонят, пишут и отправляют смс строго в дневное время, не используют жесткое давление, не выезжают на дом.
- На следующем этапе начинается давление на должника, которое осуществляется в рамках закона — меняется тон разговоров и текста в письмах, с неплательщика требуют начать возвращать долги.
- Если человек не платит, к взысканию подключаются выездные группы, которые могут приходить домой или на работу и даже останавливать должника на улице.
Каждая коллекторская компания имеет свои алгоритмы сбора долгов, которые меняются под ситуацию. Например, если на взыскание передан заведомо безнадежный долг, звонить и уговаривать заплатить не имеет смысла. В этом случае эффективнее направить выездную группу, чтобы не терять время на бесполезные договоры.
Не знаете, как разговаривать с коллекторами? Помощь окажут наши юристы. Мы знаем, как защитить ваши права, поможем в борьбе со сборщиками долгов, в списании просроченной задолженности.
- Владислав Квитченко
генеральный директор - Татьяна Смирнова
Старший юрист по банкротству физ. лиц - Григорий Нечаев
Юрист по банкротству физ. лиц - Олег Мартин
Финансовый аналитик - Ярослав Митьков
Младший юрист по банкротству физ. лиц
Как работает выездная группа коллекторов
Если звонки и письма не помогли взыскать долг, коллекторы начнут личные встречи с неплательщиком. Делать это можно не чаще 1 раза в неделю, а общение допускается только с самим должником. Выездная группа может включать 2-6 коллекторов, которые могут прийти домой, приехать на работу, попытаться остановить клиента на улице.
Некоторые сведения о выездной работе коллекторов, которые лучше знать заранее:
- в отличие от приставов, коллекторы не могут заниматься описью имущества, забирать его на ответственное хранение или в счет погашения долга;
- без согласия собственника запрещено входить в квартиру, поэтому коллекторов можно оставить за дверью;
- при личном общении можно использовать аудио- и видеозапись, что поможет доказать нарушения;
- встречаться с другими лицами, в том числе с родными и близкими неплательщика, коллекторам запрещено (кроме созаемщиков и поручителей).
Подписывать ли документы у коллекторов?
Возврат долга без расписки при наличии доказательной базы
Отсутствие расписки при предоставлении денег в долг друзьям, родственникам и знакомым, способно оказаться серьезным препятствием для успешного взыскания просроченной задолженности в установленном законом порядке.
Однако законом допускается возможность выбить долг с человека и без расписки — нужно только представить суду любые другие доказательства, включая показания свидетелей, аудио и видеозаписи, нотариально заверенную переписку из мессенджеров и социальных сетей.
Однако и отсутствие договора или расписки при займе свыше 10 тысяч рублей не делает задолженность ничтожной, и не может служить основанием для отказа в его возврате.
Проблем с взысканием долга не возникнет, если у кредитора имеются доказательства того, что должник признает существование обязательств. Поэтому, прежде чем затевать судебные тяжбы, обращаться в полицию или коллекторские агентства, стоит попытаться урегулировать спорный вопрос мирным путем.
Соглашение, достигнутое в ходе переговоров, желательно оформить на бумаге, указав:
- ФИО сторон, паспортные данные, адреса регистрации, контактные данные.
- Сумму задолженности.
- Сроки возврата.
- Если задолженность будет гаситься частями, необходимо составить произвольный график, который устроит заинтересованные стороны.
Такое соглашение подписывается кредитором и должником, далее заверяется нотариусом, что придает ему юридическую силу при необходимости использования в суде, если вдруг кредитор решит подать иск к должнику.
Подсудность гражданских споров о возврате долга определяется размером просроченного займа. Например, если иск о взыскании долга подается для истребования суммы менее 50 тысяч рублей, то кредитору необходимо обращаться для решения спорного вопроса в мировой суд.
Во всех остальных случаях судебные разбирательства будут проходить в районном или городском суде по месту нахождения ответчика.
Преимуществом взыскания долга в судебном порядке является то, что помимо самого займа, с недобросовестного должника можно взыскать проценты, которые могут определяться соглашением сторон или устанавливаться в соответствии с ключевой ставкой Центробанка РФ.
А вот требования об удовлетворении морального вреда, скорее всего, будут отклонены судом, так как их взыскание производится только в случае нарушения неимущественных прав истца, тогда как денежная задолженность относится к имущественным притязаниям.
Суд также может по ходатайству истца затребовать предоставление доказательств с частных компаний или государственных учреждений. Например, это может быть запрос в адрес провайдера Интернета — с информацией об IP-адресе, с которого отправлялись сообщения с просьбой дать в долг, или сведения о телефоне, если гражданин выходил в социальные сети через него. Тогда запрос будет направлен оператору мобильной связи.
Чтобы вернуть долг без расписки через суд, истцу нужно оплатить государственную пошлину в размере 400 рублей (при сумме долга до 20 тысяч рублей) или 400 рублей плюс 4% от взыскиваемой задолженности (при долге более 20 тысяч рублей).
Если судом будет вынесено решение в пользу истца, ответчик должен будет возместить ему все средства, потраченные на составление и подачу искового заявления, оплату услуг адвоката, проведение экспертиз, услуги нотариуса.
Старайтесь не давать деньги в долг ненадежным людям
А если уж даете в долг – то оформляйте расписку, и проследите, чтобы заемщик оформил ее правильно. Иначе «выбить» долг обратно будет очень сложно.
Что делать должнику, если выбивают долги по кредиту
Если вы утратили возможность выполнять свои кредитные обязательства и стали жертвой «атаки» коллекторов, вы имеете право противостоять им законными способами, избегая общения, игнорируя угрозы.
Расскажем подробнее, как дать «сборщикам» отпор простыми и законными методами.
Как избежать общения с коллекторами
Самый частый совет – не отвечать на звонки с номеров, которых нет в вашей телефонной книге. Эта рекомендация довольно сомнительна — ведь могут звонить родственники или друзья, различные ведомства, клиенты, партнеры, коллеги по работе. Скорее всего, избежать первого разговора с коллекторами не удастся.
Если вы поняли, что вам звонит коллектор, не бросайте трубку. От того, как вы выстроите диалог со звонящим, зависит, будут ли вам еще докучать подобными звонками в дальнейшем.
Чтобы звонки не повторялись:
- Попросите звонящего представиться, назвать имя, фамилию, должность и наименование организации, от имени которой он вас беспокоит.
- Выясните цель звонка.
- Уточните основание для звонка (наличие долга, его размер).
В ходе разговора будьте тверды и настойчиво попросите больше вам не писать и не звонить. Для убедительности сообщите, что записываете разговор на диктофон.
Как общаться при необходимости
Если коллекторы застали вас дома и избежать общения не удастся, постарайтесь вести диалог решительно:
- Потребуйте у пришедшего паспорт или другое удостоверение личности, выясните название организации, которую он представляет.
- Желательно вести общение через дверь квартиры, на лестничной клетке или у калитки частного дома. Так «сборщик» не осмелится вам хамить или угрожать, лишится возможности оказывать на вас давление через соседей.
- Ведите запись разговора (например, на диктофон вашего телефона), чтобы в случае необходимости использовать ее как доказательство нарушения ваших прав.
- Не давайте никаких обещаний, иначе будет еще одна встреча и тон коллектора будет намного резче.
- Не грубите и не кричите. Старайтесь сдержанно и адекватно реагировать на все, что скажет вам представитель коллекторского агентства.
Учитывайте, что сотрудник коллекторской компании выполняет свои обязанности. У него нет к вам личной неприязни, враждебного настроя, даже если он пытается оказать на вас моральное давление. Должностные обязанности этого человека состоят в том, чтобы вернуть долг.
Что делать в случае угроз
Первое, что стоит сделать – попросить представиться, назвать организацию, которую представляет коллектор, суть претензии и наименование банка, чьи интересы он представляет.
Если вам угрожают (угрозой считаются фразы о физической расправе, воздействии на родственников или соседей должника), вы твердо говорите, что ведете запись разговора и намерены жаловаться в банк, полицию или прокуратуру.
Не вступайте в бессмысленные споры, сохраняйте спокойствие, насколько это возможно. Кроме перечисленных органов, вы можете направить жалобу на обидчика в Роспотребнадзор, Роскомнадзор. Для рассмотрения жалобы достаточно оставить электронное обращение на сайтах этих организаций.
Как действуют коллекторы
Еще несколько лет назад методы работы с должниками слабо отличались от «лихих 90-х». Горе-заемщики получали угрозы сначала от МФО (сами компании только запугивают, но «выбиванием» долгов не занимаются), потом – от коллекторов, причем в достаточно грубой форме. Постоянный прессинг, долги, нехватка денег довели отдельных людей до принятия критических мер. А в некоторых ситуация «выбивалы» перешли все границы:
1. Декабрь 2015. В Московской области свел счеты с жизнью молодой человек, которому угрожали коллекторы, оставляли издевательские надписи на стенах домов…
2. Январь 2016. В Ульяновске коллектор бросил в окно дома должника бутылку с зажигательной смесью, попал в детскую кроватку, где спал внук потерпевшего. Сильнейшие ожоги и у ребенка и хозяина дома… (К тому моменту мужчина уже вернул сумму, в 6 раз больше взятого займа).
3. Апрель 2016. В Новосибирске коллекторы ворвались в квартиру должницы, изнасиловали женщину на глазах мужа и 17-летнего сына. Долг из 5000 вырос до 240000 рублей…
4. Сентябрь 2017. В Петербурге коллектор запугал должницу, выслав ей фото внучки с похоронным венком. Долг на тот момент был погашен, но фирма хотела еще 40000 рублей…
5. Декабрь 2017. В Свердловской области коллекторы блокировали телефонную линию больницы, вымогая деньги с одной из сотрудниц медучреждения, угрожали сжечь ребенка задолжавшей женщины…
7. Апрель 2019. В Твери коллектор ворвался в дом должника, угрожая его жене и детям. До этого мужчине поступали угрозы, что коллектор «отрубит его 5-летнему сыну ногу по колено лопатой»…
Перечисленные случаи – это преступления, за которые виновных привлекли к ответу. Коллекторы действовали, нарушая сразу несколько статей УК РФ.
Ситуация лишь немного улучшилась с принятием ФЗ№230 «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности и о внесении изменений в ФЗ№151». Но «коллекторский беспредел» продолжается, а правоохранительные органы предпочитают не вмешиваться.
Важно! Доход коллектора прямо пропорционален объему «взысканных» долгов. Поэтому они идут на любые меры, включая незаконные действия
Как не допустить передачу своего долга коллекторам
Читайте все, что подписываете! Заведите себе такую полезную привычку всегда вникать в написанное для вас «стандартное» соглашение, письменный договор, доверенность. Если в упор не понимаете написанное, то пользуйтесь услугами юриста, который расшифрует все завуалированные фразы грамотно составленного письменного капкана.
Во всех кредитных договорах есть один интересный пункт о передаче конфиденциальной информации о вас в руки третьим лицам. Этими «лицами» и будут являться коллекторы в том случае, если вы станете должником.
Таким образом, если в договоре такого пункта нет, либо вы не нашли его, когда подписывали бумагу на кредит, то закон на вашей стороне. При появлении на горизонте «выбивателей долгов» нужно сразу обращаться в суд.
Как избавится от коллекторов
Если все же вам предстоит встреча с взыскателем, то важно проявить инициативу первым и лично прийти в банк с повинной. Рассказать о всех сложностях, возникших в вашей жизни и объяснить, что взять деньги на выплату просто неоткуда
Какие можно потребовать документы у коллекторов? Фото:hcpeople.ru
Помните, банк крайне заинтересованное в возврате вашего кредита лицо, поэтому он всегда найдет возможность пойти вам навстречу. Например, предоставит кредитные каникулы, в течении которых вы сможете скопить нужную сумму или уменьшит размер платежа.
Есть и такой вариант: вы будете пока оплачивать только проценты по кредиту, а не сам долг, пока ваша материальная ситуация не станет стабильной. После такой встречи банк гарантированно отзовет свое соглашение с коллекторскими агентствами.
Незаконные методы воздействия
В 2014 году был принят специальный закон о коллекторских агентствах, который регламентирует их действия в отношении должника. На сегодняшний день он был пересмотрен, и теперь с 01 января 2017 года по закону РФ № 230-ФЗ там есть пункт выбора общения с взыскателями: только по телефону или исключительно в письменном виде.
Однако, данный закон действует только для «белых» коллекторских агентств, которые всегда пользовались разрешенными методами взыскания долгов.
Источник: studynext.ru
Коллектор для должника: как работают взыскатели долгов в России
В следующем году профессиональному коллекторскому рынку в России исполнится только 15 лет. Но за это время представители новой профессии успели настроить против себя многих граждан своими жесткими методами «по выбиванию долгов». Но вот уже второй год за работой коллекторов строго следят из ФССП. Эксперты объяснили, почему за это время методы коллекторов кардинально не поменялись, а взыскатели рассказали, какие долги они купят охотнее всего.
Коллекторский рынок в России появился в начале 2000-х годов вместе с развитием в нашей стране системы розничного кредитования. Банкам нужно было эффективно взыскивать долги со своих клиентов, для чего кредитные организации стали создавать дочерние предприятия, специализирующиеся именно на работе с недобросовестными заемщиками.
Первой такой компанией стало «Агентство по сбору долгов банка «Русский стандарт», зарегистрированное в 2001 году. Профессиональное коллекторское агентство появилось в России только в 2004 году. Тогда учредили Финансовое агентство по сбору платежей. А уже к 2007 году на рынке сбора неоплаченных долгов работало от 50 до 100 организаций. Такая деятельность долгое время не регулировалась специальными нормативными актами.
Национальная ассоциация профессиональных коллекторских агентств (НАПКА), а также Ассоциация по развитию коллекторского бизнеса (АРКБ) совместно с двумя российскими банковскими объединениями подготовили в 2009 году проект закона «О деятельности по взысканию просроченной задолженности». Параллельно свой вариант документа на обсуждаемую тему представило и Минэкономразвития. Их инициатива предусматривала, что право взыскивать долги должны иметь только те коллекторские агентства, которые являются участниками саморегулируемой организации (СРО). Коллекторов также собирались обязать страховать свою ответственность и создавать компенсационные фонды для граждан на основе взносов. Но эти предложения так и остались на бумаге.
Судебная практика в этой сфере тоже формировалось противоречиво. С одной стороны, Президиум ВАС в информационном письме от 30 октября 2007 года № 120 «Обзор практики применения арбитражными судами положений главы 24 ГК» разрешил банкам продавать права требования долгов другим компаниям, которые не являются кредитными организациями. С другой – Пленум Верховного суда в своем постановлении от 28 июня 2012 года № 17 «О рассмотрении судами гражданских дел по спорам о защите прав потребителей» указал, что такие задолженности банк может продавать другим фирмам только с согласия самих должников.
Правила для взыскателей
Первой успешной попыткой урегулирования стал принятый в 2013 году ФЗ «О потребительском кредите». В этом законе впервые появилось описание того, как коллекторы должны общаться с должниками, рассказывает Дмитрий Чуприс, заместитель гендиректора по правовым вопросам коллекторского агентства «Центр ЮСБ» . Документ фактически узаконил деятельность коллекторов. Новеллы разрешили передавать просроченную задолженность по потребительским кредитам третьим лицам. В то же время для взыскателей проблемных долгов ввели ограничения: запретили звонить должникам после 22:00 и раньше 8:00, а в праздничные дни после 20:00 и до 9:00.
Через два года после принятия такого акта обновилась и судебная практика. ВС признал, что банки могут продавать коллекторам долги своих клиентов, но только те, которые уже успели «просудить» (дело № 89-КГ15-5). ВС подчеркнул, что на такие сделки кредитным организациям не нужно получать согласие у граждан-заемщиков. Такое одобрение понадобится лишь в том случае, когда попытки банка вернуть свои деньги еще не перешли в судебную плоскость, отметила судебная коллегия по гражданским делам уже в другом споре (дело № 14-КГ15-27).
Следующий этап для рынка коллекторских услуг наступил после принятия в 2016 году ФЗ-230 «О защите прав и законных интересов физлиц при осуществлении деятельности по возврату просроченной задолженности». В законе прописали два варианта общения коллекторов с должниками: 1) Непосредственное взаимодействие – личные встречи, телефонные переговоры.
2) Отправка писем, телеграмм по месту жительства, текстовых и голосовых сообщений по сетям электросвязи и подвижной радиотелефонной связи (СМС, электронная почта). А полномочия по контролю за коллекторским рынком дали ФССП. Приставам разрешили проверять взыскателей проблемных долгов и выписывать административные протоколы за нарушения новых правил общения с должниками. Кроме того, ФССП стала вести реестр коллекторских организаций, в который на настоящий момент входит 210 компаний.
Что коллекторам запрещено делать по закону
1) Посылать электронные письма и СМС-сообщения более 16 раз в месяц (в сутки не более двух). Звонить чаще одного раза в сутки и назначать больше одной личной встречи в неделю.
2) С 22:00 до 8:00 в рабочие дни и с 20:00 до 9:00 в выходные и нерабочие праздничные дни встречаться с должником или поручителем лично, звонить по телефону и посылать СМС-сообщения .
3) Встречаться лично либо звонить заёмщику или поручителю, если срок исполнения обязательства по кредитному договору еще не наступил. Исключение составляют случаи, когда банк имеет право требовать досрочного возврата всего кредита, если должник просрочил обязательные выплаты.
4) Совершать действия по возврату кредитной задолженности с намерением причинить вред заемщику или поручителю: угрожать им расправой или порчей имущества.
5) Злоупотреблять правом в иных формах. То есть неограниченное количество раз в день звонить заемщику или требовать с него необоснованную сумму платежа.
6) Разглашать персональные данные должника и банковскую тайну.
По словам Чуприса, основная часть фирм, работающих на рынке взыскания долгов, и до этих нововведений контактировала с должниками так, как сейчас это предусматривает закон. Но эксперт признает, что раньше случались отдельные перегибы при общении с недобросовестными заемщиками: «Бывал переход на личности в ходе телефонных переговоров, угрозы личного характера, использовали автодозвон без ограничений по частоте и времени суток, рассылали нелицеприятные для должника сообщения в соцсетях среди его друзей». С вступлением в силу ФЗ-230 от подобных подходов коллекторам пришлось отказаться. Вместе с тем в новеллах есть и некоторые неопределенности, замечает Чуприс: «Например, отсутствует однозначная трактовка понятия «психологическое давление».
Эти нормы принимались как средства PR-воздействия на общество и отрасль. ФЗ-230 отвечает на актуальные запросы беднеющего населения именно перед выборами в Госдуму. Но реально большая часть его положений вступила в силу лишь с 1 января 2017 года. Законодатель выбрал максимально жесткий вариант регулирования, который привел к тому, что небольшие региональные коллекторы прекратили работать на простых кредиторов и ушли с рынка или «переквалифицировались» в юристов/медиаторов.
Дмитрий Жданухин, гендиректор Центра развития коллекторства, глава Ассоциации корпоративного коллекторства
Артем Кадников, юрист Олевинский, Буюкян и партнеры Олевинский, Буюкян и партнеры Федеральный рейтинг. группа Банкротство (реструктуризация и консалтинг) 13 место По выручке на юриста 25-26 место По количеству юристов 27 место По выручке Профайл компании × , наоборот, уверяет, что методы работы на этом рынке за последние пару лет существенно не изменились, несмотря на ограничения. По его словам, за два года коллекторы почистили свои ряды от наиболее «оголтелых» представителей профессии и научились применять закон в своих интересах, продолжая пользоваться правовой безграмотностью населения.
Если же какие-то правовые положения кажутся коллекторам слишком формальными и мешающими их работе, то они не стесняются их оспаривать в судебном порядке. Так, в конце весны этого года коллекторскими агентствами «Сентинел кредит менеджмент» и «Активбизнесколлекшн» удалось убедить Верховный суд в законности слишком частых беспокойств должников.
Нижестоящие инстанции оштрафовали компании за то, что те отправляли СМС-сообщения проблемным заемщикам чаще двух раз в сутки. Однако ВС отменил такое взыскание и признал законным послание из нескольких СМС, если они объединены общим смыслом и отправлены с интервалом в несколько секунд по «не зависящим от компании причинам» (дела № А75-5864/2017 и № А75-9021/2017). Такой набор СМС-сообщений будет считаться за одно. Благодаря этому коллекторы смогут писать длинные тексты должникам.
Поэтому плюсы от новелл юрист видит в другом: «Если раньше коллекторы ограничивались работой с должниками, то теперь они стали обращаться к процедуре банкротства, выступая представителями заимодавцев или выкупая долг и становясь полноправными кредиторами». И такое направление уже предусматривает определенный профессиональный навык и наличие нормальной репутации, подчеркивает Кадников.
В ФЗ-230 прописали банальные вещи. И от этого методы работы коллекторов никак не поменялись. Те, кто хотел мучить и пытать должников, продолжают это делать. Те, кто отправлял СМС-сообщения ночью или звонил после полуночи – и сейчас так поступают. Только вместо требования вернуть долг – поздравляют проблемных заемщиков с праздниками.
Но должник понимает цель звонка. А пожаловаться на это гражданину формально нельзя.
Александр Титовский, учредитель коллекторского агентства «Илма»
В работе коллекторов есть и тенденции, которые не связаны с принятием законодательных изменений. Не проходит мимо их сферы развитие новых технологий. Правда, автоматизацию себе могут позволить пока лишь крупные игроки. Директор дивизиона «Розничный сбор» департамента по работе с проблемными активами Сбербанка Денис Кузнецов сообщает, что они планируют до конца года перевести около 90% низкорискованных звонков клиентам на роботов-коллекторов. Речь идет об общении с теми должниками, вопросы по задолженности которых не требуют глубокой компетенции от сотрудников банка.
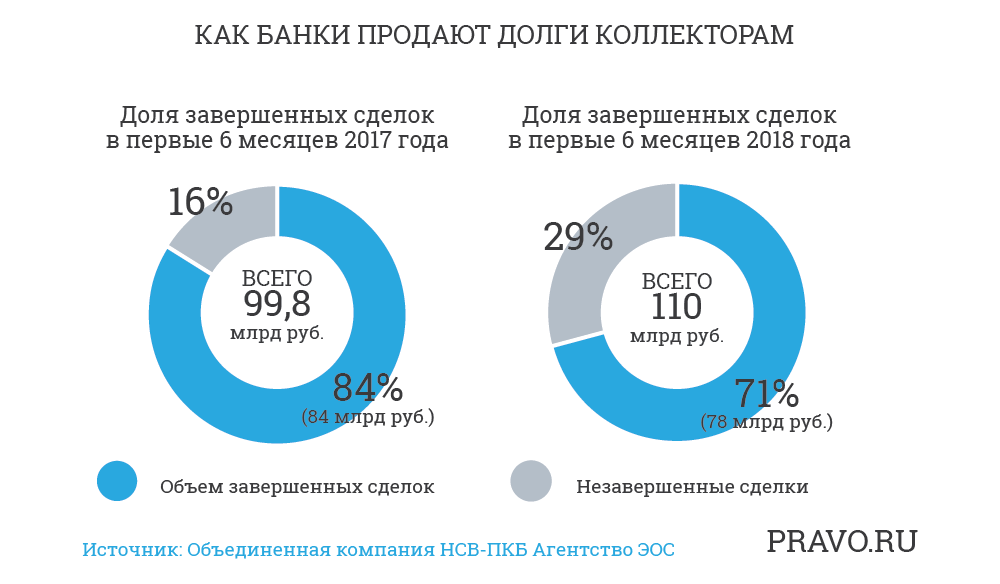
Такую части от фактически взысканного забирает коллектор в качестве цены за свои услуги.
Кузнецов утверждает, что зачастую должники не могут определить, что общаются с роботом, а не сотрудником банка. Автоматизация именно этого вопроса в работе коллекторов ожидаема. Ведь именно телефонные переговоры являются самым популярным и эффективным способом, чтобы убедить заемщиков вернуть деньги, замечает Александр Титовский, учредитель коллекторского агентства «Илма». Чуприс объясняет это тем, что личное общение оказывает сильное эмоциональное воздействие на должников.
Что в приоритете у коллекторов
За такую цену коллекторы покупают долги. Самая высокая стоимость у «просуженной» коммунальной задолженности.
Охотнее всего коллекторы выкупают долги по тем соглашениям, где положительное судебное решение легко спрогнозировать – это договоры займа и кредитные договоры, говорит Кадников. Поэтому обычно стараются приобретать банковские задолженности, подтверждает Титовский. На втором месте по привлекательности займы микрофинансовых организаций, продолжает он. Не менее популярны и долги ЖКХ, отмечает эксперт: «Правда, с ними есть своя проблема – нельзя продать задолженность по коммуналке, пока она не «просужена».
Покупать долги, которые возникли из договоров поставки или оказания услуг, стараются реже, так как нужно доказывать неисполнение обязательств по ним, объясняет Кадников. А если право требования приобретается уже после судебного решения, то коллекторы определяют, получится ли реально взыскать задолженность, добавляет эксперт: «Смотрят, есть ли достаточно имущества у должника».
Планы реформирования
Объемы работы у коллекторов в ближайшее время могут только увеличиться. Глава ФССП Дмитрий Аристов заявил, что нагрузка на российских приставов постоянно растет, поэтому было бы логично передать часть работы частным организациям. Оптимизировать работу ведомства предлагается путем привлечения частных коллекторов.
Им точно не разрешат заниматься исполнением всех решений, но кое-какие могут передать. В частности, те, которые принимаются в третейских судах. При этом «частников» пустят взаимодействовать только с юридическими лицами, граждан реформа точно не коснется. О точных сроках реализации этой инициативы говорить пока рано, так как еще нет ее концепции. ФССП пока общается с экспертным сообществом и обсуждает идею со службами взыскания из других стран, рассказал Аристов.
У коллекторов и юристов отношение к этой теме противоречивое. Советник юстиции 3-го класса, бывший пристав Алексей Шарон поддерживает это нововведение, объясняя свою позицию тем, что государство не может полноценно обеспечить систему принудительного исполнения судебных актов по гражданским спорам: «Это очень дорогостоящий процесс, его бюджет будет сравним с бюджетом на военные нужды страны».
А Жданухин считает, что схема работы частных приставов особо не стыкуется с системой деятельности коллекторских агентств. Если инициативу ФССП все же внедрят на практике, то большой вопрос возникнет с ограничением работы частных приставов по регионам, предупреждает он: «Иначе у нас по всей стране могут начать работать частные приставы с Кавказа». Вот и Кадников полагает, что на сегодняшний момент передавать права на взыскание некоторых долгов от ФССП к коллекторским агентствам преждевременно. Это может привести к злоупотреблениям со стороны взыскателей проблемных долгов, резюмирует он.
- Право.ru
Источник: pravo.ru
Вышибалы долгов как называются
Кто выбивает кредиты. Кто выбивает долги по кредитам как они называются. Коллекторские агентства – страшный сон должника

Эти три базы — самые крупные и полные. Но помимо них есть и другие, в том числе каждый банк и другие организации ведут собственный учет неблагонадежных заемщиков. Благоприятная кредитная история дает основания потенциальному заемщику ожидать выгодное предложение от банка.
Тогда как бывшему должнику рассчитывать на выгодную процентную ставку не приходится.
Выбивают долги по кредитам как называют
Вышибалы Долгов Как Называются
Содержание: Задолженность по кредиту – явление достаточно распространенное, последствиями которого становятся многие проблемы. Зачастую должнику приходится общаться с коллекторами, услугами которых пользуются банки.
Это далеко не самое приятное общение, причем представители подобных агентств нередко злоупотребляют своими правами, нарушая законодательство.

Обратите Внимание! В первом случае решить вопрос несложно.
Как выбить долг и как это делают коллекторы
Далеко не каждый человек готов обратиться в официальные организации, когда возникают проблемы с деньгами.
Многие предпочитают «по старинке» занять средства у родственников, знакомых, друга. Однако зачастую возникают проблемы с возвратом подобного займа.

Однако в ситуации, когда должник отнесет заявление в полицию, незавидная участь ожидает взыскателя. Любая противоправность преследуется по закону: исходя из ст.
Кто выбивает долги по кредитам?
» Если спросить любого человека как называют тех, кто выбивает долги по кредитам, то первое название, которое он произнесет, будет коллекторы.
И отчасти он окажется прав, ведь методы работы, используемые коллекторами по взысканию просроченной задолженности, мало чем отличались от действий обычного рэкетира и часто попадали под статьи Уголовного кодекса РФ, например, ст. 163 УК РФ о вымогательстве или 119 УК РФ (угроза причинения вреда жизни, здоровью).
Но времена меняются. Сегодня взыскивать деньги с должников могут только коллекторские агентства (КА), занесённые в государственный реестр. Их список опубликован на официальном , эта же служба осуществляет надзор за соблюдением законности в деятельности КА.
Как называется человек выбивающий долги по кредиту, Денег дай
Содержание статьи Распространенная ситуация: человек взял кредит в банке, убедив его работников в стабильности своих доходов, но через некоторое время заемщик теряет работу.
Какие методы воздействия используют коллекторы? Знать ответы на эти вопросы необходимо всем, кто уже выплачивает кредит или только планирует его оформить. Коллекторские агентства, говоря житейским языком, представляют собой фирмы, профессионально занимающиеся выбиванием долга из.
У счастья от обладания товаром, купленным в кредит, есть обратная сторона.
Финансовая жизнь
Текст: Наталья Козлова Два жёстких решения суда вынесены сотрудникам организаций по выбиванию долгов.
Директора коллекторского агентства из Тулы приговорили к 15 годам строгого режима со штрафом в 250 тысяч рублей. Его подельник взял 11 лет строгого режима и штраф в 100 тысяч. Должник разбил чужую машину. Хозяин настойчиво попросил за ремонт 250 тысяч рублей.
Дабы выбить долг, он обратился к директору агентства Гепард-Алексин Александру Муратову, что с ассистентом ворвался в квартиру к должнику. Его били табуреткой. заковали в наручники, отвезли в агентство, где держали под замком.
В том месте, взяв пулю из травматики в грудь, должник был должен написать долговые расписки. Второй должник погиб от побоев и нескольких выстрелов из травматики в Кемеровской области. В городе Междуреченске работники коллекторского агентства внесли предложение 30-летнему мужчине встретиться для беседы.
При встрече они избили его битами и пара раз выстрелили в него из травматики.
Кто выбивает долги по кредитам как они называются
И что они могут сделать человеку, который попал в трудную ситуацию: к примеру, уволили с работы, долг отдавать нечем, продать нечего. Как быть? Чтобы ответить на все эти вопросы, волнующие наших читателей, корреспондент «КП» отправился осваивать профессию коллектора – человека, профессионально возвращающего долги.
На редакционную электронную почту свалилось письмо: «Семинар по эффективному выбиванию задолженности! Профессиональные консультации! Участникам выдается именной сертификат!
Спешите, количество мест ограниченно!» А что, это мысль! В армии не служил, с ФСБ не сотрудничал, не юрист, не психолог.
Так хоть какой-то документ об образовании получу, глядишь, и возьмут в вышибалы.
Судебный пристав Александр Матвеевич, проводивший семинар, начал с главного: – Не нарушайте законы! Чтите Уголовный кодекс! По залу понеслись шушуканье и смешки.
Да кому нужны эти ваши законы, нам бы долги поэффективнее выбить.
Вышибалы долгов. Что делать, если в ваш дом пришёл коллектор?

Хамство, угрозы, шантаж – вот основные методы работы коллекторов. Вышибалы готовы на всё ради пары тысяч рублей. И порой жизнь заёмщиков превращается в настоящий ад. Когда беспредел сборщиков долгов перешёл все возможные границы, был принят закон об ужесточении требований к их работе. Но остались те, кому закон не писан.
В ситуации разбирался корреспондент «АиФ-Красноярск».
Читать еще: Как выйти из долговой ямы
Унижение и хамство
Сегодня в Красноярске работает около 20 коллекторских агентств. Причём только одно из них зарегистрировано в краевом центре. Остальные фирмы, как правило, тоже включены в государственный реестр, но только в других регионах РФ. Однако это не мешает им доставать должников из других городов. Только с начала 2017 года 462 красноярца пожаловались на прессинг коллекторов.
Но после разбирательств подтвердилась только каждая 38-я претензия.
«В большинстве случаев жалобы поступают на многочисленные звонки, смс и прочее оказание психологического давления. Например, неправомерное взаимодействие с третьими лицами, не являющимися должниками, – рассказывает сотрудник управления Федеральной службы судебных приставов по Красноярскому краю Валентина Ермолаева. – Со всеми работаем по одной схеме. От граждан поступают претензии, что их права нарушаются, мы собираем информацию, чтобы понять, обоснована или нет жалоба. Если да, наши сотрудники составляют протокол, отправляют в суд. И человека либо агентство привлекают к административной ответственности.

Как наказать беспредельщиков?
За каждой историей – судьба человека. Постоянные запугивания и прессинг доводят людей до отчаяния. Некоторые, не найдя выхода, решаются на самое страшное – самоубийство.
В прошлом году бизнесмен из Артёмовска из-за долгов расстрелял двух малолетних детей и беременную жену, а затем застрелился сам. Похожая история произошла и в Уяре, где отец лишил жизни себя и двухлетнего сына из-за финансовых проблем. Зачастую такие истории не связывают напрямую с действиями коллекторов, однако, когда люди не знают, у кого им искать помощи и куда идти жаловаться, они решаются на самый отчаянный шаг.
После того как по стране прокатилась волна таких случаев, был принят закон об ужесточении условий работы коллекторов. Так, с января 2017 года коллекторам запрещено угрожать жизни и здоровью людей, оскорблять, беспокоить их в будни после 22.00, звонить больше одного раза в сутки. Прописано даже количество смс – не больше двух в день. Личные встречи – только с согласия должника, и то раз в неделю. За нарушение грозит серьёзная административная ответственность.
Летом этого года два агентства в Красноярске были привлечены к штрафу в размере
50 тыс. за унижения и хамство. Сегодня закон полностью на стороне должника. Если заёмщик полагает, что его права нарушены, он должен зафиксировать этот факт. Например, сфотографировать оскорбительные надписи у квартиры, сделать скрины электронных писем или смс-сообщений с угрозами, заказать распечатку звонков. В дальнейшем всё это может стать основанием для привлечения коллекторов к административной ответственности.
Дверь нежданным гостям жительница Красноярска Тамара С.
после случившегося не открывает. Визит вышибал надолго оставил неприятные воспоминания в её памяти.

К сожалению, такие истории не единичны. Недавно в СМИ появилась информация о новых случаях террора со стороны коллекторов. Должника Ивана вышибалы пытались в прямом смысле выкурить из дома. Из-за того, что заёмщик отказался открыть им дверь, ему подожгли звонок. Но на этом не остановились, оставили на стене в подъезде неприличное послание.
К слову, мужчина не только успел сфотографировать своих обидчиков, но и написал заявление в полицию.

Исповедь коллектора
Однако и коллекторам приходится несладко. Большинство из них пошли на эту работу не от хорошей жизни. Например, Александр (имя героя изменено) по образованию педагог начальных классов, но, поработав в школе год, понял: дело это неприбыльное, семью не прокормить. Знакомые предложили стать коллектором, и понеслось…
«Заработок обещали хороший, да и работа вроде непыльная. Но на деле всё оказалось совсем по-другому. Чтобы получать прилично, нужно выполнить план – миллион в месяц! Не справился – получи только оклад, 15 тыс. рублей. За день приходится делать около сотни звонков.
Здесь тебе и нахамят, и пошлют куда подальше, и долгих лет жизни пожелают, – рассказывает Александр. – По плану, в 60% случаев звонки должны быть результативными – получить согласие на погашение хотя бы части долга».
По признанию бывшего коллектора, всем новичкам выдаётся методичка, в которой подробно расписано, как начать разговор, возможные возражения заёмщика, как лишить его почвы под ногами и сознания собственной правоты и безнаказанности, на что давить. Кстати, по закону представители таких агентств обязаны называть своё имя. Но на деле используется псевдоним, так как каждая жалоба грозит лишением премии. И это не единственный обман.
«Когда не хватает какой-то небольшой суммы до плана, звонишь безнадёжным должникам и рассказываешь, что сейчас в рамках кредитной амнистии они могут заплатить пару тысяч и банк простит им долг. На такой работе главное – не оскотиниться, поэтому вовремя решил покинуть прибыльное место и найти более спокойное».
Справедливости ради стоит отметить, что порой в роли жертв выступают и сами коллекторы. Например, в начале осени красноярка не смогла найти общий язык с работниками агентства и наняла 10 мужчин, которые помогли ей вернуть арестованный автомобиль. В итоге семь коллекторов были жестоко избиты.
«Четверым пришлось идти на больничный после таких разборок, – говорит главный юрист агентства Станислав Куркин. – У двоих было подозрение на сотрясение мозга, ещё у одного сломан нос. Такая ситуация полностью идёт вразрез с законом. Вместо того чтобы вернуть свой долг банку, неплательщица организовала нападение, в результате которого пострадали люди».
Читать еще: Как проверить долг по алиментам через интернет
Кто и как выбивает деньги из кредитного должника?
Оформить заявку и получить ответ из банка всего за 30 минут→


Оформить заявку и получить ответ из банка всего за 30 минут →
При возникновении длительной просрочки, за заёмщика могут взяться коллекторы – специалисты по взыскиванию долгов. На практике, нерадивыми плательщиками становятся люди, плохо разбирающиеся в тонкостях оплаты и нормах кредитного договора.
В итоге все выливается в штрафные санкции и рост задолженности. Как работают такие компании, и что можно сделать, чтобы противостоять действиям, выходящим за рамки закона? Ведь далеко не всегда заемщик знает о своих правах и обязанностях, в договоре все написано с использованием сложных терминов, с которыми сложно разобраться без соответствующего образования, так куда идти за помощью?
Актуальные предложения:
| Банк | % и сумма | Заявка |
| Восточный больше шансов | От 9,9% До 3000000 руб. |
Оформить |
| Ренессанс Кредит самый быстрый | От 9,9% До 700000 руб. |
Оформить |
| Хоум кредит стоит тоже попробовать | От 9,9% До 1000000 руб. |
Оформить |
| Открытие Большая сумма | От 9,9% До 5000000 руб. |
Оформить |
Посмотреть все банки, с которыми мы работаем, вы можете здесь ⇒
Зачем банки обращаются к посредникам
У кредиторов есть время для самостоятельного возмещения долга. Но если команда юридического отдела не справляется со своими обязанностями, то дело передают третьим лицам.
В кредитном договоре есть пункт, который разрешает финансовым организациям разглашать информацию о клиенте коллекторским организациям в случае наступления просрочек. Банкиры связываются с «выбивальщиками» долгов по двум схемам:
- либо за комиссионные, допустим 20% от задолженности,
- либо путем продажи всего безнадежного портфеля. В последнем случае финансовая организация просто передает свои права по требованию займов уже новой компании.
Получать устное или письменное согласие нерадивого плательщика отделение при этом не обязано. Но оно высылается письмо о том, что все взаиморасчеты придется проводить уже с другим учреждением.
Большинство российским банков ведет переговоры с коллекторами только на условиях оплаты комиссионного вознаграждения.
Как проводится работа
По утверждению взыскателей долгов их действия идут строго в пределах действующего законодательства, что означает, что людей не будет ожидать шантаж, угрозы, применение физического давления и прочее. Прослушивать мобильные и телефонные звонки, следить за нерадивыми россиянами они не имеют права, тем более вторгаться в личную жизнь.
Остается только давить морально, постоянно объясняя и напоминая о сумме, разъясняя все последствия непогашения обязательств. Схема работает в три этапа:
- Общение с человеком посредством телефонных разговоров, писем и СМС. В них деликатно рассказывается о путях выплаты ссуды, заглаживании вопроса мирным путем. Дополнительно фирмы общаются с банкирами, дабы узнать все нюансы сделки.
- Далее идут письма с угрозами – возможное взыскание денег за счет наложения ареста на имущество, ограничений в попытках покинуть Россию (деловые и туристические поездки). Все направлено на пока что корректное налаживание взаимоотношений.
- Последний этап выбивания долгов по кредитам у заемщиков банков состоит в визитах к заемщику домой, на работу. Действуют и звонки рано утром (с 8 утра) до позднего вечера (22 часа). По закону стоит ограничение – не более 2 раз в сутки.
Если не помогают письменные уговоры, личное знакомство, то новый кредитор просто передает дело в суд. А вот уже решение суда обязует должника погашать заем в строго установленной форме.
Оригинальные отзывы по этой теме мы собрали здесь, отзывы настоящих людей, много комментариев, стоит почитать.
Вы можете оформить кредит наличными прямо сейчас, выберите банк:
Человеку дополнительно придется нести расходы за оплату всех судебных издержек. Лучший вариант – списание средств с заработной платы, а в худшем, если сумма велика, то могут посягнуть и на личное имущество.
Как бороться
Когда сыплются резкие угрозы, коллекторские организации начинают грубо вмешиваться в личную жизнь, применять силу, то можно положить этому конец. Противодействие поможет прижать самих вымогателей.
Достаточно написать заявление в милицию и прокуратуру, но дополнительно приложить доказательную базу. К ней относятся записанные звонки и разговоры с угрозами, письма.
Вышибалы долгов как называются
Распространенная ситуация: человек взял кредит в банке, убедив его работников в стабильности своих доходов, но через некоторое время заемщик теряет работу. Возврат долга становится невозможным. Банк, желая выяснить ситуацию с непогашенным кредитом, вначале самостоятельно ищет контакт с заемщиком, красочно рисует ему последствия невыплаты долга. Когда банк исчерпывает свои возможности, на сцену выходит коллекторское агентство.
С этого момента начинается самый страшный этап в кредитной истории должника.
Как действовать в этой ситуации? Что говорит закон о коллекторских агентствах? Какие методы воздействия используют коллекторы? Знать ответы на эти вопросы необходимо всем, кто уже выплачивает кредит или только планирует его оформить.
Что такое коллекторское агентство?
Коллекторские агентства, говоря житейским языком, представляют собой фирмы, профессионально занимающиеся выбиванием долга из.
Кто и как “выбивает” деньги из должника при невыплате кредита
У счастья от обладания товаром, купленным в кредит, есть обратная сторона. Если возникнут проблемы с погашением задолженности, за должника могут взяться коллекторы — профессиональные взыскатели долгов. “Деньги” выяснили, как они “выбивают” деньги из заемщиков и как можно противостоять такому “вымогательству”, если оно выходит за рамки закона.
Читать еще: Долг перед коллекторами
Поручитель и заемщик: кто выплачивает долг Менеджер по рекламе Елена Косинская купила в кредит Nissan Micra два года назад. Все было прекрасно до тех пор, пока она не поругалась с начальником и не потеряла работу. Забирая трудовую книжку, девушка с гордостью сказала коллегам, что такому “спецу” как она найти новое место не составит никакого труда. Однако в реальности все получилось иначе.
Полгода Елена просидела дома, существуя за счет процентов от редких сделок. Устроиться в штат и получить солидную ставку, увы, не удавалось. Денег на оплату ранее взятого.
В связи с тяжелой экономической ситуацией в стране существенно увеличилось количество людей, оформляющих кредиты в банках. К сожалению, многие не желают возвращать во время полученные деньги, игнорируя все просьбы работников банка. На должников иногда не действуют даже вынужденные санкции в виде штрафов или угрозы об обращении в суд. Поэтому кредиторы обращаются к коллекторам – работникам коллекторской фирмы, специализирующейся на возвращении задолженностей с физических и юридических лиц легальными, а иногда и незаконными способами. Подробнее об этом прочитаете здесь.