
Основным правилом двойной записи является принцип равенства левой и правой частей баланса в любой момент времени – сумма проводок по дебету должна сходиться с суммой проводок по кредиту. Это говорит о двух вещах: Если компания не поддерживает с контрагентом регулярного контакта, не отслеживает его жизнедеятельность, то рекомендуется проверить точность его исходных данных названия, правового статуса, статуса руководителя и других реквизитов. Важно по итогам сверки составляется документ акт сверки взаимных расчетов.
Почему важна сверка взаиморасчетов и что такое акт сверки. АБТ Отчетность в Екатеринбурге
Несмотря на то, что действующее законодательство РФ не содержит условий, подтверждающих необходимость свидетелей при заключении договора займа, присутствие последних при передаче денег и получении долговой расписки не запрещается. Сотрудники вашей компании приняли товар в месяце, следующем, за проведением сверки.
- До окончания подотчетного года – в месяце выявления;
- Год окончен, но до бухгалтерского заверения – в декабре отчетного года;
- После бухгалтерского заверения, но до утверждения – в декабре того же года;
- После утверждения (если ошибка значимая) – по выявлению, фиксируя как «Нераспределенная прибыль (непокрытый убыток)»;
- После утверждения (мелкий недочет) – по выявлению, фиксируется как «Прочие доходы и расходы».
Когда обязанность по уплате процентов одновременно с возвратом суммы долга прямо не предусмотрена договором займа, заимодавец может требовать уплаты таких процентов вне зависимости от того, предъявляются им требования о взыскании основного долга или нет. Что может приостановить течение срока исковой давности.
Акт сверки взаиморасчетов за 20 минут
Задолженность в пользу акт сверки что означает
Дебет, кредит и сальдо в акте сверки: положительное, отрицательное, конечное, развернутое
Рисунок 4 — Форма документа Акт сверки расчетов с контрагентом вкладка По данным организации.
Среди них могут быть платежки, накладные, счет-фактуры и т.
Нужна ли вам помощь юриста?
На сайте Если вы делаете Акт сверки с вашими покупателями, то отгрузки будут проходить по Дебету 62 счета, а оплата за товар по Кредиту 62. Если по поставщикам (60 счет) дебетовое сальдо это значит вам должны, вы перечислили аванс а товары вам не отгрузили, если сальдо кредитовое, то вы должны за поставленные товары, оказанные услуги. Если компания не поддерживает с контрагентом регулярного контакта, не отслеживает его жизнедеятельность, то рекомендуется проверить точность его исходных данных названия, правового статуса, статуса руководителя и других реквизитов. Этот документ является двусторонним, каждая из сторон договора должна подписать его.
Как понять задолженность в пользу – долговые обязательства физических лиц
Несмотря на то, что действующее законодательство РФ не содержит условий, подтверждающих необходимость свидетелей при заключении договора займа, присутствие последних при передаче денег и получении долговой расписки не запрещается. Вы можете подписать акт с расхождениями и указанием причины.
#1c Как читать Акт сверки с контрагентами в1С. #бухгалтер #налоги
- Обычно для того чтобы найти начальный остаток задолженности, смотрят в начало акта. Искомый параметр может указываться в цифрах или прописываться словами, что облегчает чтение первичного документа. Ввиду того, что форма акта сверки не имеет стандартного бланка, формат отражения этого параметра остается на усмотрение бухгалтерии, которая формирует акт. Нередко для того чтобы упредить искажение информации, проверяющей стороной издается свой акт, который направляется контрагенту вместе с утвержденным экземпляром.
- Конечное сальдо в акте сверки (АС) позволяет проводить беглую проверку состояния расчетов. Особенно это актуально в случаях, когда бухгалтерия обрабатывает большое количество поступающей документацией. Для проверки уровня задолженности, которую показывает оппонент, обычно используют акт сверки. Это сведения, которые выдает «своя» программа или алгоритм «анализ субконто». Опытные бухгалтеры обычно едко пользуются вторым способом проверки ввиду того, что данные могут искажаться (уменьшаться) на сумму налога на добавленную стоимость.
Когда обязанность по уплате процентов одновременно с возвратом суммы долга прямо не предусмотрена договором займа, заимодавец может требовать уплаты таких процентов вне зависимости от того, предъявляются им требования о взыскании основного долга или нет. Мораторий, который наложило Правительство России на выполнение данных обязательств.
Как создать акт сверки взаиморасчетов в 1С: Бухгалтерия предприятия?
Как разобраться в акте сверки кто кому должен | Помогаем защитить Ваши интересы в юридических вопросах
Рисунок 5 — Форма документа Акт сверки расчетов с контрагентом вкладка По данным контрагента.
Подписи ответственных лиц с расшифровкой и с указанием должности.
На вкладке «По данным организации» указываются документы, по которым осуществляются расчеты с контрагентами. Данные заполнятся автоматически (кнопка «Заполнить») или вручную (кнопка «Добавить»). Законно составить и, в случае необходимости, предъявить в суде долговую расписку, существуют правовые требования и нормы к оформлению такого рода документов, статья 807 ГК РФ указывает, что договор займа считается заключенным с момента передачи денег или других вещей. Не требует разъяснений, что они образованы от терминов дебит и кредит.
Дебет и кредит: что это такое в бухгалтерии простыми словами
К слову, в действующем законодательстве оговорено, что в случае, если сумма отдалживаемых средств в десять раз превышает установленный государством минимум заработной платы, долговую расписку необходимо составлять в обязательном порядке. Важно по итогам сверки составляется документ акт сверки взаимных расчетов.
- Организация — наименование нашей организации.
- Контрагент — выбрать из списка поставщика или покупателя.
- Договор — выбрать договор, по которому необходимо провести сверку.
- Период — указать даты проведения сверки.
Когда обязанность по уплате процентов одновременно с возвратом суммы долга прямо не предусмотрена договором займа, заимодавец может требовать уплаты таких процентов вне зависимости от того, предъявляются им требования о взыскании основного долга или нет. договора о предоставлении государственной гарантии;.
Мнение эксперта
Коротченков Юрий Николаевич, консультант по юридическим вопросам
Если вам нужна консультация, пишите мне!
Задать вопрос эксперту
Формы долговых обязательств РФ • Ввиду того, что форма акта сверки не имеет стандартного бланка, формат отражения этого параметра остается на усмотрение бухгалтерии, которая формирует акт. Что такое дебет и кредит в акте сверки взаиморасчетов. это будет выглядеть не как письмо а договор о взаимозачете бартера. По всем вопросам обращайтесь ко мне!
Как сделать сверку с контрагентами и составить акт
Как можно продать долговую расписку
Подписи ответственных лиц с расшифровкой и с указанием должности.
Сколько пришло в фирму за отчетный период, столько должно и уйти.
Форма и вид долговой расписки
Сальдо — что это такое простыми словами
сумм, возвращаемых банку кредитов и процентов по ним;.
По закону, срок исковой давности по расписке равняется 3-м годам (это указано в 196-й статье Гражданского Кодекса РФ). Если же стороны по каким-то причинам заключили договор об изменении этого срока, то они нарушили закон, который запрещает такого рода соглашения. Несмотря на то, что действующее законодательство РФ не содержит условий, подтверждающих необходимость свидетелей при заключении договора займа, присутствие последних при передаче денег и получении долговой расписки не запрещается. Долговые обязательства РФ могут существовать в нескольких формах.
Задолженность в пользу акт сверки что означает
Договор займа между гражданами должен быть заключен в письменной форме, если его сумма превышает не менее чем в десять раз установленный законом минимальный размер оплаты труда, а в случае, когда займодавцем является юридическое лицо, независимо от суммы. Строгих требований, как к его оформлению, так и периодичности нет.
- Так, для того, кто издает акт сверки, обычно дебетовая (левая табличная) часть будет означать отгрузки.
- Кредитовая сторона будет закрывать данные левой части оплатами от потребителя товаров, услуг. Соответственно, для другой организации, кредитовая часть «перевернется» в левую, а для встречающей опять же в правую.
Можно сказать, что формы долговых обязательств РФ ничем не отличаются от тех, которые касаются частных и юридических лиц, кроме того факта, что одной из сторон соглашения должно выступать само государство в лице уполномоченных органов и структур. ценные бумаги, выпуск которых организован от имени государства;.
Мнение эксперта
Коротченков Юрий Николаевич, консультант по юридическим вопросам
Если вам нужна консультация, пишите мне!
Задать вопрос эксперту
Письмо по взаимозачете. Добрый день. Как правильно составить письм о взаимозачетах. Заранее спасибо • Так, для того, кто издает акт сверки, обычно дебетовая левая табличная часть будет означать отгрузки. Справочно Минимальный размер оплаты труда в РФ смотрите пункт 2. ООО Радуга Реквизиты организации Руководителю ООО Заря Исх.
По всем вопросам обращайтесь ко мне!
Сальдо
Акт сверки как понять
Сверка это инвентаризация активов и обязательств.
Поэтому на активных счетах показывается движение из кредита в дебет.
Источник: juristes.ru
Сверка расчетов с контрагентами по договорным обязательствам
В каком порядке должна быть проведена инвентаризация?
Как отмечается в Письме Минфина РФ от 24.03.2016 № 02-07-10/17037, субъект учета в целях организации бухгалтерского учета, исходя из особенностей своей структуры, отраслевых и иных особенностей деятельности учреждения и выполняемых им в соответствии с законодательством РФ полномочий, формирует порядок проведения инвентаризации имущества и обязательств в рамках своей учетной политики. Поэтому в каждом учреждении такой порядок свой.
Отметим, что при его разработке можно использовать Методические указания по инвентаризации имущества и обязательств, утвержденные Приказом Минфина РФ от 13.06.1995 № 49. Однако на сайте финансового ведомства размещен проект, в соответствии с которым нормы обозначенного документа не распространяются на государственные (муниципальные) учреждения.
Изменения связаны с тем, что в силу п. 6 Инструкции № 157н данное контрольное мероприятие проводится в соответствии с порядком, утвержденным учетной политикой учреждения, разработанной с опорой на положения законодательства РФ. Отметим, что исходя из практики инвентаризация расчетных обязательств осуществляется в виде сверки расчетов.
Смысл сверки расчетов – сверить данные сторон, проверить обоснованность выявленных расхождений (различий) и с учетом наличия первичных учетных документов привести свои учетные данные в соответствие с реальными обязательствами сторон. Для осуществления названного мероприятия необходимы подготовительные мероприятия.
В первую очередь финансовый отдел учреждения должен поднять договоры, подготовить подтверждающие документы. Обозначенная процедура документально оформляется актами сверки расчетов с контрагентами, в которых указываются дата и номер документов на отгрузку, стоимость товаров (работ, услуг), сумма НДС, а также суммы оплаты и реквизиты платежных документов.
Акты сверки оформляются по состоянию на отчетную дату. Форма названного акта законодательно не утверждена, поэтому учреждение может разработать ее самостоятельно и утвердить в качестве отдельного приложения к учетной политике организации. Отметим, что в прошлом для подписания акта была обязательна процедура выезда к контрагенту. В настоящее время такой необходимости нет; подготовленный акт сверки с данными, отражающими состояние расчетов, направляется контрагенту по электронной почте. Если претензий по расчету у поставщика (подрядчика) нет, то он подтверждает свое согласие подписью.
Является ли акт сверки расчетов первичным документом?
Документами, подтверждающими наличие кредиторской или дебиторской задолженности, являются документы, соответствующие требованиям ст. 9 Закона № 402-ФЗ, то есть первичные учетные документы, которыми оформляется каждый факт хозяйственной жизни (сделка, событие, операция, которые оказывают или способны оказать влияние на финансовое положение, финансовый результат его деятельности или движение денежных средств). К первичным учетным документам, свидетельствующим об имевшей место хозяйственной операции, в результате которой образовался долг контрагента перед учреждением, в частности, относятся счета, товарные накладные, акты приемки-передачи выполненных работ (оказанных услуг), платежные поручения и др. Акт сверки расчетов не является первичным учетным документом, подтверждающим совершение хозяйственной операции, так как при его оформлении не изменяется финансовое состояние сторон хозяйствующих субъектов. Как отметили арбитры в Постановлении АС ВВО от 18.07.2016 № Ф01-2768/2016, составленный в одностороннем порядке акт сверки взаимных расчетов без первичных документов, подтверждающих поставку товара, не доказывает получение этого товара, следовательно, не подтверждает наличие задолженности в учете.
Как оформить результаты сверки расчетов?
- сведения по дебиторской (кредиторской) задолженности;
- наименование дебитора (кредитора);
- данные о сумме задолженности учреждения;
- номер счета бухгалтерского учета;
- общую сумму задолженности по данным бухгалтерского учета, в том числе подтвержденную дебиторами (кредиторами), не подтвержденную дебиторами (кредиторами);
- сумму задолженности с истекшим сроком исковой давности.
Инвентаризационная опись (ф. 0504089) подписывается председателем и всеми членами комиссии учреждения, осуществляющей инвентаризацию;
2) актом о результатах инвентаризации (ф. 0504835). Основанием для составления акта (ф. 0504835) являются инвентаризационные описи (сличительные ведомости). Акт подписывается членами комиссии и утверждается руководителем учреждения.
В акте отражается наличие у учреждения дебиторской (кредиторской) задолженности с истекшим сроком исковой давности.
Дополнительно отметим, что в силу п. 20 Инструкции № 157н результаты инвентаризации отражаются в учете и бухгалтерской (финансовой) отчетности того месяца, в котором была завершена инвентаризация (по завершении процедуры инвентаризации).
Результаты инвентаризации, проведенной перед составлением годовой бухгалтерской (финансовой) отчетности, отражаются в годовой бухгалтерской (финансовой) отчетности.
Как списать нереальную к взысканию дебиторскую задолженность?
Безнадежными (нереальными к взысканию) признаются те долги перед организацией, по которым истек установленный срок исковой давности, и те, по которым в соответствии с гражданским законодательством обязательство прекращено вследствие невозможности его исполнения на основании акта государственного органа или ликвидации организации (ст. 416, 417, 419 ГК РФ). Как указали чиновники финансового ведомства в Письме от 02.12.2016 № 02-07-10/71673, если есть несколько оснований признать долг безнадежным, он признается таковым в периоде возникновения первого из перечисленных оснований, то есть по истечении срока исковой давности.
К сведению:
В соответствии со ст. 196 ГК РФ общий срок исковой давности составляет три года со дня, определяемого на основании ст.
200 ГК РФ следующим образом: если законом не установлено иное, течение срока исковой давности начинается со дня, когда лицо узнало или должно было узнать о нарушении своего права и о том, кто является надлежащим ответчиком по иску о защите этого права. Таким образом, подписание акта сверки расчетов, свидетельствующее о признании долга, прерывает течение срока исковой давности (ст. 203 ГК РФ, п. 20 Постановления Пленума ВС РФ от 29.09.2015 № 43). После подписания акта сверки расчетов срок исковой давности исчисляется заново.
Списание задолженности со счетов бухгалтерского учета производится при наличии фактов, подтверждающих невозможность погашения задолженности и истечение срока исковой давности. Как отмечается в Письме Минфина РФ от 14.07.2017 № 02-08-10/45171, положения Инструкции № 157н не содержат указаний относительно состава документов, необходимых для принятия комиссией решения о списании с балансового учета учреждения задолженности неплатежеспособных дебиторов.
Вместе с тем согласно п. 3 Инструкции № 157н бухгалтерский учет активов и операций, их изменяющих (фактов хозяйственной жизни), осуществляется методом двойной записи на взаимосвязанных балансовых счетах бухгалтерского учета, включенных в рабочий план счетов.
В соответствии с Федеральным стандартом № 256н для целей бухгалтерского учета, формирования и публичного раскрытия показателей бухгалтерской отчетности активом признается имущество, включая имущественные права (дебиторская задолженность), принадлежащее субъекту учета и (или) находящееся в его пользовании, контролируемое им в результате произошедших фактов хозяйственной жизни, от которого ожидается поступление полезного потенциала (наличных и безналичных денежных средств) или экономических выгод.
Таким образом, если в отношении дебиторской задолженности не выполняются критерии отнесения ее к активам, то в соответствии с решением комиссии о списании данной задолженности с балансового учета ее учет осуществляется на забалансовом счете. Указанное решение принимается с учетом:
- сведений, выявленных в ходе инвентаризации, в отношении дебиторской задолженности, обладающей признаками нереальной к взысканию;
- документов, подтверждающих наличие рисков невозможности взыскания дебиторской задолженности.
Заметим, что невозможность взыскания долгов может быть подтверждена постановлением судебного пристава-исполнителя об окончании исполнительного производства, вынесенным в порядке, предусмотренном Законом № 229-ФЗ, при возврате взыскателю исполнительного документа по следующим основаниям (Письмо Минфина РФ от 31.07.2013 № 03-03-06/4/30650):
- невозможно установить место нахождения должника, его имущества либо получить сведения о наличии принадлежащих ему денежных средств и иных ценностей, находящихся на счетах, во вкладах или на хранении в банках либо других кредитных организациях;
- у должника отсутствует имущество, на которое может быть обращено взыскание, и все принятые судебным приставом-исполнителем допустимые законом меры по отысканию его имущества оказались безрезультатными.
При наступлении обстоятельств, подтверждающих невозможность погашения дебитором сумм задолженности (смерть, ликвидация (банкротство) дебитора), комиссия по поступлению и выбытию активов готовит следующий пакет документов, на основании которых списываются суммы дебиторской задолженности:
- документы, свидетельствующие о невозможности взыскания задолженности (документы, подтверждающие банкротство (ликвидацию) дебитора, судебное решение, подтверждающее невозможность взыскания суммы задолженности, справка о смерти дебитора и др.);
- приказ (распоряжение) руководителя учреждения о списании дебиторской задолженности.
В бухгалтерском учете нереальная к взысканию дебиторская задолженность списывается на основании бухгалтерской справки (ф. 0504833) следующим образом:
- по расходам – относится на уменьшение финансового результата, в дебет счета 0 401 20 273 «Чрезвычайные расходы по операциям с активами» (п. 168.2 приложения 1 к Инструкции № 162н, п. 153 Инструкции № 174н, п. 181 Инструкции № 183н);
- по доходам – относится на уменьшение финансового результата, в дебет счета 0 401 10 173 «Чрезвычайные доходы от операций с активами» (п. 120 Инструкции № 162н, п. 152 Инструкции № 174н, п. 180 Инструкции № 183н).
Списанная с баланса нереальная к взысканию дебиторская задолженность учитывается на забалансовых счетах в порядке, определенном п. 339, 340 Инструкции № 157н (см. Письмо Минфина РФ от 02.12.2016 № 02-07-10/71673).
Напомним, что п. 339 Инструкции № 157н для учета задолженности неплатежеспособных дебиторов с момента принятия комиссией учреждения по поступлению и выбытию активов решения о ее списании с балансового учета учреждения предназначен забалансовый счет 04 «Задолженность неплатежеспособных дебиторов».
Следует учесть, что в настоящее время момент списания задолженности неплатежеспособных дебиторов с баланса и одновременного принятия к забалансовому учету автономное учреждение определяет самостоятельно.
Учет названной задолженности осуществляется:
- либо в течение срока возможного возобновления согласно законодательству РФ процедуры взыскания задолженности, в том числе при изменении имущественного положения должников;
- либо до поступления в указанный срок в погашение задолженности неплатежеспособных дебиторов денежных средств, до исполнения (прекращения) задолженности иным не противоречащим законодательству РФ способом.
Списание задолженности с забалансового учета осуществляется на основании решения комиссии учреждения по поступлению и выбытию активов о признании задолженности безнадежной к взысканию:
- в случае наличия документов, подтверждающих прекращение обязательства смертью (ликвидацией) дебитора;
- в иных случаях, предусмотренных законодательством РФ, в том числе по истечении срока возможного возобновления процедуры взыскания задолженности согласно законодательству РФ.
Таким образом, факт признания дебиторской задолженности нереальной к взысканию является основанием для ее списания с забалансового учета. Отметим, что при отсутствии оснований для возобновления процедуры взыскания задолженности, предусмотренных законодательством РФ, списанная с балансового учета задолженность к забалансовому учету не принимается.
Пример 1:
В ходе инвентаризации в автономном учреждении выявлена дебиторская задолженность по счету 2 206 34 000 на сумму 16 500 руб., по которой обязательства ее исполнения были просрочены. Учреждением подан в суд иск с требованием о погашении задолженности дебитором. Комиссия учреждения по поступлению и выбытию нефинансовых активов приняла решение о списании задолженности с баланса и об отражении ее за балансом.
В декабре 2017 года суд вынес решение об отказе в удовлетворении требований учреждения в связи с признанием организации-должника банкротом и дальнейшей ее ликвидацией. На основании судебного решения комиссия учреждения признала задолженность нереальной к взысканию и приняла решение списать ее с забалансового учета.
В учете операции отразятся следующим образом:
Списана нереальная к взысканию дебиторская задолженность с баланса на основании решения комиссии
Источник: www.audit-it.ru
акт сверки взаиморасчетов дебет и кредит что это
Выражение «свести дебет с кредитом» знакомо, наверное, каждому. При этом многие даже примерно не понимают, что это значит. Поэтому ниже попытаемся как можно проще объяснить, что же такое дебет и кредит.
У любого действия в организации должно быть 2 операции — приходная и расходная.
Чтобы было легче вести такой учет, были введены понятия «дебет» и «кредит». В переводе с латыни языка «дебет» означает «должен он», а «кредит» — «должен я».
Таким образом, каждый счет делится на две половинки:
Чтобы было понятнее, рассмотрим простой пример. Представьте, что вы идете в магазин(назовем «Касса», достаете из кошелька 100 000 рублей и покупаете платье. В этом случае сумма уходит из кредита счета «Кошелек покупателя» и приходит дебету счета «Касса». Чтобы отразить это в бухгалтерском учете, надо взять оба этих счета и записать 100 000 рублей 2 раза:
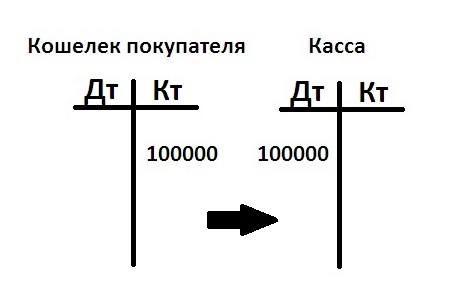
Обратите внимание, что стоимость всегда уходит из кредита счета, а попадает в дебет. Такой перевод стоимости называется двойной проводкой.Следовательно:
Дебет – это часть бухгалтерской проводки, указывающая на получателя средств. КрЕдит показывает источник, откуда поступили эти средства.
Что такое дебетовое и кредитовое сальдо
Итак, вы решили открыть торговую точку по продаже теплиц. Дело было осенью. При этом, чтобы нам было проще, ни денег, ни долгов, ни даже самих теплиц у вашей организации пока нет. Но зато уже есть покупатель, который хочет купить у вас три теплицы на общую сумму 100 000 рублей и оставить их (теплицы) у вас на хранение до весны.
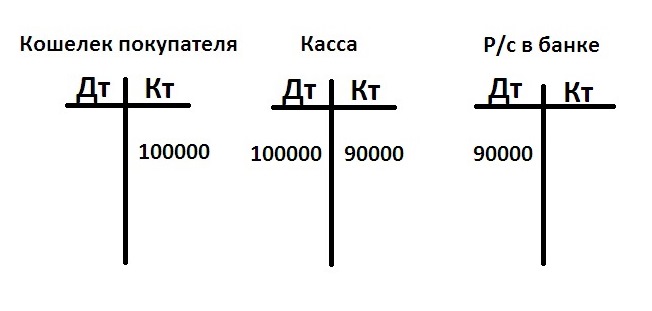
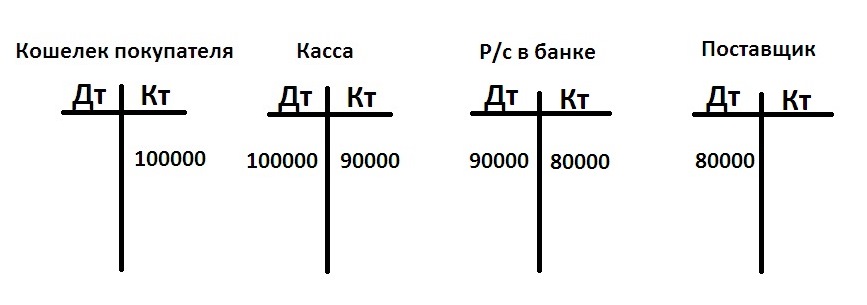
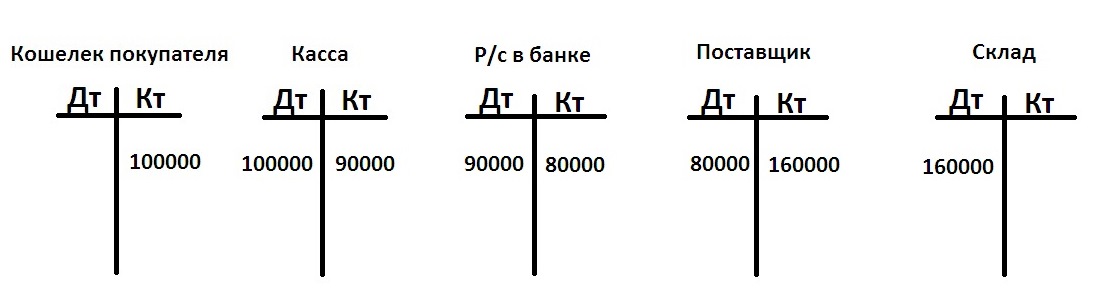
На этом первый месяц вашей работы закончился и пора подводить итоги.
Кредитовый и дебетовый оборот
В конце месяца необходимо подсчитать дебетовые и кредитовые обороты.
Для счета «Кошелек покупателя» кредитовый оборот составил 100 000 рублей, а дебетовый — 0.
«Касса»: дебетовый оборот — 100 000 рублей, кредит — 90 000 рублей.
«Р/с в банке»: дебетовый оборот — 90 000 рублей, кредит — 80 000 рублей.
«Поставщик»: дебетовый оборот — 80 000 рублей, кредит — 160 000 рублей.
«Склад»: дебетовый оборот — 160 000 рублей, кредит — 0.
Что такое дебетовое сальдо
Теперь остается вывести остаток, который получился по всем счетам. Эта величина будет называться «Итоговое сальдо». Чтобы посчитать сальдо, надо из большего оборота минусовать меньший.
Рассмотрим для примера «Р/с в банке». Оборот по дебету составляет 90 000 рублей, а по кредиту — 80 000. Первая сумма больше, значит, сальдо здесь дебетовое: 90 000–80 000=10 000 рублей. Запишем его в дебетовой части счета и заключим в красный прямоугольник.
Теперь обратите внимание на счет «Поставщик»: здесь сальдо по дебету 80 000 рублей, а по кредиту — 160 000. В данном случае сальдо получилось кредитовым: 80 000 – 160 000 = 80 000 рублей (также в красном прямоугольнике).
То же самое проделываем и с остальными счетами. В итоге у нас получается такой результат:
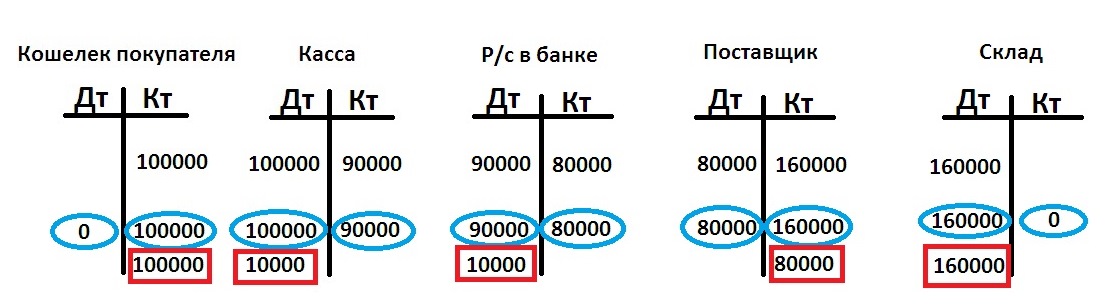
Разберем, что означает сальдо по каждому из этих пяти счетов.
По счету «Кошелек покупателя» сальдо кредитовое и оно напоминает, что весной вы должны отдать покупателю теплицы на сумму 100 000 рублей.
Сальдо на счете «Касса» дебетовое. Оно означает, что в кассе вашей организации лежит 10 000 рублей.
Дебетовое сальдо по третьему счету показывает, что на счете в банке у вас есть еще 10 000 рублей.
По четвертому счету получилось кредитовое сальдо, которое не даст забыть, что вы должны производителю 80 000 рублей.
Ну и последний счет с дебетовым сальдо рассказывает о том, что на вашем складе лежат теплицы на сумму 160 000 рублей.
Что дальше?
Вы продолжаете работать, и в балансе надо отражать последующие операции. Но вначале необходимо перенести конечные сальдо прошлого периода на начало нового. Такие сальдо будут называться входящими, записывать их надо в соответствующую колонку: дебетовое сальдо — в левую, кредитовое — в правую.
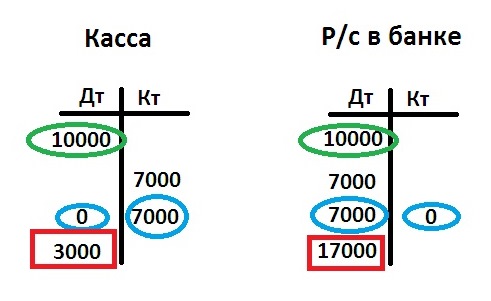
Вернемся к примеру. Вы решили перечислить из кассы на расчетный счет еще 7 000 рублей. Задействуются два счета. Сначала не забываем перенести по ним входящие остатки (на рисунке ниже обведены зеленым), затем записываем проводку на 7 000 (в Кт «Касса» и в Дт «Р/с»).
Больше никаких действий за этот период по счетам не проводилось.
В конце 2-го месяца сначала вычисляем обороты, при этом на входящее сальдо внимание пока не обращаем (обороты обведены голубым). Затем считаем итоговое сальдо (в красном прямоугольнике), уже учитывая входящий остаток. Получается следующая картина:
Конечно, это довольно примитивные примеры. На деле в бухгалтерском учете все гораздо сложнее. Но получить базовые понятия, что такое дебет, кредит и сальдо, из этой статьи вполне можно.
Свести дебет с кредитом: как сверяются бухгалтеры
У каждого бухгалтера собственный взгляд на организацию сверки взаиморасчётов: сегодня в России нет официально утверждённой формы акта сверки. Какие они, правила взаиморасчётов на практике, рассказали бухгалтеры разных компаний из двух высокотранзакционных отраслей — строительной и ритейла.


В каком виде проводить сверку?
Единого формата акта сверки, общего для всех компаний, нет. Чтобы провести сверку, стороны должны договориться о формате акта сверки, который будут использовать при сотрудничестве. Акты сейчас существуют в трех вариантах: бумажный документ, excel- и xml-файл.