
Выражение «свести дебет с кредитом» знакомо, наверное, каждому. При этом многие даже примерно не понимают, что это значит. Поэтому ниже попытаемся как можно проще объяснить, что же такое дебет и кредит.
Для чего нужен бухучет
Для чего придумали бухучет? Для того, чтобы учитывать имущество предприятия, его обязательства, капитал и вообще всю его деятельность.
Представьте, если бы считали товары в штуках, бензин в литрах, а деньги в рублях, то непонятно, как все это свести воедино? Как понять, получает предприятие прибыль или убыток, сколько товара осталось на складе и сколько денег лежит на расчетном счете?
Поэтому все операции, будь то поступление сумм на счета предприятия, списание материальных ценностей или расчеты с поставщиками, фиксируются в бухучете в денежном выражении.
Основное правило бухучета — принцип сохранения стоимости. Его суть в том, что если какое-то имущество «пришло», то столько же должно и «уйти». Или наоборот — при списании какой-то суммы нужно обязательно что-то получить взамен и записать это в приход.
Урок №1. Бухгалтерский учет
Дебет и кредит
То, про что мы говорили выше, называется принципом двойной записи. Т. е. у любого действия в организации должно быть 2 операции — приходная и расходная.
Чтобы было легче вести такой учет, были введены понятия «дебет» и «кредит». Таким образом, каждый счет делится на две половинки: дебет — это приход, а расход — это кредит, левая и правая колонка счета соответственно.
Чтобы было понятнее, представьте, что вы идете в магазин, достаете из кошелька (назовем его «Касса») 2 000 рублей и покупаете платье. В этом случае сумма уходит из кредита счета «Касса» и приходит дебету счета «Магазин». Чтобы отразить это в бухучете, надо взять оба этих счета и записать 2 000 рублей 2 раза:

Обратите внимание, что стоимость всегда уходит из кредита счета, а попадает в дебет. Такой перевод стоимости называется двойной проводкой.
Что такое дебетовое и кредитовое сальдо
Чтобы понять, что такое сальдо, обратимся снова к простому примеру.
Итак, вы решили открыть торговую точку по продаже теплиц. Дело было осенью. При этом, чтобы нам было проще, ни денег, ни долгов, ни даже самих теплиц у вашей организации пока нет. Но зато уже есть покупатель, который хочет купить у вас три теплицы на общую сумму 100 000 рублей и оставить их (теплицы) у вас на хранение до весны.
- Шаг 1. Покупатель оплачивает вам 100 000 рублей и спокойно ждет весны, т. е. теплицы вы ему пока не отгрузили. Составим бухгалтерскую проводку: т. к. деньги ушли из кошелька покупателя в вашу кассу, то получается такая двойная проводка (названия счетов у нас условные, конечно):

- Шаг 2. Почти всю полученную от покупателя сумму (а именно 90 000 рублей) вы решаете переложить на свой р/с в банке. Т. е. из вашей кассы эти деньги ушли (записываем в кредит), а на расчетный счет пришли (пишем в дебет). Так выглядит эта операция в двойной записи:

Основы бухгалтерского учета понятно за 10 минут
- Шаг 3. Вы находите изготовителя, который будет поставлять вам теплицы, и заключаете договор на сумму 160 000 рублей. При этом договариваетесь, что в этом месяце перечислите только половину суммы (т. е. 80 000 рублей), а остальное выплатите потом. Вы перечисляете поставщику 80 000 рублей с расчетного счета. В учете это отразится так:
- Шаг 4. Вам пришли теплицы от поставщика на сумму 160 000 рублей. Значит, в кредите счета «Поставщик» пишем 160 000, в дебете счета «Склад» сумма будет такая же:

На этом первый месяц вашей работы закончился и пора подводить итоги.
Кредитовый и дебетовый оборот
Для счета «Кошелек покупателя» кредитовый оборот составил 100 000 рублей, а дебетовый — 0.
«Касса»: дебетовый оборот — 100 000 рублей, кредит — 90 000 рублей.
«Р/с в банке»: дебетовый оборот — 90 000 рублей, кредит — 80 000 рублей.
«Поставщик»: дебетовый оборот — 80 000 рублей, кредит — 160 000 рублей.
«Склад»: дебетовый оборот — 160 000 рублей, кредит — 0.
Что такое дебетовое сальдо
Теперь остается вывести остаток, который получился по всем счетам. Эта величина будет называться «Итоговое сальдо». Чтобы посчитать сальдо, надо из большего оборота минусовать меньший.
Рассмотрим для примера «Р/с в банке». Оборот по дебету составляет 90 000 рублей, а по кредиту — 80 000. Первая сумма больше, значит, сальдо здесь дебетовое: 90 000–80 000=10 000 рублей. Запишем его в дебетовой части счета и заключим в красный прямоугольник.
Теперь обратите внимание на счет «Поставщик»: здесь сальдо по дебету 80 000 рублей, а по кредиту — 160 000. В данном случае сальдо получилось кредитовым: 180 000–60 000=80 000 рублей (также в красном прямоугольнике).
То же самое проделываем и с остальными счетами. В итоге у нас получается такой результат:

Разберем, что означает сальдо по каждому из этих пяти счетов.
По счету «Кошелек покупателя» сальдо кредитовое и оно напоминает, что весной вы должны отдать покупателю теплицы на сумму 100 000 рублей.
Сальдо на счете «Касса» дебетовое. Оно означает, что в кассе вашей организации лежит 10 000 рублей.
Дебетовое сальдо по третьему счету показывает, что на счете в банке у вас есть еще 10 000 рублей.
По четвертому счету получилось кредитовое сальдо, которое не даст забыть, что вы должны производителю 80 000 рублей.
Ну и последний счет с дебетовым сальдо рассказывает о том, что на вашем складе лежат теплицы на сумму 160 000 рублей.
Что дальше?
Вы продолжаете работать, и в балансе надо отражать последующие операции. Но вначале необходимо перенести конечные сальдо прошлого периода на начало нового. Такие сальдо будут называться входящими, записывать их надо в соответствующую колонку: дебетовое сальдо — в левую, кредитовое — в правую.
Вернемся к примеру. Вы решили перечислить из кассы на расчетный счет еще 7 000 рублей. Задействуются два счета. Сначала не забываем перенести по ним входящие остатки (на рисунке ниже обведены зеленым), затем записываем проводку на 7 000 (в Кт «Касса» и в Дт «Р/с»).
Больше никаких действий за этот период по счетам не проводилось.
В конце 2-го месяца сначала вычисляем обороты, при этом на входящее сальдо внимание пока не обращаем (обороты обведены голубым). Затем считаем итоговое сальдо (в красном прямоугольнике), уже учитывая входящий остаток. Получается следующая картина:
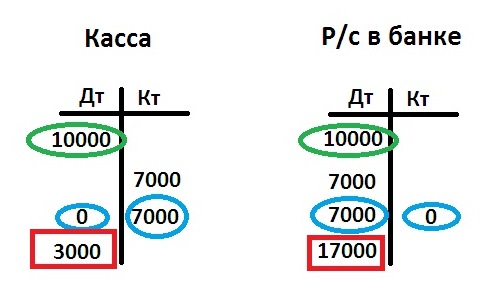
Конечно, это довольно примитивные примеры. На деле в бухгалтерском учете все гораздо сложнее. Но получить базовые понятия, что такое дебет, кредит и сальдо, из этой статьи вполне можно.
Понятия дебета и кредита из бухгалтерской отчетности постепенно перекочевали в лексикон людей, далеких от бухучета. Использование не всем понятных слов приводит к разночтению, недоразумениям. Это в лучшем случае. Худший исход: ошибки в отчетности предприятия или организации со всеми вытекающими последствиями.
Чтобы объяснить простыми словами, что такое дебет и кредит, обратимся к бухгалтерским записям, отображающим хозяйственную деятельность.
Учет – дело тонкое
Любая деятельность предприятия, связанная с финансами, материальными ценностями, фиксируется в бухгалтерии. Поступление средств, взаиморасчеты с поставщиками, списание остатков и другие операции подразделяются на разные категории и вносятся в документы по определенным признакам. Структурировать учет помогает введение понятий дебета и кредита.
Будет ошибкой связывать дебет только с приходом, а кредит с расходом. Все сложнее и находится во взаимосвязи.
Оформление прихода и расхода
Широко известен анекдот о старом опытном бухгалтере, у которого в секретном ящике стола лежала единственная записка: «Дебет – слева, кредит – справа».
В соответствии с общепринятым стандартом ведения бухгалтерской отчетности, для дебета отведена левая колонка бухгалтерского счета, а для кредита правая. Четкая система фиксирования деятельности предприятий через дебит и кредит позволяет избегать разночтений. Опытный глаз сразу видит, где убыло, где прибыло на предприятии.
Запомните и примите, как данность:
- в одной, левой, части счета записывают дебет;
- в другой, правой, части — кредит.
Небольшое уточнение: вертикальное деление документа всего лишь общепринятый технический прием. Так было не всегда, и это не догма. Когда-то записи, кто кому и сколько должен, могли располагаться сверху и снизу страницы, а не слева и справа. Из того же дальнего исторического прошлого и заимствованы русским языком термины. Слово «debet» в переводе с латинского, «credit» – дословно «верит».
Активные и пассивные
Различают бухгалтерские счета двух категорий: активные и пассивные. На них дебет и кредит несут разную смысловую нагрузку.
Активные счета в бухгалтерии отражают наличие, поступление или списание хозяйственных средств и имущества предприятия. В списке активных: «Касса», «Основные средства», «Готовая продукция» и так далее.
На активном счете:
- дебет отражает приход: поступление вложений, средств, материальных ценностей, задолженности перед предприятием.
- кредит, наоборот, показывает уменьшение имущества предприятия и расход хозяйственных средств.
На пассивном счете бухгалтеры ведут учет источников хозяйственных средств, их изменений. К источникам формирования имущества, соответственно, относятся всевозможные расчеты, займы, налоговые сборы и другие. Счета «Уставной капитал», «Расчеты с персоналом» и т.д.
На пассивном счете:
- дебет отображает расход фондов, уменьшение капитала, прибыли.
- кредит отображает приход: увеличение прибыли, капитала, поступление средств, возврат кредитов, долгов.
Почему приход оказался расходом
Пассивные счета учитывают изменения в источниках средств.
Пассивный счет «Уставный капитал».
Внесение средств учредителями — отображается по кредиту.
Возврат средств — дебет.
Для понимания рассмотрим проводку.
Деньги учредителей, внесенные в уставной фонд, попадают в кассу «наличкой» или на банковский счет предприятия. Таким образом, пассивный счет «Уставной капитал» как бы кредитует активный счет «Касса». Поэтому по пассивному счету внесение средств – это кредит.
А получение этих же средств по активному счету «Касса» — это дебет. Приходят на пассивный счет (кредит) и поступают на активный (дебет) в кассу или в банк.
Дебет и кредит связывает такое понятие, как сальдо, которое отражает разность между дебетом и кредитом. Остаток имущества на активно-пассивных счетах показывает дебет, а по кредиту — остаток источников.
Запомнить просто: на активных счетах кредит — расход, дебет – поступление. На пассивных – наоборот. Проводка показывает, где прибыло, а где убыло.
Ежедневно мы совершаем разнообразные покупки, оплачиваем коммунальные услуги. Иногда посещаем выставки, рестораны и другие развлекательные заведения. Как правило, на работу мы также в большинстве случаев попадаем либо на общественном транспорте, либо на собственном автомобиле. То есть, опять же, платим за бензин и пользование техникой.
Сами того не подозревая, мы ежедневно сталкиваемся, пусть даже на базовом уровне, с При этом основными понятиями, с которыми имеет дело человек, являются термины «дебет» и «кредит». С последним определением наши соотечественники более или менее знакомы. А вот что такое дебет — представляют далеко не все. Давайте попробуем подробнее разобраться с данным термином.
История возникновения
Фраза «бухгалтерский дебет» часто используется в профессиональной речи и деятельности экономистов, бизнесменов, различных финансовых организаций и кредитно-финансовых учреждений. Для того чтобы более детально понять природу происхождения и цель использования данного определения, обратимся к истории.
В современном русском языке употребляется огромное количество Одним из таких является термин «дебет». Он пришел к нам из немецкого языка. Хотя свои истоки слово берет в Римской империи. Изначальной его формой служит определение Debitum (латинский язык), что в переводе означает «долг». Более краткая его форма — debet — конкретизирует данное понятие и переводится как «он должен».
Примечательно, что в данном слове выделяется приставка de. Опираясь на латинскую грамматику, данная короткая часть означает уменьшение, сокращение. Вторая половина термина переводится как «имение» или «иметь». Объединив две составляющие и получается то, что означает «дебет»: «сокращение наличного имущества».
Аналогичные термины

Проведем сравнение с английским языком. В нем присутствует практически идентичное описываемому термину слово debt. В переводе на великий и могучий данное понятие означает «долг».
Кроме того, можно рассматривать вопрос «что такое дебет» и с физической точки зрения. Так, во французской речи данное слово стало употребляться в значении «расход». Определенный объем ресурса (нефти, газа, воды), который дает источник за некоторый промежуток времени, и есть дебит. Обратите внимание, что физическое понятие пишется иначе: через «и».
Финансовое определение
В настоящее время термин «дебет» употребляется достаточно часто, особенно при осуществлении экономических расчетных действий. Современный смысл данного слова полностью отражается в осуществляемых банковских операциях. При любых условиях, когда необходимо перевести средства со счета клиента, происходит дебетование, т. е. списание денег.
Рассмотрим пример. Вы решили оплатить услуги поставщика за доставленное оборудование. По условиям договора оплата может производиться банковским чеком. Поставщик идет в банк и отдает ценную бумагу компетентному лицу. Вам приходит сообщение, что сумма в «Н» рублей была внесена на дебет счета, принадлежащего вам.
То есть денежные средства были заблокированы для дальнейшего списания.

Учетная политика организаций
Что такое дебет как бухгалтерское понятие? Каждая организация, вне зависимости от формы собственности и цели своей деятельности, обязана осуществлять строго регламентированную учетную политику.
Как правило, данный вид деятельности предусматривает работу с двусторонними таблицами — счетами. Каждая из них имеет свой номер и название. Однако вся группа счетов объединяется под общим понятием «Бухгалтерский баланс». Левая часть таблицы представляет собой «дебет». Счетов в бухгалтерском учете насчитывается огромное количество.
При этом в зависимости от типа организации используются только определенные из них.
«Активный» дебет
Любой счет принадлежит к одной из трех групп «Бухгалтерского баланса». Он может быть активным, пассивным либо активно-пассивным. В первой категории дебет выступает как приходная часть. Например, поступление материалов на склад от поставщика. В данная запись (проводка) будет выглядеть следующим образом:
В данном случае смысл понятия «дебет» как «сокращение того, что есть в наличии» относится к оппоненту. То есть наличие материалов уменьшилось у поставщика. И организация выступаете его дебитором. Для равновесия необходимо оплатить передачу материалов по условиям, прописанным в договоре.
Второй вариант
Кроме активной, дебет может занимать и противоположную позицию. Это происходит, когда счет, по которому осуществляется операция, пассивный. Рассмотрим пример: организация взяла на сумму 10 тысяч денежных единиц. Для учета этого поступления на счета организации определяется счет проведения операции. В данном случае ним является 90-й номер «Краткосрочные кредиты и займы».
По дебету счета отражается поступление денежных средств и, что в данном случае нас интересует больше, возросшая задолженность организации перед финансовым институтом.
Если предприятие выплачивает кредит, то появляется запись и с правой стороны. Например: организация взяла краткосрочный кредит на сумму 10 тысяч денежных единиц и внесла в счет его погашения 1000 денежных единиц. Тогда проводка будет выглядеть следующим образом:
То есть, получив кредит от банка, компания становится его дебитором (она уменьшила имущество банка на указанную сумму). В свою очередь, погашая задолженность, компания выполняет еще одну функцию. Она кредитует финансовый институт (увеличивает ему наличие денежных средств). Одновременно с данным процессом организация сокращает свою Сальдо означает остаток. Рассчитывается дебет счета за определенный промежуток времени: месяц, квартал, год.
Заключение
Обобщив все вышеперечисленное, сделаем вывод: что такое дебет? Самое главное — это прием записи в бухгалтерском балансе той или иной организации. Дебет означает увеличение количества поступивших материалов, денежных средств и прочих ценностей. Запись данных операций, как правило, начинается на первое число и заканчивается в последний день отчетного месяца.
Если счет пассивный, то дебет показывает уменьшение денежных средств организации или ее возросшую задолженность перед сторонними организациями. Как и для активных операций, здесь в качестве периода выбирается месяц.
Бухгалтерский учет для простого обывателя нечто сложное для понимания. Тем не менее, многие из нас часто слышат и даже употребляют в разговорной речи два термина: дебет и кредит. Но что дебет и что кредит знают далеко не все, а, точнее, что означают на самом деле два этих слова. Стоит разобраться, что такое дебет и кредит простым языком, понятным тем, кто далек от бухгалтерии.
Определение
Любое коммерческое предприятие не может существовать без бухгалтерского учета, ведь его основная задача – получить доход от своей деятельности. Чтобы рассчитать чистую прибыль, нужно из общего дохода вычесть расходы. На языке бухгалтера дебет – это приход, кредит – это расход на активных счетах, а на пассивных счетах наоборот.
Объяснить простым языком, что такое дебет и что такое кредит можно следующим образом: дебет – это прибыль от деятельности предприятия, реализации товаров или услуг, кредит – это затраты на сырье, материалы, зарплаты и прочее.
Трудно представить современное предприятие без бухгалтерского учета, его ведение обязательно для всех предпринимателей – это требование регламентировано на законодательном уровне. Дебет и кредит – это основа бухгалтерского учета, два этих термина зародились более 500 лет назад и впервые упоминались в книге итальянского предпринимателя «Трактат о счетах и записях». Кстати, в переводе с латинского «дебет» – мне должны, «кредит» – я должен.
Как разобраться в бухгалтерских счетах
Чтобы четко понять, что такое дебет, что кредит нужно рассмотреть, как они отражаются в бухгалтерских проводках. Бухгалтерский счет – это таблица с двумя колонками, с правой стороны отображается приход средств, с левой — расход. По другом, способ ведения бухгалтерского учета, с помощью которого определяется оборот денежных средств, называется двойная запись.
Чтобы более четко понять эти два определения рассмотрим принцип ведения бухгалтерского учета по методу ведения двойной записи. Любая хозяйственная операция на предприятии должна быть зафиксирована в бухгалтерском отчете, причем все транзакции отображаются в обоих колонках одновременно.

Определение дебета и кредита
Простыми словами, в чем заключается суть двойной записи. Итак, любая хозяйственная операция должна быть занесена в виде записи. Если говорить что дебет, кредит простыми словами – это две колонки в журнале, то запись по каждой транзакции делается и в той, и в другой.
На предприятие поступило сырье для производства. Его стоимость 10000 рублей – это хозяйственная операция, которая заносится как двойная запись по кредиту – «60 расчеты с поставщиками» и по дебету «10 Материалы».
Из данного примера, видно, что за поставленный товар у предприятия возросла дебиторская задолженность перед поставщиком, что отображается в левой колонке. Зато у предприятия пополнился склад с сырьем, а это тоже его имущество, поэтому запись отображается в правой колонке, как приход.
Отличия
Кредит в бухгалтерии – это уменьшение активов, то есть той группы счетов, которая входит в собственность организации. К ней относится вся собственность, в том числе недвижимая, все материальные ценности и денежные средства. Дебет, наоборот, увеличение актива, прибыль и доход, причем, неважно, в чем она выражения в материальной прибыли, в виде оборудования, недвижимости, сырья, или в денежном выражении. Это первое и основное различие между двумя понятиями.
На пассивных счетах, отражается кредит, как увеличение долговых обязательств компании, а дебет их уменьшение. А на пассивных счетах ведется учет источников образования хозяйственных средств. Простыми словами, это заработная плата сотрудникам предприятия, уставной и резервный капиталы, налоги и сборы.

Пример ведения бухгалтерского учета методом двойной записи
Что такое сальдо
Основная задача бухгалтерского учета – вывести остаток между приходом и расходом, чтобы выявить чистый доход от деятельности предприятия. Если говорить простыми словами, то эта разница между суммами записей, то есть дебет за вычетом кредита.
Сальдо – это разница между доходами и расходами за определенный промежуток времени.
В бухгалтерском учете если доход больше расхода, то он отображается на активном счете, как дебетовое сальдо. А если наоборот, расходы превысили прибыль, то на пассивном счете как кредитовое сальдо.
Именно таким образом и осуществляется суммарная оценка денежных операций на предприятии за определенный промежуток времени. Здесь нетрудно понять, что предприятие становится прибыльным, в тот момент, когда на активных счетах дебет превышает кредит. Кстати, прибыльность или убыточность предприятия подсчитывается в конце года, промежуточные значения в расчет не берутся.
Итак, четко понять, что такое дебет и кредит в бухгалтерии не так сложно. Это, говоря простым и понятным языком расходы и расходы, именно те показатели, которые позволяют оценить и рассчитать чистую прибыль от деятельности компаний.
Правила составления бухгалтерской отчетности довольно сложны для рядовых граждан. Однако многие простые обыватели часто используют в своей речи такие понятия, как кредит и дебет. Следует отметить, что не всякий труженик разбирается в значении этих терминов. Давайте рассмотрим, что такое дебет и кредит в бухгалтерии для чайников, а также поговорим о правилах использования этих терминов.
Слова «дебет» и «кредит» пришли к нам из латинского языка
Общее значение терминов
Понятия кредита и дебета считаются основой бухгалтерского дела. По мнению историков, данные термины используются в обороте более пятисот лет. Отцом основателем бухгалтерского дела считается математик из Италии Лука Пачоли. В своем труде о «счетах и записях», он привел следующие определения:
- Кредит – моя задолженность третьим лицам.
- Дебет – задолженность третьих лиц передо мной.
Каждый субъект предпринимательства, получающий выручку от хозяйственной деятельности, должен вести бухгалтерский учет. Главной задачей бухгалтера является определение размера чистой прибыли компании, полученной за определенный временной промежуток. Для того чтобы найти это значение необходимо сложить все расходы предприятия, после чего вычесть полученный результат из общей суммы дохода организации.
Давайте изучим вопрос, кредит и дебет, что это такое? При формировании финансовых документов применяются две разновидности счетов: активные и пассивные счета. В активных счетах дебет отражает сумму прихода, а кредит общий размер текущих производственных издержек. На пассивных счетах эти показатели имеют противоположное значение.
Отбросив в сторону сложные бухгалтерские понятия, дебет можно охарактеризовать как размер прибыли компании, полученной путем оказания услуг и продажи товарной продукции. Кредит отражает величину статьи расходов на приобретение расходных материалов, сырья, выплаты персоналу и прочие производственные издержки.
Важно отметить, что в настоящее время нет предприятий, не ведущих бухгалтерский учет, правила, установленные текущим законодательством, обязуют каждого предпринимателя вести финансовую отчетность.
Главные отличия понятий
Рассматриваемые понятия отражают размер финансовых ресурсов и активов компании в денежном эквиваленте. Данные термины являются своеобразной базой для создания финансовой отчетности. Термин «кредит» применяется для отображения процесса уменьшения активов, которые записаны на балансе предприятия . К таким активам можно отнести: денежные ресурсы, недвижимость, транспорт, товарную продукцию и прочие ценности организации. Термин «дебет» применяется при увеличении активов . В данном случае, помимо вышеперечисленных материальных ценностей учитываются доход и прибыль компании. Именно этот фактор является ключевым различием рассматриваемых терминов.

Слово «дебет» означает долг, а «кредит» — верить
Согласно правилам бухгалтерского учета, кредит отражается в правой колонке баланса, а дебет в левой. Здесь следует отметить, что в зависимости от формы счета значение терминов может различаться. На активных счетах дебет используется для обозначения процесса, характеризующегося приростом активов.
В случае с пассивными счетами этот показатель отражает снижение размера задолженности перед третьими лицами. Из этого можно сделать вывод, что дебет является общей совокупностью активов, которые имеются на балансе организации, а кредит – ресурсы, использующиеся для получения активов. Также данный показатель используется для отображения величины статьи расходов и финансовых обязательств перед третьими лицами.
Что такое дебет
Бухгалтерский учет состоит из двух колонок. Дебет отображается в левой колонке и демонстрирует рост стоимости активов на активном счете. Говоря простыми словами, этот показатель используется для передачи информации о величине финансовых обязательств третьих лиц перед конкретной организацией. К этому понятию можно отнести наличные средства, поступающие в кассу предприятия и финансовые ресурсы, хранящиеся на банковском счете компании.
Типы счетов
Существует около сотни различных видов бухгалтерских счетов. Их можно разделить на несколько различных групп, различающихся их предназначением. Основной дебетовый счет – это статья отчетности, где приводятся сведения о движении активов и финансовых ресурсов организации. Эта статья демонстрирует скорость расчетов с третьими лицами, выступающими в качестве заемщиков и заимодателей.
Помимо основного счета, существует регулирующий счет, отражающий размер цены активов предприятия. Третья группа – операционные счета, где указываются все расходы компании, связанные с хозяйственной деятельностью. К этой категории относятся затраты на производство, приобретение расходных материалов и сырья. К последней группе относятся финансово-результатные счета, где сопоставляется общая величина прибыли и затрат, связанных с использованием основных активов.

Дебет означает увеличение какого-либо актива (денежных средств, материалов, основных средств) и уменьшение пассива (кредитных обязательств, нераспределенной прибыли, уставного капитала)
Структура
Рассматриваемый показатель имеет уникальную структуру и состоит из нескольких составляющих, использующихся для систематизации различных операций. При составлении финансовой отчетности следует обязательно учитывать источники накопления информации . К основным разделам дебета можно отнести:
- Внеоборотные фонды – здесь приводится информация об активах компании, что входят в состав основных средств предприятия. Важно обратить внимание, что данный раздел включает только те активы, что имеют нематериальную основу. К этому же разделу относятся различные операции, связанные с использованием внеоборотных средств.
- Производственные резервы – в этом разделе приводятся сведения об инструментах, которые используются в ходе производственной деятельности. Фактической стоимостью резервов является совокупность затрат на их приобретение, транспортировку и хранение в складских помещениях.
- Производственные издержки – статья затрат, связанная с основной деятельностью компании. Здесь важно отметить, что расходы, связанные с продажей товарной продукцией нельзя отнести к данной статье. Все затраты предприятия можно разделить на две категории: прямые и косвенные расходы. К первой категории относятся: заработная плата работников компании, стоимость сырья и расходных материалов, оплата коммунальных услуг и прочие траты, тесно взаимосвязанные с производственным процессом. К категории косвенных расходов относятся производственные издержки, направленные на улучшение работоспособности компании.
- Произведенные товары – в этом разделе содержится информация об обороте изготовленной продукции.
- Финансовые ресурсы – сведения о денежных средствах, принадлежащих организации, которые могут храниться в кассе компании или на расчетном счете. К этой же статье относятся платежные поручения, акции, облигации и другие ценные бумаги.
Основываясь на всем вышесказанном можно сделать вывод, что дебет счета – это перечень информации об имущественных ценностях и финансовых ресурсах компании, которые записаны на её балансе.
Дебетовая карта
Данная карта, выданная финансовым учреждениям, привязывается к расчетному счету её владельца. Такие карты могут использоваться для совершения различных платежей и снятия наличности. Согласно установленным правилам деньги, хранящиеся на этой карте, приравниваются к банковскому вкладу. Важно отметить, что на таких картах могут храниться исключительно личные финансовые ресурсы её обладателя.
Главным отличием дебетовых карт является полное отсутствие кредитной линии. Это означает, что владелец карты не может потратить больше финансовых средств, чем хранится на его банковском счете. Однако существует ряд исключений. Владелец карты может уйти в минус при списании ежегодной комиссии.

Кредит – уменьшение актива и увеличение пассива
Что такое кредит
Разбирая вопрос, дебет и кредит что это такое простыми словами, следует уделить особое внимание последнему показателю. Данный показатель демонстрирует величину пассивов предприятия и отображается в правой стороне бухгалтерской отчетности.
Виды счетов
Значение термина «кредит» зависит от разновидности счета компании. В бухгалтерском деле используется две системы счетов: активный и пассивный счет. В случае с активным счетом, кредит используется для отображения прихода или снижения цены имущественных средств, занесенных на баланс фирмы. Так как в этой части таблицы фиксируются все затраты компании, имеющие связь с имущественными ценностями, то стоимость активов постепенно снижается.
В случае с пассивным счетом, кредит отображает увеличение стоимости основных средств предприятия. Этот факт объясняется тем, что в таблице отображается размер денежных средств, полученных в качестве займа у третьих лиц.
Структура
Единственным сходством дебета и кредита является структура данных показателей. Кредит основывается на таких составляющих, как:
- внеоборотные средства;
- производственные ресурсы;
- производственные издержки;
- готовая товарная продукция;
- финансовые ресурсы;
- капитал и расчеты;
- результаты финансовой деятельности.
Кредитовая карта
Особенностью этого вида карт является отсутствие привязки к лицевому счету её держателя. Наличие данной карты позволяет человеку использовать «пластик» для приобретения различных вещей, оплачивая саму покупку позже. Каждая из кредитовых карт имеет определенный лимит, по достижению которого она блокируется. Все приобретенные товары записываются на счет самой карты.
Каждому человеку, использующему данный вид карт, предоставляется выбор – погашение задолженности в тот период, когда банк предоставляет льготы (беспроцентное погашение) или распределение выплат на несколько частей. В случае выбора последнего метода, к сумме задолженности прибавляется определенный процент. Это означает, что быстрое погашение займа позволяет снизить величину комиссионных выплат. Важно отметить, что существуют кредитные организации, которые не предоставляют льготного периода.

Бухгалтерский учет – это строгая, четко структурированная система, которая не терпит разночтений
Бухгалтерский учет (двойная запись)
Финансовая деятельность фирмы должна отражаться в документах первичного учета. К данной категории относится бухгалтерская отчетность, которая имеет табличный вид. Данная таблица разделена на две части: в правой части фиксируется кредит, а в левой – дебет. Таблица бухгалтерского учета состоит из девяноста девяти строк, где указываются активные и пассивные счета.
По словам специалистов, вид счета оказывает непосредственное влияние на смысловую нагрузку дебета и кредита. Эти показатели используются для отображения порядка оборота финансовых ресурсов и имущественных ценностей фирмы.
Что значит «сальдо»
Основным предназначением бухгалтерского учета является выявление остатка между статьей расходов и выручкой компании . Составление подобных расчетов позволяет получить информацию о величине чистой прибыли, полученной от основной деятельности организации. Для получения этой информации необходимо узнать разницу между дебетом и кредитом. Для обозначения этого показателя используется термин «сальдо».
Дебетовое сальдо – параметр отображающий, что величина доходов превышает текущие расходы компании . В той ситуации, когда производственные издержки больше выручки компании, используется термин «кредитовое сальдо». Рассматриваемые термины применяются для анализа успешности финансовых операций конкретной фирмы за конкретный временной отрезок. Если размер дебета значительно выше объема кредита на активных счетах, можно сделать вывод, что компания обладает высокой финансовой устойчивостью.

Дебет и кредит — это своего рода координаты грамотного бухгалтерского учета
Выводы (+ видео)
В данной статье мы рассмотрели вопрос о том, что такое дебет, кредит, сальдо и значения этих терминов. Умение различать эти значения позволит значительно снизить риск возникновения различных сложностей, связанных с финансовыми операциями. Подобные знания могут пригодиться рядовым гражданам для того, чтобы защитить себя от непредвиденных расходов при использовании банковской карты.
Источник: teplicanavek.ru
Дебет кредит простыми словами с примерами. Дебет и кредит в бухгалтерии для чайников
Подобно географии, в которой все карты разделены на широту и долготу, в местах пересечения которых обозначено место нахождения объекта, таким же образом хозяйственная структура компании распределена по бухгалтерским координатам — дебиту и кредиту. Посредством этих созвучных определений формируется так называемая двойная запись: в бухучете она отражена в виде счетных формул.
Бухгалтерские счета отражаются, как правило, двумя способами — прихода и расхода. Приход, понятное дело, — это поступление денежных средств на счета предприятия, а расход — это списание проводимых сумм со счетов. Для проведения хозяйственных операций используется двойная запись. А чтобы упростить процесс ведения бухгалтерского учета, и были введены понятия дебета и кредита.
Сложно представить сейчас, как велась бухгалтерия, к примеру, в средние века. Тем не менее, первые упоминания о дебете и кредите встречаются у итальянского преподавателя математики Луки Пачоли, в его книге «Трактат о счетах и записях», изданной в 1494 (!) году. Более пятисот лет назад рассматриваемые понятия «дебет» и «кредит» означали «приход» и «расход».
Бухгалтеры хорошо знают разницу между кредитом и дебетом, а для тех, кто следит за своей речью, напомним о правильном произношении. Верно говорить — из кредита в дебет , но не верно — из дебета в кредит .
Для того чтобы понять смысл определения «дебет» и «кредит », необходимо узнать их происхождение. В переводе с латинского языка глагол «кредит » обозначает «я должен», а глагол «дебет » — «он должен».
Дебет и кредит в бухгалтерском учете. Как в них разобраться? Понять сущность ведения бухгалтером счетов можно посредством дебета и кредита. Как это сделать? Итак, стандартный . Как он выглядит? Как правило, это таблица, разделенная на две колонки.
В первой колонке мы видим дебет , то есть слева, во второй колонке, соответственно, отражен кредит , то есть он справа. Еще одно разделение нужно знать. Счета, составленные бухгалтером, имеют свои категории. Их две — активные и пассивные счета. Разберемся в их назначении.
Активные счета представляют собой операции, отражающие размещение денежных средств предприятия или банковского учреждения. Пассивные счета, в свою очередь, представляют собой операции, отражающие привлечение денежных средств. Для этих двух видов счетов дебет и кредит означают абсолютно обратные понятия. Дебет , применяемый для ведения активных счетов, обозначает приход денежных вливаний или материальных ценностей.
В пассивных счетах он (дебет ), наоборот, отражает их расход. Движение из кредита в дебет происходит на активных счетах, и, наоборот, из дебета в кредит — на пассивных.
Увеличение дебета, каким бы оно ни было, в активных счетах свидетельствует об увеличении имущественных ценностей предприятия. А факт увеличения дебета в пассивных счетах отражает уменьшение основных средств предприятия.
Дебет и кредит в бухгалтерском учете. Как в них разобраться?
Процесс увеличения кредита в структуре активного счета свидетельствует об уменьшении фактической стоимости имущественных и материальных ценностей компании. Увеличение кредита в структуре пассивного счета, соответственно, ведет к увеличению средств компании.
Каждая проведенная бухгалтером хозяйственная операция приводит к тому, что один показатель увеличивается, а второй — пропорционально уменьшается. Плюс в одном случае и минус — во втором.
Благодаря этому отражению операций, осуществляемых бухгалтером, можно контролировать правильность ведения бухгалтерских записей и использование основных средств предприятия.
Существуют также понятия дебетового остатка и дебетового оборота. В первом случае остаток представляет собой денежную оценку стоимости учтенных основных средств компании на определенный отрезок времени. Во втором случае оборот также представляет собой денежную оценку всех операций, которые привели к увеличению учтенных основных средств компании или к уменьшению источника их формирований.
Метод двойной записи не нарушает равенства итоговых пассивов и активов и не влияет на конечную структуру баланса. Для того чтобы грамотно завершить учетный цикл операций, двойная запись должна всегда вестись правильно.
Оформляя ссуду, клиенты банка видят в договоре слова: дебитор, кредитор. Не требует разъяснений, что они образованы от терминов дебит и кредит. Что это за слова? Откуда они пошли?
Еще в средние века ремесленники и купцы вели амбарные книги, в которых записывали свои расходы и доходы. Каждый записывал обороты так, как ему было удобно, но в основном постранично: на развороте книги на одной стороне записывался приход (расход), а на другой расход (приход). Многие помечали: я должен, мне должны.
Так продолжалось до тех пор, пока итальянец Лука Пачоли, «отец» современной бухгалтерии, не предложил в своем главном труде, в главе «Трактат о записях и счетах», делить страницу на две части. Одна часть, дебет (в дословном переводе с латинского «debet» означает «он должен»), фиксировала все поступления, а кредит показывал уменьшение собственных средств.
При этом каждую цифру было необходимо записывать два раза: в правой и левой частях баланса. Такая запись называется двойной и принята за основу в современном бухгалтерском учете.
Дебет – левая сторона бухгалтерского баланса. Показывает суммы, которые должен получить (или уже получил) на свой банковский счет владелец фирмы, ведущей данный бухгалтерский баланс, а также же любое другое поступление материальных средств.
Так как без заимствованных средств сегодня вести бизнес довольно сложно, то в бухгалтерском учете появились два вида счетов: активные и пассивные.
На активных счетах учитываются все средства, которыми владеет фирма, на пассивных – источники их появления (уставный капитал, кредиты и т.д.). Поэтому на активных счетах показывается движение из кредита в дебет.
Здесь дебит показывает рост имущества (сырья, материалов, оборудования, денег в кассе или на счетах в банке и т.д.). На пассивных, наоборот, из дебита в кредит, что означает уменьшение долга фирмы перед поставщиком товаров, банком (погашение кредита) и т.д.
Что такое кредит
Термин «кредит» имеет латинские корни. В переводе с лат. «creditum» означает «долг», «заем». В современном русском языке используется в четырех значениях. Все зависит от того, на каком слоге ударение. Если говорится кредИт, то имеются в виду финансовые отношения:
- Определенный вид экономических отношений, когда некоторая стоимость (деньги или имущество) передаются другому лицу на условиях возвратности. Наглядный пример, кредит банка своему клиенту;
- Расход предприятия (фирмы), величина денежных отчислений, сумма ссуды (кредитные деньги), выданная банком заемщику.
При ударении на первом слоге – крЕдит, слово применяется:
- В бухгалтерском учете. Представляет правую сторону баланса, где отражаются пассивы фирмы;
- В современных системах образования на Западе. Означает зачет (используется в зачетной системе единиц Карнеги).
Какую роль они играют
Дебет и кредит – это основополагающие элементы современного бухучета. Благодаря этим двум терминам, руководитель (хозяин) предприятия (организации) имеет возможность:
- Оперативно получать объективную и точную информацию об экономических процессах, протекающих в структурном подразделении, в котором ведется бухгалтерский учет. Полученные данные позволяют принимать определенные управленческие решения, направленные на стабилизацию работы предприятия;
- Находить резервы для роста имущественных (денежных) активов организации;
- Показывать результаты хозяйственной деятельности (прибыль или убытки) для определения налогооблагаемой базы;
- Представлять финансовые отчеты потенциальным инвесторам, партнерам, финансовым организациям при оформлении кредитов;
- Аудита, что важно для контролирующих органов, а также при размещении ценных бумаг (акций) на торговых площадках (биржах).
Если описывать, что такое дебет и кредит простыми словами, для чайников, то дебет показывает поступление средств в распоряжение организации. Источниками прихода могут быть:
- оплата реализованной продукции или оказанных услуг;
- возврат выданных в виде ссуды средств;
- поступление сырья и материалов;
- приобретение основных фондов: машин, станков, оборудования и т.д.
КрЕдит (не путать с выдаваемыми кредитными организациями займами) – это расходы фирмы. Они состоят из:
- затрат на сырье, материалы, электро- и теплоэнергию;
- заработной платы рабочим и управленческому персоналу;
- транспортных расходов;
- сумм, возвращаемых банку кредитов и процентов по ним;
- затрат по обслуживанию банковских счетов;
- налогов и различных сборов.
Понятие двойной записи в бухучете
Двойная запись – специальный прием ведения современного бухгалтерского учета. Он заключается в отражении всех операций одновременно и по кредиту и по дебету. Счета, по которым осуществлена проводка, должны показывать, сколько убыло в одном месте и сколько прибыло в другом. Это позволяет видеть пути поступления и оттока денежных средств экономистам, проводящим анализ финансово-хозяйственной деятельности подотчетного предприятия.
При этом основным правилом двойной записи является принцип равенства левой и правой частей баланса в любой момент времени – сумма проводок по дебету должна сходиться с суммой проводок по кредиту. Это говорит о двух вещах:
- Записи по дебету и кредиту должны проводиться одновременно и суммы должны быть одинаковые. Поэтому изменения в обеих частях баланса не нарушают равенства активов и пассивов;
- Если нет баланса – в ведении учета допущена ошибка. Для устранения ошибки проводится сверка записей по дебету и кредиту.
Такой метод ведения бухучета позволяет через бухгалтерский баланс отражать финансовое положение фирмы.
Пример использования
Использование дебета и кредита при ведении бухучета можно показать на конкретном примере.
Общество с ограниченной ответственностью (ООО) «Каскад» закупило комплектующие материалы для основного производства на сумму 40 000 руб. Оплата была произведена с расчетного счета платежным поручением. Через 4 дня материалы поступили покупателю. В таком случае проводки будут следующие:
- В день оплаты бухгалтер обязан записать в плане счетов: Кредит 51 (расчетный счет) 40 000 руб., активы фирмы уменьшились, Дебет 60 (расчеты с поставщиками) 40 000 руб. – получатель денег должен ООО «Каскад» материалы на перечисленную сумму;
- В день получения материалов бухгалтерия делает проводку: Кредит 60 (расчеты с поставщиками) 40 000 руб. – поставщик рассчитался с фирмой, Дебет 10 (материалы) 40 000 руб
Из приведенных записей можно сделать следующие выводы:
- в любой момент времени активы фирмы были равны пассивам;
- поставщик провел взаиморасчеты с ООО «Каскад», о чем свидетельствует запись: Дебет 60 на сумму 40 000 руб., Кредит 60 на сумму 40 000 руб.;
- произошло изменение структуры активов фирмы – расчетный счет уменьшился на 40 000 руб., но стоимость материалов возросла на эту же сумму.

Что значит «свести дебет с кредитом»
Это выражение, наверное, каждый слышал, и не раз. Однако не каждый знает, что это такое.
Выше уже рассмотрено, что такое дебет и что такое кредит, а также суть двойной записи. Поэтому коротко выражение объясняется так: сумма дебетовых оборотов по каждому счету, с учетом переходящих остатков, обязательно должна совпадать с суммой кредитовых проводок. Это означает, что должен быть баланс между расходом и приходом средств в любой момент времени в системе счетов. Если этого нет – допущена ошибка в ведении бухгалтерского учета.
Например, на начало месяца по счету №10 (материалы) был остаток 22 000 руб. Это классический дебет. В течение месяца поступило материалов на сумму 91 000 руб. – это сумма проводок за месяц. Итого к концу отчетного периода должно быть 113 000 руб. Однако в течение месяца в производство отправлено материалов на сумму 104 000 руб., о чем говорит сумма проводок по кредиту.
Если материально-ответственное лицо представило отчет об остатке на складе материалов на сумму 9 000 руб., то все операции выполнены правильно и дебетовый остаток составляет 9 000 руб. Если в остатке сумма выше, то однозначно допущена ошибка в учете. Если остаток ниже, то возможны две причины:
- Ошибка в учете;
- Хищение материалов со склада. В таких случаях, для получения баланса, с подотчетного лица удерживается сумма похищенного, в результате чего активы по-прежнему равняются пассивам.
Что такое сальдо
Самый интересный момент в бухгалтерском учете – рассчитать прибыль или убытки. Мы все время говорим о равенстве между левой и правой сторонами бухгалтерского баланса. Сколько пришло в фирму за отчетный период, столько должно и уйти. В противном случае учет велся недостоверно. Откуда взяться прибыли, чтобы сохранился баланс между Дебетом и Кредитом?
Ответ в сальдо (с итал. saldo – остаток) бухгалтерского баланса. Оно представляет собой разницу между доходами и расходами за отчетный период.
Превышение доходов над расходами дает прибыль. Если расчет дает отрицательный результат — получаем убытки. Чтобы сохранить равенство между левой и правой сторонами бухгалтерского баланса, в системе счетов есть проводка №99 (прибыли или убытки). Так и сохраняется равенство.
В 90-е годы, когда Советский Союз развалился, а предприятия не были приватизированными, среди бухгалтеров была расхожей фраза: «сальдо-бульдо», где бульдо показывало превышение доходов над расходами и шло в карман руководству. А вот фраза «сальдо-мальдо» говорила об убытках.
Самолетик – это сленговое обозначение наиболее удобной формы выведения сальдо. Представляет собой крест с горизонтальной полосой, поднятой к верху вертикальной линии, что и напоминает стилизованную фигуру самолета. Выглядит так:

У простых обывателей часто возникает вопрос: что это — дебет и кредит? А между тем дебет и кредит в бухгалтерии играет ключевую роль, так как благодаря этим данным проводятся сверки взаиморасчетов между покупателем и продавцом.
Для помощников бухгалтера важно знать, что значит дебет и кредит, так как они помогают вести первичную документацию, отчет по которой отразится в оборотно-сальдовой ведомости и акте сверки.
Предприятиям разрешено вести учет ТМЦ в автоматизированном режиме или на бумаге. Этот процесс называется бухгалтерской проводкой, в которой прописываются активные и пассивные счета, поэтому дебет и кредит простыми словами — показатели движения ТМЦ и денег внутри компании.
Нумерация счета влияет на дебет и кредит. Так, на малодвижимых счетах дебет — потраченные материальные блага, которые поступили извне, а кредит — полученные деньги фирмы. На активных счетах дебет — поступившие деньги, кредит — израсходованные. Получается, что в дебет прописывают получателя материальных благ, или прибыль, а в кредит — источник поступивших средств, или траты.
При проверке соотношения прибыли и растрат в акте сверки дебет и кредит играет главную роль. Первый показатель означает, сколько средств получено от источника, а второй — сколько средств отдали контрагенту или потратили на нужды организации. Для контрагентов акт сверки взаиморасчетов читается по-разному. Так, для фирмы, продавшей товар, дебет станет затратами, а кредит прибылью, а для другой стороны наоборот.
Понятие дебета
Дебет — тип проводки в бухгалтерском деле, который прописывают в левый столбец таблицы акта сверки, оборотно-сальдовой ведомости и другой бухгалтерской документации.
В дебете существуют два дополнительных термина, благодаря которым составляется оборотно-сальдовая ведомость — дебетовый остаток на конкретный день и дебетовый оборот за конкретное время.
Дебетовый остаток — цена собственности, которая учитывается на текущую дату, а дебетовый оборот — суммарная стоимость хозяйственных манипуляций за время, в которое бюджет пополнился либо уменьшился источник поступающих денег.
Определение кредита
Кредит в бухгалтерии — счета, которые прописывают в правом столбце отчета либо ведомости. В этой колонке отражаются затраты и доходы с соответствующими номерами счета и дебета. В главных счетах кредит показывает уменьшение ТМЦ, а в малодвижимых — пополнение оставшихся средств.
Двойная запись в бухгалтерском учете
Двойная запись — тип бухгалтерского учета, который основывается на записи движения средств в двух колонках по двум счетам. В таблице отражаются активные и пассивные счета дебета и кредита. Суммы в столбцах прописываются одинаковые: в дебете (левый столбец) сколько средств поступило, а в кредите (правый столбец) — сколько потрачено.
Двойная запись — стандартный вид бухучета, который позволяет систематизировать обороты и применяется чаще на основной схеме налогообложения. Когда предприятие ведет книгу доходов и расходов, двусторонняя запись движения необязательна. Двойная запись отражает перемены в движении ТМЦ в организации, определяет источник прибыли и затрат, выявляет ошибки в бухгалтерских манипуляциях.
Термин «сальдо»
Сальдо — составляющий элемент оборотно-сальдовой ведомости, который означает разницу между прибылью и затратами за конкретный промежуток, а соответственно, остаток денег на учитываемый промежуток. Различают кредитовое сальдо и дебетовое сальдо. Кредитовое отражается в пассивных счетах, а дебетовое в активных при условии, что одно больше другого.
Разница в расчетах бывает входящей — за период, и конечной, в которых суммы средств соответствуют начальному, текущему и заключительному промежутку.
Кредитовый и дебетовый обороты
Обороты по кредитам в бухучете и дебету — суммарный размер оборотных ТМЦ за конкретное время.
Когда бухгалтер делает очередную проводку по активному счету, то материальные блага перемещают из кредита в дебет, а по пассивному, наоборот. Это называется дебетовый оборот. Проще говоря, при ведении активных счетов дебетовый оборот означает прибыль учитываемых ТМЦ, а при ведении пассивных — растраты.
Для каждого «дебета» существует цифровое обозначение в зависимости от операции, для которой дебет предназначается.
Кредитовый оборот — это суммарный размер израсходованных средств за конкретный промежуток. Чаще используется кредитовый оборот по расчетному счету 51, в котором отражаются:
- кассовые поступления;
- уплата денег поставщикам, налогов, сборов;
- выдача заемных денег;
- выдача процентов по кредитам и прочим займам.
Активные и пассивные счета
Счет в бухгалтерском учете — сгруппированные средства и ТМЦ предприятия для облегчения записи бухгалтерских проводок. Благодаря нумерации и группировке сводить движение ТМЦ проще. Активные и пассивные относятся к доверительным типам.
Нумерация счетов для кредитных компаний циклично меняется и утверждается Положением Банка России № 579-П от 27.02.2017 (ред. 15.02.2018) .
Активные счета учитывают движения и хозяйственные манипуляции с различными видами ТМЦ. На этих счетах прописываются суммы материальных благ, доступных к использованию на текущий период. Активные счета разделяют на:
- инвентарные: отражают цену имеющейся собственности;
- денежные: показывают суммы в безналичном и наличном выражении, доступные к использованию;
- собирательно-распределительные: созданы для формирования бюджета;
- затратные: формируют себестоимость товаров и услуг.
Пассивные счета учитывают перемены в движениях источников поступающих денег и ТМЦ. На пассивных счетах прописывают:
- начальный остаток в кредите;
- увеличение средств у источника прибыли отмечают в кредите;
- убавление средств у источника поступления прибыли указывают в дебете;
- конечный остаток указывают в кредите.
Пример составления бухгалтерской проводки
На фабрику поставили материю для пошива платьев на сумму 5000 рублей. Эта манипуляция называется поступление ТМЦ (товара). В этом случае используется проводка по взаиморасчету с поставщиками, где используется счет дебета 10 и кредита 60. Запись ведется так:
Пример составления проводки по исчислению зарплаты. Наличными из кассы сотрудникам заплатили 85 000 рублей. Субсчета для операций с заработной платой 50 и 70, где первая цифра означает кассу, а вторая — расчеты с рабочими. Запись выглядит так:
Дебет и кредит — несложные понятия бухучета, которые пригодятся каждому. Например, для ведения личного бюджета. При помощи составления бухгалтерских проводок легко контролировать расходы и доходы, а предприятиям удобно планировать бюджет.
Дебет и кредит — это те понятия, которые используются в бухгалтерской практике. Дебетом и кредитом принято называть определенные стандартизированные инструменты или методологические приёмы, используемые системой учёта бухгалтерии.
Рассматриваемые инструменты позволяют раскрыть и проанализировать возможности основных экономических, хозяйственных и иных процессов в деятельности предприятия, оценить направление таких процессов, установить определенные границы или рамки таким возможностям.
В деятельности любой организации (кредитной, банковской в том числе) выделяют два типа счетов: счета активного и пассивного вида. Пассивные счета фиксируют ресурсы привлечённого характера, а активные, соответственно — средства, которые уже принадлежат организации, но размещаются вне компании.
Для всех счетов активного типа дебет будет являться приходом, а кредит, соответственно, расходной частью. Пассивные счета станут определять: кредит, как приход, а дебет, как расходование.
Подробнее о финансовом понятии Дебет
Несколько упрощенно, дебетом можно назвать также имущество организации, либо ее имущественные права, учитываемые в счетах. Обычно:
- Активные, а также активно-пассивные счета предприятия рассматривают увеличение дебета, как рост имущества предприятия либо рост его имущественных прав.
- Пассивные счета, описывают увеличение стороны дебета, как уменьшение собственности организации (собственных средств).
Финансисты выделяют также понятия дебетовый остаток, исчисляющийся на указанную дату, и оборот дебетового типа, просчитывающийся за определенный временной интервал.
- Дебетовым остатком предприятия считается определенная сумма денежных средств, оценивающая стоимость собственного имущества либо имущественных прав организации. Остаток фиксируется на определенный временной момент, четкую дату;
- Дебетовым оборотом счета называют суммарную денежную оценку проводимых за указанный временной интервал операций хозяйственного типа, которые привели к росту имущества либо имущественных прав, а возможно и к сокращению источника формирования имущества.
Если говорить о движении средств компании, то активные счета фиксируют передвижение средств из кредита в дебет, а пассивные — наоборот, из дебета в кредит.
Если отражение операций хозяйственного типа описывает наличие дебетового оборота в счетах активного типа, по факту происходит рост учитываемых сумм. Если же наличие дебетового оборота наблюдается в счетах пассивного типа, на практике учитываемые суммы уменьшаются.
Финансовое понятие кредит
Кредитом финансисты называют правую часть бухгалтерских счетов. Когда происходит рост кредита в активных либо активно-пассивных счетах на практике компания сталкивается с уменьшением стоимости собственного имущества, а также имеющихся имущественных прав.
Если кредит растет в пассивных счетах, предприятие может наблюдать рост собственных средств или увеличение источников их формирования.
Отличия дебета и кредита простыми словами
Не будучи бухгалтером, в понятиях дебет и кредит легко запутаться. На самом деле, запомнить отличия рассматриваемых понятий достаточно просто.
Фактически, бухгалтерия просто заменила термины приход и расход на более современные дебет и кредит. Главные отличия между рассматриваемыми понятиями заключаются в следующим:
- В бухгалтерских проводках дебет — всегда левая сторона, кредит — только правая;
- Изучая дебет счетов, собственники предприятий могут видеть, когда и за счет чего увеличивается капитал организации. В то время, как, просматривая кредитовые счета, собственники предприятий оценивают какое количество средств затрачивается на увеличение собственных активов;
Понять основные отличия понятий можно также, прибегнув к банковским терминам дебитор и кредитор. В финансовой сфере дебитором обычно называют такой хозяйствующий субъект, который имеет определенную задолженность перед структурами, ведущими бухгалтерию.
Кредитором финансисты называют субъект кредитно-денежных отношений, по отношению к которому у субъектов хозяйствования имеются долговые обязательства.
Выражение «свести дебет с кредитом» знакомо, наверное, каждому. При этом многие даже примерно не понимают, что это значит. Поэтому ниже попытаемся как можно проще объяснить, что же такое дебет и кредит.
Для чего нужен бухучет
Для чего придумали бухучет? Для того, чтобы учитывать имущество предприятия, его обязательства, капитал и вообще всю его деятельность.
Представьте, если бы считали товары в штуках, бензин в литрах, а деньги в рублях, то непонятно, как все это свести воедино? Как понять, получает предприятие прибыль или убыток, сколько товара осталось на складе и сколько денег лежит на расчетном счете?
Поэтому все операции, будь то поступление сумм на счета предприятия, списание материальных ценностей или расчеты с поставщиками, фиксируются в бухучете в денежном выражении.
Основное правило бухучета — принцип сохранения стоимости. Его суть в том, что если какое-то имущество «пришло», то столько же должно и «уйти». Или наоборот — при списании какой-то суммы нужно обязательно что-то получить взамен и записать это в приход.
Дебет и кредит
То, про что мы говорили выше, называется принципом двойной записи. Т. е. у любого действия в организации должно быть 2 операции — приходная и расходная.
Чтобы было легче вести такой учет, были введены понятия «дебет» и «кредит». Таким образом, каждый счет делится на две половинки: дебет — это приход, а расход — это кредит, левая и правая колонка счета соответственно.
Чтобы было понятнее, представьте, что вы идете в магазин, достаете из кошелька (назовем его «Касса») 2 000 рублей и покупаете платье. В этом случае сумма уходит из кредита счета «Касса» и приходит дебету счета «Магазин». Чтобы отразить это в бухучете, надо взять оба этих счета и записать 2 000 рублей 2 раза:

Обратите внимание, что стоимость всегда уходит из кредита счета, а попадает в дебет. Такой перевод стоимости называется двойной проводкой.
Что такое дебетовое и кредитовое сальдо
Чтобы понять, что такое сальдо, обратимся снова к простому примеру.
Итак, вы решили открыть торговую точку по продаже теплиц. Дело было осенью. При этом, чтобы нам было проще, ни денег, ни долгов, ни даже самих теплиц у вашей организации пока нет. Но зато уже есть покупатель, который хочет купить у вас три теплицы на общую сумму 100 000 рублей и оставить их (теплицы) у вас на хранение до весны.
- Шаг 1. Покупатель оплачивает вам 100 000 рублей и спокойно ждет весны, т. е. теплицы вы ему пока не отгрузили. Составим бухгалтерскую проводку: т. к. деньги ушли из кошелька покупателя в вашу кассу, то получается такая двойная проводка (названия счетов у нас условные, конечно):

- Шаг 2. Почти всю полученную от покупателя сумму (а именно 90 000 рублей) вы решаете переложить на свой р/с в банке. Т. е. из вашей кассы эти деньги ушли (записываем в кредит), а на расчетный счет пришли (пишем в дебет). Так выглядит эта операция в двойной записи:
- Шаг 3. Вы находите изготовителя, который будет поставлять вам теплицы, и заключаете договор на сумму 160 000 рублей. При этом договариваетесь, что в этом месяце перечислите только половину суммы (т. е. 80 000 рублей), а остальное выплатите потом. Вы перечисляете поставщику 80 000 рублей с расчетного счета. В учете это отразится так:
- Шаг 4. Вам пришли теплицы от поставщика на сумму 160 000 рублей. Значит, в кредите счета «Поставщик» пишем 160 000, в дебете счета «Склад» сумма будет такая же:
На этом первый месяц вашей работы закончился и пора подводить итоги.
Кредитовый и дебетовый оборот
Для счета «Кошелек покупателя» кредитовый оборот составил 100 000 рублей, а дебетовый — 0.
«Касса»: дебетовый оборот — 100 000 рублей, кредит — 90 000 рублей.
«Р/с в банке»: дебетовый оборот — 90 000 рублей, кредит — 80 000 рублей.
«Поставщик»: дебетовый оборот — 80 000 рублей, кредит — 160 000 рублей.
«Склад»: дебетовый оборот — 160 000 рублей, кредит — 0.
Что такое дебетовое сальдо
Теперь остается вывести остаток, который получился по всем счетам. Эта величина будет называться «Итоговое сальдо». Чтобы посчитать сальдо, надо из большего оборота минусовать меньший.
Рассмотрим для примера «Р/с в банке». Оборот по дебету составляет 90 000 рублей, а по кредиту — 80 000. Первая сумма больше, значит, сальдо здесь дебетовое: 90 000–80 000=10 000 рублей. Запишем его в дебетовой части счета и заключим в красный прямоугольник.
Теперь обратите внимание на счет «Поставщик»: здесь сальдо по дебету 80 000 рублей, а по кредиту — 160 000. В данном случае сальдо получилось кредитовым: 180 000–60 000=80 000 рублей (также в красном прямоугольнике).
То же самое проделываем и с остальными счетами. В итоге у нас получается такой результат:

Разберем, что означает сальдо по каждому из этих пяти счетов.
По счету «Кошелек покупателя» сальдо кредитовое и оно напоминает, что весной вы должны отдать покупателю теплицы на сумму 100 000 рублей.
Сальдо на счете «Касса» дебетовое. Оно означает, что в кассе вашей организации лежит 10 000 рублей.
Дебетовое сальдо по третьему счету показывает, что на счете в банке у вас есть еще 10 000 рублей.
По четвертому счету получилось кредитовое сальдо, которое не даст забыть, что вы должны производителю 80 000 рублей.
Ну и последний счет с дебетовым сальдо рассказывает о том, что на вашем складе лежат теплицы на сумму 160 000 рублей.
Что дальше?
Вы продолжаете работать, и в балансе надо отражать последующие операции. Но вначале необходимо перенести конечные сальдо прошлого периода на начало нового. Такие сальдо будут называться входящими, записывать их надо в соответствующую колонку: дебетовое сальдо — в левую, кредитовое — в правую.
Вернемся к примеру. Вы решили перечислить из кассы на расчетный счет еще 7 000 рублей. Задействуются два счета. Сначала не забываем перенести по ним входящие остатки (на рисунке ниже обведены зеленым), затем записываем проводку на 7 000 (в Кт «Касса» и в Дт «Р/с»).
Больше никаких действий за этот период по счетам не проводилось.
В конце 2-го месяца сначала вычисляем обороты, при этом на входящее сальдо внимание пока не обращаем (обороты обведены голубым). Затем считаем итоговое сальдо (в красном прямоугольнике), уже учитывая входящий остаток. Получается следующая картина:
Конечно, это довольно примитивные примеры. На деле в бухгалтерском учете все гораздо сложнее. Но получить базовые понятия, что такое дебет, кредит и сальдо, из этой статьи вполне можно.
Источник: kapitalists.ru
Дебет и Кредит Определение Понятий и их Суть
Основным элементом ведения бухгалтерских счетов является двойная запись. Суть ее сводится к взаимосвязанному отражению одной и той же суммы определенной хозяйственной операции одновременно на двух корреспондирующих счетах: по кредиту одного и дебету другого.
Использование только двух счетов происходит в простых бухгалтерских проводках. Двойная же запись может затрагивать большее количество счетов, в этом случае проводка является сложной. Дебет и кредит определение сводится к отражению сути хозяйственных операций в денежном выражении и показывает их направление и границы возможностей этих операций.
Чтобы было легче разобраться в определениях дебета и кредита, нужно запомнить, что «дебет» происходит от латинского «он должен», а «кредит» — «я должен». Понятие дебета и кредита определят все суть составления бухгалтерских счетов и проводок.
Бухгалтерский счет представляет из себя таблицу с двумя колонками. Дебет отражается в левой стороне бухучета, кредит, соответственно, — в правой.
Бухгалтерские счета делятся на активные и пассивные счета. Активные счета отражают размещение средств компании или банка, а пассивные – привлечение средств. Для активных счетов дебет означает приход, а для пассивных – расход средств. Соответственно кредит в пассивных счетах означает расход средств, а в активных – приход.
На активных счетах средства движутся из кредита в дебет. А на пассивных – наоборот: из дебета в кредит.
По активным счетам увеличение дебета значит увеличение имущества организации. С другой стороны, по пассивным счетам факт увеличения дебета свидетельствует об уменьшении собственных средств организации.
Увеличение кредита по активным счетам означает уменьшение стоимости имущества предприятия. Если же кредит увеличивается по пассивным счетам, значит, собственные средства предприятия увеличились.
Бухгалтерский счет является основным понятием бухгалтерского языка. Дебет и кредит определение же выступает здесь ключевыми терминами. С помощью счетов отражаются все события хозяйственной жизни предприятия. Запись осуществляется в виде проводок. Проводка – это отражение хозяйственной операции или другого хозяйственного факта на корреспондирующих счетах.
Существует два способа использования бухгалтерских счетов: приход и расход. Приход значит, что денежная сумма, проходящая по проводке, добавляется на счет предприятия. Расход значит, что проводимая сумма со счета списывается, то есть вычитывается из суммы, находящейся на счете.
В проводках используются два бухгалтерских счета. Использование двойной записи является обязательным. Такая запись называется двойной бухгалтерской записью.
Для упрощения ведения бухучета в действие были введены понятия «дебета» и «кредита». Чтобы определить суть понятий дебет и кредит для чайников, рассмотрим следующие факты.
Термины появились около 500 лет назад. Они фактически были призваны заменить довольно условные понятия «приход» и «расход», которые, по сути, отражают совершенно разные направления операций, проходящих по активным и пассивным счетам. С появлением «дебета» и «кредита», стало проще оперировать понятиями. На языке бухгалтеров дебет стал обозначать увеличение актива и уменьшение пассива. Соответственно кредит отражает противоположные операции: уменьшение актива и увеличение пассива.
Таким образом, в проводке счета используются с противоположными значениями: один для дебета, другой – для кредита. Для этого и нужно знать дебет и кредит определение. Это характеризует абсолютно все виды счетов: активные, пассивные и активно-пассивные.
Каждая хозяйственная операция приводит к увеличению одного показателя и, соответственно, уменьшению другого. К примеру, получение денег с расчетного счета в кассу отражается в проводке как увеличение денег в кассе и уменьшения их на расчетном счете на такую же сумму. Подобное отражение операций помогает контролировать использование хозяйственных средств и правильность ведения бухгалтерских записей. Здесь нужно знать дебет и кредит определение и не путать их.
Принцип двойной записи не оказывает влияния на окончательный итог баланса и не нарушает равенства итогов активов и пассивов.
Вестись двойная запись должна правильно, чтобы обеспечить верное завершение учетного цикла работ.
Источник: fb.ru