
Налоговая база «0» в декларации 3-НДФЛ может возникнуть из-за использования вычета или уменьшения доходов на тождественную или большую величину расходов. В любом случае результат один — нулевая база обуславливает нулевой налог. А нужно ли вообще заполнять декларацию, если налог равен «0»?
Если у вас имеются вопросы, вам нужна помощь, пожалуйста, звоните в бесплатную федеральную юридическую консультацию.
Как правильно заполнить нулевую декларацию 3-НДФЛ?
Форма 3-НДФЛ предусмотрена на те случаи возникновения дохода, когда налоговые агенты не могут отчитаться за граждан и они должны сделать это самостоятельно, т. к. эта форма подается гражданином, когда у него есть доходы, не связанные с основным местом работы, ведь за зарплату вы не отчитываетесь — это делает ваш работодатель.
В ст.217 Налогового кодекса России перечислены случаи, когда лицо свободно от обложения, хотя у него есть прямые доходы. В таких случаях не уплачивается налог и не подается декларация.
Как заполнить УСН, объект налогообложения «доходы» (нулевую)
Есть и другая категория ситуаций — когда не уплачивается налог, но подается декларация: это когда нужно указать нулевой доход в 3-НДФЛ. Простыми словами, ИФНС не знает, что у вас нулевой доход: инспекция получила информацию о том, что вы извлекли доход, и не имеет времени вникать в подробности всех таких операций граждан и рассылает уведомления всем. А вот заполнять декларацию и доказывать отсутствие начисленного результата обязаны вы.
Нулевая 3-НДФЛ в 2019 году заполняется по новому бланку, изданному ФНС России. Вы можете загрузить шаблон по ссылке. Отчет заполняется одним из способов:
- вручную;
- в программе «Декларация»;
- онлайн.
- в ИФНС — на бумаге или на электронном носителе;
- в МФЦ;
- по электронному каналу связи онлайн;
- по почте.
Общие правила заполнения нулевой декларации 3-НДФЛ в 2019 году:
- записывать значения печатными буквами;
- использовать единый регистр — заглавные буквы;
- каждая буква, знак и цифра записываются в отдельную клетку;
- использовать темную пасту — синюю, черную, фиолетовую;
- копейки не записываются, проставляются «00», а сами копейки округляются до рублей;
- начинать запись слева направо;
- в пустых графах ставить прочерки, а также перечеркивать оставшиеся пустыми заполненные графы.
Важно!
Допущение ошибок в оформлении декларации может стать причиной отказа от ее приема или отказа при камеральной проверке.
В нулевой 3-НДФЛ сдавать листы нужно в правильном порядке, пронумеровав их и записав общее число на титульной странице. По желанию вы можете титульный лист заполнить на 2 экземплярах, чтобы второй оставить себе после проставления на нем инспектором печати о приеме отчетности.
- титульный;
- раздел 1;
- раздел 2.
Остальные страницы прикладываются в случае необходимости. В новой форме названия листов изменены, а также удалены лишние графы.
КАК ЗАПОЛНИТЬ УТОЧНЕННУЮ НУЛЕВУЮ 3-НДФЛ В ЛИЧНОМ КАБИНЕТЕ НАЛОГОПЛАТЕЛЬЩИКА
Если у вас имеются вопросы, вам нужна помощь, пожалуйста, звоните в бесплатную федеральную юридическую консультацию.
Образец нулевой декларации 3-НДФЛ
Многие думают, что нужно подавать нулевую 3-НДФЛ, если нет дохода. Но это не так. Если у лица нет дохода, ему вообще не нужно представлять декларацию. А подача отчетности несмотря на отсутствие объектов обложения предусмотрено ст.80 НК РФ для ИП и ЮЛ, если они не закрыли деятельность, но за период не имели доходов.
Нулевая декларация — это не 3-НДФЛ без дохода, а 3-НДФЛ без базы. База становится равна нулю, что и делает весь остальной расчет и результат нулевыми.
Для заполнения декларации нужны исходные данные.
Пример 1
Шишкин Михаил срочно продал квартиру в 2018 году за 3 000 000 рублей. Он купил ее в 2016 году за 3 200 000 рублей. Кадастровая стоимость квартиры — 2 500 000 рублей.
Кадастровая стоимость важна, т. к. для объектов, купленных после 2016 года, действуют правила ст.217.1 НК РФ — цена сделки сравнивается с кадастровой стоимостью, умноженной на коэффициент 0,7. Какая сумма больше, та и принимается за базу обложения. Срок владения у Шишкина 2 года, значит, нужно заплатить НДФЛ и сдать декларацию.
Образец 3-НДФЛ без уплаты налога:
- Сначала заполняется расчет к приложению 1: по строке 020 укажите кадастровую стоимость, а напротив — рыночную. Затем по строке 040 укажите кадастровую стоимость после умножения на 0,7, а напротив рыночную.
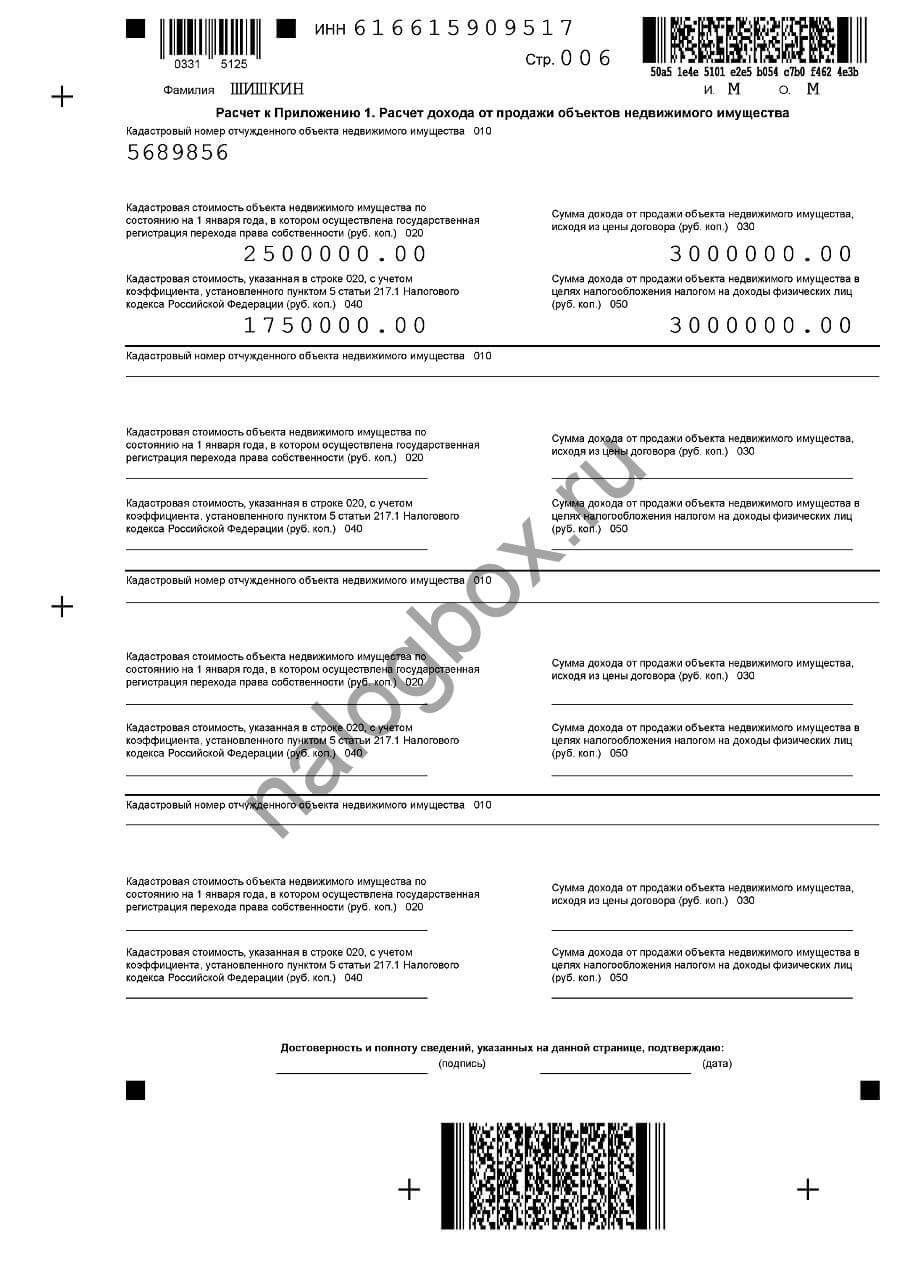
- Заполнение приложения 6: в строке 010 указывается вычет, а в строке 020 — расходы. Шишкин выбрал расходы и записывает их в строку 020. Его реальные расходы составили 3 200 000, но он пишет 3 000 000, т. к. в декларации расходы не могут превышать доходы. Продублируйте расходы в строку 160.

- Заполнение приложения 1: нужно указать ставку, вид дохода — продажа имущества по рыночной цене — 01, имя покупателя и сумму выручки.

- Заполнение раздела 2: доходы и расходы одинаковые. Расходы пишутся в строке 040. дальше идут нули, т. к. и база, и налог равны нулю.

- Заполнение раздела 1: выбирайте «отсутствие уплаты» и пишите ноль в строках уплаты и возврата. КБК можете переписать с нашего образца, он единый на всей территории страны. ОКТМО — территориальный код, его нужно смотреть по своей территории.

- Титульный лист заполняется по паспорту. Все коды можно переписать с нашего образца, кроме кода инспекции. Номер своей инспекции вы можете найти на сайте ФНС.

- Пронумеруйте все листы и впишите общее число на титульной странице.
- На всех страницах укажите ИНН, свою фамилию, поставьте подпись. Дату нужно указывать в день подачи.
Образец заполненной нулевой декларации на приведенном выше примере можно скачать здесь.
Как заполнить через программу:
- 28 декабря 2018 года ФНС анонсировала новую версию программы. Вы можете скачать ее на сайте ФНС.

- Спуститесь вниз страницы и перейдите к разделу «Программное обеспечение».

- В вариантах выберите «Декларацию».

- На страницы есть все версии программы.

- Нажмите на кнопку загрузки файла для установки.

- Откройте установленную программу. У нее такой же вид, как у прежних версий.

- Задайте ключевые условия. Сначала выберите номер инспекции. Если вы не знаете номер свой ИНФС, его легко найти через специальный сервис на сайте Службы. Там же найдете ОКТМО.

- Остальные графы оставьте без изменений, если вы не имеете особых статусов и доходов.

- Переходите к следующей вкладке.

- Все данные нужно записывать заглавными буквами. Нажмите на клавиатуре кнопку Caps Lock. Пишите в именительном падеже и строго по паспорту. Код паспорта — 21.

- Откройте следующую вкладку — о доходах.

- В источниках выплат нажмите на «+».

- Здесь вам нужно указать покупателя — если это гражданин, достаточно его полного имени. А если ИП или организация, нужны все реквизиты. Они должны быть в договоре продажи.

- Когда появится такое окно, нажмите на кнопку «Пропустить».

- Теперь откройте сами доходы.

- Нужно заполнить появившееся окно.

- Код дохода при продаже имущества — 1510.

- Напротив укажите сумму выручки.

- Ставьте галку, если вы купили проданный объект после 2016 года.

- В открывшихся графах запишите данные по договору.
- Теперь выберите код вычета — стандартный имущественный вычет или расходы.

- У Шишкина были расходы. Он выбирает код 903.

- Напротив кода указываете сумму расходов.

- Выберите месяц сделки и нажмите «Да». Появится окно о превышении суммы вычета — значит, нужно вписывать расходы в пределах доходов. Исправьте сумму и снова нажмите «Да».
- В итогах раздела отразится ваш доход.

Итоги
- Если у гражданина не было доходов, ему не нужно подавать декларацию 3-НДФЛ.
- Нулевая декларация — это отчет, в котором доходы и расходы равны.
- Нулевая форма заполняется и представляется в ИФНС по общим правилам.
Источник: nalogbox.ru
Заполнение нулевой декларации 3-НДФЛ для ИП в 2023 году: как заполнить на ОСНО, скачать образец и бланк за 2023
Если гражданин зарегистрировался в налоговом органе как индивидуальный предприниматель (ИП), у него возникает определенная обязанность – ежегодно подавать соответствующую отчетность в территориальную структуру ФНС. Что характерно, наличие или отсутствие у ИП реальной деятельности, доходов, затрат в отчетном периоде не имеют при этом существенного значения.
Даже если у предпринимателя не было налоговых обязательств за анализируемый год, он все равно должен отчитаться перед фискальной службой в текущем году, соблюдая заданные сроки и регламентированный порядок. Речь идет о составлении и подаче предпринимателем нулевой декларации по форме 3-НДФЛ для ИП в 2023 году. Особенности этих процедур следует рассмотреть более детально.
Когда составляется декларация 3-НДФЛ
Физические лица предприниматели, которые осуществляют деятельность на общей системе налогообложения (ОСНО), обязаны ежегодно формировать 3-НДФЛ за анализируемый год, направляя её в ФНС.
Индивидуальные предприниматели на особых режимах налогообложения (речь идет об УСН или ЕНВД) оформляют и подают иную отчетность, специально предусмотренную для соответствующей налоговой системы. ИП, который регулярно работает на патентной системе (ПСН), вообще освобождается от предоставления какой-либо отчетности в налоговую службу.
Физлицо предприниматель на ОСНО обязано ежегодно составлять и подавать 3-НДФЛ. В этой декларации показываются доходы/затраты ИП, а также вычисляется конкретное значение НДФЛ, подлежащего уплате или возврату.
Если предпринимательская деятельность физического лица не осуществлялась в течение всего отчетного года, ИП на ОСНО все равно должен будет сформировать и сдать 3-НДФЛ с нулевыми показателями.
Если у предпринимателя отсутствуют доходы или затраты за отчетный год, он подает налоговой службе нулевую декларацию (в главных разделах этого отчета всем показателям закономерно присваиваются нулевые значения).
Штрафы и налоги
Бывает, что физическое лицо официально регистрируется как индивидуальный предприниматель, но предпринимательскую деятельность при этом фактически не осуществляет. Иногда гражданин вообще забывает о наличии зарегистрированного предпринимательства. Такие обстоятельства вовсе не освобождают гражданина предпринимателя от подачи 3-НДФЛ в налоговое ведомство.
Если есть зарегистрированное предпринимательство, но деятельность по нему фактически не ведется, физлицо в установленные сроки сдает нулевую декларацию, составленную по 3-НДФЛ. Если такая отчетность вовремя не предоставляется, ИП заплатит штраф (1000 рублей).
Получается, что основанием для обязательной подачи 3-НДФЛ является сам факт наличия у физлица зарегистрированного предпринимательства.
Если у ИП в отчетном периоде отсутствует база налогообложения по НДФЛ (поскольку не было доходов и затрат), ему не придется перечислять подоходный налог.
Однако уплачивать за самого себя фиксированные страховые взносы (ПФР, медстраховка) ему в любом случае придется – как при наличии деятельности, так и при её отсутствии.
Новая форма 3-НДФЛ в 2023 году
Если предприниматель, работающий по ОСНО, на протяжении 2022 года вообще не осуществлял деятельность, ему следует в текущем 2023 году составить и подать 3-НДФЛ с нулевыми показателями.
Важно! В новой форме изменены штрих-коды, а также обновлены некоторые страницы. Все изменения более коснутся физических лиц, чем предпринимателей, подающих в текущем 2023 году нулевые декларации по НДФЛ за отчетный 2022 год.
Как и предыдущие варианты, обновленный шаблон содержит титульную составляющую и два главных раздела (первый, второй).
Помимо этого, актуальная форма 3-НДФЛ включает еще 10 листов, в том числе – 8 приложений и 2 поясняющих расчета к соответствующим приложениям. Данные приложения заполняются физлицами при разных обстоятельствах, если в этом возникает необходимость.
Как правило, предприниматели, осуществлявшие деятельность в отчетном 2022 году, заполняют третье приложение к 3-НДФЛ, отражающее предпринимательские доходы и затраты, а также второй (2) раздел, первый (1) раздел, титульную составляющую декларации.
Если предприниматель не осуществлял деятельность в отчетном 2022 году, он подает нулевой отчет, заполняя при этом только второй (2) раздел, первый (1) раздел, титульную составляющую. В первом и втором разделах нулевой декларации проставляются нули/прочерки.
Когда и куда сдавать, если не ведется деятельность?
Граждане, официально зарегистрированные в фискальном ведомстве как ИП на ОСНО, до 02.05.2023 подают 3-НДФЛ за отчетный 2022 год.
Направлять нулевую декларацию необходимо в территориальное подразделение ФНС.
Бумажный вариант этого документа можно передать лично, по почте или через представителя с доверенностью.
Электронная версия рассматриваемой декларации пересылается онлайн – через онлайн-кабинет плательщика на веб-ресурсе фискального органа (ФНС) или через веб-портал госуслуг.
Как заполнить декларацию за 2022 год?
Если сдается нулевая декларация, заполнять следует только второй (2) раздел, первый (1) раздел и титульную часть отчетной формы.
Оформление прочих листов 3-НДФЛ не является необходимым, выводить их на печать также не требуется.
Третье приложение декларации, обычно используемое для фиксации предпринимательских доходов/затрат, не нуждается в заполнении, если деятельность на протяжении всего отчетного периода ИП не осуществлялась.
Таким образом, в ИФНС следует передавать только те страницы отчетной формы, которые фактически заполнялись физлицом.
Особенности заполнения титульного листа
Титульная часть – первая страница отчетной формы.
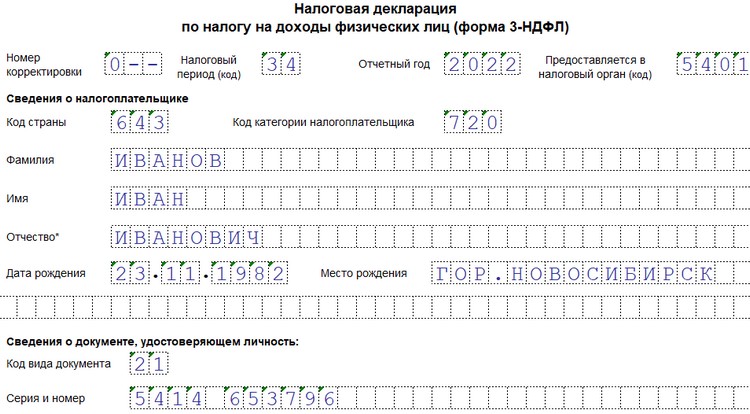
В нулевом варианте НДФЛ-декларации она заполняется по обычному алгоритму:
- ИНН физлица-предпринимателя;
- нумерация первой страницы (значение 001);
- корректировочный номер (если документ за минувший 2021 год подается впервые, ставится значение 0);
- код идентификации налогового периода (для календарного года – значение 34);
- отчетный год (в текущем 2023 году ИП отчитывается за прошедший 2022 год);
- код ФНС (для конкретного подразделения);
- личная информация о физлице-предпринимателе (ФИО, место/дата рождения, код плательщика, код страны);
- данные об удостоверении (для паспорта или иного документа – код идентификации, реквизиты);
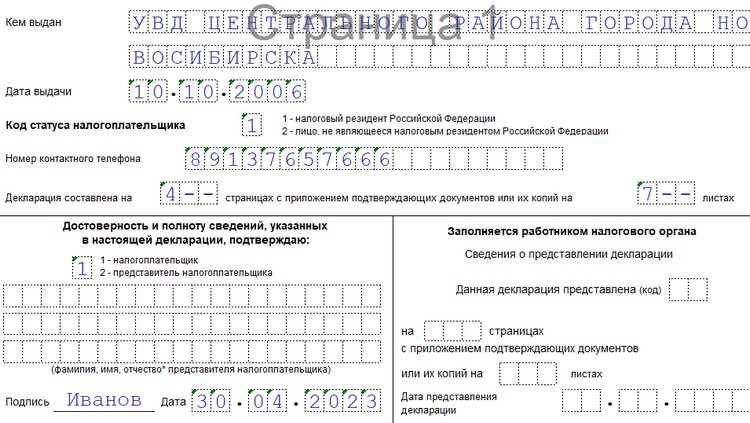
- статус физического лица (либо резидент, либо нерезидент);
- телефон контактный;
- количество заполненных страниц (для нулевого отчета – три);
- уточнение субъекта, непосредственно сдающего отчетный документ (предприниматель – 1, доверенный представитель – 2);
- подпись физлица;
- дата подачи.
Образец заполнения титульного листа нулевой 3-НДФЛ:
Оформление раздела 1
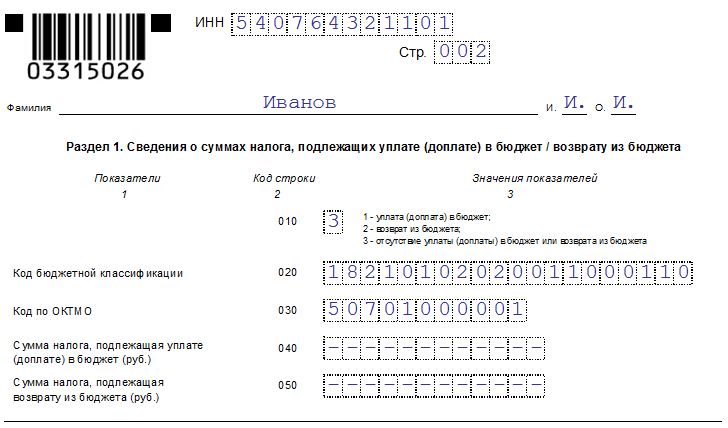
Первый раздел предназначен для указания конкретной суммы НДФЛ, подлежащей уплате/возврату.
Строки первого раздела заполняются следующим образом:
- 010 – проставляется значение 3, поскольку отсутствует НДФЛ к уплате/возврату;
- 020 – прописывается КБК.
- 030 – указывается ОКТМО-код.
- 040 – для НДФЛ к уплате проставляются прочерки (нули)
- 050 – для НДФЛ к возврату проставляются прочерки (нули).
Пример заполнения первого раздела декларации:
Подготовка раздела 2
Второй раздел отчетной формы используется ИП для вычисления налоговой базы и определения налоговой суммы.
Если формируется нулевая отчетность, данные для заполнения второго раздела отсутствуют, а это значит, что во всех полях/строках этого листа следует указать прочерки.
Подготовка второго раздела 3-НДФЛ является необходимой при составлении отчета с нулевыми показателями. Прочерки во всех клетках будут красноречиво свидетельствовать об отсутствии у ИП деятельности и доходов на протяжении отчетного 2018 года.
Пример заполнения второго раздела нулевой 3-НДФЛ:
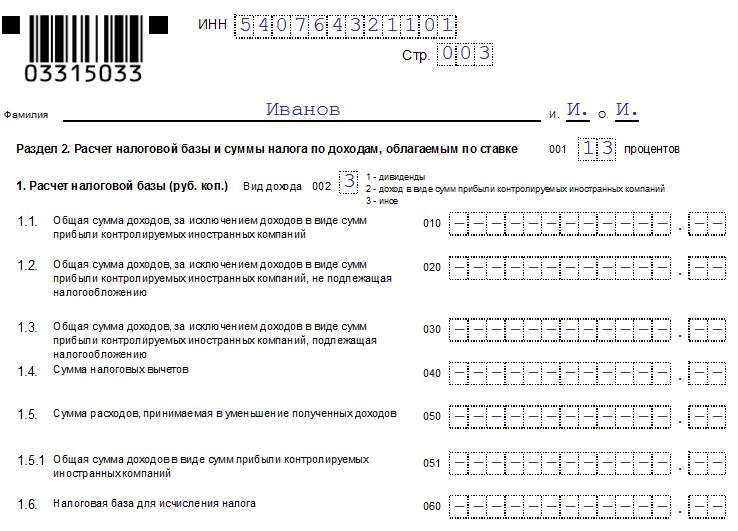
Каждая заполненная страница (их общее количество – 3) подписывается и датируется ИП.
Отсутствует необходимость в предоставлении подтверждающих бумаг (документов, справок) к нулевой форме.
Представителю предпринимателя потребуется нотариальная доверенность.
Скачать бланк и образец заполнения для предпринимателя на ОСНО
Выводы
- 3-НДФЛ обязательно подается ИП по итогам минувшего отчетного года.
- Декларация сдается с нулевыми показателями и прочерками, если действующий индивидуальный предприниматель фактически не работал.
- Для нулевой декларации применяется стандартный шаблон 3-НДФЛ. Порядок составления отчета, сроки его подачи, правила оформления документа – все стандартно.
Источник: praktibuh.ru