
НК РФ установлены особые правила начисления и учета НДС с аванса в 2023 году и в дальнейшем, полученного от покупателя за отгрузку и выданного поставщику/продавцу при реализации. Приводим их в этой статье.
Учет НДС продавцом с полученных авансов
Когда начислять НДС с авансов
По общему правилу подп. 2 п. 1 и п. 14 ст. 167 Налогового кодекса РФ при получении от покупателя аванса продавец должны начислить на него налог на добавленную стоимость. При этом форма получения аванса – в денежной или иной – не имеет значения.
Когда не исчислять
В то же время не следует начислять НДС с аванса, если он перечислен в счет предстоящих:
- передачи цифровых финансовых активов (ЦФА);
- реализации товаров, работ, услуг, имущественных прав.
Условия неисчисления НДС для них такие:
- Местом реализации не признается территория России.
- Длительный производственный цикл изготовления по Перечню, утв. постановлением Правительства РФ от 28.07.2006 № 468.
- Облагаются по ставке 0% или не облагаются НДС.
Учтите, что получение предоплаты в связи с выпуском цифровых прав, включающих одновременно ЦФА и утилитарные цифровые права (УЦП), приравнено для целей НДС к получению предоплаты.
Что такое НДС простыми словами?
Если по закону не являетесь плательщиком НДС или освобождены от такой обязанности, платить налог не нужно с любых операций – в том числе при получении аванса.
НДС с задатка продавцу
Следование такой позиции может привести к спорам с налоговиками. Чтобы избежать конфликтов, сумму задатка, в т. ч. по предварительному договору, лучше включать в налоговую базу сразу при его получении.
Задаток за участие в аукционе
Он облагается НДС, если участник выиграет аукцион и сумма задатка будет зачтена в счет его обязательств по оплате товаров (работ, услуг).
То есть после определения победителя задаток будет считаться авансом в целях НДС.
Порядок учета продавцом НДС с аванса
В день получения аванса нужно исчислить с него НДС, а потом составить авансовый счет-фактуру в 2 экземплярах – для себя и покупателя.
После поставки товаров/выполнения работы/оказания услуги можно заявить НДС с аванса к вычету.
Как продавцу исчислить НДС с аванса
Для исчисления НДС с аванса используйте следующую формулу:
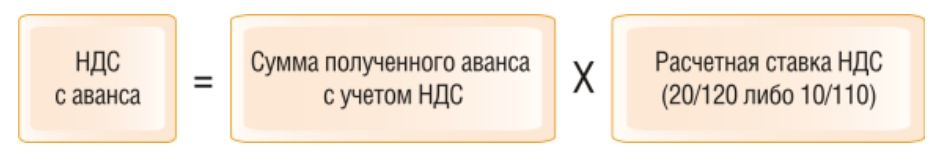
Расчетную ставку 20/120 либо 10/110 выбирают в зависимости от того, по какой ставке облагается основная операция по отгрузке.
Получен аванс в счет отгрузки товаров (работ, услуг), передачи имущественных прав, реализация/передача которых облагается НДС по ставке 20%. Значит, при расчете НДС с аванса расчетная ставка 20/120.
Учтите, что особые правила расчета НДС действуют при получении аванса за передачу следующих имущественных прав:
- уступленные/переданные денежные требования;
- имущественные права на жилые дома/помещения и доли в них;
- имущественные права на гаражи, машино-места;
- цифрового права, включ одновременно ЦФА и УЦП.
Также есть особенности расчета НДС при получении аванса в иностранной валюте или в рублях по договору в условных единицах.
Суть НДС. Всё, что нужно знать предпринимателю
Уплата продавцом НДС с аванса в бюджет
Специальных сроков уплаты НДС с аванса НК РФ не устанавливает.
Его перечисляют в рамках общей суммы НДС к уплате за квартал. А именно – равными долями не позднее 28-го числа каждого из трех месяцев, следующих за истекшим кварталом.
С 2023 года НДС перечисляют в бюджет в качестве единого налогового платежа – ЕНП.
Принятие продавцом к вычету НДС с аванса
Заявить к вычету уплаченный НДС с аванса можно с даты отгрузки товаров (выполнения работ, оказания услуг, передачи имущественных прав), в оплату которых была получена эта предоплата.
В итоге нужно начислить НДС со всей стоимости поставки. Продавец вправе уменьшить его на сумму НДС с аванса.
А вот НДС, начисленный при получении оплаты в связи с выпуском цифрового права, включающего одновременно ЦФА и УЦП, можно заявить к вычету после выкупа этого права деньгами или через передачу освобожденных от НДС товаров (работ, услуг, имущественных прав).
Сумма НДС с аванса, которую можно заявить к вычету, зависит от стоимости отгрузки ( п. 6 ст. 172 НК). И если стоимость товаров/работ/услуг больше или равна размеру аванса, к вычету можно взять весь уплаченный НДС с аванса.
ООО “Гуру” на общей системе налогообложения в 1 квартале получила аванс в счет поставки товаров в сумме 70 000 руб., в т. ч. НДС – 10 000 руб. Сумму налога по итогам 1 кв. она внесла в бюджет.
Во 2 квартале фирма поставила товары на сумму 130 000 руб., вкл. НДС 30 000 руб.
Таким образом, компания по итогам 2 квартала примет к вычету 10 000 руб.
Если же стоимость отгрузки меньше аванса, к вычету берут налог ровно в размере исчисленного НДС с отгрузки.
ООО “Гуру” на ОСН в 3 квартале получила аванс в счет поставки в сумме 70 000 руб., в т. ч. НДС – 10 000 руб. Сумму налога по итогам квартала оно перечислило в бюджет.
В 4 квартале организация поставила первую партию товара на 46 000 руб., в т. ч. НДС – 6000 руб.
По итогам 4 квартала организация может принять к вычету только 6000 руб.
При заявлении вычета НДС с аванса свой экземпляр авансового счета-фактуры, который продавец составил при получении предоплаты, он регистрирует в книге покупок.
Когда продавцу заявлять вычет
Срок заявления к вычету НДС с аванса – только квартал, в котором были поставка товаров (работ, услуг), передача имущественных прав, выкуп цифровых прав, включающих одновременно ЦФА и УЦП. Перенести вычет на другие кварталы нельзя.
Если возврат аванса
При возврате аванса покупателю продавец также имеете право принять к вычету НДС с аванса – в течение года после возврата.
Выводы для продавца, поставщика
Основные правила такие:
- если продавец плательщик НДС, по общему правилу с полученных авансов нужно исчислить и уплатить НДС;
- начислить налог следует в день получения предоплаты, а уплатить его вместе с общей суммой НДС по итогам квартала;
- после отгрузки можно заявить налог с аванса к вычету;
- принять такой НДС к вычету можно только в квартале поставки (передачи, выкупа).
Учёт НДС покупателем с выданных авансов
Порядок, как учитывать
В общей ситуации при перечислении продавцу аванса в счет предстоящих поставок товаров/выполнения работ/оказания услуг/передачи имущественных прав покупатель вправе принять исчисленный с него НДС к вычету.
Но есть 2 исключения. Это перечисление аванса:
- в связи с выпуском цифровых прав, включающих одновременно цифровые финансовые активы и утилитарные цифровые права;
- в счет предстоящей передачи имущественных прав, предусмотренных абз. 2 п. 1, п. п. 2 – 4 и 6 ст. 155 НК.
НДС с аванса в общем случае покупатель может принимать или нет к вычету – это его право. Далее раскроем каждый вариант.
Для этого нужно соблюсти все условия для принятия НДС с аванса к вычету. Также желательно проверить, правильно ли продавец исчислил НДС с аванса.
Расчёт НДС по уплаченному авансу
В то же время покупатель должен убедиться, что сумма НДС рассчитана правильно, перед тем как заявить ее к вычету. Формула для НДС с аванса приведена выше.
Принятие покупателем к вычету НДС с уплаченного аванса по счету-фактуре продавца
Чтобы заявить вычет НДС с аванса, нужны следующие документы:
- правильно оформленный авансовый счет-фактура от продавца с выделенной суммой НДС;
- договор с условием о перечислении аванса;
- платежное поручение, подтверждающее перечисление аванса.
В квартале, в котором у покупателя выполнены все эти условия, можно заявить вычет НДС с аванса. Также нужно:
- зарегистрировать авансовый счет-фактуру в книге покупок;
- отразить указанный в нем НДС в бухгалтерском учете.
- В договоре есть условие о перечислении аванса.
- В наличии счет-фактура от продавца с указанием НДС по фактически перечисленной сумме аванса.
Когда покупатель может заявить вычет НДС с аванса
Если покупатель внёс аванс в одном квартале, а счет-фактуру получил в другом, принять к вычету НДС можно только в квартале получения счета-фактуры (письмо Минфина от 30.12.2020 № 03-07-11/116098).
ООО “Гуру” внесло аванс 29 июня 2023 г. Счет-фактуру поставщик выставил и передал 4 июля 2023.
Организация вправе принять к вычету НДС с аванса в 3 квартале 2023.
Восстановление покупателем НДС с аванса
НДС с аванса восстанавливают в размере налога, принятого к вычету по отгрузке, в оплату которой шёл аванс. Отсюда: если в счет полученного аванса продавец отгружает поэтапно, восстанавливать “входной” НДС следует по частям.
При восстановлении НДС авансовый счет-фактуру занесите в книгу продаж.
ООО “Гуру” на ОСН перечислило 16 июня 2023 продавцу аванс за товары 70 000 руб., в т. ч. НДС – 10 000 руб. По итогам 2 квартала компания заявила сумму НДС с аванса к вычету.
07.07.2023 продавец поставил ООО “Гуру” товары на сумму 130 000 руб., вкл. НДС – 30 000 руб. В этом же квартале ООО выполнило все условия для заявления вычета по НДС.
По итогам 3 кв. 2023 организации следует восстановить НДС с аванса в сумме 10 000 руб. и принять к вычету общую сумму НДС по товарам 30 000 руб.
- покупателю вернули аванс из-за расторжения договора или его условия были изменены;
- списали дебиторскую задолженность по уплаченному авансу за товары (работы, услуги), которые так и не получили.
Выводы для покупателя
Основные правила такие:
- в общей ситуации НДС с перечисленного аванса продавцу можно принять к вычету;
- это делают в квартале, в котором соблюдены все условия для вычета;
- перенести вычет на другие периоды нельзя;
- рассчитывает НДС с аванса продавец, а не покупатель;
- принятый к вычету НДС с аванса нужно восстановить после того, как продавец передаст товары и покупатель примет к вычету НДС с отгрузки;
- также НДС следует восстановить, если продавец вернет аванс или дебиторскую задолженность списываете как безнадежный долг.
Проводки по НДС с аванса
В бухгалтерских программах НДС учитывают на счете 68.02: по кредиту -начисление, по дебету – вычет.
Входной НДС сначала учитывают по дебету счета 19.
Для НДС по авансам полученным предусмотрен счет 76.АВ, выданным – 76.ВА. Вместо них можно использовать счета 62.02 и 60.02.
| Начислен НДС с аванса полученного | Дт 76.АВ (62.02) – Кт 68 |
| Вычет НДС с аванса полученного | Дт 68 – Кт 76.АВ (62.02) |
| Начислен НДС при отгрузке | Дт 90.03 (91.02) – Кт 68 |
| Вычет НДС с аванса выданного | Дт 68 – Кт 76.ВА (60.02) |
| Восстановлен НДС с аванса выданного | Дт 76.ВА (60.02) – Кт 68 |
| НДС предъявлен поставщиком | Дт 19 – Кт 60 |
| Входной НДС принят к вычету | Дт 68 – Кт 19 |
| Входной НДС включен в стоимость товаров, работ, услуг | Дт 41 (10, 08, 20, 26, 44) – Кт 19 |
| Входной НДС списан в прочие расходы | Дт 91 – Кт 19 |
| Восстановлен входной НДС | Дт 91 – Кт 68 |
Источник: buhguru.com
НДС: НАЛОГОВЫЕ ВЫЧЕТЫ В СЛЕДУЮЩИХ ПЕРИОДАХ
В деятельности любой организации встречаются нестандартные ситуации, связанные с корректировками НДС, поздним поступлением счетов-фактур или необходимостью заявить вычет позднее.
Аудиторами ПРАВОВЕСТ АУДИТ подготовлен обзор разъяснений по наиболее актуальным вопросам.
Какие вычеты НДС можно переносить на следующие периоды, а какие нет?
- при получении имущества в качестве вклада в уставный капитал (п. 11 ст. 171 НК РФ);
- по НДС, уплаченному налоговым агентом (п. 3 ст. 171 НК РФ);
- по НДС, исчисленному продавцом с полученных авансов в счет предстоящих поставок товаров (работ, услуг, имущественных прав) (п. 8 ст. 171, п. 6 ст. 172 НК РФ);
- по НДС, предъявленному покупателю при перечислении им авансов продавцу в счет предстоящих поставок товаров, (работ, услуг, имущественных прав) (п. 12 ст. 171 НК РФ);
- по НДС, уплаченному продавцом в бюджет с полученных авансов при изменении условий либо расторжении договора и возврата авансов (п. 5 ст. 171 НК РФ).
- по командировочным расходам (п. 7 ст. 171 НК РФ).
Контролеры считают, что указанные вычеты заявляются только в квартале, когда на это возникает соответствующее право. То есть, соблюдены условия статей 171, 172 НК РФ.
Правило пункта 1 статьи 54 НК РФ об исправлении в текущем периоде ошибок, повлекших в прошлом переплату налога, при неправильном исчислении НДС не применяется. НДС-ошибки (искажения) исправляются только в периоде их совершения (письмо Минфина от 25.08.2010 № 03-07-11/363). Поэтому, если, к примеру, вы забыли в периоде отгрузки принять к вычету НДС по полученному авансу, необходимо сдать уточненку, а не заявлять вычет в текущем периоде. Так разъясняет Минфин.
Кроме того, разрешается частичный перенос вычетов на разные налоговые периоды. Но опять же, не по всем операциям. Если речь идет об основных средствах, оборудовании к установке и (или) нематериальных активах, то НДС можно заявить к вычету только в полном объеме.
Это следует из пункта 1 статьи 172 НК РФ, где сказано, что вычеты сумм налога, предъявленных продавцами налогоплательщику при приобретении либо уплаченных при ввозе на территорию РФ основных средств, оборудования к установке, и (или) НМА производятся в полном объеме после их принятия на учет. Смотрите по данному вопросу письмо Минфина России от 09.04.2015 N 03-07-11/20293. Перенос вычета в пределах 3х лет возможен, но только целиком.
13 сентября 2023 в 11:00
Как считать 3 года для вычета НДС?
В силу пункта 2 статьи 173 НК РФ налоговая декларация, в которой заявлен вычет, должна быть подана не позднее трех лет после окончания соответствующего налогового периода (то есть квартала, в котором возникло право на вычет). Одним из важных моментов при применении вычета по НДС является определение начального периода течения трехгодичного срока для его предъявления.
В Определении Конституционного Суда РФ от 24.03.2015 № 540-О сделан вывод, что трехлетний срок, установленный пунктом 2 статьи 173 НК РФ, является пресекательным, он не продлевается на срок для подачи декларации в налоговые органы.
Например, если 25 июля компания подаст в ИФНС декларацию по НДС за 2 квартал 2017 года, в которой заявит налоговый вычет на основании счетов-фактур, относящихся к 2 кварталу 2014 года, то трехгодичный срок будет пропущен. В данной ситуации он начинает течь с 1 июля 2014 года и заканчивается 30 июня 2017 года. Поэтому налоговый вычет может быть заявлен в декларации, представленной не позднее 30.06.2017г.
Вместе с тем, как неоднократно указывал Конституционный Суд, возмещение НДС возможно и за пределами трехлетнего срока, если использованию права налогоплательщика в течение этого срока препятствовали уважительные причины. Связанные, в частности, сневыполнением налоговым органом возложенных на него обязанностей или с невозможностью получить возмещение несмотря на своевременно предпринятые действия со стороны налогоплательщика, и т.п.
Применяется ли трехлетнее ограничение, если НДС с аванса исчислен более трех лет назад, а отгрузка произведена только сейчас?
В целях пункта 2 статьи 173 НК РФ соответствующим налоговым периодом является период времени, в котором у налогоплательщика возникло право на отражение в налоговой декларации по НДС суммы налоговых вычетов.
В анализируемом случае налоговый вычет представляет собой НДС, ранее уплаченный с аванса. Поэтому до отгрузки товаров, в счет которых получен аванс, налогоплательщик этот вычет заявить не вправе (п. 6 ст. 172 НК РФ). Учитывая, что право на вычет в анализируемой ситуации возникает у организации только при отгрузке товаров, трехлетний срок для вычета не пропущен.
Узнайте,
подлежите ли Вы
обязательному аудиту
Задайте вопрос по Вашей ситуации и получите консультацию аудитора.
Заказать звонок
Применяется ли трехлетнее ограничение при экспортных вычетах?
Таким образом, суммы НДС, предъявленные при приобретении товаров (работ, услуг), использованных в экспортных операциях, экспортер вправе заявить к вычету на момент определения налоговой базы, за исключением случаев, когда налоговая декларация подана налогоплательщиком по истечении трех лет после окончания соответствующего налогового периода. Положения пункта 1.1 статьи 172 НК РФ о вычете НДС в течение трех лет после принятия товаров на учет на экспортный вычет не влияют.
Указанное относится к вычетам по товарам (работам, услугам), принятым к учету до 1 июля 2016 года, или относящихся к сырьевому экспорту. Поскольку с 1 июля 2016 года вычет НДС по товарам (работам, услугам), относящимся к несырьевому экспорту, принимается на общих основаниях и 3 года считаются по общему правилу.
Счет-фактура выставлен с опозданием
Еще в начале 2016 года Минфин России разъяснил, что счета-фактуры, выставленные продавцом с нарушением пятидневного срока, предусмотренного пунктом 3 статьи 168 НК РФ, не основание для отказа в налоговом вычете покупателю (письмо от 25.01.2016 № 03-07-11/2722).
Однако, если товары приняты к учету в январе 2017 года, а счет-фактура выставлен только июнем, то принять НДС к вычету можно, начиная со 2 квартала. Поскольку в периоде поступления товара счет-фактура еще не был выставлен продавцом, а, следовательно, отсутствовал у покупателя.
Трехгодичный срок для вычета НДС отсчитывается с даты принятия товаров к учету, а не с даты выставления счета-фактуры.
Счет-фактура выставлен в срок, а получен с опозданием
С 1 января 2015 года в силу пункта 1.1 статьи 172 НК РФ при получении счета-фактуры после окончания квартала, но до наступления срока сдачи декларации (до 25 числа следующего месяца), покупатель вправе заявить налоговый вычет НДС за период принятия товаров (работ, услуг, имущественных прав) к учету. Например, товар принят к учету 30 июня, а счет-фактура получен только 15 июля. Покупатель вправе заявить НДС к вычету в декларации за 2 квартал, а также в любой декларации в течение 3х лет, о чем говорилось выше.
Если товар принят к учету 30 июня, счет-фактура выставлен 5 июля, а получен 25 июля, то покупатель также вправе заявить НДС к вычету в декларации за 2 квартал, а также в любой декларации в течение 3х лет.
Но как поступить, если с опозданием получен счет-фактура, например, на аванс? Ведь чиновники разъясняют, что в этом случае нельзя самостоятельно выбирать налоговый период для вычета. В данной ситуации следует руководствоваться общими правилами вычетов НДС, в силу которых в отсутствие счета-фактуры вычет невозможен. Поэтому, если вы уже сдали налоговую декларацию и получили авансовый счет-фактуру датированный прошлым периодом, дату получения подтвердит почтовый штемпель с датой на конверте и журнал входящей корреспонденции.
Право на вычет возникнет в периоде поступления такого счета-фактуры при соблюдении иных условий. Регламент регистрации опоздавших счетов-фактур целесообразно закрепить в учетной политике.
Получите
персональную
консультацию аудитора
По вопросу налоговых вычетов
Задать вопрос
Корректировочный или исправленный счет-фактура?
Согласно пункту 3 статьи 168 НК РФ при изменении стоимости отгруженных товаров (выполненных работ, оказанных услуг), переданных имущественных прав, в том числе в случае изменения цены и (или) уточнения количества (объема) отгруженных товаров (работ, услуг) продавец выставляет покупателю корректировочный счет-фактуру. Это необходимо сделать не позднее 5-ти календарных дней, считая со дня составления документов, указанных в пункте 10 статьи 172 НК РФ.
К таковым относятся: договор, соглашение, иной первичный документ, подтверждающий согласие (факт уведомления) покупателя на изменение стоимости из-за корректировки цены и (или) количества (объема) отгруженных товаров (работ, услуг).
То есть, для выставления корректировочного счета-фактуры обязательно согласие покупателя, оформленное документально.
Если данные условия выполняются, то корректировки НДС проводятся продавцом и покупателем в текущем периоде, путем регистрации корректировочного счета-фактуры в книге покупок или продаж. Уточненные декларации за прошлые периоды не сдаются.
Например, корректировочный счет-фактура составляется при предоставлении в текущем периоде ретроскидок на ранее отгруженные товары, работы, услуги (письмо Минфина России от 19.03.2015 № 03-07-09/14942). Или при частичном возврате товаров не принятых покупателем на учет (письмо Минфина России от 01.04.2015 № 03-07-09/18053). Однако, если счет-фактура изначально был составлен с ошибкой, продавец должен выставить исправленный, а не корректировочный счет-фактуру (письмо Минфина России от 25.02.2015 № 03-07-09/9433).
Налоговые последствия по НДС при получении исправленного счета-фактуры совсем иные:
- Покупатель должен аннулировать неправильный счет-фактуру в доплисте книги покупок за прошлый налоговый период, представить уточненную декларацию по НДС с уменьшением суммы налоговых вычетов, доплатив при необходимости налог и пени.
- Зарегистрировать исправленный счет-фактуру в текущем квартале, заявив налоговый вычет в правильной сумме. Аналогичные разъяснения давала ФНС России в отношении исправленных счетов-фактур и универсального передаточного документа (Письмо от 21.04.2014 № ГД-4-3/7593 (по вопросу 2).
Таким образом, порядок переноса налоговых вычетов на поздние периоды содержит много особенностей. По общему правилу налог к вычету можно заявить в любом квартале в пределах 3х лет. Но всегда необходимо учитывать и частные нормы НК РФ, установленные для вычетов по конкретным операциям.
Источник: pravovest-audit.ru
Когда входной НДС можно принять к вычету
Начисленный при реализации товаров, работ, услуг или имущественных прав НДС можно уменьшить на вычеты (ст. 166, п. 1 ст. 171 НК). Но для этого необходимо одновременно выполнить четыре условия. Есть еще и особые условия, которые также надо соблюсти в ряде случаев.
Как без ошибок заявить вычеты по НДС – в рекомендации.
Кто вправе принять вычет
Воспользоваться вычетом смогут только те организации и предприниматели, которые применяют общую систему налогообложения или ЕСХН и не освобождены от обязанностей налогоплательщиков, связанных с уплатой НДС.
Внимание: с 1 января 2019 года организации и предприниматели, которые применяют ЕСХН, должны платить НДС.
В остальных случаях входной НДС к вычету принять нельзя. Такие суммы разрешено включать в стоимость приобретенных товаров, работ, услуг и имущественных прав или же учитывать в расходах отдельно (п. 2 ст. 170, подп. 8 п. 1 ст.
346.16, подп. 8 п. 2 ст. 346.5 НК).
В какой сумме принимают вычет
К вычету обычно принимают тот НДС, сумму которого предъявил поставщик. Разобраться в каждом таком случае удобнее в таблице ниже.
| Когда суммы НДС можно принять к вычету | Основание | |
| Входной НДС предъявлен: | ||
| поставщиками при приобретении товаров, работ, услуг и имущественных прав. В том числе по товарообменным (бартерным) операциям и по товарам, работам, услугам, приобретенным для проведения строительно-монтажных работ | Пункты 2 и 6статьи 171 и пункт 1 статьи 172 НК | |
| подрядными организациями, в том числе застройщиками и техническими заказчиками | При проведении ими следующих видов работ: | |
- капитального строительства или ликвидации основных средств;
- сборке, разборке или монтаже, демонтаже основных средств
Есть также ситуации, когда к вычету можно заявить налог, самостоятельно исчисленный и уплаченный (см. таблицу ниже).
| Когда суммы НДС можно принять к вычету | Основание |
| НДС уплачен: | |
| при ввозе товаров из-за рубежа на таможне или через налоговую инспекцию. Это правило действует, если товары ввозят в таможенных процедурах: – выпуска для внутреннего потребления; – переработки для внутреннего потребления; – временного ввоза; – переработки вне таможенной территории; – либо при ввозе товаров, перемещаемых через границу России без таможенного оформления |
Пункт 2статьи 171 НК |
| при выполнении обязанностей налогового агента при покупке товаров, работ и услуг | Пункт 3статьи 171 НК |
| при реализации товаров в случае их возврата или обратного выкупа. У продавца основание для вычета – составленный им корректировочный счет-фактура на уменьшение стоимости и количества поставленных товаров. Если продавец выкупает поставленный товар, он принимает НДС к вычету на основании счета-фактуры, выставленного бывшим покупателем при обратной реализации | Пункт 5статьи 171 НК |
| НДС начислен: | |
| при выполнении строительно-монтажных работ для собственного потребления | Пункт 6статьи 171 НК |
| с предварительной оплаты в случае реализации в счет нее товаров, работ, услуг и имущественных прав | Пункт 8статьи 171 НК |
Кроме того, право на вычет возникает:
– по имуществу, нематериальным активам и имущественным правам, которые внесены в уставный капитал организации (при условии что НДС восстановлен учредителем) (п. 11 ст. 171 НК);
– при изменении цены или количества отгруженных товаров, выполненных работ, оказанных услуг и переданных имущественных прав. Например, когда продавец предоставил скидку в виде уменьшения цены. Важно, чтобы изменение цены или количества произошло после реализации этих товаров, работ, услуг и имущественных прав. Об этом сказано в пункте 13 статьи 171 НК.
При каких условиях принимают вычет
В общем случае входной НДС принимайте к вычету, если одновременно выполняются четыре условия:
- налог предъявлен поставщиком;
- покупка предназначена для облагаемых НДС операций, экспортных работ или услуг, которые не поименованы в статье 149 НК;
- приобретенные товары, работы или услуг приняты на учет;
- получен правильно оформленный счет-фактура или универсальный передаточный документ.
Уплата НДС поставщику в стоимости товаров, работ, услуг или имущественных прав для вычета не обязательна. Исключение составляют несколько операций. Например, НДС со стоимости импортных товаров можно предъявить к вычету только после уплаты налога на таможне. Об этом сказано в статьях 169, 171, 172НК.
Первое условие: НДС предъявлен поставщиком
Поставщик при реализации товаров, работ, услуг или имущественных прав дополнительно к их цене обязан предъявить к оплате соответствующую сумму НДС. Ее отражают в договоре, счете и первичных документах, связанных с реализацией.
Если же поставщик нигде в документах не выделил сумму НДС, то самовольно его исчислить и принять к вычету нельзя. То же относится к налогам, предъявленным продавцами по правилам, действующим за рубежом. Эти суммы принять к вычету не получится. Ведь в российский бюджет они не поступят. Однако из этого правила есть исключение.
В ряде случаев покупатель должен выполнить обязанности налогового агента. Тогда исчислить и заплатить НДС в бюджет покупатель должен сам. Это следует из положений пункта 1 статьи 168 и пункта 2 статьи 171 НК и подтверждается в абзаце 10 письма ФНС от 18.10.2005 № 03-4-03/1800/31.
Второе условие: покупка для облагаемых НДС операций, экспортных работ или услуг
Принимайте к вычету НДС только с тех товаров, работ, услуг или имущественных прав, которые будут задействованы:
– в операциях, облагаемых НДС;
– в экспортных работах и услугах, которые не поименованы в статье 149 НК.
Налог с покупок, которые задействованы в других операциях, вычесть при расчете налога к уплате не получится. Такие суммы учитывайте в стоимости покупки. Например, входной НДС с имущества, которое приобретено специально для того, чтобы внести его в уставный капитал другой организации, учитывайте в стоимости этого актива (п. 2 ст. 170 НК).
Если приобрели ресурсы для облагаемых НДС операций, экспортных работ или услуг, а потом задействовали покупки в других операциях, восстановите принятый к вычету НДС (п. 3 ст. 170 НК).
В некоторых случаях к вычету можно принять и входной НДС по расходам, которые непосредственно не связаны с налогооблагаемой деятельностью, но которые приносят плательщику экономически оправданный результат. Например, организация отремонтировала дорогу общего пользования к своему складу. Это выгодно для бизнеса. Качественная дорога позволит быстро и безопасно доставлять товар до склада. Кроме того, хорошая дорога положительно скажется на логистике транспорта покупателей. Аналогичные выводы в информации ФНС от 28.03.2018.]
Если в течение квартала у вас есть как облагаемые, так и освобожденные от НДС операции, то организуйте раздельный учет входного НДС. Суммы, приходящиеся на облагаемые НДС операции, принимайте к вычету. Остальной входной НДС включайте в стоимость покупок. Такой порядок следует из пункта 4 статьи 170 НК.
О распределении входного НДС с товаров, работ и услуг, характер дальнейшего использования которых неизвестен, см. Как принять к вычету входной НДС по имуществу (работам, услугам), которое будет использоваться как в облагаемых, так и в не облагаемых НДС операциях.
Третье условие: покупки приняты к учету
Чтобы принять к вычету НДС с приобретенных товаров, работ, услуг и имущественных прав, их необходимо оприходовать. Подтвердить этот факт надо документально. Об этом сказано в абзаце 2 пункта 1 статьи 172 НК.
Право на вычет НДС возникает, если покупатель отразил поступившие активы в бухучете на основании правильно оформленных первичных документов.
Объект права – доля в нежилом здании, которое по окончании строительства используют в облагаемой НДС деятельности
Четвертое условие: верно оформленный счет-фактура
Одно из главных условий вычета – наличие правильно оформленного:
- обычного, авансового или корректировочного счета-фактуры;
- универсального передаточного документа (УПД), универсального корректировочного документа (УКД), в которых заполнены все реквизиты счета-фактуры.
Входной НДС принимайте к вычету в сумме, которая выделена в счете-фактуре или УПД и отражена в декларации по НДС. Не принимайте входной НДС к вычету, если:
– счетов-фактур нет или они оформлены с нарушениями;
– счета-фактуры не отражены в декларации по НДС.
Это следует из пункта 1 статьи 172 НК и письма ФНС от 21.10.2013 № ММВ-20/3/96. Правомерность таких требований подтверждает арбитражная практика (см., например, постановление Арбитражного суда Московского округа от 23.12.2016 № Ф05-20243/2016).
Также нельзя принять НДС к вычету, если продавец выставил дубликат счета-фактуры. Так считают чиновники (письмо Минфина от 14.02.2019 № 03-07-09/9057). Однако такое мнение не разделяют суды. На их взгляд, вычет по дубликату счета-фактуры правомерен, если соблюдены все другие условия для его принятия (см., например, постановления ФАС Центрального округа от 01.06.2016 № Ф10-1645/2016, ФАС Поволжского округа от 05.05.2014 № Ф06-5729/2013).
НДС к вычету принимайте на основании корректировочного счета-фактуры при изменении цены, количества отгруженных товаров, объема выполненных работ, оказанных услуг или переданных имущественных прав. Право на вычет в этом случае зависит от того, как изменяется цена сделки:
- если увеличивается, то вычет может применить покупатель или заказчик, на разницу до и после увеличения;
- когда уменьшается, вычет применяет уже продавец или исполнитель. Ведь первоначально налог был начислен в большей сумме.
Корректировочный счет-фактуру выставляет продавец. Он должен это сделать только после того, как согласовал новую стоимость или объем поставки с покупателем либо уведомил его о таких изменениях. Оформить это можно непосредственно в договоре, дополнительном соглашении к нему или первичных документах. Только при соблюдении указанных условий можно принять к вычету НДС на основании корректировочного счета-фактуры. Такой порядок следует из положений пункта 13 статьи 171 и пункта 10 статьи 172 НК.
Счет-фактура (УПД) для вычета требуется не всегда. Такие ситуации предусмотрены в законодательстве (п. 2.1, 3, 6–8 ст. 171 НК, письмо Минфина от 16.09.2019 № 03-07-14/71091).
Например, по имуществу, полученному в счет вклада в уставный капитал организации. В этом случае НДС можно принять к вычету и на основании документов, подтверждающих факт передачи. Это может быть акт по форме № ОС-1,ОС-1а или ОС-1б. Для этого в документах нужно указать сумму НДС, восстановленную участником (абз. 4 п. 3 ст.
170 НК, п. 14 раздела II приложения 4к постановлению Правительства от 26.12.2011 № 1137).
Авиа- и железнодорожные билеты и другие бланки строгой отчетности, в которых сумма налога выделена отдельной строкой, тоже могут быть основанием для вычетов. Когда они подтверждают командировочные расходы на проезд или на наем жилья. Такое указание есть в пункте 7 статьи 171 и пункте 1 статьи 172 НК.
Использование кассовых чеков для подтверждения права на вычет НДС по другим расходам спорно. Подробнее об этом см.:
- Как отразить в бухучете и при налогообложении приобретение товаров (работ, услуг) через подотчетное лицо. Организация применяет общую систему налогообложения;
- Как оформить и отразить в бухучете и при налогообложении приобретение ГСМ за наличные.
Если вы покупаете электронные услуги у иностранных компаний, право на вычет подтвердят:
- договор или расчетный документ, в котором указана сумма НДС, ИНН и КПП иностранной компании;
- документы на перечисление оплаты, которая включает сумму НДС.
Так сказано в пункте 2.1 статьи 171 НК .
Состоит ли продавец на учете в российских налоговых инспекциях, проверьте помощью сервиса на сайте ФНС. Подробнее об этом смотрите:
- Как платить НДС при реализации электронных услуг;
- Как иностранной организации встать на учет, если она оказывает электронные услуги в России.
В каких случаях действуют особые условия для вычета
Особые требования для вычетов по НДС предусмотрены в отношении:
- входного НДС, уплаченного в бюджет налоговыми агентами при приобретении товаров (работ, услуг) (п. 3 ст. 171 НК);
- НДС, начисленного организацией при выполнении строительно-монтажных работ для собственного потребления (п. 6 ст. 171 НК);
- входного НДС, уплаченного при импорте товаров из стран – участниц Таможенного союза;
- входного НДС, уплаченного при импорте товаров на российской таможне;
- входного НДС, уплаченного поставщику в составе аванса (частичной оплаты) в счет предстоящих поставок товаров, работ, услуг, имущественных прав.
НДС, предъявленный при товарообменных (бартерных) операциях, взаимозачетах и расчетах ценными бумагами, примите к вычету на общих основаниях. Такой порядок действует, например, при расчетах векселями. Перечислять друг другу налог отдельными платежными поручениями стороны сделок не должны.
Когда предъявлять вычет
По общему правилу предъявить НДС к возмещению из бюджета организация может в том квартале, когда были выполнены все остальные обязательные условия для вычета (п. 1 ст. 172 НК). Например, товары, предназначенные для использования в налогооблагаемых операциях, организация оприходовала 1 апреля (II квартал).
А счет-фактура с выделенной суммой НДС по этим товарам был получен 31 марта (I квартал). В этом случае последнее условие, необходимое для вычета (принятие товаров на учет), выполнено только во II квартале. Значит, заявить о вычете предъявленной суммы НДС организация вправе не раньше, чем в декларации за II квартал.
Исключение из этого правила предусмотрено для обратной ситуации, когда товары (работы, услуги) уже приняты к учету, а счет-фактура по ним в организацию еще не поступил. В таком случае покупатель (заказчик) может воспользоваться вычетом в том квартале, когда полученные активы были оприходованы. Но при одном условии: если счет-фактура поступил в организацию до установленного срока подачи декларации за этот квартал. То есть до 25-го числа месяца, следующего за истекшим кварталом (включительно).
Например, товары, предназначенные для использования в налогооблагаемых операциях, организация оприходовала 30 марта. А счет-фактура с выделенной суммой НДС по этим товарам был получен 20 апреля. В этом случае организация может заявить о вычете предъявленной суммы НДС в декларации за I квартал. Кстати, от того, в каком периоде выставили счет-фактуру, право на вычет не зависит. Например, если покупатель оприходовал товары в конце марта, а счет-фактуру продавец выставил в начале апреля, принять входной НДС к вычету можно в I квартале.
Другой пример. Организация – заказчик услуг приняла их к учету в сентябре (III квартал). Исполнитель услуг выставил ей счет-фактуру 5 октября (IV квартал). До заказчика этот счет-фактура дошел только 24 октября. Крайний срок подачи декларации за III квартал (25 октября) еще не наступил.
Поэтому заказчик вправе включить предъявленную ему сумму НДС в декларацию за III квартал. Если декларацию за III квартал к этому времени уже сдали, можно подать уточненку и включить в нее вычет по запоздавшему счету-фактуре. Такой порядок следует из абзаца 2 пункта 1.1 статьи 172 НК. Его подтверждают письма Минфина от 14.02.2019 № 03-07-11/9305, от 28.07.2016 № 03-07-11/44208, от 02.02.2016 № 03-07-11/4712, от 26.10.2015 № 03-03-06/1/61237, от 19.10.2015 № 03-07-11/59682.
Отметим, что заявить вычет можно даже по счету-фактуре, выставленному до перехода права собственности на товары. Например, в договоре поставки предусмотрено, что право собственности переходит к покупателю после оплаты. Даже если продавец выставил счет-фактуру до этого момента, по оприходованному товару покупатель вправе принять предъявленный НДС к вычету. Об этом – в письме Минфина от 30.12.2014 № 03-07-11/68585.
Внимание: заявить вычет по авансовому счету-фактуре покупатель может только в том квартале, когда получил счет-фактуру от продавца. Правила абзаца 2 пункта 1.1 статьи 172 НК в такой ситуации не действуют (письмо Минфина от 24.03.2017 № 03-07-09/17203).
Какие вычеты можно перенести на следующие кварталы
Перенести можно только те налоговые вычеты, которые предусмотрены пунктом 2 статьи 171 НК. В частности, к ним относятся вычеты входного НДС по товарам, работам, услугам, приобретенным для поставок на экспорт несырьевых товаров(п. 3 ст. 172 НК). В остальных случаях вычеты по товарам (работам, услугам), которые использованы в операциях, облагаемых НДС по нулевой ставке, переносить нельзя.
Как принять вычет с аутсорсинга
Когда для решения рабочих задач собственных технических средств и кадров с достаточной степенью квалификации не хватает, привлекают внешнего исполнителя по договору аутсорсинга. Фактически это договор на разные виды работ или услуг, зачастую на абонентской основе. К примеру, аутсорсингом можно воспользоваться для ведения бухучета, перевода документов с иностранных языков, перевозок и т. п.
НДС, предъявленный с таких услуг, к вычету принимают в общем порядке, если выполнены все условия. Никаких особенностей для аутсорсинга не установлено, ведь это целая группа договоров на оказание услуг или выполнение работ, а не отдельная сделка.
Что будет, если налоговики откажут в вычете
При проверке налоговая инспекция может лишить вас права на вычет и восстановить входной налог, если нарушите хотя бы одно из установленных условий для вычета НДС. Как следствие, возникнет недоимка по НДС, на которую начислят пени и штрафы (ст. 75, 122 НК). При этом восстановленные суммы налога не удастся включить в расходы, учитываемые при расчете налога на прибыль (п. 2 ст. 170, п. 19 ст.
270 НК).
Источник: enterfin.ru