
Ежегодный дополнительный оплачиваемый отпуск предоставляется работникам этой категории при соблюдении одновременно следующих условий:
- работа (должность) лица, которому предоставляется дополнительный отпуск, включена в перечень категорий работников, определяемый Правительством РФ,
- минимальная продолжительность дополнительного отпуска определена Правительством РФ.
Условия предоставления ежегодного дополнительного оплачиваемого отпуска определены Правительством РФ.
Порядок предоставления ежегодного дополнительного оплачиваемого отпуска за ненормированный рабочий день
Ежегодный дополнительный оплачиваемый отпуск за ненормированный рабочий день предоставляется при соблюдении следующих условий:
- должность работника включена в список работников, которым установлен ненормированный рабочий день:
- приложение к Правилам внутреннего трудового распорядка;
Конкретная продолжительность ежегодного дополнительного оплачиваемого отпуска устанавливается в правилах внутреннего трудового распорядка, коллективным договором.
Дополнительный отпуск за вредные условия труда
Работодатель обязан предоставлять ежегодный дополнительный оплачиваемый отпуск:
- независимо от того, привлекался работник к работе в режиме ненормированного рабочего дня или нет.
Порядок предоставления ежегодного дополнительного оплачиваемого отпуска за работу в районах Крайнего Севера
Ежегодный дополнительный оплачиваемый отпуск, установленный за работу в районах Крайнего Севера, предоставляется работникам по истечении 6 месяцев работы у работодателя.
Продолжительность ежегодного дополнительного оплачиваемого отпуска составляет:
| Категория района | Продолжительность ежегодного дополнительного оплачиваемого отпуска |
| Районы Крайнего Севера | 24 календарных дня |
| Местности, приравненные к районам Крайнего Севера | 16 календарных дней |
| Остальные районы Севера, где установлен районный коэффициент и процентная надбавка | 8 календарных дней |
Статья 321 «Ежегодный дополнительный оплачиваемый отпуск» Трудового кодекса РФ (ред. от 05.02.2018 г.);
Статья 14 «Дополнительный отпуск» Закона РФ от 19.02.1993 № 4520-1 «О государственных гарантиях и компенсациях для лиц, работающих и проживающих в районах Крайнего Севера и приравненных к ним местностях» (ред. от 07.03.2018 г.)
Порядок предоставления ежегодного дополнительного оплачиваемого отпуска для этой категории работников:
- работник работает в районах Крайнего Севера, в местностях, приравненных к районам Крайнего Севера или районах, где установлены районные коэффициенты и процентные надбавки;
Статья 321 «Ежегодный дополнительный оплачиваемый отпуск» Трудового кодекса РФ (ред. от 05.02.2018 г.)
Дополнительный отпуск для медиков
- работодатель компенсирует оплату стоимости проезда и провоза багажа к месту использования отпуска и обратно 1 раз в 2 года;
Статья 325 «Компенсация расходов на оплату стоимости проезда и провоза багажа к месту использования отпуска и обратно» Трудового кодекса РФ (ред. от 05.02.2018 г.)
- работодатель предоставляет работнику отпуск без сохранения заработной платы для проезда к месту использования отпуска и обратно;
ч. 3 Статьи 322 «Порядок предоставления и соединения ежегодных оплачиваемых отпусков» Трудового кодекса РФ (ред. от 05.02.2018 г.)
- общая продолжительность ежегодного оплачиваемого отпуска при суммировании всех видов отпусков не превышает 6 месяцев, включая время отпуска без сохранения заработной платы, необходимое для проезда к месту использования отпуска и обратно.
ч. 3 Статьи 322 «Порядок предоставления и соединения ежегодных оплачиваемых отпусков» Трудового кодекса РФ (ред. от 05.02.2018 г.)
Полное или частичное соединение ежегодных оплачиваемых отпусков лицам, работающим в районах Крайнего Севера и приравненных к ним местностях, допускается не более чем за 2 года.
Порядок предоставления ежегодного дополнительного оплачиваемого отпуска за работу в загранучреждениях (представительствах) РФ
Работодатель обязан предоставлять ежегодный дополнительный оплачиваемый отпуск при наличии в стране пребывания одного из следующих условий:
- тяжелые климатические условия
- неблагоприятная экологическая и (или) эпидемиологическая обстановка;
- военные действия, вооруженные конфликты;
- нестабильная общественно-политическая обстановка, включая террористическую деятельность;
- высокий уровень преступности.
Постановлением Правительства РФ от 21.04.2010 № 258 (ред. от 25.03.2013 г.) «О минимальной продолжительности ежегодных дополнительных оплачиваемых отпусков и об условиях их предоставления работникам представительств Российской Федерации за границей» утвержден перечень государств, за работу в которых работнику предоставляется ежегодный дополнительный оплачиваемый отпуск.
Минимальная продолжительность ежегодного дополнительного оплачиваемого отпуска:
- составляет 3 календарных дня.
Конкретная продолжительность ежегодного дополнительного оплачиваемого отпуска:
- в зависимости от страны пребывания определена приказом МИД России.
Приказ МИД России от 08.08.2011 N 14299 «О продолжительности ежегодного дополнительного оплачиваемого отпуска, предоставляемого работникам, работающим в странах, предусмотренных перечнем стран с особыми (в том числе климатическими) условиями, дающими право работникам представительств Российской Федерации за границей на ежегодный дополнительный оплачиваемый отпуск», утв. Постановлением Правительства РФ от 21 апреля 2010 г. № 258 (ред. от 13.03.2014 г.)
Порядок предоставления ежегодного дополнительного оплачиваемого отпуска спортсменам и тренерам
Минимальная продолжительность ежегодного дополнительного оплачиваемого отпуска:
- составляет 4 календарных дня.
Конкретная продолжительность ежегодного дополнительного оплачиваемого отпуска:
- определяется коллективным договором, локальным нормативным актом, трудовым договором.
Статья 348.10 «Дополнительные гарантии и компенсации спортсменам, тренерам» Трудового кодекса РФ (ред. от 05.02.2018 г.)
Порядок предоставления ежегодного дополнительного оплачиваемого отпуска отдельным категориям медицинских работников
Работодатель обязан предоставить ежегодный дополнительный оплачиваемый отпуск при наличии следующих условий:
- непрерывная работа в качестве медицинского работника;
- должность (профессия) работника включена в перечень, утв. постановлениями Правительства РФ от 06.06.2013 № 482, от 30.12.1998 № 1588, от 03.04.1996 № 391.
Постановление Правительства РФ от 06.06.2013 № 482 «О продолжительности ежегодного дополнительного оплачиваемого отпуска за работу с вредными и (или) опасными условиями труда, предоставляемого отдельным категориям работников» (ред. от 23.06.2014 г.);
Постановление Правительства РФ от 30.12.1998 № 1588 «Об установлении врачам общей практики (семейным врачам) и медицинским сестрам врачей общей практики (семейных врачей) ежегодного дополнительного оплачиваемого 3-дневного отпуска за непрерывную работу в этих должностях»;
Постановление Правительства РФ от 03.04.1996 № 391 «О порядке предоставления льгот работникам, подвергающимся риску заражения вирусом иммунодефицита человека при исполнении своих служебных обязанностей»
Продолжительность ежегодного дополнительного оплачиваемого отпуска зависит:
- от стажа работы,
- вида деятельности,
- замещаемой должности и
- установлена постановлениями Правительства РФ от 06.06.2013 № 482, от 30.12.1998 № 1588, от 03.04.1996 № 391.
Постановление Правительства РФ от 06.06.2013 № 482 «О продолжительности ежегодного дополнительного оплачиваемого отпуска за работу с вредными и (или) опасными условиями труда, предоставляемого отдельным категориям работников» (ред. от 23.06.2014 г.);
Постановление Правительства РФ от 30.12.1998 № 1588 «Об установлении врачам общей практики (семейным врачам) и медицинским сестрам врачей общей практики (семейных врачей) ежегодного дополнительного оплачиваемого 3-дневного отпуска за непрерывную работу в этих должностях»;
Постановление Правительства РФ от 03.04.1996 № 391 «О порядке предоставления льгот работникам, подвергающимся риску заражения вирусом иммунодефицита человека при исполнении своих служебных обязанностей»
Порядок предоставления ежегодного дополнительного оплачиваемого отпуска:
- ветеринарным работникам;
- работникам, участвующим в оказании противотуберкулезной помощи;
- работникам, осуществляющим диагностику и лечение ВИЧ-инфицированных;
- работникам, участвующим в оказании психиатрической помощи.
Ежегодный дополнительный оплачиваемый отпуск предоставляется этим категориям работников при наличии следующих условий:
- должность (профессия) работника включена в перечень, утв. постановлением Госкомтруда СССР, Президиума ВЦСПС от 25.10.1974 № 298/П-22, постановлением Правительства РФ от 06.06.2013 № 482;
- продолжительность ежегодного дополнительного оплачиваемого отпуска в зависимости от вида деятельности и замещаемой должности установлена постановлением Госкомтруда СССР, Президиума ВЦСПС от 25.10.1974 № 298/П-22, постановлением Правительства РФ от 06.06.2013 № 482.
Порядок предоставления ежегодного дополнительного оплачиваемого отпуска работникам, пострадавшим в результате радиационных катастроф
Работодатель обязан предоставлять ежегодный дополнительный оплачиваемый отпуск следующим работникам:
- лицам, получившим или перенесшим лучевую болезнь, другие заболевания, и инвалидам вследствие катастрофы — продолжительностью 14 календарных дней;
- постоянно проживающим (работающим) на территории зоны проживания с социально-экономическим статусом — продолжительностью 7 календарных дней.
п. 5 ч. 1 Статьи 14 «Возмещение вреда и меры социальной поддержки граждан, получивших или перенесших лучевую болезнь, другие заболевания, и инвалидов вследствие чернобыльской катастрофы», п. 4 ч. 1 Статьи 19 «Возмещение вреда и меры социальной поддержки граждан, постоянно проживающих (работающих) на территории зоны проживания с льготным социально-экономическим статусом» Закона РФ от 15.05.1991 № 1244-1 «О социальной защите граждан, подвергшихся воздействию радиации вследствие катастрофы на Чернобыльской АЭС» (ред. от 07.03.2018 г.)
Оплата ежегодного дополнительного оплачиваемого отпуска производится:
- за счет средств федерального бюджета в размере среднего заработка работника;
- работодатель обязан предоставить работнику справку о размере среднего заработка.
Порядок предоставления ежегодного дополнительного оплачиваемого отпуска спасателям профессиональных аварийно-спасательных формирований
Работодатель обязан предоставить ежегодный дополнительный оплачиваемый отпуск спасателю в следующем порядке:
- 1 день ежегодного дополнительного оплачиваемого отпуска за 24 часа аварийно-спасательных работ,
- максимальная продолжительность отпуска — не более 15 суток.
п. 6 Статьи 28 «Режим работы (службы) и отдыха спасателей» Федерального закона от 22.08.1995 № 151-ФЗ «Об аварийно-спасательных службах и статусе спасателей» (с изм. от 16.01.2018 г.)
Порядок предоставления ежегодного дополнительного оплачиваемого отпуска членам Российской антарктической экспедиции
Продолжительность ежегодного дополнительного оплачиваемого отпуска для этой категории работников составляет:
- 44 календарных дня.
п. 12 Статьи 5 «Организация деятельности в Антарктике в интересах Российской Федерации» Федерального закона от 05.06.2012 № 50-ФЗ «О регулировании деятельности российских граждан и российских юридических лиц в Антарктике»
Порядок предоставления ежегодного дополнительного оплачиваемого отпуска работникам воздушного транспорта
Ежегодный дополнительный оплачиваемый отпуск предоставляется работникам той категории при наличии следующих условий:
- работа (должность) включена в перечень, утв. приказом МГА СССР от 13.03.1986 № 50;
- продолжительность дополнительного отпуска зависит от налета часов;
- совместитель имеет право на ежегодный дополнительный оплачиваемый отпуск без каких-либо исключений не только в тех случаях, когда отпуск предоставляется в зависимости от условий его труда, но и тогда, когда такой отпуск предоставляется в зависимости от категории работников, к которой совместитель принадлежит.
Приказ МГА СССР от 13.03.1986 № 50 «О переиздании Правил предоставления дополнительных отпусков работникам гражданской авиации за работу в особых условиях» (ред. от 30.01.2013 г.)
Источник: moiprava.info
Что значит дополнительный отпуск
Глава 3. Дополнительный оплачиваемый отпуск. Что для этого нужно?!
Кроме очередного ежегодного отпуска некоторые категории работников имеют также право на дополнительный оплачиваемый отпуск, предусмотренный Трудовым кодексом, иными актами трудового законодательства.
Дополнительные отпуска делятся на:
• отпуска, которые фирма может предоставить в соответствии с трудовым (коллективным) договором;
• отпуска, которые фирма обязана предоставить по законодательству.
К дополнительным отпускам, предусмотренных законодательством, относятся:
• отпуск работникам, занятым на работах с вредными или опасными условиями труда (ст. 117 ТК РФ);
• отпуск работникам, имеющим особый характер работы;
• отпуск работникам с ненормированным рабочим днем (ст. 119 ТК РФ);
• отпуск работникам, работающим в районах Крайнего Севера и приравненных к ним местностях (ст. 321 и 287 ТК РФ);
• отпуск работникам, предоставление дополнительных отпусков которым предусмотрено федеральными законами (например, чернобыльцы) (ст. 14,16,18,19 и 20 Закона от 15 мая 1991 г . № 1244-1).
Работодатели с учетом своих производственных и финансовых возможностей могут самостоятельно устанавливать дополнительные отпуска для работников, если иное не предусмотрено настоящим Кодексом и иными федеральными законами. Порядок и условия предоставления этих отпусков определяются коллективным договором или локальными нормативными актами.
Министерство труда письмом от 1 февраля 2002 г . № 625-ВВ «Об исчислении ежегодных оплачиваемых отпусков» разъяснило, что согласно ст. 120 ТК РФ все предоставляемые работникам дополнительные оплачиваемые отпуска суммируются с ежегодным основным оплачиваемым отпуском.
Если дополнительный отпуск, предоставляемый работнику исчисляется в рабочих днях (например, дополнительный отпуск за вредные условия труда и др.), то продолжительность ежегодного оплачиваемого отпуска следует исчислять следующим образом: от даты начала отпуска (например, 1 марта 2007 г .) отсчитывается определенное количество дней основного отпуска в календарных днях (28 дней), а затем – определенное количество дней дополнительного отпуска в рабочих днях в расчете на 6-дневную рабочую неделю (например, 12 рабочих дней отпуска за вредные условия труда) и определяется дата последнего дня отпуска (в нашем примере– это по 12 апреля 2007 г . После этого общий период отпуска (с 1 марта по 12 апреля 2007 г .) переводится в календарные дни ( в нашем примере – 42 календарных дня; нерабочий праздничный день 8 марта, приходящийся на период отпуска, в число календарных дней отпуска не включается и не учитывается).
Полученное количество календарных дней и будет являться общей продолжительностью ежегодного оплачиваемого отпуска, который рассчитывается на общем основании.
Аналогично производится исчисление дополнительных отпусков производится у других категорий работников, за исключением работников с ненормированным рабочим днем.
Следует подчеркнуть, что ненормированный рабочий день – особый режим рабочего времени, а не увеличенная его норма. Поэтому от работников с ненормированным рабочим днем нельзя требовать постоянных переработок установленной законом нормы рабочего времени, ставить в зависимость от числа часов переработки продолжительность дополнительного отпуска.
Как и любой другой разрешенный законодательством режим рабочего времени, ненормированный рабочий день и продолжительность дополнительного отпуска устанавливается правилами внутреннего трудового распорядка, коллективным договором, иным локальным нормативным актом.
Для отдельных работников режим ненормированного рабочего дня и продолжительность ежегодного дополнительного оплачиваемого отпуска может устанавливаться трудовым договором, если режим работы данных сотрудников отличается от общеустановленных норм на предприятии.
Продолжительность ежегодного дополнительного оплачиваемого отпуска работников с ненормированным рабочим днем не может быть менее трех календарных дней (ст. 119 ТК). Максимальная его продолжительность законом не ограничена.
Список вредных и опасных производства утверждается Правительством РФ (ч. 2 ст. 117 ТК РФ). В настоящее время, для определения категорий сотрудников, работающих во вредных и опасных условиях необходимо руководствоваться списком, утвержденным Постановлением Госкомтруда СССР и Президиума ВЦСПС от 25 октября 1974 г . № 298/П (ст. 423 ТК РФ), письмо Минтруда России от 12 августа 2003 г . № 861-7).
Если сотрудники выполняют работу во вредных условиях не постоянно, а периодически, им также положены дополнительные отпуска. Продолжительность дополнительного отпуска будет зависеть от продолжительности работы во вредных условиях.
Чернобыльцам дополнительные отпуска оплачивает ФСС России, поэтому вам необходимо предоставить этот отпуск, но не оплачивать.
Такому сотруднику необходимо выдать справку о размере среднего заработка для предоставления в ФСС.
Справка составляется в произвольной форме, или по образцу предложенному ФСС.
В справке обязательно нужно указать итоговую сумму отпускных и период, за который предоставлен дополнительный отпуск.
На основании подпункта «б» пункта 2 Правил оплаты дополнительного оплачиваемого отпуска, утвержденных Постановлением Правительства РФ от 3 марта 2007 г . № 136, справка должна быть подписана руководителем фирмы и главным бухгалтером (с расшифровкой подписей) и заверена печатью.
На отпускные, начисленные за дополнительный отпуск, независимо от системы налогообложения, применяемой в организации необходимо начислять взносы на страхование от несчастных случаев и профзаболеваний (п. 3 Правил, утвержденных Постановлением Правительства РФ от 2 марта 2000 г . № 184.
Дополнительные отпуска в соответствии с подп. 10 п. 1 ст. 208 НК РФ должны облагаться НДФЛ.
Начисление и уплата остальных налогов зависят от системы налогообложения, которую применяет фирма.
При применении общеустановленной системы налогообложения, налогообложение отпускных зависит от того, предоставлен дополнительный отпуск в соответствии с законодательством, или он предоставляется самой фирмой, по их инициативе.
В случае, если дополнительный отпуск является обязательным, то на суммы отпускных начисляется ЕСН и пенсионные взносы (п. 1 ст. 236 НК РФ, п. 2 ст. 10 Закона от 15 декабря 2001 г . № 167 (с изменениями от 29 мая, 31 декабря 2002 г ., 23 декабря 2003 г .) – ФЗ).
А в соответствии с пунктом 7 статьи 255 НК РФ сумма таких отпускных уменьшает налоговую базу по налогу на прибыль.
При применение метода начисления – отпускные списываются на расходы в том же месяце, что и в бухучете (п. 4 ст. 272 НК РФ). Расходы принимаются к учету в том отчетном периоде, к которому они относятся (п. 1 ст. 272 НК РФ). Поэтому не нужно учитывать расходы по отпускным, пока они числятся на счете 97 «Расходы будущих периодов».
Суммы отпускных лучше включить в налоговые расходы, только когда вы в бухучете переведете их на счета затрат (20, 25, 26, 29, 44…).
Все начисленные налоги необходимо списать на расходы датой начисления этих налогов (подп. 1 п. 7 ст. 272 НК РФ). То же касается и пенсионных взносов, а также взносов на страхование от несчастных случаев и профзаболеваний.
Необходимым условием признания расходов на отпускные по обязательному дополнительному отпуску является правильное его оформление. В письме Минфина России от 6 февраля 2007 года № 03-03-06/2/17 говорится, что, фирма может учесть расходы по дополнительному отпуску, предоставленному сотрудникам с ненормированным рабочим днем, при соблюдении двух условий:
• ненормированная работа должна быть оговорена при заключении трудового (коллективного) договора.
• все случаи работы сверх нормальной продолжительности рабочего дня должны быть оформлены локальным актом фирмы (например, приказом руководителя
Пример.
ООО «Газовик» применяет общую систему налогообложения (метод начисления). Регрессивную шкалу по ЕСН фирма не применяет. Взносы на страхование от несчастных случаев и профзаболеваний платит по тарифу 0,2 процента.
В апреле 2007 года менеджер А.С. Смирнов предоставлен дополнительный отпуск за ненормированный рабочий день продолжительностью 3 календарных дня.
Дополнительный отпуск предоставлен на период с 8 по 10 апреля 2007 года.
Расчетным периодом будет период с 1 апреля 2006 года по 31 марта 2007 года, который отработан полностью. Сотруднику за этот период начислена зарплата в сумме 95 260 руб.
Средний дневной заработок Смирнова равен 270 руб (95260 руб. : 12 мес. : 29,4 дн./мес. = 270 руб./дн).
Сотруднику начислен дополнительный отпуск в сумме 810 рублей (270 руб./дн. Ч 3 дн. = 810 руб).
Отпускные начислены в апреле, значит, в апреле эта сумма и войдет в налоговую базу по НДФЛ. Стандартные вычеты по НДФЛ Смирнову не будут предоставляться, так как доход превысил 20 000 рублей.
В апреле необходимо сделать следующие проводки:
Дебет 44 Кредит 70– 810 руб. – начислены отпускные сотруднику;
Дебет 44 Кредит 69 субсчет «Расчеты с ФСС по взносам на страхование от несчастных случаев и профзаболеваний»– 1,62 руб. (810 руб. Ч 0,2%) – начислены взносы на страхование от несчастных случаев и профзаболеваний с суммы отпускных;
Дебет 44 Кредит 69 (68)– 210,6 руб. (810 руб. Ч 26%) – начислен ЕСН (с учетом пенсионных взносов) с суммы отпускных;
Дебет 70 Кредит 68 субсчет «Расчеты по НДФЛ»– 105 руб. (810 руб. Ч 13%) – удержан НДФЛ;
Дебет 70 Кредит 50– 705 руб. (810 руб. – 92 руб.) – выплачены из кассы отпускные (за минусом НДФЛ).
В налоговом учете всю сумму отпускных и зарплатных налогов бухгалтер учел в расходах в апреле: 810 руб. + 1,62 руб. + 210,6 руб. = 1022,22 руб.
В соответствии с подпунктом 1 пункта 3 статьи 273 НК РФ при кассовом методе учета отпускные включаются в расходы в момент их фактической выплаты сотруднику. Начисленные на сумму дополнительного отпуска налоги так же уменьшают налоговую прибыль в момент их уплаты. Обычно налоги по зарплате фирма платит в месяце, следующем за месяцем их начисления.
Поэтому в бухгалтерском учете возникнут вычитаемые временные разницы (п. 11 ПБУ 18/02). Они приводят к образованию отложенного налогового актива (п. 14 ПБУ 18/02).
Отпускные по дополнительному отпуску, предоставленному по собственной инициативе, не могут быть включены в расходы при расчете налога на прибыль (п. 24 ст. 270 НК РФ). Поэтому ЕСН и пенсионные взносы на сумму этих отпускных не начисляются (п. 3 ст. 236 НК РФ, п. 2 ст.
10 Закона от 15 декабря 2001 г . № 167 (с изменениями от 29 мая, 31 декабря 2002 г ., 23 декабря 2003 г .) – ФЗ).
Налоговую базу по налогу на прибыль в этом случае можно уменьшить только на сумму взносов на страхование от несчастных случаев и профзаболеваний (подп. 45 п. 1 ст. 264 НК РФ).
В бухгалтерском учете суммы отпускных по дополнительному отпуску, не предусмотренному в законодательстве, включаются в состав расходов, а в налоговом учете они не учитываются. Поэтому в учете возникают постоянные разницы ( п. 4 ПБУ 18/02). Они приводят к образованию постоянного налогового обязательства (п. 7 ПБУ 18/02).
Рассмотрим какие бухгалтерские проводки необходимо сделать бухгалтеру по начислению дополнительного отпуска, предоставленного сотруднику по инициативе фирмы.
Фирма применяет общую систему налогообложения (кассовый метод).
Если отпускные были выплачены сотруднику в апреле, то в тот же день необходимо перечислить в бюджет НДФЛ с суммы отпускных и сделать следующие проводки.
Дебет 25 Кредит 70 — начислены отпускные сотруднику;
Дебет 25 Кредит 69 субсчет «Расчеты с ФСС по взносам на страхование от несчастных случаев и профзаболеваний»– начислены взносы на страхование от несчастных случаев и профзаболеваний с суммы отпускных;
Дебет 70 Кредит 68 субсчет «Расчеты по НДФЛ»– удержан НДФЛ;
Дебет 70 Кредит 50– выплачены из кассы отпускные (за минусом НДФЛ).
Поскольку дополнительный отпуск не предусмотрен законодательством, налоговую базу по налогу на прибыль сумма отпускных не уменьшает. ЕСН и пенсионные взносы на сумму отпускных бухгалтер не начисляет.
В связи с тем, что в налоговых расходах сумма отпускных не признается, в учете возникают постоянные разницы. В апреле бухгалтер отразил возникновение постоянного налогового обязательства:
Дебет 99 Кредит 68 субсчет «Расчеты по налогу на прибыль» – отражено постоянное налоговое обязательство – сумма отпускных умноженная на 24%.
Взносы на страхование от несчастных случаев и профзаболеваний уменьшат налоговую базу по налогу на прибыль в момент уплаты. Из-за того, что эти расходы признаны в бухучете и не признаны в налоговом учете, возникают вычитаемые временные разницы. Они приводят к образованию отложенного налогового актива: (сумма отпускных. Ч 0,2% Ч 24%).
В апреле бухгалтер сделал проводку:
Дебет 09 Кредит 68 субсчет «Расчеты по налогу на прибыль»– отражен отложенный налоговый актив.
В месяце, когда взносы были заплачены (в мае), бухгалтер списал отложенный налоговый актив:
Дебет 68 субсчет «Расчеты по налогу на прибыль» Кредит 09– списан отложенный налоговый актив.
Если фирма применяет упрощенную систему налогообложения, то в этом случае налогообложение дополнительных отпусков также зависит от того, является ли отпуск обязательным (по трудовому законодательству) или фирма предоставит его по своей инициативе.
Отпускные по дополнительным отпускам, предоставленным в обязательном порядке учитываются в расходах при расчете единого налога (подп. 6 п. 1 ст. 346 НК РФ). Отпускные включаются в расходы в момент их выплаты (подп. 1 п. 2 ст.
346.17 НК РФ).
Если право сотрудника на отпуск не предусмотрено законодательством, то отпускные в расходах учесть нельзя. Так как в соответствии со ст. 346.16 НК РФ перечень расходов, которые фирмы на упрощенке могут учесть при расчете единого налога, является закрытым. И соответственно оплата отпуска, не предусмотренного законодательством, в этот перечень не входит.
Также упрощенцы должны начислить на отпускные, предусмотренные законодательством, пенсионные взносы. Это предусмотрено п. 1 ст. 236 НК РФ и п.2 ст. 10 Закона от 15 декабря 2001 г . № 167 (с изменениями от 29 мая, 31 декабря 2002 г ., 23 декабря 2003 г .) – ФЗ.
Но обратите внимание на то, что начислять пенсионные взносы необходимо и в том случае, если фирма предоставляет дополнительный отпуск не предусмотренный законодательством, а просто предусмотренный коллективным договором. Несмотря на то, что эти выплаты не уменьшат базу по единому налогу.
В этом заключается различие в порядке налогообложения фирм на общей системе и на упрощенке. Пунктом 3 статьи 236 НК РФ предусмотрено условие освобождения фирм от уплаты ЕСН и пенсионных взносов только для фирм, которые платят налог на прибыль.
До 1 января 2006 года применение упрощенки предусматривало замену уплаты налога на прибыль. С 1 января 2006 года статья 346.11 НК РФ изменилась, и теперь применение упрощенки не заменяет, освобождает фирму от уплаты налога на прибыль.
Пример.
В данном примере рассмотрим отражение расходов по дополнительным отпускам для фирмы применяющей упрощенку. Единый налог платится с разницы между доходами и расходами.
ЗАО «Омега» платит Единый налог по ставке 15 процентов. Взносы на страхование от несчастных случаев и профзаболеваний платит по тарифу 0,2 процента.
Сотруднику фирмы Смирнову С.А. с 13 апреля 2007 года предоставлен дополнительный отпуск за работу во вредных условиях на 14 календарных дней, данный вид отпуска предусмотрен законодательством
В расчетном периоде (с 1 апреля 2006 года по 31 марта 2007 года), который отработан полностью, сумма выплат Смирнову составила 83 260 руб.
Средний дневной заработок сотрудника будет равен – 83 260 руб. : 12 мес. : 29,4 дн./мес. = 236 руб./дн.
Смирнову рассчитаны отпускные в сумме – 236 руб./дн. Ч 14 дн. = 3304 руб.
Сумма начисленных отпускных должна войти в налоговую базу по НДФЛ за апрель. Так как в апреле 2007 года доход Беспалова уже превысил 20 000 руб. и детей у сотрудника нет, стандартные вычеты по НДФЛ ему не предоставляются.
НДФЛ с суммы отпускных равен – 3304 руб.
Ч 13% = 430 руб.
Отпускные были выплачены сотруднику из кассы 10 апреля 2007 года в следующей сумме – 3304 руб. – 430 руб. = 2874 руб.
В этот же день бухгалтер перечислил в бюджет НДФЛ с отпускных.
Сумма начисленных с отпускных взносов на страхование от несчастных случаев и профзаболеваний составила – 3304 руб. Ч 0,2% = 7 руб., перечислены 8 мая 2007 года.
Сумму пенсионных взносов составляет – 3304 руб. Ч 14% = 463 руб., перечислены 8 мая.
Вся сумму отпускных (3304 руб.) должна включаться в расходы при расчете налоговой базы по единому налогу в апреле 2007 года.
Суммы взносов (7 руб. + 463 руб. = 470 руб.) была включена в расходы в мае.
Если же фирма платит единый налог с доходов, то в соответствии с п. 3 ст. 246.21 НК РФ его можно уменьшить на сумму уплаченных пенсионных взносов.
Если фирма применяет систему налогообложения в виде ЕНВД, то начисление и выплата отпускных никак не повлияет на расчет единого налога. Ведь в соответствии с п. 1 и п. 2 ст. 346.29 НК РФ ЕНВД рассчитывают исходя из вмененного дохода.
В любом случае необходимо начислять на суммы отпускных пенсионные взносы (п. 2 ст. 10 Закона от 15 декабря 2001 г . № 167, с изменениями от 29 мая, 31 декабря 2002 г ., 23 декабря 2003 г – ФЗ). Даже если дополнительный отпуск предоставлен по инициативе фирмы ЕСН и пенсионные взносы все равно начисляются.
Пунк 3 статьи 236 НК РФ , который предусматривает условие освобождения фирм от уплаты ЕСН и пенсионных взносов в данном случае не применяется. Он действует только для фирм, применяющих общую систему налогообложения.
Но вы можете уменьшить ЕНВД на сумму пенсионных взносов, начисленных и заплаченных с отпускных (п. 2 ст. 346.32 НК РФ).
При совмещении общей системы налогообложения и ЕНВД начисленные отпускные необходимо распределить в соответствии с п. 9 ст. 274 НК РФ пропорционально занятости сотрудника в деятельности фирмы, облагаемой ЕНВД, и в деятельности на общей системе налогообложения.
Так как при расчете налога на прибыль расходы, относящиеся к деятельности фирмы на ЕНВД, учесть нельзя. Однако если сотрудник занят только деятельностью ЕНВД, его отпускные распределять не нужно.
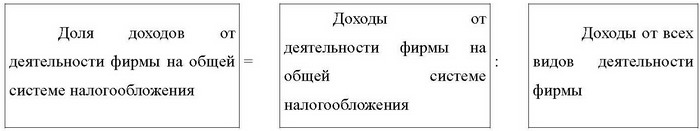
Чтобы в этом случае распределить отпускные, необходимо определить долю доходов, полученных фирмой от разных видов деятельности. Для этого воспользуйтесь следующими формулами.
1. Долю доходов от деятельности фирмы на общей системе налогообложения можно рассчитать по формуле:
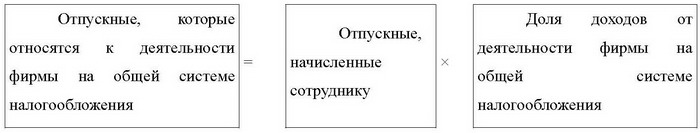
2. Отпускные, которые относятся к деятельности фирмы на общей системе налогообложения, рассчитайте так:
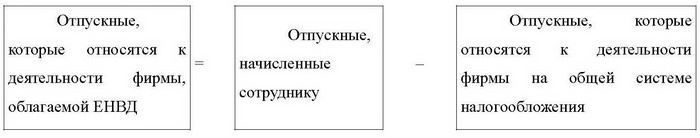
3. Отпускные, которые относятся к деятельности фирмы, облагаемой ЕНВД, рассчитайте по формуле:
Для определения доли доходов и расходов по конкретному виду деятельности нужно использовать показатели за тот месяц, в котором отпускные по дополнительному отпуску были начислены. При определении налоговой базы по ЕСН и налогу на прибыль за отчетный (налоговый) период расходы, которые относятся к деятельности фирмы на общей системе налогообложения за месяц, суммируйте нарастающим итогом. Такой порядок предусмотрен в письмах ФНС России от 23 января 2007 г . № САЗ-6-02/31 и Минфина России от 24 января 2007 г . № 03-04-06-02/7.
Если отпуск предоставлен в соответствии с законодательством, то на всю сумму отпускных необходимо начислить:
• пенсионные взносы (п. 2 ст. 10 Закона от 15 декабря 2001 г . № 167, с изменениями от 29 мая, 31 декабря 2002 г ., 23 декабря 2003 г . – ФЗ);
• взносы на страхование от несчастных случаев и профзаболеваний (п. 3 Правил, утвержденных Постановлением Правительства РФ от 2 марта 2000 г . № 184);
• НДФЛ (подп. 10 п. 1 ст. 208 НК РФ).
Единый социальный налог начисляется только на отпускные, относящиеся к деятельности фирмы на общей системе налогообложения.
Пенсионные взносы начисляются на обе части отпуска, но только ту часть пенсионных взносов, которая относится к деятельности ЕНВД учитывать при исчисление налога на прибыль нельзя (п. 9 ст. 274 НК РФ), но на c’ne сумму пенсионных взносов можно уменьшить единый налог га вмененный доход (п. 2 ст. 346.32 НК РФ).
ЕНВД можно уменьшить не более 50 процентов начисленного налога.
Такой порядок предусмотрен пунктом 7 статьи 346.26 НК РФ и также подтверждается письмом Минфина России от 7 декабря 2005 г . № 03-05-02-04/216.
Датой признания расходов по начислению отпускных при расчете налога на прибыль будет:
• день начисления отпускных (налогов) – при применение метода начисления;
• день выплаты отпускных (день перечисления налогов) – при применении кассового метода начисления.
В случае предоставления дополнительного отпуска по инициативе фирмы, то порядок налогообложения немного отличается от вышеуказанного.
В этом случае на всю сумму дополнительного отпуска необходимо начислить (удержать):
• взносы на страхование от несчастных случаев и профзаболеваний
Та часть отпускных, которая относится к деятельности фирмы на общей системе налогообложения, не учитывается при расчете налога на прибыль и не облагается ЕСН и пенсионными взносами, но на часть отпускных относящейся к деятельности переведенной на ЕНВД необходимо начислить пенсионные взносы и уменьшить на их сумму единый вмененный налог(п. 2 ст. 346.32 НК РФ).
Предприятие ООО «Омега» совмещает деятельность, подпадающую под общую систему налогообложения и деятельность, переведенную на ЕНВД. Они занимаются производством (используют метод начисления) и розничной торговлей (ЕНВД). При начислении налога на прибыль фирма применяет метод
Регрессивную шкалу по ЕСН фирма не применяет. Для взносов на страхование от несчастных случаев и профзаболеваний установлен тариф 0,2 процента.
Налог на прибыль «Альфа» начисляет ежемесячно. В учетной политике фирмы сказано, что общехозяйственные расходы распределяются пропорционально выручке за каждый месяц отчетного (налогового) периода.
В апреле 2007 года работнику фирмы Е.В. Смирнову предоставлен отпуск за ненормированный рабочий день продолжительностью 3 календарных дня (с 9 по 11 апреля 2007 года), такой отпуск предусмотрен законодательством.
Сотрудник одновременно занят в двух видах деятельности фирмы.
Сумма начисленных отпускных составила 1200 руб. Отпускные были выплачены 6 апреля.
Сумма отпускных войдет в налоговую базу по НДФЛ за апрель. К апрелю доход сотрудника превысил 40 000 руб. Поэтому стандартные вычеты по НДФЛ ему не предоставляются. НДФЛ с суммы отпускных составил:
1200 руб. Ч 13% = 156 руб.
Бухгалтер фирмы распределил отпускные по видам деятельности следующим образом.
За апрель 2007 года общая сумма доходов по всем видам деятельности фирмы составила 10 000 000 руб. (без НДС). Доходы от деятельности фирмы на общей системе налогообложения – 2 500 000 руб.
Доля доходов от деятельности фирмы на общей системе налогообложения в общем объеме доходов равна:
2 500 000 руб. : 10 000 000 руб. = 0,25.
Сумма отпускных, которая относится к деятельности фирмы на общей системе налогообложения, составит:
1200 руб. Ч 0,25 = 300 руб.
Сумма отпускных, которая относится к деятельности, облагаемой ЕНВД, равна:
1200 руб. – 300 руб. = 900 руб.
В апреле на всю сумму отпускных бухгалтер начислил:
– взносы на страхование от несчастных случаев и профзаболеваний.
ЕСН он начислил только на сумму отпускных, относящихся к деятельности фирмы на общей системе налогообложения (300 руб.).
В расходы (при расчете налога на прибыль) бухгалтер включил только суммы зарплатных налогов по отпускным, относящимся к деятельности фирмы на общей системе налогообложения. Для этого суммы зарплатных налогов он распределил пропорционально выручке:
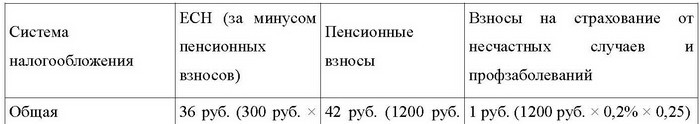
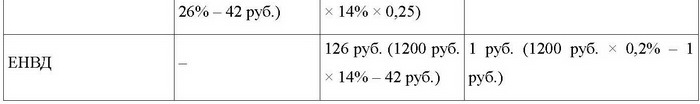
В апреле в расходах по налогу на прибыль бухгалтер учел:
– расходы на оплату труда в сумме 300 руб.;
– прочие расходы (зарплатные налоги) в сумме 79 руб. (36 руб. + 42 руб. + 1 руб.).
Эти суммы были учтены при расчете налога на прибыль за январь–апрель 2007 года.
Пенсионные взносы за апрель были заплачены 8 мая 2007 года. Бухгалтер фирмы уменьшил ЕНВД, рассчитанный по итогам II квартала 2007 года, на 126 руб.
Пример от обратного.
Сотруднику ООО «Риан-Сар» не предоставили дополнительный отпуск за работу во вредных условиях, объясняя это тем, что к моменту предоставления ему очередного отпуска, он не отработал 11 месяцев.
Сотрудник ООО «Риан-Сар»работает дробильщиком, А. И. Иванов устроился на работу 28 мая 2007 года.
За работу во вредных условиях ему положен дополнительный отпуск продолжительностью 24 рабочих дня.
С 3 декабря 2007 года он уходит в ежегодный отпуск. До даты начала отпуска сотрудник отработал 6 месяцев. Поэтому он может воспользоваться основным оплачиваемым отпуском продолжительностью 28 календарных дней.
Право получить дополнительный отпуск в полном размере у сотрудника не возникло. Это связано с тем, что он не отработал 11 положенных месяцев во вредных и опасных условиях труда.
В период с 28 мая по 2 декабря (включительно) сотрудник отработал во вредных условиях 133 полных рабочих дня.
Бухгалтер ООО «Риан-Сар»рассчитал продолжительность дополнительного оплачиваемого отпуска так:
В 2007 году 249 рабочих дней. Среднемесячное количество рабочих дней равно: 249 дн. : 12 мес. = 20,75 дн./мес.
Количество полных месяцев, за которые сотруднику положен дополнительный отпуск, составляет:
133 дн. : 20,75 дн./мес. = 6,41 мес.
Полученный результат округляется до 6.
Продолжительность дополнительного отпуска за работу во вредных условиях труда равна:
24 дн. : 12 мес. Ч 6 мес. = 12 дн.
Если сотрудник периодически (временно) работает во вредных условиях, отпуск ему также должен предоставляться пропорционально фактически отработанному во вредных условиях времени (п. 13 Инструкции, утвержденной постановлением Госкомтруда СССР и Президиума ВЦСПС от 21 ноября 1975 г . № 273/П-20).
Источник: www.xliby.ru
Ежегодный дополнительный оплачиваемый отпуск
Кроме основного отпуска, некоторым работникам в зависимости от условий, характера, места их работы и проживания полагаются также ежегодные дополнительные оплачиваемые отпуска. Эти категории сотрудников могут быть определены как законом, так и внутренними документами работодателя. В нашей статье рассмотрим, кому предоставляются дополнительные дни отдыха и какова их продолжительность. Также разберем, как работодателю оформить и оплатить дополнительный отпуск.
Законодатель не разъясняет, что такое ежегодный дополнительный оплачиваемый отпуск, но в отличие от ежегодного основного оплачиваемого отпуска право на него имеют не все, а только специальные категории работников. К ним закон относит следующих сотрудников (ст. 116 ТК РФ):
- с установленным ненормированным рабочим временем (ст. 119 ТК РФ);
- работающих в районах Крайнего Севера и приравненных к ним местностях (ст. 321 ТК РФ);
- с вредными (2, 3 и 4-й степени) или опасными условиями труда (ст. 117 ТК РФ);
- с особым характером работы (ст. 118 ТК РФ);
- в других случаях, предусмотренных ТК РФ и федеральными законами.
Помимо наиболее распространенных категорий работников, о которых речь шла выше, есть и другие, кому полагается ежегодные дополнительные дни отдыха. К ним относятся:
- спортсмены и тренеры (ч. 2 ст. 348.10 ТК РФ);
- некоторые категории медработников, например, участвующие в оказании психиатрической помощи (абз. 1, 2 ч. 1 ст. 22 Закона РФ от 02.07.1992 № 3185-1).
Компания может установить и свои ежегодные допотпуска разной продолжительности. Это не ухудшает положение работников и поэтому разрешено законодателем. Основания и условия предоставления допотпусков нужно прописать во внутренних документах организации. К примеру, соответствующие нормы могут содержаться в положении об отпусках.
Нужно будет учесть мнение профсоюза, если он имеется. При установлении работодателем допотпусков он обязан предоставлять их своим сотрудникам (ч. 1, 4 ст. 8, ч. 1 ст. 9, абз. 2 ч. 2 ст. 22, ч. 1, 2 ст.
116 ТК РФ).
Установленная законом минимальная продолжительность дополнительного отпуска может быть разной, в зависимости от основания его предоставления.
Продолжительность ежегодного допотпуска за работу с вредными (опасными) условиями составляет минимум семь календарных дней (ч. 1 ст. 116, ч. 1, 2 ст. 117 ТК РФ). Он полагается работникам с вредными условиями труда 2, 3 или 4-й степени либо опасными условиями труда, которые определены таковыми по результатам спецоценки условий труда.
При определении продолжительности такого отпуска конкретному работнику нужно ориентироваться на карту спецоценки условий труда. Она содержит информацию о классе (подклассе) условий труда на конкретных рабочих местах (п. 3 ч. 1 ст. 15 закона о спецоценке). В соответствующей графе карты может быть указан отпуск большей продолжительности, чем семь календарных дней.
Сотрудникам с ненормированным рабочим временем предоставляется ежегодный допотпуск продолжительностью не менее трех календарных дней. Конкретную длительность дней отдыха обязательно прописывают в правилах внутреннего трудового распорядка в случае, если она не определена коллективным договором, поскольку есть специальное требование закона об этом (ч. 1 ст. 119 ТК РФ).
Отметим, что продолжительность этого отпуска не зависит от того, сколько времени работник трудился в режиме ненормированного рабочего дня — исчислять его пропорционально отработанному времени нельзя. Такое мнение разделяет и Минтруд РФ в письме от 18.08.2017 № 14-2/В-761.
Продолжительность ежегодного допотпуска работников, которые трудятся в районах Крайнего Севера, в том числе и вахтовиков, составляет 24 календарных дня. Это касается, к примеру, Мурманской области. Тем, кто работает в местностях, приравненных к районам Крайнего Севера (в Архангельске, Петрозаводске, Ухте), полагается 16 календарных дней (абз. 1, 3—5 ч. 5 ст. 302, ч. 1 ст.
321 ТК РФ, абз. 1—3 ст. 14 Закона РФ от 19.02.1993 № 4520-1).
Работникам, которые трудятся в южных районах Дальнего Востока, где установлены районный коэффициент и процентная надбавка к зарплате, полагается дополнительно восемь календарных дней отдыха. Это обусловлено тем, что такая продолжительность допотпуска предусмотрена в районах Севера, именуемых «остальными».
Ежегодный дополнительный оплачиваемый отпуск, предоставляемый лицам, подвергшимся воздействию радиации вследствие катастрофы на Чернобыльской АЭС, может быть разной продолжительности. Так, для пострадавших от чернобыльской аварии – это 14 календарных дней. Право на такой отпуск эта категория работников имеет вне зависимости от того, где расположен работодатель. А тем, кто работает в настоящее время в зонах, подвергшихся радиационному загрязнению: в зоне отселения, зоне проживания с правом на отселение и зоне проживания с льготным социально-экономическим статусом, предоставляются 21, 14 и 7 календарных дней в зависимости от времени проживания и работы в соответствующей зоне и причиненного ущерба здоровью. Отметим, что по общему правилу такой отпуск оплачивает не работодатель, а ПФР.
Компания должна его только оформить (ч. 1 ст. 5.1 Закона РФ от 15.05.1991 № 1244-1).
Ежегодный отпуск предоставляется отдельным категориям сотрудников, труд которых связан с особенностями выполнения работы. Перечень таких работников, а также минимальная продолжительность этого отпуска и условия его предоставления должны быть определены Кабмином РФ (ст. 118 ТК РФ). Однако пока данного документа нет. В настоящее время такой дополнительный отпуск с учетом ч. 1 ст. 423 ТК РФ полагается:
- спасателям профессиональных аварийно-спасательных служб и формирований, которые участвуют в работах по ликвидации чрезвычайных ситуаций (до 15 суток ежегодного дополнительного оплачиваемого отпуска из расчета один день отпуска за 24 часа работ) (п. 6 ст. 28 Федерального закона от 22.08.1995 № 151-ФЗ);
- работникам территориальных органов Чеченской Республики, а также всем командированным в Чеченскую Республику (отпуск из расчета два календарных дня за каждый полный месяц работы на этой территории) (п. 5 Постановления Правительства РФ от 31.12.1994 № 1440).
Кроме указанных выше категорий сотрудников, допотпуск продолжительностью минимум четыре календарных дня предоставляется спортсменам и тренерам (ч. 2 ст. 348.10 ТК РФ). Некоторым категориям медицинских работников, например, участвующим в оказании психиатрической помощи, предоставляются от 14 до 35 календарных дней допотпуска в зависимости от их должности (абз. 1, 2 ч. 1 ст.
22 Закона РФ от 02.07.1992 № 3185-1). Гражданским служащим дополнительный отпуск предоставляется за выслугу лет, в зависимости от стажа гражданской службы его длительность может составлять от 1 до 10 календарных дней.
Более продолжительный, чем предусмотренный законодателем, отпуск может быть установлен коллективным договором, отраслевым или межотраслевым соглашением, локальным нормативным актом компании (ч. 3 ст. 117, ч. 3 ст. 216 ТК РФ). Необходимо следовать упомянутым документам, если в них предусмотрен отпуск большей продолжительности по сравнению с установленной законодательно (ч.
1 ст. 8, ч. 1 ст. 9, абз. 2 ч. 2 ст. 22 ТК РФ).
Обстоятельства и условия предоставления сотрудникам компании ежегодных допотпусков рекомендуется прописать в локальном нормативном акте или колдоговоре. Иногда это обязательное требование. Так, продолжительность дополнительного отпуска за ненормированный рабочий день (минимум 3 календарных дня) должна быть определена во внутренних документах юрлица (ч. 1 ст. 119 ТК РФ).
Чтобы предоставить работнику ежегодный дополнительный оплачиваемый отпуск, работодатель должен предусмотреть условие о нем в трудовом договоре. Сделать это нужно сразу при его заключении, если такой отпуск устанавливается работнику при приеме на работу.
Если же право на допотпуск сотрудник получает в процессе работы, то в договор нужно добавить условие об этом, оформив дополнительное соглашение к трудовому договору (ч. 2 ст. 57, ст. 72 ТК РФ).
При составлении графика отпусков в него включают сведения не только об основном, но и о дополнительном отпуске. Основной и дополнительный отпуска можно объединить в один, а можно разделить на части. При этом важно соблюдать следующие условия (ст. 125 ТК РФ):
- разделение отпуска на части возможно только по соглашению между работником и работодателем;
- хотя бы одна из частей разделенного отпуска должна составлять не менее 14 календарных дней.
Для оформления допотпуска нужно:
- уведомить работника о дате его начала минимум за две недели;
- издать приказ, если такой порядок оформления отпусков принят в организации;
- отразить отпуск в личной карточке и табеле учета рабочего времени.
Остановимся на каждом из этих моментов подробнее.
Работодатель обязан уведомить работника о времени начала такого отпуска под подпись не менее чем за две недели до его начала (ст. 114, 116, ч. 3 ст. 123 ТК РФ). При этом если ежегодный дополнительный оплачиваемый отпуск присоединен к основному отпуску, то достаточно будет составить одно уведомление о дате начала этих отпусков.
Уведомить работника о дате начала отпуска можно, ознакомив его под подпись с приказом об отпуске. Правда, в этом случае издать приказ придется заранее, чтобы работник успел его прочитать минимум за две недели.
Заявление на ежегодный дополнительный оплачиваемый отпуск не требуется, за исключением некоторых случаев. Заявление нужно, если ежегодный отпуск был перенесен по просьбе работника из-за того, что работодателем не соблюден срок выплаты отпускных, но конкретные даты переносимого отпуска неизвестны.
В некоторых случаях вместе с заявлением нужно попросить у сотрудника дополнительные документы. Если инвалид-чернобылец хочет взять ежегодный допотпуск, предусмотренный законом для этой категории работников, он должен представить удостоверение инвалида-чернобыльца (ч. 4 ст. 15 Закона РФ от 15.05.1991 № 1244-1).
Приказ о предоставлении ежегодного дополнительного оплачиваемого отпуска можно оформить по унифицированной форме, например, № Т-6. Эта форма удобна при оформлении вместе с дополнительным отпуском основного непрерывным периодом. Компания может также использовать свою форму. Приказ – необязательный документ, но на практике его обычно составляют.
Например, с его помощью можно известить работника о начале отпуска с учетом ч. 3 ст. 123 ТК РФ.
В приказе рекомендуется указать:
- фамилию, имя, отчество и должность работника, структурное подразделение;
- вид отпуска;
- рабочий год, за который предоставляете отпуск;
- дату начала, окончания и общую продолжительность допотпуска.
Работника с приказом знакомят под подпись.
На основании приказа составляют записку-расчет (можно использовать форму № Т-60). Она пригодится для расчета отпускных.
В личной карточке работника по унифицированной форме № Т-2 сведения о предоставленном ежегодном дополнительном оплачиваемом отпуске отражают в разделе VIII «Отпуск». Указывают вид отпуска, общую его продолжительность, даты его начала и окончания, основание для предоставления (приказ об отпуске).
Если ежегодный дополнительный оплачиваемый отпуск дают вместе с основным, то в личной карточке обычно указывают сведения о таких отпусках в отдельных строках. Нормативно это не урегулировано, но так удобнее отслеживать, сколько дней дополнительного и основного отпусков использовал работник в конкретном рабочем году.
В табеле учета рабочего времени при использовании унифицированной формы № Т-12 или Т-13 для обозначения дней ежегодного дополнительного оплачиваемого отпуска используют буквенный код ОД или цифровой — 10.
Если же компания использует свою форму табеля и собственные коды, то в этом графике отражают тот код, который предусмотрен для такого отпуска.
Оплата ежегодного допотпуска исчисляется путем умножения среднего дневного заработка на количество дней отпуска.
Порядок расчета среднего заработка для оплаты ежегодного оплачиваемого отпуска установлен ст. 139 ТК РФ и положением, утвержденным Постановлением Кабмина РФ от 24.12.2007 № 922.
Для всех случаев определения размера среднего заработка, предусмотренных трудовым законодательством, устанавливается единый порядок его исчисления (ч. 1 ст. 139 ТК РФ).
Расчет производится исходя из начисленной сотруднику зарплаты и фактически отработанного им времени за 12 календарных месяцев, предшествующих периоду, в течение которого за работником сохраняется средняя заработная плата. При этом календарным месяцем считается период с 1-го по 30-е (31-е) число соответствующего месяца включительно. В феврале — по 28-е (29-е) число включительно (ч. 3 ст. 139 ТК РФ, п. 4 положения).
При определении среднего заработка используется средний дневной заработок, в том числе для оплаты отпусков и выплаты компенсации за неиспользованные отпуска.
Средний заработок сотрудника определяется путем умножения среднего дневного заработка на количество дней (календарных, рабочих) в периоде, подлежащем оплате (п. 9 положения).
Средний дневной заработок для оплаты отпусков, предоставляемых в календарных днях, и выплаты компенсации за неиспользованные отпуска исчисляется путем деления суммы зарплаты, фактически начисленной за расчетный период, на 12 и на среднемесячное число календарных дней (29,3).
В случае если один или несколько месяцев расчетного периода отработаны не полностью или из него исключалось время в соответствии с п. 5 положения, средний дневной заработок исчисляется путем деления суммы фактически начисленной зарплаты за расчетный период на сумму среднемесячного числа календарных дней (29,3), умноженного на количество полных календарных месяцев, и количества календарных дней в неполных календарных месяцах.
Количество календарных дней в неполном календарном месяце рассчитывается путем деления среднемесячного числа календарных дней (29,3) на количество календарных дней этого месяца и умножения на количество календарных дней, приходящихся на время, отработанное в данном месяце (п. 10 положения).
Отметим, что законодателем предусмотрена замена ежегодного дополнительного отпуска деньгами. Так, часть каждого ежегодного оплачиваемого отпуска, превышающая 28 календарных дней, или любое количество дней из этой части,могут быть заменены денежной компенсацией согласно ст. 126 ТК РФ.
Источник: www.v2b.ru