
Ранее Потанин и Алекперов предложили купить контрольную долю в российском бизнесе компании
Акции «Яндекса» на торгах Московской биржи подскочили на 12,4% и на максимуме 19 мая стоили 2285,4 руб. за штуку, следует из данных торговой площадки. Так котировки отреагировали на сообщения Bloomberg о том, что компания получила от миллиардеров Владимира Потанина и Вагита Алекперова предложение о выкупе контрольного пакета акций российского бизнеса.
После 15:00 мск бумаги компании замедлили рост и на 15:48 мск торговались 2205 руб. за акцию (рост на 8,47%).
Сегодня собеседники агентства сообщили, что на следующей неделе правление материнской компании Yandex N.V. обсудит предложение Потанина и Алекперова. Они планируют приобрести не менее 51% акций российского бизнеса «Яндекса». Как отмечают источники, во время переговоров с инвесторами озвучивалась сумма примерно в 560−600 млрд руб. (от $7 млрд до $7,5 млрд).
Стоимость акций определена с учётом распоряжения российских властей, согласно которому инвесторы из «недружественных» стран должны предоставить скидку в 50% при выходе из российских активов. Yandex N.V. зарегистрирован в Нидерландах, которая считается «недружественной страной» для России.
Разбор российских акций: Яндекс, Ozon, МТС, Магнит, X5 и др. / БКС Live
Источник: www.sostav.ru
Дивиденды Яндекса 2023: размер и дата выплат, прогноз по акциям

Отрасль информационных технологий переживает бум в последние годы, растет капитализация и выручка компаний. Российский IT-сектор неплохо развивается в 2022-2023 гг, но с февраля прошлого года произошло резкое падение акций на фоне геополитических событий. Яндекс является самой диверсифицированной, крупной и быстрорастущей интернет-компанией в России. Есть рост и выручки, и прибыли, но проблема в том, что акционеры до сих пор не увидели выплат. Расскажем, ожидаются ли дивиденды Яндекса в 2023 году и какие перспективы ожидают его акции.
Финансовая отчетность компании за 2022 год
Компания работает в основном на рынках стран СНГ, где и получает основную выручку. После ухода иностранных конкурентов из России, Яндекс получил дополнительные возможности зарабатывать больше.
В 2022 году компания продемонстрировала значительный рост выручки на 46%, вдвое вырос размер EBITDA (прибыль до уплаты налогов плюс амортизация). Яндекс сумел укрепить свои позиции после постковидного кризиса и на фоне падения доходов граждан в 2022-м. Положительный эффект был обеспечен возросшими рекламными контрактами, которые перешли к компании после ухода крупных интернет-конкурентов.
Вместо обычной отчетности по МСФО или по РСБУ, Яндекс публикует данные в виде сводки. Так, компания опубликовала сводные финансовые данные за 2022 год в целом и 4 квартал в частности:

Фондовый рынок России еще НЕ НАЧИНАЛ падать. Прогноз и анализ акций Сбер, Тинькофф, Яндекс и ММВБ.
Показатели компании за 2022 год
За 2022 год было заработано 521,7 млрд рублей, а чистая прибыль составила 47,6 млрд. В 2021 году был зафиксирован убыток в 14,6 млрд. Также компания продемонстрировала основные источники доходов и количество пользователей сервисами Яндекса в 2022 году:

Результаты по направлениям деятельности
Поисковая система и портал принесли 39% выручки, райдтех (транспорт, торговля, логистика) – 21%, электронная коммерция – 17%. Яндекс в своем отчете отказывается прогнозировать дальнейшие финансовые перспективы из-за большой неопределенности в макроэкономике и геополитике. Ожидаются большие перемены в структуре собственников компании, из-за этого финансовые прогнозы тоже делать сложно.
Однако, БКС-Экспресс спрогнозировал в 2023 году дальнейшее наращивание выручки и увеличение прибыли Яндекса. Это позволит компании продолжать инвестиции в доходные сегменты, например, в онлайн-торговлю или совершенствование искусственного интеллекта. Результаты 1 квартала текущего года подтверждают прогнозы БКС – выручка выросла еще на 54%.
Финансовые результаты за январь-март 2023-го были такими:

Показатели компании за 3 месяца 2023 года
Как видно, из убытков компания постепенно перешла к прибыли, выручка растет, как и EBITDA.
Прогноз по акциям Яндекса на 2023 год
Яндекс представляет собой транснациональную цифровую корпорацию в сфере интернет-технологий. В штате компании трудится более 20 тыс. сотрудников. Основал ее Аркадий Волож в 2000 году, и до сих пор он – ключевой акционер. В настоящее время головной офис зарегистрирован в Нидерландах (Yandex N.V.), хотя большинство пользователей сервисов проживает в России, Казахстане, Белоруссии и других странах СНГ.
Платформа включает в себя более 90 разных направлений, которыми ежемесячно пользуется 40 млн человек (по данным самого Яндекса). Успешность базируется на разработках и технологиях от собственных сотрудников, на развитии новых сегментов и направлений.
Развитие происходило в том числе путем покупки других сервисов: платежной системы (Яндекс.Деньги были проданы Сберу), Кинопоиска, Auto.ru, РосТакси (стала основой Яндекс.Такси), Foodfox (Яндекс.Еда) и других. В 2021-м был куплен даже собственный коммерческий банк – Акрополь (теперь Яндекс Банк).
Яндекс является одной из самых диверсифицированных компаний в мире из сферы интернет-бизнеса по показателям числа предоставляемых услуг. Это является дополнительным фактором финансовой устойчивости — убытки в одном сегменте покрываются за счет прибыли в другом. Компания пробует новые направления и при успешности быстро их внедряет и масштабирует. Вся бизнес-модель настроена на перспективные сегменты, которые финансируются из традиционных сервисов поиска, торговли, перевозок, доставки еды.
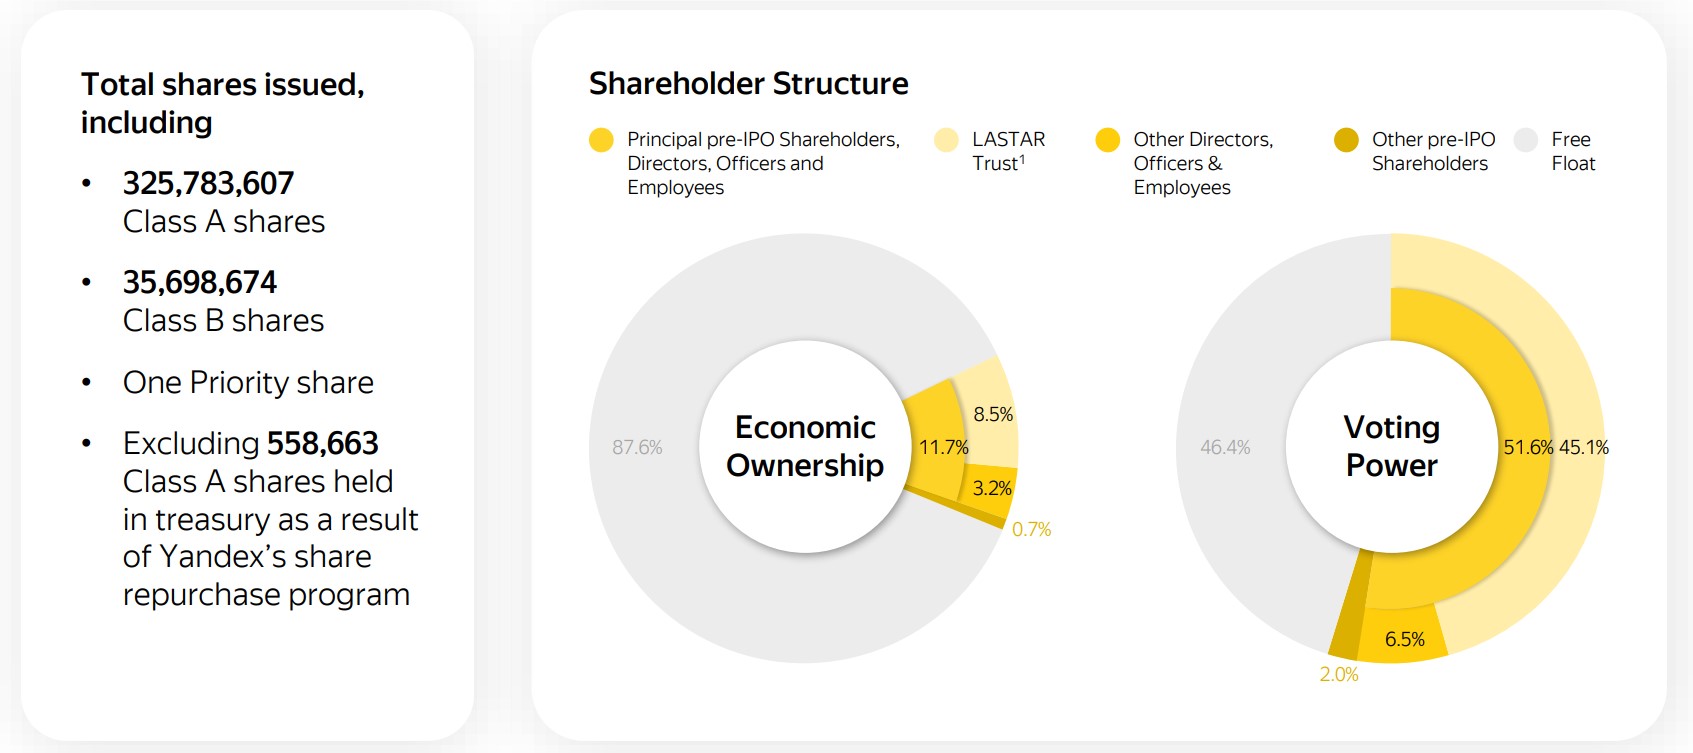
Основными акционерами Яндекса являются Аркадий Волож через фонд LASTAR Trust (45,1% голосов) и сотрудники компании (6,6%). 46,5% акций находятся в свободном обороте.
Количество акций составляет 361,5 млн штук, с 2014 года они свободно торгуются на Мосбирже. Ранее компания была внесена в реестр биржи высоких технологий NASDAQ, но с 2022 года торги ценными бумагами Яндекса там приостановились.
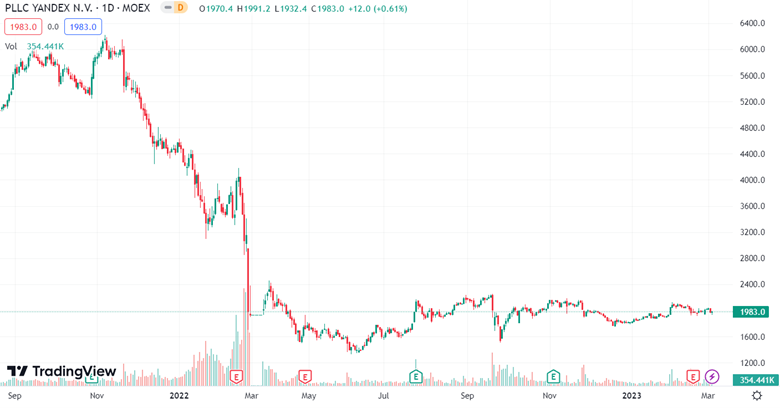
Акции показывали стабильный рост с 2014-го, но уже с октября 2021 года началось падение. Эксперты Форбс связывают этот факт с общей неблагоприятной глобальной ситуацией для всех интернет-компаний – тогда падали в цене Amazon, Netflix и другие гиганты. Исторический максимум Яндекса был достигнут в октябре 2021 года и превысил 5800 руб., но потом был сильный спад в стоимости акций:

Динамика акций Яндекса за последние 8 лет / Источник: ru.tradingview.com
В середине мая 2023 года в прессу проникла информация о продаже 51% акций компании консорциуму российских предпринимателей и государственных структур.
ИБ Синара пишет о переговорах с Потаниным и Алекперовым. Затем к переговорам подключился государственный ВТБ в лице Костина. Слухи о продаже контрольного пакета и перерегистрации в России идут с начала 2023 года, что является основным драйвером для роста бумаг компании. За 5 месяцев цена акций выросла на 20%:

Динамика акций Яндекса за последний год / Источник: ru.tradingview.com
Прогноз аналитиков по акциям Яндекса на 2023 год в целом положительный, но большинство ожидает результатов переговоров по продаже контрольного пакета ценных бумаг. Формат и условия продажи пока неизвестны, но прогнозы такие:
- В случае положительного исхода и перерегистрации компании в России БКС-Экспресс предсказывает благоприятные изменения.
- ИБ Синара пишет, что за 51% от доли компании может быть выплачено до 3,75 млрд долларов. В целом, ожидания того, что сделка состоится, подогревают рост акций.
- Консенсус-прогноз сайта banki.ru предполагает тренд на рост и предлагают покупать акции в среднесрочной перспективе
- БКС-Экспресс в своей аналитической статье тоже прогнозирует рост ценных бумаг Яндекса.
- Аналитики investing.com в своем консенсус-прогнозе предлагают продавать акции в ближайший месяц.
- Банк Тинькофф дает такой прогноз по акциям Яндекса на 2023 год – рост цены до 3 500 рублей к концу года.
Какие факторы повлияют на котировки акций Яндекса в 2023 году
Вложения в цифровые компании всегда отличались более высоким риском, чем в традиционные энергетические, промышленные или торговые. Особенностью Яндекса является расширение своего бизнеса по десяткам направлений, чтобы снизить общую вероятность падения акций. Тактика оправдывает себя с точки зрения роста выручки и прибыли.
Положительные факторы
Главный плюс компании заключается в широкой диверсификации. Яндекс владеет десятками бизнес-направлений, что приносит финансовую устойчивость для всего холдинга.
К другим положительным факторам эксперты относят:
- Переговоры о продаже контрольного пакета акций и возможная перерегистрация в России.
- Компания «подмяла» под себя рынок рекламы после ухода западных конкурентов.
- Большая и стабильная база пользователей сервисами в странах СНГ и за их пределами.
- Продолжается переход населения на пользование онлайн-услугами, поэтому число клиентов Яндекса растет.
Сама компания состоятельная, но рыночная капитализация явно недооценена в сравнении с бухгалтерским балансом.
Негативные факторы
Главным отрицательным фактором в сегодняшних реалиях является регистрация головного офиса компании в Нидерландах. Это сказывается на курсе акций и дивидендах. Яндекс при регистрации в Голландии сильнее подвержен давлению стран Запада – формальному и неформальному. Другие негативные моменты:
- Большое воздействие геополитических новостей на курс акций.
- Некоторые эксперты опасаются превращения Яндекса в квазигосударственную структуру, что отрицательно скажется на инновациях со смещением акцента на социальный аспект.
- При продаже контрольного пакета предполагается разделение на российский и голландский сегменты. Пока неясно, в какой форме это будет происходить и как скажется на акционерах.
Будет ли выплата дивидендов Яндекса в 2023 году
Компания ни разу не выплачивала дивиденды своим акционерам, отсутствует даже документ о дивидендной политике. На первом месте у Яндекса стоит развитие и расширение бизнеса. Об этом еще в 2021 году сказала топ-менеджер Юлия Герасимова. Она добавила, что акционеры могут заработать на росте котировок акций компании.
После 2022 года ситуация осложнилась – компании с иностранной юрисдикцией физически не могут выплачивать дивиденды российским владельцам акций, отмечает БКС-Экспресс. Аналитик из этого издания добавляет, что при перерегистрации компании в России выплата дивидендов вполне возможна. Регистрация в РФ станет доступной только после реализации сделки по продаже контрольного пакета акций российскому консорциуму. Таким образом, дивидендов по акциям Яндекса в 2023 году ожидать не стоит.
Прогнозы по другим российским компаниям читайте в наших статьях и в календаре дивидендов 2023 года:
- Газпром,
- Сбербанк,
- Роснефть,
- Сургутнефтегаз,
- Совкомфлот,
- Магнит,
- МТС,
- Аэрофлот,
- Татнефть,
- Лукойл,
- Новатэк.
Когда Яндекс планирует начать выплачивать дивиденды
Точных и даже приблизительных прогнозов о дивидендных выплатах Яндексом не существует. Есть только предположение БКС-Экспресс, что в случае перерегистрации в России компания сможет и начнет платить дивиденды.
Правда, в сделке по перерегистрации есть достаточно много неясных моментов. К примеру, пока не раскрывается, как именно будут делить компанию и как акции нидерландской структуры превратятся в бумаги российской. Также в стоимости сделки учтен дисконт за «выход» с российского рынка – он тоже может существенно повлиять на акции и вероятность получить по ним дивиденды.
Так что, окончательно построить прогноз можно будет только после окончания реорганизации – когда держатели акций получат на руки бумаги части Яндекса, оформленной в российской юрисдикции. А будет ли дата выплаты дивидендов Яндекса в 2023 году или позже – покажет дальнейший ход событий.
Источник: rupor.pro
Яндекс: разбор компании и потенциал акций
Несмотря на сильные результаты по итогам года, акции Яндекса продолжают находиться на минимуме. Основная причина — неопределенность относительно будущих изменений в структуре акционеров. Многие инвесторы считают, что смена основных акционеров может пройти не на равных условиях, что приведет к убыткам. По этой причине они избегают инвестиций в Яндекс до публикации решения или хоть какого-то разъяснения по этому вопросу.
На мой взгляд, это адекватная причина не покупать Яндекс, поэтому до оглашения решения лучше от нее воздержаться. Однако, если решение все-таки будет адекватным, то акции в моменте могут выстрелить, поэтому нужно иметь в виду до какого уровня они будут расти. Для этого сделал разбор компании. В статье:
- О компании вкратце
- Разбор результатов деятельности за год
- Анализ основных направлений
- Прогноз роста и оценка стоимости акций
О компании вкратце
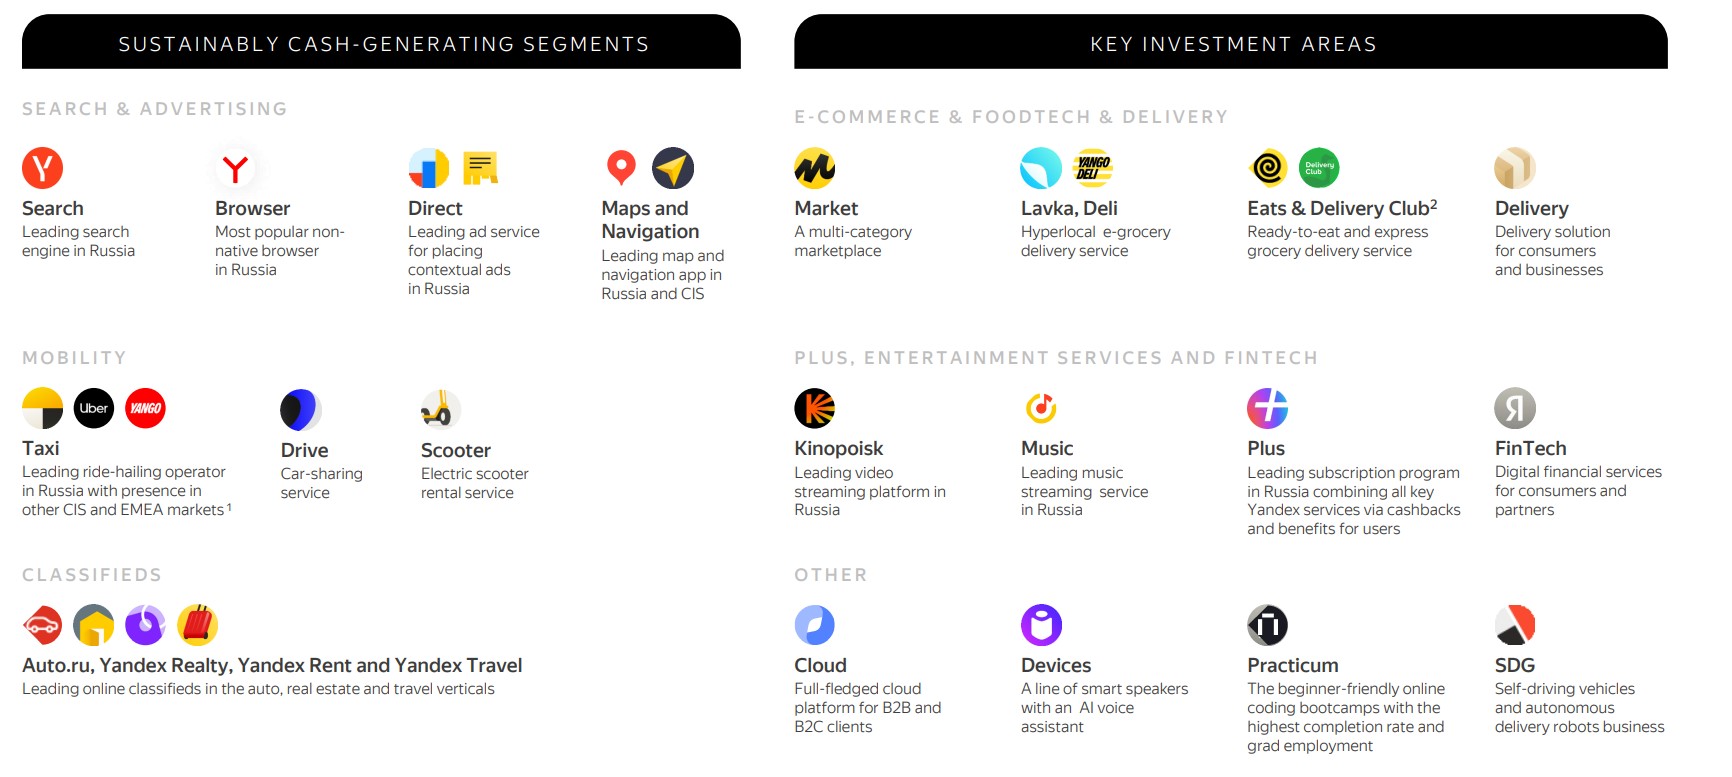
Яндекс — российская IT-компания занимающаяся разработкой высокотехнологичных решений в пяти направлениях:
- Поиск и реклама.
- Электронная коммерция и мобильность.
- Развлечения.
- Доски объявлений.
- Прочие направления (Облако, Образовательные сервисы и т.п.).
Основные сервисы представлены ниже.
Основным акционером был и пока остается основатель компании Аркадий Волож. С точки зрения доли в прибыли ему принадлежит всего 8,5% акций компаний, но как было и в случае с Олегом Тиньковым, его голосующая доля гораздо больше — 45,1%. С момента последнего разбора его акции были переведены в траст LASTAR, я так понимаю для избежания юридических проблем из-за его политической позиции. Сейчас он пытается продать свою долю или выменять ее на иностранные структуры Яндекса, но пока конкретного решения по этому вопросу нет, что является основной причиной отсутствия движения в акциях компании на данный момент.
Результаты за год
Год компания закончила значительно лучше, чем прогнозировалось. Само руководство в начале года ожидало роста выручки до 500 млрд, у меня было 473 млрд, по итогу Яндекс заработал 522 млрд. Годовые темпы роста выручки составили 46,5% — хороший результат.
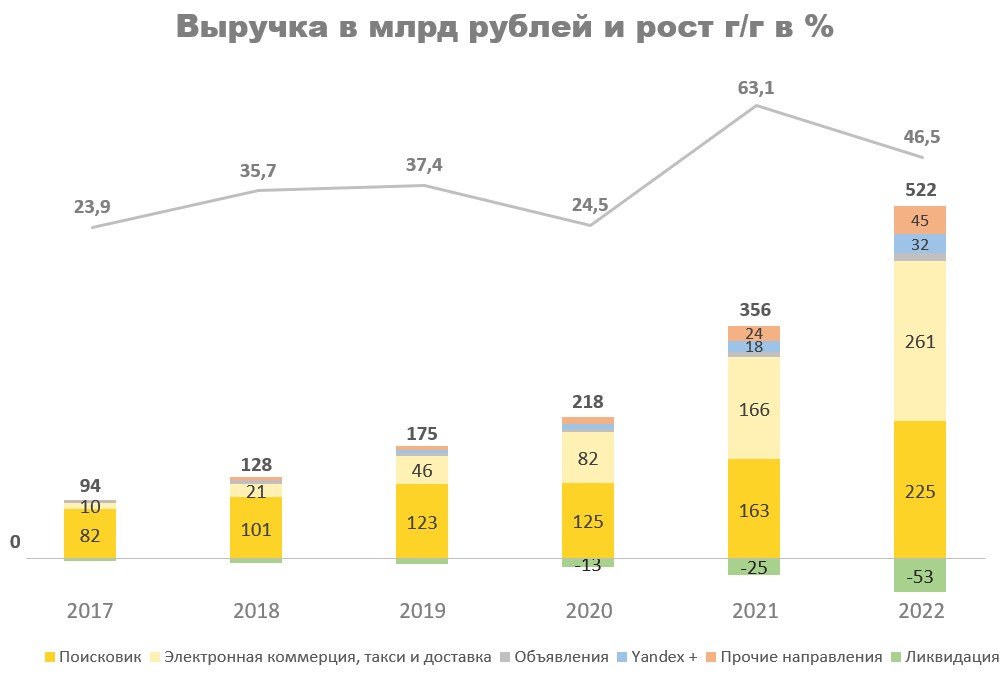
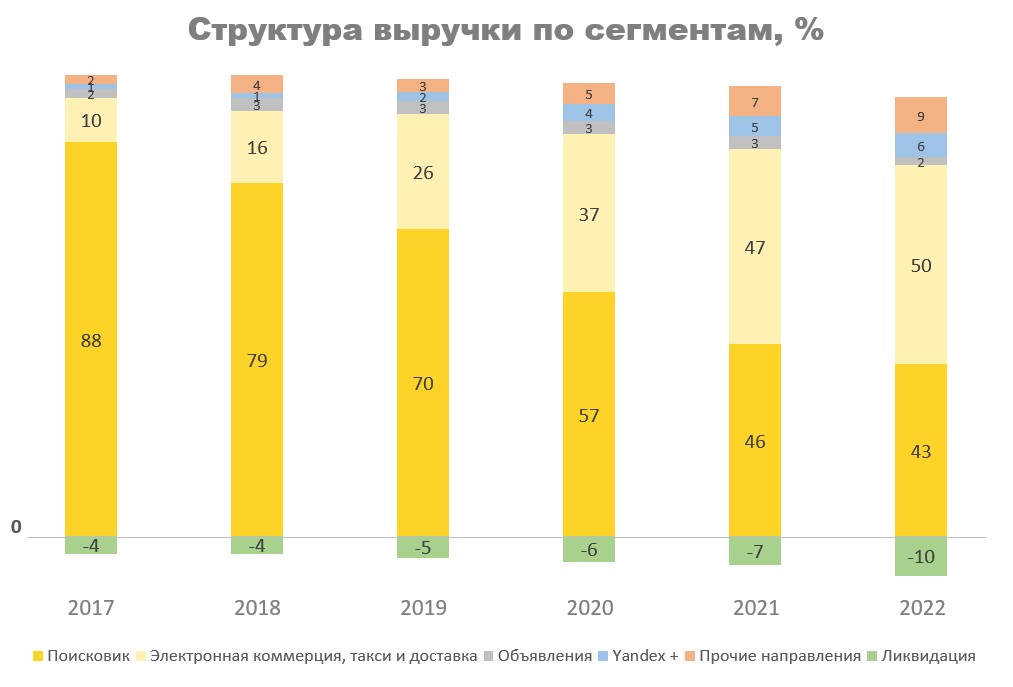
Доля поисковика в выручке стабильно падает, шесть лет назад она составляла 88%, сейчас — 43%. У этого тренда есть как положительная, так и отрицательная сторона. Поисковик — самое высокомаржинальное направление, уменьшение его доли в выручке означает долгосрочное падение маржинальности всего бизнеса — это негативный момент. Однако, увеличение доли новых перспективных направлений означает, что замедление роста выручки может быть отложено еще на годы. Все-таки электронная коммерция в РФ еще только в начале своего развития.
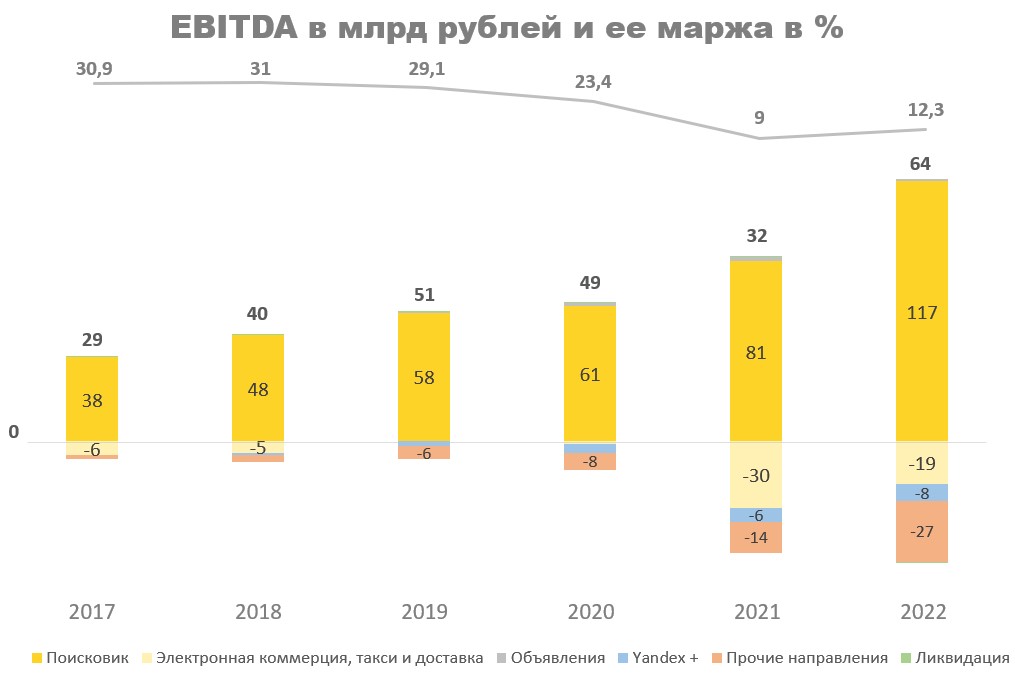
Поисковик пока остается основным генератором кэша. Это можно увидеть из структуры EBITDA, в 2022 году он принес 117 млрд рублей, тогда как все остальные направления сгенерировали убыток в 54 млрд. Совокупно за год EBITDA составила 64 млрд рублей, удвоившись год к году. Маржа по EBITDA выросла с 9% в 2021 году до 12,3% в 2022 году, но все еще остается ниже своих пиков. Учитывая вышеупомянутый рост доли низкомаржинальных направлений, сомневаюсь, что она когда-нибудь вернется к 30%.
Разбор направлений: реклама
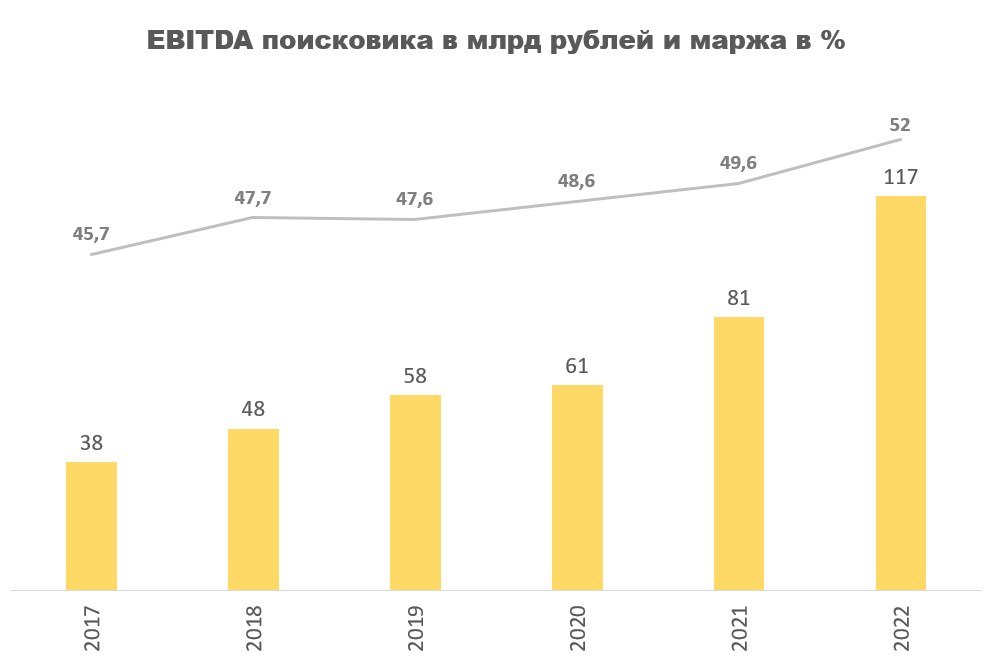
В этом году из-за ухода иностранных конкурентов рекламные услуги Яндекса пользовались большим спросом, в результате чего доходы с направления росли ускоренными темпами, а доля поисковика в РФ достигла 61,9% — максимум с 2013 года.
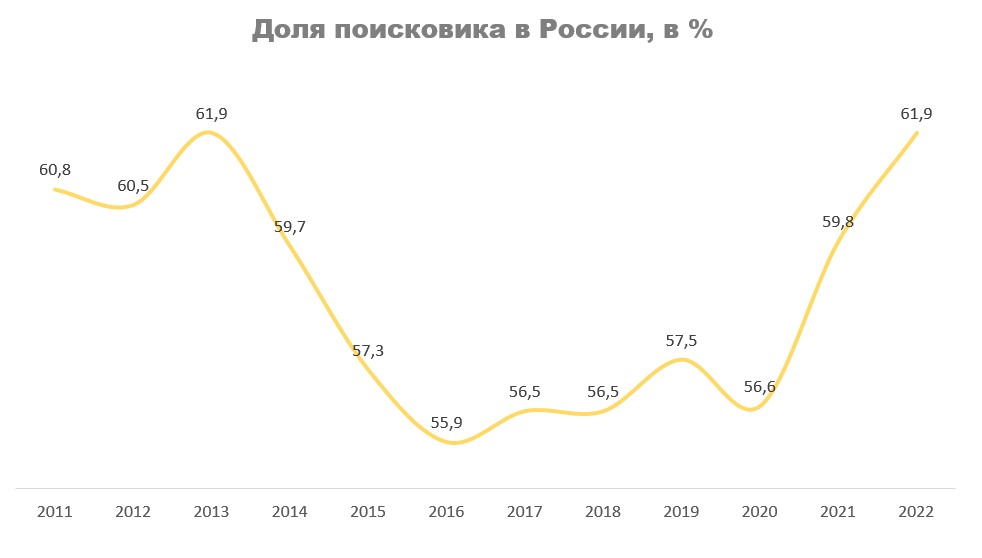
Выручка в 2022 году выросла на 38,1%, до 225 млрд рублей. Результат хороший, но его повторения ожидать не стоит. Руководство само отмечает, что этот год был выдающимся, и в 2023 году они ожидают «нормализации» темпов роста, чтобы это не значило. Я полагаю они закладывают снижение темпов роста до 20-25%.
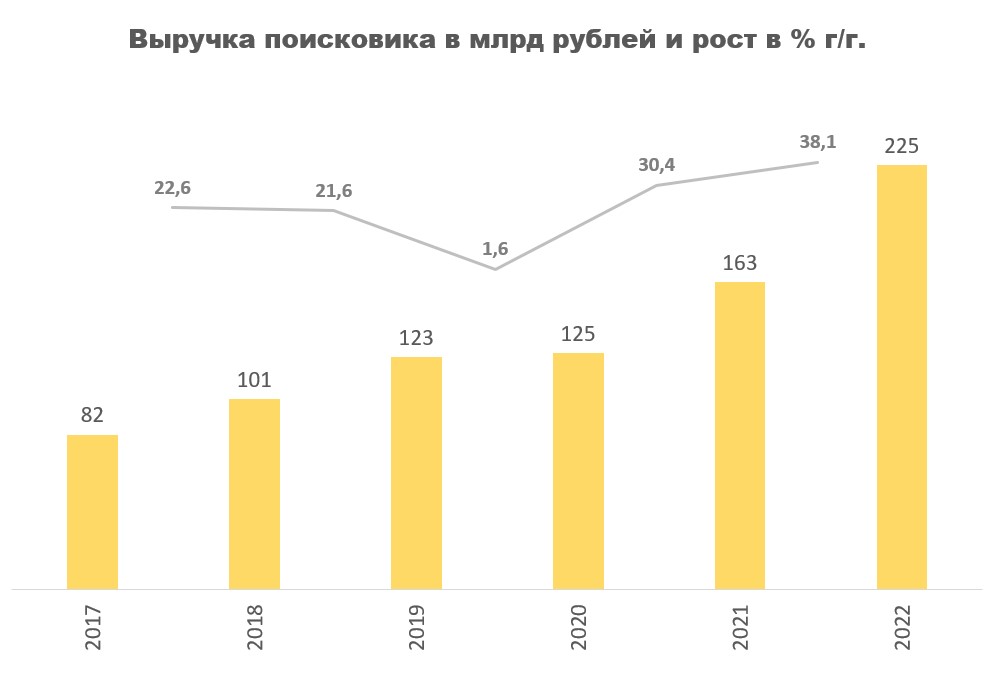
EBITDA выросла с 81 до 117 млрд рублей, 44% г/г. Маржа по EBITDA составила 52% и скорее всего продолжит находиться примерно на таком же уровне.
Разбор направлений: E-Com, Taxi, Delivery
В 2022 году выручка с направления выросла на 56,7%, с 166 до 261 млрд рублей. Основной вклад внесла электронная коммерция, потом такси и О2О. Если смотреть по динамике последних кварталов, то видно, что рост доходов с такси замедляется, в 2023 ожидал бы от него 20-30%. У электронной коммерции динамика лучше, если опираться на прогнозы Data Insight, то от нее можно ожидать 40-50% роста в 2023 году, а от фудтеха 30-40%. Хотя учитывая положение Яндекса, фудтех может расти и быстрее.
В прошлом году Яндекс приобрел Delivery Сlub, в результате чего его эффективная доля на рынке агрегаторов доставки готовой еды выросла до 77%. Можно сказать, что они стали монополистом. Для потребителей это негативный момент, так как доставка станет (уже стала) дороже, а для компании это хорошая возможность увеличить свои доходы.
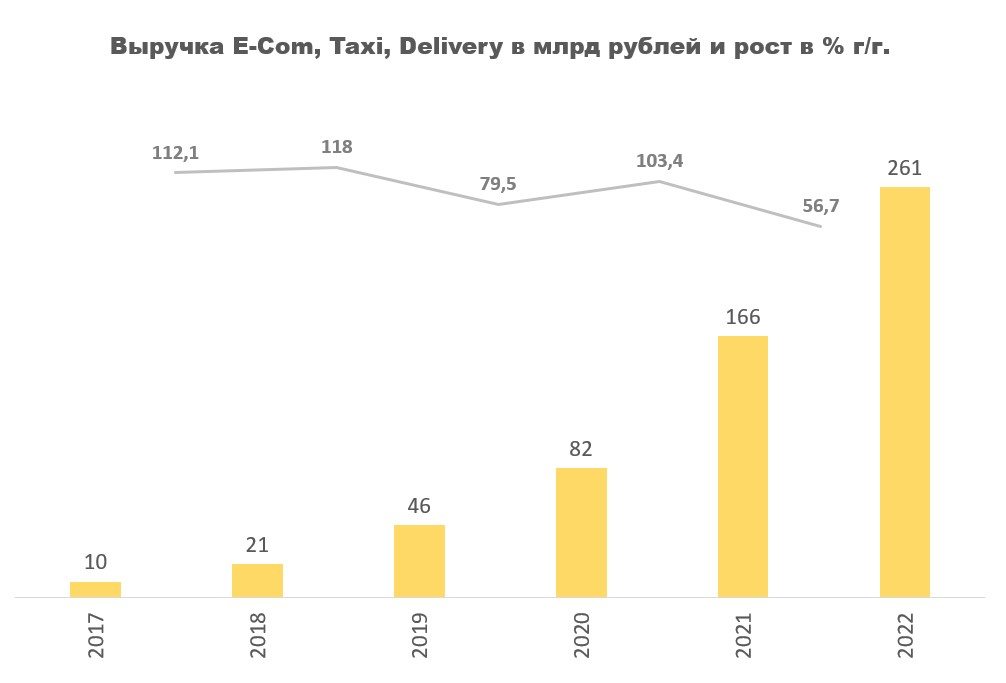
Маржа по EBITDA у направления улучшилась, но осталась хуже ожиданий. По результатам второго квартала полагал, что они смогут хотя бы в безубытке ее удержать, но покупка Delivery дала о себе знать. Учитывая рост доли электронной коммерции и фудтеха в структуре сомневаюсь, что долгосрочно маржа будет держаться выше 10%, скорее всего 5-10%.

Разбор направлений: объявления
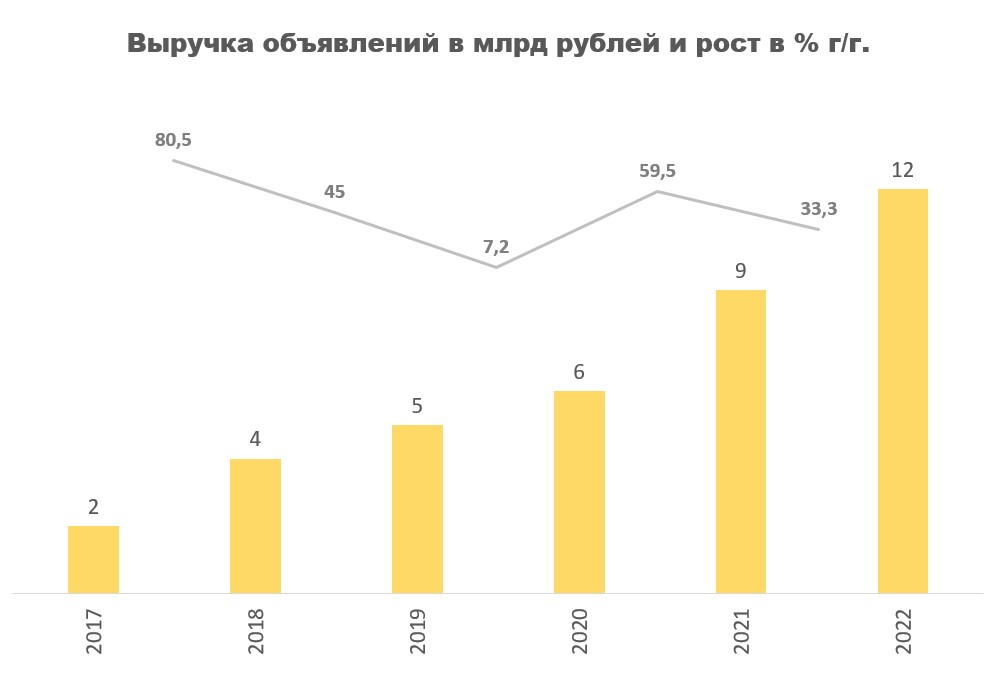
Выручка выросла на 33,3% до 12 млрд рублей. Направление очень нестабильное, поэтому тут трудно что-либо предсказывать, но оно и не особо важное, ввиду своей низкой доли.
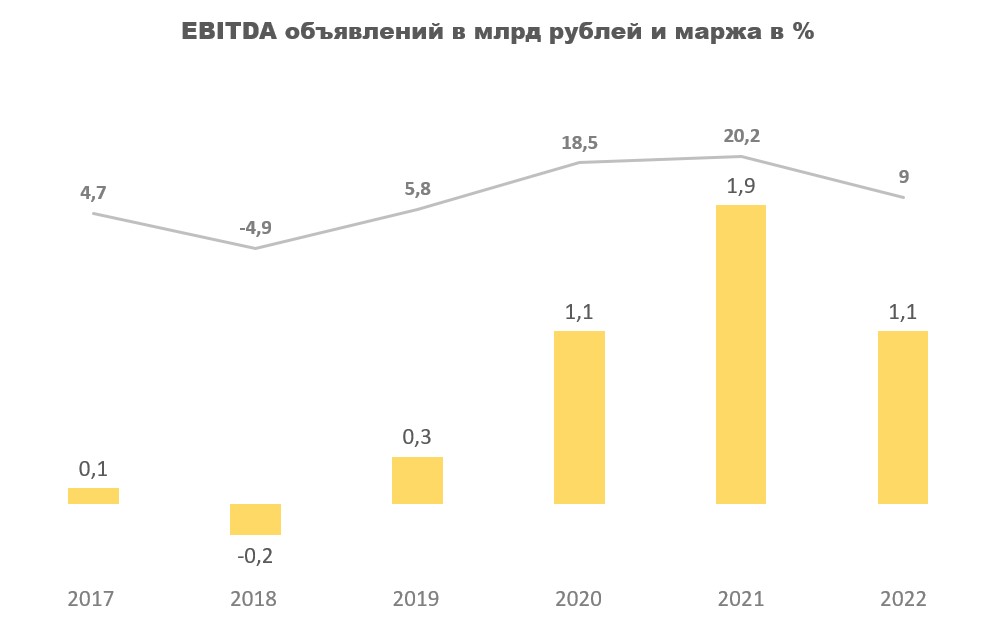
EBITDA составила 1,1 млрд рублей, -43% г/г. Маржа упала с 20,2% до 9%. На 2023 год закладываю примерно такие же темпы роста и маржинальность.
Разбор направлений: Yandex+
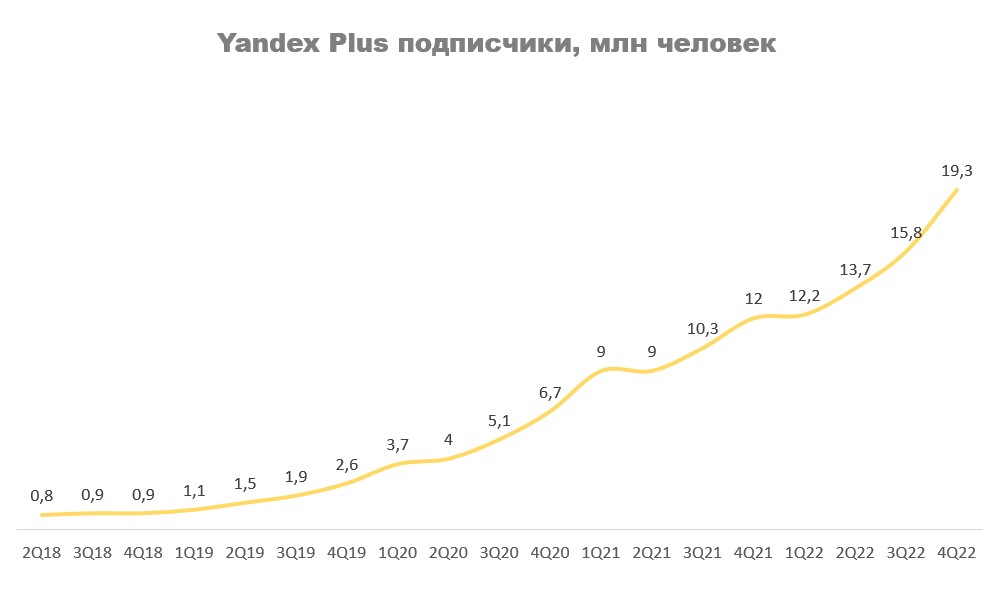
Количество подписчиков в четвертом квартале буквально взлетело до 19,3 млн человек. По сравнение с прошлым годом рост составил 60% — выдающий результат. По аналогии с Тинькофф и Озоном, думаю до 30 млн добраться смогут, дальше рост замедлится.
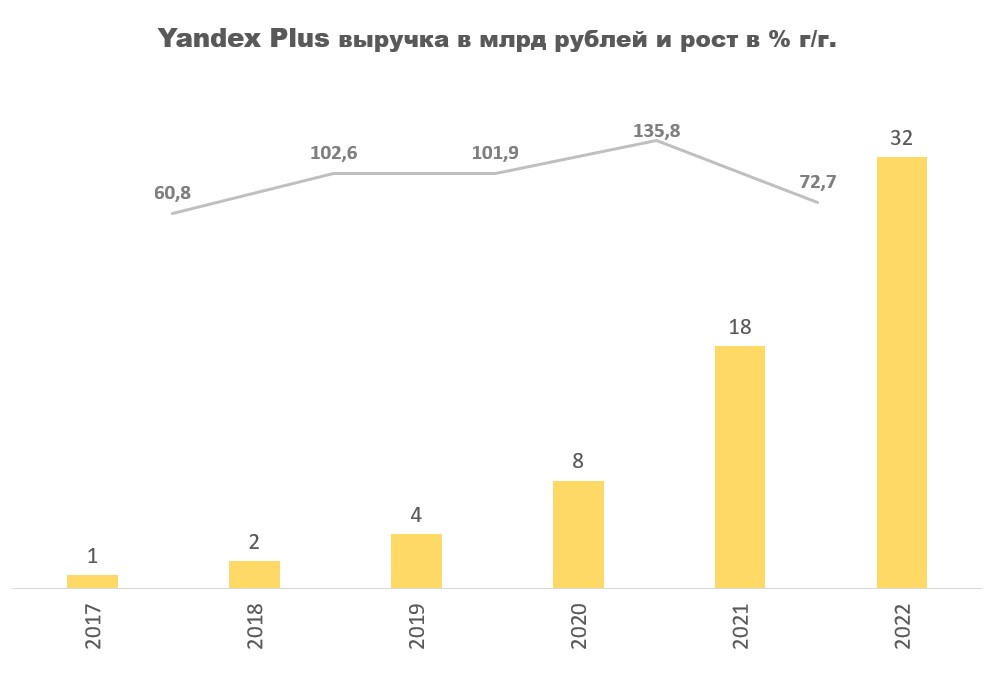
Выручка в 2022 году выросла на 72,7%, с 18 до 32 млрд рублей. Количество подписчиков уже достаточно большое, поэтому дальше стоит ожидать замедления. В 2023 году жду 40-50%.
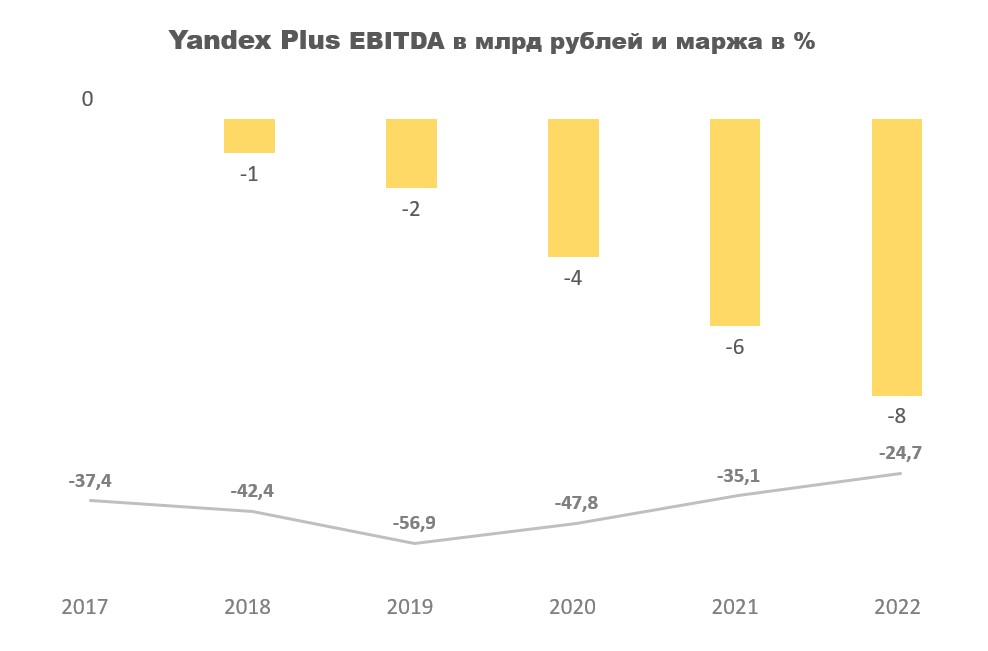
EBITDA составила отрицательные 8 млрд рублей, но маржинальность улучшилась с -35,1 до -24,7%.
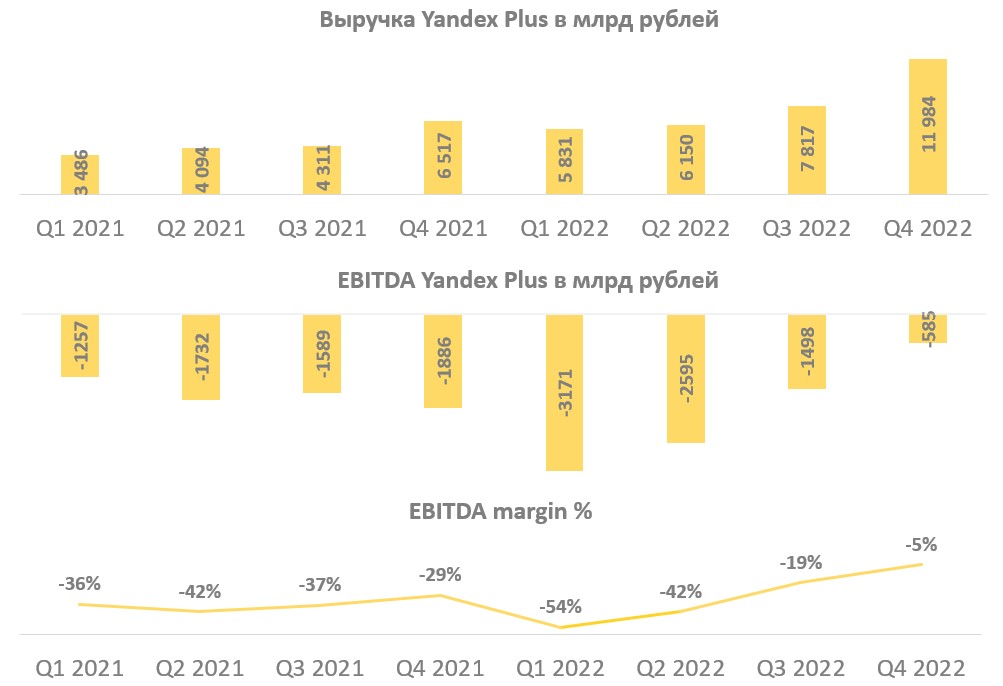
Стоит обратить внимание, что в четвертом квартале маржинальность выросла до -5%. Это означает, что Яндекс уже почти набрал достаточную критическую массу и через год-два Яндекс Плюс может начать генерировать положительный денежный поток. Это, конечно же, хорошая новость для компании.
Разбор направлений: прочие
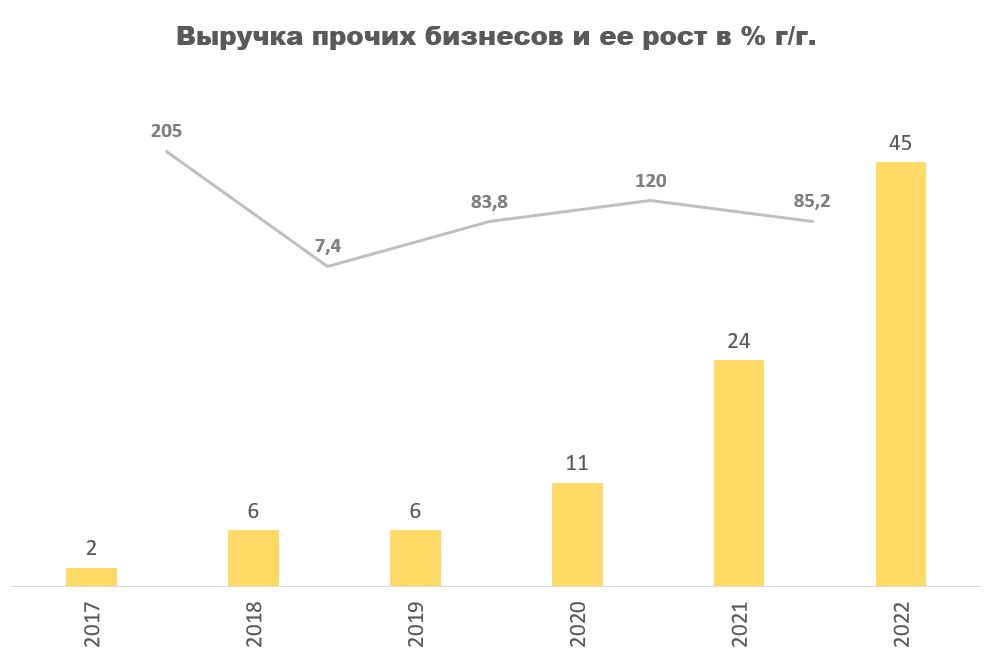
Выручка с прочих направлений выросла на 85,2%, до 45 млрд рублей. И хотя это медленнее, чем в прошлом годы, темпы роста все равно высокие.
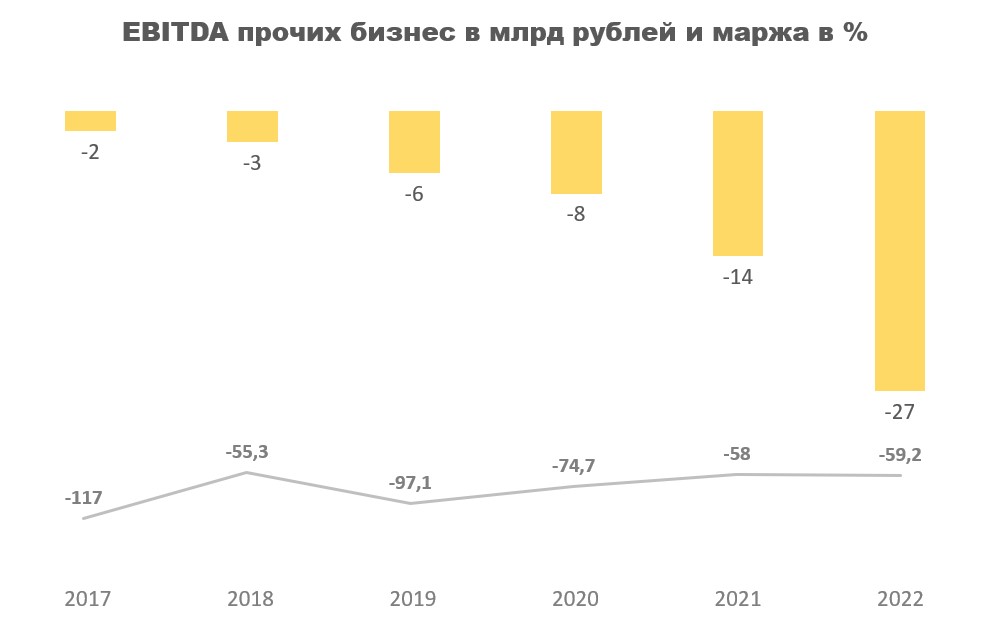
Маржа этого направления традиционно отрицательная и будет такой всегда, так как в него входят различного рода стартапы. Радует, что менеджмент старается держать убытки под контролем. По динамике последних лет это хорошо заметно. Можно заложить отрицательные 50-60% по EBITDA на будущие периоды.
Оценка
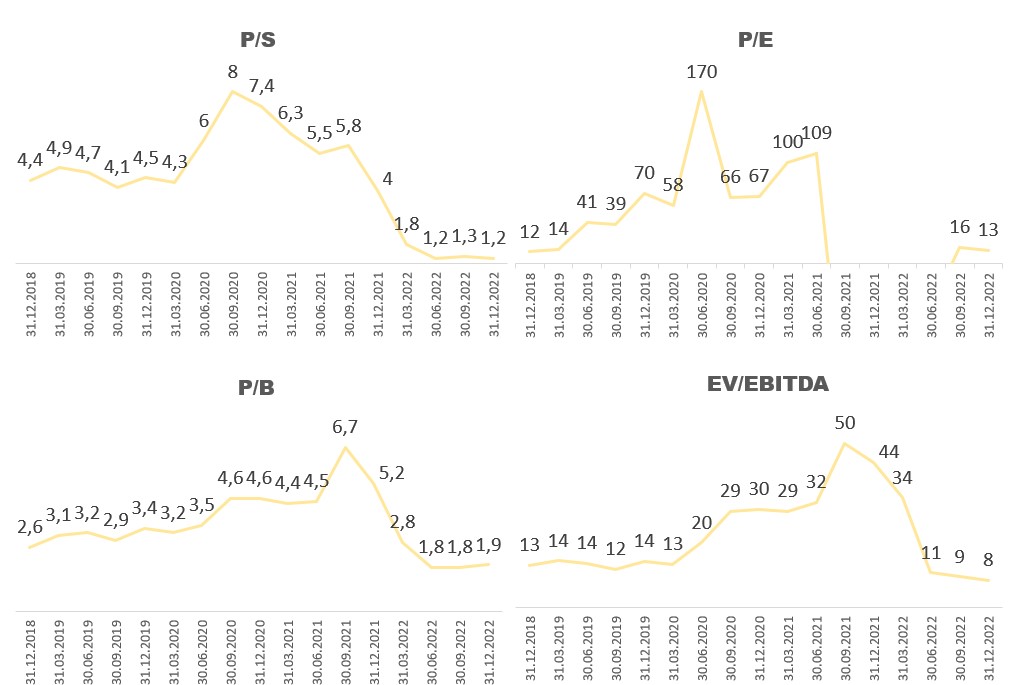
Если оценивать методом дисконтированных денежных потоков справедливая цена выходит в районе 3500 рублей. При таком показателе P/S составит 2,1, а P/E 23. Если обратить внимание на график ниже, то можно заметить, что это значительно ниже исторических значений. Так, компания на позитивном рынке могла бы стоить и в 2-3 раза дороже.
Относительно других IT-компаний Яндекс сейчас один из самых дешевых, дешевле только VK. Тем не менее первое место по инвестиционной привлекательности я бы отдал Positive Technologies. Их бизнес быстро растет, высокомаржинален и платит дивиденды.
Млрд рублей
Яндекс
VKCO
HeadHunter
OZON
Positive Technologies
Источник: conomy.ru