
Активы предприятия являются одной из важнейших категорий финансового менеджмента.
Активы представляют собой экономические ресурсы предприятия в форме совокупных имущественных ценностей, используемых в хозяйственной деятельности с целью получения прибыли.
Наиболее распространено представление об активе баланса как об описи его имущества.
Исходя из экономического содержания объектов учета, активы определяют как имущество, которое можно изъять у предприятия (имеется в виду продать или подарить). Ковалев, В.В. Введение в финансовый менеджмент / В.В. Ковалев. — М.: Финансы и статистика, 2005. — С. 46
В настоящее время существуют две взаимосвязанные трактовки актива баланса, условно называемые предметно-вещностной и расходно-результатной.
Согласно предметно-вещностной трактовке в активе баланса показывают состав, размещение и фактическое целевое использование средств организации. Основной упор делают на то, во что вложены финансовые ресурсы, каково функциональное назначение приобретенных хозяйственных средств. В соответствии с этим актив баланса — это средства, которые могут быть подтверждены инвентаризацией. Подобная интерпретация актива была доминирующей в нашей стране в советское время.
Урок 1: Активы
Второй подход к интерпретации актива баланса более по сути глубокий. Согласно этому подходу актив баланса представляет собой величину затрат организации, сложившихся в результате предшествующих операций и финансовых сделок и понесенных ею расходов ради возможных будущих доходов.
Здесь упор делается на факт вложения средств, т. е. рассматривается финансовая, а не вещностная природа объектов учета, представленных в активе. Кроме того, актив в этом случае дает и вероятностную оценку минимально возможного дохода, которым в данный момент владеет организация и который может быть получен после расчетов со всеми кредиторами. Эта трактовка, предложенная немецким ученым Е. Шмаленбахом (1873-1955), в последние годы получила признание и в России Ковалев, В.В. Введение в финансовый менеджмент / В.В. Ковалев. — М.: Финансы и статистика, 2005. — с. 37.
Основными характеристиками активов предприятия как объекта управления являются следующие:
- 1. Активы представляют собой экономические ресурсы предприятия в различных его видах, используемые в процессе осуществления хозяйственной деятельности.
- 2. Активы являются имущественными ценностями предприятия, формируемыми за счет инвестируемого в них капитала.
- 3. Активы представляют собой имущественные ценности предприятия, имеющие стоимость (стоимость измеряемую (в практике управления активами такое измерение стоимости осуществляется в денежной форме)).
- 4. К активам относятся только те экономические ресурсы, которые полностью контролируются предприятием. Под таким контролем понимается право собственности на используемые экономические ресурсы или в отдельных, предусмотренных законодательством случаях, — право владения соответствующими их видами.
- 5. Как экономический ресурс, используемые в хозяйственной деятельности, активы предприятия характеризуются определенной производительностью.
- 6. Активы являются экономическим ресурсом, генерирующим доход.
- 7. Активы предприятия, используемые в процессе хозяйственной деятельности, находятся в процессе постоянного оборота (одни виды активов в процессе оборота переходят в другие их виды).
- 8. Использование активов в хозяйственной деятельности предприятия тесно связано с фактором времени.
- 9. Хозяйственное использование активов неразрывно связано с фактором риска. Уровень риска использования активов находится в прямой зависимости от уровня ожидаемой их доходности, формируя единую шкалу «доходность — риск» при осуществлении различных хозяйственных операций.
- 10. Формируемые в составе активов имущественные ценности связанны с фактором ликвидности. Под ликвидностью активов понимают их способность быть быстро конверсированными в денежную форму по своей реальной рыночной стоимости.
С учётом рассмотренных основных характеристик экономическая сущность активов предприятия в наиболее обобщенном виде может быть сформулирована следующим образом.
Как грамотно распоряжаться нематериальными активами предприятия
Активы предприятия представляют собой контролируемые им экономические ресурсы, сформированные за счет инвестированного в них капитала, характеризующиеся детерминированной стоимостью, производительностью и способностью генерировать доход, постоянный оборот которых в процессе использования связан с факторами времени, риска и ликвидности. Бланк, И.А. Управление активами/И.А. Бланк. — Киев: Ника-Центр, 2000. — С. 14
Они подразделяются по многим классификационным признакам, основными из которых с позиции финансового менеджмента являются:
- 1. По форме функционирования активов выделяют следующие их виды:
- а) материальные активы — это активы предприятия, имеющие вещную форму. К ним относятся: основные средства; незавершенные капитальные вложения; оборудование, предназначенное к монтажу; производственные запасы сырья и полуфабрикатов; запасы малоценных и быстроизнашивающихся предметов; объем незавершенного производства; запасы готовой продукции, предназначенные к реализации; прочие виды материальных активов.
- б) нематериальные активы — это активы предприятия, не имеющие вещной формы, но принимающие участие в хозяйственной деятельности и приносящие прибыль. К ним относятся: приобретенные предприятием права пользования отдельными природными ресурсами; патентные права на использование изобретений; «ноу-хау»; права на промышленные образцы и модели; торговая марка; товарный знак; права на использование компьютерных программных продуктов; другие аналогичные виды имущественных ценностей предприятия.
- в) финансовые активы — это различные финансовые инструменты, принадлежащие предприятию или находящиеся в его владении. К финансовым активам предприятия относятся: денежные активы в национальной валюте; денежные активы в иностранной валюте; эквиваленты денежных средств; дебиторская задолженность во всех её формах; краткосрочные финансовые вложения; долгосрочные финансовые вложения.
- а) оборотные (текущие) активы — это совокупность имущественных ценностей предприятия, обслуживающих текущую производственно-коммерческую (операционную) деятельность и полностью потребляемых в течение одного производственно-коммерческого цикла. В практике учета к ним относят имущественные ценности (активы) всех видов со сроком использования до одного года и стоимостью менее 15 необлагаемых налогом минимумов доходов граждан.
В составе оборотных (текущих) активов выделяют элементы: производственные запасы сырья и полуфабрикатов; запасы малоценных и быстроизнашивающихся предметов; объем незавершенного производства; запасы готовой продукции, предназначенной к реализации; дебиторскую задолженность; денежные активы в национальной валюте; денежные активы в иностранной валюте; краткосрочные финансовые вложения; расходы будущих периодов.
б) внеоборотные активы — это совокупность имущественных ценностей предприятия, многократно участвующих в процессе хозяйственной деятельности и переносящих на продукцию имущественную стоимость частями. В практике учета к ним относят имущественные ценности (активы) всех видов со сроком использования более одного года и стоимостью свыше 15 необлагаемых налогом минимумов доходов граждан.
В их состав входят виды: основные средства; нематериальные активы; незавершенные капитальные вложения; оборудование, предназначенное к монтажу; долгосрочные финансовые вложения; другие виды внеоборотных активов.
- 3. По характеру обслуживания отдельных видов деятельности выделяют следующие виды активов предприятия:
- а) операционные активы — это совокупность имущественных ценностей, непосредственно используемых в производственно-коммерческой деятельности предприятия с целью получения операционной прибыли.
В состав операционных активов предприятия включаются: производственные основные средства; нематериальные активы, обслуживающие операционный процесс; оборотные операционные активы (вся их совокупность за минусом краткосрочных финансовых вложений).
б) инвестиционные активы — это совокупность имущественных ценностей предприятия, связанных с осуществлением его инвестиционной деятельности.
В их состав включаются: незавершенные капитальные вложения; оборудование, предназначенное к монтажу; долгосрочные финансовые вложения; краткосрочные финансовые вложения.
- 4. По характеру финансовых источников формирования различают следующие виды активов предприятия:
- а) валовые активы — это вся совокупность имущественных ценностей предприятия, сформированных за счет как собственного, так и заемного капитала.
- б) чистые активы — это стоимостная совокупность имущественных ценностей предприятия, сформированных исключительно за счет собственного капитала.
- а) собственные активы. К ним относятся активы предприятия, находящиеся в постоянном его владении и отражаемые в составе его баланса.
- б) арендуемые активы. К ним относятся активы предприятия, находящиеся во временном его владении в соответствии с заключенными договорами аренды (лизинга);
- в) безвозмездно используемые активы. К ним относятся активы предприятия, переданные предприятием для временного хозяйственного использования на бесплатной основе другими субъектами хозяйствования.
- а) активы в абсолютно ликвидной форме. К ним относятся активы, не требующие реализации и представляющие собой готовые средства платежа.
В их состав входят: денежные активы в национальной валюте; денежные активы в иностранной валюте.
б) высоколиквидные активы. Они характеризуют группу активов предприятия, которая может быть конверсирована в денежную форму без ощутимых потерь своей текущей рыночной стоимости с целью своевременного обеспечения платежей по текущим финансовым обязательствам.
К ним относятся: денежные эквиваленты; краткосрочные финансовые вложения; краткосрочная дебиторская задолженность.
в) среднеликвидные активы — это активы, которые могут быть конверсированы в денежную форму без ощутимых потерь своей текущей рыночной стоимости в срок от одного до шести месяцев.
К ним относятся: все формы дебиторской задолженности, кроме краткосрочной и безнадежной; запасы готовой продукции, предназначенной к реализации.
г) слаболиквидные активы — это активы предприятия, которые могут быть конверсированы в денежную форму без ощутимых потерь своей текущей рыночной стоимости лишь по истечении значительного периода времени (от полугода и выше).
К этой группе относят: запасы сырья и полуфабрикатов; запасы малоценных и быстроизнашивающихся предметов; активы в форме незавершенного производства; основные средства; незавершенные капитальные вложения; нематериальные активы; долгосрочная дебиторская задолженность; долгосрочные финансовые вложения.
д) неликвидные активы. В эту группу входят такие виды активов предприятия, которые самостоятельно реализованы быть не могут и могут быть проданы лишь в составе целостного имущественного комплекса.
К ним относятся: безнадежная дебиторская задолженность; расходы будущих периодов; убытки текущие и прошлых лет (отражаемые в составе актива баланса предприятия). Бланк, И.А. Основы финансового менеджмента/И.А. Бланк. — Киев: Ника-Центр, 1999. — С. 42
- 7. По характеру использования сформированных активов в текущей хозяйственной деятельности предприятия активы предприятия делятся на следующие два вида:
- а) используемые активы — характеризуют ту часть имущественных ценностей предприятия, которая принимает непосредственное участие в операционном или инвестиционном процессе предприятия, обеспечивая формирование его доходов.
- б) неиспользуемые активы — характеризуют ту часть имущественных ценностей предприятия, которые, будучи сформированными на предшествующих этапах хозяйственной деятельности, не принимают в ней участия в настоящее время в силу различных объективных и субъективных причин.
К таким активам относятся: неиспользуемые предприятием здания и сооружения; неиспользуемые машины, механизмы и оборудование, потерявшие функциональные свойства; излишне приобретенные не установленные машины, механизмы и оборудование, использование которых в операционном или инвестиционном процессе нецелесообразно в связи с сократившимися объемами хозяйственной деятельности; производственные запасы сырья и материалов, предназначавшиеся для выпуска продукции, впоследствии снятой с производства; запасы готовой продукции, на которую полностью отсутствует спрос покупателей в связи с утратой ею необходимых потребительских качеств и т. п.
При формировании и использовании активов важную роль играет концепция их стоимости.
Стоимость активов представляет собой их денежную оценку, по которой они учитываются и используются в процессе хозяйственной деятельности предприятия.
Стоимость, по которой активы учитываются и используются в процессе их оборота, влияет на целый ряд аспектов хозяйственной деятельности предприятия:
Стоимость активов входит в систему показателей, которые интересуют не только внутренних, но и внешних пользователей. Высокая роль этого показателя в системе экономической деятельности предприятия определяет постоянный интерес экономистов к оценке стоимости активов. Исследования последних десятилетий позволили сформировать теоретический базис осуществления такой оценки:
- 1) стоимость активов определяется характером их использования в хозяйственной деятельности предприятия. На основании этого выделяют операционную и инвестиционную стоимость используемых им активов;
- 2) стоимость операционных активов определяется стадией их оборота (жизненного цикла). В соответствии с этим выделяют первоначальную стоимость актива, его стоимость на конкретной стадии и ликвидационную стоимость;
- 3) особенности формирования и оценка стоимости активов определяется конкретным их видом. Поэтому выделяют капитальные амортизируемые активы, текущие материальные активы, финансовые активы;
- 4) стоимость актива существенно зависит от фактора времени. Различают стоимость актива в ценах приобретения и восстановительную стоимость;
- 5) стоимость актива, отражаемая в процессе его учета, зависит от фактора инфляции. С позиции этого фактора различают номинальную и реальную его стоимость;
- 6) стоимость оцениваемого актива в значительной мере зависит от используемого подхода к проведению его оценки. Существует два подхода: концепция стоимости замещения и концепция рыночной стоимости;
- 7) стоимость активов в значительной степени определяется комплексностью объекта оценки. С позиции этого критерия разделяют: стоимость индивидуальных активов и стоимость всей совокупности активов предприятия.
В процессе оценки ликвидационная стоимость актива может характеризоваться как положительной, так и отрицательной величиной. Бланк, И.А. Основы финансового менеджмента/И.А. Бланк. — Киев: Ника-Центр, 1999. — С. 63
Центральное место в общей теории функционирования активов предприятия занимают теоретические аспекты формирования их производительности.
Под производительностью активов понимается их способность к выпуску определенного объема продукции за единицу времени в процессе хозяйственного использования.
Основные теоретические положения, характеризующие производительность активов, могут быть представлены следующим образом:
- 1) свойством производительности обладает не вся совокупность сформированных предприятием активов, а только та их часть, которая задействована в операционном процессе;
- 2) носителем этой характеристики активы выступают в едином комплексе со всеми другими экономическими ресурсами, участвующими в операционном процессе предприятия;
В процессе рассмотрения производительности активов выделяют две основные её характеристики — среднюю и предельную производительность.
Средняя производительность активов характеризует общий объем продукции, приходящейся на единицу используемых операционных активов в определенном периоде, и определяется по следующей формуле:

где ОП — объем продукции (товаров, услуг) произведенной в определенном периоде;
Ао — средняя сумма используемых операционных активов в рассматриваемом периоде.
Предельная производительность характеризует прирост объема производства продукции в натуральном выражении на каждую стоимостную единицу вновь введенных (приращенных) операционных активов. Расчет этого показателя определяется по следующей формуле:

где ОП — прирост объема производства продукции (товаров, услуг) в натуральном выражении, полученный за счёт прироста объема используемых операционных активов;
А — прирост используемых операционных активов Бланк, И.А. Основы финансового менеджмента/И.А. Бланк. — Киев: Ника-Центр, 1999. — с. 67.
В системе теоретических понятий, связанных с функционированием активов, важное место принадлежит понятию их доходности.
Доходность хозяйствующего субъекта характеризуется абсолютными и относительными показателями. Абсолютный показатель доходности — это сумма прибыли, или доходов. Относительный показатель — уровень рентабельности. Рентабельность представляет собой доходность, или прибыльность, производственно- хозяйственного процесса. Её величина измеряется уровнем рентабельности. Уровень рентабельности определяется по формуле:

где П — прибыль от реализации продукции, руб.;
А — себестоимость продукции, руб.
Под доходностью активов понимают их способность генерировать определенный экономический эффект в процессе хозяйственного использования.
Основные теоретические положения, связанные с механизмом формирования доходности активов предприятия, заключаются в следующем:
- 1) источником формирования экономического эффекта выступают активы, используемые как в операционной, так и в инвестиционной деятельности предприятия;
- 2) основными видами экономического эффекта генерируемого активами, выступают как доход, так и прибыль предприятия, полученные в процессе его использования.
Для оценки экономического эффекта, полученного предприятием в процессе использования активов, применяются различные показатели дохода или прибыли: валовый доход предприятия, чистый доход предприятия, маржинальный доход (маржинальная прибыль) предприятия, валовая прибыль предприятия, чистая прибыль предприятия;
4) критерием интенсивности формирования активами экономического эффекта выступает показатель уровня их доходности (рентабельности). Он отражает удельную эффективность использования активов в хозяйственной деятельности предприятия в целом или отдельных видах этой деятельности — операционной или инвестиционной.
Коэффициент рентабельности всех активов предприятия (рентабельность активов) определяется по формуле:

где ЧП — чистая прибыль предприятия;
А — среднегодовая стоимость активов;
5) при измерении уровня доходности (рентабельности) активов, используемых в операционном процессе предприятия, рассматриваются две его характеристики:
Средний уровень доходности (рентабельности) активов — характеризует общую сумму экономического эффекта (в форме любого из рассмотренных его показателей), приходящегося на единицу используемых операционных активов. Этот показатель определяется по формуле:

где Эо — общая сумма экономического эффекта использования операционных активов в определенном периоде (общая сумма операционного дохода или операционной прибыли предприятия);
АО — средняя сумма эффекта используемых операционных активов в рассматриваемом периоде.
Предельный уровень доходности (рентабельности) активов — характеризует прирост экономического эффекта (в форме любого из рассмотренных его показателей), на каждую стоимостную единицу вновь введенных (приращенных) операционных активов. Этот показатель рассчитывается по формуле:

где Эо — прирост общей суммы экономического эффекта (общей суммы операционного дохода или операционной прибыли предприятия), полученный за счет прироста объема используемых операционных активов;
Ао — прирост объема используемых операционных активов;
6) рост объема использования активов в операционном процессе предприятия приводит к снижению среднего уровня (средней нормы) их доходности (рентабельности). Вместе с тем, несмотря на снижение среднего уровня (средней нормы) доходности (рентабельности) активов, общая сумма генерируемого ими экономического эффекта постоянно возрастает за счет роста объема использования активов.
С помощью показателя прибыли до вычета процентов и налогов можно сделать оценку общеэкономической эффективности использования совокупных ресурсов предприятия посредством расчета аналитического коэффициента, называемого условно коэффициентом генерирования доходов. Он рассчитывается по формуле:
ВЕР = Прибыль до выплаты процентов и налогов /А, (7)
где А — среднегодовая стоимость активов. Ковалев, В.В. Введение в финансовый менеджмент / В.В. Ковалев. — М.: Финансы и статистика, 2005. — С. 98
Используемые предприятием активы находятся в постоянном движении, которое сопровождается постоянным изменением их видов и стоимости. Процесс такого постоянного движения характеризуется термином «оборот активов».
Под оборотом активов понимается процесс непрерывного их движения при осуществлении хозяйственной деятельности предприятия, сопровождающийся последовательной трансформацией их видов и изменением стоимости.
Оборот активов характеризуется следующими основными особенностями:
- 1) оборот активов является важнейшим условием их функционирования в хозяйственной системе предприятия, обеспечивающим постоянное генерирование дохода; Бланк, И.А. Управление активами и капиталом предприятия/И.А. Бланк. — Киев: Ника-Центр, 2004. — С. 112
- 2) оборачиваемость заключается в том, что денежные средства, как и любой актив, должны с течением времени генерировать доход по ставке, которая представляется приемлемой владельцу этих средств;
- 3) оборот активов как процесс постоянного их движения характеризуется определенными повторяющимися циклами;
- 4) в состав каждого полного цикла оборота активов (или завершенного цикла их кругооборота) выделяются отдельные его стадии;
- 5) активы, используемые в операционном процессе, характеризуются наибольшим количеством стадий оборота (кругооборота), т. е. числом трансформаций их видов при изготовлении готовой продукции;
- 6) оборотные активы в процессе полного цикла их кругооборота последовательно трансформируются в материальный, финансовый и денежный их виды;
- 7) внеоборотные операционные активы в процессе полного цикла их кругооборота последовательно трансформируются из материальных и нематериальных активов в денежные активы (проходя при этом ряд промежуточных стадий);
- 8) активы, используемые в инвестиционном процессе, на протяжении своего кругооборота функционируют в различных видах, определяемых характером форм инвестирования;
- 9) полный цикл одного оборота активов характеризуется с одной стороны, его продолжительностью во времени, а с другой, — изменением стоимости всей их совокупности в процессе каждого их кругооборота;
- 10) продолжительность одного оборота активов характеризует период времени, в течение которого осуществляется полный цикл их кругооборота на предприятии;
- 11) изменение стоимости совокупных активов в течение одного полного их кругооборота характеризуется термином «стоимостной цикл активов». Бланк, И.А. Управление активами и капиталом предприятия/И.А. Бланк. — Киев: Ника-Центр, 2004. — С. 116
Чем быстрее капитал сделает кругооборот, тем больше предприятие получит и реализует продукции при одной и той же сумме капитала за определенный отрезок времени.
Но нужно стремиться не только к ускорению движения капитала на всех стадиях кругооборота, но и к его максимальной отдаче, которая выражается в увеличении суммы прибыли на один рубль капитала. Савицкия, Г.В. Анализ хозяйственной деятельности предприятия /Г.В. Савицкая. — М.: Финансы и статистика, 2003. — С. 47
Обеспечение эффективности воспроизводства основных средств и нематериальных активов предприятия в процессе их кругооборота связано с их амортизацией.
Амортизация представляет собой экономический механизм постепенного переноса износа основных средств и нематериальных активов на реализуемый готовый продукт, в результате чего их первоначальная стоимость распределяется во времени в течение полного срока их службы и формируется специальный денежный фонд, обеспечивающий их воспроизводство (реновацию).
Механизм амортизации рассматриваемых видов активов базируется на следующих основных теоретических положениях:
1. Цель амортизации — объективное отражение в изменяющейся стоимости амортизируемых активов процесса постоянного их износа. Интенсивность потери стоимости амортизируемых активов в процессе их эксплуатации характеризуется различными видами износа — физического и морального. Сергеев, И.В. Экономика предприятия: учебное пособие/И.В. Сергеев. — М.: Финансы и статистика, 2004. — С. 69
На каждом предприятии процесс физического и морального износа основных фондов должен управляться.
- 2. Основу механизма амортизации основных средств и нематериальных активов составляет установление возможного срока эксплуатации отдельных их видов.
- 3. Показатели, позволяющие взаимоувязывать интенсивность износа амортизируемого актива и возможный срок его эксплуатации, является норма его амортизации.
Нормы амортизации устанавливаются и периодически пересматриваются государством, они едины для всех предприятий и организаций независимо от их форм собственности и форм хозяйствования.
4. Финансовым результатом, отражающим процесс амортизации активов, является формирование амортизационного фонда предприятия.
В настоящее время организациям предоставлено право самостоятельно решать вопрос об использовании средств амортизационного фонда.
- 5. Средства амортизационного фонда предприятия служат источником как простого, так и расширенного воспроизводства амортизируемых активов.
- 6. Используемые нормы амортизации играют большую роль в формировании уровня себестоимости продукции и ценовой политики предприятия.
- 7. Применяемые предприятием нормы амортизации активов существенным образом влияют на формирование размера его прибыли и суммы налоговых платежей. При неизменном уровне цен на реализуемую продукцию и стабильном уровне текущих затрат на её выпуск, повышение норм амортизации активов, используемых в операционном процессе, вызывают снижение суммы прибыли от реализации, и наоборот.
- 8. Использование более высоких норм амортизации в отдельные интервалы общего периода эксплуатации активов позволяет повысить уровень абсолютной платежеспособности предприятия.
- 9. Применение более высоких норм амортизации на первоначальном этапе общего периода эксплуатации активов формирует определенную часть гудвилла предприятия.
- 10. Сумма амортизационных отчислений на предприятии накапливается на счетах по учету износа и числится до выбытия амортизируемого имущества с предприятия.
- 11. Высокая роль процесса амортизации активов предприятия в формировании доходной части государственного бюджета и осуществлении государственной инвестиционной политики определяет жесткие нормы регулирования этого процесса. Такое регулирование осуществляется путем установления возможных к использованию предприятиями методов амортизации активов, утверждение единых норм амортизации наиболее массовых видов используемых активов, соответствующего налогового регулирования амортизационного процесса. Сергеев, И.В. Экономика предприятия: учебное пособие/И.В. Сергеев. — М.: Финансы и статистика, 2004. — С. 89-91
Источник: vuzlit.com
АКТИВЫ ОРГАНИЗАЦИИ И ИХ КЛАССИФИКАЦИЯ
Активами считаются хозяйственные средства, контроль над которыми организация получила в результате свершившихся фактов ее хозяйственной жизни и которые должны принести ей экономические выгоды в будущем. Материально-вещественная форма актива и юридические условия его использования не являются критериями отнесения его к активам. Активы — совокупность имущественных средств хозяйствующего субъекта. В международных стандартах финансовой отчетности активы трактуются как ресурсы, контролируемые организацией в результате событий прошлых периодов, от которых она ожидает экономических выгод в будущем.
Активы — это совокупность имущества и денежных средств, принадлежащих организации, в которые вложены средства собственников. Активы — это собственность, имеющая денежную оценку. Активы — это все, что является собственностью организации и приносит ей доход или экономическую выгоду. Хозяйственные ресурсы, составляющие активы, должны:
- • приносить организации выгоду (доходы, прибыль, деньги) в будущем;
- • находиться в распоряжении хозяйствующего субъекта, который при необходимости может беспрепятственно использовать их по собственному усмотрению (например, продать);
- • являться результатом ранее совершенных сделок (быть готовыми к использованию в данный момент, а не находиться на стадии изготовления или доставки в рамках соответствующего договора, контракта).
Активы организации можно классифицировать по следующим признакам:
- • по материальности;
- • по размещению (местам нахождения);
- • по составу и функциональной роли.
По признаку материальности активы подразделяют на материальные и нематериальные.
К материальным активам относят:
- • землю или право на ее использование;
- • здания и сооружения производственного назначения;
- • здания и сооружения непроизводственного назначения;
- • административные, жилые, детские, учебные, оздоровительные, иные здания и помещения;
- • производственное оборудование;
- • движимое имущество непроизводственного назначения;
- • запасы сырья, топлива и полуфабрикатов, готовой продукции, товаров.
К нематериальным активам относят:
- • произведения науки, литературы и искусства;
- • программы для электронных вычислительных машин;
- • изобретения;
- • полезные модели;
- • селекционные достижения;
- • секреты производства (ноу-хау);
- • товарные знаки и знаки обслуживания.
В составе нематериальных активов учитывается также деловая репутация, возникшая в связи с приобретением предприятия как имущественного комплекса (в целом или его части).
По размещению (местам нахождения) активы (имущество) подразделяются на средства, находящиеся в сфере производства, обращения (продажи), в непроизводственной сфере (рис. 2.2).
Производство — это процесс создания материальных благ. Активы в процессе производства можно разделить на средства труда и предметы труда.
Средства труда — это часть имущества (активов), которые переносят свою стоимость на вновь созданный продукт (готовую продукцию, работы, услуги) постепенно, частями. Средства труда подразделяются на основные средства и нематериальные активы.
Основные средства — это часть активов, используемая в качестве средств труда при производстве продукции, выполнении работ, оказании услуг либо для управленческих нужд организации в течение периода, превышающего 12 месяцев или обычный операционный цикл, если он превышает 12 месяцев.
В ПБУ 6/01 «Учет основных средств» приведен перечень объектов, относящихся к основным средствам. К ним относятся здания, сооружения, машины и оборудование, вычислительная техника, транспортные средства, многолетние насаждения, продуктивный скот и др.
Нематериальные активы — это часть активов, не имеющая материально-вещественной формы, со сроком полезного использования в предпринимательской деятельности свыше 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев. Согласно ПБУ 14/2007 «Учет нематериальных активов» к нематериальным активам относятся исключительные права на объекты интеллектуальной собственности: на программы для ЭВМ, изобретения, промышленные образцы, свидетельства на товарные знаки и др. Кроме того, к нематериальным активам относятся ноу-хау и деловая репутация организации.
Предметы труда — это часть активов (имущества), которые переносят свою стоимость на готовый продукт (продукцию, работы, услуги) полностью в течение одного производственного цикла. Предметы труда включают:

Рис. 2.2. Классификация активов организации по размещению
- • сырье и материалы (сырье входит в состав изготавливаемой продукции, является ее основой; материалы непосредственно участвуют в производстве продукции, составляют ее основу);
- • полуфабрикаты, комплектующие изделия, конструкции и детали (входят в состав изготавливаемой продукции, являются ее основой);
- • топливо (горючие вещества, являющиеся источником получения энергии);
- • запасные части (имущество, предназначенное для ремонта и замены износившихся частей основных средств);
- • строительные материалы;
- • тара и тарные материалы (запасы, используемые для упаковки продукции, товаров и т.д.);
- • инвентарь и хозяйственные принадлежности (средства труда, срок полезного использования которых менее 12 месяцев);
- • специальная оснастка и специальная одежда на складе и в эксплуатации;
- • незавершенное производство (имущество, не прошедшее всех стадий обработки, фаз, переделов и т.д.).
Обращение — процесс, в результате которого готовые продукты, работы и услуги передаются от производителя к потребителю. В сфере обращения активы подразделяются на:
- • основные средства и нематериальные активы, участвующие в сфере обращения;
- • готовую продукцию — часть материально-производственных запасов, предназначенных для продажи (конечный результат производственного цикла, активы, законченные обработкой (комплектацией), технические и качественные характеристики которых соответствуют условиям договора или требованиям иных документов, в случаях, установленных законодательством);
- • товары — часть материально-производственных запасов, приобретенных или полученных от других юридических или физических лиц и предназначенных для продажи;
- • денежные средства — активы в виде наличных и безналичных денежных средств, которые находятся в кассе организации, на расчетных, валютных и специальных счетах в банках, в пути, денежные документы;
- • средства в расчетах — дебиторская задолженность покупателей и заказчиков, учредителей, подотчетных лиц, разных дебиторов. Непроизводственная сфера — социальная сфера, принадлежащая
субъекту хозяйствования: клубы, общежития, детские дошкольные учреждения, профилактории и т.п. Активы непроизводственной сферы подразделяются на основные средства и инвентарь и хозяйственные принадлежности.
По составу и функциональной роли (по характеру использования) активы делятся на внеоборотные активы (основной капитал) и оборотные активы (оборотный капитал).
I. Внеоборотные (долгосрочные) активы (основной капитал) —
активы, полезные свойства которых ожидается использовать в течение нескольких лет. К таким активам относятся основные средства, нематериальные активы, доходные вложения в материальные ценности, капитальные вложения (вложения во внеоборотные активы) и иные финансовые вложения (рис. 2.3).
Основные средства — это совокупность материально-вещественных ценностей, срок полезного использования которых более одного года.
К основным средствам относятся здания, сооружения, передаточные устройства, рабочие и силовые машины и оборудование, измерительные и регулирующие приборы и устройства, вычислительная техника, транспортные средства, инструмент, производственный и хозяйственный инвентарь, рабочий, продуктивный и племенной скот, многолетние насаждения, внутрихозяйственные дороги и прочие основные средства.
В составе основных средств должны учитываться находящиеся в собственности организации земельные участки и объекты природопользования (вода, недра и другие природные ресурсы).
Свою стоимость на вновь созданный продукт основные средства передают частями путем начисления амортизации в течение срока их полезного использования. Начисление амортизации основных средств производится независимо от результатов хозяйственной деятельности организации в отчетном периоде.
Основные средства отражаются в бухгалтерском балансе по остаточной стоимости, т.е. по фактическим затратам приобретения за вычетом суммы начисленной амортизации, а у бюджетной организации — по первоначальной стоимости.
Нематериальные активы — это активы, которые используются в хозяйственной деятельности или управлении организацией свыше 12 месяцев, прямо или косвенно приносят доход, обладают стоимостью, но не имеют натурально-вещественного содержания. К ним относят права на изобретения, авторские права на программы для ЭВМ и базы данных, права на товарные знаки и знаки обслуживания, деловую репутацию организации и т.п.
В процессе эксплуатации нематериальные активы изнашиваются и свою стоимость переносят на создаваемую продукцию (выполняемые работы, оказываемые услуги) по частям, в виде амортизационных отчислений.
Результаты исследований и разработок — это расходы на завершенные научно-исследовательские, опытно-конструкторские и технологические работы (НИОКР).
У пользователей недр — компаний, которые осуществляют затраты на поиск, оценку месторождений и разведку полезных иско-

Рис. 2.3. Классификация активов организации по составу и функциональной роли паемых, к средствам труда, в соответствии с ПБУ 24/2011 «Учет затрат на освоение природных ресурсов», следует отнести поисковые активы. Поисковые активы — поисковые затраты, признаваемые внеоборотными активами.
Поисковые затраты — затраты на поиск, оценку месторождений полезных ископаемых и разведку полезных ископаемых на определенном участке недр. Поисковые активы подразделяются на материальные и нематериальные.
Материальные поисковые активы — поисковые активы, имеющие материально-вещественную форму (сооружения, оборудование, транспортные средства). К материальным поисковым активам, как правило, относятся используемые в процессе поиска, оценки месторождений полезных ископаемых и разведки полезных ископаемых:
- • сооружения (система трубопроводов и т.д.);
- • оборудование (специализированные буровые установки, насосные агрегаты, резервуары и т.д.);
- • транспортные средства.
Нематериальные поисковые активы — поисковые активы, не имеющие материально-вещественную форму (право на выполнение работ по поиску, оценке месторождений и (или) разведке полезных ископаемых; информация, полученная в результате топографических, геологических и геофизических исследований; результаты разведочного бурения; результаты отбора образцов; иная геологическая информация о недрах; оценка коммерческой целесообразности добычи). К нематериальным поисковым активам, как правило, относятся:
- • право на выполнение работ по поиску, оценке месторождений полезных ископаемых и (или) разведке полезных ископаемых, подтвержденное наличием соответствующей лицензии;
- • информация, полученная в результате топографических, геологических и геофизических исследований;
- • результаты разведочного бурения;
- • результаты отбора образцов;
- • иная геологическая информация о недрах;
- • оценка коммерческой целесообразности добычи.
Доходные вложения в материальные ценности — это активы организации, предоставленные другим организациям во временное владение за плату и в пользование с целью получения дохода по договору аренды (имущественного найма) или по договору проката. К ним относятся имущество, предназначенное для передачи в лизинг, и имущество, предоставляемое по договору проката или аренды.
Вложения во внеоборотные активы (капитальные вложения). Основные средства и нематериальные активы становятся таковыми после того, как они сданы в эксплуатацию. А до этого в организации производятся капитальные вложения (в строительство, покупку, в неустановленное оборудование), на формирование основного стада, другие капитальные работы и затраты по объектам, не введенным в эксплуатацию.
Долгосрочные финансовые вложения. Кроме вложений в собственную организацию хозяйствующий субъект может инвестировать средства в другие организации с целью обеспечения контроля над их деятельностью или получения долгосрочных доходов (вложения в уставные капиталы других организаций, затраты на приобретение акций различных акционерных обществ, государственных облигаций, облигаций организаций). Организации могут оказывать финансовую помощь (заем) другим организациям.
Долгосрочные вложения в другие организации могут учитываться по свидетельствам на произведенные вклады и основным средствам, переданным другим организациям в долгосрочную финансовую аренду (лизинг).
Внеоборотные активы могут размещаться в производственной и непроизводственной сферах. С помощью внеоборотных активов производственной сферы осуществляется производство продукции, выполнение работ, оказание услуг. Внеоборотные активы непроизводственной сферы участвуют в объектах социально-бытового назначения: в жилищно-коммунальном хозяйстве, детских садах, яслях, поликлиниках, профилакториях, домах культуры, библиотеках, спортивных сооружениях и т.п. Основное назначение этих активов — создание необходимых условий для воспроизводства рабочей силы.
II. Оборотные (текущие) активы (оборотный капитал) — это денежные средства и другие активы (материальные и неосязаемые), которые будут превращены в деньги, проданы или израсходованы на производство товаров, выполнение работ, оказание услуг, или использованы для управленческих нужд организации в течение обычного операционного цикла организации либо одного года (если цикл короче года), или полезность которых закончится в ближайшем будущем, превышающим год (расходы будущих периодов). Оборотные активы подразделяются на:
- • запасы и затраты;
- • налог на добавленную стоимость по приобретенным материальным ценностям;
- • дебиторскую задолженность (средства в расчетах);
- • краткосрочные финансовые вложения;
- • денежные средства.
Запасы и затраты включают в себя:
• материально-производственные запасы — предметы труда, обеспечивающие вместе со средствами труда и рабочей силой производственный процесс, в котором они используются однократно.
Другими словами, предметы труда — это то, на что воздействует рабочая сила с помощью средств труда, в результате чего получается новый продукт. Свою стоимость они полностью передают на вновь созданный продукт. К ним относятся сырье, материалы, покупные полуфабрикаты, вспомогательные материалы, тара и тарные материалы, топливо, запасные части, инвентарь и хозяйственные принадлежности, корма, семена и посадочный материал, животные на выращивании и откорме, строительные материалы, прочие материалы, а также готовая продукция и товары (продукция, произведенная организацией и хранящаяся на складе; товары, купленные для перепродажи; товары, отгруженные покупателям);
- • затраты и расходы:
- — затраты в незавершенном производстве — это затраты на производство продукции, выполнение работ, оказание услуг, не законченные выпуском готовой продукции, окончанием выполнения работ, оказанием услуг. Например, подготовка почвы, посев озимых зерновых в отчетном году являются незавершенным производством для получения урожая в следующем году;
- — расходы будущих периодов — активы, полезность которых закончится в обозримом будущем. Это затраты, выполненные в отчетном периоде, но относящиеся к следующим отчетным периодам. К ним относятся подписка на специальную литературу, затраты, связанные с подготовкой кадров, организационные расходы. В момент постановки на учет данная статья представляет затраты, понесенные организацией, стоимость которых переносится на текущие расходы и распределяется между учетными смежными периодами, как правило, равными частями за время их эффективного использования.
Налог на добавленную стоимость (НДС) по приобретенным материальным ценностям. При покупке основных средств, нематериальных активов и иного имущества, а также при получении работ и услуг организация начисляет налог на добавленную стоимость в размере 18% или 10% от стоимости имущества, работ, услуг. Эту сумму организация должна перечислить поставщикам и подрядчикам или произвести налоговый вычет по НДС из задолженности бюджету. До этого момента сумма начисленного НДС является задолженностью организации, т.е. дебиторской задолженностью.
Дебиторская задолженность (средства в расчетах) — это задолженность партнеров организации за реализованную им продукцию, товары, выполненные работы, оказанные услуги. Она включает в себя:
- • дебиторскую задолженность покупателей и заказчиков;
- • задолженность участников (учредителей) по взносам в уставный капитал;
- • авансы выданные;
- • задолженность прочих дебиторов.
Дебиторская задолженность (средства в расчетах) возникает вследствие отпуска покупателям готовой продукции и товаров и оказания услуг пользователям в ходе выполнения договорных обязательств без предварительной оплаты на условиях погашения долга покупателям в оговоренные сроки.
По сроку погашения дебиторская задолженность подразделяется на:
- • задолженность, платежи по которой ожидаются более чем через 12 месяцев после отчетной даты;
- • задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты.
Расчеты с покупателями и заказчиками учитываются по двум основным направлениям:
- • в виде счетов, выставленных за отпущенную покупателям или заказчикам продукцию, товары и услуги, право собственности на которые перешло к покупателям или заказчикам;
- • по векселям, полученным от покупателей или заказчиков. Поступление средств по обязательствам покупателей и прочих
должников — событие вероятностное, т.е. может произойти, может не произойти. При положительном исходе событий сумма, ожидаемая к получению, совпадает с реальным поступлением денежных средств в кассу или на счет организации в банке.
Задолженность участников (учредителей) по вкладам в уставный капитал образуется при создании акционерного общества, когда на учет принимается сумма задолженности лиц, подписавшихся на акции или задолженность других организаций на величину уставного капитала, объявленную в учредительных документах.
Авансы выданные — это денежные суммы, перечисленные поставщикам и подрядчикам под поставку материальных ценностей либо под выполнение работ, услуг.
Задолженность прочих дебиторов — дебиторская задолженность разных дебиторов и кредиторов — учебных заведений, научных организаций, железнодорожного и водного транспорта и т.п.
Производственные запасы, затраты в незавершенном производстве и расходы будущих периодов — это оборотные активы в сфере производства.
Готовая продукция, дебиторская задолженность (средства в расчетах), денежные средства, краткосрочные финансовые вложения используются в сфере обращения.
Краткосрочные финансовые вложения. Когда организация имеет временно образовавшиеся свободные средства, она может не только предоставлять займы другим и вкладывать их на депозиты, но и приобретать на них рыночные ценные бумаги, если они способны принести доход более высокий, чем хранение на депозитных счетах. То есть это краткосрочные ценные бумаги, которые выпущены другими организациями (акции, облигации и пр.).
Денежные средства — финансовые ресурсы организации в кассе, на счетах в банках (в том числе валютных), в денежных почтовых переводах, направленных в адрес организации и предназначенных для покрытия затрат, денежных документах.
Источник: studref.com
И КЛАССИФИКАЦИЯ АКТИВОВ ПРЕДПРИЯТИЯ
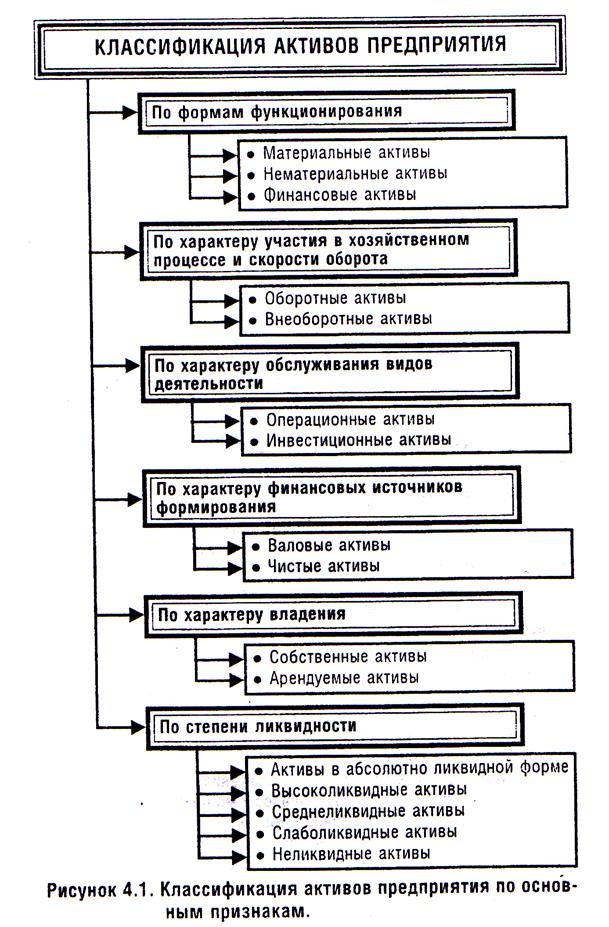
Активы предприятия подразделяются по многим классификационным признакам, основными из которых с позиций финансового менеджмента являются (рис. 4.1.):
1. Форма функционирования активов. По этому признаку выделяют следующие их виды:
а) Материальные активы. Они характеризуют активы предприятия, имеющие вещную (материальную) форму. К составу материальных активов предприятия относятся:
• незавершенные капитальные вложения;
• оборудование, предназначенное к монтажу;
• производственные запасы сырья и полуфабрикатов;
• запасы малоценных и быстроизнашивающихся предметов;
• объем незавершенного производства;
• запасы готовой продукции, предназначенной к реализации;
• прочие виды материальных активов.
б) Нематериальные активы. Они характеризуют активы предприятия, не имеющие вещной формы, но принимающие участие в хозяйственной деятельности и приносящие прибыль. К этому виду активов предприятия относятся:
• приобретенные предприятием права пользования отдельными природными ресурсами;
• патентные права на использование изобретений;
• „ноу-хау» — совокупность технических, технологических, управленческих, коммерческих и других знаний, оформленных в виде технической документации, описания, накопленного производственного опыта, являющихся предметом инноваций, но не запатентованных;
• права на промышленные образцы и модели;
• товарный знак — эмблема, рисунок или символ, зарегистрированные в установленном порядке, служащий для отличия товаров данного изготовителя от других аналогичных товаров;
• торговая марка — право на исключительное использование фирменного наименования юридического лица;
• права на использование компьютерных программных продуктов;
• „гудвилл» — разница между рыночной стоимостью предприятия как целостного имущественного комплекса и его балансовой стоимостью, образованная в связи с возможностью получения более высокого уровня прибыли (в сравнении со среднеотраслевым ее уровнем) за счет использования боле эффективной системы управления, доминирующей позиции на товарном рынке, применения новых технологий и т.п.
• другие аналогичные виды имущественных ценностей предприятия;
в) финансовые активы Они характеризуют различные финансовые инструменты, принадлежащие предприятию или находящиеся в его владении. К финансовым активам предприятия относятся:
• денежные активы в национальной валюте;
• денежные активы в иностранной валюте;
• дебиторская задолженность во всех ее формах;
• краткосрочные финансовые вложения;
• долгосрочные финансовые вложения.
2. Характер участия в хозяйственном процессе и скорость оборота активов. По этому признаку активы предприятия подразделяются на следующие виды:
а) Оборотные (текущие) активы. Они характеризуют совокупность имущественных ценностей предприятия, обслуживающих текущую производственно-коммерческую (операционную) деятельность и полностью потребляемых в течение одного производственно-коммерческого цикла. В практике учета к ним относят имущественные ценности (активы) всех видов со сроком использования до одного
года и стоимостью менее 15 необлагаемых налогом минимумов доходов граждан.
В составе оборотных (текущих) активов предприятия выделяют следующие их элементы:
• производственные запасы сырья и полуфабрикатов;
• запасы малоценных и быстроизнашивающихся предметов;
• объем незавершенного производства;
• запасы готовой продукции, предназначенной к реализации;
• денежные активы в национальной валюте;
• денежные активы в иностранной валюте;
• краткосрочные финансовые вложения;
• расходы будущих периодов.
б) Внеоборотные активы. Они характеризуют совокупность имущественных ценностей предприятия, многократно участвующих в процессе хозяйственной деятельности и переносящих на продукцию использованную стоимость частями. В практике учета к ним относят имущественные ценности (активы) всех видов со сроком использования более одного года и стоимостью свыше 15 необлагаемых налогом минимумов доходов граждан.
В состав внеоборотных активов предприятия входят следующие их виды:
• незавершенные капитальные вложения;
• оборудование, предназначенное к монтажу;
• долгосрочные финансовые вложения;
• другие виды внеоборотных активов.
3. Характер обслуживания отдельных видов деятельности.
По этому признаку выделяют следующие виды активов предприятия:
а) Операционные активы. Они представляют собой совокупность имущественных ценностей, непосредственно используемых в производственно-коммерческой (операционной) деятельности предприятия с целью получения операционной прибыли.
В состав операционных активов предприятия включаются:
• производственные основные средства;
• нематериальные активы, обслуживающие операционный процесс;
• оборотные операционные активы (вся их совокупность за минусом краткосрочных финансовых вложений).
б) Инвестиционные активы. Они характеризуют совокупность имущественных ценностей предприятия, связанных с осуществлением его инвестиционной деятельности.
В состав инвестиционных активов предприятия включаются:
• незавершенные капитальные вложения;
• оборудование, предназначенное к монтажу;
• долгосрочные финансовые вложения;
• краткосрочные финансовые вложения.
4. Характер финансовых источников формирования активов.
В соответствии с этим признаком различают следующие виды актиWow предприятия:
а) Валовые активы. Они представляют собой всю совокупность имущественных ценностей (активов) предприятия, сформированных за счет как собственного, так и заемного капитала.
б) Чистые активы. Они характеризуют стоимостную совокупность имущественных ценностей (активов) предприятия, сформированных исключительно за счет собственного его капитала. Стоимость чистых активов предприятия определяется по следующей формуле:
где — стоимость чистых активов предприятия;
— общая сумма всех активов предприятия по балансовой
— общая сумма используемого заемного капитала предприятия.
5. Характер владения активами. По этому признаку активы предприятия делятся на следующие два вида:
а) Собственные активы. К ним относятся активы предприятия, находящиеся в постоянном его владении и отражаемые в составе его баланса.
б) Арендуемые активы. К ним относятся активы предприятия, находящиеся во временном его владении в соответствии с заключенными договорами аренды (лизинга).
6. Степень ликвидности активов. В соответствии с этим признаком активы предприятия принято подразделять на следующие виды:
а) Активы в абсолютно ликвидной форме. К ним относятся активы, не требующие реализации и представляющие собой готовые средства платежа.
В состав активов этого вида входят:
• денежные активы в национальной валюте;
• денежные активы в иностранной валюте.
б) Высоколиквидные активы. Они характеризуют группу актиWow предприятия, которая быстро может быть конверсирована в денежную форму (как правило, в срок до одного месяца) без ощутимых потерь своей текущей рыночной стоимости с целью своевременного обеспечения платежей по текущим финансовым обязательствам.
К высоколиквидным активам предприятия относятся:
• краткосрочные финансовые вложения;
• краткосрочная дебиторская задолженность.
в) Среднеликвидные активы. К этому виду относятся активы, которые могут быть конверсированы в денежную форму без ощутимых потерь своей текущей рыночной стоимости в срок от одного до шести месяцев.
К среднеликвидным активам предприятия обычно относят:
• все формы дебиторской задолженности, кроме краткосрочной и безнадежной;
• запасы готовой продукции, предназначенной к реализации.
г) СлаболикВидные активы. К ним относятся активы предприятия, которые могут быть конверсированы в денежную форму без потерь своей текущей рыночной стоимости лишь по истечении значительного периода времени (от полугода и выше).
В современной практике финансового менеджмента к этой группе активов предприятия относят:
• запасы сырья и полуфабрикатов;
• запасы малоценных и быстроизнашивающихся предметов;
• активы в форме незавершенного производства;
• незавершенные капитальные вложения;
• оборудование, предназначенное к монтажу;
• долгосрочные финансовые вложения.
д) Неликвидные активы. В эту группу входят такие виды актиWow предприятия, которые самостоятельно реализованы быть не могут (они могут быть проданы лишь в составе целостного имущественного комплекса).
К таким активам относятся:
• безнадежная дебиторская задолженность;
• расходы будущих периодов;
• убытки текущие и прошлых лет (отражаемые в составе актива баланса предприятия).
С учетом рассмотренной классификации строится процесс финансового управления активами предприятия.
ПРИНЦИПЫ ФОРМИРОВАНИЯ.
АКТИВОВ ПРЕДПРИЯТИЯ
Формирование активов предприятия связано с тремя основными этапами его развития на различных стадиях жизненного цикла:
1. Создание нового предприятия. Это наиболее ответственный этап формирования активов (процесс первоначального их формирования), особенно при создании крупных предприятий. Формируемые на этом этапе активы во многом определяют потребность в стартовом капитале, условия генерирования прибыли, скорость оборота этих активов, уровень их ликвидности и т.п.
2. Расширение, реконструкция и модернизация действующего предприятия. Этот этап формирования активов можно рассматривать как постоянный процесс его развития в разрезе основных стадий его жизненного цикла. Расширение и обновление состава актиWow действующего предприятия осуществляется в соответствии со стратегическими задачами его развития с учетом возможностей формирования инвестиционных ресурсов.
3. формирование новых структурных единиц действующего предприятия (дочерних предприятий, филиалов и т.п.). Этот процесс может осуществляться путем формирования новых структурных имущественных комплексов (на базе нового их строительства) или приобретения готовой совокупности активов в форме целостного имущественного комплекса (вариантами такого приобретения являются приватизация действующего государственного предприятия, покупка обанкротившегося предприятия и т.п.).
Второй и третий этапы формирования активов представляют собой формы инвестиционной деятельности действующего предприятия. Их специфика будет рассмотрена в разделе „Управление инвестициями»,
Для обеспечения эффективной деятельности предприятия в предстоящем периоде, процесс формирования его активов должен носить целенаправленный характер. Основной целью формирования актиWow предприятия является выявление и удовлетворение потребности в отдельных их видах для обеспечения операционного процесса, а также оптимизация их состава для обеспечения условий эффективной хозяйственной деятельности.
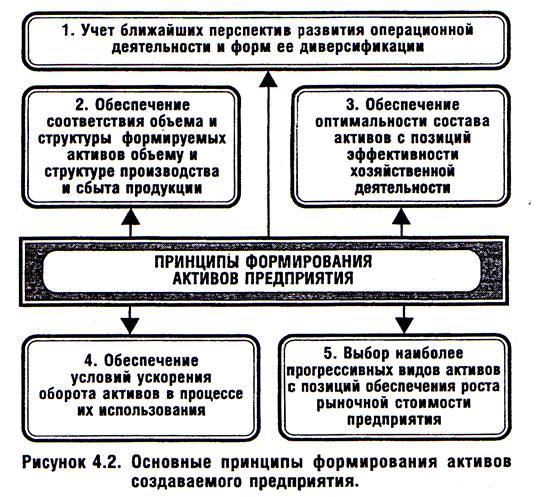
С учетом этой цели, процесс формирования активов создаваемого предприятия строится на основе следующих принципов (рис. 4.2.).
1. Учет ближайших перспектив развития операционной деятельности и форм ее диверсификации, формирование активов предприятия при его создании подчинено в первую очередь задачам развития его операционной деятельности.
При этом следует иметь в виду, что на первоначальных стадиях жизненного цикла предприятия объем операционной деятельности возрастает довольно высокими темпами (при условии правильного выбора предприятием своей рыночной ниши). Поэтому формируемые на первоначальной стадии активы предприятия должны располагать определенным резервным потенциалом, обеспечивающим возможнос-
ти прироста продукции и диверсификации операционной деятельности в ближайшем предстоящем периоде.
2. Обеспечение соответствия объема и структуры формируемых активов объему и структуре производства и сбыта продукции. Такое соответствие должно обеспечиваться в процессе разработки бизнес-плана создания нового предприятия путем определения потребности в отдельных видах активов.
Состав активов вновь создаваемого предприятия имеет ряд отличительных особенностей:
а) в составе Внеоборотных активов предприятия на стадии его создания практически полностью отсутствуют долгосрочные финансовые вложения — они формируются в процессе последующей инвестиционной его деятельности;
б) в составе оборотных активов предприятия на первоначальной стадии их формирования практически полностью отсутствует дебиторская задолженность в связи с тем, что хозяйственная деятельность еще не начиналась. Кроме того, до минимума сведены (а в боль-
шинстве случаев — полностью отсутствуют) краткосрочные финансовые вложения. Они включаются в состав активов только в том случае, если взнос учредителей в уставный фонд внесен в форме таких краткосрочных финансовых инструментов.
С учетом изложенного, расчет потребности в активах вновь создаваемого предприятия осуществляется в разрезе следующих их видов:
• запасов товарно-материальных ценностей, обеспечивающих производственную деятельность;
• прочих видов активов.
Потребность в основных средствах рассчитывается по отдельным их группам: а) производственные здания и помещения; б) машины и оборудование, используемые в производственном технологическом процессе; в) машины и оборудование, используемые в процессе управления операционной деятельностью.
На первом этапе определяется потребность в отдельных видах машин и оборудования, используемых в производственном технологическом процессе. Принципиальная формула расчета этой потребности имеет следующий вид:
где — потребность в производственном оборудовании конкретного вида;
— планируемый объем производства продукции, требующей использования данного вида оборудования;
— эксплуатационная производительность рассматриваемого вида оборудования (нормативный объем производства продукции в расчете на единицу оборудования);
— стоимость единицы рассматриваемого вида оборудования;
— стоимость установки рассматриваемого вида оборудования;
На втором этапе определяется потребность в отдельных видах машин и оборудования, используемых в процессе управления операционной деятельностью (офисная мебель, электронно-вычислительные машины, средства связи и т.п.).
На третьем этапе определяется потребность в помещениях (зданиях) для осуществления непосредственного производственного процесса (со всеми вспомогательными его видами) и размещения персонала управления.
Потребность в нематериальных активах определяется исходя из используемой технологии осуществления операционного процесса.
При определении стоимостного объема внеоборотных операционных активов, требуемых предприятию, учитывается форма удовлетворения потребности в отдельных их видах — приобретение в собственность, финансовая или оперативная аренда.
Потребность в запасах товарно-материальных ценностей рассчитывается дифференцированно в разрезе следующих их видов: а) потребность в оборотном капитале, авансируемом 8 запасы сырья и материалов; б) потребность В оборотном капитале, авансируемом 8 запасы готовой продукции (для промышленных предприятий); 8) потребность в оборотном капитале, авансируемом в запасы товаров (для торговых предприятий).
Потребность в оборотном капитале, авансируемом в запасы товарно-материальных ценностей каждого вида, определяется путем умножения однодневного их расхода на норму запаса в днях. Нормы запасов товарно-материальных ценностей каждого вида устанавливаются каждым предприятием самостоятельно исходя из отраслевых и других особенностей его хозяйственной деятельности (по новым предприятиям эти нормы включаются в состав показателей бизнес-плана).
Для усредненных расчетов в зарубежной практике при разработке бизнес-планов применяют следующие стандартные нормы запасов: по сырью и материалам — 3 месяца (90 дней); по готовой продукции — 1 месяц (30 дней); по товарам, реализуемым предприятиями торговли — 2 месяца (60 дней).
Потребность В денежных активах определяется на основе предстоящего их расходования на расчеты по оплате труда (исключая начисления на нее); по авансовым и налоговым платежам; по маркетинговой деятельности (расходы по рекламе); за коммунальные услуги и другие. В практике формирования денежных активов вновь создаваемых предприятий потребность в них определяется в разрезе перечисленных видов платежей на предстоящие три месяца (что обеспечивает достаточный запас платежеспособности на первом этапе функционирования предприятия). В процессе последующей хозяйственной деятельности нормативы активов в денежной форме снижаются (особенно в условиях инфляции).
Потребность В прочих активах устанавливается методом прямого счета по отдельным их разновидностям с учетом особенностей создаваемого предприятия. Расчет потребности в прочих активах осуществляется раздельно по внеоборотным и оборотным активам.
По результатам проведенных расчетов определяется общая потребность во внеоборотных и оборотных активах вновь создаваемого предприятия. Потребность во внеоборотных активах рассчитывается путем суммирования потребности в основных средствах, нематериальных активах и прочих видах внеоборотных активов. Соответственно потребность в оборотных активах определяется путем суммирования
потребности в запасах товарно-материальных ценностей, денежных активов и прочих видах оборотных активов.
Расчет потребности в активах нового предприятия связан с выбором альтернативных решений: а) арендой, строительством или приобретением зданий (помещений); б) арендой или приобретением машин, механизмов и оборудования; в) формированием большего или меньшего размера запасов товарно-материальных ценностей; г) приобретением готовых технологических решений (в форме нематериальных активов) или их самостоятельной разработки; д) формированием большего или меньшего уровня платежеспособности, а соответственно и размера денежных активов и т.п. Поэтому расчет потребности в активах нового предприятия целесообразно осуществлять в трех вариантах:
1) минимально необходимая сумма активов, позволяющая начать хозяйственную деятельность;
2) необходимая сумма активов, позволяющая начать хозяйственную деятельность с достаточными размерами страховых запасов по основным видам оборотных средств (материальным и денежным активам);
3) максимально необходимая сумма активов, позволяющая приобрести в собственность все используемые основные средства и необходимые нематериальные активы, а также создать достаточные размеры страховых запасов по всем видам оборотных активов, требуемым на первоначальном этапе деятельности.
В процессе расчетов вначале определяются показатели минимального и максимального вариантов потребности в активах, а затем в рамках этих ее границ формируется необходимая их сумма. Максимальный вариант потребности в активах может быть использован впоследствии для первой стадии расширения предприятия.
При определении минимально необходимой общей суммы активов нового предприятия следует учитывать требования действующего законодательства к формированию уставного фонда предприятий различных сфер деятельности (банков, страховых компаний, инвестиционных фондов и компаний и т.п.) и организационно-правовых форм (акционерных обществ, обществ с ограниченной ответственностью). Общая сумма формируемых активов по этим предприятиям не может быть ниже минимального размера их уставного фонда, определенного законодательством.
3. Обеспечение оптимальности состава активов с позиций эффективности хозяйственной деятельности. Такая оптимизация состава активов предприятия направлена с одной стороны на обеспечение предстоящего полного полезного использования отдельных их видов, а с другой — на повышение совокупной потенциальной их способности генерировать операционную прибыль. Процесс этой оптимизации осуществляется по следующим трем этапам:
На первом этапе оптимизируется соотношение совокупных размеров внеоборотных и оборотных активов предприятия, используемых в процессе его операционной деятельности.
На Втором этапе оптимизируется соотношение между активной и пассивной частью внеоборотных активов. К активной части внеоборотных активов относятся машины, механизмы и оборудование, непосредственно задействованные в производственном технологическом процессе. К пассивной части внеоборотных операционных активов относятся здания и помещения; машины и оборудование, используемые в процессе управления операционной деятельностью; нематериальные активы, обслуживающие операционный процесс.
На третьем этапе оптимизируется соотношение трех основных видов оборотных активов — суммы запасов товарно-материальных ценностей; суммы дебиторской задолженности; суммы денежных активов. Оптимизация состава внеоборотных и оборотных активов требует учета отраслевых особенностей осуществления операционной деятельности, средней продолжительности операционного цикла на предприятии, а также оценки положительных и отрицательных особенностей функционирования этих видов активов.
Внеоборотные активы характеризуются следующими положительными особенностями:
а) они практически не подвержены потерям от инфляции, а следовательно лучше защищены от нее;
б) им присущ меньший коммерческий риск потерь в процессе операционной деятельности предприятия; они практически защищены от недобросовестных действий партнеров по операционным коммерческим сделкам;
в) эти активы способны генерировать стабильную прибыль, обеспечивая выпуск различных видов продукции в соответствии с конъюнктурой товарного рынка;
г) они способствуют предотвращению (или существенному снижению) потерь запасов товарно-материальных ценностей предприятия в процессе их хранения;
д) им присущи большие резервы существенного расширения объема операционной деятельности в период подъема конъюнктуры товарного рынка.
Вместе с тем, внеоборотные активы в процессе операционного использования имеют ряд недостатков:
а) они подвержены моральному износу (особенно активная часть производственных основных средств и нематериальные операционные активы), в связи с чем, даже будучи временно выведенными из эксплуатации, эти виды активов теряют свою стоимость;
б) эти активы тяжело поддаются оперативному управлению, так как слабо изменчивы в структуре в коротком периоде; в результате
этого любой временный спад конъюнктуры товарного рынка приводит к снижению уровня полезного их использования, если предприятие не переключается на выпуск других видов продукции;
в) в подавляющей части они относятся к группе слаболиквидных активов и не могут служить средством обеспечения потока платежей, обслуживающего операционную деятельность предприятия.
Оборотные активы характеризуются следующими положительными особенностями:
а) высокой степенью структурной трансформации, в результате которой они легко могут быть преобразованы из одного вида в другой при регулировании товарного и денежного потоков в операционном процессе;
б) большей приспособляемостью к изменениям конъюнктуры товарного и финансового рынков — они легко поддаются изменениям в процессе диверсификации операционной деятельности предприятия;
в) высокой ликвидностью; при необходимости значительная их часть может быть конверсирована в денежные активы, необходимые для текущего обслуживания операционной деятельности в новых ее вариациях;
г) легкостью управления; основные управленческие решения, связанные с их оборотом, реализуются в течение короткого периода
Вместе с тем им присущи следующие недостатки:
а) часть оборотных активов, находящихся в денежной форме и в форме дебиторской задолженности, в значительной мере подвержена потере реальной стоимости в процессе инфляции;
б) временно свободные (излишне сформированные) оборотные активы практически не генерируют прибыль (кроме свободных денежных активов, которые могут быть использованы в краткосрочных финансовых вложениях); более того, излишние запасы товарно-материальных ценностей, не только не генерируют прибыль, но вызывают дополнительные операционные затраты по их хранению;
в) запасы оборотных товарно-материальных ценностей во всех их формах подвержены постоянным потерям в связи с естественной убылью;
г) значительная часть оборотных активов подвержена риску потерь в связи с недобросовестностью партнеров по хозяйственным операциям, а иногда и собственного персонала.
Для оценки результатов оптимизации соотношения оборотных и внеоборотных ецстивов используется показатель— коэффициент маневренности активов, который рассчитывается по следующей формуле:
где — коэффициент маневренности активов предприятия;
— сумма оборотных активов предприятия;
— общая сумма всех сформированных активов предприятия.
4. Обеспечение условий ускорения оборота активов в процессе их использования. Необходимость реализации этого принципа связана с тем, что ускорение оборота активов оказывает как прямое, так и косвенное воздействие на размер формируемой операционной прибыли предприятия.
Прямое Воздействие ускорения оборота активов на размер прибыли определяется тем, что повышение скорости оборота актиWow в соответствии с ранее рассмотренной Моделью Дюпона приводит к пропорциональному возрастанию (при прочих равных условиях) суммы операционной прибыли, генерируемой этими активами:
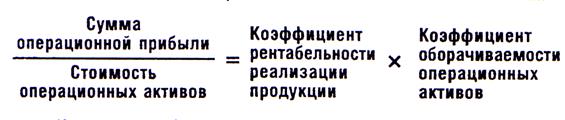
Из приведенной модели видно, что при неизменном обьеме используемых операционных активов и коэффициенте рентабельности реализации продукции сумма операционной прибыли предприятия будет зависеть только от коэффициента оборачиваемости операционных активов.
Косвенное воздействие ускорения оборота активов на размер прибыли определяется тем, что снижение периода оборота этих активов приводит к соответствующему снижению потребности в них. А уменьшение размера используемых операционных активов вызывает снижение суммы операционных затрат, что при прочих равных условиях ведет к возрастанию суммы операционной прибыли. В этом случае влияние ускорения оборота активов на размер операционной прибыли опосредствуется снижением суммы операционных затрат, достигаемых за счет сокращения объема используемых активов.
Размер сокращения объема используемых операционных актиWow в процессе ускорения их оборота можно рассчитать по следующей формуле:
где — размер экономии суммы операционных активов, достигаемой в процессе ускорения их оборота;
— период оборота операционных активов предприятия в предплановом периоде, в днях;
— планируемый однодневный объем реализации продукции.
Высокая роль ускорения оборота активов в формировании операционной прибыли определяет необходимость постоянного управления этим процессом. Процесс этого управления должен учитывать характер кругооборота совокупных активов и отдельных их видов при осуществлении операционной деятельности (рис. 4.З.).
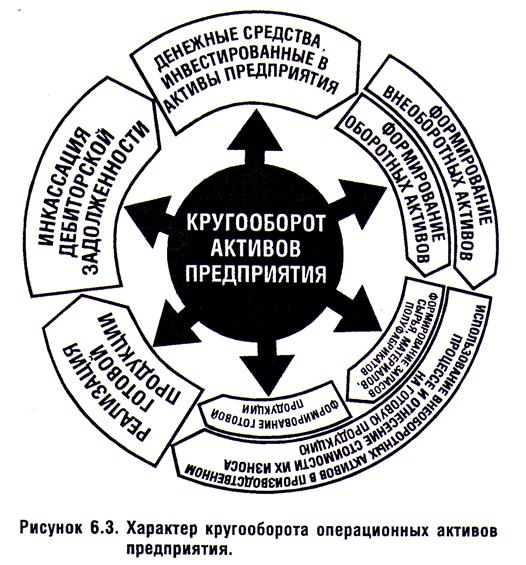
В целях эффективного управления оборотом операционных актиWow их принято подразделять на предприятии на следующие три группы:
а) высокооборачиваемые операционные активы. К ним относятся производственные запасы с закупкой и доставкой которых нет проблем, а соответственно и нет необходимости формирования страховых и сезонных их размеров; запасы готовой продукции, пользующиеся спросом потребителей; краткосрочная дебиторская задолженность; денежные активы в национальной и иностранной валюте, постоянно обслуживающие операционный процесс;
б) операционные активы с нормальной оборачиваемостью. К ним относят прочие виды оборотных операционных активов предприятия, не вошедшие в состав первой группы. Как правило, они составляют преимущественную часть оборотных операционных активов предприятия;
в) низкооборачиваемые операционные активы. К ним относятся внеоборотные операционные активы — производственные основные фонды и нематериальные активы, используемые в операционном процессе. Вопреки своему названию внеоборотные операционные активы осуществляют постоянный стоимостной кругооборот (как и оборотные активы), хотя продолжительность этого оборота во времени довольно большая и во много раз превышает продолжительность операционного цикла (период оборота оборотных операционных активов).
5. Выбор наиболее прогрессивных видов активов с позиций обеспечения роста рыночной стоимости предприятия. Современный рынок средств и предметов производства, а также финансовый рынок предлагают для формирования активов предприятия ряд альтернативных объектов и инструментов. В процессе их конкретного выбора следует при прочих равных условиях учитывать их перспективность, многофункциональность, способность генерировать прибыль в различных хозяйственных ситуациях и соответственно повышать рыночную стоимость предприятия.
Глава 5.
УПРАВЛЕНИЕ
ОБОРОТНЫМИ АКТИВАМИ
ПОЛИТИКА УПРАВЛЕНИЯ.
ОБОРОТНЫМИ АКТИВАМИ
Управление оборотными активами составляет наиболее обширную часть операций финансового менеджмента. Это связано с большим количеством элементов их внутреннего материально-вещественного и финансового состава, требующих индивидуализации управления; высокой динамикой трансформации их видов; высокой ролью в обеспечении платежеспособности, рентабельности и других целевых результатов финансовой деятельности предприятия.
Целенаправленное управление оборотными активами предприятия определяет необходимость предварительной их классификации. С позиций финансового менеджмента эта классификация оборотных активов строится по следующим основным признакам (рис. 5.1.)
1. По характеру финансовых источников формирования выделяют валовые, чистые и собственные оборотные активы.
а) Валовые оборотные активы (или оборотные средства 8 целом) характеризуют общий их объем, сформированный за счет как собственного, так и заемного капитала. В составе отчетного баланса
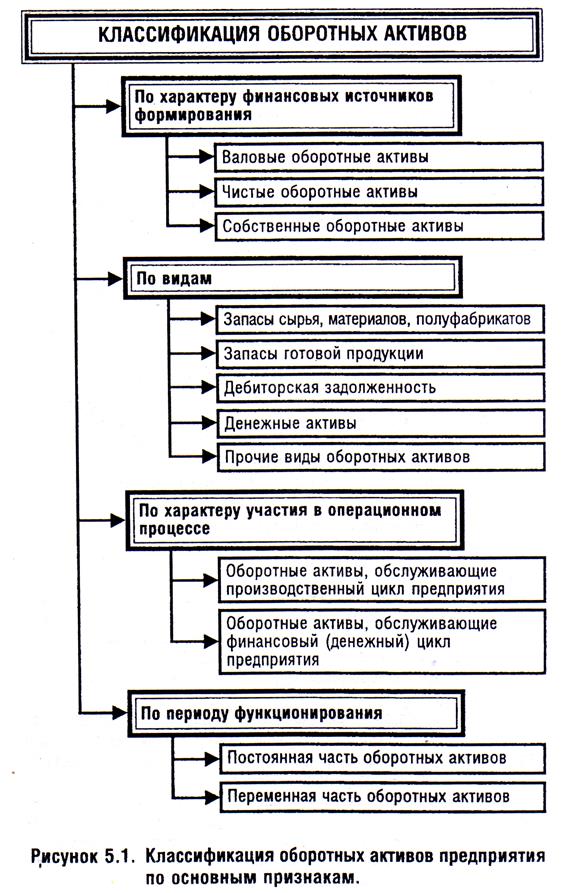
предприятия они отражаются как сумма второго и третьего разделов его актива.
б) Чистые оборотные активы (или чистый рабочий капитал) характеризует ту часть их объема, которая сформирована за счет собственного и долгосрочного заемного капитала.
Сумму чистых оборотных активов рассчитывают по следующей формуле:
где — сумма чистых оборотных активов предприятия;
— сумма валовых оборотных активов предприятия;
— краткосрочные текущие финансовые обязательства предприятия.
в) Собственные оборотные активы (или собственные оборотные средства) характеризуют ту их часть, которая сформирована за счет собственного капитала предприятия.
Сумму собственных оборотных активов предприятия рассчитывают по формуле:
где — сумма собственных оборотных активов предприятия;
— сумма валовых оборотных активов предприятия;
—долгосрочный заемный капитал, инвестированный в
оборотные активы предприятия;
— краткосрочные (текущие) финансовые обязательства предприятия.
Если предприятие не использует долгосрочный заемный капитал для финансирования оборотных средств, то суммы собственных и чистых оборотных активов совпадают.
2. Виды оборотных активов. По этому признаку они классифицируются в практике финансового менеджмента следующим образом:
а) Запасы сырья, материалов и полуфабрикатов. Этот вид оборотных активов характеризует объем входящих материальных их потоков в форме запасов, обеспечивающих производственную деятельность предприятия.
б) Запасы готовой продукции. Этот вид оборотных активов характеризует текущий объем выходящих материальных их потоков в форме запасов произведенной продукции, предназначенной к реализации. В практике финансового менеджмента к этому виду оборотных активов добавляют обычно объем незавершенного производства (с оценкой коэффициента его завершенности по отдельным видам продукции в целом). При значительном объеме и продолжительности цикла незавершенного производства его выделяют в процессе финансового менеджмента в отдельный вид оборотных активов.
в) Дебиторская задолженность. Она характеризует сумму задолженности в пользу предприятия, представленную финансовыми обязательствами юридических и физических лиц по расчетам за товары, работы, услуги, выданные авансы и т.п.
Источник: lektsia.com