
Горнодобывающее производство весьма капиталоемкое. Для производства равной по стоимости продукции затраты на основные производственные фонды в горной промышленности существенно выше, чем в среднем по промышленности страны. Приведенные величины затрат основных производственных фондов на единицу годового выпуска продукции носят название фондоёмкости.
Для осуществления надлежащего стоимостного учета наличия, анализа степени обеспеченности промышленных предприятий, а также возможности планирования эффективного использования основных производственных фондов их классифицируют и учитывают по определенным группам в соответствии с единой классификацией.
Группировка основных фондов, в основном производственных, производится в соответствии с их материальным составом, производственно-техническим назначением и ролью в производстве.
В соответствии с действующей классификацией основные производственные фонды учитываются по следующим группам.
- Здания. К зданиям относятся архитектурно-строительпые объекты, прямым назначением которых является создание нормальных условий для производственной деятельности людей, эксплуатации машин и оборудования и хранения товарно-материальных ценностей (здания административно-бытового назначения, подъемных машин, компрессоров, электроподстанций, лабораторий, механических мастерских, гаражей, складов, производственных цехов, сортировок, обогатительных фабрик и т.п.).
- Сооружения. К этой группе основных производственных фондов относятся инженерно-строительные объекты, которые непосредственно не осуществляют производственный процесс, однако обеспечивают условия для его проведения. К сооружениям относят: шахтные стволы, скважины, подземные и наземные капитальные горные выработки, шахтные копры, эстакады, галереи, дамбы, путепроводы подъемные и внутришахтные транспорт, контактные сети, и т.п.
- Передаточные устройства. К передаточным устройствам относятся трубопроводы, снабжающие предприятия водой, теплом, сжатым воздухом, газом, нефтью, кабельные и воздушные сети, обеспечивающие предприятие электроэнергией, телефонной, телеграфной, радиосвязью, и другие передаточные устройства. В этой группе основных фондов учитываются все трубопроводы и сети, находящиеся на балансе предприятий, за исключением тех, которые являются составной частью зданий.
- Машины и оборудование. В связи с большим количеством и номенклатурой указанная группа основных производственных фондов в зависимости от их производственно-технического назначения подразделяется на ряд следующих подгрупп:
- силовые машины и оборудование;
- рабочие машины и оборудование;
- измерительные и регулирующие приборы и устройства и лабораторное оборудование;
- вычислительная техника;
- прочие машины и оборудование.
- Транспортные средства. К транспортным средствам следует относить средства передвижения для перемещения людей, грузов и транспортировки жидких и газообразных веществ: электровозы, тепловозы, магистральные трубопроводы, вагоны, тягачи и др.
- Инструмент. В эту группу основных производственных. фондов включают все виды ручного, пневматического и электрического инструмента, используемого либо для осуществления производственного процесса по выпуску продукции, либо по обслуживанию производственного процесса (бурильные молотки, электросверла, электровибраторы, краскопульты и т.п.).
- Производственный инвентарь и принадлежности. В эту группу основных производственных фондов входят предметы производственного назначения, облегчающие выполнение операций во время производства работ (рабочие столы, верстаки и т.д.), оборудование, которое способствует охране труда, технического назначения, которые не могут быть отнесены к рабочим машинам (рамы светокопировальные и т.п.).
- Хозяйственный инвентарь. Эта группа основных фондов включает в себя все предметы конторского и хозяйственного заведения и противопожарного назначения (столы, шкафы, сейфы, пишущие машинки, множительные аппараты, рабочий и продуктивный скот (лошади, волы и другие животные). Эта группа основных фондов является малопредставительной для горных предприятий.
- Многолетние насаждения. К этой группе основных фондов относят все многолетние насаждения (деревья, кустарники) вне зависимости от их возраста и видов (плодово-ягодные, озеленительные и декоративные насаждения).
- Прочие основные фонды. Данная группа включает все основные фонды различного производственно-технического и другого назначения, не вошедшие ни в одну из классификационных групп.
К силовым машинам и оборудованию относятся машины-генераторы, машины-двигатели, производящие тепловую и электрическую энергию, превращающие разного рода энергию в механическую (электрогенераторы, электродвигатели, энергопоезда, электростанции, паровые котлы, турбины, пускатели, трансформаторы, выпрямители, прочее энергетическое оборудование). К рабочим машинам и оборудованию относят машины, аппараты и оборудование, непосредственно участвующие в процессе производства или перемещения продукции, конвейеры, комплексы очистные механизированные, комбайны добычные и проходческие, погрузочные механизмы, лебедки, путеукладчики и др.). К измерительным и регулирующим приборам и устройствам и лабораторному оборудованию относят приборы и устройства для производства всякого рода измерений. К вычислительной технике относят совокупные средства, предназначенные для решения самых разнообразных задач по заданному алгоритму (аналоговые и управляющие машины, приборы, устройства, электронно-вычислительные машины и т.д.). К прочим машинам и оборудованию относят основные фонды, которые не вошли в вышеперечисленные группы (оборудование АТС, пожарные машины и др.).
В соответствии с приведенной классификационной группировкой на каждом предприятии организуется учет наличия основных фондов, анализ их состава, структуры и динамики, планирование выбытия и ввода новых основных фондов за счет капитальных вложений.
Основные фонды предприятий нефтяной и газовой промышленности
Показатели эффективности основных фондов
В зависимости от характера участия в производственном процессе основные производственные фонды подразделяются на активную и пассивную части.
Активными считаются те основные производственные фонды, которые своим непосредственным воздействием обеспечивают добычу полезного ископаемого либо выпуск другой продукции. К ним относят: силовые машины и оборудование, рабочие машины и оборудование, измерительные и регулирующие приборы и устройства, вычислительную технику, транспортные средства и инструмент.
Пассивные – это те основные производственные фонды, которые обеспечивают нормальное функционирование активной части основных фондов в процессе производства продукции. К этой части фондов относят: здания, сооружения, передаточные устройства, инвентарь и др.
Наличие пассивной части основных производственных фондов является непременным условием организации производственного процесса. Например, без наличия шахтных стволов, капитальных и подготовительных горных выработок работа добычных и транспортных машин и оборудования невозможна.
Следует отметить, что горные выработки, относимые к пассивной части, активно влияют па результаты производства. От их площади сечения и протяженности зависит эффективность использования внутришахтного транспорта и количество подаваемого в шахту воздуха. А это, в свою очередь, влияет на величину добычи на угольных шахтах. Кроме того, в стоимость ряда классификационных групп основных фондов (здания, производственный и хозяйственный инвентарь, передаточные устройства и др.) включена значительная часть машин и оборудования. Наконец, отдельные активные и пассивные фонды косвенно взаимозаменяемы.
Помимо этого группировка основных фондов позволяет разрабатывать средне групповые нормы амортизационных отчислений с учетом срока службы и затрат на капитальный ремонт, характерных для данной группы основных производственных фондов.
Источник: topknowledge.ru
Что такое основной фонд предприятия?
Для того чтобы иметь ясное представление о предприятии и нюансах его функционирования, необходимо разобраться с таким понятием, как основной фонд. Что такое основные ресурсы, понимать необходимо, в противном случае будет сложно разобраться с алгоритмом успешного развития компании.
Что такое уставной фонд?
Под уставным фондом предприятия нужно понимать совокупность материально-вещественных и производственных ценностей, используемых в процессе производства на протяжении долгого периода времени. По сути, речь идет о тех ресурсах, без которых предприятие не сможет полноценно и стабильно функционировать. В роли таких ресурсов могут выступать здания, техника, оборудование и любые средства труда, которые обеспечивают производственный процесс. Касаясь такого понятия, как основной фонд, не стоит забывать и о денежных средствах, ведь без них предприятие не сможет получить фонды обращения и оборотные фонды.
Учитывая эту информацию, можно утверждать, что рациональное и грамотное использование основных фондов является одной из приоритетных задач любой компании.
Такое понятие, как основной фонд предприятия, можно заменить другими терминами, несущими ту же смысловую нагрузку: основной капитал, основные средства, внеоборотные активы или средства производства.
Классификация основных фондов
Для того чтобы состояние внеоборотных активов предприятия можно было оценить более конструктивно, есть смысл классифицировать основной капитал:
— Сооружения. Это различные эстакады, мосты, канализационные, гидротехнические и водопроводные сооружения, нефтяные и газовые скважины, шахты, путепроводы и тоннели. В качестве основной задачи сооружений такого формата можно определить техническое обслуживание производства, на которое не влияет изменение труда.
— Основной фонд включает в себя и здания. В этом случае речь идет о помещении различных служб предприятия, магазинов, лабораторий, складов и производственных корпусах. Данный вид активов необходим для создания комфортных условий, обеспечивающих нормальный ход производства. Категория «здания» актуальна для защиты оборудования и машин от воздействия окружающей среды, способной нанести урон.
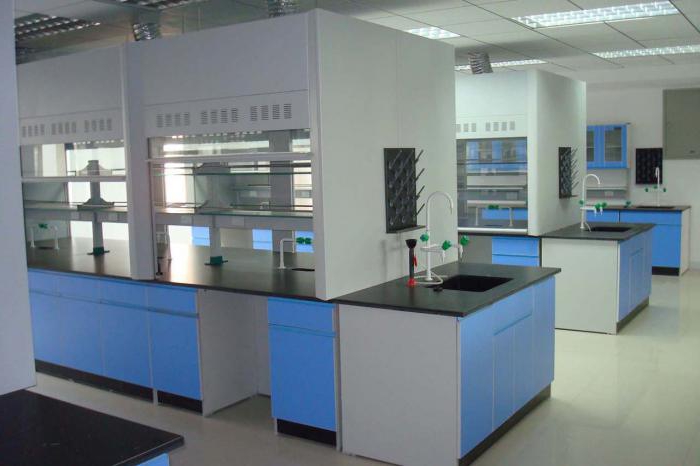
— Лабораторное оборудование, а также устройства и приборы, выполняющие как измерительные, так и регулирующие функции. Основной фонд предприятия этой категории формируется из блокировок, сигнализаций, измерительной, испытательной и контрольно-проверочной аппаратуры. Актуальность данной группы ресурсов обусловлена необходимостью автоматизированного управления производством, а также лабораторного исследования и испытания полуфабрикатов, готовых изделий, комплектующих и сырья.
— Еще одна группа ресурсов, которая формирует основной фонд, — это внеоборотные активы, включающие оборудование и машины. В данную категорию попадают термические печи, оборудование, информационные, энергетические и рабочие машины, деревообрабатывающие и металлорежущие станки, гальваническое оборудование, прессы, электротехническое оборудование и кузнечно-прессовые станки. Эта категория ресурсов необходима для формирования и обеспечения полноценного производства, в результате чего становится возможным производственный процесс, позволяющий формировать при воздействии на предмет готовое изделие.
— Хозяйственный и производственный инвентарь. Основной фонд включает и эту составляющую, под которой стоит понимать спортивный и хозяйственный инвентарь (предметы хозяйственного и конторского обзаведения) и производственный инвентарь, включающий предметы, выполняющие технические функции (мебель, емкости для хранения жидкостей, тара). Эту ресурсную группу стоит воспринимать как необходимую составляющую производственного процесса.
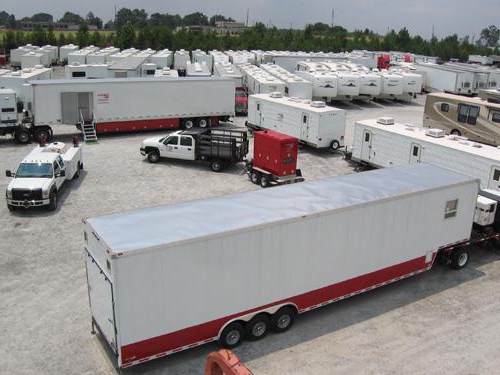
— Транспортные средства. Разбираясь в том, что такое основной фонд предприятия, необходимо коснуться категории транспортных средств. К этой группе ресурсов можно отнести воздушный транспорт, железнодорожный подвижной состав, трамваи, средства вагонного и напольного производственного транспорта, автомобили, вагоны метрополитена и средства водного транспорта. Без этой категории трудно представить перевозку людей и грузов предприятия, внутрицеховой и внутрипроизводственный транспорт, а также выполнение хозяйственных, бытовых и производственных функций.
— Категория передаточных устройств также является частью ресурсов, формирующих основной фонд предприятия. Это различные устройства связи и электропередачи. Речь идет о водопроводах, канализационных сетях, тепло- и электросетях, воздушных линиях связи, трубопроводах и кабельных линиях. Данная ресурсная категория необходима для обеспечения передачи механической, тепловой и электрической энергии к рабочим машинам.
Отличие основных фондов по степени участия в процессе производства
Если использовать данный признак классификации основных средств, то можно выделить 2 ключевых категории:
- Пассивные элементы (сооружения, здания). Их основной целью является обеспечение нужных для производственного процесса условий.
- Активные элементы (оборудование, машины). Эта часть ресурсов необходима для непосредственного влияния на качество и количество производимой продукции.
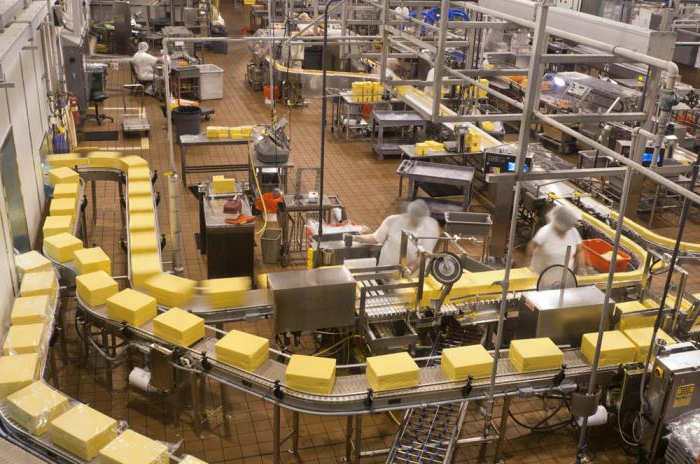
В рамках темы «Основной фонд предприятия — это. Из чего он состоит?» стоит уделить внимание хозяйственному кругообороту, включающему следующие стадии:
- износ основных фондов;
- амортизация;
- накопление средств, которые необходимы для восстановления основных средств;
- замена основных фондов путем капиталовложений.
Отвечая на вопрос, что такое основной фонд предприятия, стоит разобраться и с таким понятием, как основной капитал. Под данным термином нужно понимать денежную оценку основных фондов в качестве материальных ценностей, которые рассчитаны на длительный период эксплуатации.
Натуральная форма оценки основных фондов
Основной фонд предприятия — это ресурсы, которые требуют грамотного управления. В свою очередь, управлять фондами крайне сложно, если не проводить их оценку. Учет внеоборотных активов производится в денежной и натуральной форме.
Если говорить о сути натуральной формы оценки, то стоит отметить, что она производится посредством инвентаризации. Делается это ежегодно усилиями специальной комиссии. Итогом такого процесса является обновление данных, касающихся номенклатуры и перечня основных фондов по видам. В этом перечне учитывается срок службы и качественное состояние ресурсов.
Данные, полученные в процессе инвентаризации, могут использоваться и в качестве основания для списания фондов.
Денежная форма учета
Важно понимать, что одной лишь натуральной формы учета недостаточно для объективной оценки основных ресурсов. Это объясняется следующим фактом: посредством ее (натуральной формы) использования невозможно установить величину фонда в денежном представлении. Поскольку основной фонд — это основные средства, имеющие определенную цену, объективная оценка ресурсов предприятия должна включать денежную или стоимостную форму учета.
Если оценивать предприятие в целом и конкретные его составляющие, в частности используя принципы бухгалтерского учета, то есть смысл выделить следующие виды стоимости основных фондов:
- Первоначальная стоимость. Подразумевает цену объекта в тот момент, когда он был введен в эксплуатацию на конкретном предприятии.
- Стоимость воспроизводства. В этом случае стоит понимать цену в современных условиях тех фондов, которые были созданы раннее. Также это может быть стоимость копии имущества или объекта, которая была приобретена или воссоздана по актуальным на момент проверки ценам.
- Балансовая. Разбираясь в том, что такое основной фонд предприятия, стоит уделить внимание и этой форме оценки. Ее суть сводится к тому, чтобы определить стоимость основных средств на момент проведения учета. При этом учитываются как улучшения, так и износ, которые имели место на протяжении всего срока эксплуатации объекта.
- Остаточная стоимость. Этот вид характеризуется разницей между суммой износа, накопленной за все время эксплуатации ресурсов (учитываются улучшения, которые подняли уровень цены объекта), и первоначальной стоимостью.
В чем суть амортизации основных фондов?
Тот факт, что основной фонд — это ресурсы, находящиеся в эксплуатации, говорит о следующем: они на стабильной основе подвергаются износу, а значит, физически устаревают. Что касается оборудования, технологических линий и машин, то для них свойственно еще и устаревание моральное, под которым стоит понимать производительную, технологическую и конструкционную неактуальность таких ресурсов. Темпы морального устаревания могут значительно опережать физическое. Чтобы получить экономическое возмещение физического и морального устаревания основных средств, руководство предприятия вынуждено компенсировать понижение стоимости ресурсов посредством амортизационных отчислений, которые становятся частью затрат на производство продукции.
Если попытаться описать этот процесс более сжато, то можно сказать, что амортизация — это метод включения основных фондов на протяжении их срока службы по частям в затраты на продукцию производства и последующее использование данных средств с целью возмещения потребления фондов. Для этих целей предусмотрено существование отдельного фонда — амортизационного.
Норма амортизации основного фонда
По сути данная норма — это отношение суммы отчислений, сделанных в целях амортизации, к стоимости основных средств. Выражается это отношение в форме процента.
Учитывая, что основной фонд — это ресурсы, которые постоянно эксплуатируются, при расчете амортизации необходимо брать во внимание срок их использования. Речь идет о том периоде времени, на протяжении которого основные фонды служат средством достижения целей предприятия и приносят ему доход.
Для произведения амортизационных отчислений используется одна из нескольких актуальных схем:
- Списание стоимости пропорционально объему производимой продукции. Для расчета используется соотношение первоначальной стоимости основных фондов и объема продукции, который предположительно будет произведен за весь срок эксплуатации, к натуральному объему продукции в отчетном периоде. Нужно отметить, изучая основной фонд, что такое списание средств крайне важно для полноценного функционирования предприятия.
- Способ уменьшаемого остатка. Эта схема начисления амортизационных начислений основана на учете остаточной стоимости основного фонда на начало отчетного года и нормы амортизации, для исчисления которой берется коэффициент полезного ускорения и показатель полезного использования объекта основных средств.
- Линейный. Сумму отчислений определяет текущая или первоначальная цена продукта и норма амортизации.
- Списание стоимости по сумме чисел лет срока полезного использования. В этом случае учитывается первоначальная цена и годовое соотношение.
Таким образом, ключевая функция амортизации сводится к восстановлению основных фондов и обеспечению производства.
Срок полезной эксплуатации
Говоря о том, что такое основной фонд, необходимо более подробно коснуться эксплуатационного срока его объектов. Под таким понятием, как срок полезного использования, стоит понимать период времени (предположительный), на протяжении которого эксплуатируемые предприятием внеоборотные активы позволят произвести или выполнить ожидаемый объем услуг или продукции.
Разбираясь в том, что такое основной фонд, важно понимать следующий факт: подобный подход подразумевает установление полезного срока эксплуатации с учетом паспортных данных. Например, указанное время допустимого использования конкретного сооружения составляет 10 лет. Значит, именно этот показатель и должен использоваться в расчетах. Хотя сооружение фактически может прослужить и дольше.
Это означает, что во время произведения экономических расчетов амортизация основных фондов не должна быть ниже расчетной суммы средств за все время их полезного использования.
Основной фонд предприятия: пример
В качестве актуального примера основного капитала предприятия можно использовать внеоборотные активы ООО «Монолит». Если разделить основные средства этой компании по видам экономической деятельности, то можно обозначить несколько категорий ресурсов: обрабатывающие производства, добыча полезных ископаемых, производство и последующее распределение воды, газа и электроэнергии.
Принимая во внимание показатели компании на 2013 год, можно заметить, что среди различных категорий основных ресурсов на тот период времени преобладали транспортные средства (26,4 %), а также оборудование и машины (25,8 %). Остальные объекты фонда распределяются в следующем процентном соотношении: хозяйственный и производственный инвентарь — 23,4 %, здания -18,7 %, другие составляющие основных средств — 5,8 %.
Нефтегазовый комплекс
Основной фонд предприятия НГК — это еще один яркий пример внеоборотных средств, но со своей спецификой. Обычно категория сооружений (мосты, эстакады, каналы, дамбы и др.) не входит в группу активных основных ресурсов. С нефтегазовым комплексом все обстоит иначе: в качестве сооружений здесь рассматриваются газовые и нефтяные скважины, которые и являются средством производства целевой продукции. По этой причине скважины относятся к активной части основных фондов.
Причем активная часть основных ресурсов имеет ключевое значение в процессе анализа использования внеоборотных активов или их обеспечения, ведь именно ее удельный вес и величина определяют производственную мощность предприятия. Разбираясь в том, что такое основной фонд, необходимо учитывать эту информацию.
Удельный вес активной части основных средств в нефтегазовом комплексе является достаточно высоким: при добыче газа и нефти он достигает отметки в 90 %. В трубопроводном транспорте этот показатель равен 94 %, в бурении — 80 %, а в нефтеперерабатывающей промышленности превышает 60 %.
Важным является и тот факт, что эффективность вложений капитала в газовой и нефтяной промышленности значительно выше, чем, например, в топливной и других отраслях. Это объясняется тем, что основная часть вложений направляется на создание активной части внеоборотных средств, от которых зависит производство готового продукта. И если вспомнить принцип, что основной фонд — это основные средства, то нефтегазовый комплекс имеет наиболее привлекательную ресурсную базу.
Вывод очевиден: основные средства предприятия являются ключевым фактором, влияющим на качество и объем продукции, а значит, определяющим степень развития производства.
Источник: businessman.ru
Состав и структура основных фондов предприятия.
Основные фонды – материально-вещественные ценности, действующие в неизменной натуральной форме в течении длительного периода времени и утрачивающие свою стоимость по частям.*
Основные средства – это основные фонды, выраженные в стоимостном измерении.
Основные средства – часть имущества, используемая в качестве средств труда при производстве продукции (выполнении работ, оказании услуг) либо для управленческих нужд фирмы в течении периода, превышающего 12 месяцев или обычный операционный цикл, стоимостью более 100-кратного размера минимальной месячной оплаты труда (ММОТ).
В соответствии с типовой классификацией в составе производственных фондов выделяют следующие виды:
1)здания;
2)сооружения;
3)передаточные устройства;
4)машины и оборудования, в том числе:
— силовые машины и оборудование;
— рабочие машины и оборудование;
— измерительные и регулирующие приборы и устройства и лабораторное оборудование;
— вычислительная техника;
— прочие машины и оборудование;
5)транспортные средства;
6)инструмент общего назначения;
7)производственный инвентарь и принадлежности;
8)хозяйственный инвентарь;
9)рабочий и продуктивный скот;
10)многолетние насаждения;
11)капитальные затраты по улучшению земель.
Кроме того, в составе основных средств учитываются находящиеся в собственности фирмы земельные участки, объекты природопользования (вода, недра и другие природные ресурсы).
Для учета, оценки и анализа основные средства (фонды) классифицируются по ряду признаков.
В зависимости от целевого назначения и выполняемых функций в процессе производства основные фонды по составу подразделяются на производственные и непроизводственные.
Производственные основные средства функционируют в сфере материального производства, неоднократно участвуют в процессе производства, изнашиваются постепенно и переносят свою стоимость на создаваемый продукт (выполненную работу, оказанные услуги) частями, по мере снашивания. Они пополняются за счет капитальных вложений. Производственные основные средства составляют материально-техническую базу фирмы и основу ее уставного капитала.
Непроизводственные основные средства не участвуют в процессе производства и предназначены для целей непроизводственного потребления. К ним относятся числящиеся на балансе фирмы объекты здравоохранения (больницы, медико-санитарные части, здравпункты, санитарно-курортные учреждения и т.п.), физкультуры и спорта (дворцы спорта, бассейны, катки, спортивные базы, спортивные школы и др.), жилищно-коммунальные и социально-культурные сферы (общежития, жилые дома, бани, клубы, детские сады и ясли, театры и т.д.). Стоимость их исчезает в потреблении.
Фонд возмещения не создается. Воспроизводятся они за счет национального дохода.* По принадлежности основные фонды подразделяются на собственные и арендованные.
Основные производственные фонды в зависимости от степени воздействия их на предмет труда различаются на активные и пассивные. К активным относятся такие основные фонды, которые в процессе производства непосредственно воздействуют на предмет труда, видоизменяя его (машины и оборудование, технологические линии, измерительные и регулирующие приборы, транспортные средства).
Все остальные основные фонды можно отнести к пассивным, так как они непосредственно не воздействуют на предмет труда, а создают необходимые условия для нормального протекания производственного процесса (здания, сооружения и др.)
Для анализа качественного состояния основных средств на предприятии необходимо знать их структуру. Различают производственную структуру основных средств.
Под производственной структурой понимается соотношение различных групп основных производственных фондов (ОПФ) по вещественно-натуральному составу общей среднегодовой стоимости. Важнейшим показателем производственной структуры ОПФ является доля активной части в их общей стоимости. поэтому повышение ее доли до оптимального уровня является одним из направлений совершенствования производственной структуры ОПФ.
Производственная структура основных фондов характеризуется удельным весом каждой группы основных фондов в их общей стоимости. Чем выше в составе основных производственных фондов удельный вес машин, оборудования и других элементов активной части, тем больше продукции будет произведено на 1 руб. основных фондов. Наиболее высок удельный вес активной части основных фондов на предприятиях, которые имеют высокий уровень технической оснащенности, где производственные процессы механизированы и автоматизированы, где широко используют химические методы обработки и высокий уровень электровооруженности труда. Кроме того, удельный вес отдельных групп основных фондов на предприятиях неодинаков в связи с их технико-экономическими особенностями. Даже предприятия внутри одной отрасли промышленности, как правило, имеют неодинаковую структуру основных производственных фондов.
В структуре основных фондов промышленности и машиностроения активная часть фондов — машины и оборудование не достигает даже 50%, в то же время довольно значительный удельный вес занимает пассивная часть основных фондов — здания и др.
Особенность структуры предприятий нефтяной и газовой промышленности — это большая доля их активной части по сравнению с пассивной.
Это связано с тем, что большая часть основного производственного процесса на этих предприятиях осуществляется вне зданий на открытых площадках, что характерно и для структуры основных фондов системы транспорта и хранения нефти и газа. Однако, есть и значительные отличия: если наиболее активная часть в нефтегазодобыче — это сооружения (скважины и резервуары), при помощи которых происходит основной производственный процесс, то в трубопроводном транспорте перемещение нефти и газа осуществляется трубопроводом, т.е. на сооружениях, которые в сочетании с машинами и оборудованием образуют активную часть, превышающую 90%.
Дальнейшее совершенствование структуры основных производственных фондов этих предприятий связана с ее техническим перевооружением, автоматизацией и т.п. действиями*.
Видовая структура основных фондов различна в отраслях промышленности. Например, доля зданий в общей стоимости основных фондов наиболее велика в пищевой промышленности (44%), сооружений – в топливной промышленности (17%), передаточных устройств – в электроэнергетике (32%), машин и оборудования – на предприятиях машиностроительного комплекса (45% и свыше).
Состав и структура основных фондов зависят от особенностей специализации отрасли, от вида конечной продукции, от уровня НТП и т.д.
Технологическая структура ОПФ характеризует их распределение по структурным подразделениям предприятия в процентном выражении от их общей стоимости.
Возрастная структура ОПФ характеризует их распределение по возрастным группам (до 5 лет; от 5 до 10 лет; от 10 до 15 лет; от 15 до 20 лет; свыше 20 лет). Средний возраст оборудования рассчитывается как средневзвешенная величина. Основная задача на предприятии должна сводиться к тому, чтобы не допускать чрезмерного старения ОПФ.*
В соответствии с действующим порядком учета к основным фондам предприятий и хозяйственных организаций не относятся:
1)предметы, служащие менее одного года, независимо от их стоимости;
2)предметы стоимостью ниже лимита, установленного Минфином России, независимо от срока их службы, за исключением сельскохозяйственных машин и орудий, строительного механизированного инструмента;
3)специальные инструменты и специальные приспособления, независимо от их стоимости; к ним относятся инструменты и приспособления целевого назначения, предназначенные для серийного или массового производства определенных изделий или для изготовления специального заказа;
4)специальная одежда, специальная обувь и постельные принадлежности независимо от их стоимости и срока службы;
5)оборудование и машины, числящиеся как готовые изделия на складах предприятий-изготовителей, снабженческих и сбытовых организаций; оборудование, сданное в монтаж, подлежащее монтажу, находящееся в пути и числящееся на балансе капитального строительства и т.д.
Дата добавления: 2018-05-09 ; просмотров: 324 ; Мы поможем в написании вашей работы!
Источник: studopedia.net