
Финансовые отношения очень многообразны. Во всей своей совокупности это многообразие финансовых отношений образует не простое слагаемое элементов, а систему , являющуюся органической совокупностью взаимодействующих между собой элементов, все структурные подразделения которой связаны между собой.
Несмотря на то, что каждый элемент в финансовой системе относительно самостоятелен, выполняет только ему присущие специфические функции, тем не менее, все элементы взаимодействуют как между собой, так и с другими системами, и на практике эти взаимосвязи имеют важное значение. Кроме того, все многообразие финансовых отношений в обществе обладает органической целостностью, способной к развитию.
В процессе выделения составных частей финансовых отношений необходимо найти верный классификационный признак их деления на структурные группы, подгруппы, в соответствии с научным критерием.
Первым классификационным признаком, в соответствии с которым все многообразие финансовых отношений подразделяется на составные части, является роль субъекта в общественном воспроизводстве, в соответствии с чем все финансовые отношения подразделяются на две большие группы, называемые сферами финансовой системы, — финансы субъектов хозяйствования, а также государственные и муниципальные финансы.
Финансы в экономике. Их роль и что такое финансы
Наличие именно этих сфер в составе финансовой системы объективно обусловлено, поскольку в любом обществе есть субъекты хозяйствования, обеспечивающие рынок товарами и услугами, и любому государству нужны финансовые ресурсы для осуществления своих функций.
Каждая сфера финансовой системы в свою очередь также имеет структурные элементы и подразделяется на звенья. Финансы субъектов хозяйствования выступают исходной сферой финансовой системы, именно в этой сфере происходит формирование первичных финансовых ресурсов и начинаются процессы распределения и перераспределения стоимости. Дальнейшая группировка финансовых отношений внутри сферы финансов субъектов хозяйствования осуществляется в зависимости от характера деятельности субъекта, который оказывает влияние на источники формирования финансовых ресурсов, порядок использования средств.
Часть организаций в качестве основной цели своей деятельности преследуют извлечение прибыли, они являются коммерческими. Помимо коммерческих организаций, для нормального функционирования общества необходимы организации для удовлетворения потребностей населения в образовательных, культурных, научных, благотворительных и других общественно необходимых благах. Такие организации, как правило, не преследуют получения прибыли в качестве основной цели деятельности и не распределяют полученную прибыль между участниками; финансовые ресурсы им необходимы для осуществления уставной деятельности, соответственно это оказывает влияние и на состав финансовых отношений, участником которых являются такие организации (некоммерческие).
Кроме юридических лиц участниками товарного производства могут выступать и граждане, занимающиеся предпринимательской деятельностью без образования юридического лица.
Что такое финансы?
Таким образом, внутри сферы финансов субъектов хозяйствования выделяют группы финансовых отношений в соответствии с характером деятельности субъектов. Сфера финансов субъектов хозяйствования подразделяется на следующие звенья: финансы коммерческих организаций, финансы некоммерческих организаций, финансы индивидуальных предпринимателей.
Субъекты хозяйствования образуются и действуют в определенных организационно-правовых формах, закрепленных законодательством. Специфика организационно-правовой формы также будет накладывать отпечаток на порядок формирования и использования финансовых ресурсов субъектов хозяйствования, образование тех или иных финансовых фондов. Так, в звене финансов коммерческих организаций организационно-правовая форма влияет на порядок формирования уставного капитала, на распределение прибыли между участниками, на степень финансовой ответственности перед другими субъектами и т.д.
Организационно-правовые формы некоммерческих организаций также оказывают влияние на организацию финансов, например, на порядок формирования и использования финансовых ресурсов, на наличие в их составе членских взносов, бюджетных средств, на право использования заемных средств и т.п.
В соответствии с организационно-правовой формой в составе финансов коммерческих организаций выделяются: финансы акционерных обществ (открытых и закрытых), финансы хозяйственных товариществ, финансы обществ с ограниченной ответственностью, финансы производственных кооперативов, финансы государственных и муниципальных унитарных предприятий.
Особое место среди них занимают финансы государственных и муниципальных унитарных предприятий. Финансовые ресурсы унитарных предприятий находятся в государственной и муниципальной собственности, а унитарное предприятие распоряжается ими лишь на праве хозяйственного ведения или оперативного управления.
Несмотря на то, что финансы унитарных предприятий находятся в государственной или муниципальной собственности, тем не менее, они не входят в состав сферы государственных и муниципальных финансов, поскольку финансовые отношения этих организаций аналогичны финансовым отношениям других коммерческих организаций. Кроме того, при создании таких организаций происходит определенное имущественное обособление передаваемых им финансовых ресурсов; оно предполагает не только организационное выделение соответствующих денежных средств, но и признание принадлежности передаваемых средств конкретной организации с наделением последней совокупностью прав и обязанностей по их управлению.
В составе финансов некоммерческих организаций в соответствии с организационно-правовой формой выделяют финансы учреждений, финансы потребительских кооперативов, финансы общественных и религиозных организаций (объединений), финансы фондов и т.п.
Отдельное место в звене финансов некоммерческих организаций занимают финансы бюджетных учреждений, прежде всего, потому, что именно бюджетные учреждения обеспечивают население необходимыми социальными услугами в сфере образования, здравоохранения и т.п.
Специфика функционирования финансов бюджетных учреждений обусловлена тем, что одним из основных источников их финансовых ресурсов являются бюджетные средства, именно это обеспечивает тесную взаимосвязь финансов бюджетных учреждений со сферой государственных и муниципальных финансов; механизм функционирования их финансовых ресурсов дополнительно регламентируется бюджетным законодательством.
Финансы бюджетных учреждений входят в состав финансов субъектов хозяйствования, поскольку при их создании и функционировании по аналогии с унитарными предприятиями происходит обособление имущества и финансовых ресурсов, а также наделение бюджетного учреждения правом распоряжения этим имуществом (правом оперативного управления).
Звено финансов индивидуальных предпринимателей появилось в составе финансовой системы нашей страны сравнительно недавно. Под предпринимательской деятельностью понимается самостоятельная, осуществляемая на свой риск деятельность, направленная на систематическое получение прибыли от пользования имуществом, продажи товаров, выполнения работ или оказания услуг лицами, зарегистрированными в этом качестве в установленном законом порядке.
В настоящее время индивидуальными предпринимателями могут выступать юристы, врачи, детективы, фермеры, граждане, осуществляющие свою деятельность в сфере розничной торговли, и т.д. Их финансовые отношения специфичны, поскольку в хозяйственный оборот предпринимателей вовлекаются их личные доходы и накопления, и наоборот, предпринимательский доход может использоваться не только на ведение и расширение дела, но и на личное потребление.
В соответствии с Конституцией Российской Федерации (ст. 12) органы местного самоуправления не входят в систему органов государственной власти.
Второй сферой финансовой системы являются государственные и муниципальные финансы, посредством которых образуются финансовые ресурсы у названных органов.
Финансовые отношения внутри данной сферы обладают возможностью оказывать влияние на другие сферы и звенья финансовой системы, воздействовать на объем и структуру общественного производства, осуществлять регулирование отраслевых и территориальных пропорций. Внутри этой сферы выделение структурных элементов зависит от формы организации государственных и муниципальных финансовых ресурсов в стране.
Органы государственной власти и местного самоуправления не могут существовать без формирования и использования соответствующих бюджетов, в которых аккумулируются финансовые ресурсы для финансирования возложенных на эти органы функций. При этом бюджеты всегда имеют многоцелевое назначение.
Кроме того, в распоряжении органов власти имеются другие финансовые фонды, как правило, узкоцелевые, используемые в качестве дополнительного источника финансирования тех или иных расходов. Такие фонды образуются вне бюджетов и называются внебюджетными фондами, создаются они, как правило, для финансирования отдельных расходов — социальной защиты граждан, первоочередных экономических и экологических мероприятий. Таким образом, в составе сферы государственных и муниципальных финансов выделяют следующие звенья: бюджеты органов государственной власти и местного самоуправления, внебюджетные фонды.
В составе сферы государственных и муниципальных финансов применительно к России можно выделить следующие организационные формы бюджетов, которые соответствуют уровню власти: федеральный бюджет, бюджеты субъектов Российской Федерации (региональные бюджеты) и местные бюджеты.
Федеральный бюджет является основным инструментом перераспределения валового внутреннего продукта, созданного в масштабах государства. На федеральном уровне происходит формирование основных направлений бюджетной политики в стране, определяются основные принципы построения межбюджетных отношений.
В соответствии с Конституцией Российской Федерации имеется шесть различных видов региональных бюджетов, а общее их количество составляет 89. Сюда относятся 21 республиканский бюджет республик в составе России, 6 краевых, 49 областных, 1 областной бюджет автономной области, 10 окружных бюджетов автономных округов, 2 городских бюджета городов федерального значения — Москвы и Санкт-Петербурга.
Третий уровень бюджетной системы Российской Федерации также представлен разными видами бюджетов. В зависимости от видов муниципальных образований, на территории которых функционируют соответствующие местные бюджеты, выделяются бюджеты муниципальных районов, бюджеты городских округов, бюджеты внутригородских муниципальных образований городов федерального значения Москвы и Санкт-Петербурга, а также бюджеты городских и сельских поселений..
В настоящее время в России функционируют только три государственных внебюджетных фонда социального назначения — Пенсионный фонд РФ, Фонд социального страхования РФ, Федеральный и территориальные фонды обязательного медицинского страхования, средства которых используются в качестве дополнительного источника финансирования социального обеспечения населения.
Пенсионный фонд Российской Федерации — фонд денежных средств, образуемый вне федерального бюджета, является основной материальной базой пенсионного обеспечения. Это самый крупный из всех государственных внебюджетных фондов, важное место которого в составе финансовой системы Российской Федерации объясняется его социальной значимостью (в России около 35 млн. пенсионеров) и большим объемом мобилизуемых в нем финансовых ресурсов.
Фонд социального страхования Российской Федерации является вторым среди внебюджетных фондов по объему перераспределяемых финансовых ресурсов; предназначен для осуществления государственных гарантий по социальному обеспечению граждан в случае временной нетрудоспособности при болезни, инвалидности, рождения и воспитания детей и др.
Фонды обязательного медицинского страхования обеспечивают гражданам Российской Федерации возможность бесплатного получения некоторых видов медицинской помощи. В частности, в гарантированный объем бесплатных медицинских услуг включаются: амбулаторно-поликлиническая помощь; скорая медицинская помощь; лечение острых заболеваний; услуги по обслуживанию беременности и родов и т.п.
Таким образом, финансовая система представляет собой совокупность взаимосвязанных между собой сфер и звеньев финансовых отношений, имеет следующий вид (рис. 1).
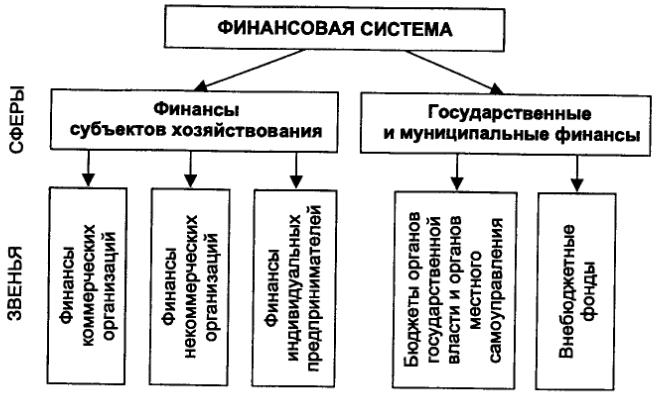
Рис. 1. Сферы и звенья финансовой системы
Рассмотренные выше сферы и звенья финансовой системы тесно взаимосвязаны. Финансы субъектов хозяйствования взаимодействуют с государственными и муниципальными финансами — при уплате налогов и страховых платежей в бюджеты и внебюджетные фонды, при получении бюджетных средств некоторыми организациями для финансирования их деятельности и т.п. Внутри сферы финансов субъектов хозяйствования между организациями существуют взаимосвязи при осуществлении финансовых операций, к которым относятся, например, уплата штрафов, иных санкций, внесение паевых взносов, инвестирование средств, участие в распределении прибыли, получение дивидендов и т. п.
Государственные и муниципальные финансы как сфера финансовой системы также характеризуются тесным взаимодействием структурных звеньев между собой и со сферой финансов субъектов хозяйствования. Так, внутри сферы государственных и муниципальных финансов возникают различные межбюджетные отношения между уровнями бюджетной системы и видами бюджетов. Кроме того, бюджеты взаимодействуют с внебюджетными фондами при передаче средств из бюджета внебюджетным фондам на некоторые целевые расходы, при использовании остатков средств внебюджетных фондов на покупку государственных ценных бумаг и др. Существует тесная связь звена бюджетов органов государственной власти и органов местного самоуправления с финансами бюджетных учреждений, поскольку финансовые ресурсы последних формируются в основном за счет средств бюджетов всех уровней бюджетной системы РФ.
Внебюджетные фонды как часть сферы государственных и муниципальных финансов страны имеют взаимосвязи с финансами субъектов хозяйствования — при уплате организациями и индивидуальными предпринимателями страховых взносов, налогов и других платежей и при получении субъектами хозяйствования сумм на определенные виды расходов; с бюджетом — при получении ассигнований на некоторые целевые расходы, а также при использовании средств фондов при наличии активного сальдо для покрытия бюджетного дефицита; с другими внебюджетными фондами — при передаче некоторых средств одним фондом другому.
Специфика каждой сферы и звена финансовой системы определяет не только особенности в составе и структуре финансовых ресурсов, наличии и организационном построении финансовых фондов, но и оказывает влияние на процессы финансового планирования и контроля в разных сферах и звеньях финансовой системы.
Источник: newinspire.ru
Что входит в финансы
Финансы – это обусловленная фактом существования государства и необходимостью выполнения последним своих функций система денежных отношений, имеющих государственно-властную форму проявления, выражающая перераспределение стоимости совокупного общественного продукта (СОП) и целенаправленное формирование на этой основе общегосударственных денежных фондов (доходов) в соответствии с общественными потребностями.
Содержание финансов составляют денежные отношения между:
- государством и юридическим лицом (предприятием, организацией) по поводу уплаты налогов и получения финансовой помощи в виде инвестиций (например — ВПК);
- государством и физическим лицом по поводу уплаты налогов и получения финансовой помощи в виде пособий населению;
- межбюджетные отношения в виде дотаций, субвенций, субсидий, бюджетных ссуд [1]
Система финансов. Отличие системы финансов от финансовой системы
Система финансов – это совокупность сфер и звеньев финансовых отношений, направленных на эффективное формирование государством денежных фондов и на их эффективное использование.
 |
Система финансов включает три звена: общегосударственные финансы, местные финансы, финансы государственных предприятий и организаций.
Общегосударственные финансы — важнейшее звено системы финансов, состоящее из:
– государственного бюджета — главного централизованного фонда страны. Посредством государственного бюджета государство мобилизует и перераспределяет значительную часть финансовых ресурсов страны. Здесь сконцентрированы все основные (крупнейшие) источники доходов и расходов государства.
– государственного кредита, как источника финансирования дефицита госбюджета.
– государственных внебюджетных фондов.
Местные финансы – состоят из местных бюджетов, местных внебюджетных фондов и системы местных займов.
Финансы предприятий — третье звено системы финансов. Сюда попадают только предприятия государственной и муниципальной форм собственности так, как только здесь проявляются все признаки и функции финансов.
Выше перечисленные звенья системы финансов играют различную роль (значимость) в общественном воспроизводстве и экономической системе в целом.
Понятие «система финансов» следует отличать от финансовой системы.
Финансовая система – это совокупность конкретных финансовых органов и институтов, призванных на практике осуществлять реализацию государственной финансовой политики. В финансовую систему России входят Министерство финансов Российской Федерации, Федеральная служба казначейства, Федеральная налоговая служба и др.
Финансовые органы от лица государства осуществляют управление финансами — целенаправленно воздействуют на финансовые отношения. Стратегическое управление финансами традиционно осуществляют высшие органы власти и управления — аппарат (администрация) Президента, парламент, правительство страны. Текущее управление финансами осуществляет финансовый аппарат государства — Министерство финансов, местные финансовые органы и др.
[1] дотация — безвозмездная финансовая помощь вышестоящего бюджета нижестоящему;
субвенция — безвозмездная целевая помощь вышестоящего бюджета нижестоящему, осуществляемая под контролем вышестоящего бюджета;
субсидия – долевое участие вышестоящего бюджета в финансировании расходов нижестоящего;
бюджетная ссуда – финансовая помощь одного бюджета другому на условиях возвратности, срочности, платности.
Другие статьи по данной теме:
- назад:Финансы как стоимостная категория. Признаки финансов
- далее:Функции финансов как проявление их сущности. Финансовый контроль
- Государственный бюджет: понятие, структура. Взаимосвязь государственного бюджета и ВВП
- Государственный кредит. Государственный долг, классификация государственных ценных бумаг
Источник: www.ekonomika-st.ru
Функции финансов — Шпаргалка по финансам

Содержание
- Первое, с чего стоит начать – с определения
- Признаки финансов
- Функции финансов
- 1. Распределительная функция
- 2. Перераспределительная функция
- 3. Контрольная функция
- 4. Регулирующая функция (также ее называют стимулирующей)
- 5. Политическая функция
- 6. Социальная функция
- 7. Воспроизводственная функция
- Финансовые ресурсы
- Какие государственные органы управляют финансами
- Финансовые советы для каждого из россиян в отдельности
Благодаря финансам государство может обеспечивать эффективную работу и развитие не только хозяйственной деятельности в стране, но и практически во всех сферах жизни. Поэтому в данной статье мы расскажем вам о финансах и их функциях — и такую шпаргалку мы сможете использовать на экзаменах и для личных целей. А также в конце статьи мы дадим вам финансовые советы!
Первое, с чего стоит начать – с определения
Финансы представляют собой определенные общественные отношения, в которых формируются, распределяются и применяются к использованию денежные средства. В этом также заключается и сущность финансов.
Важно! Финансовые отношения возникают только в тех условиях, которые относятся к социально-экономическим. Они формируются в процессе развития цивилизации.
К условиям, при которых появляются финансы, относят:
- Развитие процесса обмена продуктами труда и появления денежных средств.
- Возникновение государственных начал в общественной жизни.
- Распространение частной собственности на продукты труда.
- Становление института обычаев и прав.
А роль финансов, при всем этом, заключается в том, чтобы распределять и перераспределять денежные средства среди всех секторов экономической жизни страны. Если экономическая ситуация будет стабильна и грамотно выстроена, тогда экономическое и социальное развитие будет проходить безболезненно и с использованием имеющихся ресурсов.
Зачастую, финансовые ресурсы делят между всеми нуждающимися отраслями в соответствии с утвержденным планом Правительства Российской Федерации.
Признаки финансов
Объективных и наглядных признаков финансов можно выделить три:
- первый – денежный характер финансов (за редким исключением, когда в систему попадают и натуральные продукты);
- второй – распределительный характер финансов;
- третий — связь финансов с формированием денежных доходов и накоплений в форме финансовых ресурсов.
Также, одним из признаков финансов является возможность посредством них обеспечивать управление государственными органами.