
Исчисление ЧА регламентирует Министерство финансов РФ посредством Приказа № 84н от 28.08.2014, в котором дано понятие чистые активы — формула. Его правоприменение распространяется на следующие виды организационно-правовых форм предприятий:
- публичные и непубличные акционерные общества;
- ООО — общества с ограниченной ответственностью;
- ГУП и МУП;
- производственные и жилищные накопительные кооперативы;
- хозяйственные партнерства.
Как считать чистые активы по балансу, определено в Приказе № 84н. Для исчисления ЧА можно использовать разницу между их стоимостью и пассивов:
ЧА = (ВАО + ОАО – ЗУ – ЗВА) – (ДО + КО – ДБП).
Расшифруем основные слагаемые данной формулы:
- ВАО — внеоборотные (АО);
- ОАО — оборотные АО;
- ЗУ — долги учредителей перед учреждением по наполнению долей в УК;
- ЗВА — задолженность от выкупа собственных ценных бумаг (акций);
- ДО — долгосрочные обязательства;
- КО — краткосрочные обязательства;
- ДБП — доходность, ожидаемая в будущих периодах.
Формула чистых активов по балансу выглядит следующим образом:
Чистые Активы и стоимость компании

Стоимость чистых активов в балансе, строка 3600, вносится после ее исчисления в «Отчет об изменении капитала», форма по ОКУД 0710003.

Все расчетные процедуры должны производиться в письменной форме и заверяться бухгалтерией, на отдельном бланке, разработанном предприятием самостоятельно и закрепленном в учетной политике.
Анализ показателя
ЧА необходимо рассчитывать для фиксирования текущего финансового состояния предприятия. Изучая их величину, собственники делают выводы об эффективности и продуктивности функционирования бизнеса и принимают решение о дальнейшем вложении или выводе своих денежных средств. Чистые активы в балансе, строка 3600, демонстрируют собственникам, насколько рентабельными являются их денежные вложения и собственный капитал учреждения.
ЧА крайне необходимы для проведения анализа финансово-хозяйственной деятельности. Они также учитываются при выплате дивидендов. ЧА должны быть положительными, а их показатель — превышать размер уставного капитала. Когда их величина растет, руководство может сделать вывод и о росте прибыли организации.
Отрицательные чистые активы могут наблюдаться в первый год деятельности предприятия — самый сложный период для функционирования, когда ЧА могут уменьшаться и быть существенно ниже вложенного УК. В том случае, когда предприятие функционирует длительный период времени, а ЧА отрицательны, это говорит о том, что организация работает неэффективно, и вложения не приносят прибыли.
Увеличение чистых активов связано либо с изменением их величины (пример — переоценка ОС), либо с изменением величины обязательств. Также увеличение ЧА производится за счет дополнительных вложений учредителей, когда применяется добавочный капитал.
Чистые активы. Расчет стоимости чистых активов, контроль, раскрытие информации о ЧА.


Коротко: Для оценки финансовой стабильности предприятия применяются разные показатели. Но ключевым остается расчет чистых активов.Чтобы узнать его величину, нужно из активов вычесть пассивы. При этом не берутся в расчет забалансовые счета, доходы будущих периодов и ряд других показателей.
Схема расчета
В 2014 году появилась схема расчета чистых активов,определенная законодательно (Приказ Минфина РФ от 28 августа 2014 г. N 84н). Как и ранее, за основу берутся данные бухгалтерского баланса и из активов вычитаются пассивы. Однако задолженность учредителей по взносам, стоимость выкупленных у акционеров акций, капитал и резервы, доходы будущих периодов учитывать не нужно, поскольку они не имеют прямого отношения ни к фактическому имуществу, ни к задолженности предприятия.
- А – активы;
- ЗС – заемные средства.

Изобр. 1. Пример бланка баланса предприятия
Не принимаются к учету объекты на забалансовых счетах, а именно:
- материальные ценности, которые предприятие приняло на ответственное хранение;
- резервные фонды;
- принятые на комиссию товары;
- бланки строгой отчетности и т.д.
Также не участвует уставный, добавочный и резервный капитал, доходы будущих периодов, непокрытая прибыль или убыток.
Размер уставного капитала не может быть больше чистых активов. Если после сведения баланса это не так, то его стоимость должна быть уменьшена до их размера. Однако она не может быть меньше установленных законом 10 000 руб. В противном случае последует ликвидация предприятия.
В балансе предприятия чистые активы указываются в строке 3600.
Долговременные обязательства по займам и кредитам
Прочие долгосрочные обязательства
Краткосрочные обязательства по займам и кредитам
Доходные вложения в материальные ценности
Досрочные и краткосрочные финансовые вложения
Задолженность участникам (учредителям) по выплате долгов
Прочие внеоборотные активы
Резервы предстоящих расходов
Прочие краткосрочные обязательства
НДС по приобретенным ценностям
Прочие оборотные активы

Изобр. 2. Расчет чистых активов на примере
Скачать форму для расчета чистых активов в excel
Несмотря на то, что схема является общей, методы оценки также могут зависеть от деятельности компании и организационно-правовой формы. Так, например, управляющие компании должны принимать во внимание Постановление Правительства РФ от 27 декабря 2004 г. N 853. С Приказом ФСФР РФ от 23.10.2008 N 08-41/пз-н должны считаться брокеры, ПИФы, товарные биржи.
Чистые активы предприятия в балансе
Стоимость ЧА рассчитывается по итогам отчетного периода – года или промежуточных – квартала, полугодия, 9 мес. Определение чистых активов по балансу производится путем вычитания долгов раздела пассива из актива с применением корректировок на забалансовые счета, долги учредителей/акционеров и доходы по будущим периодам.
Формула расчета утверждена Минфином РФ в приказе № 84н от 28.08.14 г. и подробна описана в отдельной статье. Чтобы вычислить размер чистых активов организации по бухгалтерской отчетности, применяется следующий математический алгоритм:
ЧА = (стр. 1600 – Долги учредителей в составе дебиторских обязательств) – (стр. 1400 + стр. 1500 – Доходы будущих отчетных периодов).
Показатель чистых активов вносится в разработанный предприятием бланк расчета стоимости ЧА. Разрешается применять форму, утвержденную Минфином и ФКЦБ в приказе № 10н от 29.01.03 г. Полученный результат может быть положительным или нет. Отрицательные чистые активы говорят об убыточности деятельности и возможной несостоятельности компании в скором будущем, показывают полную зависимость бизнеса от внешних инвестиций и кредитов. Исключением являются вновь открытые фирмы, еще не успевшие получить доходы.
Важно! Неоднократное снижения уровня ЧА ниже предельного значения (размер уставного капитала) может стать предпосылкой к принудительной ликвидации предприятия согласно требованиям Закона № 208-ФЗ от 26.12.95 г. (ст. 35 п. 11).
Чистые активы акционерного общества
Чистые активы в балансе АО, строка 3600 разд. 3 отчета об изменениях капитала, вычисляются по формуле, применяемой ООО и предприятиями других форм собственности. Акционерные общества рассчитывают ЧА перед выплатой дивидендов акционерам, при выходе акционера из бизнеса, для определения соотношения между уставным капиталом и величиной чистых активов, в случае покупки размещенных или при выкупе принадлежащих обществу акций.
Что такое сравнительный аналитический баланс активов-нетто?
Подобный анализ проводится для исследования в динамике изменений финансового состояния предприятия. При этом рассчитываются абсолютные и удельные соотношения на начало/конец отчетного периода по отдельным показателям и определяется общая картина положения дел в организации. В расчетах используются различные показатели, формулы и коэффициенты. К примеру, метод определения величины собственных оборотных средств (СОС):
СОС = Источники собственные (разд. 4 баланса) – Активы внеоборотные (разд. 1 баланса).
Вывод – чтобы узнать, где в балансе чистые активы, необходимо рассчитать величину собственных средств фирмы, не обремененную обязательствами. Стоимость определяется в денежном выражении на последнюю отчетную дату на основе бухгалтерских данных.
Новый порядок определения стоимости чистых активов
Приказом Минфина России от 28.08.2014 №84н «Об утверждении Порядка определения стоимости чистых активов» введен новый порядок расчета стоимости чистых активов.
Согласно вышеназванному Порядку величина чистых активов определяется как разность между величиной принимаемых к расчету активов и величиной принимаемых к расчету обязательств организации. Объекты бухгалтерского учета, учитываемые на забалансовых счетах, при определении стоимости чистых активов к расчету не принимаются.
Порядок применяется для акционерных обществ, обществ с ограниченной ответственностью, государственных и муниципальных унитарных предприятий, производственных кооперативов, жилищных накопительных кооперативов, хозяйственных партнерств, также данный порядок распространяется в том числе на организаторов азартных игр. Однако его не смогут применять кредитные организации и акционерные инвестиционные фонды.
Показатель стоимости чистых активов имеет большое значение в хозяйственной деятельности. В целях налогообложения он необходим, например, в случаях реорганизации юридического лица (п. п. 5, 6 ст. 277 Налогового Кодекса РФ), признания доходов и расходов от покупки предприятия как имущественного комплекса (п. п. 1, 2 ст. 268.1 НК РФ).
Формула расчета чистых активов
Согласно Приказу стоимость чистых активов определяется по данным бухгалтерского учета как разность между величинами принимаемых к расчету активов и обязательств организации.
Чистые активы = Активы — Обязательства
Принимаются к расчету все активы, исключая дебиторскую задолженность учредителей по вкладам в уставный капитал, по оплате акций.
Принимаются к расчету все обязательства, исключая доходы будущих периодов, признанных организацией в связи с получением госпомощи, а также в связи с безвозмездным получением имущества (п. 9 ПБУ 13/2000).
Сумма чистых активов определяется по данным бухгалтерского учета. При этом активы и обязательства принимаются к расчету по стоимости, подлежащей отражению в бухбалансе, исходя из правил оценки соответствующих статей баланса. К регулируемым величинам, в частности, относятся начисленная амортизация и оценочные резервы (резервы под снижение стоимости материальных ценностей, под обесценение финансовых вложений, по сомнительным долгам).
Таким образом, формула расчета чистых активов принимает следующий вид:
ЧА = (стр. 1600 — Дзуч) — (стр. 1400 + стр.1500 — ДБп)
где,
ЧА — Чистые активы;
ДЗуч — дебетовое сальдо по счету 75 «Расчеты с учредителями»;
ДБп — государственная помощь и безвозмездно полученное имущество (часть счета 98 «Доходы будущих периодов»)
Пример расчета чистых активов АО
Пример. По данным бухгалтерской отчетности предприятия, являющегося непубличным акционерным обществом, остатки средств на 31.12.2016 составляют:
- стр. 1600 — 44 418 тыс. руб.;
- стр. 1400 — 23 967 тыс. руб.;
- стр. 1500 — 19 355 тыс. руб.;
- счет 75 «Расчеты с учредителями» — 0 тыс. руб.;
- счет 98 «Доходы будущих периодов» — 416 тыс. руб. (в том числе государственная помощь и безвозмездно полученное имущество — 416 тыс. руб.).
Рассчитаем стоимость чистых активов: ЧА = (44 418 — 0) — (23 967 + 19 355 — 416) = 1 512 тыс. руб.
В бухгалтерской отчетности величина чистых активов указывается по строке 3600 «Чистые активы» раздела 3 Отчета об изменениях капитала.
Обязанности предприятий по соблюдению достаточности чистых активов
Законодательство о хозяйственных обществах содержит ряд норм, которые регулируют поведение предприятий в зависимости от величины и динамики ЧА. Ниже в табличном виде обобщены основные контрольные механизмы.
Контроль величины чистых активов
| Общество обязано обеспечить любому заинтересованному лицу доступ к информации о стоимости его истых активов | Пункт 3 ст. 35 Закона № 208-ФЗ, п. 2. ст. 30 Закона № 14-ФЗ |
| Если стоимость чистых активов общества останется меньше его уставного капитала по окончании финансового года, следующего за вторым финансовым годом или каждым последующим финансовым годом, по окончании которых стоимость чистых активов общества оказалась меньше его уставного капитала, общество не позднее чем через шесть месяцев после окончания соответствующего финансового года обязано принять одно из следующих решений: | Пункт 6 ст. 35 Закона № 208-ФЗ, п. 4 ст. 30 Закона № 14-ФЗ |
| 1) об уменьшении уставного капитала общества до величины, не превышающей стоимости его чистых активов; | |
| 2) о ликвидации общества | |
| Если по окончании второго финансового года или каждого последующего финансового года стоимость чистых активов АО окажется меньше величины минимального уставного капитала (для – АО 100 тыс. руб., ООО и непубличного акционерного общества – 10 тыс. руб., ст. 26 Закона №208-ФЗ, п. 1 ст. 14 Закона №14-ФЗ), АО не позднее чем через шесть месяцев после окончания финансового года обязано принять решение о своей ликвидации | Пункт 11 ст. 35 Закона № 208-ФЗ |
| АО не вправе объявлять о выплате дивидендов по акциям (выплачивать объявленные дивиденды по акциям), если на день принятия такого решения (выплаты) стоимость чистых активов АО меньше его уставного капитала, резервного фонда и превышения над номинальной стоимостью определенной уставом ликвидационной стоимости размещенных привилегированных акций либо станет меньше их размера в результате принятия данного решения (выплаты дивидендов) | Пункты 1 и 4 ст. 43 Закона № 208-ФЗ |
| ООО не вправе принимать решение о распределении своей прибыли между участниками общества (выплачивать участникам общества прибыль), если на момент принятия такого решения (выплаты) стоимость чистых активов ООО меньше его уставного капитала и резервного фонда или станет меньше их размера в результате принятия данного решения (выплаты) | Пункты 1 и 2 ст. 29 Закона № 14-ФЗ |
| Сумма, на которую увеличивается уставный капитал общества за счет имущества общества, не должна превышать разницу между стоимостью чистых активов общества и суммой уставного капитала и резервного фонда общества | Пункт 5 ст. 28 Закона № 208-ФЗ, п. 2 ст. 18 Закона № 14-ФЗ |
Роль государственных органов в контроле величины чистых активов
Пунктом 3 ст. 61 ГК РФ установлены случаи ликвидации юридического лица по решению суда на основании иска государственного органа. В настоящее время судами выработана единая позиция в отношении исков ФНС о ликвидации юридических лиц в связи с отрицательным значением чистых активов, и формулируется эта позиция следующим образом.
Закон не возлагает на суд обязанность принять решение о ликвидации в случае выявления допущенных обществом нарушений закона. Такие нарушения должны быть настолько существенными, что позволили бы суду сделать вывод о невозможности дальнейшей деятельности общества. Несоответствие размера чистых активов общества требованиям законодательства не носит неустранимого характера и может быть исправлено в ходе дальнейшего осуществления хозяйственной деятельности (Постановление АС МО от 27.08.2014 №Ф05-8758/2014 по делу №А41-49477/13).
К числу обстоятельств, свидетельствующих о возможности дальнейшей работы предприятия, суды относят, в частности (Постановления АС МО от 30.07.2015 №Ф05-9431/2015 по делу №А41-74388/14, АС МО от 28.07.2015 №Ф05-8528/2015 по делу №А41-74211/14): отсутствие задолженности по налогам и сборам; представление налоговой и бухгалтерской отчетности; отсутствие задолженности по заработной плате.
Приказ Минфина России вступил в силу 4 ноября 2014 года. С этого момента утратили силу три акта, регулирующие порядок расчета стоимости чистых активов:
- Приказ Минфина РФ и ФКЦБ от 29 января 2003 г. №10н/03-6/пз;
- Приказ Минфина РФ и ФСФР от 1 февраля 2007 г. №7н/07-10/пз-н;
- Приказ Минфина РФ от 2 мая 2007 г. №29н.
Организации обязаны обеспечить любому заинтересованному лицу доступ к информации о стоимости чистых активов. Указанная информация предоставляется АО в семидневный, а ООО в трехдневный срок со дня предъявления соответствующего требования. Ранее же существовавшую процедуру ежеквартального предоставления в ЕГРЮЛ сведений о стоимости чистых активов законодатель признал обременительной для организаций и заменил ее на более простую, действующую в настоящее время.
До вступления в силу вышеназванного Приказа порядок расчета стоимости чистых активов для некоторых организаций не определен. В частности, такая ситуация характерна для обществ с ограниченной ответственностью. В судебной практике не сложилась единая позиция, однако большинство судов приходили к выводу, что этим обществам следует применять правила, предусмотренные для акционерных обществ.
Стоимость чистых активов АО
Смотреть что такое «Стоимость чистых активов АО» в других словарях:
- Стоимость чистых активов — (СЧА) один из важнейших показателей, характеризующих имущественное положение предприятия, организации, фирмы. Рассчитывается на основе данных баланса . Методика расчёта стоимости чистых активов в общем виде может быть представлена формулой … Википедия
- Стоимость чистых активов — фонда (СЧА) это стоимость имущества фонда, находящегося в управлении. Определяется как разница между стоимостью активов и величиной обязательств фонда – то есть предстоящих платежей за услуги, предоставленные фонду. На лето 2011 года, по данным… … Банковская энциклопедия
- СТОИМОСТЬ ЧИСТЫХ АКТИВОВ — (net asset value, NAY) Все активы организации за вычетом всех обязательств и всех начислений на счет фирмы (включая разные формы долговых обязательств и преференциальные акции). Это и есть акционерный капитал компании (shareholders equity) или… … Финансовый словарь
- Стоимость чистых активов — (Net Asset Value NAV) стоимость активов, лежащая за каждой акцией (или долговой облигацией компании), когда они выставляются на продажу. Рассчитывается как разность между суммарной рыночной стоимостью активов и обязательствами компании, деленная… … Экономико-математический словарь
- СТОИМОСТЬ ЧИСТЫХ АКТИВОВ — (net asset value, NAV) Все активы организации за вычетом всех обязательств и всех начислений на счет фирмы (включая разные формы долговых обязательств и преференциальные акции). Чистые активы в расчете на одну акцию (net asset value per share)… … Словарь бизнес-терминов
- СТОИМОСТЬ ЧИСТЫХ АКТИВОВ — 1. стоимость всех активов организации за вычетом всех обязательств и всех начислений на счет фирмы (включая разные формы долговых обязательств и преференциальные акции); 2. термин, используемый для оценки чистых активов компаний в расчете на одну … Большой бухгалтерский словарь
- Стоимость чистых активов — Определяется на основании Приказа Минфина РФ № 71, ФКЦБ РФ № 149 от 05.08.1996 О порядке оценки стоимости чистых активов акционерных обществ . Чистые активы это величина, определяемая путем вычитания из суммы активов акционерного общества,… … Словарь: бухгалтерский учет, налоги, хозяйственное право
- СТОИМОСТЬ ЧИСТЫХ АКТИВОВ — (net a et value, NAV) балансовая стоимость всех активов компании за вычетом всех обязательств и всех начислений на счет фирмы, включая разные формы долговых обязательств и привилегированные акции. Чистые активы в расчете на одну акцию (net asset… … Внешнеэкономический толковый словарь
- СТОИМОСТЬ ЧИСТЫХ АКТИВОВ — термин, используемый для оценки чистых активов компаний в расчете на одну обыкновенную акцию; средства обычных акционеров (чистые активы минус номинальная стоимость привилегированных акций) делятся на количество обыкновенных акций, выпущенных в… … Большой экономический словарь
- Стоимость чистых активов — – величина, определяемая путем уменьшения стоимости активов фонда на стоимость пассивов фонда … Рынок ценных бумаг. Словарь основных терминов и понятий
Как рассчитать стоимость чистых активов по балансу 2018-2019 (формула)
Чтобы узнать это, обратимся к приказу Минфина России от 28.08.2014 № 84н, в котором приводится порядок их расчета.
В чем отличие этого порядка от того, который действовал ранее, читайте в материале «Утвержден новый порядок расчета чистых активов».
Он действителен для компаний следующих форм собственности:
- акционерных обществ (публичных и непубличных);
- обществ с ограниченной ответственностью;
- государственных и муниципальных унитарных предприятий;
- кооперативов (производственных и жилищных накопительных);
- хозяйственных партнерств.
Согласно приказу № 84н для расчета чистых активов компании надо вычесть из стоимости активов стоимость пассивов. Для этого используется формула:
ЧА = (ВАО + ОАО – ЗУ – ЗВА) – (ДО + КО – ДБП),
ЧА — чистые активы;
ВАО — внеоборотные активы организации;
ОАО — оборотные активы организации;
ЗУ — долг учредителей перед организацией по наполнению долей в уставном капитале;
ЗВА — задолженность, образовавшаяся при выкупе собственных акций;
ДО — обязательства, имеющие долгосрочный характер;
КО — обязательства, имеющие краткосрочный характер;
ДБП — доходы будущих периодов (в виде госпомощи и безвозмездного получения имущества).
Для расчета чистых активов можно использовать также данные, содержащиеся в балансе компании. Чтобы провести расчет стоимости чистых активов по балансу, формулу можно видоизменить:
ЧА = (строка 1600 – ЗУ) – (строка 1400 + строка 1500 – ДБП).
Подробнее о значениях, приведенных в этой формуле, читайте в статье «Чистые активы — что это в балансе (нюансы)?».

Учтите, что расчет недостаточно просто сделать на калькуляторе, его необходимо еще и оформить. И утвержденной формы в настоящее время нет. Компании должны разработать бланк расчета чистых активов 2018-2019 годов самостоятельно и утвердить его в качестве приложения к учетной политике. Однако ранее, до издания приказа Минфина от 28.08.2014 № 84н, для расчета чистых активов применялся бланк, приведенный в приложении к приказу Минфина РФ № 10 и ФКЦБ России от 29.01.2003 № 03-6/пз. В форме этого бланка перечислены все те показатели, которые требуются для расчета чистых активов и сейчас, поэтому считаем допустимым его применение (после утверждения его в учетной политике организации).
Скачать этот бланк можно у нас на сайте:

Анализ стоимости чистых активов
Несложно сделать вывод, что при анализе чистых активов на выходе должен получиться положительный результат. Отрицательный будет говорить о том, что фирма убыточна и с большой долей вероятности в скором будущем может стать совсем неплатежеспособной, то есть несостоятельной. Исключением может быть только недавно открытая фирма, поскольку за время ее существования вложенные средства не успели себя оправдать и не принесли дохода по объективным причинам. Таким образом, динамика расчета чистых активов является одним из ключевых показателей финансового состояния компании.
Отметим, что при расчете и оценке чистых активов большую роль играет уставный капитал фирмы. Если сумма чистых активов превысит величину уставного капитала, это говорит о благополучии компании. Если же чистые активы на каком-то этапе станут меньше суммы уставного капитала, это свидетельствует об обратном: организация работает себе в убыток.

Какие последствия ожидают компанию, если чистые активы окажутся меньше уставного капитала, читайте .
Повторимся: данная ситуация приемлема только для 1-го года работы компании. Однако если и после этого периода ситуация не меняется в положительную сторону, руководство компании обязано снизить размер уставного капитала до суммы чистых активов. Если же эта цифра равна минимальным установленным законом показателям или меньше них, должен подниматься вопрос о закрытии предприятия (п. 4 ст. 30 закона «Об ООО» от 08.02.1998 № 14-ФЗ).
Подробнее о последствиях отрицательных величин ЧА читайте в материале «Какие последствия отрицательных чистых активов?».
prednalog.ru
Что такое чистые активы? Чистые активы предприятия – это разница между скорректированной суммой активов предприятия и его обязательств, короче говоря, это стоимость самого предприятия без его долгов.
Стоимость чистых активов предприятия рассчитывается на основании приказа Минфина №10-н от 29 января 2003 года «Об утверждении порядка оценки стоимости чистых активов акционерных обществ». Для обществ с ограниченной ответственностью при расчете чистых активов применяют такой же порядок расчета (кроме доверительных управляющих инвестиционных фондов, организаторов азартных игр) ( письмо Минфина России N 03-03-06/1/39 от 26 января 2007г.).
Расчет стоимости чистых активов организаций (исключение составляют кредитные организации) производится на основании бухгалтерского учета, порядок которого установлен федеральным органом исполнительной власти.
При расчете стоимости чистых активов в кредитной организации учитывается величина собственных средств (капитала), определяемая Центральным банком Российской Федерации в установленном порядке.
Когда производится оценка стоимости чистых активов? Чистые активы оцениваются обществом ежеквартально, а также в конце года на отчетную дату. Эта оценка отражается в бухгалтерской отчетности, соответственно, в квартальной и годовой.
Если по завершению второго и каждого последующего отчетного года стоимость чистых активов получится меньше уставного капитала общества, ему необходимо объявить об уменьшении своего уставного капитала до полученной величины стоимости чистых активов, и зарегистрировать такое уменьшение в установленном порядке (п. 4 ст. 35 федерального закона от 26.12.1995 № 208-ФЗ, п. 3 ст. 20 федерального закона от 08.02.1998 № 14-ФЗ).
Если же новый размер уставного капитала меньше установленного законодательством минимума, такое предприятие подлежит ликвидации (п. 5 ст. 35 федерального закона от 26.12.1995 № 208-ФЗ, п. 3 ст. 20 федерального закона от 08.02.1998 № 14-ФЗ, ст. 90 ГК РФ, ст.
99 ГК РФ).
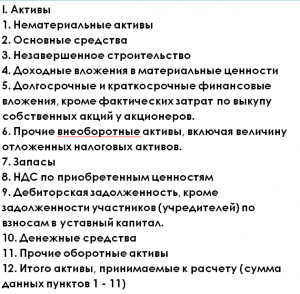
Для расчета активов, принимаемых к расчету, берем:
1.Внеоборотные активы. Они отражаются в первом разделе бухгалтерского баланса и включают в себя: нематериальные активы (НМА), основные средства (ОС), незавершенное строительство (НЗС), доходные вложения в материальные ценности, долгосрочные финансовые вложения, прочие внеоборотные активы;
2.Оборотные активы. Они отражаются во втором разделе бухгалтерского баланса и включают в себя: запасы, налог на добавленную стоимость по приобретенным ценностям, дебиторскую задолженность, краткосрочные финансовые вложения, денежные средства, прочие оборотные активы. В стоимости оборотных активов не учитываются стоимость фактических затрат на выкуп собственных акций, которые выкуплены акционерным обществом у акционеров для их последующей перепродажи или аннулирования, и задолженности участников (учредителей) по взносам в уставный капитал.
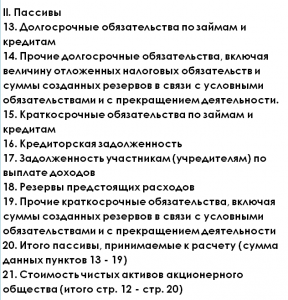
Для расчета пассивов, принимаемых к расчету стоимости чистых активов, включаются:
1.долгосрочные обязательства по займам и кредитам и прочие долгосрочные обязательства;
2. краткосрочные обязательства по займам и кредитам;
3. кредиторская задолженность;
4. задолженность участникам (учредителям) по выплате доходов;
5. резервы предстоящих расходов;
6. прочие краткосрочные обязательства.
То есть в расчете чистых активов предприятия участвуют следующие показатели баланса.
Пример расчета чистых активов предприятий (для любых форм собственности)
Бухгалтерский баланс ООО «Стройматериалы» на 01.10.2012:
| Показатели баланса | Данные баланса |
| Актив баланса | |
| 1. Внеоборотные активы (раздел I): | |
| — остаточная стоимость основных средств | 2 300 000 руб. |
| — капитальные вложения в незавершенное строительство | 1 600 000 руб. |
| — долгосрочные финансовые вложения | 700 000 руб. |
| 2. Оборотные активы (разд. II): | |
| — запасы | 200 000 руб. |
| — дебиторская задолженность, | 800 000 руб. |
| в том числе задолженность учредителей по взносам в уставный капитал | 50 000 руб. |
| — денежные средства– | 1200 000 руб. |
| Пассив баланса | |
| 3. Капитал и резервы (разд. III): | |
| — уставный капитал– | 200 000 руб. |
| — нераспределенная прибыль | 1 500 000 руб. |
| 4. Долгосрочные обязательства (разд. IV): | |
| — долгосрочные займы | 1 000 000 руб. |
| 5. Краткосрочные обязательства (разд. V): | |
| — краткосрочные кредиты | 400 000 руб. |
| — задолженность перед бюджетом | 200 000 руб. |
| — прочие краткосрочные обязательства | 1 900 000 руб. |
При исчислении суммы активов в расчет не включается такой показатель, как задолженность учредителей по взносам в уставный капитал (50 000 руб.). Сумма активов в нашем примере составит 6 750 000 руб. (2 300 000 + 1 600 000 + 700 000 + 200 000 + 800 000 – 50 000 + 1 200 000).
При исчислении пассива в расчет не включаются данные по разделу III бухгалтерского баланса (1 500 000 руб.). Тогда сумма пассивов в нашем примере будет равна 3 500 000 руб. (1 000 000 + 400 000 + 200 000 + 1 900 000).
Итого стоимость чистых активов на 1 октября 2012г. составит 3 250 000 руб. (6 750 000 – 3 500 000).
Показатель «чистые активы» необходим для анализа деятельности, а также при выплате дивидендов. Он должен быть положительным и превышать размер уставного капитала. Если идет рост чистых активов, значит прибыль предприятия увеличивается. Т.е. предприятие не только увеличило те средства, которые были в него вложены первоначально, но и приумножило их.
Конечно, возможно снижение этого показателя, и он может быть и меньше уставного капитала в первый самый сложный год начала деятельности. Но при нормальной работе предприятия ситуация выравнивается. Если все-таки ситуация не улучшилась, то в предприятии необходимо либо уменьшить уставный капитал, либо ликвидировать его согласно законодательству.
Общие понятия
Только методом проведения анализа экономических показателей любого предприятия можно понять насколько оно успешное в своем сегменте функционирования. Один из важных параметров – это расчет чистых активов (ЧА).
Как посчитать чистые активы по строкам баланса. Чистые активы: формула

Чистые активы общества — это те собственные средства компании, которые останутся у нее после того, как она рассчитается со всеми кредиторами. То есть это разница между активами компании и ее обязательствами с учетом небольших корректировок. Иной способ определить показатель чистых активов — это взять итоговый показатель раздела III баланса «Капитал и резервы» и также скорректировать его на некоторые суммы. То есть чистые активы — это капитал ООО.
Расчет чистых активов по балансу
Стоимость чистых активов определяется по данным бухгалтерского баланса по формуле (п. 2 ст. 30 Закона от 08.02.98 N 14-ФЗ ; Порядок, утв. Приказом Минфина от 28.08.2014 № 84н):
Из этой формулы хорошо видно, что собственный капитал и чистые активы — это по сути одно и то же.
Или же можно использовать такую формулу расчета чистых активов по балансу:
Расчет чистых активов в 2018 году производится по этим же формулам.
Чистые активы: строка бухотчетности
Сумма чистых активов отражается в бухгалтерской отчетности в разделе 3 «Чистые активы» Отчета об изменениях капитала.
Если чистые активы меньше уставного капитала
Если у вашей компании чистые активы стали меньше уставного капитала, то вы обязаны уменьшить уставный капитал до уровня чистых активов и зарегистрировать такое уменьшение в ЕГРЮЛ (). То есть, как минимум после составления годовой бухгалтерской отчетности, нужно сравнивать уставный капитал и чистые активы.
Кроме того, действует такое правило. Если ООО принимает решение выплатить участникам дивиденды, но в результате начисления дивидендов стоимость чистых активов станет меньше, чем требуется, то начислять дивиденды в планируемой сумме нельзя. Нужно уменьшить распределяемую на дивиденды прибыль до величины, при которой указанное выше соотношение будет выполняться.
Вместе с тем, никакой ответственности за нарушение требования о соотношении уставного капитала и чистых активов не установлено.
Отрицательные чистые активы
Если же чистые активы стали меньше размера минимального уставного капитала (10 000 руб.) либо чистые активы вообще ушли в минус, то ООО подлежит ликвидации (п. 3 ст. 20 Закона от 08.02.98 N 14-ФЗ).
Оценка чистых активов
Налоговая служба также анализирует бухгалтерскую отчетность компаний и отбирает те из них, у кого чистые активы менее уставного капитала. Ведь отрицательные или просто маленькие чистые активы — это результат большого убытка в текущем или прошлых периодах. После этого руководитель компании приглашается на комиссию в ИФНС, где ему предлагается повысить чистые активы до нужного уровня.
Увеличение чистых активов
Для увеличения чистых активов существует несколько способов:
- провести в бухгалтерском учете переоценку имущества (основных средств и нематериальных активов) (п. 15 ПБУ 6/01);
- проверить кредиторскую задолженность (возможно по каким-то долгам истекли сроки исковой давности);
- получить помощь от участников общества (вклад в имущество ООО).
Чистые активы – это один из важнейших финансовых показателей. Для их верного анализа требуется правильный расчет.
Понятие чистых активов
У каждой компании есть собственность, включающая в себя объекты недвижимости, землю, деньги. Это активы. Также у каждой коммерческой структуры есть обязательства перед контрагентами, задолженности. Чистые активы – это собственность и деньги компании с вычетом ее обязательств. Их расчет выполняется раз в год.
Результаты требуется указывать в годовой отчетности.
Порядок расчета установлен Приказом Минфина РФ от 28.08.2014 г. №84. Он актуален для ряда структур:
- Государственные унитарные структуры.
- Производства.
- Жилищные кооперативы.
- Объединения хозяйственного характера.
Расчет должен выполняться строго по установленным стандартам. Применяются специальные формулы, которые утверждены государством.
Зачем нужны результаты расчетов?
Размер активов в обязательном порядке рассчитывается раз в год. Необходимо это для следующих целей:
- Контроль за финансовым состоянием структуры. Результат расчетов позволяет понять эффективность функционирования структуры. Размер ЧА сравнивается с объемом уставного капитала. Если ЧА больше УК, это свидетельствует о нормальном положении компании. Если же УК превышает размер капитала, то нужно незамедлительно принять меры для исправления ситуации. Если на протяжении двух лет данное соотношение не меняется, предприниматель должен или уменьшить уставной капитал или ликвидировать организацию.
- Выплата дивидендов. Согласно статье 29 ФЗ от 08.02.1998 г. №14, распределять дивиденды можно только после проведения анализа экономического состояния компании. В частности, нужно выявить соотношение УК и ЧА. Если последнее значение меньше УК, дивиденды не могут быть выплачены.
- Определение реальной стоимости доли. Реальная стоимость доли учредителя ООО – это объем чистых активов, соответствующий размеру рассматриваемой доли. Данное определение указано в пункте 2 статьи 14 ФЗ от 08.02.1998 г. №14.
- Увеличение УК. Увеличить УК можно за счет или личной собственности организации, или добавочных вкладов участников, или средств третьих сторон, если это разрешено Уставом. Увеличение может выполняться только на объем разницы между ЧА и размером УК.
- Уменьшение УК. Иногда УК необходимо уменьшать в обязательном порядке. Решение о сокращении капитала принимается на основании объема чистых активов и их соотношения к УК.
Практически каждая организация сталкивается с необходимостью определять размер чистых активов.
В каких случаях производится расчет?
ЧА нужно обязательно рассчитывать в следующих случаях:
- Покупка ООО доли участника по его просьбе в том случае, если доля не может быть приобретена согласно Уставу третьими лицами.
- Покупка обществом доли участника, который проголосовал на собрании против выполнения крупной сделки или изменения размера уставного капитала.
- Исключение участника из общества с последующей передачей его доли ООО.
- Участнику требуется расплатиться с кредиторами своей долей.
- Требуется определить финансовое состояние компании.
- Принимается решение о выплате дивидендов.
- Сокращение или увеличение УК.
Размер активов – это важнейший показатель для любого хозяйствующего субъекта. Регулярный расчет рассматриваемого параметра обеспечивает ряд преимуществ для компании: надежность, укрепление рыночных позиций, увеличение возможностей по привлечению ресурсов, устойчивость. Открытые данные о ЧА – это уверенность контрагентов в платежеспособности организации.
Формула для расчета показателя
Для расчета требуется найти разницу между активами и пассивами. То есть определяется разница между собственностью компании и имеющимися обязательствами. Активы объединяют в себе:
- Недвижимость, принадлежащая структуре.
- Земельные участки.
- Доходы от деятельности.
- Различное имущество, включающее оборудование, инструменты, мебель, оргтехнику.
В состав активов не входят дебиторские долги учредителей по взносам в УК. Пассивы – это задолженности компании: краткосрочные и долгосрочные обязательства, разнообразные займы, взыскания. В состав их не входят доходы следующих периодов, получаемые в связи с помощью государства или безвозмездным приобретением собственности.
Итак, для расчета используется следующая формула:
(строка 1600 – ЗУ) – (строка 1400 + строка 1500 – ДБП)
В формуле используются следующие определения:
- ЗУ – долг учредителей по взносам в УК.
- ДБП – доходы следующих периодов в форме госпомощи или безвозмездного приобретения собственности.
Все соответствующие строки берутся из бухгалтерского баланса.
Анализ результатов расчетов
Существует три значения чистых активов, получаемые в результате расчетов:
- Отрицательное. Обозначает преобладание обязательств перед доходами. То есть деятельность компании не является коммерчески успешной. Организация находится в полной финансовой зависимости от кредиторов. Собственных средств у нее нет.
- Положительное. Обозначает положительный прирост средств. То есть компания полностью покрывает все свои долги, а также располагает собственными средствами.
- Нулевое. Свидетельствует о том, что компания окупается, однако никакой прибыли не приносит.
Отрицательные результаты расчетов обозначают высокий риск банкротства организации.
Пример расчета
Рассмотрим пример. В балансе строительной компании «Надежность» фигурируют следующие значения:
- , рассмотренные в первом разделе : остаточная стоимость ОС составляет 2,3 млн рублей, капитальный вклад в объекты незавершенного строительства – 1,6 млн рублей, долгосрочные вклады – 700 тыс. рублей.
- , указанные во втором разделе : запасы организации составляют 200 тыс. рублей, долг перед дебиторами – 800 тыс. рублей, долг учредителей по взносам в УК – 50 тыс. рублей, наличные – 1,2 млн рублей.
- Капитал компании, указанный в разделе 3 : УК составляет 200 тыс. рублей, нераспределенная прибыль – 1,5 млн рублей.
- Долгосрочные задолженности, рассмотренные в разделе 4 в размере миллиона.
- Краткосрочные задолженности, указанные в 5 разделе: краткосрочный долг в размере 400 тыс. рублей, долг перед бюджетом – 200 тыс. рублей, прочие задолженности – 1,9 млн рублей.
При выполнении расчетов не учитывается долг учредителям по взносам в УК. В рассматриваемом случае он составляет 50 тыс. рублей. Проводятся следующие расчеты:
2 300 000 – 1 600 000 + 700 000 + 200 000 + 800 000 – 50 000 + 1 200 000 = 6 750 000 рублей
Из этого показателя нужно вычесть показатели третьего раздела баланса. Выполняются такие расчеты:
1 000 000 + 400 000 + 200 000 + 1 900 000 = 3 250 000 рублей
Размер активов в данном случае составляет 3 250 000 рублей. Это положительное значение. То есть строительная компания вполне успешно функционирует. Ее прибыль превышает размеры задолженностей. Организация приносит деньги своим учредителям.
Как правило, это значение ЧА рассматривается в соотношении с другими показателями. Обычно это уставной капитал.
Существует достаточно большое количество финансовых показателей, которые могут охарактеризовать то, насколько эффективна бизнес-модель той или иной коммерческой фирмы. В числе таковых — чистые активы. Данный показатель может заинтересовать инвестора, партнера, кредитора, он полезен также и для менеджеров фирмы, отвечающих за ее развитие. Как подсчитывается величина чистых активов в современных российских компаниях? Какие учетные данные могут при этом использоваться?
Что такое чистые активы?
Изучим для начала сущность термина, о котором идет речь. Чистые активы представляют собой финансовый показатель, который определяется как разница между всеми активами организации (ООО или АО), которые приняты к учету, и пассивами, также учитываемыми в бухгалтерии. При этом определение цифр по каждому из составляющих формулы чистых активов осуществляется, как правило, исходя из положений нормативно-правовых актов, а также различных приказов и писем государственных ведомств. Но существуют также формулы расчета данного показателя, определяемые в научной и экспертной среде. Но, прежде чем исследовать их, полезно будет изучить то, в какой структуре могут быть представлены чистые
Структура чистых активов
Как мы отметили выше, рассматриваемый показатель исчисляется как разница между собственно суммой всех активов и пассивов. В соответствии с распространенной в среде российских экономистов точкой зрения, в состав первых должны включаться:
- внеоборотные активы, представленные основными средствами, нематериальными ресурсами, долгосрочными инвестициями;
- оборотные активы, представленные различными запасами, дебиторскими долгами, краткосрочными инвестициями, НДС по приобретенным товарно-материальным ценностям.
При этом из состава оборотных активов эксперты рекомендуют исключать расходы предприятия на выкуп акций в целях их продажи либо вывода с рынка, а также долги учредителей по платежам в В свою очередь, в структуре пассивов должны присутствовать:
- долгосрочные и по корпоративным займам;
- кредиторские долги;
- резервы, относящиеся к предстоящим расходам;
- долги перед учредителями по перечислению доходов.
Также формула чистых активов, основанная на рассматриваемой структуре таковых, предполагает включение в первый и второй показатель любых других сведений, что могут быть тем или иным образом классифицированы как ресурсы фирмы либо ее обязательства. Выше мы отметили, что в качестве источников методологии, которая может быть применена для исчисления финансового показателя, о котором идет речь, могут использоваться различные правовые акты. Так, одним из основных действующих НПА, регулирующих расчет чистых активов, является Приказ Минфина от 28.08.2014 года № 84н. Рассмотрим то, как рассчитать чистые активы (формула их определения, фактически, также представлена в указанном НПА) предлагает Министерство финансов.
Определение чистых активов по методу Минфина
Во-первых, предприятию нужно суммировать все учтенные активы и пассивы. При этом данные на забалансовых бухгалтерских счетах, как полагают специалисты Минфина, не должны приниматься во внимание.
Во-вторых, формула чистых активов по методу Министерства финансов РФ предполагает исключение из активов таких показателей, как долги учредителей (акционеров, собственников) по платежам в уставный капитал либо в акции (в этом смысле позиция Минфина совпадает с подходом экспертов, который мы рассмотрели выше), из пассивов — доходы будущих периодов, что связаны с государственной поддержкой, а также безвозмездным получением какого-либо имущества.

Еще один нюанс определения величины чистых активов в соответствии с рассматриваемой методологией — оба параметра формулы их исчисления должны рассчитываться исходя из стоимости, что отражена в бухгалтерском балансе. При этом формула расчета чистых активов, предложенная Минфином, в целом схожа по своей концепции с иными распространенными в среде экономистов подходами, которые также предполагают задействование цифр из бухгалтерского баланса. Изучим теперь то, каким образом рассматриваемый показатель может вычисляться на практике.
Как рассчитываются чистые активы на практике?
Формула расчета чистых активов, в принципе, имеет очень простую структуру. Главное — иметь доступ к цифрам, которые в ней используются. Основным источником таковых, как мы отметили выше, является бухгалтерский баланс организации. Если брать соответствующий учетный документ в том формате, в котором он утвержден в России, то сведения об активах фирмы содержатся главным образом в строке 1600, о пассивах — в строках 1400 и 1500.
При этом если следовать рекомендациям Минфина РФ и вычитать из первых долги учредителей по платежам в уставный капитал, из вторых — доходы будущих периодов, то нам также пригодятся данные по бухучету, отражающие величину первого показателя (как правило, это дебет счета 75), а также цифры по строке 1530 (для второго параметра).

Таким образом, формула чистых активов будет применяться по определенному алгоритму. Изучим его в подробностях.
Формула чистых активов: структура и схема
- Первым делом вычитаем из цифры по строке 1600 показатель, отражающий долги учредителей перед фирмой по взносам в уставный капитал.
- После суммируем показатели по строкам 1400 и 1500 баланса.
- Далее вычитаем из получившегося результата цифру по строке 1530.
- Завершающим действием будет вычитание из цифры, получившейся в результате вычитания из 1600 величины долгов, показателя, получившегося по факту последнего вычисления.
Как формула чистых активов может выглядеть схематично? Условимся сокращенно именовать рассматриваемый показатель как ЧА, строки бухгалтерского баланса — СТР, счета бухучета — СЧ.
В результате формула расчета чистых активов по балансу будет выглядеть так:
- ЧА = (СТР 1600 — СЧ 75) — (СТР 1400 + СТР 1500 — СТР 1530).
Изучив то, каким образом рассчитывается соответствующий финансовый показатель, рассмотрим, каким образом он может применяться на практике.
В чем заключается практическое значение показателя чистых активов?
Величина чистых активов — один из ключевых индикаторов эффективности бизнес-модели компании. Главный критерий здесь — положительное или отрицательное значение соответствующего показателя. В первом случае правомерно говорить о прибыльности компании, и ее высокой инвестиционной привлекательности. В свою очередь, если формула чистых активов по балансу показала отрицательный результат — скорее всего, фирма имеет определенные проблемы.
Как правильно интерпретировать величину чистых активов?
Многое в интерпретации рассматриваемого показателя зависит от конкретного этапа развития бизнеса. Для молодых компаний, стартапов, отрицательные значения не столь критичны, как для бизнесов, присутствующих на рынке продолжительное время. Для фирм, которые присутствуют в высокорентабельных сегментах, отрицательный показатель чистых активов также допустим, но опять же, желательно, чтобы он наблюдался недолго.

Такой показатель, как чистые активы, полезно наблюдать в динамике, на протяжении нескольких лет. Либо, задействуя данные из текущего бухучета, отслеживать его ежемесячно или ежеквартально.
Чистые активы как фактор управления бизнесом
Определенное значение результаты подсчетов чистых активов имеют с точки зрения управления бизнесом. Например, расчет чистых активов ООО (формула для соответствующих обществ и АО будет одинаковой) может быть полезен:
- в тех случаях, когда уставной капитал увеличивается посредством имущества ООО;
- при выкупе обществом у акционеров ценных бумаг, при выходе одного из участников ООО из бизнеса;
- при выплате соучредителям общества дивидендов;
- при формировании отчетов перед инвесторами;
- при анализе эффективности бизнес-модели общества по требованию собственника;
- как дополнительный источник данных о финансовом состоянии фирмы при рассмотрении кредитных заявок банком либо в ходе взаимодействия с потенциальными инвесторами.
Таким образом, исчисление показателя, о котором идет речь, полезно как с точки зрения отчетности организации перед заинтересованными лицами, так и в аспекте осуществления аналитической работы менеджеров, направленной на оптимизацию бизнес-процессов.
Рассмотрев вопрос, как рассчитать чистые активы по балансу (формула, используемая для этого, также была нами изучена), полезно будет обратить внимание на ряд терминологических нюансов, связанных с практическим использованием соответствующего показателя в качестве характеристики финансового положения предприятия.
Чистые активы или собственный капитал?
Так, например, некоторые эксперты считают, что термин, о котором идет речь, должен отождествляться с понятием собственного капитала. Есть и иная точка зрения на данный тезис. Что касается нормативного регулирования экономических процессов — в соответствующих российских НПА два указанных понятия, в целом, рассматриваются как очень схожие либо идентичные.
Например, в ФЗ № 226 от 18.07.2011 года указано, что для банковских организаций должны рассчитываться не чистые активы, а как раз таки собственные средства в том порядке, что зафиксирован в НПА, издаваемых ЦБ РФ. Еще один примечательный источник права — Письмо Банка России № 350, изданное 28.10.1996 г. В нем указано, что чистые активы — это показатель, который соответствует понятию собственного капитала банка.
Таким образом, что касается кредитно-финансовых организаций, в них рассматриваемые понятия следует рассматривать как тождественные. Поэтому, как считают некоторые исследователи, утвержденная в том же Приказе Минфина № 84н и применяемая для подсчета такого показателя, как чистые активы ООО, формула, в принципе, может применяться также и в целях определения величины собственного капитала компании. Который, в свою очередь, также является важнейшим показателем эффективности бизнеса.
Существует термин, очень близкий по звучанию рассматриваемому, — «чистые оборотные активы».
Что такое чистые оборотные активы
Под чистыми оборотными активами подразумевается сумма собственного капитала фирмы (то есть в одной из интерпретаций — тех же чистых активов), а также долгосрочных обязательств, уменьшенных на величину внеоборотных активов. Некоторые эксперты определяют рассматриваемый показатель как разницу между общей суммой активов фирмы, которые классифицируются как оборотные, и суммой всех тех обязательств компании, что относятся к краткосрочным.
Что показывают чистые оборотные активы
Чистые оборотные активы — показатель, который чаще всего используется для оценки финансово-хозяйственной устойчивости фирмы в аспекте наличия у нее ресурсов для погашения текущих долгов, а также инвестирования в расширение производства. Термин, о котором идет речь, имеет еще одно распространенное название — чистый

Таким образом, инвестор, рассматривая перспективы вложений в ту или иную фирму (например, в ООО), может обращать внимание также и на чистые оборотные активы. Формула расчета таковых может быть дополнена теми, что задействуются для определения величины собственного капитала. Чем больше оба показателя — тем более привлекательной для инвестирования может быть фирма.
Коротко: Для оценки финансовой стабильности предприятия применяются разные показатели. Но ключевым остается расчет чистых активов.Чтобы узнать его величину, нужно из активов вычесть пассивы. При этом не берутся в расчет забалансовые счета, доходы будущих периодов и ряд других показателей.
Чистые активы — разница между стоимостью имущества предприятия и его долговыми обязательствами. Этот показатель может быть как положительным, так и отрицательным. Если он больше нуля, значит, у предприятия достаточно имущества, чтобы отвечать по долговым обязательствам, если меньше — нехватка. Показатель дает понять, насколько устойчивым является финансовое положение организации.
Отрицательный показатель — это одна из предпосылок к ликвидации организации, особенно если он ниже минимально допустимой суммы уставного капитала в течение второго года подряд (п. 11 ст. 35 ФЗ от 26.12.1995 N 208-ФЗ).
Когда нужно считать?
Рассчитывать чистые активы для ООО нужно при:
- подготовке годового отчета;
- увеличении уставного капитала, если это происходит за счет имущества;
- требовании заинтересованного лица;
- выходе участника из общества для определения его доли.
В акционерных обществах на основе этого показателя также рассчитывают стоимость пакета акций каждого его члена.

Схема расчета
В 2014 году появилась схема расчета чистых активов,определенная законодательно (Приказ Минфина РФ от 28 августа 2014 г.
N 84н). Как и ранее, за основу берутся данные бухгалтерского баланса и из активов вычитаются пассивы. Однако задолженность учредителей по взносам, стоимость выкупленных у акционеров акций, капитал и резервы, доходы будущих периодов учитывать не нужно, поскольку они не имеют прямого отношения ни к фактическому имуществу, ни к задолженности предприятия.
- А — активы;
- ЗС — заемные средства.

Изобр. 1. Пример бланка баланса предприятия
Не принимаются к учету объекты на забалансовых счетах, а именно:
- материальные ценности, которые предприятие приняло на ответственное хранение;
- резервные фонды;
- принятые на комиссию товары;
- бланки строгой отчетности и т.д.
Также не участвует уставный, добавочный и резервный капитал, доходы будущих периодов, непокрытая прибыль или убыток.
Размер уставного капитала не может быть больше чистых активов. Если после сведения баланса это не так, то его стоимость должна быть уменьшена до их размера. Однако она не может быть меньше установленных законом 10 000 руб. В противном случае последует ликвидация предприятия.
В балансе предприятия чистые активы указываются в строке 3600.
Долговременные обязательства по займам и кредитам
Прочие долгосрочные обязательства
Краткосрочные обязательства по займам и кредитам
Доходные вложения в материальные ценности
Досрочные и краткосрочные финансовые вложения
Задолженность участникам (учредителям) по выплате долгов
Прочие внеоборотные активы
Резервы предстоящих расходов
Прочие краткосрочные обязательства
НДС по приобретенным ценностям
Прочие оборотные активы

Изобр. 2. Расчет чистых активов на примере
Скачать форму для расчета чистых активов в excel
Несмотря на то, что схема является общей, методы оценки также могут зависеть от деятельности компании и организационно-правовой формы. Так, например, управляющие компании должны принимать во внимание Постановление Правительства РФ от 27 декабря 2004 г. N 853. С Приказом ФСФР РФ от 23.10.2008 N 08-41/пз-н должны считаться брокеры, ПИФы, товарные биржи.
Чистые активы на примере конкретных организаций
Показатель отражается в бухгалтерском балансе любой компании.
Вот, например, в ОАО «Газпром» в 2014 году он составил 9 089 213 120 тыс. руб.
Прирост по сравнению с 2013 — 720 047 660 тыс. руб. (8,6%).

Активы нетто Аккобанка в июне 2015 сократились:

Отрицательные показатели говорят о нестабильном состоянии кредитной организации. Но данные всего за месяц, а не за год. Ситуация может выправиться до конца года.
АО «ЧМЗ» 2014 год работы закрыл с положительными показателями.


Петр Столыпин, 2015-08-16
Вопросы и ответы по теме
По материалу пока еще не задан ни один вопрос, у вас есть возможность сделать это первым
Пример расчета стоимости чистых активов компании
Иногда оценщику необходимо провести «беглый» анализ общего состояния компаний. Для этого можно воспользоваться информацией о чистых активах компании, который можно подчеркнуть из бухгалтерского баланса.
Чистые активы отражают реальную стоимость имеющегося у компании имущества за исключением его долгов.
Таким образом, чистые активы составляют разницу между балансовой стоимостью всех активов компании и суммой долговых обязательств компании.
Где взять информацию для расчета чистых активов компании?
Данные о размере чистых активов компании содержатся в бухгалтерской отчетности. Величина чистых активов, определенная на начало и конец года, указывается в разделе об изменениях капитала (форма №3) вне зависимости от организационно-правовой формы всеми компаниями.
Как рассчитать чистые активы компании?
Порядок расчета величины чистых активов для акционерных обществ установлен Приказом Минфина России N 10н, ФКЦБ России N 03-6/пз от 29 января 2003 г.*
*Согласно Письму Минфина России от 26 января 2007г. N 03-03-06/1/39 общества с ограниченной ответственностью могут пользоваться правилами, разработанными для акционерных обществ.
Под стоимостью чистых активов компании понимается величина, определяемая путем вычитания из суммы активов компании, суммы его пассивов.
Чистые активы рассчитывают на основании данных бухгалтерского баланса. При этом, в расчете участвуют не все показатели баланса. Так, из состава активов необходимо исключить стоимость собственных акций, выкупленных у акционеров, и задолженность учредителей по взносам в уставный капитал. А в составе пассивов не учитывают капитал и резервы (разд.
III) и доходы будущих периодов (код 640 разд. V).
Пример расчета чистых активов компании
Показатели баланса
Данные баланса
Актив баланса
1. Внеоборотные активы (разд. I):
— остаточная стоимость основных средств (стр. 120)
— капитальные вложения в незавершенное строительство (стр. 130)
— долгосрочные финансовые вложения (стр. 140-
2. Оборотные активы (разд. II):
в том числе задолженность учредителей по взносам в уставный капитал
Пассив баланса
3. Капитал и резервы (разд. III):
4. Долгосрочные обязательства (разд. IV):
5. Краткосрочные обязательства (разд. V):
— задолженность перед бюджетом
— прочие краткосрочные обязательства
В статье активов не участвует показатель задолженности учредителей по взносам в уставный капитал (30 000 руб.).
Актив = 1 500 000 + 1 000 000 + 500 000 + 100 000 + 600 000 — 30 000 + 500 000 = 4 170 000 руб.
Сумма активов составит 4 170 000 руб.
В расчет пассивов не войдут данные разд. III бухгалтерского баланса (1 500 000 руб.).
Пассив = 800 000 + 300 000 + 100 000 + 1 500 000 = 2 700 000 руб.
Сумма пассивов составит 2 700 000 руб.
ЧА = 4 170 000 — 2 700 000 = 1 470 000руб.
Стоимость чистых активов компании составляет 1 470 000 руб.
Что означает отрицательная величина чистых активов?
Если чистые активы компании являются отрицательной величиной, то значит размер долгов компании превышает стоимость всего имущества компании.
Недостаточность имущества — термин, который иногда применяется к компании при отрицательном размере чистых активов.
«Если по окончании второго и каждого последующего финансового года стоимость чистых активов общества окажется меньше его уставного капитала, общество обязано объявить об уменьшении своего уставного капитала до размера, не превышающего стоимости его чистых активов, и зарегистрировать такое уменьшение в установленном порядке. Если по окончании второго и каждого последующего финансового года стоимость чистых активов общества окажется меньше минимального размера уставного капитала, установленного настоящим Федеральным законом на дату государственной регистрации общества, общество подлежит ликвидации».
ст.20 Закона об ООО
Похожее говорится и в законе об акционерных обществах:
«Если стоимость чистых активов общества останется меньше его уставного капитала по окончании финансового года, следующего за вторым финансовым годом или каждым последующим финансовым годом, по окончании которых стоимость чистых активов общества оказалась меньше его уставного капитала, в том числе в случае, предусмотренном пунктом 7 настоящей статьи, общество не позднее чем через шесть месяцев после окончания соответствующего финансового года обязано принять одно из следующих решений:
- об уменьшении уставного капитала общества до величины, не превышающей стоимости его чистых активов;
- о ликвидации общества»
Если вам необходима оценка стоимости компании, то обратитесь к нашим специалистам в области оценки.
Как известно, к концу марта 2017 года Росстат и налоговый орган должны получить годовую отчетность предприятия, которая обязательно включает бухгалтерский баланс. Значит, самое время воспользоваться формулой расчета чистых активов по балансу 2016 года. Тем более она установлена законодательством.
Что называют чистыми активами
Успешное ведение хозяйственной и предпринимательской деятельности неосуществимо без анализа ее ключевых финансовых характеристик. Одной из основных величин среди них выступает значение чистых активов организации .
В общем виде величиной чистых активов называют разницу между стоимостью всех активов фирмы и суммой всех ее задолженностей и обязательств.
Обратите внимание, что расчет чистых активов выполняют:
- в неотъемлемом порядке ежегодно и отображают в годовом отчете;
- при необходимости получить данные о текущем экономическом состоянии фирмы, выдать дивиденды либо стоимость доли участия в бизнесе.
Место
Чтобы увидеть, где в балансе чистые активы , нужно заглянуть в одноимённый Раздел 3 Отчета об изменениях капитала. Выглядит он следующим образом:
Как видно, чистые активы в балансе это – особый отдельный показатель. Согласно приказу Минфина от 02.07.2010 № 66н код строки чистых активов в балансе – 3600.
Как рассчитать чистые активы по балансу
Она подходит для организаций большинства форм собственности:
ЧА – чистые активы;
АК – активы (оборотные + внеоборотные);
З уч – задолженность учредителей перед компанией по оплате своих долей в УК;
З вак – долговые обязательства по выкупу своих акций;
О – имеющиеся обязательства (с длинным и коротким сроком исполнения);
Д б – доходы, которые планируется получить (помощь от государства, бесплатное получения имущества).
Как оформить расчет
Следует учитывать тот факт, что одного расчета чистых активов по формуле недостаточно. Нужно оформить этот факт. Между тем утвержденная законом форма документа для этих целей на данный момент отсутствует. Поэтому фирмы обязаны разработать собственный бланк и принять его в виде дополнения к учетной политике.
Однако раньше действовал приказ Минфина № 10н и ФКЦБ РФ № 03-6/пз от 29 января 2003 года с аналогичным бланком для акционерных обществ. Хотя сейчас он и утратил силу, любое предприятие может использовать его в качестве ориентира при разработке собственной формы.
Как считать чистые активы по балансу
Для получения необходимой информации можно использовать не только формулу чистых активов, но и сделать их расчет построчно, когда баланс уже свёрстан.
Анализ результата
Очевидно, что после подсчета стоимости чистых активов желательно получить положительный итог. Отрицательные чистые активы будут говорить о том, что:
- компания не приносит прибыли;
- с большой вероятностью в недалекой перспективе может стать банкротом.
Исключением выступает лишь не очень давно открытая компания, так как за период ее существования вложенные ресурсы еще не успели себя окупить по понятным обстоятельствам.
Заметим, что при расчете и оценке чистых активов предприятия в балансе значительное место занимает уставный капитал организации (см. таблицу).
Подчеркнем: ситуация № 2 приемлема лишь для первого года работы фирмы. Если по истечении времени ситуация не меняется в позитивную сторону, руководство должно уменьшить объем УК вплоть до величины чистых активов.
Следует рассмотреть вопрос о закрытии бизнеса, если размер чистых активов равен наименьшим показателям, определенным законодательством, либо меньше их.
Вывод
По общему правилу чистые активы – это в балансе одна из основных характеристик, которая указывает на экономическую состоятельность компании. Чем они больше, тем эффективнее предприятие, и оно интереснее для вложений.
Лишь организация со значительными показателями чистых активов способна гарантировать интересы ее заимодавцев, инвесторов. Поэтому следует весьма основательно подходить к оценке стоимости чистых активов.
Источник: bankfs.ru
Как посчитать чистые активы по строкам баланса
Чистые активы: формула расчета по строкам баланса 2018
