
Долг по кредитной карте может быстро опередить вас и нанести ущерб вашим финансам и кредитному баллу. Независимо от того, насколько велик ваш кредитный лимит, вы не должны брать больше, чем можете себе позволить погасить в конце каждого месяца. Когда вы не оплачиваете свой баланс, с вас начисляются проценты по долгу, и вы можете получить еще большее отставание.
К счастью, все, что вам нужно, это дисциплина, чтобы избежать задолженности по кредитной карте. Вот пример того, как растет долг, и 10 советов, как справиться с ним в вашей семье.
Что такое задолженность по кредитной карте?
Задолженность по кредитным картам — это вид возобновляемого долга, который означает, что вы можете продолжать занимать месяц за месяцем, если вы выплачиваете достаточно, чтобы вы никогда не должны больше установленного лимита. Счета кредитных карт могут использоваться бесконечно, в отличие от ссудных счетов в рассрочку, которые закрываются после погашения баланса.
Долги по кредитным картам также не обеспечены, что означает, что они не поддерживаются частью имущества (например, вашим домом), который может быть конфискован, если вы прекратите производить платежи. Тем не менее, не погашение задолженности по кредитной карте может серьезно повредить ваш кредитный рейтинг и историю.
✔️У Вас Долг по Кредитной Карте ✔️Как Получить Реструктуризацию ✔️Договорится с Кредитором
Как вы накапливаете долг по кредитной карте
Если вы не выплачиваете весь свой баланс до установленного срока каждый месяц, вы накапливаете задолженность по кредитной карте. Остатки на карте, переносимые из месяца в месяц, начисляются на проценты в форме годовая процентная ставка (год) . APR сильно различаются в зависимости от типа карты, эмитента банка и кредитной истории держателя карты.
Большинство процентных ставок по кредитным картам являются переменными, что означает, что они основаны на основной ставке, преобладающей ставке, привязанной к базовой ставке Федерального резерва.
Когда ФРС поднимает или понижает эту целевую ставку, возникает волновой эффект, и ставка, которую вы платите, а также стоимость задолженности по вашей кредитной карте — соответственно увеличивается или уменьшается. В последние годы средняя ставка по кредитным картам, с которых начислялись проценты, росла вместе со ставкой ФРС. Затем в августе 2019 года ФРС впервые за более чем десятилетие снизила свою ставку, а в сентябре и октябре последовали еще два снижения. По состоянию на четвертый квартал 2019 года средний показатель АПР составлял 16,88%.
Как кредитные карты задолженности
Эмитенты кредитных карт требуют от вас минимальный платеж каждый месяц. Обычно это лишь небольшая часть вашего баланса (часто около 1% -2%) плюс проценты и любые сборы, которые могут применяться.
Всякий раз, когда вы платите меньше полной суммы, с вас взимают проценты, и чем меньше вы платите, тем больше вы должны. Это связано с тем, что проценты по кредитным картам составляют, то есть проценты будут начисляться на проценты. Чем дольше вы расплачиваетесь с долгами, тем больше вероятность, что вы будете должны намного больше, чем первоначально списали с вашей карты. Диаграмма здесь иллюстрирует это:
Краткая история задолженности по кредитной карте
Pre-2009
Кредитные карты были введены В 50-х годах неудивительно, что баланс государственного долга неуклонно увеличивался по мере роста популярности. После того, как Закон о защите от банкротства 2005 года осложнил процесс подачи заявок на банкротство, потребители обратились за кредитными картами, чтобы покрыть расходы, и задолженность по картам резко возросла. Оборотный долг США для потребителей, который в основном состоит из задолженности по кредитным картам, впервые в декабре 2007 года превысил 1 триллион долларов.
Долг во время Великой рецессии: 2009-2011
Поскольку потребители почувствовали последствия Великой рецессии, и были приняты такие законы, как Закон о КАРТАХ 2009 года, распространенность кредитных карт снизилась, а остатки задолженности сократились. К апрелю 2011 года сальдо национального возобновляемого долга сократилось до 835,9 млрд долларов.
Долг сегодня
Американцам не потребовалось много времени, чтобы снова чувствовать себя комфортно. Спустя почти 10 лет после пика финансового кризиса баланс оборотных долгов снова превысил порог в 1 триллион долларов. (См. Диаграмму ниже.) Только остатки по кредитным картам достигли 930 миллиардов долларов, что намного выше предыдущего пика, достигнутого в 2008 году. Средний остаток по кредитной карте в 2019 году составил 6 194 доллара.
Долги по кредитным картам также дороже носить благодаря девяти повышениям процентных ставок ФРС в период с 2015 по 2018 год. На уровне 16,88% средний показатель APR по-прежнему более чем на 3 процентных пункта выше, чем в 2014 году, даже после недавнего изменения курса. Конечно, не помогает, что две трети активных счетов кредитных карт несут сальдо от месяца к месяцу.
В отличие от данных ФРС, данные The Balance не запаздывают, который регулярно отслеживает более 300 предложений по кредитным картам, которые делаются новым заявителям. В 2020 году средняя цена покупки на картах, которые мы отслеживаем, начали немного расти, показывая, что любое облегчение от снижения ставки ФРС в 2019 году может быть недолгим.
Долг по кредитной карте не является хорошим долгом
Вопреки распространенному мнению, перенос задолженности по кредитной карте делает не улучшить свой кредитный рейтинг. Использование кредита разумно. Это означает взимать только то, что вы можете себе позволить каждый месяц, производить своевременные платежи и поддерживать баланс как можно ближе к нулю, если не к нулю.
В то время как ежемесячные платежи по кредитным картам часто меньше, чем требуемые платежи по автокредитам или другим долгам, вы не должны нести баланс только потому, что можете позволить себе минимальные платежи .
Подумайте, от чего вы отказываетесь, заплатив проценты по карточному долгу. Эти деньги могут быть ценными сбережениями для выхода на пенсию, вашего чрезвычайного фонда или первоначального взноса на дом.
Чтобы было ясно, это не плохо использовать кредитные карты. Плохо, когда ты занимаешь больше, чем можешь заплатить.
И даже это серая зона. Некоторым людям может потребоваться несколько месяцев, чтобы наверстать упущенное по их счетам из-за непредвиденного события, а некоторые могут обычно иметь низкий баланс, сохраняя минимальные процентные платежи. Если у вас есть задолженность по кредитной карте, вот как определить, когда ее слишком много.
У вас слишком много долгов по кредитной карте, когда .
Существует три формулы, которые помогут вам определить, когда у вас слишком много долгов по кредитной карте:
Коэффициент использования кредита:Общий баланс кредитной карты / общий кредитный лимит
Использование вашего кредита, процент ваших доступных кредитных лимитов, которые вы фактически используете, оказывает второе по величине влияние на ваш кредитный рейтинг после истории платежей. Чем ниже ваш коэффициент использования кредита , лучше. Как правило, соотношение, превышающее 30 процентов, повредит вашему счету.
Соотношение долга к доходу: Общий ежемесячный долг и жилищные платежи / общий валовой ежемесячный доход
Это показывает, какая часть вашего дохода до налогообложения идет на ежемесячные жилищные и долговые платежи, включая платежи по кредитным картам. Кредиторы смотрят на это соотношение при рассмотрении новых кредитных заявок, чтобы определить, сколько еще долгов вы можете взять или нет. Соотношение долга к доходу, превышающее 40%, означает, что у вас слишком много долга, и одобрение маловероятно. Многие банки и кредитные консультанты рекомендуют хранить его ближе к 30% .
Коэффициент задолженности по кредитной карте: Всего ежемесячных платежей по кредитным картам / общий ежемесячный доход
Это соотношение скажет вам, когда ваши платежи слишком велики для вашего бюджета, если вы еще не можете сказать. Если ваш минимальный требуемый платеж составляет более 10% от вашего дохода на вывоз (после уплаты налогов), оплата обычных расходов и предметов первой необходимости может стать затруднительной.
Есть также много нематематических признаков, которые вы можете быть перегружены с задолженностью по кредитной карте. Если даже одна из следующих ситуаций звонит в колокол, это красный флаг:
- Вы тратите больше, чем зарабатываете каждый месяц
- Вы пропускаете или вносите несвоевременные платежи по счетам кредитных карт, чтобы оплачивать другие счета
- Вы использовали денежный аванс с одной кредитной карты для оплаты другой
- Вы полагаетесь на кредитные карты, чтобы позволить себе ежедневные покупки, такие как газ и продукты питания
- Вместо того чтобы ежемесячно добавлять деньги на сберегательный счет, вы производите платежи по кредитным картам.
- Вы подали заявку на банкротство
Как извлечь выгоду из кредитных карт и избежать долгов
Несмотря на мрак и гибель, описанные выше, кредитные карты являются полезным финансовым инструментом, который может быть полезным и улучшить ваш кредитный рейтинг при разумном использовании.
Следуйте этим 10 рекомендациям, чтобы не зарываться в долги по кредитной карте:
1. Читать все мелким шрифтом: Узнайте как можно больше о своих текущих кредитных картах и любых, на которые вы хотите подать заявку. Внимательно ознакомьтесь с веб-страницами эмитента карты, условиями предоставления кредитной карты и руководствами по льготам. Знание того, как и когда вы будете платить, поможет вам разумно использовать кредит.
2.Установить правила кредитной карты: Если вы новичок в использовании кредитных карт или просто хотите развить привычки, установите правила расходов на свои карты и придерживайтесь их. Например, используйте свою кредитную карту только для покупки продуктов или для регулярного технического обслуживания автомобиля — оба этих расходов уже должен покрывать ваш бюджет.
3.Создать бюджет, который включает расходы на кредитные карты: Использование кредитной карты должно учитываться в вашем бюджете. Предотвратите долги по кредитной карте, заранее установив, сколько вы можете брать каждый месяц. Убедитесь, что вы основываете эту цифру на том, что показывает ваш банковский счет, который вы можете себе позволить.
4. Не берите больше, чем можете себе позволить: Кредитные карты не являются оправданием для покупок. Живите по средствам и используйте вашу карту только для оплаты вещей, которые вы также можете оплатить наличными или дебетовой картой.
5.Оплачивайте счета вовремя каждый месяц: Если вы не платите вовремя, вам придется заплатить с опозданием а также процентные платежи. В зависимости от того, как поздно вы заплатите, эмитент вашей карты может также повысить ваш APR до уровня штрафа, указанного в условиях вашей карты. Штрафные ставки часто около 30%.
Если у вас возникли проблемы с запоминанием сроков исполнения, настройте оповещения календаря или автоматические платежи. Выплаты производятся в один и тот же день каждого месяца.
6. Регулярно проверяйте счета кредитных карт: Следите за своими расходами, проверяя счета вашей кредитной карты каждую неделю. Понимание того, как быстро можно накапливать и использовать кредитный лимит, может помочь вам быстро погасить остаток.
6. Не берите наличные авансы: Использование кредитной карты для аванс наличными означает оплату более высоких процентных платежей и комиссий за транзакции. И эти транзакции не имеют льготного периода, что означает, что проценты начисляются со дня получения аванса, а не с момента окончания платежного цикла.
8. Ограничьте количество карт в вашем кошельке: Не открывайте новые карты по прихоти. Кошелек, полный карт, может стимулировать чрезмерные расходы и затруднить отслеживание того, куда идут ваши деньги. Сосредоточьтесь на использовании карт, которые хорошо сочетаются с вашими привычками расходов.
9. Проверьте свои кредитные отчетыВ отчетах о кредитных операциях указана задолженность, история погашения, количество запросов по вашим счетам и типами кредитов, которыми вы управляете. Кредиторы используют кредитные отчеты для оценки вашей кредитоспособности, и вы можете сделать то же самое. Вы имеете право на бесплатную копию своего кредитного отчета от каждого крупного кредитного бюро каждый год через AnnualCreditReport.com .
10. Обратитесь за помощью, если вам это нужно: Если вы перегружены, обратитесь в некоммерческие кредитные консультационные службы, которые могут предложить совет. Обратитесь к эмитентам карт, если у вас есть вопросы или проблемы. Не ждите, пока счета не станут просроченными.
Ты в! Спасибо за регистрацию.
Это была ошибка. Пожалуйста, попробуйте еще раз.
Источник: portalfamososbr.com
Что такое льготный период по кредитной карте?
Можно ли пользоваться кредитными средствами и не платить проценты? Что такое льготный период и чем он может быть полезен. Как заемщику не совершать досадных ошибок?
О чем материал?
- Что такое льготный период?
- Что такое минимальный платеж по кредитной карте?
- Какие операции не входят в льготный период?
- Плюсы и минусы льготного периода
- А можно совсем не платить в льготный период?
- Льготный период = Расчетный период + Платежный
- Что такое задолженность льготного периода?
- Как восстановить льготный период кредитной карты?
- Что значит покупка вне льготного периода?
- Схемы расчета льготного периода
- Условия льготного периода в разных банках
- Послесловие. Если дочитали до конца.
Что такое льготный период?
Льготный период или грейс-период — время пользования кредитной картой, когда ненужно платить банку проценты. Часто льготный период так и называют — беспроцентным. Есть одно но. Обязательно необходимо ежемесячно оплачивать минимальные платежи, пока действует текущий беспроцентный период.
Если вы не вернете всю задолженность, пока действует льготный период, банк насчитает проценты за пользование кредитом согласно тарифа карты. А если банк не получит хотя бы обязательного минимального платежа — дополнительно выставит штраф и отправит информацию о просрочке в бюро кредитных историй (БКИ).
Что такое минимальный платеж по кредитной карте?
Минимальный (или обязательный) платеж — ежемесячная сумма, которую держателю кредитной карты требуется в любом случае оплатить. Его размер заранее устанавливает банк. Обычно минимальный платеж равен от 3% до 10% от суммы текущей задолженности.
Пропуск обязательного платежа считается нарушением кредитного договора. Не получив этот минимальный платеж, банк аннулирует льготный период и начисляет проценты со дня первой покупки. Напомним, что диапазон ставок у кредитных карт от 19 до 49%! годовых. Не пропускайте этот платеж.
Какие операции не входят в льготный период?
Длительность льготного периода обычно составляет 50 — 55 дней, а максимальные возможные варианты — 110, 120 и даже 240 дней. Действие льготного периода может распространяться не на все операции.
Абсолютно точно все банки включают в беспроцентный период покупки, сделанные по карте в обычных магазинах или интернете. И не важно где были совершены операции — в России или за рубежом.
По другим типам расчетных операций банки могут самостоятельно устанавливать действие льготного периода, например:
- Оплата штрафов, налогов, сборов, за ЖКХ, услуги связи, других услуг;
- Снятие наличных в банкоматах;
- Переводы с карты на счет юридического лица, ИП или физического лица в своем банке или в стороннем банке;
- Операции погашения других кредитов и т.д.
При совершении операций, которые не подпадают под действие льготного периода, банк начисляет проценты с момента образования задолженности.
Плюсы и минусы льготного периода
Главное достоинство льготного периода — возможность пользоваться кредитными средствами без процентов. Эта особенность позволяет приобретать нужные товары и услуги сейчас, а погасить долг позже и не платить ничего банку. Кредитные карты в этой части выгоднее любых кредитов и займов.
А что плохого? Это ложное ощущение, что можно потратить больше той суммы, которую можно себе позволить. Имея кредитную карту под рукой, легко соблазниться покупкой новой техники, мобильного телефона, одежды, без которых можно было бы и обойтись. Такие траты способны загнать в долги, из которых, возможно, придеться долго выпутываться.
Кредитка — не классический потребительский кредит. Она служит в основном для оплаты недорогих товаров: продуктов, лекарств или необходимых в быту предметов в тот период, когда свои деньги потрачены и поступление средств только ожидается. Тратить деньги с карты на оплату крупных покупок или снимать наличные в банкомате (если это не предусмотрено в тарифе) — дорогая ошибка.
А можно совсем не платить в льготный период?
Некоторые заемщики считают, что платить банку в льготный период ничего не нужно. Можно взять карту с беспроцентным периодом, например 110 дней и почти 4 месяца не делать никаких платежей. Конечно это не так.
Чтобы не потерять действие льготного периода необходимо, как минимум, ежемесячно оплачивать обязательные минимальные платежи.
Кредитная карта имеет похожий механизм работы с товарной рассрочкой. Клиент должен ежемесячно вносить на счет карты минимальную сумму (процент от текущей задолженности) и до конца льготного периода полностью выплатить оставшийся долг.
Льготный период = Расчетный период + Платежный
Наиболее частый вариант расчета льготного периода, когда банк делит его на две части — расчетный и платежный период.
Расчетный (или отчетный) период — время, когда вы тратите средства, расплачиваясь кредитной картой. По окончании этого периода, банк формирует выписку по вашим платежам: когда и сколько было израсходовано. На практике расчетный период часто равен 1 месяцу (30 дней). По сути фактическая продолжительность льготного периода для заемщика равна расчетному.
Платежный период — время, предусмотренное для возврата всей суммы долга банку. Если в расчетный период заемщик тратит деньги банка, то в платежный должен их вернуть.
Например, у Сбербанка есть 50 дней льготного периода. Он разбивается на 30 дней расчетного (или отчетного) периода и 20 дней платежного периода.
И если у вас дата отчета по карте (у каждого заемщика она своя) — 1 августа, то льготный период начнётся на следующий день, 2 августа:
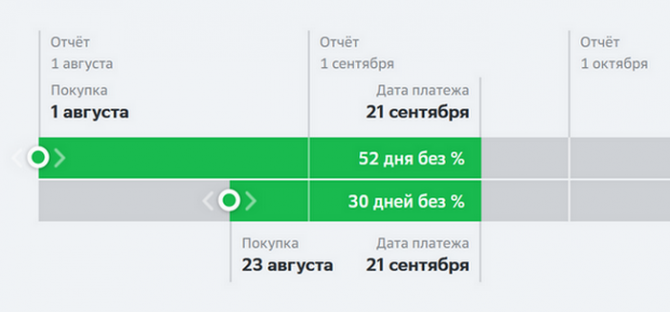
Если сделать покупку 2 августа, у вас есть 51 день на погашение кредита без процентов, т.е. до 21 сентября. Если совершить вторую покупку 23 августа, то до 21 сентября остается только 30 дней на погашение полной суммы задолженности без процентов.
Если платежный период закончился, а заемщик не погасил долг, образуется задолженность льготного периода.
Что такое задолженность льготного периода?
Если клиент не погасил текущий долг банку, а льготный период уже закончился, образуется задолженность льготного периода. Она состоит из сумм долга, начисленных процентов, штрафа (если не вносился минимальный платеж). Пока существует задолженность, банк не возобновляет новый беспроцентный период.
Задолженность льготного периода может привести к следующим последствиям:
Если вносить только минимальные платежи, банк начисляет проценты на сумму долга и может это делать несколько месяцев или даже лет, пока платежи поступают и общий долг не будет выплачен. Это путь в «вечную» кредитную кабалу — ваш долг никогда не уменьшится.
Если не вносить минимальные платежи, банк начисляет штраф и пени за каждый день просрочки и передает сведения в БКИ о просрочке. Если заемщик не погашает долг, банк поступает также как и с обычными кредитами, сначала накапливает максимально возможную задолженность, затем подает в суд на клиента или продает долг коллекторскому агентству.
Как восстановить льготный период кредитной карты?
Чтобы не потерять действие льготного периода, клиенту необходимо полностью рассчитаться с банком, оплатив все начисления: сумму долга, неустойку и проценты (если они были). Затем необходимо дождаться начала следующего льготного периода.
Если это первое число каждого месяца, а предыдущий льготный период закончился, например, 20 числа предшествующего месяца, тратить деньги 21-го не стоит. Нужно дождаться первого числа следующего месяца. Узнать о правилах возобновления льготного периода можно на сайте вашего банка или у оператора службы поддержки.
Что значит покупка вне льготного периода?
Если клиент тратит деньги сразу после окончания одного льготного периода, не дождавшись начала нового или имея задолженность льготного периода, совершает покупки вне льготного периода.
Например, льготный период по карте закончился 20 числа и клиент не погасил долг по карте. Образовывается задолженность льготного периода и новый беспроцентный период не возобновляется. Приобретая товары по карте с 21 числа, клиент совершает покупки вне льготного периода.
На покупки вне льготного периода не действуют правило беспроцентного начисления процентов (т.е. по ставке 0%). Банк в этом случае начисляет процент по установленной в договоре процентной ставке, начиная с первого дня списания средств.
Схемы расчета льготного периода
При назначении льготного периода разные банки могут используют свой способ его расчета. Беспроцентный период может считаться следующими вариантами:
1. По нефиксированным льготным периодам. Этот вариант с примером мы разобрали выше. Льготный период может начинаться с даты начала следующих периодов:
- Первое число каждого месяца;
- День выполнения первой транзакции;
- День выпуска карты;
- День активации карты;
- Дата следующая после формирования выписки по счету.
Льготный период делится на расчетный и платежный. Во время расчетного клиент тратит деньги, по его окончанию банк присылает выписку и начинается платежный период.
2. По фиксированным периодам. Отсчет ведется с момента первой покупки. Льготный период равен строго определенному числу дней, без его деления на платежный и расчетные периоды. Беспроцентный период начинает считаться от даты проведения первой операции по кредитке.
От него отсчитывается количество беспроцентных дней, указанных в кредитном договоре и до последней даты заемщик должен погасить всю задолженность.
3. По отдельным операциям — льготные периоды действуют для каждой конкретной операции. На практике применяется редко. Эта схема расчета наиболее лояльна к заемщикам, но если по карте совершается много операций можно запутаться в днях погашений. Долг заемщик погашает в том порядке же, в котором тратил деньги.
Условия льготного периода в разных банках
Одни банки “соблазняют” клиентов длительными льготными периодами, разрешая пользоваться деньгами по 110-120 дней без оплаты процентов, другие включают в льготный период снятие наличных в банкоматах и кассах.
- До 120 дней по безналичным платежам
Льготный период начинается 1-го числа каждого месяца. При возврате кредита до истечения 120-дневного срока проценты не начисляются. Минимальный ежемесячный платеж . Далее
- До 120 дней по безналичным платежам
Беспроцентный период начинается с даты, в которую была совершена первая операция оплаты товаров/услуг, либо с даты, в которую была совершена . Далее
- До 110 дней по безналичным платежам
- До 110 дней на снятие наличных
- До 110 дней на перевод с карты
Льготный период по карте начинается с 1-го числа месяца, в котором совершена первая покупка. Первый льготный период продолжительностью 200 дней . Далее
- До 1095 дней по безналичным платежам
- До 1095 дней на снятие наличных
- До 1095 дней на перевод с карты
Льготный период начинается в момент первой операции. При возврате кредита до истечения 1095-дневного срока проценты не начисляются. Минимальный ежемесячный платеж . Далее
- До 55 дней по безналичным платежам
Первый льготный период открывается в дату заключения договора и действует в течение последующих 55 дней для покупок, совершенных с даты . Далее
- До 115 дней по безналичным платежам
Льготный период начинается с даты, следующей за датой возникновения льготной задолженности. При возврате кредита до истечения указанной даты проценты не . Далее
- До 60 дней по безналичным платежам
- До 60 дней на снятие наличных
- До 60 дней на перевод с карты
Льготный период начинается с даты, следующей за датой первой операции. При возврате кредита до истечения 60-дневного срока проценты не начисляются. . Далее
- До 55 дней по безналичным платежам
Первый льготный — до 55 дней. Продолжительность льготного периода кредитования — с первого дня каждого расчетного периода (РП) до 24 . Далее
- До 180 дней по безналичным платежам
Льготный период начинается с даты оформления карты. При возврате кредита до истечения 180-дневного срока проценты не начисляются. Минимальный ежемесячный платеж . Далее
- До 120 дней по безналичным платежам
- До 120 дней на снятие наличных
- До 120 дней на перевод с карты
Льготный период начинается с 1 числа календарного месяца, в котором была совершена первая покупка. При возврате кредита до истечения 120-дневного . Далее
Послесловие. Если дочитали до конца.
Тем, кто ранее не имел дел с кредитными картами, многие термины этой статьи покажутся трудными для понимания. Кредитные карты — достаточно сложный продукт с многосоставным тарифным планом и множеством дополнительных условий их применения. Плюс к этому эти условия могут меняться банком без предупреждения. И не один раз.
Пользование кредиткой требует от держателя строгой финансовой дисциплины и самоконтроля. Имейте это в виду, если решили взять кредитную карту в первый раз.
Добавить комментарий
Если что то мы не смогли объяснить или вы нашли, не дай бог, ошибку, не стесняйтесь, задавайте вопросы. Попробуем вместе разобраться. Спасибо!
Источник: topbanki.ru
Чем может обернуться долг по кредитной карте?

Долг по кредитной карте может возникнуть у любого, никто не застрахован, особенно в период кризиса.
Пользоваться кредитными картами действительно удобно. Можно оплачивать услуги, покупать различные товары, при этом не имея достаточной суммы наличными.
Вроде бы все красиво, но, когда происходит оформление данной карты в банке, заключается договор, в котором прописаны соответствующие условия, и, если их не выполнять, образуется долг. Сегодня мы рассмотрим вопрос, что же делать в таком случае, и чем грозит долг кредитной карте.
Оглавление:
- Почему возникает
- Чем может обернуться
- Как узнать сумму задолженности
- Правила погашения
Почему возникает
Давайте для начала рассмотрим, почему вообще появляется эта самая задолженность, чтобы понять свою ошибку и избежать ее в дальнейшем. Оформляя кредитку, внимательно изучите все условия в договоре.

Хотя законодательством и установлены общие порядки относительно банковских организаций, однако в каждом банке имеются некоторые различия в условиях:
- Во-первых, вы явно не разобрались, что является расчетным периодом.
Все просто — это время, когда вы можете расплачиваться кредитной карточкой. Допустим это 30 дней, то есть, месяц. На протяжении его вы оплачиваете все, что вам нужно, используя кредитку, а затем, в начале следующего, нужно будет оплатить все это дело, внести обязательный платеж. Если этого не делать, начнут образовываться долги;
- Во-вторых, есть такое понятие, как льготный период.
Это время, когда можно расплачиваться кредитной картой и возвращать деньги без начисления процентов. Он равен 50 дням, однако это относится только к расчету безналичного типа. Если вы снимали деньги и прочее, за это может взиматься определенный процент;
- Третье понятие – обязательный платеж. Это сумма, прописанная в договоре, которую вы должны отдавать банку в указанные сроки. Если этого не делать, начисляются штрафы за нарушение договора.
Мы уверены, что Вам будет полезна информация о том, что такое таймшер в туризме, его плюсы и минусы.
Чем может обернуться

У каждого банка, например, Сбербанка, существуют свои меры, которые принимаются относительно тех, кто не соблюдает условия договора, накапливает долги, а потом даже и не думает их закрывать.
Зачастую банковские организации действуют следующим образом:
- Для начала с клиентом просто беседуют. Но, если он упорно отказывается платить, принимаются более серьезные меры, такие как блокировка карты и направление дела в суд.
- Если на протяжении трех месяцев клиент так ничего и не предпринял, не пошел на контакт, то банк начнет взыскание кредита через суд. Учтите, что зачастую банк идет на уступки, то есть, можно договориться, например, оплата в рассрочку или временное приостановление действия договора.
- Если и это не помогает, долг растет, копятся штрафы и пени, то банк воспользуется услугами коллекторов. Вам постоянно будут поступать звонки, письма. На вас будут давить в психологическом плане.
Как узнать сумму задолженности

Несколько вариантов действий:
- можно посетить личный кабинет в интернет-банкинге;
- позвонить в свой банк, где оформлена карта;
- посмотреть в банковскую выписку по платежам, где отображается текущее состояние счета. Там в графе «Минимальный платеж» будет нужная информация.
Это важно: проверяйте ее почаще, чтобы потом не задаваться вопросом «Что делать?».
Правила погашения

Как гасить долг? Для более эффективного погашения задолженностей по кредитке, рекомендуем воспользоваться нашими рекомендациями:
- Следите за сроками и погашайте задолженности вовремя.
- По возможности пользуйтесь исключительно льготным периодом.
- Если вы не собираетесь определенный период пользоваться картой, проверьте наличие иных услуг и узнайте, нужно ли платить за годовое обслуживание.
- Старайтесь пополнить карту раньше, чем нужно погасить долг, ведь могут возникнуть задержки.
- Обязательно сохраняйте чеки об оплатах.
Всегда следите, чтобы у вас не накапливались задолженности по кредитной карте. Это может привести к весьма неприятным последствиям. В случае накопления долгов, старайтесь погасить их быстро, чтобы не усугубить ситуацию.
Смотрите видео, в котором разъясняется, как можно рассчитать сроки погашения кредитной карты:
Источник: 1001sovetnik.ru