
Условно-постоянные расходы – это расходы, без которых мы не сможем выжить.Это расходы, поддерживающие жизнь и стабильное функционирование, как человека, так и бизнеса.
Абсолютно всем, и бизнесам, и частным лицам необходимо знать среднюю сумму своих постоянных расходов.Дело в том, что каждый месяц Ваши расходы отличаются в связи с покупкой сезонной одежды, периодических выездов в отпуск, оплатой обучения и прочих обязательств и т.д. Поэтому рекомендую Вам «усредниться». Для подсчета усредненных расходов необходимо посчитать абсолютно все свои расходы в течение года и разделить их на 12;
Рекомендуем к прочтению:
- Как сформировать бюджет предприятия по системе ПЛОТЛИ
- Финансовый коучинг для руководителей
- Быстрые результаты применения системы ПЛОТЛИ
- Управление личными финансами. Как избавиться от боли и разочарований [СИСТЕМА ПЛОТЛИ]
- Личные финансы. Секреты управления [Система ПЛОТЛИ]
Рассказать о статье друзьям Вконтакте Telegram
Материал защищен от копирования
Рекомендуем зарегистрироваться в ней, там много интересного.
Деление затрат на постоянные и переменные
Мы в соцсетях — присоединяйтесь


Принимаем платежи
Наши проекты
- Онлайн — клуб «Финансовое благополучие руководителя»
- Учебные материалы в записи
Наш адрес
Источник: www.plotli.ru
Условно — постоянные затраты
П = (А + Р + Т + И) × Кпр
где Кпр – коэффициент прочих расходов (Кпр= 0,5)
Для расчета «прочих затрат по содержанию и эксплуатации оборудования» определяем амортизацию оборудования.
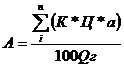 |
Амортизация оборудования (А), приходящаяся на одно изделие, комплект или операцию, определяется по формуле:
где Ц – цена единицы оборудования в руб.;
а -норма амортизационных отчислений соответствующего
оборудования в процентах;
Qг – годовой выпуск продукции в натуральном выражении;
К – коэффициент, учитывающий затраты на доставку, монтаж и освоение
n — количество видов оборудования.
Норма амортизационных отчислений для каждого вида оборудования принимается в соответствии с утвержденными «Нормами амортизационных отчислений на основные фонды» (для базового варианта Абаз=8,3, для предлагаемого варианта апр=8,3).
Абаз= (563000 × 8,3) / (100 × 5010) = 9,32 руб.
Апр= (889000 + 206960) × 8,3) / (100 × 6164) = 14,76 руб.
Объемы общепроизводственных (ОПР), общехозяйственных (ОХР) и коммерческих (КР) расходов определяется на основании плановых смет. При проектировании рекомендуется определять:
Как определить постоянные и переменные затраты предприятия
где ЗППР — заработная плата производственных рабочих при базовом объеме производства, руб.
ОПРбаз = 0,6 × 72,90 = 43,74 руб.
ОХРбаз = 0,7 × 72,90 = 51,03 руб.
КРбаз = 0,2 × 72,90 = 14,58 руб.
ОПРпр = 0,6 × 37,30 = 22,38 руб.
ОХРпр = 0,7 × 37,30 = 26,11 руб.
КРпр = 0,2 × 37,30 = 7,46 руб.
Дальнейшее изменение общепроизводственных, общехозяйственных и коммерческих расходов оценивается через изменения объема выпуска с учетом доли условно-переменных затрат в составе данных расходов. Доля условно-переменных затрат в общепроизводственных расходах составляет 0,5 относит.ед. Следовательно, конкретная величина общественных расходов для Qj определяется по формуле:
ОПРбаз = 43,74 + 0,5 × 43,74 × 6164 — 5010 = 48,78
ОПРпр = 22,38 + 0,5 × 22,38 × 6164 — 5010 = 24,96
Доля условно-переменных затрат в общехозяйственных расходах составляет 0,4 относительных единиц. Следовательно, конкретная величина общехозяйственных расходов для Qj определяется по формуле:
ОХРбаз = 51,03+ 0,4 × 51,03 × 6164-5010 = 55,73
ОХРпр = 26,11 + 0,4 × 26,11 × 6164- 5010 = 28,52
Доля условно-переменных затрат в коммерческих расходах составляет 0,7 относительных единиц. Следовательно, конкретная величина коммерческих расходов для Qj определяется по формуле:
КРбаз = 14,58 + 0,7 × 14,58 × 6164 — 5010 = 16,9
КРпр = 7,46 + 0,7 × 7,46 × 6164 — 5010 = 8,66
Итого условно-постоянные затраты (З):
З = ПР + ОПР + ОХР + КР
Збаз = 8,22 + 48,78 + 55,73 + 16,9 = 129,63 руб.
Зпр = 12,04 + 24,96+ 28,52+8,66 = 74,18руб.
Расчет условно-постоянных затрат
| Наименование показателей | Ед. изм. | Базовый вариант | Предлага-емый вариант | Изменения +, — |
| Амортизационные отчисления | руб. | 9,67 | 15,39 | +5,72 |
| Прочие расходы по содер-жанию и эксплуатации оборудования | руб. | 8,22 | 12,04 | +3,82 |
| Общепроизводственные расходы | руб. | 48,78 | 24,96 | -23,82 |
| Общехозяйственные расходы | руб. | 55,73 | 28,52 | -27,21 |
| Коммерческие расходы | руб. | 16,9 | 8,66 | -8,24 |
| Итого условно-постоянные затраты | руб. | 129,63 | 74,18 | -55,45 |
Расчет налоговых отчислений, входящих в себестоимость продукции:
Отчисления на социальные нужды (О) складываются из взносов предприятия:
а) в пенсионный фонд РФ в размере 20%;
б) в фонд социального страхования в размере 2,9%
в) в фонд территориальный в размере 2 %;
г) в фонд федеральный в размере 1,1%
всего в размере 26% к полной заработной плате работающих. Она определяется как сумма основной и дополнительной заработной платы, а также выплат их фонда материального поощрения по следующей формуле:
где Ко – коэффициент отчислений на социальные нужды, определяемый по
сумме установленных законодательными органами процентов
М – сумма выплат из фонда материального поощрения, принимаемая к
основной заработной плате в соответствии с положением о
премировании (М=20 % от основной заработной платы).
5.5. Расчет показателей, характеризующих экономический
эффект от предлагаемых мероприятий
Расчет изменения себестоимости и объемов выпуска товарной продукции на участке внедрения.
После внедрения мероприятия выпуск товарной продукции в натуральном измерении увеличится с 4817 м 3 до 5927 м 3 то есть на 1110 м 3 заготовок.
За счет снижения эксплуатационных расходов цеховая себестоимость выпуска продукции снизится на 2 970 тыс. руб.
Затраты на сырье (пиломатериалы) с учетом сушки составят: 4472 руб. на изготовление 1 м 3 заготовок, следовательно, себестоимость возрастет за счет увеличения объемов изготовления продукции на:
(4472× 1110) = 4 964 тыс.руб.
Товарная продукция по предприятию в целом определяется по формуле:
ТПп = 231 866 + 4 964 = 236 830 тыс. руб.
Себестоимость продукции составит:
Сп = 215 953 + 2 970 = 218 923 тыс. руб.
Рентабельность продукции определяется по формуле:
Рп = (17 907 / 218 923) × 100 = 8,18%

Что делать, если нет взаимности? А теперь спустимся с небес на землю. Приземлились? Продолжаем разговор.
ЧТО И КАК ПИСАЛИ О МОДЕ В ЖУРНАЛАХ НАЧАЛА XX ВЕКА Первый номер журнала «Аполлон» за 1909 г. начинался, по сути, с программного заявления редакции журнала.
Живите по правилу: МАЛО ЛИ ЧТО НА СВЕТЕ СУЩЕСТВУЕТ? Я неслучайно подчеркиваю, что место в голове ограничено, а информации вокруг много, и что ваше право.
Что способствует осуществлению желаний? Стопроцентная, непоколебимая уверенность в своем.
Не нашли то, что искали? Воспользуйтесь поиском гугл на сайте:
Источник: zdamsam.ru
Удельные затраты. Формула. Расчет на единицу продукции
Деление затрат на постоянные и переменные облегчает анализ и планирование издержек, поиск резервов по их снижению и увеличению прибыли. Вот почему так важно правильно классифицировать расходы по признаку постоянства. В статье об этом рассказывается подробнее.
Какие затраты являются переменными
Переменные затраты – это те, что зависят от объема производства. То есть они увеличиваются при нарастании масштабов выпуска и уменьшаются при его снижении. Главным признаком, позволяющим отнести расходы к переменным, является их полное обнуление при затормаживании производства.
Переменные затраты – объект тщательного исследования в управленческом учете. В совокупности с постоянными издержками они составляют общие затраты, резервы по снижению которых ищутся обычно как раз среди их переменной составляющей.
Характер зависимости переменных затрат от производственного объема может быть разным. В соответствии с этой особенностью такие издержки делятся на виды, представленные в таблице.
| Наименование затрат | Описание | Пример |
| Пропорциональные | Увеличение производственных объемов влечет увеличение переменной составляющей общих трат в той же пропорции | Производственный объем увеличился на 25% и переменные издержки также «подросли» на те же самые 25% |
| Дегрессивные | Объемы производства растут значительно большими темпами, чем переменные затраты | Объем производства увеличился на 45%, а переменная составляющая всех трат всего на 10% |
| Прогрессивные | Темпы роста переменных затрат опережают скорость увеличения объемов выпуска | Производственные объем увеличился всего на 20%, а переменная часть затрат выросла на целых 40% |
Также переменные затраты делятся по признаку отнесения на себестоимость на прямые (которые можно отнести непосредственно на изготовление конкретного вида изделия) и косвенные (которые также зависят от производственных объемов, но их очень сложно отнести на определенный вид изделия).
По способу включения в производственный процесс переменные затраты делят на производственные и непроизводственные.
Оценка стоимости бизнеса |
Финансовый анализ по МСФО |
Финансовый анализ по РСБУ |
Расчет NPV, IRR в Excel |
Оценка акций и облигаций |
Что относится к переменным затратам
Примеры переменных затрат на каждом предприятии свои. Издержки, которые считаются переменными в одной компании, в организации другого профиля могут быть отнесены к постоянным.
Примеры переменных затрат на производстве
Как уже говорилось выше, особенностью переменных затрат является их корреляция с фактическим производственным объемом. В расчете на единицу продукции они остаются неизменными. Но общая их масса возрастает при увеличении выпуска.
На предприятиях производственного профиля в составе переменных расходов обычно присутствуют такие статьи:
- Оплата сырьевых и материальных ресурсов;
- Закупка используемых для создания изделий полуфабрикатных продуктов;
- Электроэнергия, необходимая для производственных целей;
- Вознаграждение за труд рабочих, занятых в производстве (обычно здесь присутствуют сдельные расценки);
- Обязательные отчисления в фонды с ФОТ рабочих, указанных в предыдущем пункте;
- Стоимость услуг сторонних компаний (например, транспортных организаций, потребность в услугах которых растет по мере увеличения массы товаров, нуждающихся в перевозке).
Совокупные переменные затраты
Совокупные переменные затраты меняются параллельно с объемами выпуска в рамках возможностей находящихся в распоряжении компании производственных мощностей. Эти совокупные издержки коррелируют с уровнем деловой активности предприятия. Они являют собой сумму переменных расходов, необходимых для изготовления конкретного объема продуктов определенного вида либо заданного количества товаров разной ассортиментной структуры.
Условно-переменные затраты
Часть общих издержек организации являются условно-переменными. Они, как и переменные, зависят от производственных объемов. Однако смена деловой активности влечет не такое явное их изменение.
Ярким примером условно-переменных затрат является выплата сдельного трудового вознаграждения сотрудникам-рабочим или оплата менеджеру-«продажнику» заработанных им процентов за сбыт товаров.
Удельные переменные затраты
Удельными называются переменные издержки, приходящиеся на единицу продукта. То есть в разрезе видов изделий они постоянны, а вот в общей массе произведенных товаров уже являются переменными.
Удельные переменные издержки – показатель того, какая доля всех переменных затрат соответствует единице продукта.
Как рассчитать переменные затраты предприятия
Переменные затраты организации рассчитываются по простой формуле:
ПерТр = ОбщЗатр – ПостРасх, где
ОбщЗатр – общие суммарные затраты компании;
ПостРасх – постоянные издержки этой же организации.
Как найти переменные затраты на единицу продукции
Чтобы рассчитать переменные затраты на единицу продукта (штуки, килограммы, комплекты и т.д.), необходимо общую величину переменной составляющей всех расходов поделить на количество произведенных изделий (выражается в натуральных измерителях).
Как рассчитать средние переменные затраты
Средние переменные издержки считаются по такой формуле:
Суммарные переменные затраты/количество произведенного продукта в натуральных единицах
Примеры переменных затрат
Согласно международным стандартам фин.отчетности все переменные расходы компании делятся на прямые и косвенные.
На косвенные переменные затраты оказывает воздействие изменение производственных объемов. Но из-за особенностей технологии производства прямо отнести их на стоимость изготавливаемого изделия не представляется возможным.
В то же время переменные прямые издержки как раз прямо относятся на себестоимость определенного вида продукта. Источником сведений по ним являются регистры бухгалтерского учета.
В качестве примера прямых переменных затрат можно привести следующие статьи:
- Трудовое вознаграждение работников, занимающихся изготовлением тех или иных видов товаров (с обязательными отчислениями в фонды с их ФОТ);
- Материальные и сырьевые ресурсы, комплектующие;
- Топливо и энергетические ресурсы, необходимые для работы механизмов и станков, на которых производится конкретная продукция.
К косвенным же переменным затратам можно отнести такие издержки, как:
- Оплата материальных ресурсов, используемых в комплексных производственных процессах;
- Финансирование инновационных разработок;
- Оплата деловых командировок сотрудников и т.д.
Какие затраты являются постоянными
Постоянные затраты – это те издержки, что не зависят от производственных объемов. В совокупности с переменными они составляют общие затраты организации. Даже если предприятие на время встанет, эти расходы не прекратятся. В течение года они всегда примерно одинаковы.
Важно! Однако при достижении объемом выпуска определённого уровня и постоянные затраты могут изменятся.
Пример. ООО «СПЕКТР» занимается производством лакокрасочных изделий. Арендные платежи за пользование складскими помещениями в компании относят к постоянным издержкам. Сумма составляет 35 000 рублей и от месяца к месяцу не изменяется. Но в текущем году в рамках реализации продуманных управленческих решений ООО «СПЕКТР» наращивает производственный объем.
Возникает необходимость в использовании складской территории, большей по площади чем та, что имеется. В организации перезаключают договор аренды. Новый арендодатель просит за свои услуги уже 50 000 рублей в месяц, так как его склад отличается намного большими размерами. Таким образом, при достижении определённого уровня объема выпуска постоянные издержки ООО «СПЕКТР» возросли.
Среди достоинств постоянных трат называют легкость их планирования. Они не меняются от периода к периоду, в результате чего «сюрпризов» в этой области ждать не приходится. Но недостатком таких расходов является то, что даже при нулевом выпуске они никуда не денутся и предприятию придется их оплачивать.
Переменные и постоянные траты фигурируют при создании модели точки безубыточности компании. За нее принимается такой уровень производства, при котором реализационная прибыль покрывает совокупные расходы (и постоянные, и переменные). С этого момента фирма становится самоокупаемой.
Точку безубыточности считают, чтобы получить ответы на некоторые важные вопросы.
- При каких объемах выпуска и реализации компания останется рентабельной? Какие производственные объемы обеспечат ее конкурентоспособность?
- Каков размер продаж, гарантирующий финансовую стабильность фирмы?
Примечательно, что валовые поступления (маржа) в точке безубыточности эквивалентны постоянным тратам. И чем более велик размер превышения валового дохода над затратами, тем более рентабельно производство.
Какие издержки зависят от объема производства
Как уже отмечалось выше, издержки предприятия по принципу зависимости от производственного объема подразделяют на постоянные и переменные. Это необходимо для оптимизации и планирования всех расходов, а также для облегчения поиска путей их снижения.
Отдельные траты увеличиваются с ростом производства, то есть зависят от его объемов. Они носят название переменных. Наиболее наглядно особенность переменных составляющих всех трат проявляется на пропорциональных расходах, которые растут в тех же пропорциях, что и размеры выпуска.
Пример. Для создания продукта необходимо 6 литров материала. Стоимость этого материала – 150 рублей за литр. Получается, что при изготовлении 100 единиц продукта расходы составят следующую сумму:
100*150*6 = 90 000 рублей.
Предположим, что производственный объем возрастет вдвое, то есть выпуск составит уже не 100, а 200 единиц продукта. Тогда величина расходов изменится следующим образом:
200*150*6 = 180 000 рублей.
То есть здесь налицо прямая пропорциональная зависимость. Двукратное увеличение объема выпуска повлекло двукратный же рост расходов.
В рассмотренном примере не был учтен так называемый «эффект масштаба». Многие поставщики предоставляют скидки за объем, в результате чего зависимость расходов от производственных объемов перестает быть пропорциональной.
Примеры постоянных затрат
Практически в любой организации в структуре постоянных затрат присутствуют следующие статьи:
По отношению к себестоимости продукции такие расходы обычно являются косвенными. То есть между конкретными видами продукции они распределяются пропорционально какой-либо базе.
Удельные постоянные затраты
В ходе анализа издержек особое внимание уделяется исследованию удельных постоянных затрат. Они представляют собой часть постоянных расходов, приходящихся на единицу продукта. Рост производственных объемов влечет за собой снижение удельных постоянных расходов. Наглядно эту зависимость можно проследить на примере.
Пример. По данным бухгалтерских регистров ООО «ГРАДИЕНТ» общая величина постоянных издержек компании за рассматриваемый временной отрезок составила 200 000 рублей. За этот период было выпущено 8 000 единиц продукта. Получается, что в это время удельные постоянные затраты составили:
200 000/8 000 = 25 рублей.
В следующем месяце сумма постоянных издержек не изменилась. Но производственный объем вырос до 20 000 единиц. И удельные постоянные затраты теперь меняются:
200 000/20 000 = 10 рублей.
То есть величина удельных постоянных трат значительно снизилась.
Но постоянные расходы остаются статичными до определённого момента. По достижении в каждом случае своего уровня производственного объема постоянная составляющая всех издержек также может измениться – уменьшиться либо увеличиться. Ранее был приведен пример с арендой. То же касается и амортизационных отчислений. Расширившее свой хозяйственный оборот предприятие вынуждено приобретать новое оборудование, что, соответственно, повлечет рост переменных трат в части амортизации.
Предельные издержки и объемы производства
Предельными издержками называют расходы, которые идут на выпуск дополнительных штук (либо других единиц измерения) продукта. Получается, что они появляются в случае увеличения производственных объемов. При этом подсчитать такие расходы непросто. Ведь в их состав входят не только переменные затраты на изделие, но и доля так называемых условно-постоянных расходов, возникающих дополнительно при наращивании масштабов хозяйственной деятельности.
Заключение
В целях планирования и анализа, а также оптимизации процесса поиска резервов увеличения прибыли, все затраты компании подразделяются на постоянные и переменные.
Постоянные издержки зависят от производственных объемов. Причем эта зависимость может быть разной – пропорциональной, прогрессивной либо дегрессивной.
Яркий пример переменных затрат – оплата материальных ресурсов, идущих на изготовление изделий. Очевидно, что с увеличением количества произведенных единиц продукта, возрастут и расходы на закупку материалов.
Постоянные затраты от объема производства практически не зависят. Даже в случае нулевого выпуска они никуда не денутся. Такие издержки обычно не изменяются от периода к периоду. Примером подобных расходов могут, например, служить амортизационные отчисления (если на предприятии принят линейный способ начисления амортизации).
Однако при достижении определённого уровня производственного объема даже постоянные издержки претерпевают изменения. В том же рассмотренном только что примере амортизационные отчисления возрастут, если при расширении хозяйственной деятельности понадобится закупка новых станков.
Особое значение для аналитиков представляют удельные постоянные и переменные затраты (соответствующие расходы на единицу продукции).
| Оценка стоимости бизнеса |
Финансовый анализ по МСФО |
Финансовый анализ по РСБУ |
| Расчет NPV, IRR в Excel |
Оценка акций и облигаций |
Источник: finzz.ru