
В данной статье мы посмотрим, кто такой созаемщик при ипотеке, какие риски для всех сторон соглашения это может повлечь. Рассмотрим, кто может стать созаемщиком по договору и как количество таких лиц может повлиять на программу лояльности кредитной организации и сумму, выданную в качестве займа. Узнаем, можно ли вывести созаемщика из договора, по согласованию с банком или по решению суда, какие доказательства в данном случае необходимо предоставить и чем это грозит титульному заемщику.
Для чего нужен созаемщик?
Для чего нужен созаемщик по ипотеке и почему у него могут возникнуть риски и какие положительные моменты существуют, попробуем разобраться, каков максимальный срок возврата проектов по ипотеке, мы уже рассказывали. Сначала разберемся, кто же это такой – это лицо, которое несет ответственность перед кредитной организацией равно такую же, как и основной заемщик.
Первый может быть, как собственником приобретаемой недвижимости, так и нет, но на степени ответственности это никак не отражается, она наступает не зависимо от факта собственности. Иногда кредитор может самостоятельно определять количество солидарных заемщиков, по некоторым программам их может быть до трех человек.
Кто такой созаемщик по ипотеке простыми словами?
В процессе обслуживания договора оп ипотечному кредитованию часто возникает проблема, что созаемщика необходимо вывести из сделки. Например, квартира покупалась совместно двумя партнерами, не состоявшими в браке, на определенном этапе произошел разрыв отношений, тогда у основного заемщика возникает вопрос, как вывести второго из договора купли-продажи, ведь делиться недвижимостью с уже чужим человеком просто не имеет смысла, особенно, если последний в уплате обязательств совсем никак не участвует.
Для начала посмотрим, для чего он вообще был нужен. Во-первых, благодаря его присутствию лояльность банка значительно увеличивается, про программы лояльности по другим продуктам мы уже рассказывали, как и зачем банки платят за привлечение клиентов, например. Как это выражается для титульного заёмщика
- получение согласия на предоставление кредитования даже при высоких финансовых нагрузках основного заемщика;
- смягчается долговое бремя;
- снижается ставка;
- возникает возможность увеличить сумму кредита;
- увеличение срока ипотеки;
- оформление сделки на мужчин, у которых нет военного билета.
А для кредитора – это дает спокойствие, т.к. ответственных лиц становится гораздо больше, следовательно, снижается риск невозврата денежных средств.
Какие права и обязанности есть у созаемщика?
Какие права и обязанности есть у созаемщика, как он ими сможет воспользоваться и какие последствия могут наступить для титульного заемщика при привлечении третьих лиц к подписанию договора ипотечного кредитования на основе солидарной ответственности. Ответственность созаемщика регулируется законодательными актами Российской Федерации, в частности 323 статьей Гражданского кодекса, в которой указывается солидарная ответственность всех заемщиков.
Созаемщик по ипотеке. Зачем он нужен и какие у него права
Это дает основание кредитору требовать с него выполнения обязательств, как в полной мере, так и частично, по исполнению обязательств по договору ипотечного кредитования. Помимо того, что распределяется ответственность, в такой же пропорции распределяется и собственность, некоторые банки допускают оформление приобретаемой собственности на любого участника со стороны заемщика, который несет ответственность по договору. Некоторые кредитные организации стараются выделить не менее 50 процентов на титульного заемщика, а остальное, равными долями распределить на остальных. Поэтому для основного может возникнуть риск возникновения дольщиков в собственности.
Законодательством РФ предусматривается обязательство оформления права собственности на недвижимость при возникновении обязательств по обременениям, связанным с погашением по конкретному кредитному договору, но законом не предусматриваются пропорции и соразмерность. Поэтому здесь действуют исключительно договоренности между сторонами куда-то жаловаться на банк в этом случае нет смысла.
Кто может быть созаемщиком по ипотеке?
Посмотрим, кто может быть заемщиком по ипотеке, а у кого такого права нет. Конечно, статус, финансовая стабильность как титульного заемщика, так и созаемщиков играют очень важную роль не только для получения положительного ответа от кредитора, но и для работы программы лояльности. Как мы уже говорили, эти факторы могут повлиять и на сумму займа, и на срок предоставления.
Есть ситуации, когда солидарная ответственность наступает автоматически, в соответствии с законодательством РФ. В ипотечную сделку титульный заемщик может привлечь:
- супруги, даже при отсутствии брачного договора;
- близкие родственники, кроме супругов, в том числе и незарегистрированные партнеры;
- лица, с которыми отсутствуют родственные связи, например, друзья, коллеги. Но одобрение данных лиц всегда остается на усмотрение банка.
Стоит упомянуть, что только самые лояльные кредитные организации могут одобрить таких созаемщиков. Если посмотреть банковскую практику, то можно заметить, что число лиц, на которых делится ответственность не превышает трех человек. Но некоторые кредиторы одобряют и пять, и шесть человек. Бывает так, что за каждого лишнего заемщика к договору добавляется по 0,25 процентов по ставке.
Как вывести созаемщика из ипотеки?
Случаются ситуации, когда титульному заемщику просто необходимо вывести созаемщика из ипотеки. Например, пара, которая проживала не в браке взяла ипотечный кредит, допустим, женщина внесла первоначальный взнос, выплатила несколько месяцев в соответствии с графиком платежей, но на данном этапе отношения дали трещину, и партнеры просто разошлись. У нее возникает ситуация, когда партнер отказывается выплачивать денежные средства по обязательствам, но в договоре он так и остается ответственным лицом, да еще и на правах собственника. Поэтому женщина начинает искать пути изменения действующих условий договора ипотечного кредитования.
Подобные коррективы в договор можно внести в случае согласия кредитора, который установит новый порядок исполнения обязательств, для этого договор будет рассматриваться кредитными специалистами кто это и чем занимаются, мы уже рассказывали. Изменить условия договора можно если одна из сторон существенно нарушает его условия. Третий случай, когда это возможно — решение суда. В данном случае учитываются существенно изменившиеся обстоятельства. Как правило, доказательства предоставляются истцом.
Для того чтобы внести изменения в договор по согласию банка необходимо подать заявление, унифицированную форму которого можно взять в любом из филиалов банка-кредитора, в котором нужно указать причины, по которым гражданин хочет внести изменения в договор ипотечного кредитовая. Рассмотрение проходит в течении 14 рабочих дней. Если банк согласится изменить условия, то составляется дополнительное соглашение о выведении созаемщика, данные документы подаются в Росреестр. За такие действия банк может взымать комиссию.
Источник: mos-zaim.ru
При покупке квартиры, кто может быть созаемщиком по ипотеке в Сбербанке?

Для покупки квартиры в ипотеку нужна приличная сумма. Критическая ситуация складывается, если доходы человека небольшие, ведь тогда Сбербанк может не одобрить кредит. Шансы на получение жилья в ипотеку в таком случае увеличивает привлечение созаемщика.
В предлагаемой вашему вниманию статье будет рассмотрено, какую роль играет созаемщик в оформлении ипотеки и в погашении ссуды.
Кто может быть созаемщиком по ипотеке в Сбербанке?
Созаемщиком называют дополнительного участника ипотечного договора, который несет солидарную ответственность по выплате кредита вместе с титульным заемщиком. По сути, это человек, который вместе с клиентом банка оформляет жилищный кредит на двоих. Таким способом заемщики смогут быстрее расплатиться с банком, погашая ссуду на более выгодных условиях (об общих условиях ипотечного кредитования в Сбербанке можно узнать здесь).
Вторым заемщиком в Сбербанке может стать любое лицо, согласное взять на себя финансовую ответственность по выплате ипотеки. Банк не определяет точный круг лиц, которые могут оформить ипотеку вместе с титульным заемщиком. Ими могут быть как родственники, так и не лица, не имеющие родственной связи с клиентом.
Однако при рассмотрении кандидатуры на эту роль Сбербанк отдает предпочтение близким членам семьи кредитополучателя – родителям, супругам, детям, сестрам и братьям. Согласно статьи 322 ГК РФ, созаемщик несет солидарную ответственность перед банком.
Статья 322 ГК РФ. Солидарные обязательства
- Солидарная обязанность (ответственность) или солидарное требование возникает, если солидарность обязанности или требования предусмотрена договором или установлена законом, в частности при неделимости предмета обязательства.
- Обязанности нескольких должников по обязательству, связанному с предпринимательской деятельностью, равно как и требования нескольких кредиторов в таком обязательстве, являются солидарными, если законом, иными правовыми актами или условиями обязательства не предусмотрено иное.
СПРАВКА: Созаемщиками по одному ипотечному кредиту могут выступать не более 3 человек.
Обязательно ли привлекать второго участника?
Ипотечные программы Сбербанка предполагают возможность оформления договора с созаемщиком, но не делают ее обязательной. Если у клиента недостаточный ежемесячный доход для погашения ссуды, то банк в этом случае может предложить ему оформить кредит со вторым заемщиком. Так как общий доход двух клиентов будет значительно больше, а их финансовая нагрузка меньше, то Сбербанк в большинстве случаев одобрит заявку и выдаст ссуду на приобретение жилья.
Если клиент состоит в браке, то его супруг (супруга) в обязательном порядке становится созаемщиком. При этом он приобретает право на половину приобретаемой жилплощади. Если созаемщиком выступает супруг, то банк не рассматривает его доходы для расчета выдачи максимально возможной суммы.
Получается, при достаточном уровне дохода клиенту не обязательно привлекать к оформлению кредита дополнительного участника сделки. Но при этом законная вторая половина клиента автоматически становится созаемщиком.
Требования
Какие требования Сбербанк выдвигает к дополнительным участникам ипотечного соглашения?
- Возраст– от 21 до 75 лет.
- Общий стаж работы за последние 5 лет – не менее 1 года. На последнем месте – не менее 6 месяцев.
- Положительная кредитная история и отсутствие действующих кредитов.
- Платежеспособность. На погашение ипотеки не должно уходить более 40% от ежемесячного дохода.
- Наличие постоянной регистрации, работы и регулярного заработка.
Обязанности и права
Обязательства по кредиту и права второго участника сделки прописаны в договоре с банком.
Созаемщик имеет право:
- владеть долей недвижимости;
- отказываться от своей доли (при этом с него снимаются финансовые обязательства перед кредитодателем);
- пользоваться налоговым вычетом;
- расторгать договор и выходить из сделки.
Созаемщик по ипотеке — права и обязанности
Получение в российских банках ипотечного кредита для граждан не всегда возможно в силу ряда причин. В этом случае они могут привлечь дополнительных заемщиков, которые будут наравне с ними отвечать за погашение долга. Если недвижимость приобретается на несколько человек, то при оформлении договора основным лицом будет титульный заемщик.
На него оформляется право собственности на объект недвижимости. Остальные участники соглашения выступают в качестве созаемщиков. Кто это такие, о их правах и обязанностях, поговорим ниже.
Кто такой созаемщик?
У не знающих юридических тонкостей понятие созаемщик вызывает желание разобраться кто это такой. Под таковым подразумевается человек, который готов взять на себя солидарную с титульным заемщиком ответственность за погашение взятого кредита.
Зачастую созаемщик по ипотечному кредиту становится собственником доли в приобретаемой недвижимости, хотя может и не быть им. Но даже при отсутствии прав на объект он не освобождается от ответственности перед кредитором. В случае невыплат взносов за ипотеку титульным заемщиком именно к нему переходит обязанность платить по кредиту. Она наступает для него автоматически в момент прекращения поступления средств от основного должника.
Закон позволяет привлекать несколько дополнительных заемщиков (максимум – 4-5, но на практике банки разрешают включать в договор 2-3 человека). Требования предъявляются к каждому из них, если основной должник прекратил выплаты.
Кредитные организации пойдут на включение в договор дополнительных лиц только при условии, что:
- основной заемщик не обладает необходимым уровнем дохода для приобретения заявленного жилья;
- для получения большой суммы кредитных средств будет достаточно совокупного дохода основного и дополнительных заемщиков;
- созаемщики выразили согласие нести ответственность по договору.
Необходимость для получателя кредита во внесении в договор созаемщика возникает в таких случаях:
- Нахождение в официальном браке. Согласно законодательству, второй супруг обязательно включается в договор, независимо от того, на кого оформляется право собственности. Оба супруга будут иметь равные доли и солидарно отвечать за погашение кредита. Исключение: имеющийся брачный договор, который предусматривает своё распределение долей и разную ответственность. В этом документе должны быть подробно расписаны их действия в случае развода (кто и как будет платить по кредиту), указаны доли сторон.
- Несовершеннолетний возраст потенциальных собственников. Ситуация возникает, когда недвижимость приобретается на имя несовершеннолетнего ребёнка. В качестве созаемщиков выступают родственники, способные оплачивать кредит.
Права и обязанности созаемщиков по ипотеке
Российскими законами дано чёткое определение прав и обязанностей дополнительного ответственного лица. Созаемщик ипотеки должен быть ознакомлен с его правами и обязанностями, которые оговариваются в договоре, где указывается порядок обслуживания кредита.
Согласно документу, созаемщик обязан:
- Нести ответственность перед кредитором вместе с основным получателем денежных средств.
- Ежемесячно выплачивать кредит наравне с получателем кредита и в случае прекращения поступления денежных средств от него погасить задолженность. Может использоваться вариант, когда ежемесячно выплаты делает только заемщик. Если наступает момент, когда он больше не может оплачивать кредит, обязанность по его погашению переходит к созаемщику.
Что касается прав дополнительного ответственного за кредит, то они таковы:
- Если на момент подписания договора он является законным супругом основного получателя кредита, то банк автоматически признает его созаемщиком. Если же партнёры по выплате ипотечного кредита не состоят в браке и основной плательщик перестал погашать долг, то созаемщик имеет приоритет на получение этого жилья в собственность.
- Для него предусмотрено внесение в банк лишь определённой суммы, оговоренной при подписании договора.
- Все лица, имеющие доли в приобретаемой квартире, вправе получить налоговый вычет.
- Возможен выход из созаемщиков при условии замены его новым с согласия получателя ипотеки и одобрения новой кандидатуры банком.
Отличия созаемщика от поручителя
Ответить на вопрос, чем отличается созаемщик от поручителя, можно так. Они имеют разные права и обязанности. Хотя предназначение у них одно, – обеспечение возврата средств, взятых в долг основным получателем кредита.
| Созаемщик | Поручитель | |
| Ответственность | На весь срок действия договора | Только при не оплате ипотеки заемщиком |
| Право на недвижимость | Да | Нет |
| Влияние дохода на получениие более крупного кредита | Да | Нет |
Главные отличия созаемщика от поручителя в том, что первый может являться собственником определённой доли приобретаемой недвижимости, а второй – нет. Хотя и поручитель может в определённых ситуациях получить её, обратившись в суд.
Созаемщик должен ежемесячно вносить платежи за ипотеку вместе с основным заемщиком. При этом он может перестать выплачивать долг. Поручитель же никогда не становится собственником этого ипотечного жилья. Но его по решению суда могут обязать погашать долг в случае прекращения выплат заемщиком с созаемщиком.
Ещё одно отличие этих лиц – в учёте банком их платежеспособности при выдаче максимального кредита. Справка о доходах требуется лишь от созаемщика. Поручитель её не должен предоставлять, так как его доход кредиторы не принимают в расчёт.
Отличает их и степень ответственности. Созаемщики обязаны делать выплаты в течение времени действия договора. Поручители привлекаются к ним, если первые перестали вовремя погашать кредит.
Кто может стать созаемщиком (требования к ним)
Законодательство позволяет сделать созаемщиками практически любое платежеспособное лицо, согласное с условиями банка. Практика показывает, что ими становятся близкие родственники заявителя. На это редко соглашаются посторонние люди. Ведь, если основной плательщик по ряду причин (например, он станет неплатежеспособным, недееспособным) прекратит платить за ипотеку, то обязательства по ежемесячным выплатам в полном объёме перейдут к ним.
Созаемщики несут перед кредитором ответственность не меньшую, чем основной должник. Банки проверяют их платежеспособность, уровень дохода, кредитную историю и т. д.
Каждый банк предъявляет собственные требования к этим лицам, но есть обязательные для получения статуса созаемщика:
- российское гражданство;
- наличие регистрации (постоянной либо временной);
- возраст 21-55 лет (для женщин), 21-75 лет (для мужчин);
- минимальный стаж на последнем месте службы – от 6 месяцев до 1 года (определяет конкретный банк);
- положительная кредитная история;
- хорошая платежеспособность, определяемая по формуле: платёж по ипотеке не должен быть больше 40% от доходов.
Некоторые банки согласуют в качестве созаемщиков лишь наёмных работников, исключая индивидуальных предпринимателей, бизнесменов с долей свыше 5%, членов фермерского хозяйства, руководителей. Ряд банков требует от получателей кредита страхования жизни и здоровья. Созаемщику желательно застраховаться и от утраты дееспособности, чтобы при наступлении такого случая долги перешли к страховой компании.
Например в Сбербанке выдвигаются следующие требования:
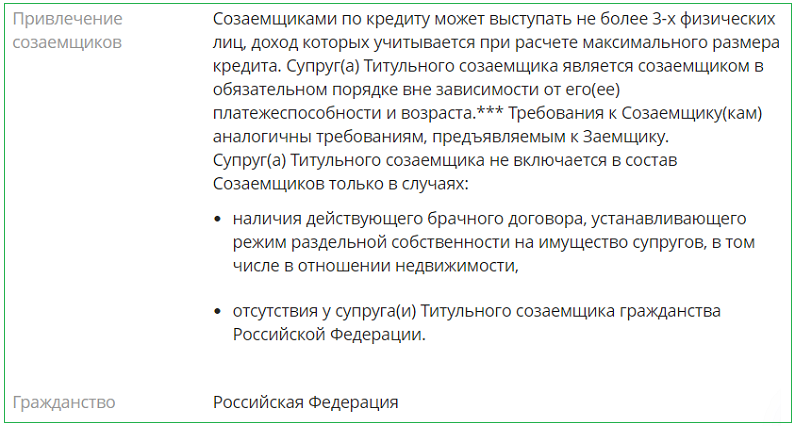
Перед принятием решения стать созаемшиком, человеку следует знать, чем он рискует. Договор может заключаться на срок до 30 лет. За это время вполне вероятны изменения уровня доходов всех участников договора. Средств для выплат будет не хватать, а платить нужно. Также он лишается права самому стать титульным заемщиком при взятии кредита для себя.
Отказ от обязательств возможен только через суд при наличии неоспоримых доказательств, которые не позволяют ему платить по кредиту.
Учитывая вышеизложенное, оцените свои возможности, все риски и только тогда принимайте решение стать созаемщиком. Ведь ипотечный долг – дело многих лет, которое требует больших денежных вложений!
Источник: zaym-go.ru