
Официальное определение термина «обязательства» — существующая на отчетную дату задолженность хозяйствующего субъекта, которая является следствием свершившихся фактов его хозяйственной деятельности и расчеты по которой должны привести к оттоку активов. Обязательство может возникнуть в силу договора, правовой нормы, а также обычаев делового оборота (п. 7.3 Концепции, одобренной Методологическим советом по бухгалтерскому учету при Минфине, Президентским советом ИПБ 29.12.1997).
Обязательства в бухгалтерском балансе организации делятся на краткосрочные и долгосрочные обязательства.
Виды долгосрочных обязательств
Среди долгосрочных обязательств можно выделить:
— отсроченные налоговые обязательства;
— займы и кредиты на длительный срок;
— оценочные обязательства организации;
— арендные платежи, если их нужно оплачивать реже раза в год;
— облигации, векселя, кредиты и займы со сроком больше года.
Что такое обязательства? И какие виды обязательств и долгов существуют в бухгалтерском отчете?
Долгосрочные обязательства делят на две части: ту, что необходимо погасить в течение ближайших 12 месяцев, и часть со сроком выплаты больше года.
При внесении долгосрочных обязательств в документацию организации необходимо указывать следующие параметры:
— размер процентной ставки;
Коэффициент долгосрочных обязательств
Коэффициент покрытия долгосрочных обязательств представляет собой соотношение чистого прироста средств к платежам по долгосрочным обязательствам.
Чистый прирост свободных средств — чистая прибыль компании за минусом налогов и амортизации.
Платежи по долгосрочным обязательствам — сумма долга к возврату вместе с начисленными процентами.
Сумма долгосрочных обязательств
Сумма долгосрочных обязательств зависит от нескольких факторов, например:
— Размер и характер предприятия. Крупные организации, имеющие значительные активы и деятельность, часто имеют более высокие долгосрочные обязательства. Они могут занимать деньги на инвестиции в новые проекты, приобретение капитальных активов, расширение бизнеса и другие цели.
— Финансовая политика. Компании могут принимать решение финансировать свою деятельность с помощью заемных средств вместо привлечения дополнительных акционерных средств. Если компания предпочитает заемные средства, это может привести к увеличению долгосрочных обязательств.
— Стоимость капитала. Чем ниже для компании ставки процента по займам и облигациям, тем больше могут быть долгосрочные обязательства. Более низкие ставки делают заемные средства более доступными и привлекательными для предприятий.
— Инвестиционные потребности. Если предприятие планирует инвестировать в долгосрочные активы, такие как новое оборудование, технологические разработки или недвижимость, оно может привлекать дополнительные заемные средства для финансирования этих инвестиций.
— Кредитоспособность предприятия. Финансовая устойчивость и кредитоспособность предприятия влияют на его способность привлекать заемные средства: если компания имеет хорошую кредитную историю и низкий уровень риска, она может получить займы с более низкими процентными ставками и в больших объемах.
— Регулирование и правительственные политики. Некоторые отрасли или даже государства могут иметь особые требования или ограничения относительно долгосрочных обязательств предприятий. Например, банки могут подвергаться ограничениям на размер их долгосрочных обязательств.
Как происходит погашение долгосрочных обязательств
Погашение долгосрочных обязательств происходит в соответствии с условиями, указанными в договоре.
Среди способов погашения различаются:
Источник: www.banki.ru
Пассив в балансе

Расшифровка строк баланса по разделам Рассмотрим все коды строк баланса по разделам. Раздел 1 — Внеоборотные активы Данный раздел несет в себе информацию о том, какими активами с низкой степенью ликвидности владеет компания.
Обычно это оборудование, помещения, здания, НМА и другие. Раздел 2 — Оборотные активы Оборотные — самые высоколиквидные активы предприятия.
Раздел 3 — Капитал и резервы Раздел 4 — Долгосрочные обязательства Раздел 5 — Краткосрочные обязательства Назначение кодов и нумераций Коды определенных строк обязаны указываться в определенной графе.
- Основные понятия, используемые при составлении финансовой отчетности
- Активы и пассивы бухгалтерского баланса: как перестать их путать
- Текущие пассивы: формирование, отражение в балансе
- Возможные краткосрочные обязательства организации в балансе строка
- Расшифровка строк бухгалтерского баланса
- Как читать баланс: простейшие практические правила
- Расшифровка строк бухгалтерского баланса (1230 и др.)
- Активы и пассивы
Основные понятия, используемые при составлении финансовой отчетности
Расшифровка строк баланса по разделам Рассмотрим все коды строк баланса по разделам. Раздел 1 — Внеоборотные активы Данный раздел несет в себе информацию о том, какими активами с низкой степенью ликвидности владеет компания.
Обычно это оборудование, помещения, здания, НМА и другие. Раздел 2 — Оборотные активы Оборотные — самые высоколиквидные активы предприятия.
Раздел 3 — Капитал и резервы Раздел 4 — Долгосрочные обязательства Раздел 5 — Краткосрочные обязательства Назначение кодов и нумераций Коды определенных строк обязаны указываться в определенной графе.
Стоит отметить, что коды нужны в основном для того, чтобы статистические органы могли объединять информацию, изложенную в разнотипных балансах в одно целое. Коды являются обязательными к заполнению, когда составляемый баланс надлежит передать в государственные исполнительные структуры с дальнейшим использованием информации по ним.
В ситуации, когда бухгалтерский баланс составляется за квартал или другой отчетный период, для того, чтобы его рассматривали на внутренних заседаниях с целью введения в курс по состоянию дел или анализа проводимой компанией деятельности, строки кодов заполнять необязательно, так как они не несут в этом случае никаких функций.
Кодировка строк выполняется только в случае предоставления данной отчетной документации в государственные структуры и не является обязанностью для внутреннего составления отчетных балансов. Так как бухгалтерская отчетность подается на рассмотрение в налоговые органы всего раз в год, то кодировка касается только годовых балансов.
о заполнения баланса с нуля: Сравнение с кодами старого формата Ранее код строки состоял из трех цифр. На данный момент рассматриваются только те коды, которые указаны в особом приложении к 66 приказу Минфина.
Кодировка старой формы имеет отличие от новой только в том, что меняется перечень данных строк, их кодировка превращается в четырехзначный показатель, а также немного изменяется детализированость предоставляемой в балансе информации.
Назначения строк остаются прежними. Строки и коды обновленного формата Надо отметить, что актив имеет специализированный формат по фактору ликвидности имущества, которое есть в организации. Наименее ликвидное из него будет располагаться в самом верху столбца, так как именно это имущество почти не изменяется с начала действия организации и до ее ликвидации.
Строчками актива в новом виде баланса являются: Пассив имеет свойство отображать то, откуда предприятие берет деньги для своего функционирования. А также какая часть этих средств является собственностью компании, а какая взята взаймы и предполагает возвращение. Строчками, отражающими пассивную часть баланса, являются: Это шифр определенного вида информации.
Первым значением подтверждается факт, что данная строчка имеет отношение конкретно к главному виду бухгалтерской отчетности, а точнее, к балансу, а не к другому виду отчетных документов. Вторая цифра указывает, к какому разделу актива относится данная сумма.
Например, единица свидетельствует о принадлежности суммы к внеоборотным активам. Третья цифра служит определенным показателем по ликвидности данного ресурса. Четвертая цифра исходно равна нулю, принята для того, чтобы сделать некую детализацию статей по их существенности.
Например, расшифровка строки бухгалтерского баланса — это дебиторская задолженность. По пассиву расшифровка происходит по такому же принципу, что и в ситуации с активом: Первой цифрой показана принадлежность именно к бухгалтерскому балансу за год. Вторая цифра демонстрирует принадлежность данной суммы к отдельному разделу графы пассива.
Третья цифра указывает на срочность обязательства. Четвертое значение принято для детализированного восприятия информации. Суммарным пассивом принята строчка , которая является суммой строки бухгалтерского баланса, и В строении самих кодов есть определенный смысл. Важно ориентироваться в самой структуре бухгалтерского баланса , а точнее, в его разделах и статьях.
Суммарные пассивы строка

Их стоимость переносится на затраты путем начисления амортизации, сумма которой отражается на счете 02 «Амортизация основных средств».
- Понятие и значение статей бухгалтерского баланса
- Суммарные пассивы строка баланса
- Пассивы банка
- Пассивы нового баланса (стр. 1300, 1360, 1370, 1410, 1420, 1500, 1510, 1520, 1530, 1540, 1550, 1700)
- Активы старого баланса (стр.
- Суммарные пассивы в балансе это строка
- Как расшифровать строки актива бухгалтерского баланса
- Суммарные пассивы строка в балансе
- Раздел 5 – Обязательства краткосрочного характера
- Что такое долгосрочные пассивы
- Суммарные пассивы в балансе это строка
- Суммарные пассивы строка
- Суммарные пассивы в балансе это строка баланса
- Что такое суммарные пассивы в балансе какая строка
- Текущие пассивы в балансе
Понятие и значение статей бухгалтерского баланса
Остаточная стоимость таких объектов недвижимости отражается по строке 130 баланса, а значит, амортизация по ним учитывается при расчете этого показателя. Основные средства, которые по правилам бухгалтерского учета не подлежат амортизации, отражаются в строке 120 по первоначальной (восстановительной) стоимости.
Стоимость основных средств отражается в балансе независимо от того, эксплуатируются они или находятся на реконструкции, консервации, в запасе. В некоторых случаях на счете 01 могут числиться основные средства, полученные организацией в аренду.
Пассивы банка
Методология бухгалтерского учета кредитной организации отличается от регламентированных НК правил для остальных хозяйствующих субъектов.
Поэтому стоит отдельно остановиться на вопросе о том, что такое пассив банка. Капитал — основной инструмент осуществления деятельности кредитных организаций. Именно он является пассивом, величина которого является валютой банковского баланса.
Чем выше данная величина, тем эффективнее данные средства используются. Каждая организация стремится нарастить пассив за счет собственных и привлеченных средств.
Статьи этой части бухбаланса располагаются по принципу возрастающей ликвидности, при этом в самом верху актива баланса находится имущество, которое практически до конца своего существования остается в первоначальной форме.
Пассивы нового баланса (стр. 1300, 1360, 1370, 1410, 1420, 1500, 1510, 1520, 1530, 1540, 1550, 1700)
В строках пассивной части баланса отражаются источники поступления средств, которыми распоряжается компания, иначе говоря, источники ее финансирования.
Информация, содержащаяся в строках пассива, помогает понять, как изменилась структура собственного и заемного капитала, сколько компания привлекла заемных средств, сколько из них краткосрочных и сколько долгосрочных и т. д.
Таким образом, строки пассива дают информацию о том, откуда появились средства и кому предприятие должно их вернуть.
Назначение строк актива и пассива старой формы баланса (приказ № 67н) существенно не отличается от назначения строк обновленного бухгалтерского баланса — разница лишь в перечне этих строк, их кодировании и степени детализации информации.
Как расшифровать строки актива бухгалтерского баланса
Прежде чем расшифровать статью актива, рассмотрим ее код — он несет в себе определенную информацию.
Так, первая цифра показывает, что данная строка относится к бухбалансу (а не к иному бухгалтерскому отчету); 2-я — указывает на раздел актива (например, 1 — внеоборотные активы и т. д.); 3-я цифра отражает активы в порядке возрастания их ликвидности.
Последняя цифра кода (изначально это 0) призвана помочь в построчной детализации показателей, признаваемых существенными — это позволяет выполнить требование ПБУ 4/99 (п.
Суммарные пассивы строка в балансе
Внимание Если рассматривать и изучать эту часть балансового документа подробно, можно выделить следующие направления : заемные ресурсы (1410), отложенные обязательства по сборам и взносам в государственную казну (1420), резервы, созданные в рамках условных обязательств (1430), прочие долги (1450). И, наконец, итоговая строка, представленная суммой всех заполненных граф (1460).
Раздел 5 – Обязательства краткосрочного характера
Назначение кодовых значений и нумераций в разделе 5 происходит по тому же принципу. Всего есть 5 основных направлений и одно итоговое .
В строке 1510 происходит отражение заемных средств, в 1520 можно получить сведения о данных по кредиторской задолженности.
Важно Как правило, они полностью обеспечиваются наличием ликвидных активов на конкретную дату.
К относят: задолженность перед сотрудниками по заработной плате, обязательства перед бюджетом, краткосрочные ссуды, кредиты и займы, долги перед поставщиками сырья, материалов и оборудования (в пределах, предусмотренных договором).
Для того чтобы понять, что такое текущие пассивы в балансе, необходимо обратиться к строкам пятого раздела «Краткосрочные обязательства».
В нем группируются следующие бухгалтерские счета: 66, 60, 62, 75, 70, 69, 68.
Что такое долгосрочные пассивы
Для масштабных финансовых проектов организации привлекают заемные средства на длительный срок. Их большой удельный вес подразумевает частичное гашение в течение длительного промежутка времени. Долгосрочные обязательства, или пассивы, — это полученные на срок, превышающий один год.
- Раздел 5 — Краткосрочные обязательства
- Назначение кодов и нумераций
- Суммарные пассивы в балансе это строка в новом балансе
- Суммарные пассивы в балансе это строка 2017
- Расшифровка отдельных показателей пассива бухгалтерского баланса
- Суммарные пассивы в балансе это строка 2015
- Бухгалтерский баланс (актив и пассив, разделы, виды)
- Как расшифровать строки
- Статьи, комментарии, ответы на вопросы: Суммарные пассивы
Суммарные пассивы в балансе это строка баланса
Чем больше величина этого запаса, тем больше уверенность кредиторов, что долги будут погашены. Другими словами, коэффициент покрытия определяет границу безопасности для любого возможного снижения рыночной стоимости текущих активов, вызванными непредвиденными обстоятельствами, способными приостановить или сократить приток денежных средств.
Люди, которым уже приходилось составлять бухгалтерский баланс, а также разбираться с его значениями, наверняка видели графу «код» . Посредством ее применения, органы статистики обретают возможность систематизации сведений, содержащихся в балансе компаний.
Поэтому при предоставлении отчетностей и прочих бумаг в соответствующие государственные структуры они должны содержать соответствующее кодовое значение, о чем сказано в ст.
Что такое суммарные пассивы в балансе какая строка
Поэтому отложенные налоговые активы необходимо отразить в балансе отдельной строкой.
ПБУ 18/02 предоставляет организациям право отразить в балансе сальдированную (свернутую) сумму отложенных налоговых активов и отложенных налоговых обязательств (п. 19 ПБУ 18/02).
По строке 150 указывают остаточную стоимость активов, которые не отражены по другим строкам раздела «Внеоборотные активы» баланса.
Строка 190 — итоговая для раздела I баланса. В этой строке отражается стоимость основных средств, взятых организацией в аренду. Расходы будущих периодов — это затраты, произведенные организацией в отчетном периоде, но относящиеся к следующим отчетным периодам.
» Бухгалтеру » Текущие пассивы в балансе
Текущие пассивы в балансе
Вернуться назад на Пассив баланса
Текущие пассивы баланса (Current Liabilities).
Суммарные пассивы

Если сумма дебиторской задолженности переведена из долгосрочной в краткосрочную, она отражается не в строке 230, а в строке 240 баланса.
В этой строке отражается кредитовое сальдо по счету 69 «Расчеты по социальному страхованию и обеспечению».
По строке 140 отражается сумма остатков по счетам 58 «Финансовые вложения» и 55 «Специальные счета в банках» субсчет 3 «Депозитные счета» в части сумм, относящихся к долгосрочным вложениям.
В основе данного равенства лежит отражение имущества и обязательств способом двойной записи на счетах бухучета. Для внутренних целей организация сама вправе выбирать периодичность, способы и методы составления баланса.
Текущие пассивы в балансе — это строка 1500 баланса
Используемая для официальной отчетности в РФ форма бухгалтерского баланса представляет собой таблицу, разделенную на две части: актив и пассив баланса.
Пассив баланса характеризует источники тех средств, за счет которых сформирован актив баланса. Выделение разделов в структуре бухгалтерского баланса обусловлено главным образом временным фактором.
12 месяцев будут в существенной степени изменены.
Разбивка разделов на статьи обусловлена необходимостью выделять основные виды имущества и обязательств, которые формируют соответствующие разделы бухгалтерского баланса. Баланс бухгалтерский заполняется, как правило, в тысячах рублей без десятичных знаков. Организации с большими оборотами могут составлять его в миллионах рублей.
Данные по статье «Доходные вложения в матценности» берутся как разница между остатками по счетам 03 и 02 в отношении одних и тех же объектов.
При этом цифры по счету 58 уменьшаются на суммы созданного резерва (счет 59) по краткосрочным вложениям.
Например, это может быть безнадежная задолженность контрагента или стоимость похищенного имущества, в отношении которого еще не закончены следственные действия.
При этом важно, чтобы у организации, имеющей убыток, итог раздела «Капитал и резервы» (чистые активы) не оказался меньше величины уставного капитала.
Для статьи «Доходы будущих периодов» значение берется как сумма остатков по счетам 86 (целевое финансирование) и 98 (доходы будущих периодов).
По статье «Прочие обязательства» в разделе «Краткосрочные обязательства» показываются обязательства со сроком погашения менее 12 месяцев, не попавшие в иные строки краткосрочных обязательств.
В активе баланса отражается стоимость имущества организации в разбивке по его составу и направлениям размещения. В разделе «Внеоборотные активы» баланса отражается информация об активах организации, которые используются для извлечения прибыли в течение длительного времени.
Прочие внеоборотные активы — это в балансе что такое?
По строке 110 баланса отражаются только нематериальные активы. Поэтому стоимость результатов выполненных НИОКР, которые не являются объектом НМА, но числятся на счете 04, указывается по строке 150 «Прочие внеоборотные активы».
Бухгалтерский баланс — что это такое?
Организация, которая отдала объект НМА в доверительное управление, должна отразить в строке 110 его остаточную стоимость. Основные средства учитываются на одноименном счете 01. Их стоимость переносится на затраты путем начисления амортизации, сумма которой отражается на счете 02 «Амортизация основных средств».
Расшифровка строк бухгалтерского баланса по счетам
Обратите внимание: по строке 130 баланса в составе затрат по незавершенному строительству нельзя отражать суммы авансов, перечисленные поставщикам и подрядчикам.
Согласно пункту 3 ПБУ 10/99 «Расходы организации» суммы авансов и предоплаты не признаются расходами организации.
Если капитальные вложения организации носят разноплановый характер, то для расшифровки показателя строки 130 она может ввести в форму баланса дополнительные строки. Остаток по счету 09 может быть небольшим по сумме. Однако по своей значимости это существенный показатель.
Поэтому отложенные налоговые активы необходимо отразить в балансе отдельной строкой.
ПБУ 18/02 предоставляет организациям право отразить в балансе сальдированную (свернутую) сумму отложенных налоговых активов и отложенных налоговых обязательств (п. 19 ПБУ 18/02).
По строке 150 указывают остаточную стоимость активов, которые не отражены по другим строкам раздела «Внеоборотные активы» баланса.
Строка 190 — итоговая для раздела I баланса. В этой строке отражается стоимость основных средств, взятых организацией в аренду. Расходы будущих периодов — это затраты, произведенные организацией в отчетном периоде, но относящиеся к следующим отчетным периодам.
» Бухгалтеру » Текущие пассивы в балансе
Текущие пассивы в балансе
Вернуться назад на Пассив баланса
Текущие пассивы баланса (Current Liabilities). Эта статья включает долговые обязательства, срок погашения которых наступает в течение следующего года.
Текущие пассивы баланса — это обязательства, которые обычно покрываются за счет имеющихся текущих активов или за счет создания других текущих пассивов.
На практике наиболее широко распространены следующие виды текущих пассивов:
— расчеты с поставщиками и кредиторами (Accounts Payable); — краткосрочные банковские и прочие ссуды (Notes Payable); — задолженность по издержкам к оплате (Accrued Expenses Payable);
— налоги и прочие начисления (Federal Income Tax Payable).
Поскольку предполагается, что читатель знаком с бухгалтерским учетом, мы не будем детально рассматривать все статьи баланса, но поговорим только о том, что требует специальных знаний или, что встречается чаще, особого подхода со стороны аналитика.
В промышленных, торговых компаниях и компаниях сферы обслуживания активы и пассивы разделяют на текущие и долговременные. Такого деления, как правило, нет в электроэнергетических компаниях, банках, страховых и других финансовых компаниях.
Слово текущий означает активы и обязательства (пассивы), которые подлежат обращению в деньги или оплате деньгами в течение не более 12 месяцев или за время производственного цикла (если он длится более 12 месяцев). Например, обычно сигаретный табак перед продажей выдерживают в течение трех лет. Поэтому запасы табака относят к текущим активам.
Точно так же подлежащие выдержке вина, ликеры и коньяки, долгосрочные строительные проекты и т.п. создают текущие активы, которые не будут обращены в деньги в течение 12 месяцев, поскольку для них нужно больше времени.
Но существующая практика такова, что даже когда пассив является элементом производственного цикла, его относят к текущим только по критерию реализуемости в течение 12 месяцев. Например, обязательство по предоплате или запас материалов по долгосрочному контракту на строительство обычно будут отнесены к категории долговременных активов.
Текущие активы и продолжительность. Деление активов на текущие и длительные намечает срок, в течение которого можно ожидать, что при нормальном ходе дел этот актив будет обращен в деньги.
Продолжительность есть показатель риска, до известной степени родственный показателю срока погашения. Продолжительность дебиторской задолженности может быть равна нескольким дням или месяцам.
Продолжительность запасов может измеряться месяцами или даже годами.
Для основных средств и долгосрочного долга продолжительность измеряется годами и десятилетиями.
Продолжительность и риск. Рискованность активов с большой продолжительностью наглядно видна в случае облигаций, потому что чем дольше срок погашения, тем более сильные изменения цен создают данные изменения процента. Хотя в случае зданий, сооружений и оборудования наличие такого риска не столь очевидно, но он и здесь присутствует.
Расшифровка отдельных показателей пассива бухгалтерского баланса
Как и в случае с облигациями, цены зданий, сооружений и оборудования отражают среднюю дисконтированную текущую стоимость будущих доходов. Текущие активы повышают ликвидность.
Отношение суммы текущих активов к сумме баланса можно использовать как показатель риска. Чем дольше ждать дня, когда актив опять обратится в денежную форму, тем больше вероятность, что что-либо пойдет не так.
Поэтому аналитик подойдет к анализу текущих активов, отношения суммы текущих активов к сумме баланса и коэффициента ликвидности (отношение текущих активов к текущим пассивам) с позиций оценки риска и ликвидности.
specpreprava.ru
Онлайн журнал для бухгалтера Однако для корректировки некоторых из них используются контрарные, в данном случае контрпассивные счета, которые имеют дебетовый баланс, то есть уменьшают величину обязательств. Примером таких счетов являются дисконт по облигациям к оплате или дисконт по векселям к оплате.
Намерения Приводящие к возникновению обязательств намерения компании, например, подписание контракта на получение товаров или услуг в будущем, хоть и являются юридически обязывающими, не отражаются в бухгалтерском балансе до тех пор, пока они не будут фактически предоставлены.
Если суммы таких намерений являются существенными, они раскрываются в примечаниях к финансовой отчетности. Важно Условные обязательства Условными обязательствами (англ.
Дебиторская задолженность 1230 240 Отражается результат сложения дебетовых сальдо счетов 60, 62, 68, 69, 70, 71, 73, 75, 76 за минусом счета 63 Финансовые вложения (за исключением денежных эквивалентов) 1240 250 Приводится дебетовое сальдо счетов 55, 58, 73 (за вычетом счета 59) — информация о финансовых вложениях сроком обращения не более года Денежные средства и денежные эквиваленты 1250 260 Строка содержит сальдо счетов 50, 51, 52, 55, 57, 58 и 76 (в части денежных эквивалентов) Прочие оборотные активы 1260 270 Заполняется при наличии данных (на величину оборотных активов, не указанных в других строках раздела) Активы всего 1600 300 Итог всех активов Расшифровка отдельных показателей пассива бухгалтерского баланса Коды пассива также 4-значные: 1-я цифра — это принадлежность строки к бухбалансу, 2-я — это номер раздела пассива (например, 3 — капитал и резервы и т. д.).
Суммарные пассивы в балансе строка Пассив баланса характеризует источники тех средств, за счет которых сформирован актив баланса.
Выделение разделов в структуре бухгалтерского баланса обусловлено главным образом временным фактором. 12 месяцев будут в существенной степени изменены.
Разбивка разделов на статьи обусловлена необходимостью выделять основные виды имущества и обязательств, которые формируют соответствующие разделы бухгалтерского баланса.
Расшифровка бухгалтерского баланса позволяет пользователям извлечь из его «скупых» цифр максимум полезной информации.
Финансовые вложения (за исключением денежных эквивалентов) 1240 250 Приводится дебетовое сальдо счетов 55, 58, 73 (за вычетом счета 59) — информация о финансовых вложениях сроком обращения не более года Денежные средства и денежные эквиваленты 1250 260 Строка содержит сальдо счетов 50, 51, 52, 55, 57, 58 и 76 (в части денежных эквивалентов) Прочие оборотные активы 1260 270 Заполняется при наличии данных (на величину оборотных активов, не указанных в других строках раздела) Активы всего 1600 300 Итог всех активов Расшифровка отдельных показателей пассива бухгалтерского баланса Коды пассива также 4-значные: 1-я цифра — это принадлежность строки к бухбалансу, 2-я — это номер раздела пассива (например, 3 — капитал и резервы и т. д.).
Что относится к суммарным пассивам в бухгалтерском балансе
Расшифровка строк бухгалтерского баланса (1230 и др.) В строках пассивной части баланса находят отражение источники получения денежных средств компанией, иначе говоря, источники ее финансирования.
Информация, содержащаяся в строках пассива, помогает понять, как изменилась структура собственного и заемного капитала, сколько компания привлекла заемных средств, сколько из них краткосрочных и сколько долгосрочных и т.д. 470, 490, 590, 610, 620, 700).
Назначение строк актива и пассива старой формы баланса (приказ № 67н) существенно не отличается от назначения строк обновленного бухгалтерского баланса — разница лишь в перечне этих строк, их кодировании и степени детализации информации.
Суммарные пассивы в бухгалтерском балансе строка
На практике наиболее широко распространены следующие виды текущих пассивов: — расчеты с поставщиками и кредиторами (Accounts Payable); — краткосрочные банковские и прочие ссуды (Notes Payable); — задолженность по издержкам к оплате (Accrued Expenses Payable); — налоги и прочие начисления (Federal Income Tax Payable).
Поскольку предполагается, что читатель знаком с бухгалтерским учетом, мы не будем детально рассматривать все статьи баланса, но поговорим только о том, что требует специальных знаний или, что встречается чаще, особого подхода со стороны аналитика.
В промышленных, торговых компаниях и компаниях сферы обслуживания активы и пассивы разделяют на текущие и долговременные. Однако не все компании могут обойтись только «стандартными» строками данной отчетности — многим необходима расширенная детализация.
Например, это может быть безнадежная задолженность контрагента или стоимость похищенного имущества, в отношении которого еще не закончены следственные действия. При этом важно, чтобы у организации, имеющей убыток, итог раздела «Капитал и резервы» (чистые активы) не оказался меньше величины уставного капитала.
Для статьи «Доходы будущих периодов» значение берется как сумма остатков по счетам 86 (целевое финансирование) и 98 (доходы будущих периодов).
По статье «Прочие обязательства» в разделе «Краткосрочные обязательства» показываются обязательства со сроком погашения менее 12 месяцев, не попавшие в иные строки краткосрочных обязательств.
В активе баланса отражается стоимость имущества организации в разбивке по его составу и направлениям размещения.
- Что относится к суммарным пассивам в бухгалтерском балансе
- Суммарные пассивы
- Расшифровка строк бухгалтерского баланса (1230 и др. )
- Текущие пассивы в балансе — это строка 1500 баланса
- Расшифровка отдельных показателей пассива бухгалтерского баланса
- Строки баланса 2017: расшифровка
- Расшифровка строк бухгалтерского баланса по счетам
- Суммарные пассивы в балансе это строка
- Суммарные пассивы в балансе строка
Что относится к суммарным пассивам в бухгалтерском балансе Однако в бухгалтерской отчетности данные об этих основных средствах как собственных активах должен показать не управляющий, а учредитель доверительного управления. Он отражает остаточную стоимость основных средств, переданных в доверительное управление, по строке 120 баланса.
Расшифровка отдельных показателей пассива бухгалтерского баланса Внимание В балансе отражается все имущество, обязательства, капиталы, денежные и оборотные средства организации на определенный период.
Денежная оценка каждой статьи дает возможность анализа активов и пассивов организации.
Принцип равновесия, регламентируемый двойной записью, обеспечивает равновесие двух сторон баланса, каждая из которых систематизирована по видам ликвидности средств.
Что такое пассивы предприятия, можно узнать из правой части таблицы, для этого необходимо изучить ее структуру. Нормативными актами (Налоговым кодексом) закреплена типовая форма баланса, его разделы и прописан порядок заполнения каждой статьи. Для расшифровки данной отчетной формы существуют дополнительные приложения, отражающие конкретную информацию по каждому виду активов или обязательств и капитала.
Суммарные пассивы в бухгалтерском балансе строка 1230
Информация расшифровывается в пояснениях к бухбалансу (например, в форме 5) Прочие краткосрочные обязательства 1550 660 Заполняется в том случае, если не все краткосрочные обязательства отражены в других строках раздела Итого краткосрочных обязательств 1500 690 Указывается суммарный итог краткосрочных обязательств Пассивы всего 1700 700 Итог всех пассивов В новой форме бухбаланса строк оказалось меньше, чем в старой, а столбцов, наоборот, больше. Однако не все компании могут обойтись только «стандартными» строками данной отчетности — многим необходима расширенная детализация. Поэтому иногда используются дополнительные статьи, например, к строке 1260 «Прочие оборотные активы» открывают детализирующую строку 12605 «Расходы будущих периодов».
Бухгалтерский баланс на языке бухгалтерского законодательства ранее назывался формой 1.
Суммарные пассивы в бухгалтерском балансе строка 1240
Попугаев 05-04-2013, 16:37:32 Я первый раз делаю эту справку, подскажите, пожалуйста, она между показателями как-нибудь увязывается или нет? Еще вопрос: кредиторская задолженность и текущие пассивы это одно и тоже? У нас вот такая форма: Здесь валюта баланса это итог баланса или тыс.руб.
? Прибыль берется вместе с нераспределенной или нет.
Простите за угловатый вопрос, я сама никак не разберусь…… Справка о финансовом положении Участника (с обязательным указанием валюты отчетности)Финансовые сведения Финансовые сведения (в валюте отчетности) По факту за последние три года Прогноз на следующие два года1 2 3 4 51.
Выручка от реализации (нетто) (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей)2. Валюта баланса3. Основные средства4. Оборотные средства5. Денежные средства6. Кредиторская задолженность7.
Текущие пассивы8. Прибыль до уплаты налогов9.
Долгосрочные пассивы в балансе
Главная » Бухгалтеру » Долгосрочные пассивы в балансе
Статью подготовила специалист по международным стандартам финансовой отчетности Меликова Мария Марковна. Связаться с автором
Вернуться назад на Пассив баланса
Долгосрочные обязательства — это кредиторская задолженность, подлежащая погашению более чем через один год. К долгосрочным обязательствам относятся банковские кредиты (но не банковский овердрафт, погашение которого производится по первому требованию) и невыплаченные суммы по лизингу.
Пассивы бухгалтерского баланса, как Вы знаете, состоят из капитала и резервов организации, долгосрочных и краткосрочных обязательств.
В данной статье рассмотрим, что входит в состав долгосрочных обязательств, а также в каких строках эти обязательства отражаются.
На сегодняшний день формы бухгалтерской отчетности для организаций (за исключением кредитных организаций, государственных (муниципальных) учреждений) утверждены Приказом Минфина Российской Федерации N 66н «О формах бухгалтерской отчетности организаций» (далее — Приказ N 66н).
Таким образом, организации (за исключением кредитных организаций, государственных (муниципальных) учреждений) должны составлять и представлять в налоговый орган бухгалтерскую отчетность, в том числе бухгалтерский баланс по формам, утвержденным Приказом N 66н.
Как следует из формы бухгалтерского баланса, долгосрочные обязательства отражаются в разделе IV «Долгосрочные обязательства».
В состав этого раздела входят следующие строки:
— Заемные средства (1410);
— Отложенные налоговые обязательства (1420);
— Резервы под условные обязательства (1430);
— Прочие обязательства (1450);
— Итого по разделу IV (1400).
Обратите внимание, что к каждой вышеназванной строке бухгалтерского баланса предусмотрены графы, в которых указываются:
— номер соответствующего пояснения к бухгалтерскому балансу — графа 1 «Пояснения»;
— показатель на отчетную дату отчетного периода, за который составляется отчетность — графа 3 «На___ 20__ г»;
— показатель на 31 декабря предыдущего года — графа 4 «На 31 декабря 20__ г.»;
— показатель на 31 декабря года, предшествующего предыдущему — графа 5 «На 31 декабря 20__ г.».
Оборотные средства
Основные средства
Нематериальные активы
Бухгалтерский баланс
Декретный отпуск
Командировочные расходы
| | Вверх
Долгосрочные обязательства
Долгосрочные обязательства – это обязательства со сроком выполнения больше года.
К долгосрочным обязательствам относят долговые обязательства, налоговые отложенные обязательства, оценочные обязательства организации.
При оценке финансового состояния предприятия долгосрочные обязательства принято делить на две группы:
- часть долгосрочной кредиторской задолженности, которая будет погашена более чем через 12 месяцев после отчетной даты;
- часть долгосрочной кредиторской задолженности, которая будет погашена до истечения ближайших 12 месяцев после отчетной даты.
Долгосрочные обязательства и бухгалтерский баланс
В форме Бухгалтерского баланса, утвержденной Приказом Минфина России от 02.07.2010 N 66н, разд. IV выглядит следующим образом.
Источник: minakovajulia.ru
Как рассчитать краткосрочные обязательства в балансе?
Привет, на связи Василий Жданов в статье рассмотрим краткосрочные обязательства в балансе. У каждого коммерческого предприятия имеются различные обязательства перед другими участниками рыночных отношений. Одни задолженности должны быть погашены в сжатые сроки, другие — в течение длительного периода времени. В первом случае подразумеваются краткосрочные обязательства в балансе, итог по которым отражается в строке с кодом 1500.
Что это — краткосрочные обязательства в балансе
Обязательства, отраженные в бухгалтерском балансе, признаются краткосрочными в том случае, если срок их погашения оказывается более 1 года (отсчет начинается с отчетной даты). К таковым можно отнести кредиторскую задолженность перед:
- заимодавцами, кредиторами;
- внебюджетными фондами и бюджетом;
- учредителями предприятия;
- сотрудниками организации;
- потребителями (задолженности по полученным авансовым платежам);
- поставщиками (товаров, работ, услуг).
Важно! Помимо перечисленных выше видов кредиторской задолженности, к краткосрочным обязательствам фирмы также относятся резервы предстоящих расходов.
Задолженности со сжатым сроком погашения включают в себя следующие составляющие:
- долги со сроком погашения не более 1 года;
- условная оплата;
- займы по векселям, которые требуется погасить менее чем за год;
- деньги, взятые в кредит на долгое время, но часть которых требуют выплатить обратно в течение 12 месяцев;
- дивиденды держателям акций;
- кредиторская задолженность;
- платежи по налогам;
- неполученные доходы;
- депозиты на срок до 1 года, подлежащие возврату;
- заемные средства “до востребования”.
Важно! Налоги всегда включаются в структуру краткосрочных обязательств. К налоговым отчислениям относятся все виды платежей в бюджет.
Рассмотрим особенности, которыми характеризуются краткосрочные обязательства предприятий:
- Совокупный объем заемного финансирования в значительной степени влияет на длительность производственного цикла компании. Чем больше на балансе компании обязательств с коротким сроком погашения, тем меньше средств она готова изыскивать с целью оплаты текущих затрат в ходе предпринимательской деятельности.
- Величину долгов со сжатым сроком погашения сложно оценить в перспективе, поскольку не получится с точностью вычислить сумму, лежащую в основе обязательств по задолженностям.
- Долги со сроком погашения до 1 года служат заменой бесплатному источнику заемного финансирования.
- Объем краткосрочных долгов варьируется в зависимости от частоты выплат по ним, а это позволяет оперативно работать с источниками финансирования в ходе предпринимательства.
- Совокупный объем долговых обязательств зачастую определяется степенью успеха в реализации фирмой произведенных ею товаров. Компания, которая функционирует активно, все время тратит средства и привлекает новые заемные финансы.
- Иногда долги со сроком выплат до 1 года можно выплатить за счет средств текущих активов. Эти деньги требуются для осуществления оперативной деятельности, и чтобы пустить их на выплату краткосрочных долгов, нужно вернуть их в оборот в течение 1 года с момента формирования долга.
- Краткосрочные долги в Балансе — это Пассив.
Оценка стоимости бизнеса |
Финансовый анализ по МСФО |
Финансовый анализ по РСБУ |
Расчет NPV, IRR в Excel |
Оценка акций и облигаций |
Краткосрочные обязательства в балансе: разновидности
Задолженности с коротким сроком погашения можно разделить на 3 группы:
— текущие платежи в бюджет,
— долги за полученные материалы для производственной деятельности,
— отпускные выплаты персонала,
— бонусы к зарплатам,
Краткосрочные обязательства в балансе (раздел V)
Сведения о краткосрочных обязательствах предприятия отражаются в разделе V бухгалтерского баланса:
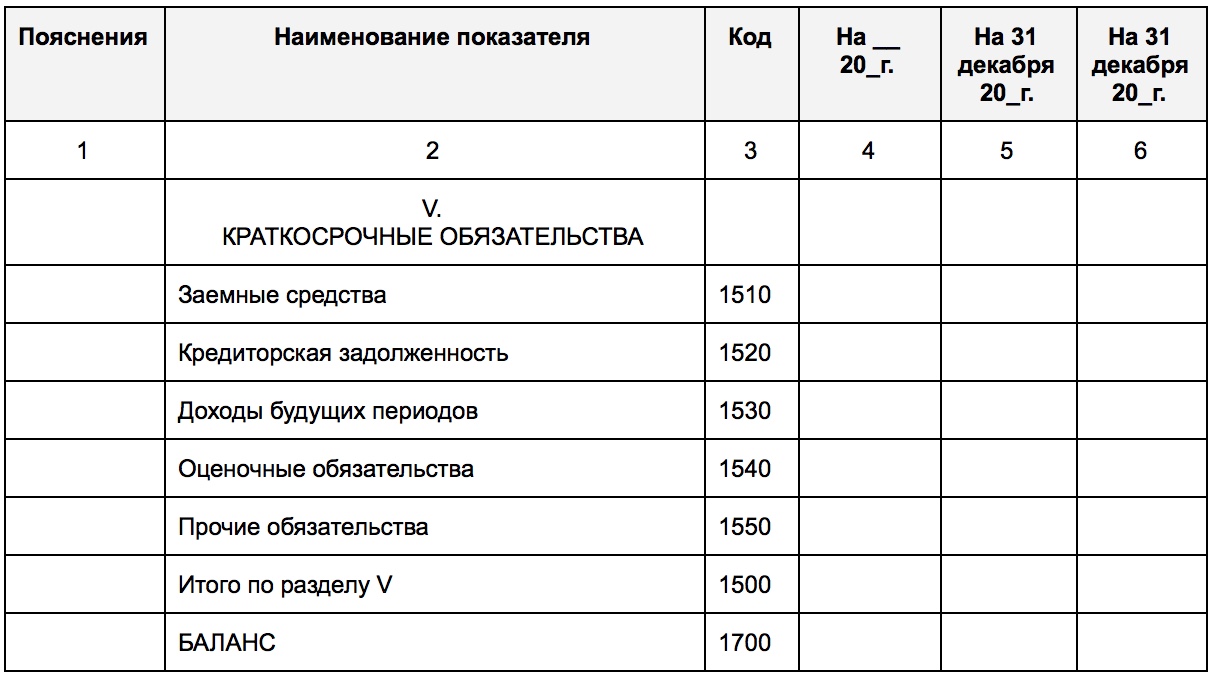
Формирование показателей по строкам раздела V пассива бухгалтерского баланса
Обязательства предприятия расписаны по 2 разделам Пассива бухгалтерского баланса. Заемный капитал компании, который требует быстрого погашения (максимум за 12 месяцев с момента включения в Пассив), относится к V разделу. Разберем его по строкам:
Важно! С целью детализации показателя по строке 1520 компания вправе добавить расшифровывающие строки, т.к. правилами бухгалтерского учета позволено самостоятельное утверждение детализации по статьям финансовой отчетности.
Итак, алгоритм расчета упомянутых выше показателей представлен ниже:
Как рассчитать сумму текущих обязательств предприятия
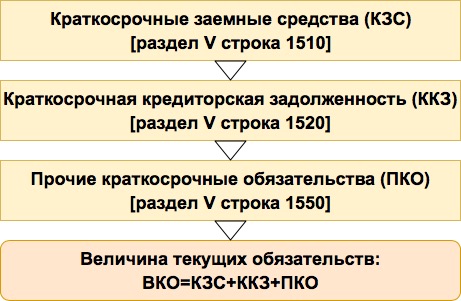
Теперь, когда мы знаем, какие данные находят отражение в строках под кодом 1510-1550, можно перейти к алгоритму вычисления величины текущих обязательств предприятия. Знать объем совокупной задолженности со сроком погашения менее года важно для проведения оценки платежеспособности фирмы:
- если окажется, что компания не в состоянии справится с погашением краткосрочных (текущих) обязательств, значит, ее можно считать неплатежеспособной;
- чем ниже окажется показатель краткосрочных обязательств, тем выше платежеспособность и ликвидность организации.
Итак, ниже представлена схема расчета величины краткосрочных (текущих) обязательств компании:
Расчет доли краткосрочных обязательств по отношению к общей задолженности
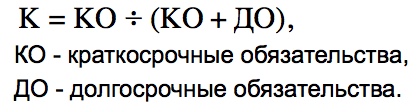
Чтобы проверить, насколько предприятие зависит от заемных средств в течение 12-месячного периода времени, необходимо произвести расчет коэффициента и проанализировать его значение:
Если значение коэффициента краткосрочных задолженностей оказывается высоким, это означает, что анализируемое предприятие надежно, платежеспособно и вызывает доверие потребителей и контрагентов.
Как возникают краткосрочные обязательства в баланс
Обязательства с коротким сроком исполнения возникают в бухгалтерском балансе по той причине, что бухгалтер не может предугадать величину доходов будущих периодов, как и объем прогнозируемых убытков. Например, из-за катастрофы техногенного характера могут случиться сбои в производстве и, соответственно, денежные потери. Вероятность подобных событий может расцениваться как небольшая, средняя и большая.
Бухгалтера компаний разделяют краткосрочные долги на 2 группы:
- Точно определимые. Это выплаты, запланированные на будущее и подлежащие точному расчету (благодаря алгоритму расчета в законодательном акте или наличию точной суммы в договоре с заемщиком). При наличии таких долгов следует всегда проверять капитал на наличие средств для их оплаты. Примеры: дивиденды, счета, векселя, банковские кредиты.
- Расчетные. К таким обязательствам относятся долги, сумму которых не получится выяснить до наступления даты выплаты. А так как расчетная дата в любом случае наступит, от бухгалтера требуется точно определить сумму к перечислению заемщику. Примеры: налог на прибыль, налог на имущество, гарантийные требования, отпускные.
Ответы на часто задаваемые вопросы по теме “Краткосрочные обязательства в балансе”
Вопрос: Заполняется ли бюджетными коммерческими организациями строка 1530 раздела V бухгалтерского баланса, если у предприятия имеются краткосрочные обязательства?
Ответ: Нет. Если коммерческое предприятие финансируется из средств бюджета, направленные ему средства, которые будут потрачены на покупку материальных запасов или внеоборотных активов, должны быть отражены в доходах будущих периодов. Если финансы останутся невостребованными (остатки), они будут учтены так же. Поэтому строка 1530 не заполняется.
Вопрос: Какие краткосрочные обязательства предприятия могут быть отражены по строке 1550 “Прочие обязательства”?
Ответ: Это могут быть суммы налога на добавленную стоимость (НДС), которые были приняты к вычету в момент выплаты аванса/предоплаты, и которые теперь требуется восстановить и перечислить в бюджет в момент фактического получения продукции, услуг, работ. Такие средства обычно принимаются к учету на сч.76. Также это могут быть суммы целевого финансирования, которые были получены застройщиком, и которые теперь обязывают его сдать завершенный объект строительства в рамках 1 года с отчетной даты (финансы учтены на сч.86)
| Оценка стоимости бизнеса |
Финансовый анализ по МСФО |
Финансовый анализ по РСБУ |
| Расчет NPV, IRR в Excel |
Оценка акций и облигаций |
Источник: finzz.ru