
В этой статье мы постараемся раскрыть часто используемое в страховании понятие «франшиза», в частности попытаемся более подробно изучить один из более распространенных видов франшиз — безусловная франшиза: что это, зачем она нужна и в чем ее преимущество. Также рассмотрим другие виды франшиз, какая из них больше подходит в различных ситуациях. Для начала разберемся, что же вообще включает в себя данное понятие.
Франшиза, в Европе давно применяемая услуга в страховании. В России же это понятие относительно новое и многие люди еще не разобрались в нем.
Франшиза: что это такое?
Франшиза – это дополнительное условие в договоре, подразумевающее возможность не выплачивать заранее обговоренную сумму страховой компанией (СК), при наступлении страхового случая. При этом выплаты клиентом по страховому взносу за счет размера франшизы могут быть уменьшены.
Рассмотрим пример. Человек попал в ДТП, и убытки от нее составляют 15000 рублей. Согласно договору, составленным между СК и клиентом, размер франшизы равен 20000 рублей. В данном случае СК не должна ничего компенсировать, так как ущерб, понесенный клиентом меньше чем размер франшизы.
Что такое франшиза в КАСКО /простым языком/?
Складывается впечатление, что франшиза – это уловка страховщиков, чтобы избежать больших выплат перед клиентом. Так ли это или все же клиенту СК есть какая-то выгода от данной услуги?
Преимущества и недостатки

Плюсы для человека, застраховавшего свое имущество с условием франшизы таковы:
- Если сумма ущерба не так велика и меньше суммы франшизы, то нет необходимости тратить уйму времени на сбор справок от ГАИ, на осмотр со стороны сотрудников СК, заполнения разного рода заявлений. Особенно если человек очень занят, для него это огромный плюс;
- При указании франшизы в договоре, выплаты в СК уменьшаются за счет размера франшизы, что является большим достоинством в случае аккуратного вождения транспортного средства без инцидентов в виде ДТП, например;
- Страховыми компаниями предоставляется скидка при оформлении полиса КАСКО, и также на любое имущество;
- Нередки случаи, когда страхователь с многолетним стажем вождения, например, хочет застраховать свое авто только от угона. Не все СК предоставляют услугу заключения договора лишь от угона. В этом случае можно застраховать машину с большим размером франшизы, ведь опытный водитель уверен, что не попадет в аварию, следовательно страховой случай вряд ли наступит. Так как франшиза высокая, то и выплаты по страхованию будут уменьшены. Следовательно, водитель как сэкономит деньги, так и защитит свое транспортное средство от угона.
Недостатки франшизы ощущаются для тех лиц, которые часто попадают в ДТП, так как, в случае небольшого ущерба, приходится тратиться на ремонт из своих денег. При значительных же затратах, страховая компания вычитает из общей суммы, потраченной на ремонт имущества, размер франшизы. Следовательно, часть расходов на ремонт все равно приходится выплачивать клиенту.
Безусловная франшиза
Часто используемый вид франшизы, при котором СК устанавливает определенный ее размер, который, при наступлении страхового случая, не возмещается. В случае превышения размера ущерба установленного франшизой, происходит возмещение разницы между размером франшизы и суммой ущерба.
Вернемся к прежнему примеру: и так сумма франшизы составляет 20000 рублей. Из-за случившегося ДТП, чтобы устранить повреждения потребуется, например, 35000 рублей. С помощью несложной арифметики, получается 35000-20000=15000 рублей. Именно эту сумму составит оплата, которую компенсирует СК.
Так как вероятность попадания в аварию относительно большая, то соответственно, СК чаще всего прибегают к данному виду франшизы, обезопасив себя большим количеством выплат в случае наступления страхового случая. Соответственно для клиента особой выгоды нет, особенно если водитель без стажа, или любитель «полихачить». Расходы по ремонту автомобиля приходится брать на себя, пусть даже не полностью, но частично все же придется.
Существует также безусловная франшиза, которая устанавливается в процентном соотношении. Вернемся к предыдущему примеру, когда сумма ущерба равна 35000 рублей. Франшиза равна 25% от всей суммы ущерба. Рассмотрим, как рассчитать стоимость выплат со стороны СК:
35000-(35000 х 0,25)=26250 рублей будет выплачено.
Если, например, авария произошла не по вине страхователя, и сумма ущерба не превышает оговоренной суммы франшизы в страховом полисе КАСКО, то убытки, связанные с ремонтом машины можно взыскать с виновника или по его полису ОСАГО.
Большие компании редко выбирают подобный вид франшизы из-за ее невыгодности. А для тех лиц, у которых имущество сравнительно недорогое, безусловная франшиза может быть выгодна.
Рассмотрим другие виды франшизы
| Вид франшизы | Описание | Пример | Примечание |
| Условная | Устанавливается фиксированная сумма франшизы. Если убытки клиента больше этой суммы, СК компенсирует все расходы | Франшиза равна 20000. Ущерб составил 25000. СК компенсирует всю сумму. Если расходы составили 15000 рублей, то СК страхователю ничего не возместит. | Накладывается в основном на имущество, где вероятность наступления страхового случая минимальная. |
| Динамическая | Франшиза указывается в процентах, имеющих тенденцию к росту с каждым последующим обращением в СК | Застрахована машина. 1 обращение — размер некомпенсированного ущерба составит 0%, 2 обращение – 12%, 3 обращение – 18% и т.д. | СК очень часто навязывают при заключении договора КАСКО, так как редко, когда водитель попадает в ДТП несколько раз за год |
| Льготная | В договоре указывается, при наступлении каких именно случаев, осуществляется выплата полной суммы ущерба | Если на стоящую машину упало дерево, то СК компенсирует расходы на ремонт полностью | |
| Временная | В договоре оговаривается срок, в течение которого, при наступлении страхового случая, СК не компенсирует расходы клиента. | В договоре указано, что за 3 месяца у клиента не должно быть ни одной аварии. Но если сей факт произошел после истечения положенного срока, СК обязана выплатить сумму ущерба | Водитель будет стараться ездить аккуратно в положенный срок |
| Высокая | СК выплачивает всю сумму расходов. Но, в последующем, страхователь должен вернуть сумму франшизы | Материальные потери, например, при пожаре составили 250 тысяч долларов. Франшиза равна 120 тысячам. СК выплатит всю сумму. После восстановления имущества, при оговоренных сроках, страхователь должен вернуть сумму франшизы. | Применяется для имущества с высокой стоимостью. Сумма франшизы не менее 100 тысяч долларов |
| Агрегатная | Иначе называют суммарной, когда устанавливается фиксированная сумма франшизы на весь период страхования | Франшиза составляет 150 тысяч рублей. При первом ДТП ущерб составил 80 тысяч. СК выплатит всю сумму. Останется 150000-80000=70000 рублей. Второй ДТП: ущерб – 100000 рублей. Страхователю придется из собственного кармана выплатить 100000-70000=30000 рублей | Часто используется в программе КАСКО |
Источник: vfinansah.com
Франшиза при страховании автомобиля: что это, для кого она выгодна и какие есть подводные камни + советы по выбору выгодной франшизы
Сейчас трудно представить среднестатистическую семью, в которой нет автомобиля. На дорогах ежедневно происходит масса аварий, как по вине автовладельцев, так и вследствие погодных условий. Поэтому многие собственники автомашин задумываются о страховании автомобиля. Страховые компании предлагают 2 вида страхования: страхование ответственности за причиненный материальный ущерб и ущерб здоровью (ОСАГО) и страхование непосредственно автомобиля (КАСКО).

Стоимость страховки по КАСКО напрямую зависит от стоимости автомобиля, поэтому многие автовладельцы задумываются, каким образом можно застраховать свой автомобиль и уменьшить сумму страховой премии страховщику. И тут страховые компании предлагают сэкономить, оформив КАСКО с франшизой. Изначально в законе о страховании, принятым более 20 лет назад не было четких условий франшизы. И только в январе 2014 года были определены конкретные формулировки данного понятия.
Так что же такое франшиза? Само это слово пришло к нам из французского языка. И дословно переводится как льгота. Так, применительно к договору страхования автомобиля, это фиксированная сумма ущерба, которая не выплачивается страховщиком автовладельцу, в случае наступления страхового случая. Эта сумма может быть обозначена в договоре в форме конкретной суммы в рублях, а может быть прописана в фиксированных процентах от всей суммы ущерба.
Например, если автовладельцу был насчитан ущерб на сумму 10 000 рублей, а договор страхования КАСКО был подписан с фиксированной суммой франшизы 4000 рублей, то сумма выплаты страхователю составит 6000 руб.
На практике, многие люди не вдаются в подробности о выгоде франшизы, и не используют подобные договора. Или, наоборот, в целях максимальной экономии страхуют автомобиль по КАСКО с заранее невыгодными для себя условиями франшизы. Поэтому в этой статье разберем подробно, как можно максимально извлечь для себя выгоду.
Виды франшизы
От разновидности невыплачиваемой суммы напрямую зависит выгода страхователя, поэтому необходимо знать, какой франшиза бывает и понимать, какие последствия она принесет:
- безусловная (стандартная)
- условная
Безусловная франшиза предусматривает тот факт, что автовладелец, в случае наступления страхового случая понесет убыток на эту сумму. И если ущерб будет выше франшизы, то собственник получит арифметическую разницу между ними. А если сумма ущерба будет ниже или равной сумме льготы, то страховая компания не участвует в компенсации. И ремонт автомобиля производится за счет автовладельца.
При условной франшизе, в случае ущерба равному или меньшей сумме льготы страховая компания также не участвует в компенсации. Но в случае, если ущерб больше франшизы, то страховщик компенсирует полную сумму без вычета льготы.
Также выделяют и другие виды франшизы в зависимости от характера услуги:
- Динамическая
- Высокая
- Временная
- Льготная.
Динамическая франшиза — это изменяющаяся сумма невыплаты страховой компании. От чего ее изменение может зависеть? Как показывает практика, страховые компании заводят личное дело на каждого страхователя. И в дальнейшем поощряют своих постоянных клиентов, которые зарекомендовали себя как безубыточные, скидками и бонусами.
Внимательно изучайте все пункты договора и только потом его подписывайте.
Страховщик может прописать в договоре страхования крайне невыгодные условия для страхователя после наступления первого страхового случая. Так, например, сумма франшизы может увеличиться на 20-30%. Но здесь есть и положительный момент, в случае безубыточности клиента, в договоре может быть положение об условиях уменьшения размера франшизы в пользу автовладельца.
Высокая франшиза подразумевает высокую стоимость застрахованного автомобиля, а соответственно и крупную сумму выплат, в случае причинения ущерба. Главным отличием этого вида франшизы от предыдущих, является тот момент, что изначально сумма ущерба выплачивается полностью страхователю. И потом автовладелец, по истечение определенного времени обязан вернуть фиксированную договором сумму франшизы.
Временная франшиза – при ней обозначаются определенные обстоятельства и временные рамки, когда страховка выплачивается полностью без вычета франшизы. К примеру, франшиза может удерживается из общей выплаты ущерба только при признании виновником ДТП автовладельца или неустановленных третьих лиц. Если другой водитель признал свою вину в аварии, и страхователь признан не виновным, то ущерб выплачивается полностью страховой компанией.
Также можно прописать в договоре временные рамки, что франшиза не будет вычитаться в случае ДТП в определенные дни. А во время наступления страхового случая в другие дни – ущерб оплачивается с учетом франшизы.
Льготные условия страхования выгодны для отдельных категорий автовладельцев. К ним можно отнести новичков. Например, в договоре может быть прописано, что при первом ДТП сумма ущерба выплачивается полностью.
Какая франшиза самая выгодная?
Выбирая правильный вид франшизы для себя, можно снизить стоимость страховки примерно в 2 раза. И это хорошая скидка, чтобы задуматься об оформлении такого вида страхования. На сумму страховой премии страховщику оказывают влияние такие факторы как стоимость автомобиля, год выпуска, стаж водителя, безаварийность.
При выборе вида франшизы нужно четко понимать, к какому виду водителей вы относитесь.
Если вы относите себя к опытным водителям и считаете, что риск попасть в ДТП для вас минимален — самый оптимальный вид страхования безусловный (стандартный) с динамическим изменением.
- Получение скидки за первичный договор страхования с оформлением франшизы.
- Уменьшение стоимости договора страхования на 5-20% в последующие годы при условии безаварийной езды с каждым годом.
- Возможность уменьшения суммы франшизы в последующие годы.
- Экономия своего времени автовладельцем в случае незначительных повреждений автомобиля.
- Мелкий ремонт автомобиля придется оплачивать самостоятельно из своего кармана.
- Потеря скидки в случае обращения за компенсацией ремонта автомобиля при аварии.
Также таким водителям можно проанализировать разницу в стоимости страховки при оформлении условной франшизы. Если разница не существенная, то намного выгоднее оформлять франшизу, когда вам страховая компания оплатит полностью полученный ущерб, если он больше суммы франшизы.
Если вы обладатель дорогого автомобиля, вам следует выбирать высокую франшизу, чтобы иметь возможность сразу полностью восстановить свой автомобиль, и в дальнейшем вернуть страховой компании сумму франшизы. Такую страховку, например, оформляют владельцы фур для перевозки на дальние расстояния больших грузов. В случае ДТП, они получают полную сумму ущерба от страховой, восстанавливают работоспособность машины, тем самым не теряют деньги за простой фуры.

Временную франшизу выгодно оформлять таким категориям автолюбителей, которые уверенны в своей безаварийной езде в определенные временные промежутки. А также они должны быть уверенны, что их автомобиль не будет поврежден неопределенными третьими лицами или непреодолимой силой. Например, такая страховка будет выгодна тем, кто ездит на автомобиле только в рабочие дни.
А в выходные дни сидит дома или пользуется общественным транспортом. При попадании в аварийную ситуацию в четверг, страховая компания полностью компенсирует вам убыток. А если вы выедете по важным делам и попадете в ДТП в субботу, то страховщик вам не будет оплачивать ущерб.
Франшиза для льготных категорий может быть выгодна новичкам, если в договоре прописаны, определенные условия для них. Условия договоров в разных компаниях могут быть разными, но смысл их сводится к одному. Страхуя новичка, компания готова к тому, что первое дорожно-транспортное происшествие произойдет в скором времени и скорее всего оно будет не одно, поэтому первые несколько ДТП она может компенсировать без франшизы или по сниженной франшизе. Все эти условия обязательно будут в договоре. И если вы только недавно получили права и чувствуете себя не уверенно на автодорогах, можете быть уверенны – это для вас.
Обязательно изучите хотя бы 3-4 договора разных страховых компаний, и выберите для себя наиболее выгодный.
Независимо от того, к какому типу водителей вы относитесь, приобретение КАСКО с франшизой для вас будет интересно, если:
- вы безаварийный водитель и имеете большой стаж;
- вы не желаете терять время на оформление документов, чтобы компенсировать ремонт мелких повреждений своего автомобиля;
- вы ищете низкую стоимость автостраховки.
Франшиза для страховщика
Для страховых компаний это экономия рабочего времени. Потому что независимо от суммы ущерба страховая компания должна запускать полную процедуру расследования страхового случая. Он должен принять документы, оценить ущерб, произвести финансовую выплату. И иногда стоимость материальных затрат всей процедуры не превышает сумму выплаты ущерба.
Такие страховые случаи крайне не выгодны для компании. Следовательно страховщики стараются привлечь как можно больше клиентов и иметь как можно меньше страховых случаев.
Также страховщик может специально при оценке занижать стоимость повреждений, чтобы эта сумма была меньше франшизы, чтобы не участвовать в выплате ущерба.
Расчет франшизы
Для того чтобы рассчитать самостоятельно франшизу и сумму, к выплате на руки, надо знать следующие параметры:
- Сумма, на которую страхуем автомобиль
- Сумма франшизы в процентном выражении или конкретной стоимости
- Сумма ущерба
Рассмотрим на конкретных цифрах. Если причиненный ущерб составил 20 000 руб., а сумма безусловной франшизы по договору прописана 4 000 руб., то к выплате подлежит 20 000 – 4000 = 16 000 рублей.
Если сумма франшизы указана в процентах от стоимости автомобиля, например 10 %, а автомобиль застрахован на 900 000 руб., и сумма ущерба составила 20 000 руб., то сначала рассчитываем сумму франшизы: 900 000 * 10% = 9 000 рублей. Соответственно, выплата составит 20 000 – 9000= 11000 рублей.
Франшиза может быть установлена в процентах от суммы ущерба, например 20%. В таком случае, при ущербе 20 000 рублей, рассчитываем сумму франшизы: 20 000 * 20% = 4000 рублей. Тогда выплата составит: 20 000 – 4000 = 16 000 рублей.
Что делать, если страховой случай наступил?
Самое главное не нужно расстраиваться и тем более паниковать. Перед тем как садиться за руль автомобиля, водитель должен ознакомиться с теми, документами, которые он должен предоставить страховой компании для получения компенсации ущерба. К таким документам относятся:
- Бланк извещения страховой компании об аварии.
- Справка из полиции о ДТП (в случаях, когда сумма франшизы обязательно зависит от степени невиновности страхователя).
- Протокол о признании виновным другого участника аварии (когда сумма франшизы обязательно зависит от степени невиновности страхователя).
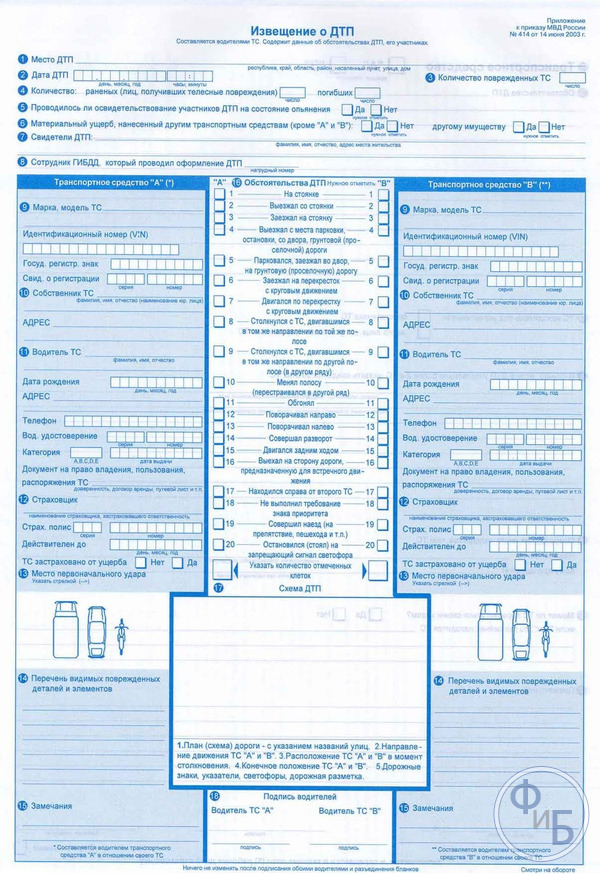
Бланк извещения вы получаете в страховой компании вместе с полисом о страховании, также его всегда можно взять у страховщика. Если во время аварии у вас его не оказалось под рукой, вы имеете право вызвать на место представителя страховой компании, и он вам поможет в оформлении.
Справка и протокол вам понадобятся, если виновником аварии признан другой водитель, а сумма вашей франшизы напрямую зависит от степени вашей вины. То есть у вас в договоре может быть прописано, что если виновен в ДТП другой водитель, сумма ущерба выплачивается полностью без вычета франшизы. В таком случае вы обязательно должны предоставить эти документы.
Если с вами случилась неприятность на дороге, вы должны знать, в каких случаях необходимо вызывать инспектора ГИБДД, а когда можете сами проследовать на пункт дорожно-патрульной службы.
Разумеется, если есть раненые или погибшие в ДТП люди, необходимо вызывать службы скорой медицинской помощи и полиции. А также вы обязаны оказывать первую помощь до приезда медиков. Обязательно запишите контактные данные свидетелей аварии. Их показания облегчат расследование произошедшего. Предоставьте полиции запись с видеорегистратора, если он у вас имеется.
Если в аварии нанесен ущерб только автомобилям и никто из людей не пострадал, то вы можете не вызывать инспектора полиции на место аварии. Если вам или другому участнику аварии нужна справка о ДТП, вы можете приехать самостоятельно на любой удобный для вас пункт дорожно-патрульной службы. Но тут самое главное, чтобы вы пришли к обоюдному мнению о причинах ДТП и вине водителей.
Обязательно сделайте фотографии на фотоаппарат, а лучше снимите видео с места происшествия. Зафиксируйте расположение дорожных знаков, разметки, состояние дороги, препятствий, расположение самих автомобилей после ДТП. Сфотографируйте все мелочи, которые в дальнейшем могут оказать помощь в расследовании причин аварии, в случае несогласия водителей с тем, кто виновен в произошедшем.
Если вы считаете себя невиновным, а другой водитель обвиняет вас, не стоит с ним спорить. Лучше найдите свидетелей вашего ДТП, возьмите их контактные данные или попросите их проехать вместе с вами для дачи показаний в полицию.
Если же вы пришли к общему мнению с другим водителем по поводу виновника аварии, вам не обязательно сообщать в полицию. Это необходимо только в случае того, если один из водителей планирует обращаться к страховщику для выплат по полису обязательного страхования ответственности ОСАГО.
Итак, заполняете с другим водителей бланк извещения о ДТП страховой компании, и можете быть свободны.
Если участники ДТП решили, что их автомобили практически не повреждены и обращаться к страховщику за компенсацией ущерба они не планируют, то заполнять никакие документы не требуется. Можно только подстраховаться и написать взаимные расписки о том, что в произошедшей ситуации водитель виновным другого водителя не считает и никаких претензий не имеет. Это необходимо, если кто-нибудь из водителей окажется недобросовестным и потом решит заявить в полицию об аварии.
Следующий шаг – это извещение страховой компании о факте ДТП. Это можно сделать любым способом: по телефону, электронным письмом, факсом. Также для дальнейшего обращения к страховщику за выплатой ущерба вам понадобится документ из полиции, подтверждающий факт и причины произошедшего.
Знайте, что страховщик устанавливает определенное временное ограничение, во время которого, вы должны сообщить страховой компании о произошедшем дорожно-транспортном происшествии. Если вы нарушите эти сроки и сообщите позже, страховая компания может не выплатить вам ущерб, и это решение очень сложно оспорить в суде.
И следующий завершающий этап – это обращение к страховщику за компенсацией ущерба. Вам необходимо подать письменное уведомление о страховом случае с сопутствующими обязательными документами. Далее страховая компания проверяет все предоставленные ей документы, проводит расследование на факт случая, оценивает ущерб и компенсирует его, согласно договора.
«Подводные камни» франшизы
Каким бы привлекательным не казался для вас страховой договор, необходимо внимательно изучить все условия, прописанные в документе.
Самое главное — это размер франшизы. Может получиться так, что вы подпишите договор, от которого не получите никаких выплат! Читайте все и особенно то, что прописано мелким шрифтом.
Помните, что если вы подписали договор, вы не сможете в дальнейшем изменить его условия. Поэтому не торопитесь с его подписанием.
Кроме того, сразу обратите внимание на условия выплаты ущерба и какие документы для этого необходимы. Бывают такие ситуации, когда во время ДТП не были заполнены определенные документы, и страховщики отказывают в выплате ущерба из-за их отсутствия.
Также будьте внимательны при покупке, когда покупаете машину с использованием кредитных средств. При автокредите необходимо страхование по КАСКО. Кроме того, стоимость данной страховки может оплачиваться банком, а в данном случае кредитор-банк не заинтересован в удешевлении стоимости страховки и тем более в франшизе. Потому что в интересах банка иметь в залоге автомобиль без малейших повреждений. И нет гарантий того, что имея франшизу, автовладелец осуществит ремонт, такого ущерба, как мелкие царапины, разбитое стекло и тому подобное.
Есть еще один момент. Иногда страховые компании отказываются от выплат, когда размер ущерба ниже или равен сумме франшизы. Знайте, что оценить убыток можно по-разному, так как в каждом центре, где ремонтируют автомобили, разная стоимость рабочего часа производимой работы. Поэтому страховщики часто прописывают стоимость ремонта автомобиля меньше, чем на самом деле она стоит. Если вы обратитесь к экспертам, которые не имеют отношения к данному страховой, есть вероятность получить оценку ущерба на более крупную сумму.
Также имейте ввиду, что если вы планируете продолжить в дальнейшем сотрудничество с этой страховой компанией, вы можете сразу обговорить и прописать в договоре, какие бонусы и скидки вам полагаются, если вы не воспользуетесь возмещением ущерба. Таким образом, вы будете знать, какие мелкие убытки вам выгодно заявлять для фиксации в страховой компании, а о каких лучше умолчать, чтобы не портить свою безубыточную репутацию.
Интересные факты о франшизе
Страховым компаниям Верховный суд запретил использовать большие невыгодные для страхователей франшизы.
В суд обратилось юридическое лицо, в собственности которого находился автомобиль. Застрахован был этот автомобиль по договору КАСКО в страховой компании. В 2014 году произошел следующий инцидент. Были украдены ключи от автомобиля, а затем и сам автомобиль. Документы о регистрации находились в машине.
Таким образом объект страхования был угнан вместе с ключами и документами. Правилами страховой компании было прописано, что в этом случае франшиза составит 75% и выплата составит только 25 % от суммы, на которую был застрахован автомобиль.
Но страхователя такая выплата не устроила, и он решил обратиться в суд. Первый суд он проиграл, договор страхования был признан легитимным и выплата 25 % — правильной. Но с помощью апелляции решение этого суда было отменено. Суд второй инстанции принял сторону страхователя и пояснил, что применение франшизы 75 % по условию договора возможно лишь в случае доказательства умысла или неосторожности страхователя. А эти пункты в суде доказаны не были.
Поэтому положение договора о франшизе было признано ничтожным. Далее страховая компания пыталась оспорить решение этого суда, но решение осталось в силе. В итоге Постановлением Пленума Верховного суда было признано, что отказ в выплате в случае угона автомобилей из-за не предоставления страховой компании документов, подтверждающих регистрацию в ГИБДД, а также всех комплектов ключей был признан незаконным.
Помните, что мы живем в условиях жесткой конкуренции и ассортимент страховых компаний, предоставляющих услуги страхования КАСКО достаточно большой. Поэтому внимательно изучив условия договоров разных компаний, вы обязательно найдете для себя наиболее выгодный вариант.
Франшиза не сильно распространена на практике в нашей стране, поэтому многие страхователи проявляют должный интерес к данному условию договора. А вот в Европе каждый третий договор оформлен с франшизой. Но в любом случае, решать вам, какую выгоду вы хотите получить: большую скидку на страховку или возмещение полного ущерба, независимо от обстоятельств.
Источник: www.finanbi.ru
Франшиза в страховании: что это, как пользоваться
В законодательной базе большинства стран СНГ термин франшиза применяется исключительно в сфере страхования. При этом в разговорной речи он может быть использован как для определения отдельных условий договора, так и как в качестве обозначения всего вида полиса. Какими преимуществами и недостатками обладает франшиза в страховании, что это простыми словами и в чем особенности такого условия для страхователя вы узнаете из этой статьи.
В страховании франшиза – это та часть ущерба, которую страховщик вам не выплачивает. Она оговаривается заранее и прописывается в договоре страхования.
Простейший пример: вы хотите купить полис страхования КАСКО (добровольное страхование) для своей машины у компании «Страх и Ко» и заключаете с ней договор. По этому договору в случае урона, вы получите от «Страх и Ко» возмещение этого урона на сумму до 1 миллиона рублей.
Но такой полис стоит дорого. А ездите вы аккуратно. Перестраховаться – полезно, но не за такую же сумму! Как быть? Как снизить стоимость полиса страхования?
Для этого и нужна франшиза. В договоре, который вы заключаете с компанией «Страх и Ко» прописывается, что, если урон будет нанесён на сумму меньшую, чем 50 000 рублей, страховщик вам ничего не выплатит. Сами как-нибудь справитесь.
Зачем это вам?
- Такая франшиза в договоре страхования снизит стоимость всего страхового полиса. И вам будет не так жалко отдавать свои деньги, если обычно вы ездите аккуратно.
- В случае небольшого урона (например, вам просто поцарапали бампер), вы почините машину сами, но при этом эти повреждения не скажутся на стоимости следующего вашего полиса (обычно возмещение ущерба ведёт к тому, что следующий полис обходится дороже).
Для чего это страховщику?
- Возможность удовлетворить спрос большего количества клиентов
- Возможность не заниматься мелкими проблемами, что также приводит к экономии.
Условная и безусловная франшиза в страховании
Что такое безусловная франшиза в страховании? Безусловная франшиза представляет собой возмещение части убытков страховой компанией за вычетом стоимости этой самой безусловной франшизы, сокращенно БФ. Пример ниже.
Условная франшиза в страховании — это льгота, сумма которой прописывается в контракте. Если ущерб меньше прописанной там суммы, страховщик ничего не возмещает. Если больше – возмещает.
Случаи для возмещения льготы:
- Ущерб не составляет 20 000 рублей. Если вред причинен на сумму меньше 20 000 руб., страховая компания ничего не должна.
- Если ущерб выше 20 тысяч рублей, по полису передаются выплаты в его размере.
- Льгота действительна на протяжении срока контракта, удерживается во всех случаях.
Два варианта (отталкиваемся от стоимости имущества) для возмещения застрахованной суммы:
- Цена объекта 300 000, ущерб был причинен на 280 000, убытки возмещаются;
- Цена 300 000, ущерб причинен на 350 000, но из этих денег 300 000 возместит страховая компания, а 50 000 придется искать автовладельцу.
Временная: определяет порядок покрытия убытков. Но важны временные рамки, за которые страхователь теряет право на компенсационные выплаты.
Динамическая: размер суммы, удерживаемой со страховщика, зависит от определенных обстоятельств. Например, машина попала в аварию в первый раз за год. Ущерб возмещается. Но если такое случилось еще один раз в течение года, то теперь покрывает ущерб владелец автомобиля.
Высокая: применяется при страховке дорогого имущества. Цена льготы составляет 100 тысяч долларов. Если наступит страховой случай, ущерб подлежит возмещению в полном объеме. После того, как имущество будет приведено в порядок, сумма франшизы возмещается страхователем и передается страховщику.
Льготная: в заключенном договоре фиксируются обстоятельства, которые исключают выплату страхового возмещения страховщиком. Страховая выплата не будет производиться, если в ДТП виновен не страхователь, а второй водитель.
Регрессная: страховщик оплачивает размер ущерба, но в последующем франшиза возвращается страховщику.
Пример: При аварии чужой авто пострадал. Размер порчи имущества в денежном эквиваленте составляет 15 000 руб. Сумма регрессной франшизы по договору 10 000 руб. Страховая компания оплачивает 15 000 в лимите страховой суммы. Потом она предъявляет финансовое требование к страхователю об оплате ей 10 000.
Легальные типы франшиз
По принципу расчета не выплачиваемой суммы на практике различают:
- Договор с фиксированной суммой — удерживается конкретная величина, независимо от размера ущерба. Она может оговариваться как в национальной валюте (с индексацией для долгосрочных договоров), так и с привязкой к конвертируемым.
- Процент от общей величины убытков — может устанавливаться страховщиком как стационарная ставка или выбираться страхователем (регрессивная), позволяя влиять на итоговую стоимость полиса.
В зависимости от условий выполнения договора с льготой разделяются на следующие виды:
- Условная франшиза в страховании — в договоре указывается определенная величина. Если размер убытка менее установленной суммы, страховщик не производит никакой выплаты, а если больше – покрывает ущерб в полном объеме.
- Временная — аналогично условной, такая франшиза определяет, будет ли страховщик покрывать убыток, но в этом случае условием являются временные рамки. Иными словами, оговаривается срок, в течении которого страхователь теряет право на получение компенсации. Например, если ущерб был нанесен в первые три месяца с момента подписания договора, СК может предусмотреть право не выплачивать компенсацию.
- Безусловная франшиза в страховании — удерживаемая независимо от обстоятельств и действующая на протяжении всего срока договора.
- Динамическая — размер удерживаемой суммы изменяется в зависимости от оговоренных условий. Например, с каждым последующим страховым случаем процент удержания возрастает.
Для полисов с крупным размером страховой выплаты (как правило от 100 тысяч $), существует еще один независимый вид франшизы, получивший название высокая. Такой договор работает следующим образом: при наступлении страхового случая, СК осуществляет полное покрытие убытков, а после восстановления причиненного ущерба страхователь обязуется возвратить страховщику сумму льготы.
Иные виды франшизы
Агрегатная имеет две особенности: выплаты уменьшаются на суммы, уже выплаченные страховой компанией. И их размер пропорционально уменьшается остатку лимита.
Пример: Цена авто по полису КАСКО 500 000. Через 31 день после приобретения машины владелец попадает в ДТП. По оценке страховой компании, ущерб составил 100 000. Итак, лимит понизился при выплате компенсации на 20%, следовательно, он составляет уже 400 000. Если человек попадает в ДТП еще раз, например, на 40 000 ущерба, ему заплатят 80% от компенсации, то есть 32 000.
А из лимита в 400 000 вычтут полную стоимость компенсации: не 32 000, а 40 000. Лимит постепенно уменьшается, после каждого ДТП и страховой выплаты из-за аварий. Когда лимит будет равен 0, полис теряет правовое действие. Ремонтировать автомобиль необходимо за свой счет.
Неагрегатная франшиза или неагрегатная страховая сумма, фиксированная по сумме, равняется полной стоимости застрахованного авто. Лимит не уменьшается с каждым ДТП, количество выплат не ограничивается. Но стоит лимит на размер выплаты в максимальном показателе: он не превышает сумму, на которую застрахован авто. Следовательно, владелец будет получать компенсацию за каждую аварию.
Пример: Машина была оценена на 400 000. Ее владелец попадает в аварию, получает 250000 в качестве компенсационных. В следующей аварии он получит компенсацию только в пределах страховой суммы, даже если ущерб будет в разы больше.
Интересный факт! Неагрегатная франшиза дороже агрегатной.
Полис рекомендуется приобретать владельцам авто, которых, по статистике, чаще всего угоняют. А также водителям с маленьким стажем.
Это все известные виды франшизы в страховании.
Особенности страхования с франшизой
Страховой договор с франшизой почти ничем не отличается от соглашения, заключенного без этой льготы. С одним нюансом: обязательно в договоре с франшизой прописывается ее вид, а также ее условия.
Интересный факт! Если авто куплено в кредит, некоторые страховые компании не страхуют машины с франшизой.
Размер льготы разный. Он варьируется от 10000 до 75000 тысяч рублей. Клиент страховой компании вправе самостоятельно решить, какой ее размер прописать в договоре. Но всегда действует одно правило: чем выше франшиза, тем дешевле полис.
Положительные и отрицательные стороны страхования с франшизой:
- автовладелец имеет возможность сэкономить при покупке полиса;
- в случае небольшого урона авто не нужно идти в страховую, быстро готовить документы, в случае отказа в оплате обращаться в судебный орган;
- льгота подойдет водителям, имеющим большой опыт.
Отрицательные стороны страхования с франшизой:
- в случае нескольких аварий, ущерб по которым будет меньше оговоренной в договоре франшизы, оплата мелкого ремонта будет происходить из кармана автовладельца, стоимость полиса не возвращается, соответственно, идет двойная переплата и за ремонт и за саму страховку.
Преимущества и недостатки полиса с франшизой
К несомненным плюсам можно отнести:
- Экономия времени и освобождение от бюрократических проволочек. Если произошел небольшой страховой случай, нет необходимости брать справку ГАИ, ждать представителя страховой компании для осмотра автомобиля, заполнять различные заявления.
- Цена. Стоимость договора страхования снижается, если включить в него франшизу. Если за весь период действия страховки не было аварийных ситуаций – предоставляется дополнительная скидка при продлении страховки.
- Быстрое оформление. Так как страховая фирма меньше рискует с клиентами, оформившими процент, то и они снижают свои требования: меньше проверок и необходимых документов.
- Для страховых фирм значительное преимущество – это полное или частичное освобождение от выплаты и привлечение большего количества клиентов.
- Право выбора. Клиент может корректировать сумму франшизы в большую или меньшую сторону. Также могут выбираться условия по соблюдению страховки. От итогового результата выбора клиента и будет складываться окончательная цена за страховку.
Наиболее выгодна страховка с франшизой внимательным водителям с многолетним опытом вождения без ДТП.
К недостаткам франшизы можно отнести следующие аспекты:
- Водителям, часто попадающим в ДТП, оформить страховку с франшизой будет невыгодно, так как мелкие дорожно-транспортные происшествия не оплачиваются.
- Если заключен безусловный договор, то сумма компенсации за восстановление ущерба будет меньше при сравнении с обычной страховкой. В среднем, льгота составляет около 50-80%.
- При оформлении выплаты компенсации возникает много бумажной волокиты.
- При страховании дорогих вещей, стоимость даже мелкого ремонта может быть выше суммы страховки.
Для страховых фирм франшиза тоже имеет свои недостатки. Так, у СК уменьшается общий приток средств по продаже страховок, возникают сложности с привлечением клиентов для оформления кредитных полисов, а при частых невозвратных случаях может серьезно пострадать репутация компании.
Для каких полисов может устанавливаться франшиза
Полис с льготой выбирают чаще всего те, кто хочет сэкономить и кому нужна формальная страховка. Оформить договор с франшизой можно в следующих случаях:
- страховка гражданской ответственности владельцев транспортных средств (ОСАГО);
- страховка транспортного средства в случае его повреждения или угона (КАСКО);
- при страховании граждан, выезжающих за границу;
- страхование залоговой недвижимости.
Многие страховые фирмы в целях получения дополнительной прибыли прибегают к различным уловкам и обману клиентов. В ходе маркетингового хода клиентам может предлагаться нулевой процент в договоре страхования. Это не более чем красивая подача стандартной страховки. В данном варианте СК полностью компенсирует сумму ущерба, но и цена за такой полис будет полная, без скидки. Нулевая франшиза может устанавливаться на определенные ситуации, а страховка при этом может выдаваться за полис с полным покрытием.
Есть возможность внести в договор штрафную франшизу, которая подразумевает выплату компенсации при угоне транспортного средства. Однако сумма штрафной льготы устанавливается непомерно высокой и не несет никакой выгоды для клиентов. Вернуть компенсацию трудно и чаще всего разрешить эту ситуацию удается только в суде.
Страхование квартиры и имущества с франшизой выгодно клиенту при выборе условного варианта. Так, к примеру, если сумма франшизы установлена в размере 10 000 руб. а ущерб имуществу причинен на сумму 20 т. р., по условному варианту будет выплачена полная компенсация.
Что такое страховая франшиза
Агенты не рассказывают подробно автовладельцам, что такое КАСКО с франшизой. В результате такие договоры до сих пор вызывают много вопросов. Хотя этот инструмент для уменьшения стоимости полиса, избавления от лишних бюрократических процедур давно используют в России и других странах. Согласно принятой терминологии, это освобождение страховщика от возмещения части убытков страхователя в размере, закрепленном в договоре.
Франшиза в КАСКО — что это такое простыми словами? Это сумма, которую водителю не выплатят при возникновении страхового случая. Точный размер устанавливается при оформлении полиса. Например, страховка КАСКО с франшизой в размере 30000 рублей означает, что восстановление машины в пределах этой суммы автовладелец будет оплачивать самостоятельно. Ремонт может стоить дороже.
Тогда страховщик оплатит только работы, превышающие 30000 рублей, или полностью все затраты в зависимости от того, что закреплено договором.
Оформляя полис, надо четко понимать, что несет с собой франшиза при КАСКО: плюсы и минусы. Необходимо сравнить экономию на цене страховой премии, величину освобождения от возмещения убытков, оценить возможные траты на ремонт. Разобравшись, что такое франшиза КАСКО, как это работает, можно подобрать выгодный тариф.
Плюсы и минусы страхования франшизы при страховании машины по КАСКО
Страхование автомобилей уже давно стало обязательным условием для владельцев транспорта, особенно это касается новых или кредитных авто. Полис КАСКО широко применяется на территории России. Это удобный страховой продукт, хотя он также имеет свои плюсы и минусы, которые постоянно обсуждаются в информационных источниках.
Самый существенный момент для этого вида страховки — дороговизна, постоянно увеличивающаяся на общем фоне возрастания стоимости новых автомобилей.
Затраты на страховку КАСКО за год составляют 10% от цены машины. Согласитесь, немалые деньги. Именно поэтому владельцы автомобилей стали серьезно рассматривать безусловную франшизу от КАСКО. В этом варианте цена страхового полиса будет иметь значительную скидку. Вот вам и преимущество.
Выгодно ли это и чем «жертвует» автовладелец?
Имея страховку КАСКО, человек рассчитывает на компенсацию за любые повреждения, нанесенные автомобилю, их степень значения не имеет. Страховщик будет платить в любом случае. Если страховка КАСКО оформлена с учетом франшизы, то подразумевается четко определенная сумма, не выплачиваемая страховщиком при возникновении ущерба. На размер этой суммы полис дешевле.
Страховка по франшизе полностью перекладывает расходы за ликвидацию мелких повреждений на плечи страхователя. Если урон большой, и он превышает размер франшизы, то подключается страховщик и осуществляет выплату ущерба.

Минусы страховки КАСКО с использованием франшизы:
- Данный вид страхования практически недоступен для кредитных автомобилей. Банк заинтересован в сохранности залогового имущества, коим является автомобиль. Однако гарантии в том, что владелец займется устранением мелкого ущерба, такого как царапины, разбитое стекло и прочего, нет.
- Кроме того, при покупке авто в кредит стоимость КАСКО за весь кредитный срок (3-5 лет) оплачивается банком. Именно кредитор перечисляет стоимость полиса страховой фирме, значит оформление франшизы попросту невозможно.
- Еще один недостаток — иногда страховщики отказываются от выплат, мотивируя тем, что размер ущерба не превышает франшизу. Оценка убытка — дело условное, в каждом сервисном центре свои критерии. Поэтому частенько расходы на ремонтные работы умышленно занижаются представителями страховщика. Если владелец обратится к другим специалистам, то есть вероятность получить более крупный счет.
Покупателям страховки КАСКО с франшизой важно понимать один нюанс.
Часто возникающие мелкие убытки никак не отражаются на выплатах, следовательно, не зафиксированы в страховой истории, значит, езда водителя считается безубыточной.
По этой причине у страховщика нет оснований для повышения стоимости следующего договора, более того, новый полис может быть куплен со скидкой.
Когда следует покупать КАСКО с франшизой
Перед оформлением договора страхования необходимо взвесить все «за» и «против». Очень важно учесть тот факт, что добровольная защита с ограничениями подходит далеко не всем владельцам автотранспортного средства
Добровольную защиту с применением франшизы можно оформлять:
- Когда есть собственные средства в наличии. Поскольку страхователю придется часть расходов компенсировать за счет собственных денег, то подразумевается, что у каждого владельца автомобиля есть необходимые сбережения. Также каждый автолюбитель должен быть готов к тому, что незначительные повреждения придется ему самостоятельно компенсировать в полном объеме.
- При наличии большого стажа вождения. Если у автовладельца огромный опыт вождения (более 10 лет), то ему гораздо выгоднее оформить полис добровольной защиты с ограничением. Как показывает практика, опытные водители аккуратно управляют своими автомобилями и реже других обращаются за страховой выплатой. Такая категория водителей, как правило, получает компенсационную выплату, если причинен ущерб не по своей вине.
- Если нужна защита от угона. К сожалению, страховщики не готовы предложить договор, который будет защищать только по риску угон. Многие клиенты готовы установить максимальную франшизу по полису, чтобы гарантированно получить компенсацию только в случае угона. Такая страховка отлично подходит тем владельцам автомобилей, которые не переживают за небольшие повреждения и готовы самостоятельно их устранять.
КАСКО с франшизой на кредитный автомобиль
Финансовые компании активно выдают кредиты для приобретения транспортных средств. Поскольку машина выступает залоговым обеспечением, то банк обязывает заемщиков приобретать добровольный полис страхования до тех пор, пока задолженность не будет погашена в полном объеме.
Что касается франшизы по полису для кредитного автомобиля, то некоторые банки не разрешают оформлять такие страховки, в то время как другие готовы идти навстречу своим заемщикам.
Для оформления полиса с ограничением потребуется:
- Обратиться в офис кредитной компании и написать письменное заявление. В заявление необходимо указать наименование страховщика, у которого будет оформлен договор. Также потребуется четко прописать, что заемщик просит разрешения оформить полис с подобной услугой.
- Дождаться письменного ответа. В большинстве случаев кредиторы предоставляют ответ в течение 5 рабочих дней. В официальном ответе должно быть прописано, в пределах какой суммы банк разрешает устанавливать ограничения по выплате.
- Обратиться в офис страховой компании с официальным ответом и получить добровольную защиту по привлекательной цене.

Некоторые кредиторы официально разрешают приобретать КАСКО с франшизой на второй год кредитования. Данное разрешение, как правило, открыто опубликовано на официальном сайте кредитного учреждения. В таком случае брать письменное подтверждение не нужно.
Когда следует отказаться от такого варианта защиты
Какой бы выгодной ни была данная услуга, необходимо понимать, что есть случаи, когда от нее стоит отказать.
Выгоднее оформить КАСКО без ограничений по выплате:
- При минимальном стаже вождения. Как показывает практика, за получением компенсационной выплаты обращаются именно молодые водители, со стажем вождения менее 5 лет. В результате этого опытные эксперты советуют такой категории водителей покупать защиту без ограничений.
- Если автомобиль часто используется. Если машина принадлежит организации или используется в качестве такси, то стоит отказаться от данного условия, поскольку риск получить повреждение достаточно велик. Такие автомобили постоянно находятся в движении, поэтому различные царапины и сколы появляются часто.
Франшиза в страховании ОСАГО
Под понятием “франшиза” в сфере ОСАГО понимают часть денежных средств, отмеченная в договоре страхования, от которых автомобилист может написать добровольный отказ после ДТП.
Существует ли франшиза ОСАГО
Современная статистика говорит нам о том, что ежегодно количество аварий на дорогах растет. В первую очередь это связано с тем, что увеличивается количество транспортных средств, а значит появляется больше вероятности не поделить дорогу.
В результате ДТП у сторон возникает ущерб, который нужно покрыть. Для этого требуются денежные средства.
Но иногда у граждан просто нет нужной суммы на руках. В таких случаях выручает обязательный полис ОСАГО, который есть практически у каждого водителя. Он позволяет наилучшим образом разрешить возникшие финансовые вопросы. Сразу же после наступления страхового случая и оформления документов денежные средства будут переведены на счет пострадавших. Несмотря на то, что процесс выплат имеет массу нюансов, денежные средства в том или ином количестве отправляются на счет владельца полиса.
Размер франшизы будет определен при оформлении страхового полиса. Сумма будет выражена либо в конкретном числовом эквиваленте, либо в проценте от всей суммы выплат.
Плюсы и минусы страхования ОСАГО с франшизой
Давайте разберемся, какие достоинства и недостатки имеются у ОСАГО с франшизой.
Для автомобилиста
- Первое важное преимущество – это существенная экономия на приобретении полиса добровольного страхования. Если в него будет включено наличие безусловной франшизы, то стоимость снизится. Но будет прослеживаться зависимость. Чем больше сама сумма франшизы, тем дешевле страховой полис. Включив франшизу в свое ОСАГО, вы должны быть готовы к тому, что в случае мелких ДТП вы не сможете обратиться за помощью. Если произойдут серьезные проблемы, то франшиза вам поможет.
- Клиент может вносить свои корректировки в договор ОСАГО. Стороны сами договариваются об увеличении или уменьшении суммы франшизы. В зависимости от этих факторов и будет складываться итоговая сумма за полис. То есть клиент может выбирать, сколько ему заплатить, какие условия должны быть соблюдены.
Минус состоит в том, что франшиза является фактом, что гражданин не сможет обратиться за помощью в случае если возникли мелкие проблемы. Например, если стоимость ущерба равна 10 000 рублей, а франшиза составлена на 12 000, гражданин должен осуществлять ремонт автомобиля самостоятельно.
Еще один минус связан с тем, что некоторые страховые компании, которые выдают полис ОСАГО с франшизой, стремятся всячески подогнать дорожно-транспортное происшествие под эту сумму, которая не выходит за рамки франшизы. Иногда это получается, в результате чего клиент остается ни с чем.
Для страховой компании
Страховая компания существенно экономит время, поток клиентов снижается при оформлении полиса с франшизой. Например, если ущерб гражданина оценен в сумму, которая не превышает франшизу, он просто не явится в свою страховую компанию, тем самым не будет нагружать сотрудника дополнительной бумажной работой. Это очень удобно.
Но есть и минусы. Страховая компания будет вынуждена возмещать крупный ущерб. Граждане понимают это и стараются сделать все, чтобы существенно выйти за рамки франшизы. На месте дорожно-транспортного происшествия они целенаправленно еще больше калечат автомобили для того, чтобы перешагнуть величину стоимости франшизы и получить компенсацию за счет средств страховых компаний.
В каких случаях лучше выбирать ОСАГО с франшизой
Прежде чем принять решение о покупке условной или безусловной франшизы, нужно убедиться в том, что оно позволит вам получить только преимущества от сотрудничества со страховой компанией.
Для того чтобы понять, выгодна вам франшиза или нет, обязательно ознакомьтесь с этими условиями:
- Наличие свободных денежных средств. Если у вас есть возможность осуществить мелкий ремонт, вы можете позволить себе покупку франшизы.
- Стаж безаварийного вождения. Если стаж вождения клиента составляет от 15 до 20 лет, а за рулем он чувствует себя более чем комфортно, франшиза не станет лишней и поможет хорошо сэкономить. Ведь вероятность наступления страхового случая есть всегда, однако зачем переплачивать полную стоимость полиса ОСАГО.
- Страховка от угона. ОСАГО включает в себя два риска – это угон и ущерб. Застраховать автомобиль только от угона предложат вам далеко не все компании, а те, что предложат, сделают это по существенно низкой стоимости. Если вас не интересует возмещение вреда при ДТП, можно купить полис ОСАГО с франшизой по существенной скидке.
В каких случаях лучше отказаться от ОСАГО с франшизой
От франшизы стоит отказаться в следующих случаях:
- У вас нет свободных денежных средств, и даже банально поменять бампер вы не в состоянии. В таком случае вам лучше оформить стандартный полис ОСАГО.
- Стаж вождения небольшой, даже полис с франшизой обойдется вам в значимую сумму. А учитывая, что вы неопытный водитель, лучше купить полноценное ОСАГО и возмещать по нему ущерб даже за мелкие неприятности.
- Вы часто осуществляете поездки, преимущественно двигаетесь в оживленном потоке и уже не раз по собственной вине получали ущерб от других автомобилей? Лучше не рисковать и не приобретать франшизу.
- Если вы владелец дорогого автомобиля, лучше купить полноценное ОСАГО или КАСКО без франшизы.
Как вернуть франшизу?
Возврат франшизы тоже бывает предусмотрен. Но далеко не везде и не всегда. Чаще всего подобные случаи встречаются в автомобильном страховании, когда речь идёт о полисе КАСКО. Однако и там, для возврата франшизы потребуется соблюсти множество условий. И главное из них – вы не должны быть виновником страхового случая.
Потому что стоимость франшизы, как правило, возмещает страховая виновного.
Пример. Вы купили полис КАСКО у фирмы «Страх и Ко». Франшиза по договору составляет 20%. То есть в случае ущерба, 20% от его стоимости вам не покроют. И после этого попадаете в аварию, произошедшую по вину другого водителя, у которого имелся только полис ОСАГО, который он оформил в компании «Страховщикофф».
Ущерб насчитали на 400 тысяч рублей. В этом случае компания «Страх и Ко» выплачивает вам 80% от 400 тысяч рублей. То есть 320 000 рублей (потому что есть франшиза). Но страховая компания «Страховщикофф» при этом может выплатить вам остальные 20% (то есть ещё 80 000 рублей).
Чтобы такой пример реализовать на практике, потребуется соблюсти следующие условия:
- Ущерб, нанесённый вашему авто, оценивают обе страховые компании.
- Протоколы и все возможные справки о происшествии оформляются для обеих компаний и обязательно заверяются в органах ГИБДД.
- Заявление на получение компенсации составляется в двух вариантах. Первый – на получение компенсации по вашему полису КАСКО для вашей страховой. Второй – на возврат франшизы по ОСАГО для страховой компании виновного в ДТП.
И дальше тоже есть нюансы. Так, например, заявление на возврат можно подавать в течение аж трёх лет с даты происшествия. Однако, если до этого момента ущерб уже был восстановлен, вряд ли вы добьётесь успеха и денег вам не видать.
А в случае, если виновник происшествия не будет установлен, то вопрос возврата денег по франшизе вообще передаётся в суд, как и остальные претензии.
Способы обмана с франшизой
Довольно часто в своей практике СК используют понятие франшизы для получения дополнительных преимуществ и бюрократического обмана клиента. Так, например, многие организации в своих рекламных кампаниях делают упор на так называемой нулевой франшизе. На деле это означает, что страховщик обязуется полностью компенсировать ущерб, без удержания льготы. Такие полисы стоят дороже, поскольку являются невыгодными для страховых компаний и фактически это самая обычная страховка с ее полной стоимостью, а само понятие – лишь маркетинговая уловка.
В некоторых договорах нулевая франшиза может быть установлена только по отдельным видам страховых случаев, тогда как весь пакет услуг может преподноситься как недорогая страховка с полной компенсацией. Невнимательные клиенты легко попадаются на подобные уловки и сталкиваются с вопросом удержания части средств только при возникновении страхового случая.
Еще одним видом тактического обмана в страховой сфере является штрафная франшиза. Чаще всего такое условие прописывается для случаев хищения автотранспортных средств или при их полной гибели с наличием определенных обстоятельств. При этом размер удерживаемой суммы оговаривается максимально высоким, что в целом является неправомерным использованием самого понятия франшизы как штрафной меры со стороны СК. Разрешить подобную ситуацию можно исключительно в суде.
Итог
Франшиза в страховании – важный пункт, который широко применяется всеми страховыми компаниями. И для вас, как для клиента страховой в первую очередь важно понимать, как действует франшиза, и какие плюсы и минусы она может вам принести.
Понимая это, вы сможете проанализировать необходимость брать полис с франшизой с точки зрения общей выгоды, а не моментальной. Потому что, как правило, скидка на полис страхования, которая появляется при включении в него франшизы не позволяет подумать о возможных последствиях. И в конце «переплата» оказывается выше.
К тому же, понимая и разбираясь в условиях франшизы, вы сможете обезопасить себя от мошеннических схем со стороны страховых и сможете защитить себя в ходе получения компенсации по страховому случаю.
На этом всё. Мы с вами разобрались в вопросах «что такое франшиза в страховании» и «для чего она нужна». А теперь, рекомендуем вам ещё больше расширить свой кругозор и узнать, что такое франшиза в бизнесе, а может быть даже подобрать себе подходящую франшизу с помощью нашего каталога франшиз, или народного рейтинга франшиз.
- https://businessmens.ru/franchise/article/franshiza-v-strahovanii-chto-eto-dlya-chego-kakie-preimuschestva-i-nedostatki
- https://promdevelop.ru/franshiza-v-strahovanii-chto-eto-prostymi-slovami-osnovnye-vidy/
- https://ardma.ru/razvitie/strategii-rosta/strakhovanie/545-franshiza-v-strakhovanii-chto-eto-prostymi-slovami
- https://GidPoStrahovke.ru/o-strahovanii/franshiza-v-strakhovanii-chto-eto-prostymi-slovami.html
- https://credits.ru/publications/kasko/kak-rabotaet-franshiza-v-kasko/
- https://crediti-bez-problem.ru/avtostraxovanie-i-franshiza-a-est-li-vygoda.html
- https://strahovkaved.ru/kasko/chto-takoe-franshiza
- https://strahovanie.guru/osago/franshiza.html
Источник: zarplatto.ru