
Каждый человек стремится максимально обезопасить себя и своих близких от любых неприятностей. Не стоит ханжествовать, говоря, что беспокоиться нужно лишь о здоровье, а “остальное мы купим”. На самом деле у каждой семьи есть ценные вещи, которые достались с большим трудом и которые не хотелось бы потерять из-за какого-либо непредвиденного происшествия.
В настоящее время каждый человек может защитить свое имущество, застраховав его. Эта мера позволяет получить достойное возмещение в случае его утраты.
Что такое имущественное страхование
Страхование имущества — сфера, которую можно смело отнести к рисковым видам страхования.
Таким образом можно застраховать:
- имущество гражданина;
- имущество юрлица;
- гражданскую ответственность;
- строительно-монтажные риски и др.
Вариант, когда объектом страхования становится имущество, принадлежащее частному лицу (имущество граждан), наверное, самый распространенный в РФ. Объектом страхования в данном случае выступают:
Что такое титульное страхование недвижимости и есть ли от него польза?
- недвижимость, независимо от площади и варианта постройки. Люди страхуют и большие коттеджи и маленькие дачи, и квартиры и хозяйственные строения, например, бани. Также можно застраховать элементы отделки или просто оборудование;
- предметы домашней обстановки и обихода — это, например, мебель, картины;
- различная техника и дорогостоящий спортинвентарь;
- прочее имущество.
От чего можно застраховаться частному лицу
Так называемый страховой интерес — это то, что может принести ущерб нашему имуществу. Сюда можно отнести следующий перечень рисков гибели, пропажи или порчи имущества:
- при пожаре, коротких замыканиях, взрывах, терактах;
- во время стихийных бедствий, техногенных аварий;
- из-за противоправных действий третьих лиц, кражи, грабежа, разбоя;
- при повреждении инженерных систем, при перепадах напряжения в сети;
- в результате действия животных, не принадлежащих страхователю.
Также возможно застраховать и такие случаи как потеря арендной платы или ущерб от падения космических тел, летательных аппаратов и др.
Страхование имущества юрлиц
Имущество предприятий, которое можно застраховать, ограничено. Сюда входит:
- недвижимость — любые сооружения и здания, их отделка;
- недостроенные капитальные объекты;
- инвентарь и оборудование;
- товарно-материальные ценности, собственником которых является страхователь (организация);
- имущество, находящееся у страхователя на комиссии или хранении, принятое для совершения дальнейших действий, например, переработки, перевозки, ремонта и т. п.
Страховой интерес юридических лиц может включать те же риски, что установлены для частных лиц.
Страхование гражданской ответственности
Это особый вид страхования, пока еще мало востребован российскими семьями, а зря. Такая страховка предполагает риски ущерба здоровью или имуществу соседей, которые они могут понести в результате ваших действий или определенных обстоятельств, связанных с вашими коммуникациями, оборудованием и т.д. Например, если в вашей квартире протекут трубы и вода испортит потолок у соседей снизу, то страховая компания возместит ущерб в рамках, указанных вами в договоре страхования. Согласитесь, что это очень удобно, особенно если такие случаи с вами происходят часто.
Страхование имущества (10-11 классы)
- любую частную недвижимость;
- любой объект, где ведутся ремонтные или строительные работы.
Страхование строительно-монтажных рисков
Страхование частного дома — сколько стоит страховка, как оформить полис. От чего можно застраховать недвижимость и как получить страховую выплату
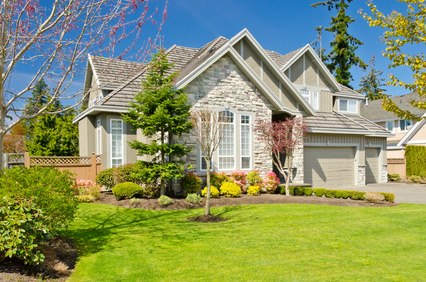
Страхование частного дома позволяет получить компенсацию при наступлении страхового случая. Например, при пожаре, затоплении дома, хищении имущества. Стоимость страховки может зависеть от многих факторов – это состояние дома и год его постройки, характеристика внутренней и внешней отделки объекта, перечень страховых случаев, которые хочет учесть страхователь.
Рассказываем, как оформить страховку, какие документы предоставить и что сделать, чтобы получить выплату при наступлении страхового случая.
Особенности страхования дома
Страховую выплату можно получить в разных случаях. Например, если:
- замкнула проводка и произошел пожар;
- ураган повредил крышу;
- воры украли имущество хозяев дома;
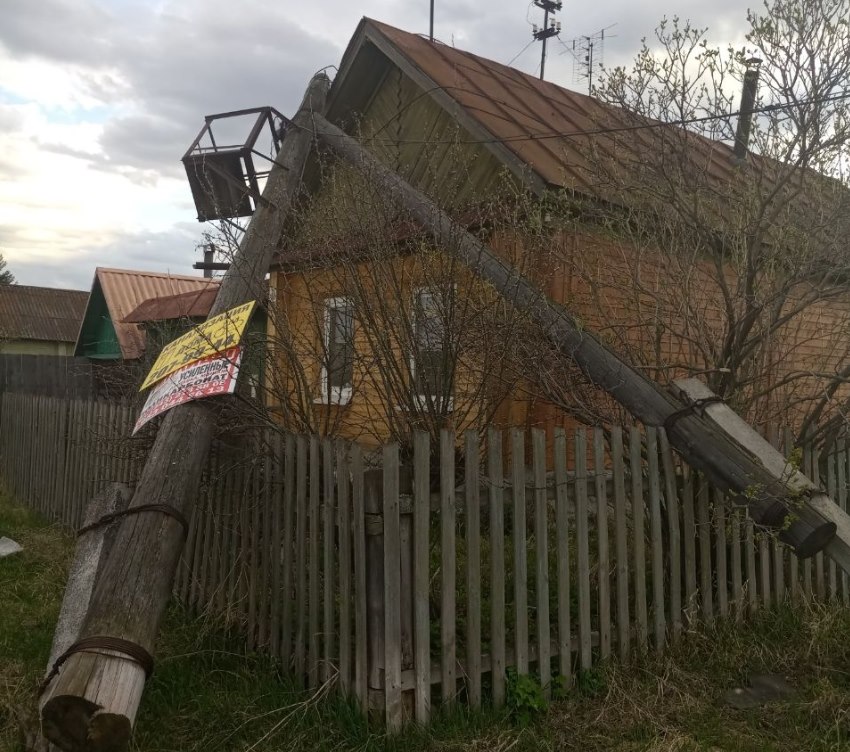
- на дом упал столб и повредил конструктивные элементы сооружения.
Страхование дома чаще всего проводится по желанию собственника. Но бывают и обязательные случаи, когда без страховки не обойтись. Например, когда дом покупают с использованием кредита, выделяемого банком. В таком случае страхование – это обязательное условие предоставления ипотеки. Так банк защищает себя от ситуаций, когда залоговое имущество будет повреждено.
Кто может застраховать дом и получить выплату от страховой компании
Получить выплату от страховой компании может человек или организация, у которых есть имущественный интерес. В большинстве случаев это собственник объекта — тот, кому принадлежит недвижимость и вещи, находящиеся в ней. Также получить компенсацию за поврежденное имущество может арендатор, но факт аренды дома необходимо подтвердить заключенным договором аренды.
При оформлении полиса используют понятия:
- страхователь. Им может быть любое лицо – это тот, кто обращается для оформления полиса;
- выгодоприобретатель. Им может быть только то лицо, у которого есть имущественный интерес.
Чаще всего страхователем и выгодоприобретателем выступает одно лицо — собственник дома. Но так бывает не всегда. В частности, заключить договор со страховой компанией может человек, чьи родители владеют застрахованным домом. Например, в ситуациях, когда родители не хотят заниматься оформлением документов.
В таком случае страхователь заключает договор, но выгодоприобретателями указывает родителей — собственников объекта, которые получат выплату при наступлении страхового случая. Страхователь, оформивший полис, может представлять интересы выгодоприобретателей — изменять условия договора, обращаться с заявлением для получения выплат.
При оформлении обязательной страховки для получения ипотечного кредита выгодоприобретателем выступает финансовая организация. Если дом будет уничтожен полностью, деньги выплатят банку, чтобы закрыть кредит. Но при условии, что дом подлежит восстановлению, средства будут израсходованы на ремонт — приобретение материалов и проведение ремонтных работ.
Что можно застраховать
- конструктивные элементы дома – стены, крышу, фундамент, внешние двери, трубы канализации и водопровода;
- отделку – внутреннюю и наружную. Сюда может относиться встроенная мебель, межкомнатные двери. Как правило, страховка отделки стоит больше, чем страховка фундамента или крыши. Это связано с тем, что при наступлении страхового случая в первую очередь получает повреждения именно отделка, например, при порыве труб;
- коммуникации и стационарно установленное оборудование. Сюда относят сантехнику, кондиционеры, бойлеры. При страховании такого оборудования принимают во внимание его износ;
- движимое имущество. Это может быть бытовая техника, посуда, осветительные приборы, шторы, садовые инструменты и техника;
- оборудование участка и ландшафтный дизайн. Это могут быть фонари, забор, мостики, фонтаны, дорожки;
- скульптуры, книги. Но при их страховании необходимо получить заключение экспертов. Оно должно подтверждать стоимость застрахованных предметов и их ценность. Также для подписания договора с включением такого имущества может потребоваться дополнительно усилить меры безопасности. Например, подключить охранную сигнализацию или установить решетки на окна;
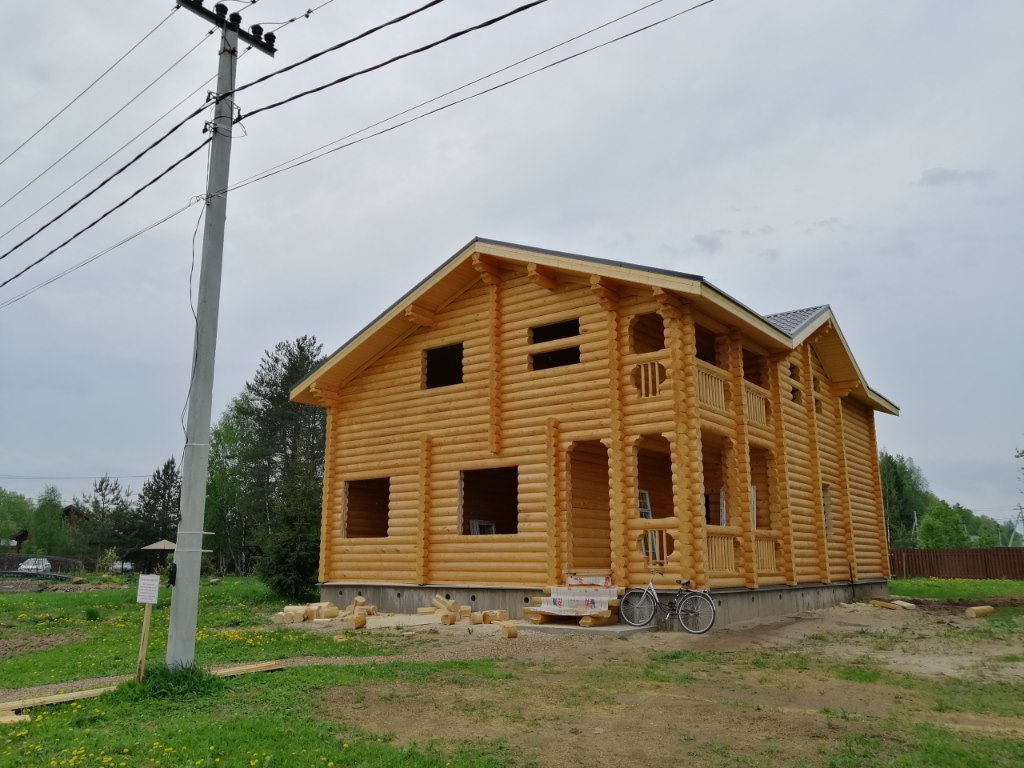
- недостроенный дом. Но он должен соответствовать определенным критериям. Например, для оформления полиса компания может требовать, чтобы на участке был забор, а в доме были установлены внешние двери и закрыты проемы окон. Также потребуется подтвердить, что такой дом — не самострой;
- прочие сооружения. Это может быть гостевой дом, сарай, баня, беседка. Такие сооружения не обязательно должны быть зарегистрированы в Росреестре — их достаточно указать в страховом договоре.
Нельзя будет включить в страховой договор:
- ветхие сооружения или постройки, которые находятся в аварийном состоянии;
- сведения, которые находятся на дисках, картах памяти, хранящихся в доме;
- документы, которые находятся в доме;
- вещи, которые не принадлежат выгодоприобретателю.
В каждой компании установлены свои условия страхования по объектам, которые могут быть включены в страховой договор. Поэтому для уточнения объектов и предметов, которые можно застраховать, лучше обратиться в страховую компанию.
Страховые риски – от чего можно застраховать дом
Собственники домов часто думают, что застраховать дом — это предусмотреть любые риски, которые с ним могут произойти. Но на самом деле это не так. Перечень рисков, от наступления которых можно застраховаться, прописывается в договоре. Также в договоре указываются исключенные риски — это те, при наступлении которых компенсацию нельзя будет получить.
Среди рисков, указываемых в договоре, могут быть:
- пожар. Это может быть пожар, который произошел из-за поджога, удара молнии, замыкания электропроводки и при других ситуациях. Но если пожар произошел из-за того, что не соблюдали правила пожарной безопасности, компенсацию не выплатят. Например, если дом сгорел из-за того, что дети играли со спичками. При выплате компенсации учитывают годные остатки — то, что уцелело при пожаре или повреждено не полностью. Например, если от объекта остался фундамент, из полагающейся выплаты вычитают его стоимость. Все зависит от того, какое заключение оформит эксперт-оценщик;
- стихийное бедствие. Это может быть буря, град, лавина, наводнение, землетрясение. В некоторых случаях при повреждении дома может потребоваться справка о силе стихии, например, о скорости ветра. Таким образом исключают ситуацию, когда крышу снесло из-за того, что она не была хорошо закреплена. Не выплатят компенсацию в случае, если страховой случай произошел по вине человека. Например, если рядом со зданием вели стройку, из-за чего просел грунт и нарушилась целостность застрахованного дома. Также в выплате при затоплении дома откажут, если дом затопило по причине того, что поднялись грунтовые воды, а не вышел из берегов близлежащий водоем;
- падение или столкновение с посторонними предметами. Это может быть страховка от ситуаций, когда на застрахованный объект упал столб, дерево, когда его повредил въехавший автомобиль. Исключением может быть ситуация, когда в дом въехал автомобиль, который является собственностью хозяина дома. Также компенсацию не выплатят, если дом будет поврежден по вине людей, которые рядом проводили строительные работы. Например, когда какой-то груз упал со строительного крана. В таких ситуациях возмещать ущерб должны виновные – те, по чьей вине был поврежден дом;
- авария в системе снабжения водой или отопления. Например, когда из-за порыва трубы потекла вода и испортила мебель, технику, обои, паркет. Страховку не выплатят, если порыв случился из-за аварийного состояния соединений, труб. Также компенсацию не удастся получить, если порыв произошел из-за проведения ремонтных работ;
- действия третьих лиц, относимые к противоправным. Например, когда кто-то разбил окна, испортил фасад дома, сломал забор. Но такое происшествие должно быть обязательно зафиксировано в полиции;
- хищение. Это может быть кража, разбой или грабеж. Страховку не выплатят, если во время хищения была отключена охранная сигнализация, хозяева забыли закрыть двери.
Документы для оформления полиса
- паспорт страхователя;
- выписка из ЕГРН, подтверждающая право собственности на дом и участок, если они есть. В некоторых случаях это могут быть другие документы, например, садоводческая книжка при страховании дачи;
- технический план или другие документы, которые содержат план дома, его описание. Если среди застрахованного имущества есть коммуникации, может потребоваться предоставить проект подключения;
- гарантийные талоны, паспорта, чеки на приобретение техники, инструменты и прочее имущество, которое страхуется.
В зависимости от требований страховой компании может потребоваться осмотр дома. Его проводит страховой агент. В некоторых случаях достаточно будет фотографий дома — от 20 и более кадров, снятых внутри дома и снаружи. Но если собственник дома предоставит недостоверную информацию, например, скроет определенные дефекты, в страховой выплате могут отказать.
Чаще всего необходимость осмотра дома устанавливается в зависимости от его стоимости. Например, для домов, которые стоят до 1 млн рублей, может быть достаточно фотографий. Для домов, которые стоят больше, нужно допустить агента или эксперта для осмотра.
При оформлении полиса в нем указывают дату, с которой он начинает действовать. Чаще всего это происходит через несколько дней после заключения страхового договора, например, через 7 дней.
Сколько стоит страховка и сколько можно получить от страховой компании
При оформлении полиса используют такие понятия:
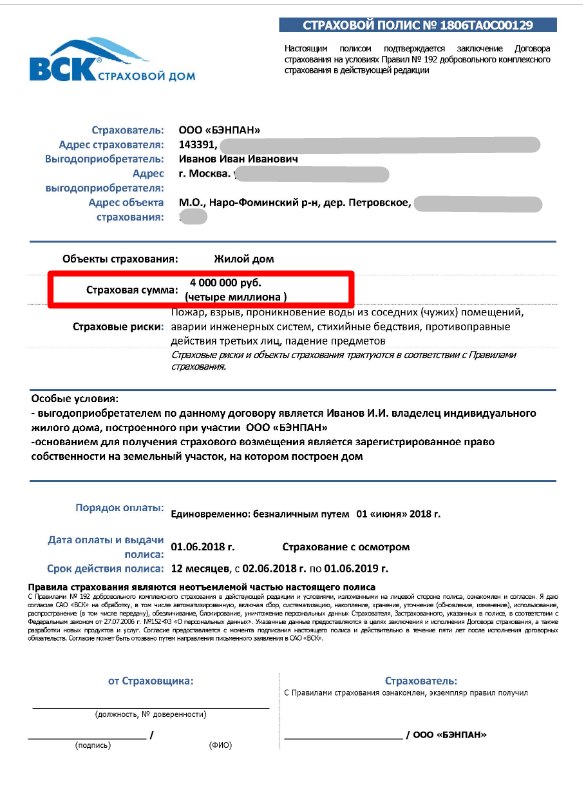
- страховая сумма – это установленная стоимость застрахованного имущества, которую вписывают в полис. Это максимальная сумма, которую сможет получить выгодоприобретатель в случае повреждения имущества без возможности его восстановления. Такая сумма не обязательно будет совпадать с рыночной стоимостью. Например, при ее определении не принимают во внимание расположение дома — для одинаковых по характеристике домов, расположенные в Подмосковье и Тульской областях, в полисе может быть установлена примерно одинаковая страховая сумма . Сумму могут определять по договору купли-продажи, по расходам собственника на строительство или по методике оценке компании, в которой учитываются различные характеристика дома — год постройки, использованные материалы, отделка и прочие;
- страховая премия – это стоимость страховки. Это деньги, которые страхователь перечисляет страховой компании при оформлении полиса. Стоимость страховки в среднем составляет 0,2-1% от страховой суммы и определяется с учетом завершенности строительства, материала стен, набора страхуемых рисков, сезонности проживания в доме, наличия или отсутствия забора. Также на стоимость влияет сумма франшизы — это сумма причиненного ущерба, которую выгодоприобретатель не получит при наступлении страхового случая. Например, если франшиза составляет 50 тыс. рублей, а причиненный ущерб составил 200 тыс. рублей, страховая выплачивает 150 тыс. рублей. Как правило, чем больше сумма франшизы, тем дешевле обойдется полис.
Порядок получения страховой выплаты
При наступлении страхового случая необходимо:
- Обратиться в службу, отвечающую за произошедший случай. Например, в пожарную службу при пожаре.
- Получить справку о происшествии. Например, справку о пожаре.
- Сообщить о случившемся компанию, в которой был приобретен полис.
- Дождаться приезда страхового эксперта, не проводя никаких восстановительных работ. Допускается только закрыть окна пленкой или накинуть тент, чтобы избежать еще больших повреждений из-за погодных условий.
- Предоставить страховой договор и прочие документы. Их перечень указан в страховом договоре.
- Дождаться получения выплаты. Ее размер будет оцениваться в зависимости от причиненного ущерба и условий страхования, прописанных в договоре.
Источник: www.mirkvartir.ru
Зачем страховать имущество АУ и какова процедура заключения и исполнения договора страхования?

Экономическая целесообразность страхования имущества
- средства учредителя, если собственник имущества сам заключает и оплачивает договор;
- субсидии на госзадание, если страховые взносы включены в состав нормативных затрат на оказание госуслуг;
- экономия средств субсидий на госзадание (по согласованию с учредителем);
- доходы от платной деятельности.
При этом инициаторами заключения договоров добровольного страхования могут выступать:
- учредитель как собственник имущества;
- автономное учреждение, например в отношении объектов, подвергаемых повышенному риску (в частности, автомобилей);
- собственники (владельцы) имущества при предоставлении автономным учреждениям имущества в безвозмездное пользование или аренду;
- банк, кредитующий АУ, при залоге имущества.
Теперь рассмотрим юридические аспекты процедуры страхования на основе сформировавшейся судебной практики.
Лица, заинтересованные в страховании имущества
В силу ст. 930 ГК РФ имущество может быть застраховано лишь в пользу лица, имеющего основанный на законе, ином правовом акте или договоре интерес в сохранении этого имущества. Иная практика привела бы к злоупотреблению правом вплоть до умышленного уничтожения чужого имущества.
Интерес в сохранении имущества по договору добровольного страхования состоит в его защите от негативных последствий, предусмотренных страховым случаем. Заинтересованными лицами, в частности, могут выступать:
- собственник как лицо, обладающее абсолютным правом на принадлежащее ему имущество;
- лицо, допущенное к управлению транспортным средством и использующее его на основании гражданско-правового или трудового договора;
- лицо, владеющее имуществом на праве оперативного управления;
- лицо, пользующееся имуществом на основе договора безвозмездного пользования. В этом случае интерес состоит в выгоде ссудополучателя от предотвращения убытков, которые он несет в случае невозможности использовать застрахованное имущество;
- залогодержатель – с тем, чтобы при неисполнении обязательства, обеспеченного залогом, удовлетворить свои интересы за счет стоимости заложенного имущества;
- залогодатель – с тем, чтобы при неисполнении обязательства, обеспеченного залогом, удовлетворить интересы кредитора за счет стоимости заложенного имущества.
Заключение договора
Договор добровольного страхования имущества должен быть заключен в письменной форме (п. 1 ст. 940 ГК РФ). К существенным условиям договора относится условие о размере страховой суммы (то есть суммы, в пределах которой страховщик обязуется выплатить страховое возмещение по договору страхования имущества).
Страховая сумма определяется по соглашению сторон договора, но не должна превышать действительную стоимость имущества, которая, в свою очередь, эквивалентна рыночной стоимости (п. 2 ст. 947 ГК РФ). На основании ст. 945 ГК РФ при заключении договора страховщик вправе осмотреть страхуемое имущество, а при необходимости – назначить экспертизу в целях установления его реальной стоимости.
Срок действия договора страхования начинается с момента вступления его в силу, а именно после уплаты страховой премии или ее первого взноса, если иной момент не предусмотрен договором (п. 1 ст. 957 ГК РФ). Договор страхования распространяется на страховые случаи, происшедшие после его вступления в силу, если в нем не предусмотрен иной срок начала действия страхования (п. 2 ст.
957 ГК РФ).
Правила страхования и письменный запрос страховщика
Добровольное страхование осуществляется не только на основании договора страхования, но и на основании правил страхования, определяющих общие условия и порядок его осуществления. Правила утверждаются страховщиком или объединением страховщиков самостоятельно в соответствии с законодательством и содержат положения о субъектах и объектах страхования, страховых случаях и рисках, порядке определения страховой суммы, страхового тарифа, страховой премии (страховых взносов), порядке заключения, исполнения и прекращения договоров страхования, правах и обязанностях сторон, определении размера убытков или ущерба, порядке определения страховой выплаты, сроке осуществления страховой выплаты, а также исчерпывающий перечень оснований отказа в страховой выплате и иные положения. По требованиям страхователей страховщики обязаны разъяснять положения, содержащиеся в правилах страхования и договорах.
Для выяснения всех обстоятельств, имеющих существенное значение для определения вероятности наступления страхового случая и размера возможных убытков от его наступления (страхового риска), страховщики направляют для заполнения страхователем письменный запрос. К данному опроснику следует отнестись серьезно, поскольку ошибки или неотражение обстоятельств, которые не известны и не должны быть известны страховщику, но влияют на вероятность наступления страхового случая, являются основанием для признания договора недействительным (ст. 944 ГК РФ).
Страховой случай
Страховой случай подразумевает опасность, от которой производится страхование, факт причинения вреда и причинно-следственную связь между опасностью и вредом. Случай считается наступившим с момента причинения вреда (утраты, гибели, установления недостачи или повреждения застрахованного имущества) в результате действия опасности, от которой производилось страхование.
Договором страхования имущества страховыми случаями могут быть признаны следующие события:
- воздействие огня (пожар, удар молнии, взрыв, применение мер пожаротушения, падение пилотируемых летательных аппаратов);
- стихийные бедствия (буря, вихрь, ураган, смерч, шторм, наводнение, затопление, паводок, ледоход, просадка грунта, оползень);
- стороннее воздействие (наезд, столкновение, опрокидывание и падение предметов на застрахованное имущество);
- противоправные действия третьих лиц (хищение, умышленные повреждения, вандализм);
- аварии.
Статья 961 ГК РФ устанавливает: после того, как страхователю по договору имущественного страхования стало известно о наступлении страхового случая, тот обязан незамедлительно уведомить об этом страховщика или его представителя. Неисполнение этой обязанности дает страховщику право отказать в выплате страхового возмещения, если не будет доказано, что страховщик своевременно узнал о наступлении страхового случая либо что отсутствие у страховщика сведений об этом не могло сказаться на его обязанности выплатить страховое возмещение. Следует иметь в виду, что на страхователя возлагается лишь обязанность по уведомлению о наступлении страхового случая определенным способом и в определенные сроки. Обязанность по представлению одновременно с уведомлением всех необходимых документов на страхователя или выгодоприобретателя законом не возлагается.
Страховое возмещение
При полной гибели имущества (то есть при полном его уничтожении либо таком повреждении, когда оно не подлежит восстановлению) страхователю выплачивается страховое возмещение в размере полной страховой суммы (ч. 5 ст. 10 Закона № 4015-1).
При повреждении застрахованного объекта недвижимого имущества, когда в результате страхового случая он не прекратил существовать, но не может быть использован в первоначальном качестве, сумма страхового возмещения определяется как разница между страховой суммой и суммой от реализации страхователем остатков застрахованного имущества. Страхователь (выгодоприобретатель) в этом случае вправе отказаться от своих прав на такое имущество в пользу страховщика в целях получения страхового возмещения в размере полной страховой суммы, если такое право предусмотрено договором добровольного страхования имущества.
В силу ст. 963 ГК РФ страховщик освобождается от выплаты страхового возмещения, если докажет, что умысел лица, в пользу которого произведено страхование, был направлен на утрату (гибель), недостачу или повреждение застрахованного имущества и что это лицо желало наступления указанных негативных последствий. В то же время при наступлении страхового случая вследствие грубой неосторожности страхователя или выгодоприобретателя (в том числе его халатности, неосмотрительности) страховщик может быть освобожден от выплаты страхового возмещения, только если это прямо предусмотрено законом. Например, оставление в транспортном средстве по неосторожности регистрационных документов на него либо комплекта ключей, диагностической карты, а также их утрата не является основанием для освобождения страховщика от выплаты страхового возмещения. Также несовершение страхователем действий по обжалованию постановлений органов дознания и предварительного следствия, отказавших в возбуждении уголовного дела по факту причинения вреда, не свидетельствует об отказе страхователя от права требования к лицу, ответственному за убытки.
Франшиза
Условия договора добровольного страхования имущества могут предусматривать положения, исключающие выплату страхового возмещения, если размер убытков, возникших в результате наступления страхового случая у страхователя (выгодоприобретателя), не превышает определенную договором страхования сумму убытков (франшиза). Франшиза может устанавливаться в виде определенного процента от страховой суммы или в фиксированном размере.
Суть этого инструмента заключается в следующем. Франшиза, возлагая на страхователя обязанность погашать за свой счет мелкие убытки, освобождает страховщика от реагирования на незначительные страховые случаи и выплат по ним. В качестве компенсации страховщик предлагает страхователю более низкие тарифы по страховым услугам.
Заключение
Если абстрагироваться от нормативной базы и поразмышлять о целесообразности страхования имущества, можно обнаружить, что его непопулярность объясняется тем, что риски потери имущества, как правило, низки, заключение и выполнение договора обременительно, а затраты на уплату страховых взносов превышают потенциальные (взвешенные на риск) убытки от гибели имущества. Страховщики, оказывая услуги, как и все коммерческие организации, кроме риска вынуждены закладывать в стоимость тарифа собственные расходы на деятельность и прибыль для развития. Поэтому затраты на уплату страховых взносов всегда превышают убытки, что, впрочем, справедливо лишь для большого массива имущества. Если же речь идет об отдельном случае, потенциальный страхователь оценивает, насколько он в состоянии пережить потерю конкретного имущества, и уже на основе мотивированного суждения принимает решение.
Источник: www.audit-it.ru