
Статья 218. Стандартные налоговые вычеты
1. При определении размера налоговых баз в соответствии с пунктом 3 или 6 статьи 210 настоящего Кодекса налогоплательщик имеет право на получение следующих стандартных налоговых вычетов:
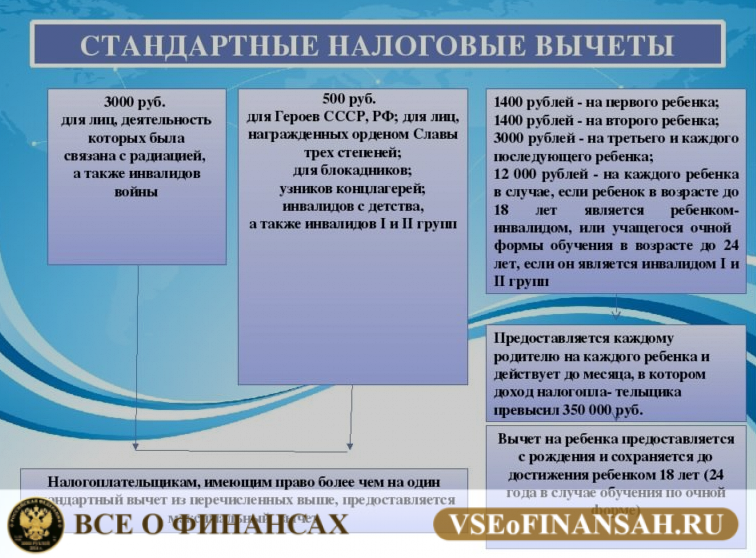
1) в размере 3000 рублей за каждый месяц налогового периода распространяется на следующие категории налогоплательщиков:
лиц, получивших или перенесших лучевую болезнь и другие заболевания, связанные с радиационным воздействием вследствие катастрофы на Чернобыльской АЭС либо с работами по ликвидации последствий катастрофы на Чернобыльской АЭС;
лиц, получивших инвалидность вследствие катастрофы на Чернобыльской АЭС из числа лиц, принимавших участие в ликвидации последствий катастрофы в пределах зоны отчуждения Чернобыльской АЭС или занятых в эксплуатации или на других работах на Чернобыльской АЭС (в том числе временно направленных или командированных), военнослужащих и военнообязанных, призванных на специальные сборы и привлеченных к выполнению работ, связанных с ликвидацией последствий катастрофы на Чернобыльской АЭС, независимо от места дислокации указанных лиц и выполняемых ими работ, а также лиц рядового и начальствующего состава органов внутренних дел, Государственной противопожарной службы, федеральной противопожарной службы Государственной противопожарной службы, лиц, проходящих службу в войсках национальной гвардии Российской Федерации и имеющих специальные звания полиции, сотрудников органов внутренних дел, федеральной противопожарной службы Государственной противопожарной службы, проходивших (проходящих) службу в зоне отчуждения, лиц, эвакуированных из зоны отчуждения Чернобыльской АЭС и переселенных из зоны отселения либо выехавших в добровольном порядке из указанных зон, лиц, отдавших костный мозг для спасения жизни людей, пострадавших вследствие катастрофы на Чернобыльской АЭС, независимо от времени, прошедшего со дня проведения операции по трансплантации костного мозга и времени развития у этих лиц в этой связи инвалидности;
Что такое стандартные налоговые вычеты
лиц, принимавших в 1986 — 1987 годах участие в работах по ликвидации последствий катастрофы на Чернобыльской АЭС в пределах зоны отчуждения Чернобыльской АЭС или занятых в этот период на работах, связанных с эвакуацией населения, материальных ценностей, сельскохозяйственных животных, и в эксплуатации или на других работах на Чернобыльской АЭС (в том числе временно направленных или командированных);
военнослужащих, граждан, уволенных с военной службы, а также военнообязанных, призванных на специальные сборы и привлеченных в этот период для выполнения работ, связанных с ликвидацией последствий катастрофы на Чернобыльской АЭС, включая взлетно-подъемный, инженерно-технический составы гражданской авиации, независимо от места дислокации и выполняемых ими работ;
лиц начальствующего и рядового состава органов внутренних дел, Государственной противопожарной службы, в том числе граждан, уволенных с военной службы, проходивших в 1986 — 1987 годах службу в зоне отчуждения Чернобыльской АЭС;
Стандартные налоговые вычеты
военнослужащих, граждан, уволенных с военной службы, а также военнообязанных, призванных на военные сборы и принимавших участие в 1988 — 1990 годах в работах по объекту «Укрытие»;
ставших инвалидами, получившими или перенесшими лучевую болезнь и другие заболевания вследствие аварии в 1957 году на производственном объединении «Маяк» и сбросов радиоактивных отходов в реку Теча, из числа лиц, принимавших (в том числе временно направленных или командированных) в 1957 — 1958 годах непосредственное участие в работах по ликвидации последствий аварии в 1957 году на производственном объединении «Маяк», а также занятых на работах по проведению защитных мероприятий и реабилитации радиоактивно загрязненных территорий вдоль реки Теча в 1949 — 1956 годах, лиц, принимавших (в том числе временно направленных или командированных) в 1959 — 1961 годах непосредственное участие в работах по ликвидации последствий аварии на производственном объединении «Маяк» в 1957 году, лиц, эвакуированных (переселенных), а также выехавших добровольно из населенных пунктов, подвергшихся радиоактивному загрязнению вследствие аварии в 1957 году на производственном объединении «Маяк» и сбросов радиоактивных отходов в реку Теча, включая детей, в том числе детей, которые в момент эвакуации (переселения) находились в состоянии внутриутробного развития, а также военнослужащих, вольнонаемный состав войсковых частей и специального контингента, которые были эвакуированы в 1957 году из зоны радиоактивного загрязнения (при этом к выехавшим добровольно гражданам относятся лица, выехавшие в период с 29 сентября 1957 года по 31 декабря 1958 года из населенных пунктов, подвергшихся радиоактивному загрязнению вследствие аварии в 1957 году на производственном объединении «Маяк», а также лица, выехавшие в период с 1949 по 1956 год включительно из населенных пунктов, подвергшихся радиоактивному загрязнению вследствие сбросов радиоактивных отходов в реку Теча), лиц, проживающих в населенных пунктах, подвергшихся радиоактивному загрязнению вследствие аварии в 1957 году на производственном объединении «Маяк» и сбросов радиоактивных отходов в реку Теча, где среднегодовая эффективная эквивалентная доза облучения составляла на 20 мая 1993 года свыше 1 мЗв (дополнительно по сравнению с уровнем естественного радиационного фона для данной местности), лиц, выехавших добровольно на новое место жительства из населенных пунктов, подвергшихся радиоактивному загрязнению вследствие аварии в 1957 году на производственном объединении «Маяк» и сбросов радиоактивных отходов в реку Теча, где среднегодовая эффективная эквивалентная доза облучения составляла на 20 мая 1993 года свыше 1 мЗв (дополнительно по сравнению с уровнем естественного радиационного фона для данной местности);
лиц, непосредственно участвовавших в испытаниях ядерного оружия в атмосфере и боевых радиоактивных веществ, учениях с применением такого оружия до 31 января 1963 года;
лиц, непосредственно участвовавших в подземных испытаниях ядерного оружия в условиях нештатных радиационных ситуаций и действия других поражающих факторов ядерного оружия;
лиц, непосредственно участвовавших в ликвидации радиационных аварий, происшедших на ядерных установках надводных и подводных кораблей и на других военных объектах и зарегистрированных в установленном порядке федеральным органом исполнительной власти, уполномоченным в области обороны;
лиц, непосредственно участвовавших в работах (в том числе военнослужащих) по сборке ядерных зарядов до 31 декабря 1961 года;
лиц, непосредственно участвовавших в подземных испытаниях ядерного оружия, проведении и обеспечении работ по сбору и захоронению радиоактивных веществ;
инвалидов Великой Отечественной войны;
инвалидов из числа военнослужащих, ставших инвалидами I, II и III групп вследствие ранения, контузии или увечья, полученных при защите СССР, Российской Федерации или при исполнении иных обязанностей военной службы, либо полученных вследствие заболевания, связанного с пребыванием на фронте, либо из числа бывших партизан, а также других категорий инвалидов, приравненных по пенсионному обеспечению к указанным категориям военнослужащих;
2) налоговый вычет в размере 500 рублей за каждый месяц налогового периода распространяется на следующие категории налогоплательщиков:
Героев Советского Союза и Героев Российской Федерации, а также лиц, награжденных орденом Славы трех степеней;
лиц вольнонаемного состава Советской Армии и Военно-Морского Флота СССР, органов внутренних дел СССР и государственной безопасности СССР, занимавших штатные должности в воинских частях, штабах и учреждениях, входивших в состав действующей армии в период Великой Отечественной войны, либо лиц, находившихся в этот период в городах, участие в обороне которых засчитывается этим лицам в выслугу лет для назначения пенсии на льготных условиях, установленных для военнослужащих частей действующей армии;
участников Великой Отечественной войны, боевых операций по защите СССР из числа военнослужащих, проходивших службу в воинских частях, штабах и учреждениях, входивших в состав армии, и бывших партизан;
лиц, находившихся в Ленинграде в период его блокады в годы Великой Отечественной войны с 8 сентября 1941 года по 27 января 1944 года независимо от срока пребывания;
бывших, в том числе несовершеннолетних, узников концлагерей, гетто и других мест принудительного содержания, созданных фашистской Германией и ее союзниками в период Второй мировой войны;
инвалидов с детства, а также инвалидов I и II групп;
лиц, получивших или перенесших лучевую болезнь и другие заболевания, связанные с радиационной нагрузкой, вызванные последствиями радиационных аварий на атомных объектах гражданского или военного назначения, а также в результате испытаний, учений и иных работ, связанных с любыми видами ядерных установок, включая ядерное оружие и космическую технику;
младший и средний медицинский персонал, врачей и других работников лечебных учреждений (за исключением лиц, чья профессиональная деятельность связана с работой с любыми видами источников ионизирующих излучений в условиях радиационной обстановки на их рабочем месте, соответствующей профилю проводимой работы), получивших сверхнормативные дозы радиационного облучения при оказании медицинской помощи и обслуживании в период с 26 апреля по 30 июня 1986 года, а также лиц, пострадавших в результате катастрофы на Чернобыльской АЭС и являющихся источником ионизирующих излучений;
лиц, отдавших костный мозг для спасения жизни людей;
рабочих и служащих, а также бывших военнослужащих и уволившихся со службы лиц рядового и начальствующего состава органов внутренних дел, Государственной противопожарной службы, федеральной противопожарной службы Государственной противопожарной службы, лиц, проходивших службу в войсках национальной гвардии Российской Федерации и имеющих специальные звания полиции, сотрудников органов внутренних дел, учреждений и органов уголовно-исполнительной системы, федеральной противопожарной службы Государственной противопожарной службы, получивших профессиональные заболевания, связанные с радиационным воздействием на работах в зоне отчуждения Чернобыльской АЭС;
лиц, принимавших (в том числе временно направленных или командированных) в 1957 — 1958 годах непосредственное участие в работах по ликвидации последствий аварии в 1957 году на производственном объединении «Маяк», а также занятых на работах по проведению защитных мероприятий и реабилитации радиоактивно загрязненных территорий вдоль реки Теча в 1949 — 1956 годах;
лиц, эвакуированных (переселенных), а также выехавших добровольно из населенных пунктов, подвергшихся радиоактивному загрязнению вследствие аварии в 1957 году на производственном объединении «Маяк» и сбросов радиоактивных отходов в реку Теча, включая детей, в том числе детей, которые в момент эвакуации (переселения) находились в состоянии внутриутробного развития, а также бывших военнослужащих, вольнонаемный состав войсковых частей и специального контингента, которые были эвакуированы в 1957 году из зоны радиоактивного загрязнения. При этом к выехавшим добровольно лицам относятся лица, выехавшие с 29 сентября 1957 года по 31 декабря 1958 года включительно из населенных пунктов, подвергшихся радиоактивному загрязнению вследствие аварии в 1957 году на производственном объединении «Маяк», а также выехавшие с 1949 по 1956 год включительно из населенных пунктов, подвергшихся радиоактивному загрязнению вследствие сбросов радиоактивных отходов в реку Теча;
лиц, эвакуированных (в том числе выехавших добровольно) в 1986 году из зоны отчуждения Чернобыльской АЭС, подвергшейся радиоактивному загрязнению вследствие катастрофы на Чернобыльской АЭС, или переселенных (переселяемых), в том числе выехавших добровольно, из зоны отселения в 1986 году и в последующие годы, включая детей, в том числе детей, которые в момент эвакуации находились в состоянии внутриутробного развития;
родителей и супругов военнослужащих, погибших вследствие ранения, контузии или увечья, полученных ими при защите СССР, Российской Федерации или при исполнении иных обязанностей военной службы, либо вследствие заболевания, связанного с пребыванием на фронте, а также родителей и супругов государственных служащих, погибших при исполнении служебных обязанностей. Указанный вычет предоставляется супругам погибших военнослужащих и государственных служащих, если они не вступили в повторный брак;
граждан, уволенных с военной службы или призывавшихся на военные сборы, выполнявших интернациональный долг в Республике Афганистан и других странах, в которых велись боевые действия, а также граждан, принимавших участие в соответствии с решениями органов государственной власти Российской Федерации в боевых действиях на территории Российской Федерации;
3) утратил силу с 1 января 2012 года. — Федеральный закон от 21.11.2011 N 330-ФЗ;
4) налоговый вычет за каждый месяц налогового периода распространяется на родителя, супруга (супругу) родителя, усыновителя, на обеспечении которых находится ребенок, в следующих размерах:
1 400 рублей — на первого ребенка;
1 400 рублей — на второго ребенка;
3 000 рублей — на третьего и каждого последующего ребенка;
12 000 рублей — на каждого ребенка в случае, если ребенок в возрасте до 18 лет является ребенком-инвалидом, или учащегося очной формы обучения, аспиранта, ординатора, интерна, студента в возрасте до 24 лет, если он является инвалидом I или II группы;
налоговый вычет за каждый месяц налогового периода распространяется на опекуна, попечителя, приемного родителя, супруга (супругу) приемного родителя, на обеспечении которых находится ребенок, в следующих размерах:
1 400 рублей — на первого ребенка;
1 400 рублей — на второго ребенка;
3 000 рублей — на третьего и каждого последующего ребенка;
6 000 рублей — на каждого ребенка в случае, если ребенок в возрасте до 18 лет является ребенком-инвалидом, или учащегося очной формы обучения, аспиранта, ординатора, интерна, студента в возрасте до 24 лет, если он является инвалидом I или II группы.
Налоговый вычет производится на каждого ребенка в возрасте до 18 лет, а также на каждого учащегося очной формы обучения, аспиранта, ординатора, интерна, студента, курсанта в возрасте до 24 лет. Налоговый вычет производится на каждого ребенка или подопечного, признанных судом недееспособными, вне зависимости от их возраста.
Налоговый вычет предоставляется в двойном размере единственному родителю (приемному родителю), усыновителю, опекуну, попечителю. Предоставление указанного налогового вычета единственному родителю прекращается с месяца, следующего за месяцем вступления его в брак.
Налоговый вычет предоставляется родителям, супругу (супруге) родителя, усыновителям, опекунам, попечителям, приемным родителям, супругу (супруге) приемного родителя на основании их письменных заявлений и документов, подтверждающих право на данный налоговый вычет.
При этом физическим лицам, у которых ребенок (дети) находится (находятся) за пределами Российской Федерации, налоговый вычет предоставляется на основании документов, заверенных компетентными органами государства, в котором проживает (проживают) ребенок (дети).
Налоговый вычет может предоставляться в двойном размере одному из родителей (приемных родителей) по их выбору на основании заявления об отказе одного из родителей (приемных родителей) от получения налогового вычета.
Налоговый вычет действует до месяца, в котором доход налогоплательщика (за исключением доходов от долевого участия в деятельности организаций, полученных в виде дивидендов физическими лицами, являющимися налоговыми резидентами Российской Федерации), исчисленный нарастающим итогом с начала налогового периода (в отношении которого предусмотрена налоговая ставка, установленная пунктом 1 статьи 224 настоящего Кодекса) налоговым агентом, предоставляющим данный стандартный налоговый вычет, превысил 350 000 рублей.
Начиная с месяца, в котором указанный доход превысил 350 000 рублей, налоговый вычет, предусмотренный настоящим подпунктом, не применяется.
Уменьшение налоговой базы производится с месяца рождения ребенка (детей), или с месяца, в котором произошло усыновление, установлена опека (попечительство), или с месяца вступления в силу договора о передаче ребенка (детей) на воспитание в семью и до конца того года, в котором ребенок (дети) достиг (достигли) возраста, указанного в абзаце одиннадцатом настоящего подпункта, или истек срок действия либо досрочно расторгнут договор о передаче ребенка (детей) на воспитание в семью, или смерти ребенка (детей). Налоговый вычет предоставляется за период обучения ребенка (детей) в организации, осуществляющей образовательную деятельность, включая академический отпуск, оформленный в установленном порядке в период обучения.
2. Налогоплательщикам, имеющим в соответствии с подпунктами 1 и 2 пункта 1 настоящей статьи право более чем на один стандартный налоговый вычет, предоставляется максимальный из соответствующих вычетов.
Стандартный налоговый вычет, установленный подпунктом 4 пункта 1 настоящей статьи, предоставляется независимо от предоставления стандартного налогового вычета, установленного подпунктами 1 и 2 пункта 1 настоящей статьи.
3. Установленные настоящей статьей стандартные налоговые вычеты предоставляются налогоплательщику одним из налоговых агентов, являющихся источником выплаты дохода, по выбору налогоплательщика на основании его письменного заявления и документов, подтверждающих право на такие налоговые вычеты.
В случае начала работы налогоплательщика не с первого месяца налогового периода налоговые вычеты, предусмотренные подпунктом 4 пункта 1 настоящей статьи, предоставляются по этому месту работы с учетом дохода, полученного с начала налогового периода по другому месту работы, в котором налогоплательщику предоставлялись налоговые вычеты. Сумма полученного дохода подтверждается справкой о полученных налогоплательщиком доходах, выданной налоговым агентом в соответствии с пунктом 3 статьи 230 настоящего Кодекса.
4. В случае, если в течение налогового периода стандартные налоговые вычеты налогоплательщику не предоставлялись или были предоставлены в меньшем размере, чем предусмотрено настоящей статьей, то по окончании налогового периода на основании налоговой декларации и документов, подтверждающих право на такие вычеты, налоговым органом производится перерасчет налоговой базы с учетом предоставления стандартных налоговых вычетов в размерах, предусмотренных настоящей статьей.
Источник: legalacts.ru
Стандартные налоговые вычеты
Налог на доходы физических лиц (НДФЛ) уплачивается налогоплательщиком со всех видов доходов, полученных им из самых разных источников — от продажи имущества до выигрыша в лотерею. В то же время закон не только устанавливает эту обязанность, но и предоставляет налогоплательщикам определённые права, в частности, право на получение налоговых вычетов.
Налоговый вычет — это сумма, которая уменьшает размер дохода (так называемую налогооблагаемую базу), с которого уплачивается налог.
В некоторых случаях под налоговым вычетом понимается возврат части ранее уплаченного налога на доходы физического лица, например, в связи с покупкой квартиры, расходами на лечение, обучение и т.д.
Важно
Возврату подлежит не вся сумма понесённых расходов в пределах заявленного вычета, а соответствующая ему сумма ранее уплаченного налога.
Налоговым кодексом предусмотрено шесть групп налоговых вычетов:
- стандартные налоговые вычеты (ст. 218 НК РФ);
- социальные налоговые вычеты (ст. 219 НК РФ);
- имущественные налоговые вычеты (ст. 220 НК РФ);
- профессиональные налоговые вычеты (ст. 221 НК РФ);
- налоговые вычеты при переносе на будущие периоды убытков от операций с ценными бумагами и операций с финансовыми инструментами срочных сделок, обращающимися на организованном рынке (ст. 20.1 НК РФ);
- налоговые вычеты при переносе на будущие периоды убытков от участия в инвестиционном товариществе (ст. 220.2 НК РФ).
Претендовать на получение налогового вычета может гражданин, который:
- является налоговым резидентом Российской Федерации;
- при этом он получает доходы, с которых удерживается налог на доходы физических лиц по ставке 13%.
Как определить размер налогового вычета по расходам на обучение
В 2012 году Иванов И.И. получил облагаемый по ставке 13% доход в виде заработной платы в размере 50 000руб.
В этом же году Иванов И.И. заплатил за свое обучение 10 000 руб. и решил получить налоговый вычет по расходам, связанным со своим обучением.
Учитывая, что такой вычет предоставляется в размере фактически понесённых расходов, но не более установленного размера, в налоговой декларации он вправе указать всю сумму своих расходов на обучение —10 000 руб. Однако ему будет возвращена не вся эта сумма, а соответствующая ей сумма уплаченного налога, то есть 10 000 руб. х 13% = 1300 руб.
Налоговые вычеты не могут применять физические лица, освобожденные от уплаты НДФЛ в связи с тем, что у них в принципе отсутствует облагаемый доход. К ним относятся:
- безработные, не имеющие иных источников дохода, кроме государственных пособий по безработице;
- индивидуальные предприниматели, которые применяют специальные налоговые режимы и не имеют иных доходов, облагаемых по ставке 13%.
По общему правилу налоговые вычеты по НДФЛ предоставляются по окончании налогового периода (календарного года) налоговой инспекцией по месту жительства физического лица при подаче им налоговой декларации по налогу на доходы физических лиц (форма 3-НДФЛ) с приложением к ней необходимого комплекта документов.
Вместе с тем некоторые виды вычетов могут быть предоставлены и налоговым агентом, как правило, работодателем, при обращении к нему до окончания года.
Налоговыми агентами по НДФЛ признаются российские организации, обособленные подразделения иностранных организаций в РФ, а также индивидуальные предприниматели, нотариусы, занимающиеся частной практикой, адвокаты, учредившие адвокатские кабинеты, от которых или в результате отношений с которыми налогоплательщик получил доходы, облагаемые НДФЛ (п. 1 ст. 226 Налогового кодекса).
Стандартные налоговые вычеты
Стандартные налоговые вычеты предоставляются отдельным категориям физических лиц, для каждой из которых установлен свой фиксированный размер вычета. Стандартные налоговые вычеты могут применяться налогоплательщиками, указанными в пп. 1, 2 и 4 п.1 ст. 218 Налогового кодекса.
Существуют два вида стандартных налоговых вычетов:
- вычет на налогоплательщика;
- вычет на ребёнка (детей).
Стандартный налоговый вычет налогоплательщика
Стандартные вычеты по НДФЛ в 2023 году: кто и как может оформить
Стандартные налоговые вычеты по НДФЛ направлены на снижение налоговой нагрузки для физических лиц. Выплата налога на доход осуществляется гражданами ежемесячно с официальной заработной платы. Ставка составляет 13%. Физические лица вправе вернуть часть из уплаченных в государственную казну средств в виде снижения налогооблагаемой части заработной платы или средств, выплаченных на банковский счет в конце отчетного периода. Как оформить стандартный налоговый вычет, на какие суммы выплат вправе претендовать работающие граждане, предлагаем рассмотреть в нашей статье.
- Предоставление каких стандартных вычетов предусмотрено в текущем году
- Стандартный вычет на работника
- Оформление стандартного вычета на работника
- Кто и как может оформить стандартный вычет на детей
- Пример расчета налогового вычета на детей
Предоставление каких стандартных вычетов предусмотрено в текущем году
Условия и особенности предоставления стандартных вычетов в 2023 году регламентируются Налоговым кодексом. Их регулирование происходит на федеральном уровне. Это говорит о том, что нормы и максимальные размеры выплат едины для всех граждан страны.
Стандартные вычеты распространяются на отдельно выделенные категории граждан, перечень которых приведен в ст. 218 НК РФ. Рассчитывать на их предоставление смогут лишь трудоустроенные лица, из заработной платы которых осуществляется выплата подоходного налога.
Налоговый вычет позволяет уменьшить налогооблагаемый доход. Он предоставляется в строго фиксированной сумме, прописанной в Налоговом кодексе. Ее превышение или уменьшение исключено.
Оформить стандартные вычеты граждане могут на себя и на детей. Условия их предоставления, а также итоговые суммы заработной платы, рассчитываются по общепринятым рамкам. Каждый из данных разновидностей льгот стоит рассмотреть отдельно.
Стандартный вычет на работника
Официально трудоустроенные лица вправе оформить вычет на себя в размере трех тысяч рублей, при условии наличия статуса:
- Ликвидатора аварии на Чернобыльской АЭС.
- Инвалида Wow.
- Жителя территории, расположенной вблизи радиоактивной зоны.
- Участника военного конфликта.
Оформить вычет на 500 рублей смогут следующие категории граждан:
- Участники Wow.
- Инвалиды первой и второй группы.
- Блокадники.
- Узники концлагерей.
- Участники боевых действий в Афганистане.
- Супруги или родители военнослужащих, скончавшихся при выполнении должностных обязанностей.
- Эвакуированные из зоны радиоактивного заражения.
- Герои СССР и РФ.
Представленные выше категории граждан могут обратится к работодателю с целью подачи запроса на предоставление вычета в полагающемся для них размере. Данные средства не предоставляются на руки, они являются лишь способом уменьшения официального дохода, с которого осуществляется расчет подоходного налога. Сама ставка не уменьшается. Однако, если гражданин не успел воспользоваться своим правом на вычет, он может попробовать получить его в виде денежных средств, перечисленных на расчетный счет в конце года. С этой целью необходимо посетить территориальное отделение налоговой службы.
Пример 1. Гражданин Сидоров является участников военных действий в Афганистане. Его ежемесячная заработная плата составляет 20 тыс. рублей. Стандартно, он выплачивает 2600 рублей в виде подоходного налога. Гражданин вправе подать документы на вычет в сумме 500 рублей. В случае применения льготы расчет налога будет выглядеть следующим образом: (20 000 – 500) * 13 / 100 = 2535 рублей.
Таким образом, сумма вычета по факту составит 65 рублей.
Пример 2. Гражданин Егоров участвовал в ликвидации ЧАЭС. Он имеет право оформить вычет на 3 тыс. рублей. Официальная заработная плата гражданина составляет 25 тыс. рублей. Стандартный размер налога – 3250 рублей. В случае применения вычета расчет будет осуществляться следующим образом: (25 000 – 3000) * 13 / 100 = 2860 рублей.
Использование льготы позволит гражданину сэкономить 390 рублей.
Стандартный вычет не предоставляется в автоматическом порядке. Он должен быть оформлен гражданином лично. Перечень документов стоит порекомендовать уточнить у работодателя или в налоговой службе заблаговременно до их подготовки.
В том случае, если работник уже воспользовался своим правом на предоставление вычета в отчетном периоде, его повторное предоставление исключено. Вычет подразумевает снижение налогооблагаемого дохода ежемесячно с момента подачи запроса.
Оформление стандартного вычета на работника
Оформление вычета в середине налогового периода с целью снижения уровня налогооблагаемого дохода, осуществляется на фактическом месте работы. Гражданину необходимо обратится в бухгалтерию, написав соответствующее заявление. Также необходимо предоставление личных документов. Их четкий перечень не определен на законодательном уровне. Как правило, необходимо принести оригинал и копии паспорта, а также документ, подтверждающий право использования льготы.
В том случае, если гражданин решит обратится за выплатой напрямую в налоговую службу после окончания расчетного периода, помимо вышеуказанных документов, ему также потребуется предоставить декларацию 3-НДФЛ, справку о доходах 2-НДФЛ, реквизиты банковского счета для последующего перечисления денежных средств.
Кто и как может оформить стандартный вычет на детей
Оформить стандартный вычет на детей сможет любой законный представитель несовершеннолетних. Не важно является ли он биологическим родителем, усыновителем или опекуном.
Вычет на детей имеет свои нюансы предоставления. Его начисление происходит с начала отчетного период до превышения налогооблагаемого дохода отметки в 350 тыс. рублей. Расчет происходит с января месяца по нарастающей.
Пример. Гражданка Крюкова в месяц зарабатывает по 40 тыс. рублей. Налоговый вычет будет положен ей до сентября месяца. Именно в этот период общий доход превысит положенную норму.
Стандартный вычет на детей может быть оформлен обоими родителями. Здесь не важно работают ли они в одной организации или нет. Подобные правила предоставления льгот предусмотрены действующим Налоговым кодексом.
Если родитель воспитывает ребенка один (мать-одиночка), он вправе оформить выплату в двойном размере. В том случае, если один родитель отказывается от положенных ему льгот, второй также сможет воспользоваться правом на двойной вычет. Если у супруга есть дети от предыдущих браков, официально зарегистрированные на его имя, они также учитываются при расчете выплат.
Стоит отметить, что право на вычет не реализуется в двойном размере в случае наличия у ребенка второго родителя, записанного в свидетельстве о рождении. В данном случае подразумевается развод. Каждый из официальных представителей несовершеннолетнего сможет оформить причитающиеся льготы, вне зависимости от согласия второй стороны.
Сумма стандартного вычета напрямую зависит от количества несовершеннолетних, проживающих в семье:
- На одного и двух детей – 1400 рублей.
- На третьего и последующих – 3000 рублей.
- На ребенка-инвалида – 12 тыс. рублей родителям, опекунам – 6 тыс. рублей.
Право на получение вычета может быть продлено после наступления совершеннолетия ребенка, если он будет числиться на дневном отделении любого учебного заведения. В таком случае, родителям придется предоставить справку, подтверждающую данный факт.
Пример расчета налогового вычета на детей
У гражданки Денисовой имеется трое несовершеннолетних детей. Ее заработная плата составляет 50 тыс. рублей. Денисова замужем, ее муж уже воспользовался своим правом на оформление вычета, т.е. расчет будет осуществляться без двойной ставки.
Предусмотренный законом минимум, гражданка превысит в июле месяце. В этот период предоставление льготы будет приостановлено. Сумма вычета на первых двух детей составит по 1400 рублей на каждого, третьего – 3000 рублей. Общая – 5800 рублей.
Ежемесячно до наступления июля, расчет налога будет осуществляться по следующей схеме:
(50 000 – 5800) * 13% = 5746 рублей.
На руки гражданка получит 44 254 рублей. Если Денисова не воспользуется своим правом на вычет, расчет будет происходить по стандартным правилам:
50 000 * 13% = 6500 рублей.
В таком случае, гражданка получит на руки 43 500 рублей. Налоговый вычет позволит сэкономить ей 754 рублей ежемесячно.
Предлагаем рассмотреть немного иную ситуацию, на примере все той же гражданки Денисовой. Допустим, что она является матерью-одиночкой, т.е. в свидетельствах о рождении ее детей нет отметки о данных отца. В подобном случае, она вправе рассчитывать на двойной вычет. Налогооблагаемый доход должен быть уменьшен на 11 600 рублей. На руки гражданка получит 45 008 рублей.
Оформление вычета на детей
Получить вычет на детей можно обратившись в бухгалтерию на официальном месте работы. С собой необходимо принести:
- Свидетельства о рождении ребенка (детей).
- Документ, подтверждающий факт опекунства или усыновления.
- Справку об инвалидности.
- Справку из учебного заведения (актуально для родителей, чьи дети учатся на дневной форме).
- Паспорт родителя.
В присутствии бухгалтера, родитель заполняет заявление. В нем он просит предоставить вычет на ребенка (детей), гарантирует участие в жизни ребенка. В том случае, если родители разведены, отцу также необходимо будет предоставить справку, подтверждающую своевременную оплату алиментов.
Если гражданин одновременно трудоустроен на нескольких работах, он сможет оформить вычет только на одном месте. Выбор зависит исключительно от его личных предпочтений. Это дает возможность выбрать работу с наибольшим размером заработной платы.
В том случае, если гражданин работает в организации с середины отчетного периода, ему понадобится предоставить справку 2-НДФЛ с предыдущего места работы. В противном случае в оформлении льготы будет отказано.
Случаются ситуации, когда граждане не знают о положенных им льготах или узнают о них уже поздно. В подобных случаях стоит дождаться окончания года и обратится за вычетом в налоговую службу. Помимо вышеперечисленных документов, понадобится предоставление декларации 3-НДФЛ и справки о доходах 2-НДФЛ. В заявлении о возврате средств, прописываются реквизиты банковского счет. Узнать их можно запросив соответствующую выписку из банка.
Когда можно получить отказ в оформлении вычета
Отказы в оформлении налогового вычета встречаются довольно редко. В основном они связаны с обращением безработных граждан в налоговую службу для оформления выплат. Здесь необходимо вспомнить, что обязательным условием предоставления вычета является наличие официальной заработной платы и отчисление подоходного налога в казну.
Безработные граждане, даже в случае невозможности выхода на работу вследствие ухода за ребенком-инвалидом, не смогут оформить вычет. В подобных ситуациях им предоставляется целый ряд дополнительных государственных льгот в виде пособий и пенсий.
(10 оценок, среднее: 5,00 из 5)
Правоприменительная практика и/или законодательство РФ меняется достаточно быстро и информация в статьях может не успеть обновиться.
Самую свежую и актуальную правовую информацию, с учетом индивидуальных нюансов вашей проблемы, можно получить по круглосуточным бесплатным телефонам:
или заполнив форму ниже.
Источник: vseofinansah.ru