
В соответствии с законодательством Казахстана страховые взносы являются обязательным взносом в государственный бюджет на социальные нужды. В 2023 году произошли изменения в размерах этих взносов, которые будут затрагивать население и бизнес-сектор страны. Эти изменения внесены правительством Казахстана в целях улучшения социального обеспечения населения.
В соответствии с данными, опубликованными Министерством труда и социальной защиты населения Казахстана, в 2023 году страховой тариф останется без изменений. Однако будут изменены ограничения на сумму начисления страховых взносов.
Рассмотрим, как эти изменения повлияют на население и бизнес-сектор Казахстана и как они будут осуществляться в практическом плане.
Социальные отчисления в Казахстане: изменения и нововведения на 2023 год
Повышение ставок отчислений в Пенсионный фонд
На 2023 год запланировано повышение ставок отчисления в Пенсионный фонд Республики Казахстан. Если ранее работодатель отчислял 10% от заработной платы своих сотрудников, то теперь эта ставка будет увеличена до 11%. А работник, как и раньше, будет отчислять 10% от своей зарплаты.
Об уплате социальных отчислений
Изменение порядка отчислений на медицинское страхование
С 1 января 2023 года в ряде регионов Республики Казахстан начнут действовать изменения в системе отчислений на медицинское страхование. Теперь отчисления будут направляться не только в Республиканский фонд обязательного медицинского страхования, но и в областные и городские фонды. Это позволит обеспечить более качественное и удобное обслуживание граждан, а также снизить нагрузку на Республиканский фонд.
Введение отчислений на социальное страхование
С 2023 года в Казахстане начнут действовать отчисления на социальное страхование. Работодатели будут обязаны выполнять отчисления в размере 1% от заработной платы своих сотрудников. Эти средства будут направлены на компенсацию возможных потерь работников, связанных с потерей трудоспособности, рождением ребенка или наступлением пенсионного возраста.
| Отчисления в Пенсионный фонд | 11% |
| Отчисления в фонд медицинского страхования | 2,6% |
| Отчисления на социальное страхование | 1% |
Важно помнить, что правильные и своевременные отчисления помогают обеспечить стабильность пенсионной и медицинской систем в стране, а также улучшить социальное обеспечение граждан.
Увеличение ставки страховых взносов
Причины увеличения ставки страховых взносов
Одной из главных причин увеличения ставки страховых взносов стало необходимость обеспечения финансирования пенсионной системы в условиях растущего числа пенсионеров и дефицита государственного бюджета. Также увеличение ставки страховых взносов связывается с необходимостью обеспечения социального благополучия населения и улучшения системы здравоохранения и образования.
Изменения в размере ставок страховых взносов
С 1 января 2023 года ставка страхового взноса на обязательное пенсионное страхование составляет 11% от заработной платы работника. Работодатель также обязан уплачивать страховые взносы в размере 26% от заработной платы работника, в том числе 20% на обязательное медицинское страхование и 6% на социальное страхование. В связи с этим увеличение ставки страховых взносов может привести к увеличению процента удержания из заработной платы работников и ухудшению финансового состояния предприятий и организаций.
Социальные отчисления
Влияние на заработную плату работников
Увеличение ставки страховых взносов может повлиять на заработную плату работников, так как при увеличении ставки ухудшается финансовое состояние предприятий и организаций, что может привести к снижению объема работ и заработной платы работников. Однако наличие страховых взносов обеспечивает социальное страхование работников и позволяет предотвращать возможные риски и потери, связанные с болезнью, инвалидностью и другими проблемами.
Расширение круга налогоплательщиков
Увеличение количества людей подлежащих налогообложению
С начала 2023 года в Казахстане начнут действовать новые правила налогообложения, которые расширяют круг налогоплательщиков. Нововведение коснется широкого круга граждан, которые раньше не попадали под налоговое законодательство.
В первую очередь, это касается людей, работающих в сфере интернет-торговли. В соответствии с новыми правилами, любой владелец интернет-магазина будет обязан платить налог на прибыль, даже если его деятельность не является официальной. Кроме того, налог будут платить также все рыболовные кооперативы и фермерские хозяйства.
Особенности налогообложения для бизнеса
Расширение круга налогоплательщиков также коснется бизнеса. С начала 2023 года общая сумма налога, уплачиваемого предпринимателями, также увеличится. Особенно это касается компаний, занимающихся продажей товаров и услуг на территории страны.
В то же время, для того чтобы стимулировать рост бизнеса, предусмотрены некоторые льготы. Например, компании, которые предоставляют своим сотрудникам добровольное медицинское страхование, будут освобождаться от уплаты налога на данный вид страхования.
- Расширение круга налогоплательщиков — важный шаг в сторону увеличения доходов государства;
- Новые правила налогообложения усилят контроль со стороны налоговых органов;
- Бизнес, который раньше не платил налоги, должен готовиться к новым правилам и пересмотреть свою налоговую стратегию.
Изменение размера государственных пособий
Повышение размера пособий по безработице
С начала 2023 года размер пособий по безработице увеличится на 15%. Это решение взято в связи с увеличением стоимости жизни и ростом инфляции в стране. Конечно же, данное изменение даст возможность многим гражданам нашей страны получить большую помощь в трудную минуту.
Увеличение размера единовременной выплаты родителям
Единовременная выплата родителям, имеющим детей до 5 лет, увеличится на 10% и составит 111 тыс. тенге. Это изменение связано с тем, что стоимость жизни на стартовый этап жизни ребенка также увеличилась. Эта мера поможет родителям справиться с первоначальными расходами и обеспечить достойное будущее своему ребенку.
Снижение размера пособий по инвалидности
Жесткое решение о сокращении размеров пособий по инвалидности связано с необходимостью оптимизации государственных расходов на социальную сферу. С начала 2023 года размер пособий по инвалидности снизится на 5%. Конечно, это является непопулярным решением, но мы уверены, что оно не причинит серьезного вреда социально-уязвимым слоям населения.
Новые правила формирования пенсионных накоплений
Увеличение размера страховых взносов
В соответствии с изменениями в законодательстве, с 1 января 2023 года размер страховых взносов на общеобязательное государственное пенсионное страхование будет увеличен с 10% до 11% от заработной платы работника. Это позволит увеличить размеры пенсионных накоплений и обеспечить более достойную жизнь на пенсии.
Увеличение максимального размера пенсионного капитала
Максимальный размер пенсионного капитала, который может накопить работник на своем индивидуальном пенсионном счете, также увеличится с 52,9 млн тенге до 70 млн тенге. Это позволит работникам накапливать большую сумму денег на свою пенсию и обеспечить себе максимально комфортные условия жизни в старости.
Изменение правил выхода на пенсию
С 1 января 2023 года также изменятся правила выхода на пенсию. Теперь, чтобы получить старостную пенсию, работник должен достигнуть 63 лет, иметь 15 лет страхового стажа и накопить определенную сумму на своем индивидуальном пенсионном счете. Если работник не накопил достаточной суммы, то он может продолжать работать до 65 лет и накапливать дополнительные пенсионные накопления.
Оптимизация системы социальной защиты населения
Ликвидация двойных выплат
В рамках оптимизации системы социальной защиты населения, правительство Казахстана приняло решение об устранении двойных выплат. Это означает, что граждане будут получать только один вид социального пособия, если они имеют на то право. Также будет введена единая база данных, которая исключит ошибочное начисление и выплаты.
Цифровизация системы социальной защиты
Для улучшения качества обслуживания граждан и оптимизации системы социальной защиты населения, будет проведена цифровизация. Граждане смогут подать заявления на социальные пособия через электронный кабинет и следить за состоянием своей заявки. Также будет введена единая электронная база данных, которая позволит ускорить процесс обработки заявлений и уменьшить время ожидания выплат.
Расширение социальных услуг
В рамках оптимизации системы социальной защиты населения, правительство Казахстана сделает упор на расширение социальных услуг. Будут созданы новые программы поддержки семей с детьми, малоимущих семей, инвалидов и пожилых граждан. Также будет повышено качество оказываемых услуг и обновлен перечень социальных пособий и компенсаций. Это поможет сделать систему социальной защиты населения более эффективной и доступной для нуждающихся граждан.
Вопрос-ответ:
Какие изменения произойдут в социальных отчислениях в Казахстане на 2023 год?
В 2023 году в Казахстане состоятся изменения в системе социальных отчислений. В частности, произойдет увеличение минимальной оплаты труда, что приведет к увеличению взносов на социальное страхование. Кроме того, работодателям придется увеличить свои взносы на социальное страхование. Это все является частью реформы социального обеспечения, которая была принята в 2021 году.
Как изменятся взносы на социальное страхование для работодателей в 2023 году?
Начиная с 2023 года работодатели в Казахстане будут обязаны выплачивать большие взносы на социальное страхование своих работников. Взносы будут увеличиваться пропорционально увеличению минимальной оплаты труда. Помимо этого, взносы на обязательное пенсионное страхование также увеличатся.
Какова цель реформы социального обеспечения в Казахстане?
Основная цель реформы социального обеспечения в Казахстане — улучшение социальной защиты населения. Реформа направлена на улучшение условий получения пенсии, снижение уровня бедности пожилых людей, а также на снижение уровня заболеваемости населения за счет улучшения доступа к медицинской помощи и профилактических программ. Также реформа должна повысить уровень социальной ответственности работодателей, что повысит качество жизни работников и их семей.
Источник: usemake.ru
Отчисления на социальные нужды
Это обязательные отчисления по установленным законодательством нормам органам государственного социального страхования, пенсионного фонда, фонда занятости и медицинского страхования от затрат на оплату труда работников, включаемых в себестоимость продукции (работ, услуг) по элементу «Затраты на оплату труда» (кроме тех видов оплаты, на которые страховые взносы не начисляются).
При рассмотрении вопроса о правомерности отнесения на себестоимость продукции отчислений на социальные нужды необходимо отметить прямую зависимость источника начисления взносов во внебюджетные фонды от источника начисления самого фонда оплаты труда.
В себестоимость продукции (работ, услуг) включаются отчисления во внебюджетные фонды от расхода труда работников, занятых в производстве продукции. Поэтому бухучет должен быть организован таким образом, чтобы было четкое разграничение заработной платы основного персонала предприятия, занятого в производстве, и заработной плате труда работников, занятых в непроизводственной сфере.
Кроме того, если расходы на оплату труда осуществляются за счет чистой прибыли, остающейся в распоряжении предприятия, то и источником начисления внебюджетных фондов также будет являться чистая прибыль предприятия. [7, 16]
Источник: vuzlit.com
Что такое социальные отчисления в свою пользу
Далеко не все сотрудники знают, какие отчисления с заработной платы осуществляют их работодатели. Некоторые наивно полагают, что все сборы в пользу государства ограничиваются исключительно уплатой налога на доходы физических лиц в размере 13 %. Однако в реальности общая сумма отчислений с заработной платы в несколько раз больше. Давайте узнаем, сколько на самом деле наемные работники уплачивают в государственный бюджет.
Отчисления с заработной платы
Для некоторых данный вид дохода может быть единственным. Согласитесь, это несправедливо, что многие сотрудники не знают, сколько на самом деле отчислений выплачивает работодатель. Ведь именно он исполняет функцию налогового агента. С точки зрения законодательства заработная плата – это прибыль, поэтому с нее нужно уплачивать установленные государством налоги.
От доходов любого наемного сотрудника государство получает примерно сорок процентов. Удивлены? Ведь эта сумма значительно превышает НДФЛ, но при этом о данных сборах, как правило, умалчивают. Налоговым агентом для нанятого персонала выступает работодатель и теоретически делает данные отчисления из собственных доходов. Но фактически выплаты всех отчислений перекладываются на каждого сотрудника в отдельности.
Формально социальные отчисления с заработной платы не называются налогами. Они считаются обязательными к уплате со стороны всех юридических лиц. Эти средства не должны удерживаться из зарплаты сотрудников. Законодательство обязывает работодателей уплачивать эти средства за свой счет.
По этой причине нередко сотрудников принимают на работу неофициально, чтобы избежать выплаты внушительных отчислений. Однако нужно понимать, что данные действия незаконны.
Проценты
Давайте, наконец, узнаем, какие отчисления с заработной платы идут в государственные фонды.
Всем известный налог на доходы физических лиц, который составляет тринадцать процентов, обязателен к уплате. Если наемному сотруднику начислили десять тысяч рублей, то из них 1 300 рублей придется уплатить в пользу государства. Однако прежде, чем перечислить зарплату сотруднику, работодатель совершает еще три вида отчислений, о которых известно не всем:
- Взносы в Пенсионный фонд.
- Взносы в Фонд социального страхования (ФСС).
- Взносы в Федеральный фонд обязательного медицинского страхования (ФФОМС).
Давайте о каждом виде отчислений узнаем подробнее.
Налог на доходы физических лиц
Стоит отметить, что далеко не всегда он составляет тринадцать процентов. Данная ставка действительна только для резидентов Российской Федерации. Для нерезидентов действуют несколько иные условия. Ставка в данном случае составляет уже тридцать процентов. При расчете НДФЛ нужно учитывать абсолютно все доходы, полученные сотрудником, а именно зарплаты, премии и т. д. Аналогичный порядок исчисления НДФЛ действует для работников, которые наняты работодателем на условиях договора подряда.
Важный нюанс состоит в том, что каждый работник, исправно оплачивающий НДФЛ в пользу государства, имеет право заявить налоговый вычет при определенных условиях. Например, в случае наличия двух несовершеннолетних детей сумма, на которую будет начисляться НДФЛ, должна быть уменьшена на две тысячи восемьсот рублей. Таким образом, при зарплате в десять тысяч рублей, НДФЛ должен быть начислен не на всю сумму, а на семь тысяч двести рублей.
Также право на вычет появляется у тех, кто оплачивает медикаменты, дорогостоящее лечение и приобретает недвижимость. Таким способом удается вернуть часть отчислений налогов с заработной платы. Это довольна обширная тема, поэтому в рамках данной статьи она не рассматривается подробно.
Пенсионные отчисления с заработной платы
Это важная и самая внушительная категория. Ее размер составляет двадцать два процента. Таким образом, если сотрудник зарабатывает все те же десять тысяч рублей, его работодатель должен перечислить в Пенсионный фонд две тысячи двести рублей.
Стоит также отметить, что до экономического кризиса, случившегося в 2014 году, все отчисления делились на две категории. Шестнадцать процентов работодатели перечисляли на страховую часть пенсии, то есть на выплаты текущим пенсионерам. Шесть процентов составляла накопительная часть пенсии, которой работник мог распоряжаться по собственному усмотрению.
Конечно, государство не позволяло обналичивать эти средства, но у работника существовал выбор: оставить средства в Пенсионном фонде или перевести в другую организацию, которая будет приумножать сбережения. Однако данную возможность заморозили. Теперь работникам вместо денежных средств начисляют баллы, которые государство в дальнейшем предлагает обменять на пенсионные выплаты.
Фонд социального страхования
Это самая небольшая категория. Процент отчислений с заработной платы составляет 2,9. Таким образом, при зарплате в размере десяти тысяч рублей сотрудник перечисляет в ФСС всего двести девяносто рублей. Эти средства тратятся на выплаты в период декрета, а также на оплату больничных. В случае если работник подпадает под одно из условий, Фонд социального страхования компенсирует ему средства, которые ранее были уплачены работодателем.
Федеральный фонд обязательного медицинского страхования
Размер отчислений составляет 5,1 %. Если сотруднику начисляют десять тысяч рублей, то в ФФОМС работодатель перечисляет пятьсот десять рублей. Это расходы на медицинское обслуживание. Благодаря осуществлению данных отчислений государство содержит систему здравоохранения, а для граждан это означает некоторые гарантии. Каждый, у кого оформлен полис ОМС, имеет закрепленное законодательством право получить медицинскую помощь при необходимости.
Примеры расчета отчислений
Все цифры кажутся довольно абстрактными, если не рассматривать их на конкретном примере. Давайте попробуем определить, какие будут осуществляться отчисления в фонды с заработной платы на уровне 20 тысяч рублей.
НДФЛ (13 %) – 2 600 рублей. Эти средства вычитаются из суммы, начисленной сотруднику.
Все остальные суммы идут из фонда работодателя. Так как он выступает в качестве налогового агента, сотрудник может не догадываться об оплате иных средств.
Пенсионные отчисления (22 %). В нашем примере в денежном эквиваленте они составят 4 400 рублей.
ФФОМС (5,1 %). Это отчисления на медицину. С зарплаты в нашем примере они составляют 1 020 рублей.
ФСС (2,9 %). В нашем примере 580 рублей.
Итого, при зарплате 20 тысяч рублей сотруднику перечисляют 17 400 рублей. Также, помимо 2 600 рублей НДФЛ, 6 000 рублей работодатель дополнительно перечисляет в различные фонды.
Теперь вы знаете, сколько отчислений с заработной платы производится не только за счет заработной платы сотрудника, но и из прибыли работодателя.
Период уплаты
Законодательство устанавливает требования не только к размеру уплачиваемых отчислений. Не менее важна периодичность, с которой они должны осуществляться. Итак, отчисления в Пенсионный фонд, а также ФФОМС должны производиться ежемесячно до пятнадцатого числа следующего за отчетным месяца, в котором была начислена заработная плата.
Если данное число попадает на праздничный или выходной день, допустимо выполнять перевод средств на следующий за ним ближайший рабочий день. Если просрочить установленную законом дату, неначисленные взносы признаются недоимкой и в обязательном порядке взыскиваются с работодателя. Контроль осуществляет Федеральная налоговая служба.
Несмотря на то что работодатель перечисляет заработную плату двумя частями, налоговые отчисления должны осуществляться раз в месяц. При этом при расчетах используется полная сумма за месяц.
Если просуммировать все выплаты, то окажется, что это довольно внушительная цифра. По этой причине нередко работодатели действуют по старой схеме, выплачивая сотрудникам небольшой оклад официально, а остальную часть зарплаты выдают наличными, чтобы не осуществлять оплату налогов. В данном случае сотрудник может потерять часть средств по социальным гарантиям, например, по выплате больничных или декретных, поскольку они будут зависеть от размера перечисленных в фонды сумм.
Последнее обновление: 15.02.2020
Одним из обязательных условий трудового договора, заключаемого с вновь принятым работником, является обязательное социальное страхование. Кто из сторон трудовых отношений и куда должен делать отчисления на социальные нужды, поговорим подробнее.
Что такое социальные нужды?
Помимо заработной платы, компенсаций, стимулирующих премий и прочих гарантированных сотрудникам выплат, работодатель несет затраты, делая отчисления на социальные нужды. Это дает возможность при необходимости в предусмотренных законом ситуациях получать денежные пособия, пенсии.
Значение самого понятия «нужда» включает недостаток чего-то, порой жизненно важную потребность.
Следовательно, затраты работодателя на социальные нужды– это расходы, связанные с уплатой страховых взносов в фонды, которые смогут при необходимости выплатить человеку денежное пособие, оказать помощь.
Кроме того, материальная поддержка работников может быть предусмотрена локальными правовыми актами внутреннего пользования, например:
- дополнительные выплаты для оздоровления сотрудников;
- денежная помощь для организации похорон близких родственников;
- пособий при выходе на пенсию;
- другие.
Отчисления на социальные нужды включают в себя:

Медицинское страхование
Трудовое законодательство гарантирует работающим гражданам сохранение рабочего места на время отсутствия:
- если есть подтверждение нахождения на лечении;
- когда человек проходит реабилитацию после полученных травм.
Дни нетрудоспособности оплачиваются по предоставленному должным образом оформленному больничному листу.
Помимо этого, застрахованные лица при ухудшении состояние здоровья, для профилактических мероприятий получают гарантированную базовой программой бесплатную медицинскую помощь.
Зачем нужно социальное страхование работников
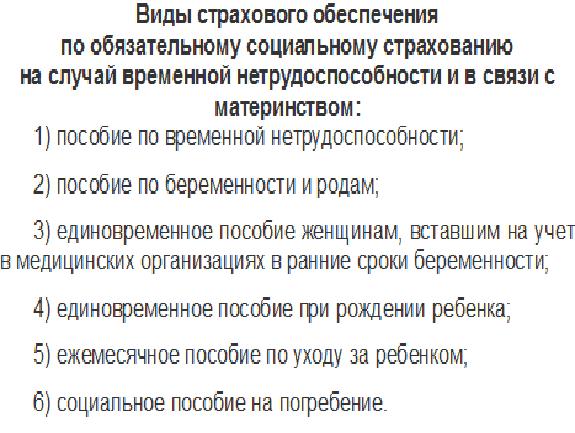
Обязательное страхование работодателем вновь принятых сотрудников при трудоустройстве предусматривает защиту от ухудшения социального, или материального положения, при обстоятельствах, независящих от работающих лиц.
Застрахованные граждане имеют право получить социальную помощь при утрате возможности заработать средства для жизни по причине:
- наступления старости;
- нетрудоспособности в случае болезни;
- признания инвалидности в результате профессионального заболевания или после полученных травм;
- материнства;
- и так далее.
Пенсионное страхование
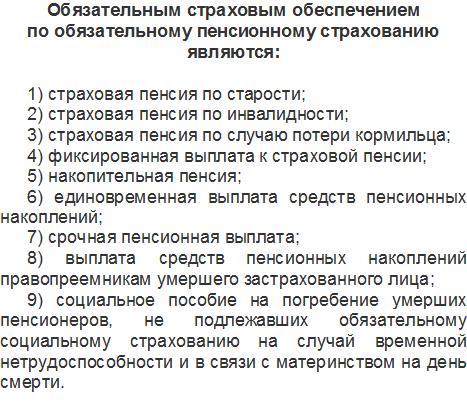
Позволяет человеку, достигнув пенсионного возраста или, утратив трудоспособность (частично, полностью) в связи с установленной инвалидностью, получать ежемесячно пенсионные выплаты.
Помимо того, такое право есть у лиц, находившихся на иждивении умершего кормильца.
Кто платит страховые взносы?
Страхователями, делающими отчисления на соц. нужды для работающих граждан, выступают:
- организации, предприятия в лице собственника или руководителя, представляющего интересы юридического лица;
- индивидуальные предприниматели, использующие труд наемных рабочих.
Формирование фондов социального страхования происходит за счет взносов, которые делаются предприятиями, организациями, предпринимателями.
Недостающие средства для покрытия расходов перечисляются из федерального бюджета страны.
С каких выплат необходимо делать отчисления?
Перед тем, как посчитать отчисления на социальные нужды, нужно определиться какие выплаты облагаются обязательными взносами.
Взносы должны быть удержаны из расчета выплаченных сумм:
- заработной платы официально трудоустроенным штатным сотрудникам;
- денежной компенсации за неиспользованный ежегодный отпуск при увольнении;
- за оказанные услуги по договорам гражданско-правового характера;
- авторских гонораров;
- пособий, если их размеры по усмотрению руководителя превышают установленные пределы.
Страховые взносы не начисляют на:
- суммы по оплате больничных листов, детских пособий;
- компенсационные выплаты по возмещению причинения вреда здоровью работников по вине работодателя;
- предоставление сотрудникам жилья, оплаты коммунальных услуг,
- оплату стоимости спецпитания;
- сумму гарантированного пособия при увольнении (по сокращению штата или численности сотрудников, по состоянию здоровья, других случаях);
- расходы работодателя, связанные с обучением (по данному направлению) специалистов и прохождением работниками курсов повышения квалификации;
- компенсацию работодателем затрат сотрудникам, связанных с переездом при переводе в структурное подразделение, находящееся на удаленном расстоянии;
- суммы оказываемой единовременной материальной помощи для возмещения материального ущерба или вреда их здоровью в результате стихийных бедствий, аварий, других чрезвычайных ситуаций;
- денежные выплаты разового характера при рождении (усыновлении) детей, если их размер не превышает 50 тыс. рублей;
- командировочные затраты (оплату проезда и суточных расходов), работникам, направленным по распоряжению руководителя в другие населенные пункты с целью выполнения поставленных производственных заданий;
- оказываемую по решению собственника материальную помощь подчиненным в пределах до 4 000 рублей;
- и другие выплаты и компенсации (ст.422 НК РФ).
Отчисления на социальные нужды – обязанность работодателя
Как рассчитывают сумму отчислений
Страхователь уплачивает взносы согласно действующим тарифам.
Отчисления на социальные нужды от фонда оплаты труда (фот) составляют процентное соотношение:
- 22% – для пенсионного обеспечения застрахованных работников;
- 2,9% – для выплат, связанных с временной нетрудоспособностью штатных сотрудников, включая гарантированные выплаты беременным женщинам при оформлении декретного отпуска, пособия при рождении (усыновлении) детей;
- 5,1% – на оказание медицинской помощи, профилактических мер охраны здоровья.
Расчет соц. отчислений можно провести двумя способами.
Вариант 1
Общая сумма всех обязательных взносов составляет
22% + 2,9% + 5, 1% = 30 %.
Умножив заложенную в смету сумму для расходов по заработной плате на 30%, получают размер положенных отчислений.
Вариант 2
Считают расходы, необходимые для ежемесячных выплат в расчетном периоде для каждого сотрудника.
Складывают результаты по всем работникам.
От полученной суммы высчитывают процентную часть обязательных страховых взносов.
Нюансы, о которых нужно знать
Взносы, регулярно уплачиваемые работодателями в фонды страхования, относятся к производственным затратам.
Это позволяет уменьшить показатели доходов.
Как следствие это позволит собственнику снизить налог на прибыль.
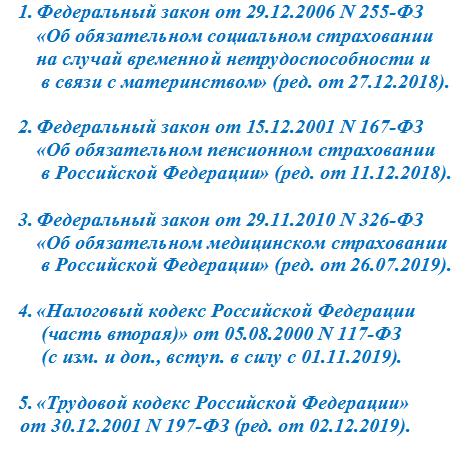
Законодательная база
Заказать бесплатную консультацию юриста
Социальные страховые взносы — это обязательные платежи, которые должны осуществлять все организации и индивидуальные предприниматели. Их уплата дает право работникам получать различные социальные гарантии. Например, оплату больничного, бесплатную медицинскую помощь, пенсионное обеспечение.
Глава 34 НК РФ регулирует вопросы, связанные с отчислениями на случай временной нетрудоспособности и материнства, на обязательное медицинское страхование и на обязательное пенсионное страхование. Что касается взносов на травматизм, эту сферу регламентируют Федеральный закон от 24.07.1998 №125-ФЗ и Федеральный закон от 22.12.2005 №179-ФЗ.
Кто должен платить
Платить социальные отчисления должны все работодатели. То есть организации и индивидуальные предприниматели, которые наняли хотя бы одного сотрудника, и физические лица, не имеющие статус ИП, но осуществляющие какие-либо выплаты наемным работникам. Кроме этого, такой обязанностью наделены ИП, которые работают на себя, например, адвокаты, нотариусы.
Довольно часто встречаются ситуации, когда одно лицо подпадает под несколько категорий плательщиков страховых отчислений. В таком случае делать страховые взносы необходимо по каждому основанию. Например, индивидуальный предприниматель, у которого есть наемные работники. В таком случае он платит и за себя, и за работников.
Страховые взносы на социальное обеспечение и их виды
Существуют четыре вида страховых соцвзносов:
- обязательное пенсионное страхование;
- обязательное медицинское страхование;
- на случай временной нетрудоспособности и материнства;
- на случай травмы на производстве и профзаболевания.
Администрированием первых трех видов соцвзносов занимается ИФНС. За страховые платежи на травматизм отвечает ФСС. Суммарная ставка первых трех видов составляет 30%. Если предельная величина базы не превышает 1 292 000 руб. — для ОПС, и 912 000 руб. — для ВНиМ, то ставки по каждому страховому социальному отчислению будут составлять:
- ОПС — 22%;
- ОМС — 5,1%;
- ВНиМ — 2,9%.
Если величина базы превышает установленный лимит, страховые ставки будут следующими:
При этом взносы на обязательное медицинское страхование уплачиваются со всей суммы облагаемого дохода, так как лимитов по ОМС не предусмотрено.
Что касается платежей в ФСС, то их ставка колеблется от 0,2 до 8,5% в зависимости от класса профессионального риска, который подтверждают ежегодно.
Отчисления ИП за себя
Для ИП, осуществляющих страховые отчисления за себя, предусмотрены фиксированные суммы. На ОПС, если сумма дохода не превышает 300 000 рублей:
- 26 545 руб. — за 2018 г.;
- 29 354 руб. — за 2019 г.;
- 32 448 руб. — за 2020 г.
Если сумма дохода выше установленного лимита, придется доплатить 1% от суммы превышения, но не более:
- 212 360 руб. — за 2018 г.;
- 234 832 руб. — за 2019 г.;
- 259 584 руб. — за 2020 г.
Отчисления на ОМС вне зависимости от суммы дохода составляют:
- 5840 руб. — за 2018 г.;
- 6884 руб. — за 2019 г.;
- 8426 руб. — за 2020 г.
Что касается страховых платежей на случай ВНиМ, индивидуальный предприниматель вправе не делать их «за себя».
Изменения в страховом обеспечении из-за коронавируса
Для поддержки российского бизнеса в период эпидемии коронавируса в России, Президент и Правительство РФ вводят особые меры. Помощь предпринимателям и бизнесменам заключается сразу в нескольких привилегиях:
- Отсрочка по налогам и взносам.
- Снижение тарифа по страховому обеспечению до 15%.
- Отсрочки по сдаче отчетности, запрет проведения налоговых проверок.
- Запрет ФНС до 1 мая на блокирование счетов и принудительное взыскание задолженностей.
- Кредитные каникулы, льготное кредитование.
- Отмена арендных платежей (по государственному и муниципальному имуществу).
Все эти льготы предусмотрены для малого и среднего бизнеса. Причем правительство определило 22 отрасли экономики, которые наиболее пострадали от коронавируса. Бизнесмены из этих отраслей получат поддержку в первую очередь.
Налоговые каникулы из-за коронавируса
Представители малого и среднего бизнеса получат полугодовую отсрочку по всем налогам, кроме НДС и НДФЛ. Если же бизнесмен относится к категории микропредприятий, то ему полагается отсрочка по страховым взносам.
Новые сроки уплаты страховых взносов следующие:
За март, апрель и май 2020 г.
Условие действует только в отношении микропредприятий
За июнь и июль 2020 г.
ИП за самого себя, с суммы дохода, превышающей 300 000 руб. за 2019 г. (срок до 01.07.2020 по НК РФ)
Штрафные санкции и пени за период отсрочки не начисляются
Представителям малого и среднего бизнеса отсрочка предоставляется в беззаявительном порядке. Никаких заявлений и документов подавать в ИФНС не нужно. Не потребуется и соответствующего решения или уведомления от инспекции.
Снижение тарифа страховых взносов
Владимир Путин в своем обращении от 25.03.2020 г. заявил о снижении тарифа по страховым взносам с 30% до 15%. Привилегия предусмотрена только в отношении малых и средних предприятий. Причем льгота распространяется не на всю заработную плату и иные вознаграждения за труд. Снижение тарифа по взносам применяется по новым правилам:
- в отношении заработной платы, которая не превышает МРОТ, тариф по страховым взносам остается на прежнем уровне — 30%;
- в отношении части заработной платы, которая превышает МРОТ, тариф по страховому обеспечению снижается до 15%.
- начисляем по основному тарифу: 12 130 рублей * 30% = 3 639 рублей;
- считаем сумму заработка, превышающую МРОТ: 30 000 рублей – 12 130 руб. = 17 870 рублей;
- исчисляем величину страхования по сниженному тарифу: 17 870 рублей * 15% = 2 680,50 рублей.
Снижение тарифа — это не временная мера из-за пандемии коронавируса. Президент предложил ввести новый порядок исчисления страховых взносов для малого и среднего бизнеса на долгосрочную перспективу
Когда платить тем, на кого не распространяется отсрочка
Организации должны перечислять страховые соцвзносы ежемесячно, до 15 числа месяца, следующего за тем, в котором было начислено то или иное вознаграждение. Для ИП установлены другие сроки:
- ОПС, если доход менее 300 000 руб., — до 31 декабря текущего года;
- ОПС, если доход выше 300 000 руб., — до 1 июля следующего года;
- ОМС и ВНиМ — до 31 декабря текущего года.
Когда и куда отчитываться
Ниже представлена таблица, отражающая виды отчетности, ведомство-получатель и сроки подачи.
Источник: dzenpunk.ru