
• прочие взносы юридических и физических лиц (целевое финансирование, пожертвования, благотворительные взносы).
Собственные ср-ва п/п с развитием предпринимательской деятельности и акционирования играют определяющую роль, так как обеспечивают финансовую устойчивость и оперативную самостоятельность хозяйствующего объекта. Собственные оборотные ср-ва приватизированных п/п находятся в полном их распоряжении. П/п имеют право их продавать, передавать другим хозяйствующим субъектам, гражданам, сдавать в аренду и т. д.
Собственные средства предприятия — средства, образованные — уставным фондом, паями и долями в хозяйственных обществах и товариществах; — выручкой от продажи первичного и дополнительных выпусков акций; — накопленной и нераспределенной прибылью; — реализованным приростом рыночной стоимости ценных бумаг; — наделенными государственными средствами. Уставный капитал — организационно-правовая форма капитала, величина которого определяется уставом или договором об основании акционерного предприятия. Взнос в уставный капитал может осуществляться в виде денежных средств, в имущественной форме и в форме объектов интеллектуальной собственности: патентов, лицензий, проектов. Уставный капитал создает основу деятельности созданного предприятия. Уставный капитал отражается в пассиве баланса.
Корпоративные финансы. Как читать баланс (на примере ТСЖ)
Собственные средства предприятия ( активы)- это совокупность имущества и денежных средств, принадлежащих предприятию, фирме, компании (здания, сооружения, машины и оборудование, материальные запасы, банковские вклады, ценные бумаги, патенты, авторские права, в которые вложены средства владельцев, собственность, имеющая денежную оценку). Финансовую основу предприятия представляет сформированный им собственный капитал.
Под собственным капиталом понимается общая сумма средств, принадлежащих предприятию на правах собственности и используемых им для формирования активов. Общая сумма собственного капитала предприятия отражается итогом первого раздела «Пассива» отчетного баланса.
Структура статей этого раздела позволяет четко идентифицировать первоначально инвестированную его часть (т.е. сумму средств, вложенных собственниками предприятия в процессе его создания) и накопленную его часть в процессе осуществления эффективной хозяйственной деятельности. Основу первой части собственного капитала предприятия составляет его уставной капитал. Уставный капитал организации – источник формирования средств организации, который нужен ему для выполнения уставных обязательств. Это стартовый капитал для производственной деятельности с целью получения в дальнейшем прибыли. Уставный капитал представляет собой средства, вложенные собственниками предприятия.
9. Заемные источники финансирования деятельности предприятий.
Заемные ср-ва, привлекаемые главным образом в виде банковских кредитов, покрывают дополнительную потребность предприятия в средствах. При этом главным критерием условий кредитования банком служит надежность фин. состояния п/п и оценка его фин. устойчивости.
Урок 2. Бухгалтерский баланс. Типы хозяйственных операций и их влияние на изменения в балансе
Состав:1.Кр/ср(для пополнения обор.ср-в),д/ср(для пополнения осн.капитала и фин.рес-сов) ссуды банков,2.облигационные займы

СОС = ТА-ТО ,СОК = СК+ДО-ВА
Кредиты выд-ся на усл-ях: платность, возвратность, обеспе-е, срочность.
Облигац-е займы-обяз-ое погаш-е не даёт права собств-ти; имеет преимущ-е право на расп-е приб-ли по сравнению с акционерами.Цена облиг-ции зависит от срока %-нои ставки, имущ-го залога. Облигации-долговая ц.б. облад-ая след-ми хар-ми: 1)срок погашения 2)%-ы по облигации 3)имущест-е обесп-ие 4)номинал.
Номинал облигации-это с од. Стор. Та сумма которую обяз-ся верн-ть эмит-т а с др.стор. это ст-ть имущ-го обесп-я. Если обл-я прод-ся на рынке по цене ниже номинала, то разница м/у ценой и номи-м наз-ся дисконтом, а если цена выше номи-ла, то разница наз-ся премией. Обли-ции всегда погаш-ся по номи-лу не зависимо от рын-ой цены.
Появ-сь новые ипот-ые ц.б.(м.выпускать только орг-ии кот.зан-ся ипотеч-м креди-ем)-долгоср-е облиг-ии. С т.зр.купона сущ.след виды облиг-ии: с фиксир-м купоном, плавающим купоном, нулевым куп-м(беспроцен-е), конвентир-е.
Источник: studfile.net
Собственные средства формула по балансу
Привет, меня зовут Майя, просто делюсь своим опытом
Наличие собственных оборотных средств – залог успешной работы предприятия. Показатель используется для оценки реального объема ресурсов организации, говорит, есть ли свободные деньги. Это величина абсолютная и выражается в денежном эквиваленте. Для расчета удобнее всего обратиться к данным баланса.
Управление предприятием подразумевает принятие решений, которые приведут к получению прибыли в дальнейшем. Главный источник формирования дохода – это результаты ведения основной деятельности, для осуществления которой нужны ресурсы. Один из ключевых активов любого предприятия – это собственные оборотные средства. Они относятся к оборотным активам и считаются наиболее ликвидными, т.е. могут быть быстро обращены в живые деньги.
Определение
Собственные оборотные средства (СОС) – стоимость превышения оборотных активов над краткосрочными обязательствами. По-другому этот источник финансирования называют рабочим капиталом. Это средства, которые оседают на балансе фирмы и используются для финансирования текущей деятельности.
СОС показывают, сколько денег есть у компании, величину капитала, которым она может свободно управлять, в том числе и для покрытия краткосрочных обязательств.
Источники формирования СОС:
Экономический смысл
СОС играют огромную роль в определении финансовой устойчивости организации.
Собственные оборотные средства
Они характеризуют степень платежеспособности фирмы. Дефицит собственных оборотных средств негативно сказывается на ведении основной деятельности и может привести к утрате платежеспособности, то есть к банкротству.
Расчет собственных оборотных средств – главная ступень экономического анализа предприятия.
Формула расчета
Собственные оборотные средства находят несколькими способами. Это всегда величина абсолютная и выражается только в денежном эквиваленте, в отличие от разнообразных производных от нее коэффициентов.
СОС = АО — ОК, где:
- АО – оборотные активы;
- ОК – краткосрочные обязательства.
Оборотные активы – это оборотные фонды и фонды обращения. К ним относятся сырье, материалы, топливо, готовая продукция, дебиторская задолженность. Показатель выражается в деньгах.
По балансу значение СОС находят следующим образом:
СОС = стр. 1200 – стр. 1500, где:
- Стр. 1200 – значение строки 1200 (итого по разделу II);
- Стр. 1500 – значение строки 1500 (итого по разделу IV).
СОС = (КС + ОД) — АВ, где:
- КС – собственный капитал;
- ОД – долгосрочные обязательства;
- АВ – внеоборотные активы.
По балансу расчет выглядит так:
СОС = стр.1300 + стр. 1400– стр. 1100, где:
- Стр. 1300 – значение строки 1300 (общая величина капитала);
- Стр. 1530 – значение строки 1400 (долгосрочные обязательства);
- Стр. 1100 – значение строки 1100 (стоимость внеоборотных активов).
Применительно ко всем формулам данные для расчетов стоит брать за определенный период. Если есть цифры на начало и конец периода, найти среднее значение можно таким образом (на примере Кс – собственного капитала):
Δ КС = (КС НЧ + КС КП) / 2, где:
- КС НЧ – величина собственного капитала на начало периода;
- КС КП – величина собственного капитала на конец периода.
Пример расчета
Для удобства расчета возьмем данные бухгалтерского баланса. Лучше всего применять первую формулу с двумя переменными. Пример расчета можно скачать в excel.
В среднем за месяц
Таким образом, на предприятии все месяцы за 2017 год, кроме одного, наблюдается излишек собственных оборотных средств. Дефицит был отмечен только в марте и составил минус 230 тыс. руб. В целом за остальные месяцы величина собственных оборотных средств была относительно стабильной. В среднем за год сумма СОС оказалась равна 327,1 тыс. руб.
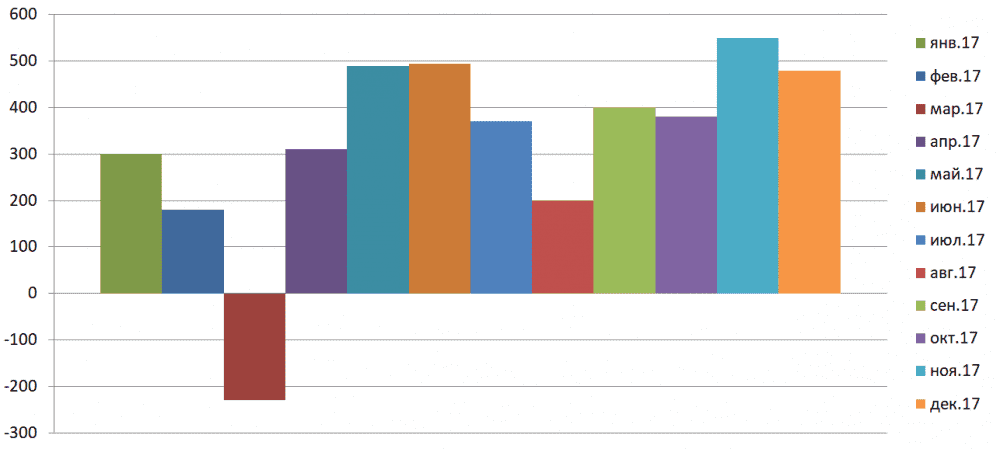
Рис. 1. СОС в динамике на графике
Норматив значения
Стоимость оборотных средств может принимать как положительное, так и отрицательное значение. Нормальным считается показатель СОС выше нуля. Более конкретные цифры зависят от сферы деятельности компании, ее величины и особенностей бизнеса. В одних случаях будет достаточно небольшого превышения, в других – собственные оборотные средства должны быть выше определенной планки.
Отрицательное значение собственных оборотных средств (недостаток) негативно сказывается на устойчивом положении компании в целом. В большинстве случаев это приводит к проблемам с платежеспособностью. Однако в некоторых сферах величина оборотных средств может быть ниже нуля, и это будет нормальной ситуацией.
Отрицательное значение СОС могут позволить себе компании с очень быстрым операционным циклом. Показательный пример – сети быстрого питания, которые способны запасы превращать в деньги в рекордно короткие сроки.
СОС превышают запасы и затраты организации.
СОС меньше стоимости запасов и затрат.
В обороте остается часть прибыли до ее распределения.
В обороте не остается прибыли.
Важно! При возникновении излишка целесообразно его хранить на расчетных счетах, а не держать в запасах или оплачивать за счет оборотных средств дополнительные расходы. В дальнейшем эти деньги можно будет использовать для финансирования боле высоких целей (например, расширение производства).
Анализ СОС
Сам по себе показатель собственных оборотных средств не несет в себе никакой информации. Анализировать его необходимо параллельно с запасами как наименее ликвидными активами и другими источниками финансирования (величиной кредитов и т.д.). Тут важно соотношение и его изменение в динамике.
Цели анализа СОС для руководителя фирмы:
- выявить стоимость основных оборотных средств организации;
- определить сумму излишка или дефицита СОС;
- выявить возможную угрозу платежеспособности;
- установить, как изменилась ситуация в динамике.
Понять, достаточно ли СОС предприятию, можно с помощью коэффициента обеспеченности собственными оборотными средствами. Этот показатель используется для определения несостоятельности (банкротства) предприятия.
Выводы
Наличие собственных оборотных средств – обязательное условие устойчивого финансово-экономического положения предприятия. Из этого источника производится финансирование материально-технической базы, пополнение запасов, приобретение патентов и других ресурсов. При отсутствии этого источника в ход идут заемные активы: краткосрочные и долгосрочные кредиты, займы, ссуды. Для успешного ведения деятельности важно, чтобы величина СОС была положительной, то есть образовывался излишек, однако компании с высокой скоростью оборота могут позволить себе успешно работать с отрицательной величиной СОС (быстрое питание, некоторые виды услуг).
Вопросы и ответы по теме
По материалу пока еще не задан ни один вопрос, у вас есть возможность сделать это первым
Электронная Библиотека
Собственные оборотные средства (СОС) — это часть оборотных средств сформированная за счет собственных источников. Оборотные средства предназначены для финансирования текущей деятельности предприятия. При отсутствии или недостатке собственных оборотных средств предприятие обращается к заемным источникам.
Определение и формулы расчета собственных оборотных средств
Расчет СОС один из первых шагов в анализе финансового состояния предприятия.
Сумма собственных оборотных средств может быть рассчитана несколькими способами.
Как разность между суммой источников собственных средств (СК) и величиной внеоборотных активов (ВА):
Посмотрите Excel таблицу
«Анализ финансового состояния»
70 коэффициентов, динамика за 8 периодов
Оценка риска банкротства
Как разность между суммой собственных и долгосрочных заемных средств (ДП, долгосрочные пассивы) и величиной внеоборотных активов:
СОС = СК + ДП — ВА
Как разность между величиной оборотных активов (ОА) и величиной краткосрочной задолженности (КП, краткосрочные пассивы):
Формула определения суммы Собственных оборотных средств по балансу
Согласно Методическим положениям по оценке финансового состояния организации и установлению неудовлетворительной структуры баланса (Распоряжение Федерального управления по делам о несостоятельности (банкротстве) при Госкомимуществе России от 12.08.1994 № 31-р) утвержден способ расчета собственных оборотных средств как разности III раздела баланса «Капитал и резервы» и I раздела «Внеоборотные активы»
СОС = стр. 490 — стр. 190.
Посмотрите Excel таблицу
«Анализ финансового состояния»
70 коэффициентов, динамика за 8 периодов
Оценка риска банкротства
По теме страницы
Карта сайта — Подробное оглавление сайта.
Опубликовано 14.12.09, исправлено 14.12.09 0007
капитал

Похожие публикации
В бухгалтерском балансе организации представлено множество важных финансовых показателей, характеризующих бизнес компании, в том числе, это стоимость собственного капитала. На текущий момент существуют различные способы расчета такого показателя, как собственный капитал – это мы и рассмотрим ниже.
Один из основных способов расчета собственного капитала базируется на данных бухгалтерского баланса и указывается в строке 1300 «Итого по разделу 3». Он складывается из уставного, добавочного капитала (также возникшего при переоценке ОС), резервного фонда, а также нераспределенной прибыли.
В российском законодательстве нередко под понятием собственный капитал понимаются чистые активы, которые образуются из данных бухгалтерского баланса путем вычитания из активов компании (строка 1600) всех обязательств (строки 1400 и 1500), задолженности участников и прибавлением доходов будущих периодов. Данный способ помогает оценить участникам и инвесторам стоимость бизнеса.
Существует также метод определения собственного капитала для целей налогообложения, когда речь идет о расчете налога на прибыль и имеется контролируемая задолженность, то есть задолженность по займу или кредиту, когда лицо, выдавшее заем или обеспечение, является иностранной фирмой, владеющей более 20% уставного капитала заемщика (напрямую или косвенно).
Надо не забывать, что задолженность должна превышать больше чем в три раза величину собственного капитала. По таким заимствованиям проценты учитываются в расходах не в полном объеме, а в определенных рамках (правило «тонкой капитализации»). Когда мы рассчитываем собственный капитал для данного случая, то собственные средства в балансе – это строка 1300 «Итого по разд. Ш» плюс задолженность заемщика по налогам.
Отмечу, что когда речь идет о задолженности по налогам, то сюда не относится задолженность по взносам в фонды (Пенсионный фонд, Фонд социального страхования, Фонд обязательного медицинского страхования).
Собственный капитал. Формула по балансу
Состоит собственный капитал из статей пассива баланса – уставный капитал, складочный капитал и вклады товарищей (строка 1310), добавочный капитал (строка 1350), резервный фонд (строка 1360), нераспределенная прибыль (строка 1730) и прочее.
Формула собственного капитала по балансу достаточно простая. Собственный капитал в балансе – это строка 1300 «Итого» по разделу Ш «Капитал и резервы». К примеру, найдем собственные средства в балансе ООО «Союз». Данные на 31 декабря:
— уставный капитал — 10 тыс. руб.;
— переоценка внеоборотных активов — 50 тыс. руб.;
— нераспределенная прибыль — 1000 тыс. руб.
Собственный капитал равен 1 060 тыс. руб. (10 тыс. руб. + 50 тыс. руб. + 1000 тыс. руб.).
Величина уставного (складочного) капитала отражается в балансе в соответствии с зарегистрированным уставом компании, он представляет собой вклады учредителей (участников, акционеров) общества. Для ООО минимальный размер УК составляет 10 000 рублей, для АО публичных 100 000 р., а непубличных АО те же 10 000 р. Может быть внесен как денежными средствами, так и неденежными (ценные бумаги, имущественные права и т.п.), при этом должна быть независимая оценка такого вклада. У госкомпаний вместо уставного капитала имеется уставный фонд. Найти размер УК можно в строке 1310 баланса.
Когда компания дооценивает внеоборотные активы, при продаже акций, долей получает сумму сверх номинальной стоимости, получает безвозмездную помощь как вклад в имущество общества, то это учитывается как добавочный капитал.
Из прибыли компании создается резервный фонд для возмещения возможных убытков, в том числе, в случае непогашенной дебиторской задолженности. Величина резерва определяется отдельно по каждому сомнительному долгу. Акционерные общества обязаны его создавать, для ООО такая обязанность предусматривается в уставе. В балансе резервный капитал отражается по строке 1360 «Резервный капитал».
Когда прибыль остается в распоряжении общества, не пошла на налоги и не распределилась между участниками (акционерами), она отражается на счете 84 «Нераспределенная прибыль (непокрытый убыток)». Нераспределенная прибыль вправе тратиться только по решению собственников, они могут направить ее на дивиденды или на увеличение уставного капитала. Также можно направить прибыль на покрытие прошлогодних убытков.
Определение
Собственные оборотные средства, или рабочий капитал (working capital, net working capital) – это сумма, на которую оборотные активы организации превышают ее краткосрочные обязательства. Данный показатель используется для оценки возможности предприятия рассчитаться по краткосрочным обязательствам, реализовав все свои оборотные активы.
Собственные оборотные средства определяют степень платежеспособности и финансовой устойчивости организации.
Расчет (формула)
Собственные оборотные средства (СОС) = Оборотные активы – Краткосрочные обязательства
Такое же значение можно получить другим способом:
Собственные оборотные средства (СОС) = (Собственный капитал + Долгосрочные обязательства) — Внеоборотные активы
Нормальное значение
Нормальным считается положительное значение показателя СОС, т.е. ситуация, когда оборотные активы превышают краткосрочные обязательства. По сути, показатель СОС схож с коэффициентом текущей ликвидности с той лишь разницей, что последний считается как отношение двух составляющих формулу факторов.
Отрицательный показатель собственных оборотных средств крайне негативно характеризует финансовое положение организации. Однако есть примеры отраслей, где фирма может успешно работать даже с отрицательным показателем. Классическим примером выступает отрасль быстрого питания (McDonalds), где данное негативное соотношение перекрывается сверхбыстрым операционным циклом, когда запасы практически сразу превращаются в денежную выручку.
При дальнейшем анализе показатель СОС сравнивают с величиной запасов организации. В нормальных условиях показатель СОС должен быть не просто положительным, но и не меньше величины запасов. Объясняется это тем, что запасы – это, как правило, наименее ликвидная часть оборотных средств, поэтому запасы должны финансироваться за счет собственных (и/или) долгосрочно привлеченных средств.
Похожие записи:
- Как снять остатки материнского капитала
- Можно ли не отчислять в пенсионный фонд
- Рассмотрение исков в деле о банкротстве
- Требуется учитель жилье предоставляется
Похожие посты:
Какой прожиточный минимум в Рязанской области в 2019 году? Прожиточный минимум в Рязанской области на…
Возвращение искового заявления означает, что суд вернул заявление истцу, без его рассмотрения по существу. Исковое…
Новые правила получения знака «инвалид» действуют с 2019 года. Благодаря им расширился круг физических лиц,…
Источник: nasledstvo2.ru
Что такое собственные средства в балансе строка баланса это
Что такое собственные средства в балансе строка баланса это
Доступный остаток на банковской карте – это сумма доступных владельцу карты средств, в размер которой включены как собственные средства, так и те средства, которые клиенту готов предоставить в пользование банк. Речь идет о кредитном лимите (так называемом «овердрафте») – проще говоря, тех средствах, которые дает в кредит банк.
Под собственными средствами понимаются те суммы, которые клиент банка получил или перевел на свою карту (заработная плата, переводы, взносы). В собственных средствах также отображаются заблокированные суммы, которые в автоматическом режиме отчисляются в счет погашения кредитных обязательств.
А теперь стоит разобраться с тем, как эти все «хитрые» выражения работают на практике. Допустим, на карте отображается доступный остаток в 10 тысяч, а в поле «собственные средства» стоит сумма 3 тысячи. В данном случае кредитный лимит равен 7 тысячам рублей и на данный момент он не использован клиентом. Максимальная сумма в вашем пользовании с таким балансом – это 10 тысяч, но лишь 3 тысячи из них ваши, а остальные 7 – это те деньги, которые банк готов предоставить клиенту в пользование под определенными условиями (проценты за снятие и прочие платные услуги).
Если при помощи карты совершилась покупка либо деньги были сняты с комиссией через чужой банкомат, то эта сумма будет списана не сразу. Она сперва заблокируется и пробудет в этом статусе некоторое время. Если в данный временной отрезок проверить счет, то собственные средства на карте будут отображены, а вот доступных не будет либо они будут меньше, чем собственные.
Как отразить в балансе заемный капитал
Определение Рентабельность собственного капитала чистая — это отношение чистой прибыли (убытка) к существующему у предприятию собственному капиталу.
Определение Рентабельность активов экономическая — это показатель, отражающий отношение прибыли (убытка) от продаж к активам.
Незавершенное производство не включается в структуру материалов, но остается частью оборотных средств, так как его итоговая цель – превращение в продукцию. Соответственно, готовая продукция произведена из МПЗ, прошедших переработку, и потому может быть признана материальным предметом.
Чтобы пользователи этого отчета оценили динамику движения результатов деятельности предприятия, в балансе показываются сведения за три года. Собственный оборотный капитал (СОК) – такой показатель, который применяется при анализе бухгалтерского баланса. Эта величина отражает, какая точно доля собственных средств фирмы используется в обороте, то есть идет на покрытие ее текущих активов.
Собственные средства предприятия — формально это средства, находящие отражения в первом разделе пассива баланса предприятия (источника собственных средств). В расчетах можно относить к ним и некоторые статьи из второго раздела пассива баланса доходы будущих периодов, фонды… … Словарь терминов антикризисного управления
СОБСТВЕННЫЕ СРЕДСТВА ПРЕДПРИЯТИЯ — Средства, образованные уставным фондом, паями и долями в хозяйственных обществах и товариществах; выручкой от продажи первичного и дополнительных выпусков акций; накопленной и нераспределенной прибылью; реализованным приростом рыночной стоимости… … Словарь бизнес-терминов
СРЕДСТВА ПРЕДПРИЯТИЯ,ХОЗЯЙСТВЕННЫЕ — совокупность: основных средств зданий, оборудования, транспортных средств и пр., которые служат более одного года, не изменяя формы, и стоимость которых по частям переносится в расходы производства; оборотных средств, полностью используемых в… … Большой бухгалтерский словарь
СРЕДСТВА ПРЕДПРИЯТИЯ, ХОЗЯЙСТВЕННЫЕ — совокупность: основных средств – зданий, оборудования, транспортных средств и пр., которые служат более одного года, не изменяя формы, и стоимость которых по частям переносится в расходы производства; оборотных средств, полностью используемых в… … Большой экономический словарь
Собственные оборотные средства — разность между текущими активами и текущими обязательствами предприятия. Превышение текущих активов над текущими обязательствами означает наличие финансовых ресурсов для расширения деятельности предприятия. Однако значительное превышение… … Финансовый словарь
Собственные основные средства — основные средства, числящиеся на балансе предприятия. См. также: Основные средства Собственный капитал Финансовый словарь Финам … Финансовый словарь
Собственные основные средства — основные средства, числящиеся на балансе предприятия. Словарь бизнес терминов. Академик.ру. 2001 … Словарь бизнес-терминов
СОБСТВЕННЫЕ ОБОРОТНЫЕ СРЕДСТВА — – часть оборотных средств, которая характеризует имущественную самостоятельность и финансовую устойчивость предприятия. Формируются в первую очередь за счет отчислений от прибыли. Бюджетные ассигнования на эти цели направляются в особых случаях… … Краткий словарь экономиста
Пассивы предприятия — (англ. liabilities of enterprise) обязательства и источники средств, состоящие из собственных, заемных и привлеченных средств. Собственные средства предприятия состоят из: уставного капитала (фонда); паев, долей в … Энциклопедия права
Пассивы предприятия — (англ. liabilities of enterprise) обязательства и источники средств, состоящие из собственных, заемных и привлеченных средств. Собственные средства предприятия состоят из: уставного капитала (фонда); паев, долей в хозяйственных товариществах и… … Большой юридический словарь
Собственный капитал. Формула по балансу
Состоит собственный капитал из статей пассива баланса – уставный капитал, складочный капитал и вклады товарищей (строка 1310), добавочный капитал (строка 1350), резервный фонд (строка 1360), нераспределенная прибыль (строка 1730) и прочее.
Формула собственного капитала по балансу достаточно простая. Собственный капитал в балансе – это строка 1300 «Итого» по разделу Ш «Капитал и резервы». К примеру, найдем собственные средства в балансе ООО «Союз». Данные на 31 декабря:
— уставный капитал — 10 тыс. руб.;
— переоценка внеоборотных активов — 50 тыс. руб.;
— нераспределенная прибыль — 1000 тыс. руб.
Собственный капитал равен 1 060 тыс. руб. (10 тыс. руб. + 50 тыс. руб. + 1000 тыс. руб.).
Величина уставного (складочного) капитала отражается в балансе в соответствии с зарегистрированным уставом компании, он представляет собой вклады учредителей (участников, акционеров) общества. Для ООО минимальный размер УК составляет 10 000 рублей, для АО публичных 100 000 р., а непубличных АО те же 10 000 р. Может быть внесен как денежными средствами, так и неденежными (ценные бумаги, имущественные права и т.п.), при этом должна быть независимая оценка такого вклада. У госкомпаний вместо уставного капитала имеется уставный фонд. Найти размер УК можно в строке 1310 баланса.
Когда компания дооценивает внеоборотные активы, при продаже акций, долей получает сумму сверх номинальной стоимости, получает безвозмездную помощь как вклад в имущество общества, то это учитывается как добавочный капитал.
Из прибыли компании создается резервный фонд для возмещения возможных убытков, в том числе, в случае непогашенной дебиторской задолженности. Величина резерва определяется отдельно по каждому сомнительному долгу. Акционерные общества обязаны его создавать, для ООО такая обязанность предусматривается в уставе. В балансе резервный капитал отражается по строке 1360 «Резервный капитал».
Когда прибыль остается в распоряжении общества, не пошла на налоги и не распределилась между участниками (акционерами), она отражается на счете 84 «Нераспределенная прибыль (непокрытый убыток)». Нераспределенная прибыль вправе тратиться только по решению собственников, они могут направить ее на дивиденды или на увеличение уставного капитала. Также можно направить прибыль на покрытие прошлогодних убытков.
Полные тексты нормативных документов в актуальной редакции вы всегда сможете посмотреть в КонсультантПлюс.
Источник: detskayapoliklinika-himki.ru