
Коэффициент обеспечения оборотных активов собственными средствами — это показатель удельного веса СОС организации, финансируемых за счет своего капитала.
Анализируй это
Сегодня поговорим об анализе обеспеченности собственными оборотными средствами и использованием коэффициента КОСОС. В зарубежной практике этот коэффициент не очень распространен, устоявшейся аббревиатуры я не встречал. Обычно его называют через формулу расчета: Working Capital to Current Assets Ratio или Net Working Capital to Current Assets Ratio. Буду использовать отечественную аббревиатуру.
Зачем мне считать КОСОС?
Его рассчитывают, чтобы оценить финансовую устойчивость бизнеса. Если величина коэффициента КОСОС = 1: коэффициент обеспеченности собственными оборотными средствами показывает, что все оборотные активы могли быть куплены за собственный счет. КОСОС = 0,01 — что только 1% таких активов профинансированы собственными средствами. Остальные куплены на заемные. В первом случае компания не зависит от внешнего финансирования, во втором случае — не выживет, если не сможет занять денег.
Оборотные средства Нормирование оборотных средств предприятия
Иметь низкий, а тем более — отрицательный коэффициент обеспеченности собственными оборотными средствами опасно. Даже если вы не собираетесь больше занимать. Прибыльная компания может быть куплена кредитором за бесценок, а убыточная — разорится.
Допустим, компания взяла кредит, закупила на эти деньги материалы и уверена, что произведенная продукция позволит вернуть долг и заработать прибыль. Но банк в кредитном договоре предусмотрел ковенанты. Это условия, которые заемщик обязан выполнять, пока договор действует. Например, величина рентабельности продаж, прибыли, соотношение долга к прибыли.
Ковенанты нарушены — банк потребовал досрочно погасить кредит. Нужно срочно где-то перекредитовываться. И не факт, что это получится.
Как считать?
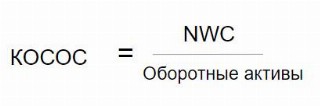
Или с развернутым числителем:
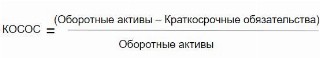
Если вы давно читаете канал, то не прошли мимо постов о степени ликвидности активов и срочности погашения пассивов. Тогда формула выглядит так:
NWC = (А1+А2+А3-П1-П2) / (А1+А2+А3)
В учебниках по финанализу вы прочитаете, что нормативное значение коэффициента обеспеченности собственными оборотными средствами > 0,1. Но, как обычно, рекомендованное значение — это средняя температура по больнице. Нормальная для конкретной компании величина коэффициента собственных оборотных средств зависит от:
- структуры ее оборотных активов (далее — ОА) и краткосрочных обязательств;
- отношений с кредиторами.
Пример.
Краткосрочные обязательства ООО «Рога и копыта»:
Задолженность по займу — 900 тыс. руб.
Кредиторская задолженность — 100 тыс. руб.
Итого: 1 млн руб.
ОА:
Запасы — 1 млн 900 тыс. руб.
Оборотные средства Понятие и сущность оборотных средств предприятия
Денежные средства — 100 тыс. руб.
Итого: 2 млн руб.
КОСОС = 0,5. На первый взгляд неплохо. Но добавлю информации о займодавце.
Вариант 1. Займодавец — материнская компания.
Даже если кредит не удастся вернуть в срок, она отнесется к этому философски. «Рога и копыта» финансово устойчивы.
Вариант 2. Займодавец — известный рейдер. В договоре займа куча ковенантов, при нарушении которых заем надо вернуть. Для этого придется быстро продать запасы, а это удастся сделать только с большим дисконтом. Обычно в таких случаях займодавец щедро предлагает обменять заем на контролирующую долю в капитале. «Рога и копыта» финансово неустойчивы.
Где взять исходные данные?
В бухгалтерском балансе: коэффициент обеспеченности собственными оборотными средствами по балансу рассчитывайте на основе данных:
- ОА — cтрока 1200;
- краткосрочные обязательства — строка 1500 (из этой суммы исключите строку 1530 — Доходы будущих периодов).
Источник: ppt.ru
Собственные оборотные средства

Оборотные средства — это категория хозяйствования, определяемая как совокупность оборотных производственных (производительных) фондов и фондов обращения в ценностном (денежном) выражении.
Оборотные средства формируются за счет двух основных источников. К данным источникам относятся собственные, то есть выделенные предприятию при его образовании и пополняемые в дальнейшем, средства и заемные средства. Потребность в последних у предприятия возникает тогда, когда собственных источников становится недостаточно в связи с несовпадением момента отгрузки и момента оплаты товара на предприятии.
Собственные оборотные средства (СОС), или рабочий капитал – это сумма, на которую оборотные активы организации превышают ее краткосрочные обязательства. Данный показатель используется для оценки возможности предприятия рассчитаться по краткосрочным обязательствам, реализовав все свои оборотные активы.
Собственные оборотные средства определяют степень платежеспособности и финансовой устойчивости организации.
Источниками СОС являются:
- уставной капитал;
- резервный фонд фирмы;
- различные финансовые фонды;
- чистая прибыль;
- целевое финансирование и поступление из бюджета и бюджетных фондов.
Собственные оборотные средства рассчитываются по формуле:
СОС = Оборотные активы – Краткосрочные обязательства
Такое же значение можно получить другим способом:
СОС = (Собственный капитал + Долгосрочные обязательства) — Внеоборотные активы
Расчет СОС — это один из первых шагов в анализе финансового состояния предприятия.
Излишек собственных оборотных средств может быть направлен на их прирост в будущем году или изъят вышестоящей организацией. Недостаток собственных оборотных средств покрывается за счет отчислений от прибыли, перераспределения оборотных средств вышестоящей организацией, кредита банка или ассигнованиями из бюджета.
Излишек собственных оборотных средств образуется, когда:
- их величина превышает сумму запасов и затрат;
- в обороте предприятия остается часть сверхплановой прибыли до ее распределения и использования.
При наличии излишка собственных оборотных средств наиболее целесообразно, если он находится на расчетном счете в банке. Размещение его в сверхнормативных запасах материалов и оборудования свидетельствует о неправильном использовании этого излишка.
Превышение наличия собственных и приравненных к ним оборотных средств над общей суммой нормативов показывает излишек собственных оборотных средств. Превышение общей суммы нормативов над наличием собственных и приравненных к ним оборотных средств характеризует имеющийся у предприятия недостаток собственных оборотных средств.
Достаточность у предприятия собственных оборотных средств для финансирования текущей деятельности показывает коэффициент обеспеченности собственными оборотными средствами. Данный показатель рассчитывается по следующей формуле:
Коэффициент обеспеченности СОС =
(Собственный капитал – Внеоборотные активы) / Оборотные активы
Оборотные средства в балансе
Каждая организация формирует бухгалтерский баланс. Данный документ демонстрирует актуальную информацию об источниках (пассивы) существования компании, а также о хозяйственных средствах (активы). Оборотный баланс это комплекс показателей, представленных в табличной форме, которые демонстрируют финансовую, имущественную ситуацию компании за отчетный период.
Смысл баланса заключается в равноправии 2-х его составляющих: пассива и актива. Такой паритет обеспечивается таким образом: анализируются одинаковые объекты со стороны источников, а также инвестиций. Для таких целей применяется способ двойной записи, когда все операции по пассиву, а также по активу единого счета отмечаются в балансе иного счета.
Добиться паритетности допустимо посредством описания одинаковых объектов со стороны инвестиций и со стороны их источников. Гарантирует такое равенство методика двойной записи – воспроизведение всех операций по пассиву одного счета, а также по активу иного счета.
Под бухгалтерскими активами организации понимают экономические ресурсы, необходимые компании для успешной реализации, развития хозяйственной деятельности. Иначе говоря, это обязательства, имущество, пребывающие в собственности предприятия. В свою очередь, пассивы – система всех источников образования капитала фирмы.
Оборотные активы в балансе выступают в качестве авансируемого платежа в систему материальных ресурсов предприятия, требуемых для успешного обслуживания хозяйственной деятельности. По сравнению с основными фондами предприятия, оборотные средства по балансу целиком применяются на протяжении всего цикла производства, таким образом переносят стоимость активов на готовые изделия, восстанавливаются в стоимостном, вещественно-натуральном проявлении. Иначе говоря они пребывают в состоянии непрерывного перемещения.
Оборотные активы предприятия, представленные в балансе выполняют важнейшую роль в процессе производства. Их смысл заключается в планомерном образовании, использовании фондов производства в наименьшем допустимом объеме. Благодаря им компания может реализовывать план за определенный период. К тому же, оборотные активы задействованы в процедуре формирования прогнозируемого, планового экономического результата работы фирмы.
Так и не нашли ответ на вопрос?
Просто напишите,с чем нужна помощь
Мне нужна помощь
Типология оборотных активов
Формулировка
Примечательно, что оборотные средства представляются в активах баланса. По сути, это материальные блага, которые применяются в сфере обращения, выпуска продукции.
Они последовательно проходят по кругу 3 стадии, в контексте которых у активов трансформируется экономическая форма:
- денежный этап;
- этап производства;
- товарный этап.
Во время первой стадии существующие безналичные, наличные финансовые ресурсы трансформируются в производственные резервы. Следующую производственную стадию допустимо представить как процедуру трансформации качественных характеристик оборотных активов, а также переноса их стоимости непосредственно на готовые товары. В таком случае оборотные активы применяются один раз. Товарный этап подразумевает использование готовых изделий в сфере сбыта.
По завершению первого цикла оборотные средства входят в новый. Именно из-за этого они непрерывно пребывают в движении, гарантируя бесперебойный производственный процесс, обращение.
Оборотные средства в балансе состоят из:
- Фонды производственного назначения;
- Незавершенное производство (товары не прошли все стадии установленного технологического процесса);
- Затраты будущих периодов с отметками сроком выплат;
- Доставленные товары (отправленные, однако не оплаченные покупателем);
- Дебиторская задолженность (обязанности физических лиц, прочих рыночных субъектов перед организацией);
- Краткосрочные финансовые инвестиции;
- «Входной» НДС по закупкам;
- Денежные активы на счетах в банке, в кассе.
К тому же, оборотный капитал в балансе принято классифицировать в зависимости от режима применения, источника формирования на заемные и собственные активы.
Собственные оборотные средства это активы, которые образуются посредством уставного капитала, приобретенной прибыли компании с помощью процедуры нормирования. По мере потребности (во времена кризиса) оборотные активы обеспечиваются посредством заемного капитала (ссуды коммерческих банковских организаций).
Кроме того, принято дифференцировать разновидности оборотных активов в зависимости от меры управляемости. Согласно представленному классификационному свойству существуют ненормированные и нормируемые оборотные средства. Так, первые пребывают в сфере обращения, не способны воздействовать на производственный процесс. А вторые гарантируют постоянное и непрерывное производство, помогают более эффективно использовать доступные ресурсы.
Лень читать?
Задай вопрос специалистам и получи ответ уже через 15 минут
Задать вопрос
Порядок вычисления собственных оборотных активов с помощью баланса
Примечание
Главным источником данных для оценки деятельности организаций выступает бухгалтерский баланс. По сведениям данного документа допустимо рассчитать значение собственных оборотных средств (СОС).
Собственный оборотный капитал формула по балансу определяется путем вычета из активов имеющихся обязанностей:
если ОА — оборотные активы предприятия; КЗ – сумма кредиторской задолженности.
В случае применения нового баланса размер собственных оборотных активов определяется так:
СОС = строчка 1200 — строчка 1500
Доступен также еще один способ определения собственного оборотного капитала:
СОС = СК + ДЗ — ВА,
если СК – размер собственного капитала; ДЗ – сумма дебиторской задолженности предприятия; ВА – внеоборотные средства.
В виде строк бухгалтерского баланса данную формулу допустимо подать так:
СОС = строчка 1300 + строчка 1530 — строчка 1100
При этом, собственные постоянно-переменные средства могут приравниваться нулю, быть отрицательными, положительными.
Если размер собственных активов больше размера фактической задолженности, считается, что сумма оборотных средств – положительная. Данный факт подтверждает благополучное финансовое положение предприятия, при котором можно покрыть краткосрочные обязательства посредством реализации своих активов.
В свою очередь отрицательный показатель собственных оборотных активов демонстрирует то, что в основных средствам имеется существенная часть краткосрочных кредитов. Данную часть допустимо задействовать с целью покрытия финансовых потерь. Иначе говоря, предприятию недостает финансовых ресурсов, оно пребывает в критической финансовой ситуации.
Нулевые значения свидетельствуют о недавнем открытии организации. Это значит, что оборотного капитала пока недостаточно, для этого активно привлекаются заемные ресурсы для старта реализации производственных работ. Кроме того, нулевой фонд имеют организации, чьи основные активы целиком профинансированы кредиторами.
Источник: www.homework.ru