
При нем составление сметы затрат на производство продукции происходит из самостоятельных смет по цехам основного и вспомогательного производства путем их сложения и элиминирования из суммарных затрат межцеховых оборотов. . Цеховые затраты и затраты на используемые услуги других цехов.
Как формируется смета затрат на производство?
При нем составление сметы затрат на производство продукции происходит из самостоятельных смет по цехам основного и вспомогательного производства путем их сложения и элиминирования из суммарных затрат межцеховых оборотов. . Цеховые затраты и затраты на используемые услуги других цехов.
Что делают со сметами?
Эти документы используют при разработке графиков и планов производства работ с распределением по времени (месяц, квартал) проведения строительства. Составленные сметы дают возможность заказчикам выполнить график финансирования строительных или ремонтных работ и эффективно планировать затраты.
Для чего нужна смета?
Смета – это документ позволяющий оценить стоимость производства тех или иных работ и затрат. Сметы бывают практически в любой сфере деятельности, там где необходимо предварительно оценить будущие лимиты средств, и совсем необязательно только в денежном выражении.
3. Смета затрат. Структура и состав затрат, назначение
Что такое смета на работы?
В целом, можно сказать, что смета представляет собой тщательный и продуманный пересчет всех предстоящих расходов, а также доходов.
Что такое смета и как ее рассчитать?
Что же такое смета? Смета расходов – это финансовый документ, который включает цены всех выполненных работ и перечень материалов и инструментов, используемых при строительстве. В смету расходов обязательно включаются накладные расходы, размер которых в основном составляет 15% от всей суммы.
Что входит в смету строительства?
Смета на строительство дома бесплатно составляется в нашей компании. . На работы, в которую входят все строительные затраты: стоимость и объемы работ, вынос мусора, разгрузочные работы, транспортные расходы, техника.
Как составить смету на строительные работы?
Основные методы расчёта смет Ресурсно-индексный метод — калькулирование стоимости работ, сочетая базисно-индексный и ресурсный методы. Аналоговый метод — калькулирование стоимости работ путём индексирования и применения расчётных коэффициентов к ранее составленным сметным расчётам (по объектам-аналогам).
Как правильно составить смету?
Посчитайте, сколько материалов нужно для отделки квартиры, и умножьте на стоимость единицы измерения. Материалы обычно покупают с запасом 10-15%. Его включают в смету. Итоговую стоимость считают так: умножают объем работ или количество материалов на стоимость, затем складывают полученные числа.29 авг. 2021 г.
Что такое смета на дом?
Смета на строительство — необходимый документ для определения стоимости строительства дома по выбранному Вами проекту. Она включает в себя статьи расходов как по материалам, так и по выполняемым работам. На стоимость строительства может влиять сезон, регион, отдаленность от поставщика стройматериалов и т.
Затраты на производство и реализацию продукции
Кто составляет смету на строительство дома?
Порядок составления смет Сметы составляют не только на здания и сооружения, но и отдельные виды работ. . Для чего нужны сметы Что такое смета определились, а теперь рассмотрим, для чего она необходима. . Кто составляет смету В идеале смету на строительство составляет проектная организация.7 апр. 2018 г.
Сколько стоит Смета на строительство дома?
Прайс №3 на составление смет при наличии проекта:Наименование работЕдиница измеренияСтоимость**Составление сметы на строительство здания площадью до 100 м2 (разделы АР и КР)смета10000-19000 руб.Составление сметы на строительство здания площадью от 100 до 250 м2 (разделы АР и КР)смета20000-30000 руб.
Сколько платят Сметчику за смету?
— начальная цена 300 руб, — плюс 25 руб за каждую позицию сметы, — плюс 500 руб за каждый миллион сметной стоимости.13 апр. 2017 г.
Что такое ЗП в смете?
ЭМ – стоимость эксплуатации машин по смете. ЗПМ – заработная плата машинистов по смете. . ТЗМ – трудозатраты машинистов по смете.
Какой процент берут за составление сметы?
Стоимость составления сметСпособ определения цены сметынаша цена (Эксперты — 24)Среднерыночная цена% от СМРОт 0,3 %От 0,7 %% от ПИРОт 4 %От 7 %% от ПИРОт 4 %От 7 %Цена 1 поз.От 50р. позицияОт 100 руб. позиция
Сколько стоит написать смету?
Составление смет цена от 12 250 руб., проектно-сметная документация, смета на проектные работы, стоимость составления сметной документации — калькулятор
Как правильно читать локальный сметный расчет?
Шапка таблицы состоит из следующих основных пунктов:«№ п/п» — номер пункта объектной сметы;«Номер сметных расчетов (смет)» — номер включенной в объектную локальной сметы;«Наименование работ и затрат» — виды работ, по которым составлены локальные сметы;«Сметная стоимость, тыс. . «Средства на оплату труда, тыс.•14 мар. 2019 г.
Как составить смету на оказание услуг?
Обычно смета включает следующие сведения:Реквизиты и наименование договора, к которому относится смета.Наименование документа.Наименование работ, их единицу измерения и необходимый объем.Цену за единицу работы и итоговую цену за необходимый объем работ данного вида (с указанием размера НДС).
Источник: www.quepaw.com.ru
Что такое смета затрат на производство
СЕБЕСТОИМОСТЬ ПРОДУКЦИИ 1. СМЕТА ЗАТРАТ НА ПРОИЗВОДСТВО И ЕЕ ОСНОВНЫЕ ЭЛЕМЕНТЫ [c.204]
Смета затрат на производство составляется в разрезе экономических элементов и этим качественно отличается от предыдущего показателя, т. е. от себестоимости всей товарной продукции. Смета затрат на производство, составленная по экономическим элементам, дает возможность изучать и анализировать работу отрасли промышленности в целом, поскольку экономически однородные затраты позволяют их сводить в сводные сметы затрат, служит средством контроля за другими разделами плана, например, планируемая сумма по экономическому элементу Заработная плата основная и дополнительная должна соответствовать фонду заработной платы в плане по труду. Сумма по экономическому элементу сырье и материалы должна соответствовать предусмотренному в плане материально-технического снабжения количеству этих материалов, оцененному исх/одя из плановой их себестоимости, и т. д. [c.191]
В смету затрат и в отчет о фактических затратах на производство включаются все расходы основных и вспомогательных цехов, связанные с выпуском промышленной продукции и услугами непромышленного характера. Их группировка по экономическим элементам осуществляется на основании данных бухгалтерского учета в целом по предприятию. Для этого предварительно устанавливается сумма затрат на валовой оборот, т. е. на выпуск продукции, включая внутризаводской оборот. С этой целью на основании записей по дебету всех счетов производственных затрат составляется свод затрат на производство по элементам без внутризаводского оборота, т. е. без вторичного включения стоимости продукции собственного производства, потребленной внутри предприятия на промышленно-производственные нужды. Смета затрат на производство и отчет о ее выполнении в денежном выражении показывают, сколько и каких средств соответственно было предусмотрено планом и действительно израсходовано на производство продукции. [c.29]
Группировка затрат на производство по экономическим элементам дает возможность определить общую потребность предприятия в материальных ресурсах, общую сумму амортизации основных фондов, затраты на оплату труда и прочие денежные расходы. Эту группировку применяют для планирования оборотных средств и контроля за их использованием, а также для определения затрат на 1 руб. товарной продукции. Ею пользуются при составлении сметы затрат на производство, но она не дает представления о направлении, назначении и месте возникновения затрат. По ней также нельзя определить себестоимость единицы продукции. Для этого служит группировка затрат по статьям расходов (затрат), т. е. калькуляция себестоимости продукции. [c.209]
Сводная смета затрат на производство промышленной продукции составляется с целью определения общей суммы затрат предприятия. В сводную смету затрат на производство нефтепродуктов и в отчет о ее выполнении включаются все расходы основного и вспомогательного производств, связанные с выпуском и сбытом продукции, а также услугами на сторону, собственному капитальному строительству, капитальному ремонту и непромышленным хозяйствам предприятия. Сводная смета затрат составляется на основе расчетов по отдельным элементам затрат. [c.187]
Группировку затрат по экономическим элементам применяют и при составлении сметы затрат на производство, в которой все затраты объединяют по отдельным элементам независимо от их назначения и места возникновения. Так, элемент вспомогательные материалы объединяет затраты на вспомогательные материалы как в основных, так и во вспомогательных подразделениях предприятия, т. е. расходуемых как в основных процессах добычи или бурения, так и при ремонте оборудования, при производстве пара, воды и прочих услуг, расходуемых как [c.409]
Одним из основных элементов нормативного метода учета является нормативная калькуляция на продукты труда. В производственном учете нормативная калькуляция имеет многоцелевое назначение она служит для оценки неисправимого брака, остатков незавершенного производства, оценки товарного выпуска по текущим нормам, исчисления отклонений от норм и фактической производственной себестоимости продукции. В планировании нормативная калькуляция используется для расчетов плановой себестоимости продукции, составления сметы затрат на производство, проектов оптовых цен, разработки внутризаводских планово-расчетных цен, хозрасчетных заданий по экономии ресурсов цехам, участкам, бригадам. Она применяется при нормировании прямых затрат, отдельных элементов расходов по обслуживанию производства и управлению. Иными словами нормативная калькуляция при правильном ее составлении превращается в неотъемлемый элемент организации, оперативного регулирования промышленного производства и управления им независимо от его типа. [c.176]
В себестоимости товарной продукции учитываются не все затраты предприятия. Для определения общей суммы всех плановых затрат предприятия (по экономическим элементам) и взаимной увязки раздела по себестоимости с другими разделами плана составляется смета затрат на производство продукции. В нее включаются все затраты как основного, так и вспомогательного производства по изготовлению продукции и сбыта ее, а также стоимость выполненных работ и услуг непромышленного характера как для хозяйства своего предприятия (например, капитальное строительство), так и для сторонних организаций. [c.212]
Выручка от реализации продукции, работ, услуг — основной источник денежных поступлений предприятий, ее состав и структура. Валовой доход, денежные накопления и прибыль предприятий. Экономическая природа прибыли, ее виды (прибыль от реализации, валовая, балансовая, налогооблагаемая, чистая) и факторы влияющие на ее величину.
Роль прибыли в развитии предприятий, ее планирование, распределение и использование. Затраты предприятия на производство и реализацию продукции (работ, услуг). Элементы затраты, включаемые в себестоимость продукции (работ, услуг). Финансовое планирование на предприятиях (бизнес-план, сметы). [c.487]
Себестоимость промышленной продукции учитывается и планируется как по экономическим элементам, так и по статьям расходов. Группировка затрат по экономическим элементам (вспомогательные материалы, топливо, энергия покупная, заработная плата основная и дополнительная, отчисления на социальное страхование, амортизация основных средств, услуги, прочие расходы) независимо от их целевого (производственного) назначения и без распределения по видам продукции необходима при определении общих затрат на производство, общей потребности в материальных и денежных ресурсах, т. е. для составления сметы производства. В этой смете отражается объем и структура материальных, трудовых и денежных ресурсов, необходимых для выполнения заданного объема производства (государственного плана). Такие расчеты производятся при помощи технико-экономических норм исходя из планируемого предприятию выпуска продукции. [c.112]
Группировку затрат по экономическим элементам применяют и при составлении сметы затрат н-а производство, в которой все затраты объединяют по отдельным элементам независимо от их назначения и места возникновения. Так, элемент вспомогательные материалы объединяет затраты на вспомогательные материалы как в основных, так и во вспомогательных подразделениях предприятия, т. е. расходуемых как в основных [c.297]
В смете производства все затраты сводятся по основным элементам, т. е. по первичным видам затрат, независимо от их производственного назначения. Так, например, заработная плата в смете производства объединяет всю заработную плату, независимо от того, будет ли она расходоваться на изготовление изделий, ремонт станков и другого оборудования, на оплату ИТР, служащих и т. д. [c.205]
Строительные организации, выполняющие работы подрядным способом, затраты основного производства учитывают в соответствии с калькулированием, т. е. по отдельным объектам, имеющим сметы или сметно-финансовые расчеты. Подрядные организации ведут расчеты с заказчиком за единицу законченных и сданных частей конструктивных элементов или видов работ (1 м3 кладки. 1 м2 пола, 1 м2 заполнения оконных проемов и др.). В последнее время применяется порядок расчетов с заказчиком по законченным строительством объектам (жилой дом, школа и др.). Затраты по законченным конструктивным элементам и видам работ включаются в акты сдачи заказчику выполненных видов работ и списываются с кредита счета № 20 Основное производство на дебет счета № 46 Реализация . [c.11]
Учет затрат на производство по статьям калькуляции обеспечивает контроль за снижением расходов и исполнением утвержденных смет на планируемый период. Однако надо знать не только целевое назначение затрат на производство (т. е. вести учет. затрат по статьям калькуляции), но и что именно расходуется на произзодство, и на какую сумму (т. е. надо группировать расходы тю экономическим элементам). Эта группировка едина и обязательна для применения в промышленности. Затраты на производство группируются по следующим элементам сырье и основные материалы (за вычетам возвратных отходов), в том числе покупные изделия и полуфабрикаты вспомогательные материалы топливо энергия заработная плата основная и дополнительная отчисления на социальное страхование, амортизация основных фондов прочие расходы. Эта классификация используется для составления сметы затрат на производство, т. е. перечня всех затрат в денежном выражении, для нормирования и анализа оборотных средств объединения и предприятия и исчисления в народнохозяйственном масштабе национального дохода, созданного в промышленности. [c.101]
В сводную смету затрат включаются расходы всех структурных подразделений предприятий, объединений газо-, нефте-и нефтепродуктопроводного транспорта. Особенность сметы затрат на производство заключается в том, что каждый ее элемент содержит все соответствующие затраты, вне зависимости от того, где и как внутри предприятия, объединения трубопроводного транспорта производятся эти затраты. Например, по элементу Заработная плата проходит вся заработная плата рабочих и служащих как основных, так и вспомогательных цехов (без разделения на прямо относимую на перекачку продукции и входящую в состав косвенных расходов). [c.252]
СМЕТА ЗАТРАТ НА ПРОИЗВОДСТВО в СССР — исчисление общей суммы затрат предприятия или отрасли народного х-ва на произ-во продукции и оказание услуг. Эти затраты группируются по назначению и показываются по отдельным элементам сырье и основные материалы (за вычетом отходов) полуфабрикаты и детали, получаемые со стороны вспомогательные и пр. материалы топливо и энергия со стороны заработная плата (основная и дополнительная) с начислениями на нее амортизация основных фондов пр. денежные расходы. Смета произ-ва, как правило, не включает внутризаводские обороты, т. е. стоимость продукции, потребленной внутри предприятия на производственные нужды. Исключение сделано для предприятий (комбинатов) тех отраслей пром-сти, где полуфабрикаты и изделия для дальнейшей переработки передаются внутри предприятия не по себестоимости, а по оптовым (расчетным) ценам (текстильная, сахарная, мясная, маслобойно-жировая, кожевенно-обувная, меховая, лесозаготовительная). В отличие от калькуляции (см. Калькуляция себестоимости), к-рая характеризует затраты произ-ва по отдельным видам продукции, С. з. на п. определяет все затраты на произ-во продукции независимо от их целевого производственного назначения и объекта, для к-рого они были произведены. [c.348]
Затраты на производство продукции определяют ее себестоимость и группируются по их экономическому содержанию. Соотношение между отдельными элементами этих затрат (сырье, основные и вспомогательные материалы, топливо, энергия, заработная плата основная и дополнительная, отчисления на социальное страхование, амортизация основных фондов, прочие расходы) характеризует их структуру. Для определения затрат предприятия, связанных с выполнением установленных заданий по выпуску продукции, разрабатывается плановая смета на производство. На основе разработки такой сметы обеспечивается увязка важнейших разделов и показателей техпромфинплана предприятия (например, материальных затрат с планом материально-технического обеспечения, оплаты труда — с фондом заработной платы, амортизационных отчислений — с использованием основных фондов), а также опреде ляется потребность в оборотных средствах (см. 17.2). [c.234]
Многие машиностроительные з-ды добились значительных успехов в организации внутризаводского X. р. На Уралвагопзаводе все цехи и участки работают па X. р. Рабочие премируются в размере от 10 до 25% суммы достигнутой экономии средства на жил. стр-во за счет сверхплановой прибыли распределяются между, коллективами цехов соответственно доле их участия в ее образовании. На заводе имеются тысячи коллективных и индивидуальных лицевых счетов экономии.
Успешно применяется X. р. на Ленинградском металлическом з-де им. XXII съезда КПСС, хотя произ-во здесь индивидуальное и мелкосерийное. В основу, планирования и учета деятельности хозрасчетных цехов положены нормативы, разработке к-рых уделяется большое внимание.
Объем произ-ва цехов планируется, в стоимостном измерении с помощью условно-оптовых цен, к-рые определяются путем распределения оптовых цен изделий по узлам и цехам пропорционально трудоемкости. Все хозрасчетные цехи на заводе получают квартальные задания по снижению себестоимости вспомогательные — в виде смет затрат на произ-во, и плановой себестоимости единицы продукции, основные — по тем элементам затрат, к-рые зависят от деятельности коллектива цеха.
Заготовительным цехам себестоимость планируется по всем элементам. На автозаводе им. Лихачева производств, цехам планируются затраты на изготовление машинокомплекта. В нек-рых цехах планируется себестоимость отдельных изделий.. В тех цехах, где номенклатура продукции постоянно меняется, себестоимость планируется на 100 руб. выпуска, исходя из планово-расчетных цен, действующих на заводе. Функциональным отделам устанавливаются лимиты затрат и задания по сокращению затрат л цехах по элементам, зависящим от деятельности данной службы. [c.355]
Как было отмечено, в приложении к ф. № 1-е (квартальное) приводят данные о затратах на производство по элементам. Составление этой отчетности требует дополнительной обработки бухгалтерских записей по счетам учета производственных затрат. В текущем учете эти затраты группируют на дебете счета Основное производство применительно к установленным статьям калькуляции. Следовательно, чтобы получить отчетные данные о выполнении сметы, надо разложить все комплексные статьи калькуляции (например, общецеховые и общезаводские расходы) по элементам. Для этого предприятия делают свод затрат на производство в виде шахматной ведомости по дебету счетов, предназначенных для учета производственных затрат, а именно Основное производство , Полуфабрикаты собственного производства , Вспомогательные производства , Расходы по содержанию и экс плуатации оборудования , Общецеховые расходы , Общезавод- [c.194]
Источник: economy-ru.info
Что такое смета затрат на производство
От планового отдела служба главного механика получает плановое задание по основным технико-экономическим показателям для ремонтных цехов, отчетные данные о работе оборудования, сведения о простоях с указанием причин, лимиты оборотных средств на запасные части и материалы для ремонта, представляет годовые планы ремонта, смету затрат на работы по системе ППР, нормативы затрат, сметы на капитальный ремонт. [c.105]
Номенклатура работ и статей затрат сметы приводится в табл. 7.3. Расчет ведется по каждому виду работ, входящих в комплекс подготовки производства. [c.209]
| Таблица 7.3. Номенклатура статей затрат сметы на подготовку производства и освоение новых изделий | 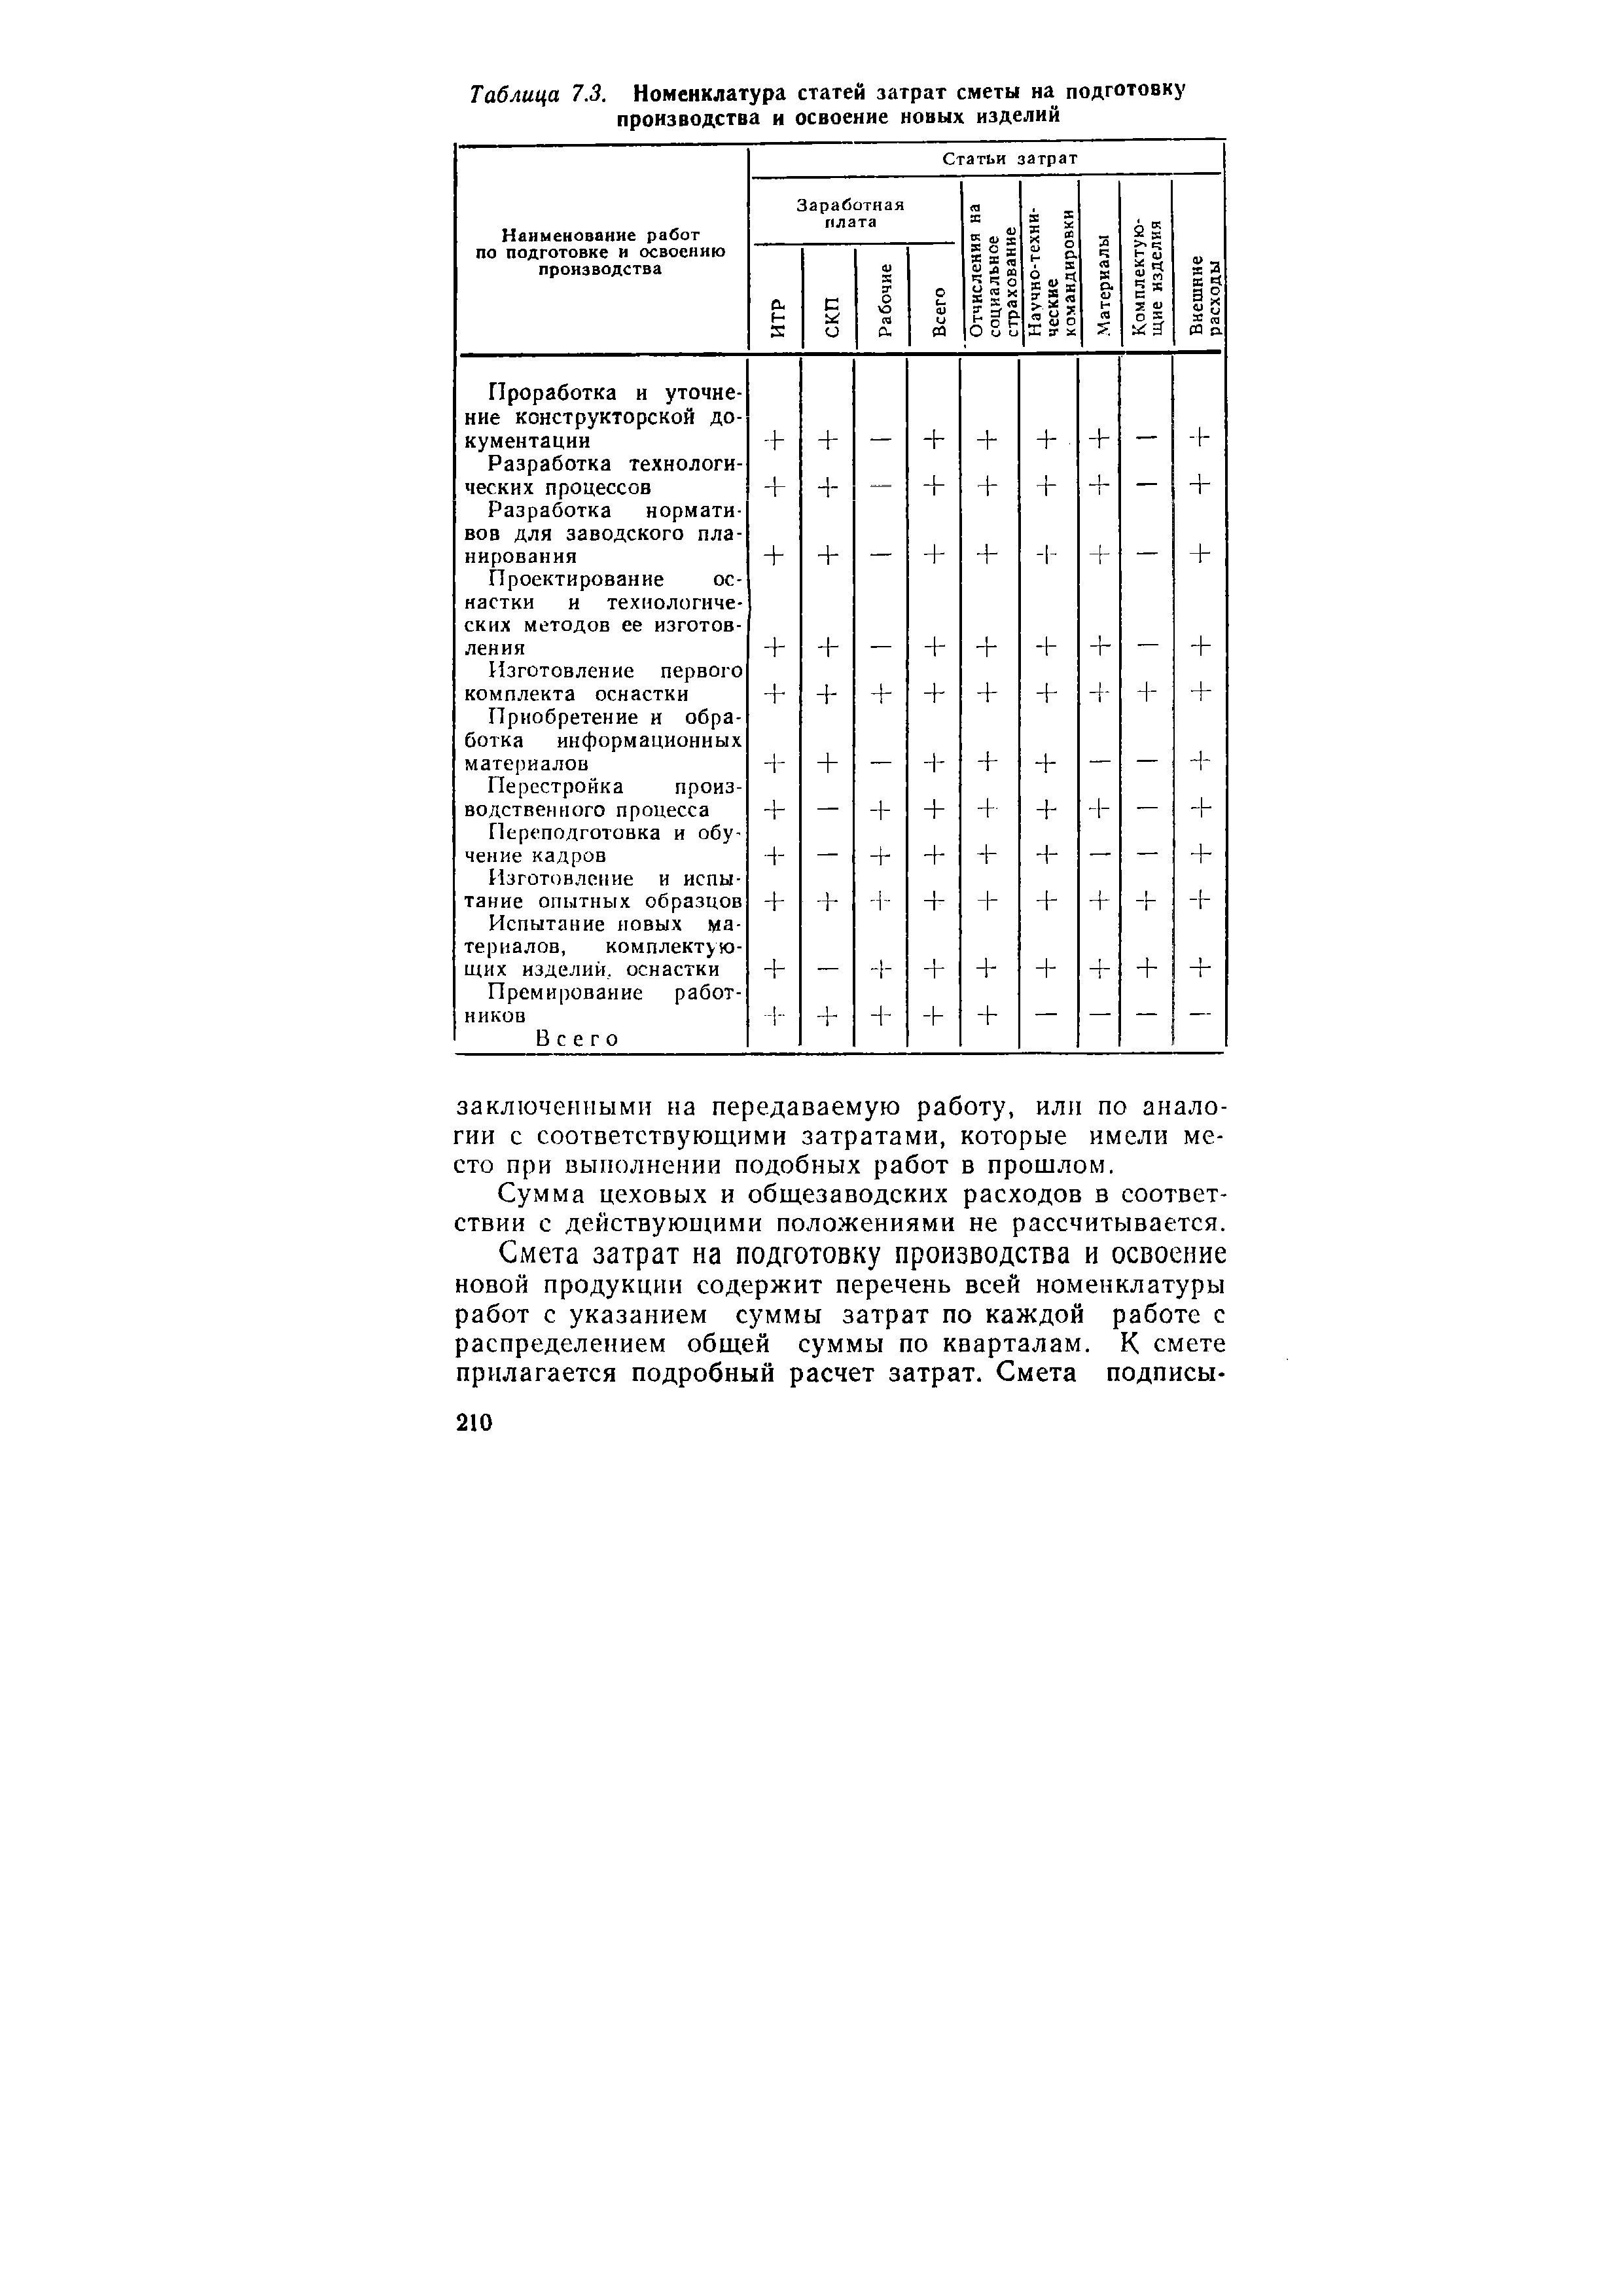 Номенклатура статей затрат сметы на подготовку производства и освоение новых изделий » height=»300″ /> |
Планирование затрат представляет собой определение целей организации и ее подразделений в форме постановки производственных задач и выбора средств для их выполнения. Планы конкретизируются в сметах, включающих показатели в денежном выражении. Например, смета расходов составляется как план ожидаемых затрат. Смета перспективных доходов устанавливает планируемые поступления и издержки будущего периода. Производственный план и смета затрат на производство продукции показывают планируемые уровни запасов, которые будут затрачены на выполнение производственных планов. Кроме того, в любой смете заложена возможность осуществления контроля путем сравнения фактических затрат с запланированными, определения отклонений и их анализ. [c.189]
Для составления сводной сметы затрат на производство по предприятию (свода затрат) определяют расходы по цехам, т. е. разрабатывают цеховые сметы затрат, сметы цеховых и общехозяйственных расходов. [c.293]
Нормы прямых материальных затрат Нормы прямых трудовых затрат Сметы комплексных затрат [c.147]
В состав основного бюджета предприятия входят смета затрат на материалы смета затрат на заработную плату основных производственных рабочих смета накладных производственных расходов смета цеховых затрат смета коммерческих расходов смета административно-управленческих расходов кассовая консолидированная смета проект отчета о прибылях и убытках — обобщенная смета. [c.268]
Второй способ планирования заключается в разработке стандартов по прямым затратам — смета в разрезе аналитических статей. Здесь учитывают нормальный уровень производства, т. е. полное использование производственных мощностей. Под полным использованием производственной мощности понимается его уровень в пределах 100% расчетной величины (проектная мощность) или размер принятых заказов и ожидаемых продаж. [c.326]
Для анализа себестоимости работ по отдельным статьям затрат сметы и акты выполненных работ за рассматриваемый период группируются по участкам или объектам, и из итоговых сумм выделяются все составляющие сметной стоимости. [c.359]
Условно-постоянная часть расходов Яу п принимается в процентах от общих затрат по соответствующим статьям затрат (сметы) на объемы работ в рассматриваемых вариантах [c.277]
Расчет стандартных издержек (постоянные и смешанные затраты) Смета административных расходов [c.686]
Зр — оплата труда рабочих-строителей по итогу прямых затрат сметы или раздела в базисном уровне цен [c.41]
Наряду с расчетом плановой себестоимости строительных работ по статьям затрат, смета затрат на производство может составляться расчетом по элементам затрат. Затраты на производство строительных работ по элементу Материальные затраты определяются исходя из потребности в материальных ресурсах, необходимых для производства работ, и их стоимости, включая расходы по доставке до приобъектных складов и заготовительно-складские расходы. Затраты на производство строительных работ по элементу Затраты на оплату труда определяются исходя из суммы выплат заработной платы с учетом стимулирующих, компенсирующих и других выплат, производимых за выполняемую работу. Затраты на производство строительных работ по элементу Отчисления на социальные нужды определяются на основе установленных Законодательством норм, обязательных отчислений органам государственного страхования, Пенсионного фонда, Государственного фонда занятости и медицинского страхования от затрат на оплату труда работников, включаемых в элемент Затраты на оплату труда . [c.398]
Функцию предметно-номенклатурная детализация сметы предлагается реализовать посредством модуля планирование капитального строительства . Совокупность смет на строительные объекты будет представлена в системе, как объект типа план строительства в разрезе строительный объект — статья сметы — вид затрат сметы. Термин статья сметы в настоящем документе обозначает работу. [c.170]
Предметно-номенклатурную детализацию сметы нами планируется реализовать как создание нового объекта типа план строительства путем декомпозиции статей сметы на составляющие их работы и декомпозиции видов затрат сметы по соответствующей номенклатуре (далее — разложенная смета). [c.170]
С. п. планируется и учитывается по элементам затрат (смета произ-ва) и калькуляционным статьям расходов (себестоимость отдельных видов изделий и товарной продукции в целом). Для промышленности установлена след, группировка затрат [c.332]
Капитальные и эксплуатационные затраты. Помимо представления сметы капитальных (единовременных) затрат, необходимых для реализации проекта, заявитель обязан представить график осуществления инвестиций с разбивкой во временном и структурном отношении, т.е. по годам и статьям затрат. Смета эксплуатационных (ежегодных) затрат представляется с разбивкой по их статьям. [c.408]
В планировании применяется метод формирования плановой себестоимости на основе сметы затрат. Смета составляется по элементам затрат. По каждому элементу осуществляются разработки и планируются затраты исходя из потребностей производства с учетом использования факторов снижения себестоимости. [c.524]
Полная себестоимость изделий включает общехозяйственные и коммерческие расходы. Общехозяйственные расходы относятся на себестоимость изделий пропорционально прямой заработной плате производственных рабочих. Норматив распределения общехозяйственных расходов рассчитывается делением сметы этих затрат (Смета ОХР, табл. 6.12) на фонд прямой заработной платы производственных рабочих по предприятию (Ф ), вычисление которого было приведено в табл. 6.22 [c.116]
Классификации затрат на производственно-хозяйственную деятельность по направлениям, содержанию и назначению. Планирование затрат смета затрат на производство, калькуляция себестоимости продукции, методы составления и методики расчетов. Состав затрат, относимых на себестоимость государственная регламентация. [c.59]
Смета себестоимости реализованной продукции (продаж). После составления сметы прямых материальных затрат, сметы затрат по оплате труда производственных работников и сметы общепроизводственных расходов приступают к формированию сметы себестоимости реализованной продукции, которая является основной в системе сметных расчетов предприятия. Исходными данными для формирования этой сметы служат [c.42]
Для определения этих показателей рассчитывают калькуляции по всем технологическим процессам и производствам, а также вспомогательным цехам, сметы затрат на производство, свод затрат, сметы цеховых, общезаводских, внепроизводст-веипых и прочих расходов,. [c.209]
Смета затрат на подготовку производства и освоение новой продукции содержит перечень всей номенклатуры работ с указанием суммы затрат по каждой работе с распределением общей суммы по кварталам. К смете прилагается подробный расчет затрат. Смета подписы- [c.210]
Недостаточный финансовый контроль. Спаду способствует слабость систем информации, предоставляющих данные о затратах, сметах, движении денежных средств и т.п. Слаттер выявил четыре общих проблемы [c.186]
На предприятиях трубопроводного транспорта сложилась практика определять эксплуатационные расходы в целом по неф-тепроводному управлению, по районному управлению и по наливной перекачивающей станции. Причем планирование значительного объема статей затрат сметы издержек производства осуществляется на основе сложившихся данных прошлых лет. Транспортные издержки, приходящиеся на отдельные трубопроводы, отдельные направления перекачки, а также на отдельные виды нефтепродуктов (бензин, дизельное топливо и т. д.), в настоящее время определяются по известной упрощенной методике путем деления общей суммы эксплуатационных расходов на весовой объем перекачки соответственно по трубопроводам, по направлениям, по ассортименту нефтетоваров. При этом, как уже отмечалось, в общие расходы включаются расходы по перевалке нефтепродуктов с магистральных нефтепродуктопроводов на железную дорогу. [c.70]
Затраты по НИОКР планируются на основе технико-экономических расчетов в целом по темам, годам и в разрезе отдельных этапов. Для этого составляются калькуляции сметной стоимости, соответствующие расчеты затрат, сметы накладных расходов и затрат на производство по элементам. [c.496]
Планирование обучения. Ориентация специальности. Затраты, результаты исследования рынка, плановая калькуляция Результаты, доходы, расчеты, затраты, сметы расходов НИОКР, персонал, оборудование, адм инистративно-управл енче екая деятельность Планирование процессов достижения целей по научно-исследовательским проектам [c.4]
Смотреть страницы где упоминается термин Затраты смета
Нефтеперерабатывающие и нефтехимические предприятия (1979) — [ c.237 , c.238 ]
Источник: economy-ru.info