
Чтобы понять суть явления, разберёмся с его определением, рассмотрим пример и ознакомимся с формулой, по которой простые проценты высчитываются. Об этом ниже.
Общая суть
Если говорить простыми словами, ПП – зачисление платежа в награду за хранение вклада на счёте в банке за весь период действия реквизита.
Важно! ПП можно получить только после завершения действия депозитного соглашения. Они определяются годовой ставкой по процентам.
Примечание 1. Когда договор в автоматическом режиме пролонгируется на очередной период, вознаграждение за предыдущий не прибавляется к телу депозита.
Пример 1. Клиент положил на счёт в кредитно-финансовой организации сумму в 50 000 российских рублей под 7% годовых. Срок – один год. Когда действие договора подошло к концу, прибыль составила: 50 000 * 0,07 = 3 500 руб. Если соглашение автоматически продлено, для следующего периода прибыль снова будет равна 3 500. Итого через два года в банке получится забрать 50 000 + 3 500 * 2 = 57 000.
Сложный процент или Как заработать на банковских вкладах ?
Формула
Для понимания данной схемы начисления прибыли в целом нужно запомнить формулу. Для простых процентов она такая: K = D * p.
Что означают элементы:
- K – это суммарный итог по прибыли;
- D – депозитное тело;
- p – ставка по процентам за год.
Примечание 2. Учитывайте, что для расчётов нужно годовой процент делить на 100. Т.е. 7% = 0,07.
Если речь идёт о вкладе, который создан на срок менее года, p следует делить на количество месяцев в году (12) и умножать потом на количество месяцев, на протяжении которых деньги хранились на счёте в банке.
Пример 2. Период действия депозита – 3 месяца, ставка по процентам – 10%, сумма – 50 000 руб. Тогда: 50 000 * (0,1 / 12 * 3) = 1 250 руб. Такую сумму Вы получите в качестве прибыли за время активности договора.
0,1 – это 10% ставки, 3 – срок соглашения (количество месяцев).
Несмотря на все эти цифры и буквы, процедура расчётов совсем несложная. Главное – быть внимательными и подставлять нужные значения, а также корректно производить все вычисления.
Сложные проценты
Сложные проценты отличаются от простых, на самом деле, весьма существенно. Непосвящённому это не так очевидно, однако в чём разница реально выражается, так это в объёмах доходов. Поговорим об этом далее.
Общая суть
Ключевой момент СП – капитализация. Каждый, кто сталкивался с выбором депозитного продукта, скорее всего слышал о таком термине.
Капитализация – это такая схема начислений, при которой начисленная фактическая прибыль прибавляется к телу вклада, а на него впоследствии повторно начисляется следующая часть прибыли.
Примечание 3. К. реализуется в соответствии с установленной периодичностью – например, раз в неделю, месяц, полгода или год. Она является гарантом получения намного большей прибыли, если сравнивать с тем, какие доходы может обеспечить простая схема.
Что такое сложный процент? Капитализация.
Для наглядности нужно усвоить расчётную формулу СП, о чём пойдёт речь ниже.
Формула
Само выражение уже заметно сложнее ранее рассмотренного: B = (K * H * P / N) / 100.

Что означают указанные элементы:
- B – начисленная сумма прибыли;
- K – тело вклада;
- H – ставка по процентам в год;
- P – количество дней, которое уходит на капитализацию;
- N – количество дней в году.
Пример 3. Клиент банка положил на депозит сумму 50 000 российских рублей. Предложенная ему годовая ставка по процентам – 7%. Период действительности соглашения по вкладу – один год. Капитализация проводится единожды в месяц. Таким образом метод расчёта получается такой: B = (50 000 * 7 * 30 / 365) / 100 = 287,6 руб.
Это и есть прибыль за первый месяц. Не забывайте, что для второго месяца тело вклад уже будет 50 000 + 287,6 = 50 287,6 руб. – в формулу уходит именно это число.
Что можно понять из приведённого выше примера? Главное – капитализация за каждый период даёт больше доходности, чем за предыдущий.
Примечание 4. При выборе предложения по сложным процентам важно обращать внимание на систематичность капитализации. Чем она чаще происходит, тем выше прибыль.
Вообще можно сказать, что если клиент банковского учреждения кладёт деньги на депозит на достаточно продолжительный срок, можно без сомнений выбирать сложную схему начислений. Опять же следует помнить, что выгода ощутима, если средства будут изыматься уже после осуществления капитализации. По этой причине наиболее привлекательны те предложения, которые подразумевают высокую частоту осуществления данного процесса.
Разница
В чём состоит основное отличие одной системы начислений от другой? Здесь момент весьма элементарный: капитализация процентов при сложной схеме делает её более выгодной по сравнению с простой.
Чтобы понимать было проще:
- простая схема подразумевает рост прибыли в арифметической прогрессии;
- сложная схема подразумевает рост прибыли в геометрической прогрессии.
Упомянутый в списке второй вариант позволяет получить больше денег на выходе – когда срок действия вклада истекает.
Тут, разумеется, есть и свои неочевидные нюансы, о которых не всегда среднестатистический клиент в курсе.
Условия, предлагаемые банками по вкладам, всегда подбираются строго под конкретного клиента. Это означает, что на этапе выбора того или иного предложения по депозитам нужно обращать внимание на количество периодов капитализации – на всей дистанции действия соглашения.
Пример 4. Банк определил, что по договору положена процентная капитализация, однако процедура проводится раз в полгода. Иначе говоря, первая прибыль возможна только по истечении 6 месяцев с момента начала сотрудничества учреждения и клиента. При этом деньги пользователь решил положить на 3 месяца – по этой причине и средства он получит раньше, чем будет произведена капитализация. В таком случае лучше выбрать простую расчётную схему.
Как правило, кредитно-финансовые учреждения предлагают своим клиентам самостоятельно выбирать по одному и тому же депозиту, как получать прибыль: с заранее установленной периодичностью или через причисление к телу вклада. Соответственно, каждый волен определиться с тем, какая из схем предпочтительнее. Для этого нужно хорошо усвоить разницу между ними.
Заключение
Освоить суть двух явлений – простых и сложных процентов – довольно просто. Разницу между ними мы описали в нашей статье. Однако действительную сложность составляет изучение условий, определяющих порядок начисления прибыли.
Данные понятия чаще всего не указываются в договорах, поэтому клиенту необходимо самостоятельно изучить документ для составления правильного понимания взаимодействия с кредитно-финансовым учреждением.
Кроме того, важно понять формулы расчёта процентов в обоих случаях.
Источник: fininru.com
Сложный процент — восьмое чудо света
Сложный процент иногда кажется волшебством. На самом деле это мощный инструмент выращивания капитала, а секрет — в раскрытии силы на долгих сроках. Весь процесс похож на снежный ком, который в начале процесса приходится долго катать, раздражаясь медленным процессом и малозаметным результатом. Однако со временем каждая прокрутка дает видимый результат: на большую поверхность базы снежного кома прилипает новый слой снега; на выращенную базу капитала — копейки, рубли, тысячи и миллионы. На примере конкретных кейсов, таблиц и графиков Виктория Староватова, основатель Capital Acceleration Systems, идеолог антихрупких финансовых систем, рассказывает о применении сложного процесса в обычной жизни.
Основатель Capital Acceleration Systems
Что такое сложный процент
Предположим, что вы вложили 1 000 рублей под 10% годовых. Через год эта сумма приросла на 100 рублей и составила 1 100 рублей. Вы не стали забирать процентный доход, оставив всю сумму под те же 10%. Прирост за второй год составит уже 110 рублей, а вся сумма — 1 210 рублей. Процент на процент и есть сложный процент: проценты реинвестируются и участвуют в создании новой прибыли.
С каждым годом «снежный ком» процентов раскручивается — поговорим об этом подробнее на примере больших сумм и сроков. А пока — короткий экскурс в историю.
Немного истории
Авторство слов о том, что сложный процент является восьмым чудом света, обычно приписывают Ротшильду, Рокфеллеру или Эйнштейну, но исторического подтверждения этому нет. Впервые фраза появилась в рекламе «The Equity Savings умножить полученную сумму на тот же коэффициент для второго года и так далее до желаемого срока.
Подсчет сложного процента на калькуляторе на 5 лет
Формула сложного процента выглядит так:
SUM = X × (1 + %) n , где: SUM — конечная сумма; X — начальная сумма; % — процентная ставка, процентов годовых ÷ 100; n — количество периодов, лет (месяцев, кварталов). Пример 1 Вы положили один миллион рублей на 5 лет и ожидаете 10% годовых. Какая сумма будет у вас в конце срока? Рассчитаем по формуле сложного процента: SUM = 1 000 000 × (1 + 10 ÷ 100) 5 = 1 610 510 рублей.
Можно ли увеличить доходность?
Структура первоначального портфеля с учетом колебаний стоимости акций, облигаций, паев будет меняться со временем. Ребалансировка, то есть покупка активов, чья доля снизилась, и продажа тех, чья доля увеличилась, с целью возврата к изначальной долевой структуре повысит доходность на 1–2% годовых. Проводить ее нужно регулярно: 1–2 раза в год. Кажется, что 1–2% — это очень мало.
Но на больших сроках и суммах это дает ощутимую разницу. Вернемся к нашему примеру, но добавим ребалансировку.
Пример 2 Вы положили один миллион рублей на 5 лет и ожидаете 10% годовых. Ежегодная ребалансировка привносит еще 2%. Какая сумма будет у вас в конце срока? Рассчитаем по формуле сложного процента: SUM = 1 000 000 × (1 + (10+2) ÷ 100) 5 = 1 762 342 рублей. Дополнительные 2% за 5 лет принесли 151 832 рубля.
Куда идти за сложным процентом: во вклады или ценные бумаги
Сложный процент хорошо работает и на доходности в 5–7% годовых — средней характеристике рублевых вкладов. А вот его эффективность на валютных вкладах приближается к нулю: текущие ставки варьируются в пределах 0,01—0,05%. Здесь мы практически умножаем ноль на ноль. Рост в рублевом эквиваленте происходит заметнее, но может растаять из-за динамики обменного курса и инфляции. У любых вкладов нет подъемной силы фондового рынка в долгосрочной перспективе.
Как внедрить сложный процент в жизнь
Таблица прогноза роста капитала на 20 лет выглядит абстрактно. Но если привязать ее к жизни конкретной семьи: разбить на пятилетки, прописать возраст родителей и детей, отметить важные вехи — в ней появится много смысла.
Станет видно, что поступление сына в вуз в 2030 году будет обеспечено капиталом конкретного размера, а капитал, выращенный к выходу на пенсию в 2040 году, позволит получать пассивный доход от инвестиций в определенном размере. В этой же таблице можно анализировать и сопоставлять несколько больших финансовых целей, двигать их по шкале времени.
Окажется, что покупку квартиры придется отложить на 3–5 лет, при этом позволить более дорогое обучение детей. Возможно, решением станет выделение дополнительных 20 тысяч рублей для ежемесячного инвестирования: тогда и престижный вуз будет по карману, и мечту о расширении не придется откладывать. Смущает долгосрочное планирование? С каждым годом прогнозы станут все более точными.
В любом случае, наличие плана с отклонениями от реальности лучше его полного отсутствия. План освещает путь к большим жизненным целям, мотивирует и позволяет не сбиться с пути. Феномен сложного процента — «добавляет ветер в паруса инвестора».
Источник: delovoymir.biz
Что такое сложный процент и почему его называют 8-м чудом света?!

Давайте я расскажу, что это такое, и покажу на примерах, почему это такая крутая штука.
Сложный П роцент – это когда начисленные за период (например, месяц или год) проценты прибавляются к основной сумме (вклада, депозита, инвестиции и пр.), и проценты за следующий, аналогичный период, начисляются уже на итог основной суммы и процентов за прошлый период.
Пример 1:
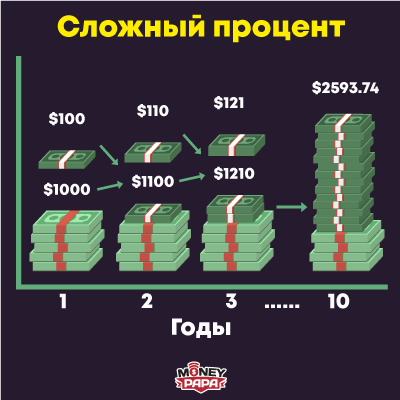
Вы положили в банк $1,000 на вклад с ежегодной капитализацией по ставке 10% годовых. За год ваш вклад заработал $100 ($1,000 x 10% = $100). Этот процент ($100) будет присоединён к телу вклада. И за следующий год вы заработаете уже не $100, а $110 ($1100 x 10% = $110), за третий год — процент составит уже $121, и таким образом, зарабатываемый процент будет расти каждый год. Как видно, со временем суммы процента за каждый год будут расти всё быстрее и быстрее, набирая скорость и силу как снежный ком.
Покажу на еще одном примере.
Знаете ли вы, что если бы вы ежемесячно откладывали столько денег, сколько составляет ваш ежемесячный платеж по ипотеке (возьмем для примера ипотеку размером в 3 млн. рублей на 20 лет под 10%), а именно 28 951 руб., на инструмент с доходностью 10%, вы бы накопили за эти 20 лет 22,2 млн рублей! Из них только 6,9 млн. руб. были бы ваши деньги, остальные 15 млн. руб. заработал бы для вас «сложный» процент. Сложно поверить, но факт!
Загрузите бесплатно Матрицу Сбережений + видео-инструкцию и посчитайте сами, как долго и сколько вы должны откладывать денег, чтобы накопить на ту или иную покупку (машина, первоначальный взнос на квартиру, смартфон, отпуск и пр.).
Еще пример: Если вы положите $100 на вклад с капитализацией (иначе – со сложным процентом), например, под 9 процентов и больше не положите на этот вклад ни копейки (в отличии от примеров выше, где нужно было откладывать ежемесячно), то ваш капитал (на вкладе) удвоится через 72 / 9 = 8 лет. Это так называемое «правило 72», которое дает достаточно точный результат.
Кстати, утроится он через 11,5 лет, а увеличится в 4 раза, уже через 14,5 лет. Видите, мощь сложного процента растет как снежный ком (экспоненциально)! Т.е. со временем, он генерит все больше и больше денег за единицу времени.
И последний самый крутой пример от J.P.Morgan!

Серая линия – это Сюзан, которая откладывала по 5 тыс. в год на депозит под 7% в течение 10 лет и потом остановилась.
Зеленая линия – это Билл, который начал откладывать по 5 тыс. в год, через 10 лет после Сюзан, то есть когда она закончила, и продолжал откладывать по 5 тыс. в год следующие 30 лет.
И синяя линия – это Крис, который начал откладывать 5 тыс. в год вместе с Сюзан и откладывал 40 лет, до 65-летия.
Очевидно, что Крис уволился богатеньким Буратино, накопив с помощью сложного процента 1,1 млн. (в данном примере долларов!)
Но, что абсолютно невероятно, – Сюзан накопила больше денег (602 тыс.), чем Билл (540 тыс.)). При этом она откладывала всего 10 лет, и после не трогала свой вклад 30 лет, а Билл упорно откладывал целых 30 лет! ))) Понимаете?! Сложный процент не просто так называют чудом! )))
Важно!
Сложный процент работает вне зависимости от суммы, то есть скорость его роста не зависит от суммы вашего вклада. Сумма вклада влияет лишь на размер, а не на скорость роста. Иначе говоря, и 1000 долларов и миллион долларов будут расти с одинаковой скоростью, однако результат в случае с миллионом будет отличаться в 1000 раз, так как сумма вклада отличалась в 1000 раз (от 1 тыс. долл.).
Начинать использовать сложный процент нужно раньше!
Как видно из последнего примера, сложный процент приобретает эффект снежного кома со временем. И чем раньше вы начнете откладывать, тем быстрее он наберет свою силу. Откладывая ежемесячно даже небольшую сумму, можно добиться того, что ваши сбережения начнут вас кормить. В тему Как выбрать (вклад) депозит .
Матрица Роста Капитала + Видео-Инструкция. Позволяет мгновенно оцифровать Ваши мечты! Рассчитает сумму ежемесячных сбережений / инвестиций, в зависимости от срока (до цели) и ставки доходности по инструменту (например, по вкладу или ценным бумагам), учитывая мега-силу Сложного Процента!. Скачайте бесплатно — здесь.
Дисциплина
Также, как видно из примеров выше, сложный процент работает, если вы целенаправленно и дисциплинированно на протяжении многих лет занимаетесь своими сбережениями. Если постоянно залезать в свои сбережения, то ничего, конечно, работать не будет.
Где найти этот сложный процент?
Для начала можно начать с банковских вкладов с ежемесячной капитализацией. Далее, по мере роста вашей дисциплины и итоговой суммы, можно смотреть другие инструменты (предлагаемые банками, брокерами и финансовыми институтами).
Важно иметь в виду
Поскольку мы живем с вами в особенных странах нужно иметь в виду следующее:
- никогда не храните все свои сбережения в национальной валюте! Никогда! Каждые 5-10 лет нац. валюта обесценивается и люди теряют 50 и более процентов своих сбережений. Все, что вы накопите за 10 лет, уйдет в минус за один день.
- не ищите самые высокие ставки по вкладам. Ищите самые надежные банки. Помните, главная задача депозита – не заработать вам денег, а надежно сохранить эти деньги от вас самих
- заработать 5-10% на сильной валюте не так просто (на момент написания статьи), так как банки платят значительно меньшую ставку. Но заработать такие ставки в других местах, кроме банков, можно. Придется подучиться и попрактиковаться (с брокерами, например), но дело того стоит, черт возьми!
Еще момент…
Я рекомендую начинать откладывать (инвестировать) деньги только после того, как у вас сформирован Пожарный Запас, хотя бы в половину ежемесячного дохода вашей семьи, и когда вы расплатились со всеми долгами, кроме ипотеки. Иначе получится, что будете черпать кружкой из лодки, в которую воду заливает ведрами!
Заключение
Сложный процент обладает невероятной силой. Но, как видно, он также требует большой силы воли и дисциплины от человека. Когда эти две силы – математическая и человеческая – сходятся – происходит чудо! ))
Будет полезным!
Куда и как (успешно) инвестирует семья MoneyPap-ы (PDF). В этом документе я честно рассказываю в какие доходные инструменты инвестирует деньги моя семья. Скачайте PDF бесплатно — здесь.
Список всех подкастов — здесь
Спасибо, что смотрите и слушаете MoneyPapa!
Если Вы узнали для себя что-то полезное, то, пожалуйста, поддержите проект MoneyPapa и сделайте следующее:
1️⃣ подпишитесь на мои новости здесь
2️⃣ подпишитесь на меня на ютубе, в телеграм и во вконтакте
3️⃣ поставьте лайк и напишите комментарий под любым постом
Поддержать проект MoneyPapa финансово Вы можете здесь
Так я буду знать, что я и моя команда делаем что-то важное и нужное для людей! Заранее большое спасибо!
А я желаю Вам благополучия в финансах, в семье и по жизни!
Тимур Мазаев, он же MoneyPapa
- доходы, заработки, пассивные доходы, инвестирование
- пенсия и золотые годы
- сбережения
- вклад калькулятор
- вклад процент
- как копить деньги
- как накопить деньги
- капитализация
- копить
- процент формула
- сбережения
- сложные проценты
- Финансовая грамотность
- финансовая независимость
- финансовое благополучие
Источник: moneypapa.ru