
Себестоимость продукции — это затраты предприятия на ее производство и реализацию, выраженные в денежной форме. Расчет и анализ себестоимости продукции является важнейшей задачей любого предприятия и входит в систему управленческого учета, т.к. именно себестоимость лежит в основе большинства управленческих решений.
Различают плановую и фактическую себестоимость. Плановая себестоимость продукции включает в себя только те затраты, которые при данном уровне техники и организации производства являются для предприятия необходимыми. Они исчисляются на основе плановых норм использования оборудования, трудозатрат, расхода материалов.
Отчетная себестоимость определяется фактическими затратами на изготовление продукции.
По последовательности формирования различают себестоимость технологическую (операционную), цеховую, производственную и полную. Технологическая себестоимость используется для экономической оценки вариантов новой техники и выбора наиболее эффективного. Она включает затраты, имеющие непосредственное отношение к выполнению операций над определенным изделием.
Вопрос-ответ #26 Как рассчитать стоимость услуги?
Цеховая себестоимость имеет более широкий спектр затрат: кроме технологической себестоимости включает затраты, связанные с организацией работы цеха и управления им. Производственная себестоимость включает производственные затраты всех цехов, занятых изготовлением продукции, и расходы по общему управлению предприятием. Полная себестоимость включает в себя производственную себестоимость и внепроизводственные (коммерческие) расходы.
Выделение таких видов себестоимости как индивидуальная и среднеотраслевая позволяет создать базу для определения отпускных цен (оптовых). Совокупность затрат отдельного предприятия на производство и реализацию продукции составляет индивидуальную себестоимость. Среднеотраслевая себестоимость характеризует затраты на производство данной продукции в среднем по отрасли.
По экономической сущности затраты на производство и реализацию продукции подразделяются на расходы по экономическим элементам и калькуляционным статьям.
Выделяют следующие экономические элементы:
- материальные затраты (за вычетом возвратных отходов);
- затраты на оплату труда;
- отчисление на социальные нужды;
- амортизация основных фондов;
- прочие затраты.
Материальные затраты включают:
- стоимость приобретаемого со стороны сырья и материалов;
- стоимость покупных материалов;
- стоимость покупных комплектующих изделий и полуфабрикатов;
- стоимость работ и услуг производственного характера, выплачиваемых сторонним организациям;
- стоимость природного сырья;
стоимость приобретаемого со стороны топлива всех видов, расходуемого на технологические цели, выработку всех видов энергии, отопления зданий, транспортные работы;
стоимость покупной энергии всех видов, расходуемой на технологические, энергетические, двигательные и прочие нужды.
48 Формирование себестоимости готовой продукции, работ, услуг
Из затрат на материальные ресурсы, включаемых в себестоимость продукции, исключается стоимость реализуемых отходов.
Под отходами производства понимаются остатки сырья, материалов, полуфабрикатов, теплоносителей и других видов материальных ресурсов, образовавшиеся в процессе производства продукции, утратившие полностью или частично потребительские качества исходного ресурса. Они реализуются по пониженной или полной цене материального ресурса, в зависимости от их использования.
Затраты на оплату труда включают расходы на оплату труда основного производственного персонала, включая премии, стимулирующие и компенсирующие выплаты. Отчисления на социальные нужды включают обязательные отчисления по социальному страхованию, в фонд занятости, пенсионный фонд, на медицинское страхование.
Амортизация основных фондов — это сумма амортизационных отчислений на полное восстановление основных производственных фондов.
Прочие затраты — налоги, сборы, отчисления во внебюджетные фонды, платежи по кредитам в пределах ставок, затраты на командировки, по подготовке и переподготовке кадров, плата за аренду, износ по нематериальным активам, ремонтный фонд, платежи по обязательному страхованию имущества и т.д.
По классификации затрат по экономическим элементам невозможно определить расходы, непосредственно связанные с производством конкретного изделия, поэтому осуществляют группировку затрат по калькуляционным статьям.
Выделяют следующие калькуляционные статьи:
Итого технологическая себестоимость
Итого цеховая себестоимость
Общезаводские производственные расходы. Итого производственная себестоимость
Итого полная себестоимость
При формировании фактической себестоимости учитывают затраты на гарантийный ремонт и гарантийное обслуживание изделий, на которые установлен гарантийный срок службы, потери от простоев по внутрипроизводственным причинам, недостачи материальных ценностей в производстве и на складах при отсутствии виновных лиц, пособия в связи с потерей трудоспособности из-за производственных травм, выплачиваемых на основании судебных решений, выплата работникам, высвобождаемым с предприятий и из организаций в связи с их реорганизацией, сокращением численности работников и штата, а также потери от брака.
Классификация затрат по калькуляционным статьям лежит в основе других классификаций расходов, включаемых в себестоимость продукции.
Различают следующие классификационные признаки при подразделении затрат:
отношение к производственному процессу;
отнесение на себестоимость;
зависимость от объема производства.
По отношению к производственному процессу расходы могут быть основными и накладными; по отнесению на себестоимость — прямые и косвенные. В зависимости от объема производства расходы могут быть условно-переменными (пропорциональными) и условно-постоянными (непропорци-ональными).
Калькулирование себестоимости продукции
Калькулирование себестоимости является одной из основных задач управленческого учёта на предприятии. В калькуляции себестоимости материальные затраты топлива и энергии, покупные полуфабрикаты и комплектующие изделия являются прямыми затратами и включаются по действующим нормам расхода и ценам на изделие.
Основная заработная плата производственных рабочих включает заработную плату на изделие, рассчитанную по трудоемкости или отработанному времени расценки и тарифными ставками. Дополнительная заработная плата учитывает оплату за неотработанное время.
Отчисления на социальные нужды включают социальное страхование, пенсионный фонд, фонд занятости, обязательное медицинское страхование и осуществляется в соответствии с действующим законодательством.
Износ инструмента и приспособлений целевого назначения и прочие специальные расходы включаются в себестоимость продукции ежемесячно в зависимости от нормативного срока службы инструмента и оснастки.
Расходы по содержанию и эксплуатации оборудования являются комплексными затратами, они включают:
Расчет производится в следующем порядке. По каждому цеху технологическое оборудование объединяется в однородные группы. По ним устанавливается величина эксплуатационных затрат на час работы оборудования. По каждому изделию (детали, узлу) нормируется время, затрачиваемое на обработку (операции) по данному виду технологического оборудования. В соответствии с этим временем в калькуляцию включаются затраты по содержанию и эксплуатации технологического оборудования на данное изделие.
Цеховые расходы включают:
Цеховые расходы в себестоимость единицы продукции включаются пропорционально сумме основной зарплаты основных производственных рабочих и расходов по содержанию и эксплуатации оборудования.
К общепроизводственным расходам относят:
расходы по подготовке и переподготовке кадров;
расходы по охране труда;
расходы по содержанию пожарной, военизированной и сторожевой охраны;
налоги, сборы и прочие обязательные отчисления.
В общепроизводственных расходах проходят затраты на оплату процентов по банковским кредитам в пределах ставки, установленной законодательством, а также износ по нематериальным активам, включающим патенты, лицензии, “ноу-хау”, программные продукты.
Коммерческие непроизводственные расходы рассчитываются в процентах от производственной себестоимости (3-7%).
Методы калькулирования
Методы калькулирования — способ калькулирования в зависимости от калькуляционной единицы. Различают 2 группы методов калькулирования себестоимости: методы предварительного калькулирования и методы производственного калькулирования.
Первая группа методов включает:
- метод удельных затрат;
- агрегатный метод;
- балльный метод;
- параметрический метод.
Вторая группа методов:
- позаказный;
- попередельный;
- нормативный.
Метод удельных затрат. Для значительного количества видов машиностроительной продукции существует зависимость (линейная, степенная) между одним из параметров машин и затратами на их изготовление.
Цена продукции. Прибыль
Цена — это денежное выражение стоимости единицы товара. Цена выполняет 4 основных функции:
- учетную;
- распределительную;
- стимулирующую;
- регулирующую.
Учетная функция цены реализуется в соизмерение стоимостей товара, распределительная — в распределении национального дохода, стимулирующая — в стимулировании научно-технического прогресса и развития производства, регулирующая — в регулировании спроса и предложения. В практике разливают несколько классификаций цен:
- по обслуживанию оборота;
- по территории действия;
- по времени действия;
- по степени свободы от воздействия государства при их определении;
- по распределению транспортных расходов.
По обслуживанию оборота различают оптовые цены предприятий, отпускные цены предприятий-изготовителей, розничные цены, закупочные цены, тарифы. Оптовая цена предприятия включает полную себестоимость и прибыль.
Отпускная цена формируется на основе оптовой цены с учетом НДС (налога на добавленную стоимость) и акциза (на подакцизные товары).
Розничная цена — это отпускная цена с учетом торговых надбавок (наценок), которые включают издержки торговых организаций, прибыль и налог на добавленную стоимость торговых услуг. На схеме 1 представлено формирование розничной цены.
Оптовая цена предприятия
Отпускная цена предприятия
Закупочные цены — это цены (оптовые), по которым регламентируется сельскохозяйственная продукция колхозами, совхозами, фермерами и населением. Цены носят договорной характер, отличие их от отпускных и розничных состоит в том, что в их состав включаются НДС и акциз, т.к. они не включаются в стоимость приобретаемых сельским хозяйством материально-технических ресурсов. Тарифы подразделяются на тарифы грузового и пассажирского транспорта и платные услуги населению.
Классификация цен по территории действия выделяет цены единые (поясные) и региональные (зональные). Единые цены устанавливаются и регламентируются федеральными органами (газ, электроэнергия). Региональные цены регулируются местными органами самоуправления (коммунальные услуги, закупочные цены, тарифы на платные услуги населению.
Классификация цен по времени действия делит их на постоянные (относительно определенного отрезка времени), временные, сезонные, ступенчатые, “на срок”. В настоящее время в отечественной экономике постоянных цен нет, т.к. наибольший период их действия определяется уровнем инфляции.
Временные цены устанавливают на период освоения новой продукции, сезонные цены используют в отраслях промышленности, перерабатывающих сельскохозяйственную продукцию. Ступенчатые цены связаны с этапами жизненного цикла товара, достигают предельно высоких значений в период роста и резкого подъема спроса на новый, “пионерный” товар. Цены “на срок” в настоящее время действуют как контрактные цены, при наличии контракта на реализацию какой-либо продукции. Заключение контракта на следующий срок предполагает их изменение. Разновидностью контрактных цен являются договорные цены.
Степень свободы цен от воздействия государства при их определении выделяет свободные цены, регулирование цены и фиксируемые цены. Свободные цены складываются на рынке под влиянием спроса и предложения, регулируемые цены формируются также в результате колебаний конъюнктуры рынка, но государство осуществляет либо их прямое ограничение, либо регламентацию рентабельности. Фиксируемые цены устанавливаются федеральными органами управления на ограниченный круг товаров.
Классификация цен по распределению транспортных расходов называется системой франкирования (“франко” — свободный от уплаты). Сущность системы состоит в том, что расходы по перевозке продукции до места назначения, указанного во “франко” несет поставщик продукции, а остальные — покупатель.
Источник: studfile.net
Себестоимость
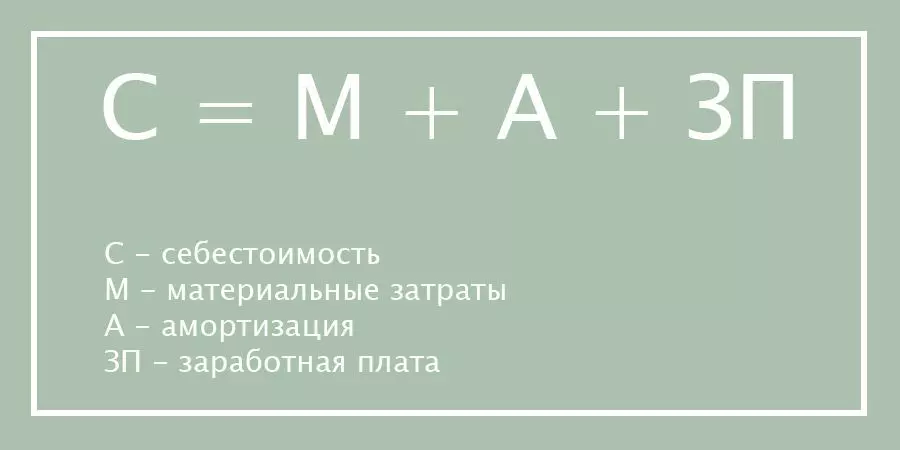
Себестоимость — денежное выражение затрат на производство и реализацию единицы продукции.
Выступает качественной характеристикой деятельности производителя, показателем конкурентоспособности.
- затраты на сырье и материалы;
- оплату труда;
- отчисления на социальные нужды;
- амортизацию основных фондов;
- прочие расходы.
Состав затрат, включаемых в себестоимость, определяется нормативными актами.
В России действует Постановление Правительства РФ от 5 августа 1992 г.
«Об утверждении Положения о составе затрат по производству и реализации продукции (работ и услуг) и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли».
В каждой отрасли имеются свои специфические особенности при калькуляции себестоимости выпускаемой продукции.
Источник: neftegaz.ru
Нужно ли считать себестоимость услуг
Каждый бухгалтер знает, что у любого товара и готовой продукции есть себестоимость. Ее считают, применяя различные методики. На каждый вид продукции есть нормативная калькуляционная карта, где отражаются нормативные затраты сырья, энергоресурсов и т.п. При составлении таких карт предприятия руководствуются ГОСТами, ТУ, собственными лабораторными исследованиями.
А как быть с себестоимостью услуг? Нужно ли ее считать или нет? И как это сделать правильно?
На вопросы по просьбе buxgalter.uz ответила бизнес-тренер Profi Training, эксперт по МСФО и управленческому учету Александра ТОЛМАЧЕВА:

– «Прежде всего давайте ответим на вопрос – производим ли мы траты, чтобы оказать данную услугу? Ответ очевиден, следовательно себестоимость услуг нужно считать. Рассмотрим пример такого расчета.
Предприятие оказывает услуги по сертификации систем менеджмента качества (ISO). На предприятии работают 4 штатных специалиста ISO с окладом 10 000 000 сум.
Оказывая услуги, специалисты ISO:
1) пользуются ноутбуками. Первоначальная стоимость каждого – 3 000 000 сум. Согласно бухгалтерской учетной политике компании к основным средствам относятся материальные активы стоимостью свыше 10 БРВ. Метод износа – прямолинейный, годовая норма износа – 5 лет;
2) используют услуги интернета и сотовой связи. Стоимость услуг сотовой связи по номерам, выделенным специалистам ISO, – 1 200 000 сум. Стоимость услуг интернета в целом по организации – 1 000 000 сум.;
3) расходуют канцтовары. За текущий месяц их стоимость составила 500 000 сум.
По бюджету компании плановая величина накладных расходов в калькуляции услуг – 90%.
Статьи затрат
Сумма (в сум.)
Расчет
Источник: buxgalter.uz