
Понятие потребительский кредит раскрывается благодаря его названию. Под определение потребительский кредит подпадают кредиты, выданные физическим лицам для удовлетворения их потребительских нужд. Согласно определению потребительского кредита – он может иметь денежную или товарную форму.
Данная статья была написана специально для пояснения положений статьи Виды потребительского кредита и помещена мною в Толковый словарь экономических терминов. Ссылка на данную статью: http://design-for.net/page/potrebitelskij-kredit
В точном юридическом смысле все же под кредитом подразумевается не товар, а деньги. Товарный кредит, который физическое лицо получает от торгующей организации, правильнее считать займом.
Определение потребительский кредит
Имеется определение потребительского кредита, которое Центральный Банк России дал банкам и потенциальным клиентам в своем письме от 5 мая 2008 г. N 52-Т «О Памятке заемщика по потребительскому кредиту»:
ПОТРЕБИТЕЛЬСКИЙ КРЕДИТ
Потребительский кредит — это кредит, предоставляемый банком на приобретение товаров (работ, услуг) для личных, бытовых и иных непроизводственных нужд.
Потребительский кредит Википедия на своих страницах определяет еще проще:
Потребительский кредит — кредит, предоставляемый непосредственно гражданам (домашним хозяйствам) для приобретения предметов потребления. ВикипедиЯ
Как правило, потребительский кредит это кредит для покупки товаров длительного пользования, в обладании которыми заемщик испытывает потребность в настоящий момент, но не имеет достаточно средств для приобретения. Потребительский кредит это кредит в основном на достаточно дорогое движимое имущество — мебель, автомобили, мобильные телефоны, бытовая техника, но иногда его берут при недостаче средств при покупке квартиры, а иногда он идет на продукты питания или платное медицинское обслуживание.
Размер потребительского кредита обычно не очень велик, так как рассчитывается, исходя из источника погашения в виде заработной платы заемщика. Срок потребительского кредита так же не очень продолжительный, и только договор о потребительском кредите определяет окончание потребительского кредита.
Так как заемщиками являются не очень состоятельные граждане (богатые и так не испытывают нужды в небольших суммах денег), то в связи с высоким риском невозвращения потребительского кредита кредиторы стараются на него установить максимальный размер процентов. Обычно предметы, приобретенные за счет потребительского кредита, не могут служить объектом залога, так как сразу потребляются заемщиком и сразу теряют свою стоимость.
В последние годы появилось большое разнообразие форм потребительского кредита, которой предоставляют гражданам не только кредитные организации, но и сами торгующие организации, желающие не отпускать клиента без покупки. Потребительским кредитом можно считать продажу товаров с отсрочкой платежа, или в форме предоставления банковской ссуды на потребительские цели, в том числе через кредитные карты. По таким потребительским кредитам обычно взимается довольно высокий процент.
Что такое «Потребительский кредит»?
Товарный кредит по пластиковым картам (нецелевая ссуда) осуществляют лишь крупные торговые организации (чаще всего сети магазинов), так как риски невозвращения довольно высоки. По этой причине потребительские кредиты в своей массе остаются продуктом банков.
Плюсы и минусы потребительского кредита
Как преимущества потребительского кредита, так и все недостатки потребительского кредита происходят от характеристики основного заемщика – среднеобеспеченного гражданина, у которого источником доходов является заработная плата.
Преимущества потребительского кредита
Основная причина, заставляющая взять потребительский кредит состоит в желании получить вещь сегодня, а не через полгода-год, когда накопятся собственные средства. Плюсы потребительского кредита состоят в возможности решить финансовые проблемы, которые возникли в настоящий момент, например, съездить в долгожданный отпуск, заплатить за образование ребенка, сделать ремонт квартиры или восполнить недостаток собственных средств для серьезной покупки (машины, жилья). Для человека, имеющего постоянный стабильный источник доходов (например, пенсия у пенсионеров) получение потребительского кредита не представляет труда.
Недостатки потребительского кредита
Возможно, многие вещи люди бы никогда не купили, если бы не их легко доступность за счет потребительского кредита. Импульсивное решение порой приводит людей в ситуацию, когда приходится экономить ради ненужной вещи. Поголовная финансовая неграмотность не позволяет рассчитать оптимальный для выплат уровень займов, что в наше нестабильное время может создать напряжение в экономике семьи. За так легко доставшуюся вещь на чужие деньги придется длительное время расплачиваться, отказывая себе во многом необходимом. Минус потребительского кредита состоит в легком способе приобрести дорогую престижную вещь, что приводит к психологической зависимости.
Однако расплата за невозвращение потребительского кредита для должника обернется неприятным общением с судьями и приставами, что даже может привести к распаду семьи.
Другой минус потребительского кредита состоит в высоком уровне процентов по кредиту на потребительские нужды, которые банки вынуждены устанавливать по причине больших рисков.
Закон о потребительском кредите
Гражданский кодекс, а так же закон «О банках и банковской деятельности» и другие постановлениями различных ведомств недостаточно для урегулирования отношений между банком и заемщиком.
Однако разнообразие видов и форм потребительского кредита при отсутствии специального нормативного акта создает почву для широких толкований положений Гражданского кодекса.
В настоящее время на сайте Минфина опубликован законопроект «О потребительском кредите», который уже несколько лет никак не примет Государственная Дума. Пока закон о потребительском кредите находится в стадии согласования различными органами и принятия Госдумой, Центральный банк России разослал рекомендательное письмо банкам и заемщикам для организации цивилизованных отношений:
Как правило, бытовые понятия экономики часто не совпадают с юридическими формулировками, поэтому, если вы все же решились взять деньги в долг, надо изучить значение основных экономических терминов.
Источник: design-for.net
Банковский кредит: его виды, классификация, принципы и требования к процессу кредитования
Термин «кредит» используется для обозначения товарного кредита (предоставление в заем вещей), коммерческого кредита (предоставление в заем денег или вещей в виде аванса, предварительной оплаты, отсрочки или рассрочки платежа за товары, работы, услуги), бюджетного кредита (предоставление бюджетных средств юридическим лицам на возвратной и возмездной основе) и налогового кредита (отсрочка уплаты части налога на прибыль или иного налога). Принципиальный момент — определение кредита как банковского продукта (результата деятельности сотрудников банка). В современной литературе обосновываются два взаимосвязанных подхода к решению данного вопроса.
Бухгалтеры постоянно сталкиваются с договорами.
На курсе повышения квалификации «Работа с договорами: правовые навыки для бухгалтера» мы даем самые нужные бухгалтеру знания: как использовать и формулировать условия договора , определять подсудность, избегать вопросов налоговиков и обезопаситься от претензий контрагентов и силовых структур.
Супер-акция до 13 августа: обучение с удостоврением ФИС ФРДО за 4990 руб. Успейте записаться со скидкой
- во-первых, сумму денег, предоставляемую банком заемщику и удовлетворяющую изложенным выше базовым признакам кредита, отражающим его специфическую экономическую и правовую природу;
- во-вторых, кредитный продукт более глубокого уровня, а именно конкретный способ, каким банк оказывает или готов оказать кредитную услугу нуждающемуся в ней клиенту, т.е. упорядоченный, внутренне согласованный и документально оформленный комплекс взаимосвязанных организационных, технико-технологических, информационных, финансовых, юридических и иных действий (процедур), составляющих целостный регламент взаимодействия сотрудников банка (подразделений, связанных с кредитным процессом) с обслуживаемым клиентом, единую и завершенную технологию кредитного обслуживания клиента.
Банковские кредиты подразделяются на активные и пассивные. В первом случае банк дает кредит, т.е. выступает кредитором, во втором берет кредит, т е является заемщиком. Банк может входить в кредитные отношения (брать или давать кредиты) и с другими банками (иными кредитными организациями), включая банк центральный, выполняя в зависимости от ситуации активную или пассивную функцию. В этом случае мы имеем дело с межбанковским кредитованием.
Что касается всех других предприятий, организаций, учреждений и физических лиц (нефинансовый сектор экономики), то кредитные отношения банка с ними имеют другой характер — здесь банк практически всегда является стороной, дающей кредит. Далее речь идет именно об активном банковском кредитовании.
1. Классификация кредитов
Более конкретно базовые услуги кредитования, предоставляемые коммерческими банками своим клиентам (как юридическим, так и физическим лицам), можно представить в виде следующей классификации.
1.1. По экономическому назначению кредита
1.1.1. Связанный (целевой):
платежные (на проведение конкретной коммерческой сделки или удовлетворение временной нужды)
- на оплату расчетных (платежных) документов контрагентов клиента,
- на приобретение ценных бумаг;
- на авансовые платежи;
- на платежи в бюджеты;
- на заработную плату (выдача денег по чеку со ссудного счета заемщика);
- другие.
на финансирование производственных затрат, т.е. на
- формирование запасов товарно-материальных ценностей;
- финансирование текущих производственных затрат;
- финансирование инвестиционных затрат, включая кредиты на лизинговые и т.п. операции (промежуточные);
учет (покупка) векселей, включая операции репо (покупка с обязательством обратной продажи);
потребительские кредиты (физическим лицам).
1.1.2. Несвязанный (без указания конкретной цели).
1.2. По форме предоставления кредита
2.2.1. В безналичной форме:
- зачисление безналичных денег на соответствующий счет заемщика, в том числе реструктуризация ранее выданного кредита и предоставление нового;
- кредитование с использованием векселей банка;
- в смешанной форме (сочетание 2-х предыдущих вариантов).
2.2.2. В налично-денежной форме (как правило, физическим лицам).
1.3. По технике предоставления кредита
1.3.1. Одной суммой.
1.3.2. С овердрафтом (схема кредитования, дающая клиенту право оплачивать с расчетного счета товары, работы, услуги своих контрагентов в сумме, превышающей объем кредитовых поступлений на его счет, т.е. иметь на этом счете дебетовое сальдо, максимально допустимые размер и срок которого устанавливаются в кредитном договоре между банком и данным клиентом; различают краткосрочный, продленный, сезонный виды овердрафта).
1.3.3. В виде кредитной линии:
- простая (невозобновляемая) кредитная линия;
- возобновляемая (револьверная) кредитная линия, включая:
- онкольную (до востребования) кредитную линию;
- контокоррентную кредитную линию;
Онкольная кредитная линия означает такую схему, при которой кредитование ведется в пределах согласованного лимита суммы (обусловленного, к примеру, величиной оценки векселей заемщика, заложенных им в банке) и в рамках согласованного периода времени, причем таким образом, что по мере погашения взятых ранее кредитов лимит может непрерывно и автоматически (без заключения дополнительного договора/соглашения) восстанавливаться.
Контокоррентная кредитная линия предполагает такое кредитование текущих производственных нужд заемщика (в пределах оговоренного лимита сумм и установленного срока действия соглашения), когда кредиты непрерывно и автоматически выдаются и погашаются, отражаясь на едином контокоррентном счете, сочетающем в себе свойства ссудного и расчетного счетов (дебетовое его сальдо показывает сумму долга заемщика банку, кредитовое — наличие у заемщика свободных средств); лимит при этом каждый раз восстанавливается. Контокоррентный кредит погашается путем зачисления в кредит счета любых поступлений в адрес заемщика.
1.3.4. Комбинированные варианты.
1.4. По способу предоставления кредита
1.4.1. Индивидуальный (предоставляемый заемщику одним банком).
1.5. По времени и технике погашения кредита
1.5.1. Погашаемые одной суммой в конце срока.
1.5.2. Погашаемые равными долями через равные промежутки времени (этот вариант, как и следующий, предполагает согласование графика погашения основной суммы долга и процентов с указанием конкретных дат и сумм). Фактически это так называемый простой кредит (с ежемесячными равными суммами платежей).
1.5.3. Погашаемые неравными долями через различные промежутки времени:
- сложный кредит (с выплатой от 20 до 50% суммы кредита в конце срока);
- прогрессивный кредит (с прогрессивно нарастающими к концу срока действия кредитного договора выплатами);
- сезонный кредит (кредит для сезонных производств с выплатами только в те месяцы, на которые приходятся максимальные суммы выручки).
Отдельно можно выделить гарантийные операции банков в части кредитования своих клиентов, а также консультационные услуги по вопросам кредитования. Для классификации кредитов на те или иные группы и виды могут использоваться и другие критерии.
2. Принципы кредитования
Под принципами понимаются основные правила какого-либо вида деятельности, признаваемые такими в силу того, что они выражают определенные причинные связи и устойчиво повторяются в массе случаев. Исходя из этого можно считать, что имеются следующие безусловные принципы банковского кредитования:
- принцип срочности (кредит дается на однозначно определенный срок);
- принцип возвратности (в согласованный срок вся сумма кредита должна быть возвращена полностью);
- принцип платности (за право пользования кредитом заемщик должен заплатить оговоренную сумму процентов). Перечисленные 3 принципа в Законе «О банках и банковской деятельности» (ст. 1) названы условиями;
- принцип подчинения кредитной сделки нормам законодательства и банковским правилам (в частности, обязателен кредитный договор/соглашение в письменной форме, не противоречащий закону и нормативным актам ЦБ РФ);
- принцип неизменности условий кредитования (положений кредитного договора/соглашения). Если они меняются, то это должно делаться в соответствии с правилами, сформулированными в самом кредитном договоре/соглашении либо в специальном приложении к нему;
- принцип взаимовыгодности кредитной сделки (ее условия должны адекватно учитывать коммерческие интересы и возможности обеих сторон).
- В особую группу принципов следует выделить распространенные правила кредитования, которые используются, если такова воля сторон, выраженная в кредитном договоре, и не должны применяться, если не включены в такой договор (не безусловные принципы):
- принцип целевого использования кредита;
- принцип обеспеченного кредитования (кредит может быть обеспечен полностью, частично или не обеспечен вовсе).
Кроме того, в еще одну группу можно выделить принципы кредитования, которые предназначены для «служебного пользования» сотрудниками банков и должны закрепляться в их внутренних документах в качестве элемента кредитной политики.
3. Требования к процессу выдачи кредитов
Банк разрабатывает и утверждает внутренние документы, определяющие его кредитную политику, а также учетную политику и подходы к ее реализации, документы, определяющие:
- процедуры принятия решений о размещении банком денежных средств;
- распределение функций и полномочий между подразделениями и должностными лицами банка, включающие внутренние правила размещения средств, в том числе правила кредитования клиентов.
Банк выдает кредиты в следующем порядке:
- юридическим лицам — в безналичной форме путем зачисления средств на расчетный, текущий или корреспондентский счет (далее — счета);
- физическим лицам — в безналичной форме путем зачисления средств на счет лица в банке либо наличными через кассу банка;
- кредиты в иностранных валютах выдаются юридическим и физическим лицам в безналичной форме.
Банк выдает кредиты следующими способами:
- разовым зачислением средств на банковские счета либо выдачей наличных денег заемщику — физическому лицу;
- открытием кредитной линии;
- кредитованием счета клиента (при недостаточности или отсутствии па нем средств) и оплаты расчетных документов с этого счета клиента (если в договоре банковского счета предусмотрено проведение такой операции). Кредитование счета при недостаточности или отсутствии на нем средств должно проводиться в пределах установленного лимита (максимальная сумма, на которую может быть проведена указанная операция) и срока, в течение которого должны быть погашены возникающие кредитные обязательства клиента;
- участием банка в предоставлении средств клиенту на синдицированной (консорциальной) основе;
- другими способами, не противоречащими законодательству и нормативным актам Банка России.
Кредит выдается на основании распоряжения, надлежащим образом составленного специалистами кредитного подразделения банка и подписанного уполномоченным должностным лицом банка. Банк-кредитор обязан создавать резервы на возможные потери от кредитной деятельности в порядке, установленном Банком России.
4. Требования к процессу возврата кредита и уплаты процентов
Кредит возвращается (погашается) и проценты за него платятся следующими способами:
- списанием средств со счета заемщика по его платежному поручению;
- списанием средств со счета заемщика, обслуживаемого в другом банке, на основании платежного требования банка-кредитора. В этом случае средства могут списываться без акцепта владельца счета, если такая возможность предусмотрена в договоре и заемщик письменно уведомил банк, в котором открыты его счета, о своем согласии на такое списание средств в соответствии с заключенным договором/соглашением;
- списанием средств со счета заемщика — юридического лица, обслуживающегося в самом банке-кредиторе, на основании платежного требования последнего (в безакцептном порядке, если это предусмотрено в договоре);
- перечислением средств со счетов заемщиков — физических лиц на основании их письменных распоряжений, переводом ими денег через предприятия связи или другие кредитные организации; взносом наличных в кассу банка-кредитора, удержанием из сумм, причитающихся на оплату труда заемщикам, являющимся работниками банка-кредитора (по их заявлениям или на основании договора).
В установленный в договоре/соглашении день (день уплаты процентов и/или погашения основного долга) работник бухгалтерии, ответственный за ведение счета заемщика, на основании соответствующего распоряжения, подписанного уполномоченным должностным лицом банка, либо оформляет бухгалтерскими проводками факт уплаты процентов и/или погашения основного долга, либо (при неисполнении или ненадлежащем исполнении клиентом своих обязательств по договору) переносит возникшую задолженность клиента на счета для учета просроченной задолженности.
Задолженность по кредитам, безнадежная и/или признанная нереальной для взыскания, в установленном порядке списывается с баланса банка за счет средств специально формируемого на такой случай резерва, а при недостатке таких средств относится на убытки отчетного года.
До принятия решения о целесообразности предоставления кредита банк-кредитор должен:
- тщательно изучить все представленные заемщиком документы, включая бизнес-план, планы маркетинга, производства и управления, прогноз денежных потоков заемщика на период погашения предоставляемого ему кредита (график поступлений и платежей заемщика); технико-экономическое обоснование (ТЭО) кредитуемой сделки;
- проверить достоверность кредитуемой сделки, изучить кредитную историю заемщика, проанализировать вопрос о наличии или отсутствии задолженности по обязательствам заемщика, в том числе просроченной, проверить полномочия должностных лиц заемщика, которые будут подписывать кредитный договор, проверить наличие и качество обеспечения (залога, гарантии, поручительства, страхового полиса и др.), оценить полученную информацию.
5. Кредитная политика банка и механизмы ее реализации
Прежде чем начать выдавать кредиты, банк должен сформулировать свою кредитную политику (наряду и в согласии с его политиками применительно ко всем другим направлениям деятельности — депозитной, процентной, тарифной, технической, кадровой, по отношению к клиентуре, к конкурентам и т.д.), а также предусмотреть способы и средства ее воплощения в реальную практику
Формулирование политики банка составляет один из этапов планирования его деятельности. Определить и утвердить кредитную политику — значит сформулировать и закрепить в необходимых внутрибанковских документах позицию руководства банка как минимум по следующим вопросам:
1. приоритеты банка на кредитном рынке, имея в виду под этим предпочтительные для данного банка:
- объекты кредитования (отрасли, виды производств или иного бизнеса);
- категории заемщиков (органы власти, государственные и негосударственные предприятия и организации, частные лица);
- характер отношений с заемщиками (курс на долгосрочные и партнерские отношения либо на разовые кредитные сделки, сочетание кредитования с другими видами банковского обслуживания, мера откровенности и доверия с обеих сторон);
- виды и размеры (минимальные, максимальные) кредитов;
- схемы обслуживания кредитов;
- формы обеспечения возвратности кредитов и др.;
2. цели кредитования:
- ожидаемый уровень рентабельности кредитов;
- иные (не связанные непосредственно с получением прибыли) цели.
Для принятия банком обоснованных решений по указанному кругу вопросов важное значение имеют:
- четкая и взвешенная постановка общих целей деятельности банка на предстоящий период (т.е. хорошая постановка планирования в целом);
- адекватный анализ кредитного рынка (т.е. хорошая работа маркетинговой службы);
- ясность перспектив развития ресурсной базы банка;
- верная оценка качества кредитного портфеля;
- учет динамики уровня квалификации персонала и другие факторы.
Роль кредитной политики может быть выражена в следующих тезисах:
- отсутствие у банка собственной кредитной политики, или наличие слабой (плохо продуманной, необоснованной) политики, или ее формальное наличие означают отсутствие в нем планирования кредитного процесса и, следовательно, полноценного управления этим важнейшим направлением деятельности, что обрекает банк на безусловный неуспех, особенно в средне- и долгосрочной перспективе.
- качественная кредитная политика банка, если ее положения реально используются, хотя и не гарантирует безусловного успеха, однако:
- способствует осмысленной координации его усилий на кредитном рынке;
- обеспечивает деятельность подразделений, участвующих в кредитном процессе, необходимым «стержнем» и продуманными технологиями;
- значительно уменьшает риск принятия неверных управленческих решений;
- дает руководству банка важный критерий оценки качества управления кредитным подразделением и постановки кредитного процесса в банке в целом.
Функцией кредитной политики банка в общем плане является оптимизация кредитного процесса, имея в виду, что цели и приоритеты развития (совершенствования) кредитования, определенные банком, и составляют его кредитную политику.
- кредитование
- кредит
- кредитование физлиц
- кредиты юрлицам
Источник: www.klerk.ru
Что такое кредит простыми словами
Если не хватает средств на приобретение нужных товаров, реализацию крупных целей, то можно обратиться в банк. Банк выдаст необходимую сумму под проценты — это и называется банковским кредитом.
Простыми словами, кредит — это финансовые отношения двух сторон, где одна предлагает деньги, а вторая обещает их вернуть в указанные сроки. С точки зрения банка, кредитование — это получение денег заемщиком на индивидуальных условиях, которые всегда прописаны в договоре: даты и размер ежемесячных платежей. Отдельно предусматривается возможность для досрочного погашения долга. Заемщик возвращает сумму постепенно, обычно равными платежами, уменьшая при этом свою задолженность перед кредитором.
Почему взять кредит выгоднее, чем копить?
Иногда люди предвзято относятся к кредитованию и предпочитают самостоятельно копить на покупки. Эта позиция не всегда оказывается выгодной: пока в течение длительного времени собирается нужная сумма, товар или услуга могут стать дороже или выйти из продажи. В таком случае потребительский кредит — это подходящий финансовый инструмент.
Кредит от банка ВТБ
Получение денег от 2-х минут
Низкая процентная ставка

Кредит дает возможность приобрести все необходимое прямо сейчас, пока не поднялась цена. А возвращать заемные средства нужно небольшими частями, что не становится ударом для семейного бюджета. Заемщик должен гарантировать, что сможет вернуть деньги.
Для этого он может:
подтвердить свою платежеспособность справками (2-НДФЛ или по форме банка)
пригласить поручителя или созаемщика
предложить в качестве залога движимое или недвижимое имущество
Функции кредита
Кредит — неотъемлемая часть рыночной экономики, которая выполняет 4 основные функции:
Стимулирующая. Заемщик обязуется вернуть всю сумму вместе с процентами, это делает его более мотивированным. Люди эффективнее распоряжаются полученными деньгами и снижают необязательные издержки — меньше тратятся на то, без чего можно обойтись.
Социальная. Банки предлагают оформлять образовательные кредиты, некоторые такие программы частично или полностью обеспечены за счет государственного бюджета.
Распределительная. Финансовая организация принимает наличные у вкладчиков и направляет полученные свободные деньги заемщикам под проценты.
Контрольная. В некоторых продуктах финансовая организация следит за целевым расходованием — сумма должна идти на определенные и заранее согласованные цели, указанные в договоре. Например, так работает автокредит, ипотека или кредит на образование.
Формы кредитования
Классификаций займов несколько. Например, если рассматривать программы по источникам и целям кредита, можно выделить:
Банковские. Эти средства выдают физическим и юридическим лицам, а также индивидуальным предпринимателям. Годовую процентную ставку в этом случае устанавливает финансовая организация на основе конкретного предложения, внутренней политики и ключевой ставки Центрального Банка.
Коммерческие. Еще их называют товарными. Кредит предоставляется продавцами покупателям (другой компании или индивидуальным предпринимателям) в виде отсрочки платежа за проданные товары или покупателями в виде аванса, предоплаты за поставляемые товары. Например, организация может получить всю партию товара сразу, а расплачиваться за нее частями. Законом процентная ставка в этом случае не регулируется, она оговаривается и согласуется сторонами, а затем условия прописываются в договоре.
Государственные. Финансовые отношения между государством и юрлицом или обычным человеком. Например, чтобы взять кредит у граждан, государство может выпустить облигации (долговые бумаги). Физическое лицо, купившее облигации, получает проценты. Международные займы государству может выдать МВФ (Международный валютный фонд), зарубежное правительство или иностранная финансовая организация.
Виды кредитов
Потребительский
Заемные средства на любые цели и покупки. Кредит
можно использовать на путешествие, приобретение товаров и техники для дома, лечение, ремонт — на все, что нужно заемщику.
Ипотечный
предлагается для покупки недвижимости. Его особенности: часто длительный срок (до 30 лет), невысокая ставка (ниже, чем при потребительском кредите) и необходимость первоначального взноса. Объект кредитования — недвижимость, которая передается в залог банку. Также кредит на покупку жилья может выдаваться и под залог имеющейся у заемщика недвижимости.
Работает так: человек берет деньги в кредит, покупает квартиру, дом или нежилое помещение, оставляет их банку в качестве залога до полного погашения задолженности. При этом он может пользоваться жильем, но не имеет права его дарить или продавать. При этом он может пользоваться жильем, но продать или подарить его можно будет только по договоренности с банком.
Автокредит
предназначен для приобретения автомобиля физлицом или компанией. Работает так же, как ипотека. Человек покупает понравившуюся ему машину и пользуется ею. Авто находится в залоге у банка до тех пор, пока заемщик не погасит свою задолженность, поэтому не может ее продавать или дарить.
Образовательный
Кредит на образование в специальных учреждениях — колледжах, вузах, дополнительных программах, центрах повышения квалификации или переподготовки. С его помощью можно сразу рассчитаться за весь курс получения образования и возвращать банку небольшими частями. Такой кредит выдается студентам, абитуриентам (если у них есть постоянное место работы) или их родителям.
Кредитные карты
Похожи на дебетовые карточки по механизму взаимодействия. Но на кредитной карте
находятся средства банка (иногда с добавлением личных финансов владельца). С ее помощью оплачивают любые покупки безналичным способом. Можно рассчитаться за проживание в отеле, аренду авто, путешествие, лечение или другую трату.
Кредитная карта — это один из видов банковских кредитов, которым можно воспользоваться в любое время в рамках суммы, которая находится на персональном счете. Чтобы погасить задолженность по кредиту, нужно внести потраченные средства обратно на карту переводом, в банкомате или другим удобным способом.
За платежи и возврат долга в рамках льготного периода по кредитной карте клиенту не начисляются проценты. После окончания грейс-периода к задолженности добавляются проценты, которые нужно платить за использование заемных средств, как при оформлении стандартного кредита в банке.
Рефинансирование
Деньги выдаются для погашения финансовых обязательств перед другим банком. Они переводятся на счет займа, а клиент выплачивает новый банковский кредит на более выгодных для него условиях (другая ставка, срок или сумма). Одновременно можно получить дополнительные средства на личные цели.
Рефинансировать можно любой вид кредита, включая: потребительский, кредитную карту, ипотеку, на обучение, автокредит, рассрочку.
Для отдельных групп населения
В России существуют программы для отдельных категорий людей:
Для пенсионеров. Специальный вид займа для людей, которые получают пенсионное пособие от государства. По возрасту на момент полного погашения займа клиенту должно быть менее 75 лет. Общий трудовой стаж должен быть не менее года. Также заемщику нужно быть зарегистрированным в регионе, где есть отделения банка.
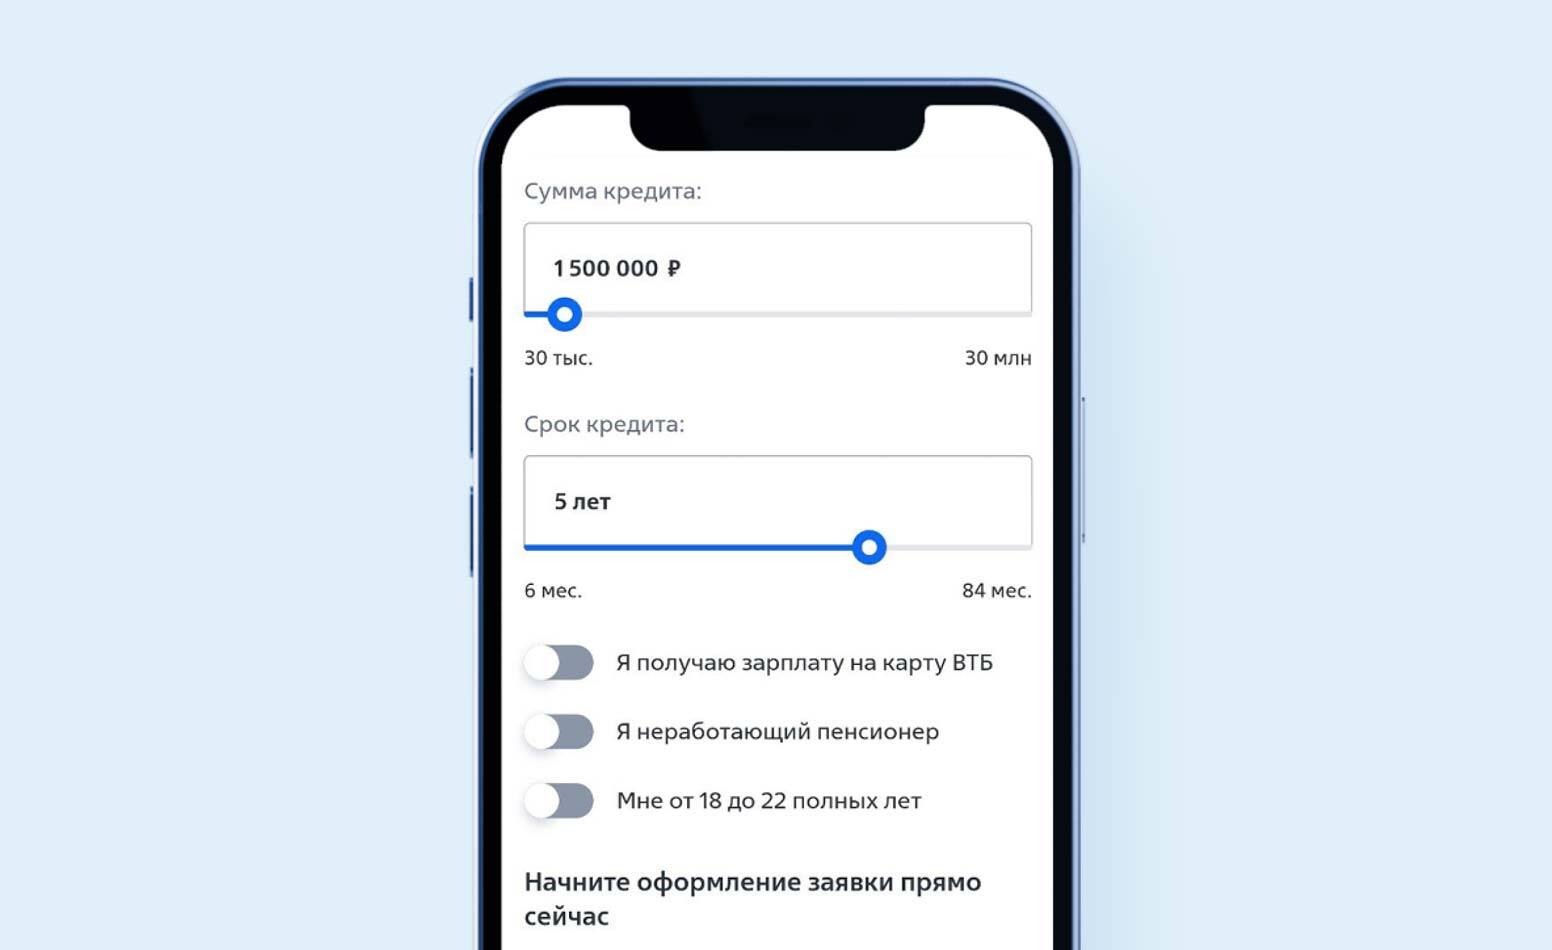
Если человек получает пенсию на карту ВТБ, ему ничего не нужно предоставлять, кроме паспорта.
Для военных. Есть специальная льготная программа жилищного кредитования для военнослужащих. Воспользоваться ею могут участники накопительно-ипотечной системы (НИС) в возрасте от 21 года. Государство предоставляет субсидии участникам НИС, которые можно потратить на первоначальный взнос и ежемесячные платежи по ипотеке. Срок кредита — не более 25 лет.
Также для военных предусмотрена льготная программа рефинансирования ипотеки.
Для семей с материнским капиталом. Сначала нужно выбрать жилье, получить одобрение ипотеки и объекта недвижимости от банка. Затем можно использовать маткапитал в качестве первоначального взноса на ипотеку или воспользоваться им позже, не в день сделки. В этом случае сумма кредита увеличится на сумму маткапитала. Можно использовать материнский капитал и для частичного досрочного погашения текущей задолженности по ипотеке.
Программы различаются в зависимости от политики банка, целевого назначения и вида кредитования по предлагаемой сумме, сроку, процентной ставке и другим условиям.
Нюансы выдачи кредитов
Перед тем как одобрить займ, финансовая организация проверяет минимум 4 параметра. Если хотя бы по одному из требований клиент не проходит, вероятность одобрения банковского кредита сильно снижается. На что обязательно смотрит банк:
Достоверность информации из анкеты. Все данные, указанные в заявке, должны быть заполнены корректно, без ошибок. Особое внимание нужно уделить серии и номеру паспорта, месту прописки и работы. Если клиент случайно или намеренно указывает фальшивую информацию — вписывает ненастоящий адрес места работы, несуществующее место жительства, завышает уровень зарплаты, — ему просто откажут в кредите. Кроме того, банк может посчитать, что заемщик пытается обмануть и является мошенником.
Платежеспособность. Проверяются зарплата и другие ежемесячные доходы, для этого клиент предоставляет справки. Чем выше доход, тем больше вероятность получить кредит. При заполнении анкеты у клиента есть возможность авторизоваться через «Госуслуги», в таком случае практически все поля анкеты предзаполнятся и будут считаться проверенными, что позволит банку дать клиенту сразу финальное, а не предварительное решение.
Кредитная история. Банк смотрит, как человек в прошлом расплачивался по другим обязательствам. Желательно, чтобы у него не было просрочек, судебных разбирательств. Если клиент регулярно платил по всем займам и не пропускал их, это говорит о нем как об ответственном заемщике.
Кредитная нагрузка. Банк проверяет наличие и общий объем финансовых обязательств у человека. Чем больше суммы по платежам, тем ниже вероятность получения нового продукта. Также учитываются все кредитные карты, которые открыты на имя клиента, даже если он ими не пользуется.
Источник: www.vtb.ru