
Перед проведением оценки эффективности экспертно определяется общественная значимость проекта. Общественно значимыми считаются крупномасштабные, народно-хозяйственные и глобальные проекты. Затем оценка проводится в два этапа (см. схему на рис. 4.2).
Рис. 4.2. Концептуальная схема оценки эффективности инвестиционного проекта
На первом этапе рассчитываются показатели эффективности проекта в целом. Цель этого этапа — агрегированная экономическая оценка проектных решений и создание необходимых условий для поиска инвесторов. Для локальных проектов оценивается только их коммерческая эффективность и, если она приемлема, переходят ко второму этапу оценки.
Второй этап осуществляется после выработки схемы финансирования. Уточняется состав участников и определяются финансовая реализуемость и эффективность участия в проекте каждого из них: отдельных предприятий-участников, акционеров этих предприятий, бюджетная эффективность.
Денежный поток типичного инвестиционного проекта состоит из первоначального вложения, ряда положительных эффектов, промежуточного дополнительного вложения и конечного возврата части вложенных ресурсов (см. рис. 4.3).
Инвестиционный анализ — что такое NPV, IRR и другие понятия.
Рис. 4.3. Типичная схема денежных потоков при капиталовложении
Все эти будущие денежные потоки следует привести к настоящему времени принятия решения с помощью дисконтирования — процесса выражения будущих рублей в виде эквивалентных им сегодняшних рублей.
Основным экономическим нормативом, используемым при дисконтировании, является норма дисконта (r), выражаемая в долях единицы или в процентах в год. Дисконтирование денежного потока на n-ом шаге производится путем умножения его значения на коэффициент дисконтирования DF (r, n), который рассчитывается по формуле:
где n — номер шага, измеряемого в годах.
Норма дисконта является экзогенно задаваемым основным экономическим нормативом, используемым при оценке эффективности ИП. Различаются следующие нормы дисконта: коммерческая, участника проекта, социальная и бюджетная.
Коммерческая норма дисконта используется при оценке коммерческой эффективности проекта; она определяется с учетом альтернативной эффективности использования капитала. Норма дисконта участника проекта отражает эффективность участия в проекте предприятий и других участников. Она выбирается самими участниками.
Социальная (общественная) норма дисконта используется при расчетах показателей общественной эффективности и характеризует минимальные требования общества к общественной эффективности проектов. Она считается национальным параметром и должна устанавливаться централизованно органами управления народным хозяйством, в увязке с прогнозами экономического и социального развития страны. Бюджетная норма дисконта используется для расчета показателей бюджетной эффективности и отражает альтернативную стоимость бюджетных средств.
Для принятия управленческих решений по выбору того или иного инвестиционного проекта используются следующие показатели, основанные на дисконтированных оценках:
- чистая текущая стоимость или интегральный эффект;
- индекс доходности инвестиций;
- внутренняя норма доходности;
- срок окупаемости.
Чистая текущая стоимость ( Net Present Value, NPV) — накопленный дисконтированный эффект за расчетный период:
| где | NCFn | — | чистый денежный поток, или разность между притоком (CIF) и оттоком (COF) денежных средств на n-ом шаге расчета; |
| DF (r, n) | — | коэффициент дисконтирования для n-го шага при норме дисконта r (находится по специальным финансовым таблицам, в которых табулировано значение коэффициентов дисконтирования, в зависимости от временного интервала и нормы дисконта); | |
| Т | — | горизонт планирования расчета (равный номеру шага расчета, на котором производится ликвидация объекта). |
Если принять, что в COF на n-ом шаге не входят капиталовложения (Kn) и обозначить сумму дисконтированных капиталовложений как IC (инвестированный капитал), то формулу (4.1) можно записать в виде:
Экономический смысл чистой текущей стоимости можно представить как результат, получаемый немедленно после принятия решения об осуществлении данного проекта, так как при ее расчете исключается воздействие фактора времени. Для признания проекта эффективным, необходимо чтобы показатель NPV был положительным. Чем больше NPV, тем эффективнее проект. Иллюстрацией NPV может служить рис. 4.4.
Рис. 4.4. Представление чистой текущей стоимости
NPV отражает прогнозную оценку изменения экономического потенциала предприятия в случае принятия рассматриваемого проекта, при чем оценка делается на момент окончания проекта, но с позиций текущего момента, т. е. начала проекта. Этот показатель аддитивен в пространственно-временном аспекте, т. е. NPV различных проектов можно суммировать — важное свойство, выделяющее данный критерий из всех остальных и позволяющий использовать его в качестве основного при анализе оптимальности инвестиционного портфеля.
Индекс доходности инвестиций (Profitability Index , PI) характеризует отдачу проекта на вложенные в него средства. Это отношение суммы дисконтированных элементов чистого денежного потока от операционной деятельности к абсолютной величине дисконтированной суммы элементов чистого денежного потока от инвестиционной деятельности:
Формула расчета PI построена из элементов формулы 4.2. Если NPV > 0, то PI > 1 — проект эффективен. И наоборот.
В отличие от чистой текущей стоимости, индекс доходности инвестиций — относительный показатель, характеризующий отдачу каждого рубля инвестиций. Благодаря этому, критерий PI удобен при выборе одного проекта из ряда альтернативных. В силу различий масштабов инвестирования, влияющих на величину чистой текущей стоимости, большее значение NPV не всегда соответствует более эффективному варианту капиталовложений: очевидно, что выгоднее тот, у которого выше индекс доходности.
Для использования метода чистой текущей стоимости и индекса доходности инвестиций, нужно заранее устанавливать величину нормы дисконта. Это представляет определенную проблему и во многом зависит от оценки экспертов. Поэтому широко распространен метод, в котором субъективный фактор сведен к минимуму, — метод внутренней нормы доходности ( Internal Rate of Return , IRR).
Чтобы получить IRR, необходимо решить следующее уравнение:
Таким образом, формула (4.5) построена из элементов формулы (4.3), при условии, что подобрана такая норма дисконта r = IRR, при которой приведенный доход равен приведенным капиталовложениям. IRR находится методом последовательных итераций: с помощью таблиц выбираются два значения нормы дисконта (r1 < r2) таким образом, чтобы в указанном интервале функция NPV = f(r) меняла свой знак с «+» на «-«. При r1 — NPV1 > 0, при r2 — NPV2 < 0. Далее используется формула:
Если графически изобразить зависимость чистой текущей стоимости проекта от нормы дисконта (см. рис. 4.5), то будет видно, что кривая графика пересекает ось ординат в точке, равной сумме всех элементов недисконтированного денежного потока, включая величину исходных инвестиций, — по формуле (4.1) при r = 0. С ростом r, график функции стремится к оси абсцисс и пересекает ее в некоторой точке. Значение r, при котором NPV обращается в 0, и называется внутренней нормой доходности.
Рис. 4.5. График NPV типичного инвестиционного проекта
Интерпретационный смысл IRR: это может быть максимально допустимая цена источника финансирования проекта — банковская процентная ставка , если проект финансируется за счет кредита, или стоимость капитала предприятия (СС), если структура финансирования проекта соответствует структуре капитала предприятия. Независимо от того, с чем сравнивается IRR, проект принимается, если его IRR больше некоторой пороговой величины, поэтому при прочих равных условиях большее значение IRR считается предпочтительным.
Рис. 4.6. Представление внутренней нормы доходности
Срок окупаемости с учетом дисконтирования (Discounted Payback Period , DРР) — продолжительность периода от начального момента до момента окупаемости. DРР = n, после которого NPV становится, и в дальнейшем остается, неотрицательным:
DPP = min n, при котором
При оценке эффективности срок окупаемости , как правило, выступает только в качестве ограничения: например, проекты со сроком окупаемости более четырех лет не принимаются. Из двух проектов более ликвидным и менее рискованным считается тот, у которого меньше срок окупаемости .
Рис. 4.7. Представление дисконтированного срока окупаемости
Информацию о резерве безопасности проекта дают критерии IRR и PI. Так, при прочих равных условиях, чем больше IRR, по сравнению со стоимостью капитала проекта, тем больше резерв безопасности . Правило для критерия PI: чем больше значение PI превосходит 1, тем больше резерв безопасности . Иными словами, с позиции риска, можно сравнивать два проекта по критериям IRR и PI, но нельзя — по критерию NPV.
Критерий NPV позволяет сделать правильный выбор в ситуации, когда стоимость капитала меняется. Так, если требуется выбрать один из двух альтернативных проектов, при возможных вариантах стоимости капитала а) 8% и б) 15%, то при точке пересечения Фишера, равной 9,82% (в которой оба проекта имеют одинаковый NPV), в ситуации а) следует предпочесть проект В, как имеющий больший NPV; в ситуации б) — выбор в пользу проекта А. По критерию IRR оба проекта приемлемы, так как обеспечивают большую доходность , чем стоимость капитала в обеих ситуациях: IRR для проекта В равна 20%, для проекта А — 30% (см. рис. 4.8).
Рис. 4.8. Графическое представление точки Фишера
Другие показатели, отражающие интересы участников или специфику проекта:
- чистый доход — накопленный эффект (сальдо денежного потока) за расчетный период;
- потребность в дополнительном финансировании (капитал риска) — максимальное значение абсолютной величины отрицательного накопленного сальдо от инвестиционной и операционной деятельности; показывает минимальный объем внешнего финансирования проекта, необходимый для обеспечения его финансовой реализуемости.
Расчет показателей коммерческой эффективности проекта в целом представлен следующим примером (см. табл. 4.5).
| 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | ||
| Операционная деятельность | ||||||||||
| 1 | Выручка | 0 | 75 | 125 | 125 | 100 | 175 | 175 | 150 | 0 |
| 2 | Производственные затраты | 0 | 45 | 55 | 55 | 55 | 60 | 60 | 60 | 0 |
| Расчетные величины | ||||||||||
| 3 | Балансовая стоимость основных фондов | 0 | 100 | 170 | 170 | 170 | 230 | 230 | 230 | 0 |
| 4 | Амортизационные отчисления | 0 | 15 | 25,5 | 25,5 | 25,5 | 34,5 | 34,5 | 34,5 | 0 |
| 5 | Валовая прибыль (стр. 1 — стр. 2 — стр. 4) | 0 | 15 | 44,5 | 44,5 | 19,5 | 80,5 | 80,5 | 55,5 | 0 |
| 6 | Налоги, относимые на себестоимость и финансовые результаты | 0 | 4,85 | 7,85 | 7,34 | 5,83 | 9,43 | 8,74 | 7,05 | 0 |
| 7 | Налогооблагаемая прибыль (стр. 5 — стр. 6) | 0 | 10,15 | 36,66 | 37,17 | 13,68 | 71,08 | 71,77 | 48,46 | 0 |
| 8 | Налог на прибыль (0,35 x стр. 7) | 0 | 3,55 | 12,83 | 13,01 | 4,79 | 24,88 | 25,12 | 16,96 | 0 |
| 9 | Чистая прибыль (стр. 7 — стр. 8) | 0 | 6,60 | 23,83 | 24,16 | 8,89 | 46,20 | 46,65 | 31,50 | 0 |
| 10 | Сальдо от операционной деятельности (стр. 9 + стр. 4) | 0 | 21,60 | 49,33 | 49,66 | 34,39 | 80,70 | 81,15 | 66,00 | 0 |
| Инвестиционная деятельность | ||||||||||
| 11 | Приток | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 10 |
| 12 | Капиталовложения | 100 | 70 | 0 | 0 | 60 | 0 | 0 | 0 | 90 |
| 13 | Сальдо потока от инвестиционной деятельности (стр. 11 — стр. 12) | -100 | -70 | 0 | 0 | -60 | 0 | 0 | 0 | -80 |
| 14 | Сальдо суммарного потока (стр. 10 + стр. 13) | -100 | -48,40 | 49,33 | 49,66 | -25,61 | 80,70 | 81,15 | 66,00 | -80 |
| 15 | Сальдо накопленного потока | -100 | -148,4 | -99,08 | -49,42 | -75,03 | 5,67 | 86,82 | 152,81 | 72,81 |
| 16 | Коэффициент дисконтирования (при r = 10%) | 1 | 0,91 | 0,83 | 0,75 | 0,68 | 0,62 | 0,56 | 0,51 | 0,47 |
| 17 | Дисконтирование сальдо суммарного потока (стр. 14 x стр. 16) | -100 | -44,0 | 40,77 | 37,31 | -17,49 | 50,11 | 45,81 | 33,87 | -37,32 |
| 18 | Дисконтированные инвестиции (стр. 13 x стр. 16) | -100 | -63,64 | 0 | 0 | -40,98 | 0 | 0 | 0 | -37,32 |
Указанная в стр. 5 валовая (балансовая) прибыль отличается от бухгалтерской за счет другого отнесения налогов — допустимое упрощение для иллюстративного примера.
Чистый доход указан в графе 8 стр. 15 таблицы: 72, 81.
Из той же строки видно, что потребность в финансировании равна 108,4 (на 1-м шаге).
Момент окупаемости проекта (простой, т. е. недисконтированной) также определяется на основании данных в стр. 15. Из нее видно, что значение показателя находится внутри 5-го шага, т. е. с начала операционной деятельности должно пройти более четырех лет, а точнее 4 года и 11 месяцев:
0,93 x 12 мес. = 11,16 мес.
NPV проекта, при норме дисконта r = 10%, рассчитывается как дисконтированное сальдо суммарного потока, т. е. сумма значений стр. 17, которая равна 9,04. Таким образом, проект эффективен.
IRR определяется исходя из стр. 14 подбором значения нормы дисконта. В результате IRR равняется 11,92%, что больше заданной нормы дисконта. Это еще раз подтверждает эффективность проекта.
Для определения PI находится сумма дисконтированных инвестиций, которая равна абсолютной величине суммы элементов стр. 18, т. е. 241,94. Тогда
Так как NPV > 0, PI >1; проект эффективен.
Эффективность проекта с точки зрения предприятий-участников характеризуется показателями их участия в проекте. В расчетах учитываются денежные потоки от всех видов деятельности (инвестиционной, операционной и финансовой) и используются конкретные схемы финансирования проекта.
Эффективность участия в проекте собственного капитала некоторого участника (или по другой терминологии — эффективность проекта для этого участника) определяется по соотношению (с учетом разновременности) его собственного капитала, вложенного в проект, и капитала, полученного им за счет реализации проекта и остающегося в его распоряжении (после компенсации собственных издержек и расплаты с другими участниками: кредиторами, государством и пр.). При этом все потоки, поступающие к этому участнику, являются притоками, а все потоки, поступающие от него (в проект или к другому участнику), — оттоками. Объем собственных средств участника, вкладываемых в проект, определяется в этом случае как разность между объемом всех средств, вкладываемых им в проект, и объемом средств, привлеченных для этой цели (например, заемных).
Продолжим рассмотрение проекта, приведенного в табл. 4.5 (с теми же упрощениями) и определим эффективность участия акционерного капитала в проекте.
Предположим, что для проекта предполагается привлечь акционерный капитал в сумме 90 д. е. на 0-м шагах (60 д. е.) и 1-м (30 д. е.) и заемный капитал под 12,5% годовых, начисляемых один раз в год. Примем, что льготы по налогу на прибыль заключаются в уменьшении налогооблагаемой прибыли на величину процентов, выплачиваемых за инвестиционный кредит .
| 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | ||
| Операционная деятельность | ||||||||||
| 1 | Выручка | 0 | 75 | 125 | 125 | 100 | 175 | 175 | 150 | 0 |
| 2 | Производственные затраты | 0 | 45 | 55 | 55 | 55 | 60 | 60 | 60 | 0 |
| 3 | Проценты в составе себестоимости (стр. 16) | 0 | 8,63 | 8,63 | 3,16 | 0,45 | 0,45 | 0 | 0 | 0 |
| 4 | Амортизационные отчисления | 0 | 15 | 25,5 | 25,5 | 25,5 | 34,5 | 34,5 | 34,5 | 0 |
| 5 | Валовая прибыль (стр. 1 — стр. 2 — стр. 3 — стр. 4) | 0 | 6,37 | 35,87 | 41,34 | 19,05 | 80,05 | 80,50 | 55,50 | 0 |
| 6 | Налоги, относимые на себестоимость и финансовые результаты | 0 | 4,85 | 7,85 | 7,34 | 5,83 | 9,43 | 8,74 | 7,05 | 0 |
| 7 | Налогооблагаемая прибыль (стр. 5 — стр. 6) | 0 | 1,52 | 28,03 | 34,00 | 13,23 | 70,63 | 71,77 | 48,46 | 0 |
| 8 | Налог на прибыль (0,35 x стр. 7) | 0 | 0,53 | 9,81 | 11,90 | 4,63 | 24,72 | 25,12 | 16,96 | 0 |
| 9 | Чистая прибыль (стр. 7 — стр. 8) | 0 | 0,99 | 18,22 | 22,10 | 8,60 | 45,91 | 46,65 | 31,50 | 0 |
| 10 | Сальдо потока от операционной деятельности (стр. 9 + стр. 4 + стр. 3) | 0 | 24,62 | 52,35 | 50,76 | 34,55 | 80,86 | 81,15 | 66,00 | 0 |
| Инвестиционная деятельность | ||||||||||
| 11 | Сальдо потока от инвестиционной деятельности (табл. 2, стр. 13) | -100 | -70 | 0 | 0 | -60 | 0 | 0 | 0 | -80 |
| 12 | Сальдо двух потоков (стр. 10 + стр. 11) | -100 | -45,38 | 52,35 | 50,76 | -25,45 | 80,86 | 81,15 | 66,00 | -80 |
| Финансовая деятельность | ||||||||||
| 13 | Акционерный капитал | 60,00 | 30,00 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 14 | Кредит | 40,00 | 24,01 | 0 | 0 | 3,59 | 0 | 0 | 0 | 0 |
| 15 | Возврат кредита | 0 | 0 | 43,72 | 25,29 | 0 | 3,59 | 0 | 0 | 0 |
| 16 | Выплата процентов | 0 | 8,63 | 8,63 | 3,16 | 0,45 | 0,45 | 0 | 0 | 0 |
| 17 | Сальдо потока от финансовой деятельности (стр. 13 + стр. 14 — стр. 15 — стр. 16) | 100 | 45,38 | -52,35 | -28,45 | 3,14 | -4,04 | 0 | 0 | 0 |
| Итоговые результаты | ||||||||||
| 18 | Суммарное сальдо трех потоков (стр. 12 + стр. 17) | 0 | 0 | 0 | 22,31 | -22,31 | 76,82 | 81,15 | 66,00 | -80,00 |
| 19 | Накопленное сальдо трех потоков | 0 | 0 | 0 | 22,31 | 0 | 76,82 | 157,96 | 223,96 | 143,96 |
| 20 | Поток для оценки эффективности участия в проекте (стр. 18 — стр. 13) | -60 | -30 | 0 | 22,31 | -22,31 | 76,82 | 81,15 | 66 | -80 |
| 21 | Дисконтированный поток | -60 | -27,27 | 0 | 16,67 | -15,24 | 47,50 | 45,81 | 33,87 | -37,32 |
Выплаченные проценты за кредит не включены в сальдо потока от операционной деятельности, так как они входят в отток от финансовой деятельности.
Расчет показывает, что для реализации проекта необходим кредит в размере 67,6 д. е., полный возврат долга и выплата процентов возможны в конце 5-го шага, участие в проекте эффективно: NPV = 4,3 (сумма элементов по стр. 21), IRR = 11,18% (рассчитан по потоку стр. 20), что больше нормы дисконта (r = 10%).
Оценка показателей эффективности ИП для акционеров производится на основании индивидуальных денежных потоков для каждого типа акций (обыкновенных, привилегированных). Расчеты этих потоков носят ориентировочный характер, поскольку на стадии разработки проекта дивидендная политика неизвестна. Принимаются следующие допущения:
- на выплату дивидендов направляется вся чистая прибыль после расчетов с кредиторами и осуществления предусмотренных проектом инвестиций, после создания финансовых резервов и отчислений в дополнительный фонд, а также после выплаты налога на дивиденды;
- при прекращении реализации проекта предприятие расплачивается по долгам, имущество распродается, а разница полученного дохода от реализации активов и выплат, за вычетом расходов на прекращение проекта, распределяется между акционерами;
- в денежный поток включаются: приток — выплачиваемые по акциям дивиденды и в конце расчетного периода, оставшаяся неиспользованной амортизация, ранее нераспределенная прибыль, сумма, указанная в предыдущем пункте; отток — расходы на приобретение акций и налог на доход от реализации ликвидируемых активов;
- норма дисконта для владельцев акций принимается равной норме дисконта для акционерного предприятия.
Продолжим пример, приведенный в табл. 4.6, и, с учетом ряда допущений, оценим максимальные доходы акционеров. Предположим, денежный поток акционеров с 0-го по 8-й шаги выглядит следующим образом:
-60; -30; 0; 0,92; 0; 39,92; 40,56; 27,39; 26,12.
Рассчитанная по этому потоку внутренняя норма доходности для акционеров — 7,1%, что ниже 10% (нормы дисконта). Чистая текущая стоимость потока отрицательна (-12,65). Следовательно, для акционеров проект неэффективен.
Для решения задачи выбора наиболее эффективных проектов из данной совокупности, при ограничении на суммарные капиталовложения, может быть использован следующий метод: проекты отбираются в порядке убывания индекса доходности инвестиций до тех пор, пока не будет исчерпан заданный объем капиталовложений или указанный индекс доходности не станет меньше 1. В этом случае получается максимальная выгода от инвестирования, а именно — максимальный суммарный NPV всех отобранных проектов.
Другой подход к формированию инвестиционного портфеля при ограниченном финансировании основан на применении критерия IRR. Все доступные проекты упорядочиваются по убыванию IRR. Наращивание портфеля приводит к необходимости все большего привлечения заемного капитала, что увеличивает финансовый риск предприятия и, следовательно, стоимость его капитала.
График инвестиционных возможностей (Investment Opportunity Schedule, IOS) как изображение проектов, расположенных в порядке снижения IRR, и график предельной стоимости капитала (Marginal Cost of Capital , MCC), изображающий зависимость средневзвешенной стоимости капитала от объема привлекаемых финансовых ресурсов, отражают две противоположные тенденции: по мере расширения портфеля инвестиций IRR проектов убывает, а стоимость капитала возрастает. Точка пересечения этих графиков показывает предельную стоимость капитала, превышение которой делает неэффективным проект, IRR которого ниже этой величины, т. е. его включение в портфель становится нецелесообразным (см. рис. 4.9).
Источник: intuit.ru
Управление инвестициями
Работа с инвестиционными проектами на предприятии, как и любая другая, касающаяся финансов, требует к себе пристального внимания и точности действий. Во избежание потерь и для наиболее эффективного размещения денежных или каких-то других средств процесс инвестирования необходимо учитывать ряд нюансов на каждой из стадий работы с проектом. На рисунке 1 показана настоящая кривая ЖЦТ, незнание которой много принесло вреда отечественным маркетологам и бизнесменам (достаточно сказать, что такого графика нет у Котлера, но — есть в последней лучшей книге Р. Беста «Маркетинг от потребителя»)
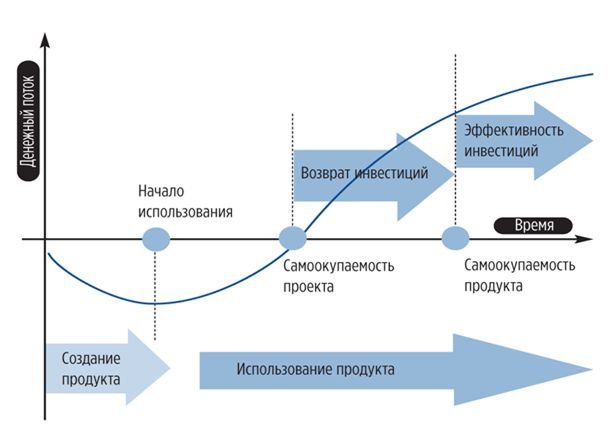
Рис. 1. Развитие инвестиционного проекта
Процедура работы с инвестиционными проектами
Первым делом проводится оценка масштаба проекта. Затем инвестор делает выбор, устанавливается регламент отчетности о дальнейшем состоянии проекта и определяются признаки, по которым принимается решение о закрытии проекта.
Поскольку обычно на предприятии ведется сразу несколько проектов, то все вышеперечисленные действия в итоге помогают составить целостную картину его инвестиционной деятельности. В частности помогают понять, какие проекты имеются (суть проектов, их объемы, стадии реализации, успешность/неуспешность), кто за них отвечает. Таким образом, своевременно отсеивать лишнее, бесперспективное и убыточное становится проще.
В инновационных проектах точность определения масштаба, объема и критериев успешности может быть сравнительно низкой. Поэтому, некоторые предприятия выделяют такую инвестиционную деятельность в одтдельное подразделение. Это подразделение использует специальные методы, для улучшения качества прогнозов и управляемости проектов. Обычно, инвестиции в инновационные проекты связана не столько с рациональным извлечением прибыли, сколько с необходимостью создать дополнительные точки опоры, обезопасить предприятие в динамичной конкурентной среде.
Оценка эффективности инвестиционных проектов
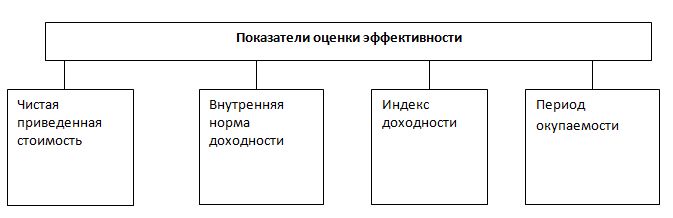
Рис. 2. Система взаимосвязанных показателей оценки эффективности реальных инвестиций
Одним из самых широкораспространенных методов оценки эффективности инвестиционных проектов можно считать метод сопоставления чистой приведенной (текущей) стоимости (Net present value, NPV) и реальных инвестиций (К).
В данном случае критерием для принятия инвестиционного решения выступать величина чистой приведенной стоимости.
Если NPV > К > 0, то проект следует принять;
Если NPV = К = 0, то решение о принятии проекта принимается на усмотрение инвестора: проект не является ни прибыльным, ни убыточным;
Если NPV < К < 0, то проект следует отвергнуть.
Индекс прибыльности (PI)
Индекс доходности (Profitability Index, PI) является производным от предыдущего и по сути своей относителен. Его удобно использовать в случае, если нужно выбрать один проект из нескольких,схожих по величине NPV, а также при комплектовании портфеля с максимальным суммарным значением NPV.
PI=NPV/I + 1
Если PI > 1, то проект следует принять;
Если PI < 1, то проект следует отвергнуть;
Если PI = 1, то решение о принятии проекта принимается на усмотрение инвестора: проект не является ни прибыльным, ни убыточным.
Индекс прибыльности (Profitability Index, PI, также известен как Benefit-cost ratio) – один из финансовых показателей эффективности инвестиционных проектов, основанный на дисконтированных методах расчета. Это показатель окупаемости инвестиционного проекта, его рентабельности. Используется при оценке целесообразности реализации инвестиционного проекта, чтобы избежать риска неверного вложения капитала в заведомо убыточное предприятие.
Другие обозначения термина: Индекс рентабельности инвестиций, Индекс доходности.
Индекс прибыльности является модификацией показателя NPV – чистая приведенная стоимость (Net Present Value,) и рассчитывается как отношение настоящей стоимости всех денежных потоков проекта к сумме первоначальных инвестиций.
Другие трактовки:
1) Отношение общей величины дисконтированных доходов, ожидаемых от инвестиции, к первоначальной сумме инвестированного капитала.
2) Отношение приведенной стоимости будущих денежных потоков от реализации инвестиционного проекта к приведенной стоимости первоначальных инвестиций.
Следовательно, индекс PI показывает относительную прибыльность проекта или текущую стоимость денежных поступлений от проекта в расчете на единицу вложений. Во внимание принимаются такие показатели как:
- денежные потоки от реализации инвестиционного проекта (за вычетом инвестиционных затрат) на определенном этапе,
- инвестиционные затраты на этапе,
- норма дисконта,
- общее число этапов в расчетном периоде.
Индекс рентабельности инвестиций, в отличие от показателя NPV, – показатель относительный, что удобно при выборе одного проекта среди нескольких похожих. Несколько альтернативных проектов могут иметь примерно одинаковые значения NPV, но более высокое значение PI свидетельствует о большей эффективности инвестиционного проекта, а значит, этот показатель целесообразно использовать и в качестве критерия принятия инвестиционного решения о возможностях реализации определенного проекта. Вместе с тем РІ непосредственно взаимосвязан с NPV. Если результат показателя NPV позитивен, то РІ тоже > 1, и наоборот.
Как упоминалось, для признания проекта эффективным по критерию PI его значение должно быть выше 1.
Например, PI = 1,2 – это значит, что затраты были полностью окуплены за счет полученных вложений, и на каждой инвестированной денежной единице инвестор заработал 0,2% текущей стоимости доходов. Вместе с тем, если оттоки вырастут более чем на 20%, то проект не окупится в течение его существования.
Таким образом, PI демонстрирует запас финансовой прочности проекта, что позволяет ранжировать проекты в инвестиционном портфеле. Кроме того, с помощью данного показателя можно просчитать уровень доходности не только на начальном этапе, но и выяснить спустя некоторое время – подтвердились ли данные более раннего прогнозирования.
Слабые стороны коэффициента PI
1) Показатели ранжирования рентабельности инвестируемых проектов могут быть неточными, даже если проекты независимые.
2) Если инвестируемые проекты являются взаимно исключаемыми, коэффициент доходности не подходит для их сравнения.
3) Profitability Index не показывает фактический размер чистого дохода.
Внутренняя норма доходности (Internal Rate of Return, IRR).
Под внутренней нормой доходности имеется в виду значение ставки дисконтирования, при которой NPV проекта равен нулю. Этот показатель дает представление о максимально допустимом относительном уровне расходов, которые могут быть связаны с данным проектом.
Риски инвест-проекта
Посколько большинство инвестиций — сворованы или распилены из бюджета, то привычки «как у людей» писать 7-ю Главу Бизнес-плана «Управление рисками» — отсутствует у большинства «бизнес-менов».
А это — самая главная часть для любого банка, рассматривающего кредит на бизнес-проект.
Ибо — если произойдет тот или иной риск (включится некая НЕОПРЕДЕЛЕННОСТЬ) — бизнес-проект провалится самым неизбежным образом.
Например — рынок «прекратит» предъявлять спрос на «лучшие самарские бюстгалтеры 1-ой категории», потому что вдруг появился брат сестры жены губернатора со своим дилером огромного потока белорусского белья.
Рентабельность инвестиций
Ключевым показателем финансовой деятельности компании является уровень рентабельности инвестиций, обычно измеряемый на годовой основе.
Реальная же практика может легко запутать человека без бухгалтерской подготовки.
Разные компании используют разные определения прибыли и инвестиций, в результате можно встретить всевозможные термины типа «рентабельность задействованного капитала» или «рентабельность операционных активов».
К счастью, имеется простой способ прорваться сквозь эту неразбериху: попросите кого-нибудь из финансовых работников компании объяснить смысл используемых ими показателей. Некоторые бухгалтеры будут долго перечислять достоинства своих коэффициентов. Однако важно, чтобы показатели, используемые для оценки деятельности в рамках холдинга или отдельной компании:
- легко понимали как финансовые работники, так и менеджеры,
- применялись единообразно во всех отделениях и дочерних компаниях,
поскольку среди дипломированных бухгалтеров в целом нет консенсуса в том, какое определение термина «рентабельность инвестиций» считать правильным.
Тем не менее, полезно знать альтернативные определения прибыли и инвестиций, наиболее широко используемые в связи с показателем рентабельности инвестиций.
Прибыль обычно определяется либо как прибыль до уплаты процентов и налогов, либо как прибыль до уплаты налогов.
Return on Investment, ROI
Инвестиции могут быть определены как:
задействованный капитал, показанный в балансе, то есть долгосрочные и оборотные активы, используемые в бизнесе, за вычетом всех обязательств, или
- используемые операционные активы, а именно — долгосрочные активы плюс оборотные активы за вычетом краткосрочной (до года) кредиторской задолженности, исключая банковские овердрафты и другие заимствования.
Очевидно, что показатель рентабельности инвестиций компании может существенно изменяться в зависимости от выбранных трактовок прибыли и инвестиций. Стоит однако подчеркнуть, что для внутрифирменных сравнений первостепенную важность имеет не абсолютная величина, а динамика этих показателей.
Оценка земли и зданий, принадлежащих компании
В балансе котируемой компании оценка собственных зданий и земли, видимо, будет обновляться по крайней мере каждые 5 лет, чтобы избежать значительной недооценки активов. В частной компании, собственная недвижимость которой не используется для обеспечения банковских кредитов, ее балансовая оценка может сохраняться на уровне стоимости приобретения, скажем, более 20 лет назад. Единственным комментарием к такой недооцененности может быть параграф в отчете директоров, отмечающий, что текущая рыночная стоимость актива больше той, которая показана в балансовом отчете.
Однако, рассчитывая рентабельность инвестиций на основе такой заниженной оценки недвижимости, ее владельцы могут обманывать самих себя, считая уровень рентабельности удовлетворительным, тогда как он таковым не является.
Приемлемый уровень рентабельности инвестиций
Расчет показателей NPV, PI, IRR, PP, DPP, ROI – Финансовая состоятельность инвестиционного проекта

Вклады Хоум Кредит Банк
Автор Банкир На чтение 15 мин. Просмотров 490 Опубликовано 21.06.2022
10 основных показателей финансового анализа инвестиционного проекта в excel
В данной статье рассмотрим основные показатели для оценки эффективности инвестиций в проекты. В частности, рассмотрим расчет следующих показателей инвестиционного проекта:
- Чистый приведенный доход — NPV (Net Present Value)
- Дисконтированный индекс доходности — DPI (Discounted Profitability Index)
- Индекс прибыльности – PI (Profitability Index)
- Внутренняя норма доходности -IRR (Internal Rate of Return)
- Модифицированная внутренняя норма доходности — MIRR (Modified Internal Rate of Return)
- Средневзвешенная стоимость капитала — WACC (Weight Average Cost of Capital)
- Период окупаемости — PP (Payback Period)
- Дисконтированный период окупаемости -DPP (Discounted Playback Period)
- Интегральная текущая стоимость – GPV (Gross Present Value)
- Простая рентабельность инвестиций – ARR (Accounting Rate of Return)

NPV, чистый приведенный доход
Чистый приведенный доход — это один из важнейших показателей расчета эффективности инвестиционного проекта, используемый в инвестиционном анализе. Вычисляется как разница между дисконтированной стоимостью денежных поступлений от инвестиционного проекта и дисконтированными затратами на проект (инвестиции). Вычисляется по формуле:
Где:
CFt – поток денежных поступлений от инвестиционного проекта в период t;
It — затраты в инвестиционный проект в период t;
r- ставка дисконтирования (иногда ее называют барьерной ставкой);
n – сумма числа периодов.
★ Инвестиционная оценка в Excel. Расчет NPV, IRR, DPP, PI за 5 минут
DPI, дисконтированный индекс доходности
Показатель вычисляется делением всех дисконтированных по времени доходов от инвестиций на все дисконтированные вложения в проект. Формула для вычисления показателя:
Где:
CFt – поток денежных поступлений от инвестиционного проекта в период t;
It — затраты в инвестиционный проект в период t;
r- ставка дисконтирования;
n – сумма числа периодов.
PI, индекс доходности
Показывает относительную доходность инвестиционного проекта на единицу вложений. Формула вычисления показателя:
PI= NPV/ I
IRR, внутренняя норма доходности
Это ставка дисконтирования (IRR=r) при которой NPV= 0 или, другими словами, ставка при которой дисконтированные затраты равны дисконтированным доходам. Внутренняя норма доходности показывает ожидаемую норму доходности по проекту. Одно из достоинств этого показателя заключается в возможности сравнить инвестиционные проекты различной продолжительности и масштаба. Инвестиционный проект считается приемлемым, если IRR>r (ставки дисконтирования). Показатель IRR вычисляется по приведенной ниже формуле:
Где:
CFt – поток денежных поступлений от инвестиционного проекта в период t;
It — затраты в инвестиционный проект в период t;
r- ставка дисконтирования (иногда ее называют барьерной ставкой);
n – сумма числа периодов.
MIRR, Модифицированная внутренняя норма доходности
Измененная внутренняя норма доходности с учетом возможности реинвестировать полученные положительные денежные поступления от инвестиционного проекта. Показатель MIRR может использоваться в качестве замены классического показателя внутренней нормы доходности. Проект считается приемлемым, если MIRR >r (ставки дисконтирования)

CFt – поток денежных поступлений от инвестиционного проекта в период t;
It — затраты в инвестиционный проект в период t;
d – ставка реинвестиций (процентная ставка от возможных реинвестированных доходов инвестиционного проекта)
r- ставка дисконтирования (иногда ее называют барьерной ставкой);
n – сумма числа периодов.
WACC, средневзвешенная стоимость капитала
Показатель характеризует стоимость капитала. WACC рассчитывается по формуле:
WACC=Coc*Soc* Cbc *Sbc*(1-T)
Coc -стоимость собственного капитала в процентах;
Cbc -стоимость заемного капитала в процентах;
Soc -доля собственного капитала в процентах;
Sbc -доля заемного капитала в процентах;
T-ставка налога на прибыль.
PP, период окупаемости
Период окупаемости показывает время в течение которого доходы от вложений в инвестиционный проект сравняются с затратами в него. Используется с показателями NPV и IRR для оценки эффективности инвестиционных проектов. Рассчитывается по формуле:

упаемости – срок окупаемости затрат в проект (инвестиций)
CFt – поток денежных поступлений от инвестиционного проекта в период t;
I0 — первоначальные затраты;
n – сумма количества периодов.
DPP, дисконтированный период окупаемости
Показатель отражающий количество периодов окупаемости вложений в инвестиционный проект приведенных к текущему моменту времени. Ниже приводится формула расчета DPP.

CFt – поток денежных поступлений от инвестиционного проекта в период t;
I0 – величина первоначальных затрат;
r- ставка дисконтирования;
n – сумма числа периодов.
GPV, Интегральная текущая стоимость
Редкий показатель инвестиционного анализа показывает действительную дисконтированную полезность инвестиций. Рассчитывается по формуле:
GPV=NPV LV х D
Где:
NPV-чистый приведенный доход;
LV-стоимость ликвидации;
D-дисконтный множитель.
ARR, простая рентабельность инвестиций
Показатель является обратным показателю срока окупаемости вложений в инвестиционный проект (PP). Формула расчета:
ARR= NP/ I
Где:
NP-чистая прибыль;
I-инвестиционные вложения в проект.
Оцените качество статьи. Нам важно ваше мнение:
Дисконтированный срок окупаемости инвестиции
(discounted payback period, dpp)
Дисконтированный срок окупаемости инвестиции (Discounted Payback Period, DPP) устраняет недостаток статического метода срока окупаемости инвестиций и учитывает стоимость денег во времени, а соответствующая формула для расчета дисконтированного срока окупаемости, DPP, имеет вид:
DPP = min n, при котором
Очевидно, что в случае дисконтирования срок окупаемости увеличивается, т. е. всегда DPP > PP.
Простейшие расчеты показывают, что такой прием в условиях низкой ставки дисконтирования, характерной для стабильной западной экономики, улучшает результат на неощутимую величину, по для значительно большей ставки дисконтирования, характерной для российской экономики, это дает значительное изменение расчетной величины срока окупаемости. Иными словами, проект, приемлемый по критерию РР, может оказаться неприемлемым по критерию DPP.
При использовании критериев РР и DPP в оценке инвестиционных проектов решения могут приниматься исходя из следующих условий:а) проект принимается, если окупаемость имеет место;б) проект принимается только в том случае, если срок окупаемости не превышает установленного для конкретной компании предельного срока.
В общем случае определение периода окупаемости носит вспомогательный характер относительно чистой текущей стоимости проекта или внутренней нормы рентабельности. Кроме того, недостаток такого показателя, как срок окупаемости, заключается в том, что он не учитывает последующие притоки денежных средств, а потому может служить неверным критерием привлекательности проекта.
Задача на нахождение npv
Пример. Первоначальные инвестиции в проект A составляют 10000 рублей. Ежегодная процентная ставка – 10 %. Динамика поступлений с 1-го по 10-ый годы представлена в нижеследующей таблице:
| Период | Притоки | Оттоки |
| 10000 | ||
| 1 | 1100 | |
| 2 | 1200 | |
| 3 | 1300 | |
| 4 | 1450 | |
| 5 | 1600 | |
| 6 | 1720 | |
| 7 | 1860 | |
| 8 | 2200 | |
| 9 | 2500 | |
| 10 | 3600 |
Для наглядности cответствующие данные можно представить графически:
Рисунок 1. Графическое представление исходных данных для расчета NPV
Необходимо рассчитать показатель NPV.
Стандартное решение. Для решения задачи будем использовать уже известную нам формулу NPV:
Просто подставляем в нее известные значения, которые затем суммируем. Для этих вычислений нам пригодится калькулятор:
NPV = -10000/1,1 1100/1,11 1200/1,12 1300/1,13 1450/1,14 1600/1,15 1720/1,16 1860/1,17 2200/1,18 2500/1,19 3600/1,110 = 352,1738 рублей.
Как считать доходность?
Почему большинство инвесторов часто имеют неправильное представление о том, какова настоящая результативность их инвестиций.
Сложность заключается в том, что большинство подходов к расчету доходности подразумевают простую формулу:
А – полученный доход
В – стартовые инвестиции
Представим себе жизненную ситуацию, когда человек в январе инвестировал 10 000 р, а в декабре – 90 000 р. К концу года на инвестиционном счете оказалось 110 000 р (ценные бумаги выросли в цене). Какова доходность инвестиций? Что на что делить? Если мы возьмем доход в 10 000 р и разделим на сумму всех инвестиций – 100 000 р, то получим очень сложно интерпретируемый результат – 10%. Ведь большую часть срока на счете находилось всего 10 000 р, а остаток добавлен только за месяц до конца года …
Или еще более интересный пример. В январе инвестор положил на брокерский счет 100 000 р, а в декабре забрал с него 90 000 р. К концу года на брокерском счете фигурировала сумма 15 000 р. Если просто сложить пополнения и изъятия получится что суммарная инвестиция равна 100 000 – 90 000 = 10 000 р. Разделив доход на суммарные инвестиции, получим слишком оптимистичные 50%. Очевидно, что так делать нельзя …
Более подробно о теме расчетов доходности без пополнений и изъятий читайте в статье: Правильный расчет среднегодовой доходности в инвестициях
Модифицированная внутренняя норма рентабельности
(modified internal rate of return, irr)
Модифицированная ставка доходности (MIRR) позволяет устранить существенный недостаток внутренней нормы рентабельности проекта, который возникает в случае неоднократного оттока денежных средств. Примером такого неоднократного оттока является приобретение в рассрочку или строительство объекта недвижимости, осуществляемое в течение нескольких лет.
В российской практике это может быть доходность срочного валютного вклада, предлагаемого Сберегательным банком России. В каждом конкретном случае аналитик определяет величину безрисковой ставки индивидуально, но, как правило, ее уровень относительно невысок.
Таким образом, дисконтирование затрат по безрисковой ставке дает возможность рассчитать их суммарную текущую стоимость, величина которой позволяет более объективно оценить уровень доходности инвестиций, и является более корректным методом в случае принятия инвестиционных решений с неординарными денежными потоками.
Особенности использования функции чпс
Ввести одномоментно 254 значения в одну ячейку бывает весьма утомительно.
Лучше заранее заполнить численными значениями некоторый диапазон, а затем подставлять в формулу ЧПС ссылки на входящие в диапазон ячейки.
Такой подход позволит легко комбинировать данные и исправлять возможные ошибки.
Следует помнить, что для расчета функции ЧПС важен ПОРЯДОК, в котором следуют значения P1, P2, …, Pn. Изменение этого порядка приведет к разным значениям нашей функции.
Предполагается также, что расчет производится для случая, когда выплаты или поступления отстоят друг от друга на один и тот же период (неделя, месяц, год и т.д.), то есть имеет место равномерное распределение денежных потоков во времени.
Все аргументы должны иметь численный формат. Ошибочно введенные в формулу ЧПС буквенные значения или символы при расчетах будут проигнорированы.
Пример 1: срочный вклад в «сбербанке»

В нашем примере проценты планируется снимать в конце года, поэтому капитализации не будет и получится 9% в год – сумма получается 6 000 000 х 0.09 = 540 000 дохода в год. По завершении третьего года можно будет снять проценты за него и основную сумму, закрыв депозит.
Вклад в банке считается инвестиционным проектом, для него можно рассчитать IRR. IRR для инвестиции в депозит равна процентной ставке депозита – 9%. И если 6 000 000 рублей были накоплены или остались в наследство, их можно вкладывать (ведь стоимость капитала – 0).
Пример 2: покупка квартиры с целью заработка на сдаче ее в аренду

IRR проекта при условии покупки и сдачи в аренду квартиры в течение 3 лет, а потом продажи, равна 6%. То есть, если брать заемные средства на реализацию проекта, процент должен быть меньше 6%, чтобы получать прибыль. И на протяжении 10, 15 лет IRR меняться не будет, исключением является лишь ситуация с подорожанием квартиры.
Внутренняя норма доходности – важный и интересный показатель, который при правильном использовании можно применять достаточно эффективно для просчета прибыльности разных инвестиционных проектов, особенно когда речь идет об их сравнении и выборе наиболее доходного.
Пример расчета внутренней нормы доходности
Предположим, что существует два проекта с одинаковым уровнем риска, первоначальными инвестициями и общей суммой ожидаемых денежных потоков. Для более наглядной иллюстрации концепции стоимости денег во времени, поступление денежных потоков по Проекту А ожидается несколько раньше, чем по Проекту Б.
Подставим представленные в таблице данные в уравнение.
Для решения этих уравнений можно воспользоваться функцией «ВСД» Microsoft Excel, как это показано на рисунке ниже.
- Выберите ячейку вывода I4 .
- Нажмите кнопку fx , выберите категорию « Финансовые », а затем функцию « ВСД » из списка.
- В поле « Значение » выберите диапазон данных C4:H4 , оставьте пустым поле « Предположение » и нажмите кнопку OK .
Таким образом, внутренняя ставка доходности Проекта А составляет 20,27%, а Проекта Б 12,01%. Схема дисконтированных денежных потоков представлена на рисунке ниже.
Предположим, что средневзвешенная стоимость капитала для обеих проектов составляет 9,5% (поскольку они обладают одним уровнем риска). Если они являются независимыми, то их следует принять, поскольку IRR выше WACC. Если бы они являлись взаимоисключающими, то принять следует Проект А из-за более высокого значения IRR.
Пример расчета чистой приведенной стоимости
Не смею больше испытывать ваше терпение и предлагаю немедля окунуться в завораживающий мир расчета чистой приведенной стоимости с помощью функции ЧПС.
Итак, обещанный пример. Внимательно смотрим на иллюстрацию ниже:
Организуйте на листе вашей таблицы Excel размещение данных, аналогичных вышеприведенным.
Здесь важно заполнить ячейки A1, A2, A3, A4 и A5 конкретными числовыми данными, а в ячейку A7 поместить (важен каждый символ) выражение =ЧПС(A1; A2; A3; A4; A5). Значение ячейки A7 как раз и будет содержать результат вычисления чистой приведенной стоимости ряда A2:A5
Значение ячейки A7 как раз и будет содержать результат вычисления чистой приведенной стоимости ряда A2:A5.
Соответствующий диапазон, естественно, вы можете расширить или сузить, как вам заблагорассудится, а результирующее значение поместить в любую другую удобную для вас ячейку.
Здесь главное — понять принцип.
Обратите внимание, что значение в ячейке A3 имеет отрицательное значение (-5350). Это означает, что имеет место выплата денежных средств (что в данном случае соответствует размеру первоначальных инвестиций)
Это означает, что имеет место выплата денежных средств (что в данном случае соответствует размеру первоначальных инвестиций).
Значения всех следующих аргументов являются положительными, так как мы имеем дело с поступлениями, символизирующими отдачу от наших инвестиций.
Заметим также, что наша функция в ячейке A7 может иметь и более краткий вид: =ЧПС(A1; A2:A5).
Такая запись соответствует синтаксическим стандартам Excel и позволяет сэкономить в ряде случаев и время, и нервы…
Итоговое значение (4110,00р) в денежном формате отображено во все той же ячейке A7.
Обязательно ВРУЧНУЮ проработайте приведенный выше пример.
Вы получите очень важный навык расчета реального финансового показателя – чистой приведенной стоимости — с помощью таблиц Excel.
Если вы планируете серьезно погрузиться в мир инвестиций, вам придется кое-что уметь и кое в чем разбираться.
Умение считать не на бумажке, а с использованием современного программного обеспечения – один из таких навыков.
Примеры
Пример1Пример задачи
Задача «Купить или арендовать»Вы осмысливаете покупку или аренду, скажем, грузовика, который будет приносить вам прибыль (предположим, вы транспортная компания). Купить грузовик вы можете за 2,5 миллиона рублей (цифры взяты с потолка), аренда обойдется вам в 600 тысяч рублей/год.
Вы знаете, что срок полезного использования грузовика — пять лет, после чего он обладает остаточной стоимостью, скажем, 400 тысяч. После аренды грузовик остается у арендодателя. Предположим, что оплата производится авансом на год вперед. Свободных средств на покупку у вас нет, но есть возможность привлечь финансирование под 18% годовых. Что выгоднее?
Экономическая наука изучает вопросы снижения затрат на при реализации проекта и получение максимальной прибыли. При этом основной акцент ставится на прибыль.
В финансовом анализе предложено множество систем, позволяющих оценить эффективность проектов, но в большинстве случаев используется система показателей приведенных денежных потоков. Одним из них является показатель IRR (норма внутренней доходности). Именно особенности данного показателя разберем в статье.
Синтаксис
Аргументы функции ВСД описаны ниже.
Значения – обязательный аргумент. Массив или ссылка на ячейки, содержащие числа, для которых требуется подсчитать внутреннюю ставку доходности.
Значения должны содержать по крайней мере одно положительное и одно отрицательное значение.В функции ВСД для интерпретации порядка денежных выплат или поступлений используется порядок значений. Убедитесь, что значения выплат и поступлений введены в нужном порядке.
Предположение – необязательный аргумент. Величина, предположительно близкая к результату ВСД.
В Microsoft Excel используется итеративный метод расчета ВСД. Начиная с предположения, ВСД циклически перейдет к вычислению, пока результат не станет точным в 0,00001%. Если функция ВСД не может найти результат, который работает после 20 попыток, #NUM! возвращено значение ошибки.
В большинстве случаев для вычислений с помощью функции ВСД нет необходимости задавать аргумент “предположение”. Если он опущен, предполагается значение 0,1 (10%).Если функция ВСД возвращает значение ошибки #ЧИСЛО! или результат далек от ожидаемого, попробуйте повторить вычисление с другим значением аргумента “предположение”.
Чистый дисконтированный доход
(чистая текущая стоимость – net present value, npv)
В современных опубликованных работах используются следующие термины для названия критерия данного метода:
- чистый дисконтированный доход;
- чистый приведенный доход;
- чистая текущая стоимость;
- чистая дисконтированная стоимость;
- общий финансовый итог от реализации проекта;
- текущая стоимость.
В Методических рекомендациях по оценке эффективности инвестиционных проектов (вторая редакция) – Москва, “Экономика”, 2000 – предложено официальное название данного критерия – чистый дисконтированный доход (ЧДД).
Величина чистого дисконтированного дохода (ЧДД) рассчитывается как разность дисконтированных денежных потоков доходов и расходов, производимых в процессе реализации инвестиции за прогнозный период.
Суть критерия состоит в сравнении текущей стоимости будущих денежных поступлений от реализации проекта с инвестиционными расходами, необходимыми дли его реализации.
Применение метода предусматривает последовательное прохождение следующих стадий:
- Расчет денежного потока инвестиционного проекта.
- Выбор ставки дисконтирования, учитывающей Доходность альтернативных вложений и риск проекта.
- Определение чистого дисконтированного дохода.
ЧДД или NPV для постоянной нормы дисконта и разовыми первоначальными инвестициями определяют по следующей формуле:
Источник: procenty-po-vkladam.ru