
Пришлось столкнуться с работой «Судебного отдела» банка? Раз так, значит у вас, скорее всего, есть проблемы с задолженностью по кредиту. А значит, вам не помешает знать, что же представляет собой этот отдел, какие полномочия имеют его сотрудники и как вести себя в случае, если они «достают» вас. Об этом и поговорим сегодня.
Итак, Что такое «судебный отдел» банка?
Это отдел, специально созданный для работы с должниками. Чаще всего под такой работой подразумевается общение и воздействие на заемщиков, имеющих просроченные кредиты в этом банке, с целью вынуждения погашения долга и уплаты штрафных санкций. Дело, в принципе, понятное и не противоречащее действующему законодательству. Но вот методы, которые так называемый «судебный отдел» использует в своей работе с клиентами, зачастую далеки от морали и законности.

Не путайте «судебный отдел» с юридическим отделом. Юридический отдел банка создан для работы с юридическими вопросами, которые возникают в процессе функционирования кредитно-финансового учреждения. А вот «судебный отдел», если говорить грубо, но справедливо, занимается банальным вымогательством. И хоть вымогает он свое имущество (в данном случае — финансовое), то делает он это, как уже было упомянуто, самыми разными, в том числе и сомнительными, в плане законности, способами.
ВСЯ ПРАВДА О ВЫЕЗДНЫХ ГРУППАХ, ДОСУДЕБНЫХ ОТДЕЛАХ И ГРУППАХ ВЗЫСКАНИЯ МФО-КАК МФО ВЗЫСКИВАЮТ ДОЛГИ
В практике цивилизованных стран мира, банк, после нескольких безрезультатных попыток обращения к проблемному клиенту, передает дело в судебные инстанции. И далее все идет согласно букве закона: оповещение человека, вызов в суд, судебное заседание, постановление. Банк представляют его собственные юристы. У нас же все далеко от идеала. Юридические отделы есть далеко не то что не в каждом маленьком отделении, они нередко отсутствуют и в крупных центральных офисах или региональных представительствах!
Почему юридический отдел в банке — это такая редкость? Потому, что тут в игру вступает банальная экономия. Квалифицированные юристы — это престижно и, безусловно, эффективно. Но, это, одновременно, и дорого. А вот среднестатистические специалисты, на скорую руку обученные психологическому давлению на должника — это уже не так затратно.
Для репутации учреждения это очень ущербно. Хотя, может, и не так ущербно, если учитывать юридическую и финансовую неграмотность наших граждан, которые не всегда могут дать адекватную оценку действиям банковских работников.
Вот так и появляются так называемые «судебные отделы» банков, занимающиеся тем, что регулярно звонят задолжавшим клиентам и правдой и неправдой требуют вернуть долг. Кстати, представляются эти горе-специалисты по-разному, называют разные устрашающие должности и угрожают чуть ли не тюремными сроками.
Реальный пример из практики
Жене одного из клиентов регулярно, днем и ночью, звонил «лейтенант милиции Василий Андреевич». Должником была даже не жена, а ее сестра. А жена выступала, якобы, поручителем, так как сестра дала ее номер телефона и номер паспорта. Но жена ничего даже не подписывала. Даже не была в курсе того, что ее записали в поручители.
Поэтому, априори, она не могла нести никакой ответственности за проблемный кредит сестры. Но, это для знающих людей. В данном же случае упор был сделан на неграмотность новоиспеченного «поручителя». Звонили с просьбой, а потом — с требованием повлиять на сестру в плане возврата долга. Муж обратился в наш юридический отдел с просьбой прояснить ситуацию.
Выслушали, проконсультировали. После одного единственного строгого, но адекватного ответа жены «лейтенанту милиции Василию Андреевичу», во время очередного разговора, звонки прекратились. Плюс к этому, был звонок уже от пострадавшей стороны, то есть — от жены (а именно пострадавшей от неправомерных действий сотрудника банка стороной ее можно считать в юридической трактовке) в службу поддержки банка с предупреждением о том, что в случае не прекращения звонков она вынуждена будет обратиться в соответствующие органы с письменным заявлением.
А ответ ее был примерно таким: «Уважаемый лейтенант Василий Андреевич, я знаю, что Вы никакой не сотрудник милиции, а обычный банковский работник, занимающийся вымогательством. Кроме этого, Вы еще и мошенник, так как представляетесь чужим именем. А так же — правонарушитель, порочащей честное имя наших правоохранительных органов…». Ну и так далее. Вот и все.
Проблему как рукой сняло. Больше никто не звонил.
Какой вывод можно сделать из всего этого?
1. «Судебный отдел» банка — это чисто формальная структура, не имеющая практически никаких реальных юридических прав в плане воздействия на должника.
2. Только через суд можно взыскать с человека, который не желает платить, просроченный долг и проценты по нему.
3. Любые угрозы сотрудников банка являются неправомерными и влекут за собой ответственность.
4. Свои права, так же, как и обязанности, нужно знать.
5. Необходимо, все-таки, стараться не допускать просрочек по кредиту.
Знайте свои права и будьте готовы отстаивать их!
Источник: redolg.ru
Инсайдер. Сотрудник отдела взыскания крупного банка — о сочувствии, манипуляциях и отмазках должников

Герои рубрики «Инсайдер» регулярно рассказывают «Инде» о жизни и работе. Имена и детали изменены.
Если вы взяли кредит и не можете выплачивать его по графику, ночные звонки, угрозы физической расправой и погромы в вашем подъезде начнутся не сразу. До того как банк уступит права требования по вашему договору коллекторскому агентству, с вами будут общаться вежливые и корректные банковские служащие. Если вы просрочили платёж не дольше, чем на месяц, бояться и вовсе нечего: всё, что вам могут сделать, — позвонить с 8:00 до 22:00 в будний день или с 9:00 до 20:00 в выходной. Сотрудник крупного банка, ежедневно обзванивающий 200 должников, рассказал «Инде» о профессиональных обязанностях, тренингах для коллекторов и своём отношении к работе.
Иерархия банковских коллекторов
Три года назад, сразу после университета, я устроился в банк, в отдел взыскания. На этой работе я только для стажа: постепенно понял, что частое общение с людьми — не моё, надеюсь в будущем перейти в отдел, где будет больше «бумажных» обязанностей и потребуется знание экономики.
В отделе взыскания работают люди разных возрастов и профессий, самое главное — умение грамотно и спокойно объяснять, что клиенту необходимо выполнять свои обязательства перед банком. Наш банк славится тем, что мы делаем это чуть ли не эффективнее всех в России. Внутри отдела есть иерархия: на вершине — выездные сотрудники, а я вместе с несколькими коллегами работаю на самом первом уровне. Наша группа звонит клиентам ещё до рассылки писем, выездов на дом и прочих решительных мер. При этом с настоящими коллекторами сотрудники банка не сталкиваются, и все эти страшные истории про избиения и поджоги колясок с младенцами — не про нас и мимо нас.
«Про региональную специфику должников ничего сказать не могу: сейчас у всех одинаковая ситуация — везде плохо, везде просрочки».
В отличие от коллег по отделу, моей группе достаются «контактные договоры», то есть люди, которые выходят на связь без всяких проблем. Мы звоним тем, кто платит, но с опозданием — с третьего дня просрочки и до тридцатого. Если в этот период клиент не вышел на связь и не заплатил, его передают специалистам следующего уровня.
Раньше мы обзванивали клиентов с седьмого дня просрочки, но руководство почему-то сократило срок. Может, это и хорошо: некоторые забывают о дате оплаты и даже возмущаются, что мы не связались с ними в первый же день. Но звонить сразу нет смысла: может, деньги не дошли из-за сбоя в системе банка.
Наш отдел обзванивает почти всю Россию. Про региональную специфику должников ничего сказать не могу: сейчас у всех одинаковая ситуация — везде плохо, везде просрочки.
Диалер и статистика
Я работаю с помощью диалера — программы, которая звонит клиентам автоматически. Ты в это время просто смотришь в монитор. После соединения на экране всплывает карточка клиента. В первые же секунды нужно понять, с кем ты говоришь (с самим клиентом, его родственником или поручителем), и правильно прочитать ФИО. Это подстава, особенно когда тебе попадается какой-нибудь условный Хабибуллаев Абдулваххаб Ямалетдинович.
Программа нужна, чтобы мы могли обзвонить как можно больше народу: если по какому-то номеру не отвечают, мы об этом даже не узнаём. По статистике, диалер совершает больше 200 ежедневных звонков, но основная часть — это сбросы, неверные номера, автоответчики, хотя в последнем случае мы всё равно надиктовываем сообщения.
В среднем в день у нас бывает по 35–40 коммуникаций с клиентами, и мы должны получить определённое количество обещаний об оплате. Не выполнил план один раз — плохо, но не смертельно. Не справляешься систематически — пиши «по собственному желанию». Если у всего отдела в течение длительного времени держатся низкие показатели, руководство задумывается о смене скрипта (скрипт — заготовленный сценарий телефонного разговора. — Прим. «Инде»). Но вообще нежелание оплачивать кредит для человека нормально, поэтому сверхрезультатов никто не ждёт.
«Предположим, я позвонил двум клиентам: у одного долг 500 тысяч рублей, у другого — 5000. Мне выгоднее, чтобы заплатил первый, потому что тогда я буду более эффективен».
После разговора мы забиваем в программу результат звонка: «клиент обещал оплатить», «третье лицо обещало, что клиент оплатит», «договорённость об оплате не достигнута». Получили обещание — больше не беспокоим. Если клиент не хочет общаться конструктивно, швыряет трубки или отказывается платить, наши спецы будут звонить снова и снова.
Разумеется, обещать — не значит оплатить. Каждый месяц банк выводит статистику погашения задолженностей. В среднем получается, что платят только 60 процентов клиентов, давших телефонное обещание. При этом норма эффективности для отдельного сотрудника — не менее 50 процентов выплат. Что это значит?
Предположим, я позвонил двум клиентам: у одного долг 500 тысяч рублей, у другого — 5000. Мне выгоднее, чтобы заплатил первый, потому что тогда я буду более эффективен. Конечно, я не забиваю на человека с маленьким долгом: мол, ты прощён, мне на тебя наплевать. Но если сроки горят и показатели так себе, клиента с большим долгом я однозначно буду мариновать дольше.
Скрипты: темп речи и стандартные фразы
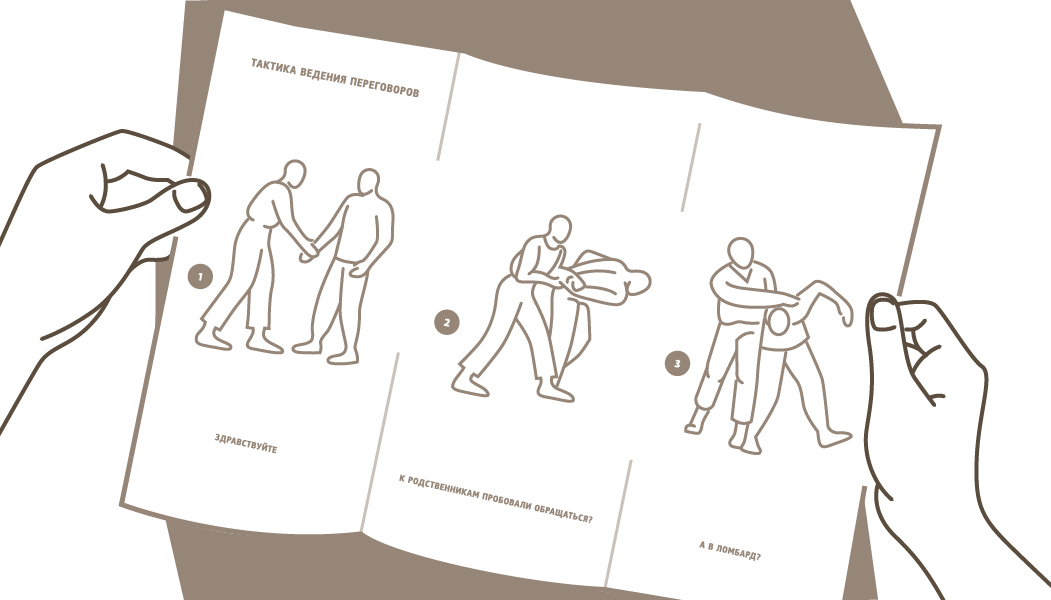
Когда в отделе появляется новенький, ему дают распечатку, где прописан весь возможный сценарий разговора. Все ходы и штампы очень быстро заучиваются наизусть. Мы должны контролировать темп речи (говорить нужно обстоятельно) и высоту тона (не визжать и не басить), следить за количеством слов в предложении (если они слишком длинные, клиент усвоит меньше информации). Мы общаемся официальными фразами, потому что люди не пойдут возвращать долг колхозникам.
Я не могу взять клиента за шкирку и отвести в банк, но могу донести до него информацию о последствиях. Это важно: наша работа не в том, чтобы угрожать человеку или по-родительски его отчитывать, а в том, чтобы объяснить ему, почему он должен платить.
После того как мы представляемся, узнаём, с кем разговариваем, и сообщаем сумму и срок задолженности, следует вопрос: «Вы собираетесь сегодня оплачивать долг?». Если клиент отвечает «нет», мы выясняем причину. Допустим, задержка зарплаты. Но ведь это ваши личные отношения с работодателями, при чём здесь банк?
Дальше мы спрашиваем: «Что вы сделали для того, чтобы оплатить кредит вовремя?». Обычно отвечают: «Ничего. А что я сделаю?». Тогда я резюмирую: «Правильно ли я понимаю: у вас есть долг и нет денег, но вы не предпринимаете никаких действий, чтобы ситуация изменилась?». Многие люди просто не видят ситуацию c этой стороны, но когда я делаю акцент на том, что они сознательно нарушают юридический договор, у них наступает инсайт.
«Для пользы дела мы можем немного сгустить краски: сказать, что человека не выпустят из страны, и не уточнить, на каком этапе это произойдёт, или после пяти дней просрочки предупредить, что специалисты могут приехать к нему домой, хотя до этой меры ещё есть запас времени».
Дальше идёт мотивационный блок. Ты предлагаешь: «Давайте подумаем, как выйти из сложившегося положения. Вы обращались к родственникам? Наверняка они адекватные люди, объясните им всё! Им вы отдадите сумму без процентов, а банк возьмёт пеню. Родственники — не вариант?
Тогда, может быть, воспользуетесь услугами ломбарда? Нечего закладывать? Такого не может быть, выставите на Аvito журнальный столик!». Психологический момент: ты вроде бы становишься на сторону клиента, ищешь для него выгоду, хотя при этом в ломбарде процент может быть ещё больше. Но это уже не наша проблема.
Если на этом этапе договорённость не достигнута, мы перечисляем последствия, которые грозят клиенту за просрочку. Для пользы дела мы можем немного сгустить краски: сказать, что человека не выпустят из страны, и не уточнить, на каком этапе это произойдёт, или после пяти дней просрочки предупредить, что специалисты могут приехать к нему домой, хотя это явно случится не в ближайшие дни.
Мы используем нейтральную фразу «банк вправе», но клиенты часто воспринимают её неадекватно: будто бы лично я приеду к ним домой, опишу имущество и аннулирую визу. Люди путают понятия «угроза», «требование» и «последствия» и жалуются, когда мы предупреждаем, что банк может передать договор в суд. Но это не угроза, это факт: если не выполняешь обязательства, банк не будет с тобой работать. Клиенты звонят с жалобами на горячую линию, и в подавляющем большинстве случаев, когда специалисты отдела контроля переслушивают разговор, претензии не удовлетворяются. Потому что нас учат разговаривать максимально корректно.
«Проблема в том, что большинство клиентов, кажется, просто не понимают, что с ними происходит».
Жёсткие методы — прерогатива коллекторских агентств. Чтобы адекватный человек заплатил за кредит, его не нужно прессинговать. Важно понимать, кого чем мотивировать: плохая кредитная история, новые неустойки, единовременное выставление всей суммы долга, возможность судебного разбирательства. С кем-то нужно разговаривать сложно, чтобы произвести впечатление, с кем-то лучше переходить на бытовые примеры.
Проблема в том, что большинство клиентов, кажется, просто не понимают, что с ними происходит. Люди не знают, что неустойка начисляется на всю сумму долга: не на ежемесячные 4000 рублей, а на все 300 или сколько они там заняли. Они не понимают, почему годами вынуждены выплачивать старые кредиты, не видят связи между суммой долга и графиком выплат. Многие жалуются: «Мне этого не говорили».
Но ведь, когда ты подписывал договор, никто не вырывал из твоих рук бумаги и не выталкивал тебя из офиса банка на улицу. У тебя была возможность вчитаться и всё понять, но ты ею не воспользовался. Всё это позволяет мне считать свою работу полезной: многим я просто открываю глаза на ситуацию.
Отмазки и провокации
Популярная отмазка: «Не плачу вам потому, что у меня другие кредиты». В ответ на это я интересуюсь, как клиент определяет, какой из кредитов приоритетнее, и почему он решил, что имеет юридическое право не возвращать кому-то долги. Обычно ему нечего на это сказать, создаётся некомфортная ситуация, в которой проще всего пообещать всё вернуть и попрощаться.
Ещё у меня есть любимая фраза: «Ну я же плачу! Просто не сразу». Разве у вас в договоре написано, что вы имеете юридическое право просрочить платёж в случае задержки зарплаты?
Некоторые психуют: «Не могу заплатить. Что мне теперь, повеситься (вариант: «застрелиться»)?». На эту фразу у меня есть два стандартных ответа. Первый: «Это не выход из сложившейся ситуации — ваши долги достанутся родственникам». Приём может спровоцировать ещё больший негатив («не впутывайте родственников, вы не имеете права!»), поэтому нужно использовать его осторожно.
Второй вариант: «Банк, безусловно, не может ограничивать ваши действия, но оплате кредита это вряд ли поможет». Нужно понимать, что клиент выводит тебя на эмоцию, хочет, чтобы ты почувствовал себя виноватым, и вестись на это нельзя.
Кризис и тренинги для коллекторов
Наш отдел работает только с физическими лицами и кредитами до полутора миллионов рублей. Не знаю, стали ли люди в кризис реже брать у банка деньги и изменились ли суммы кредитов, но число тех, кто выходит на просрочку, однозначно увеличилось. Поэтому работы у нашего отдела в кризис стало больше.
Два года назад с нами провели специальный тренинг по взаимодействию с клиентами в условиях падения экономики. Главная мысль: нужно говорить им, что потом будет ещё сложнее вернуть долг. Чем раньше заплатишь, тем меньше неустойки, тем легче будет жить. Не выходи на конфронтацию с банком, не совершай ошибки! Руководство прописало нам новые скрипты, соответствующие этой методике, но работали они отвратительно, и мы быстро от них отказались.
Вообще мы посещаем тренинги раз в несколько месяцев. Нужно постоянно менять стиль работы: клиенты, которым мы звоним постоянно, уже знают, что мы скажем. Мы регулярно обновляем банк образов — перечень бытовых примеров, которые делают речь специалиста более понятной и убедительной.
Ты не просто говоришь: «негативная кредитная история», а объясняешь: «Ни один банк России не даст вам кредит в ближайшие 15 лет, вы даже утюг в рассрочку не сможете взять». Если человек отвечает: «Так получилось», ты ему говоришь: «Представьте, что врач по ошибке вырвал вам не тот зуб и говорит: „так получилось“. Вы считаете, это нормально?».
Ещё на тренингах учат не воспринимать близко к сердцу позицию клиента — позвонил и забыл. Наше внимание акцентируют на том, что мы абсолютно правы, когда требуем у должников вернуть деньги, — и юридически, и морально.
Отношение к работе, клиентам и кредитам
Честно говоря, у меня не было клиента, которого бы я запомнил на всю жизнь. Мне от них ни горячо, ни холодно, их проблемы меня мало волнуют. Конечно, иногда я кому-то сочувствую, но моё личное отношение, к сожалению, не поможет человеку погасить долг.
Особенно сложно было в начале: когда я только пришёл в банк, мы как раз собирали деньги моему онкобольному другу, и в одну из первых недель мне попалась клиентка, находящаяся в очень похожей ситуации. Единственное, что я могу сделать в такие моменты, — по-человечески объяснить положение дел и постараться добиться обещания об оплате. Потому что лучше я сам мягко решу вопрос, чем мой коллега, который сегодня не в духе, перезвонит и всё усугубит.
Я прихожу домой с лёгким сердцем, без тревоги. Но иногда накапливается: бесят люди, которые тупо отказываются тебя понимать, как бы ты ни старался объяснить им, что происходит. Бывает, к концу 12-часового рабочего дня только и думаешь о том, как бы не сорваться на клиента. Кстати: отдел контроля регулярно отбирает по несколько звонков у каждого специалиста и оценивает их. Повышение голоса считается грубым нарушением.
Нам платят небольшой оклад и премию, которая напрямую зависит от эффективности работы — суммы клиентских выплат по долгам. В среднем в месяц я зарабатываю тысяч 30. При этом сам я никогда не брал кредит — считаю, что надо жить по средствам, да и вообще у меня в семье это не принято.
Я могу понять, если ситуация безвыходная и деньги нужны срочно, но если тебе просто захотелось шубу или айфон, проще по чуть-чуть откладывать каждый месяц, чтобы потом не платить проценты. Всех своих знакомых я тоже всегда отговариваю кредитоваться, особенно в нашем банке. Мне бы не хотелось однажды позвонить им по работе.
Источник: inde.io
Организация и деятельность отдела взыскания проблемных задолженностей
Финансовая деятельность, предполагающая выдачу кредитных средств, – непростая работа, которая требует от ее создателя компании не только высокого уровня компетентности, но и недюжинных организаторских способностей и хладнокровия. Ведь на сегодняшний день предоставление кредитных средств в российской практике связано с достаточно значительными рисками невозврата долгов, которые нужно правильно просчитать и постараться свести к минимуму.

В этой связи уже на стадии организации бизнеса, который будет работать в этой сфере, необходимо тщательно продумать его будущую структуру, которая отвечала бы всем требованиям актуальной рыночной ситуации, и позволяла собственнику бизнеса эффективно закрывать все рабочие вопросы, возникающие в процессе деятельности организации.

В частности, если речь идет о финансовом учреждении, выдающем заемные средства, его структура должна включать в себя как минимум отдел рассмотрения заявок, отдел, занимающийся проверкой документов и оформлением всех процедурных вопросов, связанных с предоставлением кредита, и отдел взыскания задолженности, поскольку необходимость осуществления таких взысканий рано или поздно возникает у любой кредитной организации.
В частности, речь может идти о выдаче займов физическим или юридическим лицам, предоставлении потребительских или ипотечных кредитов, краткосрочном, среднесрочном или долгосрочном кредитовании. Однако в целом алгоритм работы сотрудников отдела во всех перечисленных случаях будет схожим.
Оценка качества кредитного обязательства
Конкретный кредит или заем может быть передан в ведение отдела взыскания задолженности в случае его признания проблемным.

В целом кредитное учреждение вправе самостоятельно устанавливать критерии отнесения его в эту группу, однако в сложившейся российской практике банки чаще всего используют для этих целей Положение Центрального Банка Российской Федерации № 254-П от 26 марта 2004 года “О порядке формирования кредитными организациями резервов на возможные потери по ссудам, по ссудной и приравненной к ней задолженности”. В частности, это положение определяет 5 основных категорий кредитов в зависимости от степени риска их невозврата:
- первая или высшая категория оценки качества задолженности (в терминологии Положения она носит название стандартного займа или ссуды) – кредит или заем, по которому риск невозврата оценивается как нулевой;
- вторая категория оценки качества задолженности (нестандартные займы) – кредит или заем, по которому риск невозврата оценивается в пределах от 1 до 20%;
- третья категория оценки качества задолженности (сомнительные займы) – кредит или заем, по которому риск невозврата оценивается в пределах от 21 до 50%;
- четвертая категория оценки качества задолженности (проблемные займы) – кредит или заем, по которому риск невозврата оценивается в пределах от 51 до 100%;
- пятая или низшая категория оценки качества задолженности (безнадежные займы) – кредит или заем, по которому риск невозврата оценивается как гарантированный.

В зависимости от конкретных характеристик финансовой политики кредитного учреждения, передача займа в отдел взыскания долгов может осуществляться при достижении им третьей или четвертой категории. При этом на практике передача долга в отдел взыскания в случае отнесения конкретного займа ко второй категории производится достаточно редко.
Вместе с тем, как уже упоминалось, банк вправе применять и собственные критерии для оценки качества конкретной задолженности, используя расчет различных показателей и коэффициентов для оценки текущего финансового положения заемщика и его возможностей по исполнению своих обязательств.
Например, в качестве таких параметров могут быть использованы количество дней просрочки по кредиту, соотношение текущего оборота компании к объему предоставленного ей займа, оценка объемов прибылей организации за последний отчетный период, величина среднемесячного оборота по банковским счетам и многие другие показатели.
Работа по взысканию задолженности

Как правило, после отнесения конкретной задолженности к категории проблемных специалисты банковского учреждения в соответствии с указаниями, предписываемыми финансовой политикой организации, отводят некоторое время на мониторинг ее состояния.
Такое решение обыкновенно связано с тем, что в некоторых ситуациях финансовые трудности, обусловившие просрочку выплаты заемщиком по своим кредитным обязательствам, могли иметь временный характер, и при улучшении своего положения он возобновит выплаты в полном объеме.

В этом случае банк в большинстве случае не будет предпринимать в отношении него каких-либо санкций с целью сохранения лояльности платежеспособного клиента и обеспечения для него возможности обращения за новым кредитом с учетом сохранения благоприятной кредитной истории.
В случае, если по истечении отведенного внутренними инструкциями срока специалисты банка фиксируют отсутствие действий, предпринимаемых заемщиком в целях исполнения своих обязательств, им следует перейти к непосредственному взаимодействию с ним для обеспечения возврата задолженности.
Так, в ходе такого взаимодействия банк проводит оценку финансового положения заемщика, организует переговоры о реструктуризации задолженности, формирует систему штрафных санкций для заемщика, а при необходимости обращается в суд.
Структура отдела взыскания задолженностей

Необходимость проведения всех этих видов работ диктует основные параметры структуры отдела взыскания задолженностей, которые должны быть учтены руководством организации при его формировании.
Так, первый вопрос, на который следует ответить в рамках этого процесса, – каков объем и характер задолженностей, с которыми придется работать специалистам отдела? В частности, от ответа на него будет зависеть количество и уровень компетенции сотрудников, подлежащих вовлечению в работу отдела взыскания задолженности.
Что касается специализации работников отдела взыскания задолженностей, то в общем случае в него должны входить следующие категории сотрудников. Во-первых, это специалисты по работе с клиентами, которых называют специалистами по взысканию задолженностей, менеджерами по взысканию или другим образом.

Суть их работы заключается в осуществлении взаимодействия с заемщиком, допустившим неисполнение обязательств по займу или кредиту, в целью выяснения причин и обстоятельств такого неисполнения, возможностей заемщика по их исполнению и реализации других процедурных моментов, а также обеспечение документооборота.
Вторая категория сотрудников, которые должны быть вовлечены в работу отдела взыскания задолженностей, – квалифицированные юристы. В их задачу будет входить отслеживание правильности юридического оформления всех процедур, осуществляемых специалистами отдела в целях возврата кредита или займа, и документов, предоставляемых заемщиком и оформляемых сотрудниками банка в рамках этой деятельности.
Третья категория сотрудников, которых следует привлечь к работе отдела взыскания задолженностей, – специалисты, занимающиеся сбором и анализом информации о должнике. В настоящее время каналы, по которым банк может собрать необходимые ему сведения о финансовом положении заемщика с целью оценки его возможностей по исполнению своих кредитных обязательств, достаточно многочисленны. Их характер может несколько различаться в зависимости от того, идет ли речь и физическом или юридическом лице, получившем кредит или заем.
В частности, например, если перед специалистами отдела взыскания задолженностей стоит задача оценки финансового положения организации, не исполняющей своих обязательств в отношении полученного кредита, они могут проанализировать данные ее бухгалтерской отчетности, если она является открытой или может быть предоставлена по запросу в соответствии с действующим законодательством.
Кроме того, значительный материал для анализа представляет движение денежных средств на счетах организации в банке, выдавшем кредит. Также для этих целей могут быть использованы сведения о крупных сделках, заключенных компанией в последнее время, данные из открытых источников, например, средств массовой информации, и другие сведения.
Взаимодействие сотрудников отдела взыскания задолженностей
Деятельность сотрудников отдела взыскания должна строиться по четкой схеме, установленной параметрами внутренней регламентации финансовой политики компании. Именно применение установленной последовательности действий сотрудников в процессе работы с клиентом, допустившим неисполнение своих обязательств, применяемая в соответствии с характеристиками каждого конкретного случая, может обеспечить согласованность их работы и принести наиболее эффективный результат.
Слаженная и взаимосвязанная работа всех специалистов отдела взыскания проблемной задолженности способна обеспечить кредитному учреждению достаточно быстрый возврат тех долговых обязательств, по которым нарушения не являются критическими, и грамотную организацию реструктуризации более сложных в этом отношении задолженностей. Это, в свою очередь, обеспечит банку стабильное финансовое положение, гарантирующее его успешную работу на рынке кредитов и займов.
Все ещё остались вопросы?
Позвоните по номеру:
- 8 (495) 137-70-84 — Москва
- 8 (812) 426-34-08 — Санкт-Петербург
- 8 (343) 339-42-60 — Екатеринбург
- 8 (800) 333-45-16 (доб. 968) — общий
И наш юрист БЕСПЛАТНО ответит на все Ваши вопросы.
Источник: 1bankrot.ru