
Что такое облигации и как они работают в российской экономике?
Что такое облигации простыми словами
Облигация простыми словами — это ценная бумага, или долгосрочная расписка, которая стоит определенную сумму денег, за возврат которых в четко ограниченные временные рамки отвечает компания-эмитент, выпустившая ее. Выгоду от выпуска облигаций получает компания, которая занимается сбором определенной денежной суммы для будущего воплощения крупного бизнес-проекта или вложения денег в какое-либо перспективное и выгодное бизнес-начинание.
Держатель облигации получает:
- периодические денежные выплаты от компании эмитента;
- доход за счет разницы между ценой приобретения самой облигации и дальнейшей ценой при осуществлении ее погашения.
Облигации являются аналогом кредитования, имеют средне- долгосрочную длительность. Так продолжительность их действия может находится в довольно широком временном диапазоне — от года до 30 лет. В выпуске облигаций обычно заинтересована компания-эмитент, которая желает получить денежные средства от крупных и мелких инвесторов для успешной реализации собственных бизнес-планов, на которые в данный момент у нее нет достаточной денежной суммы. Очевидный плюс облигаций для эмитента — осуществление займов без жесткой привязки к необходимости залога, что также несет в себе серьезные финансовые риски.
Сравнительный анализ затрат по обслуживанию кредита и облигационного займ
Облигации обычно подразделяются на несколько больших видов:
- государственные облигации — выпускаются государством с целью устранения бюджетного дефицита и возможности покрытия государственного долга;
- корпоративные облигации — выпускаются частными компаниями, обладают ограниченными сроками действия;
- муниципальные облигации — их выпускают и распространяют муниципальные органы власти обычно с целью их дальнейшего вложения в какой-либо инвестиционно-привлекательный бизнес проект.
Зачем инвестировать в них
Грамотные инвестиции в облигации — это великолепная возможность получения стабильно высокого дохода при условии правильного вложения денег, а также следующие важные достоинства:

- значительно более высокий доход, чем осуществление денежных вложений в банковские депозитарии;
- можно с легкостью продать все ваши ценные бумаги в любой момент времени, чтобы избежать возможных серьезных финансовых потерь;
- возможность улучшить собственное материальное положение без особых усилий и получать пассивный доход;
- процент на получение дохода от вложений в облигации будет постоянно одинаковым на весь период реализации договора в отличие от обыкновенного банковского вклада, вне зависимости от вложенной вами суммы;
- в случае возникновения длительной финансовой нестабильности на длительный период, владельцам облигаций будет выплачиваться оговоренный доход без оглядки на текущую финансовую ситуацию, даже в самой плачевной ситуации;
- полностью сохраняются накопленные вами проценты, несмотря на срок осуществления денежных вложений;
- имеется широчайший выбор облигаций на финансовом рынке страны, поэтому вам остается лишь только грамотно подобрать интересующие вас условия.
Что такое облигационный заем?
История облигаций
Появление облигаций вызвано жестким отношением христианства к ростовщичеству. Церковь в Европе преследовала ростовщиков, что не отменяло необходимости экономики в заемных средствах. В результате нашелся остроумный выход из ситуации.
Покупка облигации кредитором трактуется не как предоставление денег в рост. Это — покупка части доходов у эмитента. Купонный доход по облигациям маскировал ростовщичество. Считалось, что владельцы бизнеса делятся с кредитором прибылью. Покупка облигации не попадала под понятие «ростовщичество».
Решение позволило обойти церковные запреты и обеспечить экономику заемным капиталом.
Первоначально облигации представляли собой аналог векселей: выписывались на одном бланке, где указывался процент и точная дата погашения.
Родиной облигаций считают Голландию и Францию. Поэтому до начала XX века даже не во франкоговорящих странах облигации выписывались исключительно на французском языке.
Облигации в Российской Империи первоначально использовались для внешнего заимствования. Впервые облигации на внешнем рынке разместила Екатерина II. Однако по причине репутационных и других проблемам, соглашения о получении займов заключались не напрямую. Голландские банкиры выступили посредниками.
Первые российские облигации внутреннего займа появились в 1809 году. Их доходность составляла 6%, номинал — 1000 рублей, срок выкупа — 7 лет. Однако в связи с новизной этого финансового инструмента, инвесторы сдержанно отнеслись к нему. Разместить удалось лишь 3% эмиссии.
Следующая эмиссия сроком на год была более успешна. В 1812 году казну, опустошенную войной, удалось поддержать облигациями. Ими погасили долги по поставкам товаров военного назначения. Это уменьшило эмиссию рублей, но не добавило облигациям популярности.
С 1831 года вышли билеты Государственного казначейства. Они были активным инструментом и принимались казной как залог и платежное средство (согласно номиналу облигации). Исключение составляла лишь оплата средств государственным банкам.
Начиная со времен правления Екатерины доля облигаций в государственном долге неуклонно увеличивалась. Отмена крепостничества способствовала активизации экономической жизни и подогрела интерес к ценным бумагам.
Роль облигаций в Российской экономике
В Российской Империи, СССР и современной России, облигации продолжали быть важным источником наполнения казны. Несмотря на случаи дефолта, гособлигации пользуются доверием на рынке. Согласно плановым показателям, опубликованным Минфином, сумма займов по облигациям с 2018 по 2020 год будет расти с 870 миллиардов до 1,34 триллиона рублей.
Роль облигаций в современной российской экономике носит довольно существенный характер. Их выпускают компании, государство или же муниципалитеты. Наиболее распространенные их виды это:
- государственные краткосрочные облигации — выпускаются на срок до одного года;
- облигации федерального займа — осуществляется их выпуск на строго регламентированный период времени с выплатой полной суммы денег вместе с процентами по истечении некоторого времени;
- облигации государственного займа — имеют среднесрочную перспективу, оплачиваются по окончании срока действия, имеют плавающую денежную ставку, на которую влияет текущая экономическая ситуация.
Облигации в России выпускаются как ограниченными, так и большими тиражами, наиболее крупными эмитентами являются компании, занимающиеся добычей и продажей природных ресурсов — нефти и газа. Рынок облигаций в России по-прежнему является развивающимся в связи с нестабильностью нынешней экономической ситуации.
Плюсы и минусы
Облигации как возможность инвестирования денежных средств, обладают очевидными достоинствами и такими же серьезными недостатками. Среди очевидных достоинств:

- пассивный доход выше чем в банковских депозитах;
- возможность забрать весь свой вклад вместе с процентами в любой момент времени;
- процент по выплатам будет стабилен вне зависимости от суммы вложений;
- выплата по обязательствам производится в первоочередном порядке по отношению к держателям облигаций;
- можно обеспечить себе стабильное материальное положение даже без необходимости вложения крупных материальных средств.
Облигации обладают сразу несколькими серьезными минусами, которые также будет необходимо учитывать при их приобретении:
- невысокий доход по сравнению с другими инструментами инвестирования, такие как акции, фьючерсы, опционы и пр.;
- более высокий риск не получить причитающуюся денежную сумму и отсутствие страхования обязательств коммерческого учреждения в случае его банкротства;
- держатели облигаций не являются рядовыми акционерами и не могут оказывать полноценного влияния на жизнь предприятия или же организации;
- возможные случаи мошенничества, связанные с покупкой мусорных облигаций или облигаций компаний на грани банкротства, которые обещают сверхвысокую доходность.
Важно!
Облигации занимают среднее положение между акциями и банковскими депозитами, обладают более высоким финансовым риском, поэтому крайне важно обращать свое внимание на эмитента выпустившего облигацию, чтобы не получить прямо противоположный результат.
Источник: bond-invest.ru
Облигационный заем как способ привлечения инвестиционных ресурсов
В течение многих лет в нашей стране облигационный заем (облигация) считался примитивным способом инвестирования.
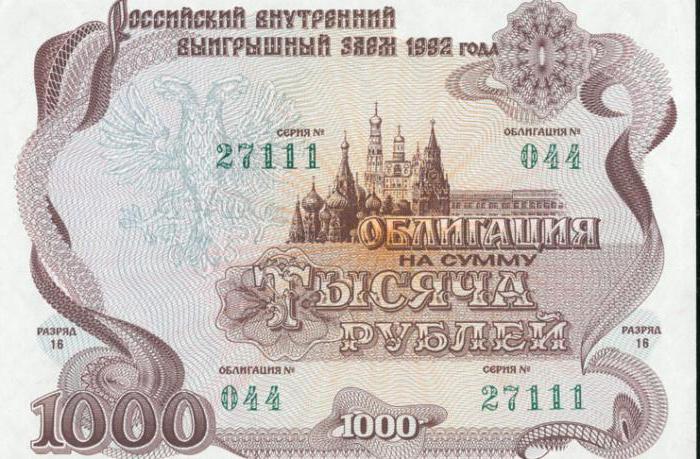
Но такое положение дел сохранялось недолго, и сегодня это один из наиболее конкурентоспособных инструментов приумножить средства. Его потенциал огромен: от дохода в виде текущих процентов до прироста капитала. Но это требует обязательных знаний инвестора: от основных базовых понятий до специфических нюансов рынков.
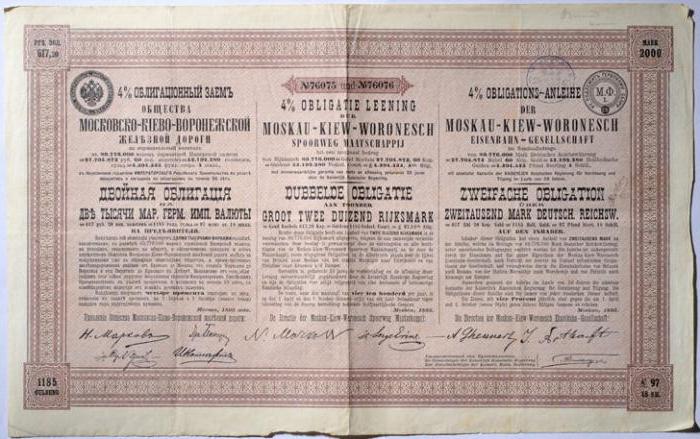
О том, что же такое облигационный заем, подробнее поговорим далее.
Определение
Облигации – это эмиссионные ценные бумаги, которые закрепляют за ее держателем право на получение их номинальной стоимости от эмитента и предусмотренного процента от этой стоимости. Если это не противоречит закону РФ, то они могут предусматривать иные имущественные права.
Облигационный заем – это рыночный инструмент, который позволяет предприятиям или государствам (эмитентам) получить необходимую сумму денег через их продажу инвесторам. Последние получают возможность увеличить свой капитал при помощи обратной продажи облигаций через определенное количество времени по номиналу, а также за счет процентов по ним.
Отличие от акций
Облигационный заем (облигация) имеет схожее понятие с акциями: и те и другие предусматривают выплаты и котируются на различных биржах.
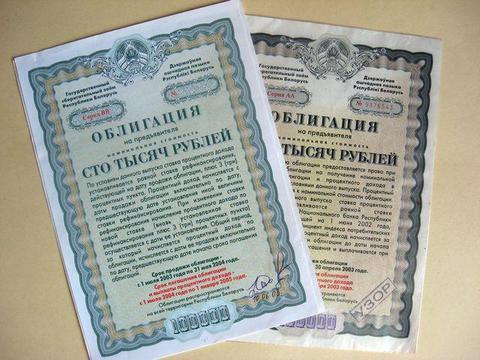
Но первый вид ценной бумаги – это кредитные обязательства, а второй (акции) предусматривает определенную долю в предприятии.
Виды облигаций по сроку займов
В зависимости от времени, в течение которого эмитент должен расплатиться с инвесторами, существуют три вида ценных бумаг:
- Долгосрочный облигационный заем – свыше 10 лет период обратного выкупа. Как правило, инвесторами являются государства или крупные финансовые корпорации. По ним существуют различные купоны, то есть выплачиваются проценты его держателям.
- Среднесрочный – от 1 года до 10 лет. Предназначен для финансирования инвестиционных проектов. Среднесрочный облигационный заем имеет наибольший удельный вес на рынке облигаций.
- Краткосрочный – от нескольких месяцев до одного года. Имеет цель покрыть дефицит бюджета и решить текущие финансовые проблемы. Риски, как правило, по ним выше, несмотря на наименьший срок, так как эмитентами их выступают нестабильные компании. Но их преимуществом считается высокая номинальная стоимость по обратному выкупу. Как правило, краткосрочный заем является бескупонным, то есть по ним не уплачивается проценты держателю.
Причины выпуска облигаций
У многих начинающих инвесторов возникает вопрос: зачем организациям становиться эмитентом облигаций?
Почему не воспользоваться, например, банковским кредитом? Но причин может быть несколько:
- Выпуск облигаций выгоднее банковского кредита.
- Банк отказал в займе.
- У кредитной организации недостаточно ликвидных средств, например, на огромные инвестиционные проекты.
- Предприятию необходимы средства на несколько месяцев и др.
Способы выплаты дохода и погашения
Существуют несколько видов облигаций по способу погашения:
- Дисконтные облигации – это вид займа, при котором не платятся проценты инвестору. Но его номинальная стоимость намного выше реальной, то есть заплаченной, отсюда название от слова «дисконт» — скидка.
- Купонные облигации – это вид займа, по которому платятся ежемесячные проценты, которые и составляют основную прибыль для инвестора. Номинальная выкупная стоимость, как правило, равна первоначально затраченной.
- Облигации с мини-купоном – это вид займа, при котором применяются и дисконтная система, и купонная. То есть платятся небольшие проценты инвестору, и номинальная стоимость чуть выше затраченной суммы.
В начале 90-х гг. прошлого века инфляция в стране была настолько непредсказуемой, что облигационный заем приравнивали к различным экономическим индикаторам: рыночной стоимости недвижимости, курс золота и т. д.
Факторы, влияющие на рыночную стоимость облигации
Выпуск облигационных займов – это эмиссия ценных бумаг, которые продаются на биржевых рынках. То есть облигации продаются и перепродаются брокерами, инвесторами, спекулянтами и т. д. Если инвестор приобрел облигацию, то это не значит, что только он имеет право требовать его номинал от эмитента. Им обладает любое лицо, которое на момент расчета по облигациям перекупило право предъявлять расчет.
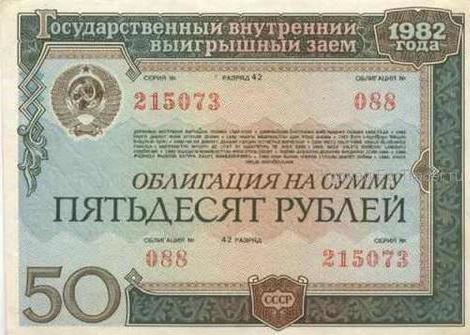
Все облигации покупаются и продаются на бирже. Их рыночная стоимость зависит от следующих факторов:
- Экономическая ситуация в отрасли, стране, мире. В период различных кризисов инвесторы не хотят рисковать и предпочитают иметь «синицу в руках». Поэтому они начинают продавать облигации, чтобы сохранить свои средства. Кроме этого, многие эмитенты выбрасывают на рынок новые партии облигаций. Как правило, это краткосрочные, с целью остаться на плаву, не обанкротиться в сложной экономической обстановке.
- Срок погашения по облигациям.
- Процент купона.
Государственный облигационный займ
Те, кто жил в Советском Союзе, часто сталкивался с понятием ГКО, или государственные краткосрочные облигации. Это и неудивительно: власти часто просили помощи у своего населения. В то время это был чуть ли не единственный источник легального инвестирования. Частная собственность отсутствовала, следовательно, и ценные бумаги тоже, в том числе любые виды акций и облигаций. Конечно, проценты по ГКО были небольшие, но, все же, они были выше сбербанковского (банк тоже был единственный в стране до периода перестройки).
Сегодня облигационные займы государства не ушли в прошлое. Власти, особенно в кризис, также занимают деньги у населения. Основные особенности гособлигаций:
- Низкий уровень дохода по ним, по сравнению с облигациями частных компаний.
- Высокая гарантия. Государство не может разориться, но, по опыту 1998 года, скажем, что оно может объявить дефолт, то есть отказ по выплате долгов, а это фактически одно и то же.
- Низкий уровень дохода, в некоторых случаях, компенсируется льготами НДФЛ (налог на доходы физических лиц). Если, конечно, налоговый резидент имеет официальный источник заработка.
Функционирование рынка государственных облигаций
Современный рынок ГКО или ОФЗ (облигации федерального займа) начал функционировать с середины 1993 года. Для этого была создана целая инфраструктура, основными компонентами которой являются:
- Министерство финансов РФ (эмитент ОФЗ).
- ЦБ РФ – выполняет контролирующие и регулирующие функции. Он проводит аукционы, погашение, подготавливает различные документы. ЦБ старается поддержать уровень показателей рынка ГКО: доходности, ликвидности и т. д.
- Официальные дилеры. Это различные коммерческие банки, брокерские фирмы, которые привлекают на рынок собственные средства и деньги своих клиентов на торговые площадки.
- Московская межбанковская валютная биржа (ММВБ). Выполняет функции торговой площадки, на которой происходят все операции.
Инвестиции в будущее
Теперь подробнее про долгосрочный облигационный займ. «Долгосрочный или краткосрочный лучше?», — спрашивают многие начинающие инвесторы. Вопрос, конечно, некорректный, так как все зависит от следующих факторов:
- Номинальной цены.
- Уровня доверия.
- Процентов по купонам.
Бывают моменты, когда выгоднее вложить в долгосрочные инвестиционные проекты и получать пожизненно проценты по купонам, чем инвестировать в краткосрочные займы, которые на дистанции будут уступать по доходности.
Классификация облигационного займа по субъекту прав
По субъекту прав облигации классифицируются на:
- именные;
- на предъявителя.
Именные выпускаются эмитентом индивидуально, а проценты по ним идут на собственные счета инвесторов. Облигации на предъявителя не фиксируются эмитентами, например, биржевые. Они котируются на биржах и все операции по ним фиксируют специальные брокеры.
Оценка инвестиционных качеств облигаций
Перед тем как инвестору вложить средства в облигации, необходимо произвести их оценку по следующим направлениям:
- Определяется надежность компании по осуществлению процентных выплат. Для этого необходимо знать сумму ее годовой прибыли и все процентные платежи. Если они в 2-3 раза меньше дохода предприятия, то можно доверять ему как эмитенту облигаций. Такое состояние свидетельствует о стабильном состоянии фирмы. Такой анализ лучше произвести за несколько лет. Если тренд возрастает (процент выплат с каждым годом уменьшается), то такая компания наращивает свой потенциал, если наоборот, процент выплат растет, то она идет к банкротству.
- Оценка компании по способности погасить задолженность по всем основаниям. Помимо облигационных займов, у фирмы может существовать другие финансовые обязательства, например, кредиты.
- Оценка финансовой независимости компании. Считается, что фирма не зависит от внешних источников, если величина долга не превышает 50 процентов.
Риск
Риск – это вероятность возникновения убытков или недополучение ожидаемой прибыли. Инвестирование – не лотерея, где вероятность 50 на 50. Это взвешенные, прагматичные решения. Но иногда бывает, что даже самые стабильные и успешные компании разоряются.
Чтобы избежать ошибок и снизить риски, на фондовом рынке применяются различные системы оценок и рейтингов:
- А ++ — максимальная оценка безопасности.
- А+ — очень хорошая компания.
- А – хорошая компания, но ее положение может быть нестабильным.
- В++ — среднее качество.
- В+ — ниже среднего.
- В – плохое качество.
- С – спекулятивные облигации.
Источник: fb.ru
Облигационные займы
Облигационные займы в некоторой степени являются конкурирующим с банковским кредитованием способом привлечения заемных средств и достаточно часто замещают банковский кредит, о чем свидетельствуют процессы секьюритизации финансовых рынков. Если правила ведения бухгалтерского учета и налогообложения операций с заемными средствами одинаковы, то компании выберут тог долговой инструмент, где совокупные затраты на привлечение капитала и обслуживание заемных средств будут ниже. Об этом свидетельствует российский опыт привлечения заемных средств.
Преимущества облигационных займов. Учитывая высокую стоимость кредитных ресурсов, компании стремятся напрямую обратиться к инвесторам, для чего прибегают к эмиссии ценных бумаг, что позволяет им получить более дешевые денежные средства, чем кредиты банка.

Рис. 2.6. Средневзвешенная эффективная доходность российских корпоративных облигаций
На рис. 2.6 показана динамика изменения средневзвешенной доходности российских корпоративных облигаций за последнее десятилетие. В докризисный период доходность составляла 7-8%, в условиях кризиса деньги резко подорожали, и доходность превышала 20%.
К середине 2010 г. доходность вышла на докризисный уровень. Однако в связи с обострением геополитической ситуации процентные ставки начали расти и в августе 2014 г. достигли уровня 9,9%. Тем не менее средняя доходность корпоративных облигаций примерно на 5% ниже, чем средняя процентная ставка по кредиту.
Из рисунка видно, что в условиях кризиса процентные ставки резко выросли. Когда острая фаза кризиса миновала, то наблюдаются снижение и стабилизация процентных ставок.
Усиление роли облигаций на долговом рынке обусловлено рядом преимуществ облигационных займов по сравнению с банковским кредитованием.
- 1. Привлечение ресурсов широкого круга инвесторов. Это дает возможность эмитенту облигаций привлечь гораздо больший объем средств. Собственный капитал большинства банков низок, и они не имеют возможности выдать крупный кредит одному заемщику.
- 2. Независимость от отдельно взятого кредитора. При выпуске облигаций предприятие не столкнется с ситуацией, когда в результате ухудшения финансового состояния или изменения политики банка-кредитора он откажется продолжать кредитование предприятия. В случае отказа банка от выделения очередного транша у компании возникает дефицит финансирования инвестиционной программы. Она вынуждена срочно искать средства на финансовом рынке, что в ряде случаев обходится достаточно дорого. Выпуская облигации, предприятие получает финансовые ресурсы от многочисленных заемщиков, и ухудшение финансового состояния одного из них никак не сказывается на реатизации инвестиционной программы.
- 3. Привлечение ресурсов на длительный срок. Банковские кредиты, как правило, выдаются на небольшой срок. Это обусловлено тем, что банки имеют короткие пассивы, т.е. срок, на который банки привлекают средства в виде различного рода депозитов, весьма короткий. Средний срок привлечения средств на срочные депозиты в российских банках менее 1,5 лет. В такой ситуации банкам сложно выдавать кредиты на длительные сроки. Невозможность получить на банковском рынке долгосрочные финансовые ресурсы подталкивает компании к выпуску облигаций. В России в настоящее время средний срок обращения корпоративных облигаций — около четырех лет. Компаниями практикуется выпуск облигаций и на более длительные сроки (до 10—15 лет).
- 4. Возможность управлять своим долгом. Облигации — рыночный долг, т.е. ценные бумаги, которые могут обращаться на вторичном рынке. Это позволяет предприятию управлять своим долгом, выкупая облигации, когда у предприятия есть свободные средства и цены на рынке низкие, и продавая их, когда есть потребность в денежных средствах или цены на рынке достаточно высоки. За счет операций на вторичном рынке эмитенту в ряде случаев удается значительно снизить стоимость обслуживания долга. Кроме того, компании могут выпускать облигации различного типа и видов (с плавающей купонной ставкой, с правом досрочного погашения, с возможностью конвертации облигаций в акции и т.п.).
- 5. Отсутствие дополнительных условий со стороны кредиторов. Выдача банковского кредита во многих случаях сопровождается рядом дополнительных условий со стороны банка. От компании могут потребоваться перевод всех денежных расчетов через кредитующий банк, предоставление залога или накладываться иные ограничения. При выпуске облигаций число инвесторов достаточно велико, в силу чего каждый из них не может требовать каких-либо эксклюзивных условий для себя.
- 6. Формирование публичной кредитной истории, создание предпосылок для размещения иных ценных бумаг. Репутация предприятия — один из ценнейших его активов. Способность полностью и вовремя рассчитываться по обязательствам, предусмотренным облигационными займами, сразу видна всем участникам финансового рынка, что повышает репутацию предприятия.
- 7. Получение рыночных котировок по своим обязательствам. При размещении своих облигаций и в ходе их оборота на вторичном рынке компания имеет возможность узнать реальную цену своих обязательств, как они оцениваются другими участниками рынка. В дальнейшем предприятие получает возможность ориентироваться на эти цифры при получении кредитов и других форм заимствований.
- 8. Ценные бумаги обеспечивают удобство размещения финансовых средств для инвесторов. Облигация в отличие от банковского депозита обладает свойством ликвидности. Когда инвестор вкладывает денежные средства в приобретение облигаций, то ему легче вернуть эти средства, не дожидаясь срока погашения облигаций. Для этого он может продать облигации на вторичном рынке. При совершении сделки покупатель оплатит владельцу облигации не только ее стоимость, но и накопившиеся за период владения проценты. При досрочном изъятии денежных средств с депозита инвестор несет потери в виде неполученных процентов.
Указанные преимущества облигационных займов по сравнению с банковским кредитованием способствуют тому, что в общем объеме финансирования инвестиций облигации начинают играть решающую роль.
Процесс секьюритизации носит глобальный характер и охватывает как развитые, так и развивающиеся рынки. Этот процесс зародился в США и развивается бурными темпами. Если в 1980 г. в США доля заемных ресурсов, привлеченных нефинансовыми компаниями за счет эмиссии облигаций, составила всего 44%, а большая часть (56%) приходилась на банковские кредиты, то в настоящее время картина на кредитном рынке абсолютно противоположная. Так, в 2011 г. на долю облигационных займов приходилось 66%, а удельный вес банковских кредитов сократился до 34% (рис. 2.7).

? Банковские кредиты ? Долговые ценные бумаги Рис. 2.7. Структура долгового рынка США
Высокими темпами развивается процесс секьюритизации и в других развитых странах.
На российском финансовом рынке объемы выпуска корпоративных облигаций постоянно увеличиваются и растут опережающими темпами по сравнению с банковскими кредитами.
На начало 2014 г. объем выпущенных компаниями корпоративных облигаций, обращающихся на российском рынке, составлял более 5,3 трлн руб. Это более чем в 10 раз превышает объем рынка корпоративных облигаций 2006 г. На 1 января 2014 г. в обращении находилось 1036 выпусков корпоративных облигаций 355 российских компаний.
Источник: studme.org