
Следует рассматривать понятие издержек по двум определениям:
- 1) издержки — это затраты ресурсов, имеющие стоимостную форму;
- 2) издержки — это денежное выражение используемых ресурсов.
Издержки производства — это расходы, денежные траты, которые необходимо осуществить для создания товара. Для предприятия они выступают как оплата приобретенных факторов производства. Такого рода расходы покрывают оплату материалов (сырья, топлива, электроэнергии), заработную плату работников, амортизацию, расходы, связанные с управлением производством.
При продаже товара предприниматель получает денежную выручку. Одна часть ее компенсирует издержки производства (т.е. затраты денег, связанные с производством товара), другая дает прибыль, то, ради чего организуется производство. Это значит, что издержки производства меньше стоимости товара на величину прибыли. Таким образом, издержки производства — это затраты на производство данной готовой продукции в отличие от единовременных затрат, связанных с авансированием капитала, который нужен для первоначальной организации производственного процесса.
ЕГЭ: Издержки производства
Классификация издержек рассматривается по нескольким признакам.
1. По экономическим признакам различают альтернативные, явные и неявные издержки. Большую часть издержек производства составляет использование производственных ресурсов. Если последние применяются в одном месте, то не могут использоваться в другом, так как обладают такими свойствами, как редкость и ограниченность.
Например, деньги, израсходованные на покупку домны для производства чугуна, не могут одновременно быть истрачены на производство мороженого. В результате, используя какой-нибудь ресурс определенным образом, теряется возможность использовать этот ресурс каким- нибудь другим образом. Альтернативные издержки — это издержки на производство товара, оцененные с точки зрения потерянной возможности использования тех же ресурсов в других целях. В число альтернативных издержек, с которыми сталкиваются, входят выплаты рабочим, инвесторам, а также владельцам природных ресурсов. Все эти выплаты осуществляются с целью привлечь факторы производства, отвлекая их от альтернативных вариантов применения.
Явные издержки — это денежные платежи поставщикам за приобретаемые ресурсы. Это альтернативные издержки, которые принимают форму денежных платежей поставщикам факторов производства и промежуточных изделий. В число явных издержек входят заработная плата рабочих (денежный платеж рабочим как поставщикам фактора производства — рабочей силы), оплата транспортных расходов, коммунальные платежи (свет, газ, вода), оплата услуг банков, страховых компаний, оплата поставщиков материальных ресурсов (сырья, полуфабрикатов, комплектующих).
Неявные издержки — это недополученные ресурсы в обмен на денежные платежи. Это альтернативные издержки использования ресурсов, принадлежащих самойфирме, т.е. неоплачиваемые издержки.
2. По отношению к объему производства различают постоянные, переменные, валовые издержки.
Издержки фирмы. Виды издержек
Постоянные издержки — это затраты организации, величина которых не зависит от структуры производства и объемов продаж.Напри- мер, проценты за кредиты банку, заработная плата бухгалтера, арендная плата, страховые платежи.
Постоянные издержки — это издержки, не зависимые в краткосрочном периоде от того, сколько производят продукции. Они представляют собой издержки постоянных факторов производства.
Постоянные издержки связаны с самим существованием производственного оборудования и должны быть оплачены, даже если ничего не производится. Организация может избежать издержек, связанных с постоянными факторами производства, только полностью прекратив свою деятельность.
Постоянные издержки, которых нельзя избежать даже при прекращении деятельности, называются невозвратными издержками. Затраты на аренду помещения для офиса относятся к постоянным издержкам, которые не являются невозвратными, так как можно избежать этих затрат, прекратив деятельность. Но если организация временно закрывается, она может уклониться от оплаты за любой переменный фактор производства.
Графически постоянные издержки отображаются в зависимости от показателей цены (Р) и количества проданных товаров, работ или услуг (рис. 3.18)
Переменные издержки — это затраты, величина которых зависит от объема продаж в организации. Например, заработная плата производственных рабочих, транспортные расходы, затраты на электроэнергию, расходы на приобретение сырья или материалов.
Графически переменные издержки отображаются в зависимости от показателей цены (Р) и количества проданных товаров, работ или услуг (рис. 3.19).

Рис. 3.18. Постоянные издержки

Рис. 3.19. Переменные издержки
Таким образом, к переменным издержкам относят издержки, которые напрямую зависят от объема выпуска продукции. Они представляют собой издержки переменных факторов производства. Так как затраты переменных факторов увеличиваются по мере роста выпуска продукции, то и переменные издержки растут с ростом выпуска. Большая часть переменных издержек, как правило, приходится на затраты труда и материалов.
Валовые издержки — это общие издержки на данный момент времени, величина которых зависит от их необходимости для производства того или иного изделия (продукта, товара). Их величина складывается из суммы постоянных и переменных затрат.
Графически валовые издержки отображаются в зависимости от показателей цены (Р) и количества проданных товаров, работ или услуг (рис. 3.20).

Рис. 3.20. Валовые издержки
Итак, общие (валовые) издержки на произведенное количество товаров — это все издержки на данный момент времени, необходимые для производства того или иного товара.
Чтобы понять, является ли выгодным производство дополнительной единицы продукции, необходимо сравнить между собой последовавшее за этим изменение дохода с предельными издержками производства.
Предельные издержки — это издержки, связанные с производством дополнительной единицы продукции.
3. По целесообразности расходования затрат различают производительные (оправданные) и непроизводительные (потери) издержки.
Производительные (оправданные) издержки — это затраты, которые являются обоснованными и необходимыми для ведения бизнеса и предпринимательской деятельности в соответствии с тем видом хозяйственной деятельности, который является основным для организации в соответствии с учредительными документами.
Непроизводительные издержки (потери) — это неоправданные затраты организации, которые появляются в случаях простоя, брака или в результате отказа заказчика забирать подготовленные к продаже изделия.
4. По способу отнесения затрат на себестоимость готовых изделий различают прямые и косвенные затраты.
Прямые издержки — это те затраты, которые полностью расходуются на изготовление и продажу товаров (продукции, изделий), выполнение работ или оказание услуг. К ним относят затраты на сырье и материалы, сдельную заработную плату рабочих и т.д. Другим и словами, это издержки, которые не могут возникнуть иначе как в связи с производством определенной единицы продукции. К прямым издержкам относят издержки на материалы и рабочую силу, которые могут быть прямо отнесены на единицу продукции, как правило, без их пропорционального распределения между различными продуктами. Заработная плата как элемент себестоимости определяется продолжительностью времени, необходимого для производства единицы продукции, и данной почасовой ставкой заработной платы.
Косвенные издержки (накладные) — это расходы предприятия, несвязанные с конкретным производством или продажей товаров, выполнения работ или оказания услуг, но необходимые для полноценной хозяйственной деятельности. К ним относят канцелярские расходы, судебные затраты и др.
Другими словами, косвенные (накладные) издержки — это затраты на производство товаров и услуг, не являющиеся прямыми издержками, т.е. затраты, осуществляемые помимо расходов на сырье и рабочую силу, используемые в производстве данных товаров и услуг. Косвенные издержки подразделяются на постоянные и переменные. К первым относятся такие, величина которых не меняется при изменении масштабов производства, например, рентные платежи, амортизационные отчисления за здания и оборудование. Ко вторым — такие, величина которых зависит от изменения масштабов производства, например, расходы на топливо и электроэнергию.
5. По альтернативе поведения анализа издержек различают бухгалтерские и экономические издержки.
Бухгалтерские издержки характеризуют стоимость используемых ресурсов организации в фактических ценах их приобретения (бухгалтерские издержки = явные издержки).
Экономические издержки — это стоимость используемых организацией товаров, работ или услуг, которую можно было бы получить при более выгодном их использовании (экономические издержки = явные издержки + неявные издержки).
Издержки производства, включающие нормальную или среднюю прибыль, представляют собой экономические издержки.
Экономическими или вмененными издержками в современной теории считают расходы, осуществленные в условиях принятия наилучшего хозяйственного решения по использованию ресурсов. Это тот идеал, к которому организация должна стремиться. Безусловно, реальная картина формирования общих (валовых) издержек несколько иная, так как любой идеал является труднодостижимым.
6. По назначению использования затрат организации различают внутренние и внешние издержки.
Внутренние издержки — это издержки, связанные с использованием собственной продукции, которая превращается в ресурс дальнейшего производства.
Внешние издержки — это затраты денег, которые осуществляются для приобретения ресурсов, являющихся собственностью тех, кто не относится к владельцам.
Издержки, которые несет организация при производстве заданного объема продукции, зависят от возможности изменения количества всех занятых ресурсов.
Источник: bstudy.net
Явные и неявные издержки
Когда фирма тратит деньги «из своего кармана» (т.е. снимает деньги со своего счета в банке) на оплату ресурсов, она тратит ровно столько, сколько необходимо дня того, чтобы удержать этот ресурс в своем распоряжении. Подобного рода издержки упущенной возможности, которые связаны с оплатой ресурсов за счет денежных средств фирмы, называются явными издержками. Зачастую явные издержки делят на прямые и косвенные;
а) прямые издержки непосредственно связаны с объемом выпускаемой продукции и изменяются при расширении или сокращении производства. К таким издержкам относятся расходы на найм рабочей силы и закупку сырья, оплату электрической и тепловой энергии и т.д.;
б) косвенные издержки не меняются в зависимости от объема производства. Косвенные издержки составляют накладные расходы, арендные платежи, оплату труда предпринимателя, отчисления на страхование и др.
Неявные издержки. В процессе производства принимают участие не только сырьевые и трудовые, но и капитальные ресурсы — станки, оборудование, здания цехов и фабрик, а также денежные средства предпринимателя. Каковы же издержки упущенных возможностей капитальных ресурсов?
Если фирма имеет в собственности какой-то капитальный ресурс (например, грузовик), то она всегда располагает альтернативой сдачи этого ресурса в наем другим фирмам. Наибольшая упущенная возможность предоставления капитального ресурса составит в этом случае издержки упущенной возможности капитального ресурса (грузовика). Следовательно, если фирма «Вега» имеет грузовик, дающий ей в течение года выручку 1 млн. руб., а на фирме «Орион» такой же грузовик приносит 1,1 млн. руб. выручки, то при использовании грузовика на фирме «Вега» упускается возможность заработать 0,1 млн. руб. (Это можно было бы сделать, передав грузовик d аренду фирме «Орион»). В этой связи 0,1 млн. руб. надо отнести к издержкам упущенных возможностей фирмы «Вега».
Приведенный пример показывает, что оценить истинные издержки упущенной возможности использования станка или иного капитального оборудования, находящегося в собственности фирмы, может только сам предприниматель. Для этого он должен определить: была ли более выгодная альтернатива использования капитала, а также максимально возможную, с его точки зрения, «упущенную» отдачу капитала учесть как издержки упущенной возможности. Поскольку подобного рода издержки носят внутренний характер, они не связаны с выплатами денег со счета фирмы и не учитываются в бухгалтерских отчетах, их называют неявными издержками.[2]
2.3 Постоянные издержки.
Под постоянными издержками понимаются такие издержки, сумма которых в данный период времени не зависит непосредственно от величины и структуры производства и реализации.
Оклады сотрудников 600 000 Аренда помещений 75 000 Разное 125000 Амортизация 200 000 Итого 1000000
В указанный период запланировано произвести и реализовать 10000 единиц данного товара.
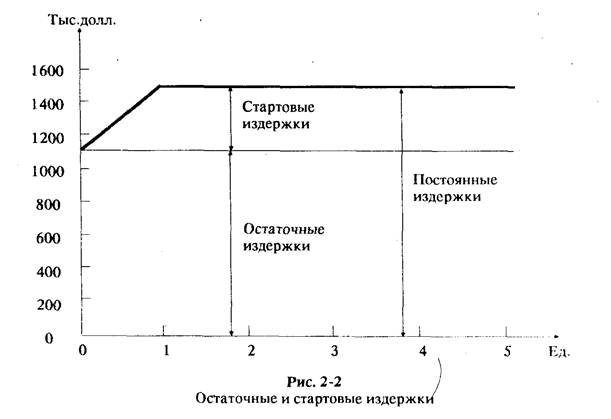
Постоянные издержки могут быть разделены на две группы: остаточные и стартовые.
К остаточным издержкам относится та часть постоянных издержек, которые продолжает нести предприятие, несмотря на то что производство и реализация на какое-то время полностью остановлены.
К стартовым издержкам относится та часть постоянных издержек, которые возникают с возобновлением производства и реализации.
Между остаточными и стартовыми издержками не существует четкого разграничения. На то, относить ли данный вид издержек к той или иной группе, в основном влияет срок, на который остановлены производство и реализация. Чем длительнее период остановки хозяйственной деятельности, тем меньше будут остаточные издержки, поскольку возрастают возможности освободиться от различных договоров (например, договоров о найме на работу и контрактов по аренде помещений).
Например, если постоянные издержки величиной 1500000 долл. делятся на остаточные — 1100000 и стартовые — 400 000 долл., то соотношение это может быть графически проиллюстрировано так (рис. 2-2):
Различение издержек на остаточные и стартовые может представлять интерес лишь в случае, когда рассматривается вопрос о целесообразности полного прекращения хозяйственной деятельности.
Определенная величина постоянных издержек является выражением того, что создан определенный потенциал, позволяющий достичь определенного объема производства и реализации. Если хозяйственная деятельность осуществляется в рамках данного объема, постоянные издержки будут неизменными. Расширение потенциала, например, в форме увеличения машинного парка, увеличения числа штатных сотрудников и расширения помещений, повлечет за собой рост постоянных издержек (на амортизацию, оклады и арендную плату). Этот рост произойдет в форме скачков, ибо перечисленные производственные факторы могут приобретаться лишь в определенных — неделимых — количествах.
Если речь идет, к примеру, о сокращении штатов в связи со сворачиванием производства, то осуществить это будет возможно по прошествии определенного времени, соответствующего в числе прочего сроку выдачи уведомлений об увольнении. Такие издержки — в нашем случае по выплате окладов — будут называться обратимыми.
По иному обстоит дело с уменьшением той части постоянных издержек, которая связана с основными фондами предприятия, например амортизация машин и оборудования. Разумеется, можно продать часть машинного парка. Однако часто бывает так, что, когда у одного предприятия данной отрасли имеются лишние производственные мощности, такие же мощности есть и у других фирм, которые явились бы в противном случае их потенциальными покупателями. Подобная ситуация приводит к тому, что цены оказываются весьма невысокими, и это влечет за собой большие потери для предприятия, продающего их, в форме экстраординарных списаний (амортизации). Такие издержки — в данном случае амортизация машин и пр. — называют (в общем и целом) необратимыми.
Если расширение потенциала фирмы приводит к росту необратимых издержек, то это гораздо более рискованно, чем в том случае, если бы эти издержки были обратимыми.
Источник: kazedu.com