
Сегодня рассмотрим тему: «что такое нераспределенная прибыль в балансе», постараемся выделить самое главное и, при необходимости алгоритм действий. При этом, вам доступны эксклюзивные комментарии нашего эксперта. Все вопросы вы можете задать в специальной форме после статьи. Обращаем внимание, что перед заданием вопросов стоит внимательно прочитать статью, потому что большинство ответов там уже есть.
Нераспределенная прибыль (или убыток, который не был покрыт) по итогам отчетного периода отображается в строке 1370 баланса. В ней фиксируется результат, полученный нарастающим итогом за несколько лет.
Верно ли, что нераспределенная прибыль — это чистая прибыль?
Нераспределенная прибыль — это действительно чистая прибыль, которая (как следует из названия) не была распределена (поделена) между участниками/акционерами общества. Чистой прибылью считается та часть дохода от реализации и внереализационных операций, которая осталась после уплаты налогов.
Решение о том, как распределять этот доход, принимается исключительно собственниками. Традиционно вопрос о нераспределенной прибыли выносится на повестку годового собрания владельцев компании. Принятое решение оформляется протоколом, который составляется по итогам общего собрания участников/акционеров.
Нераспределенная прибыль. Направления ее использования
О том, как оформляется такой документ, читайте в статье «Решение о выплате дивидендов ООО – образец и приказ».
Основными путями расходования нераспределенной прибыли считается ее направление:
- на выплату участникам/акционерам дивидендов;
- погашение прошлых убытков;
- пополнение (создание) резервного капитала;
- иные сформулированные собственниками цели.
О бухгалтерских записях, сопровождающих начисление, выплату и получение дивидендов, читайте в материале «Бухгалтерские проводки при выплате дивидендов».
Нераспределенная прибыль в балансе — это, конечно же, его пассив. Значение данного показателя обозначает фактический долг компании перед ее собственниками, поскольку в идеале эта прибыль должна быть распределена между участниками и инвестирована в дальнейшее развитие бизнеса.
Фактически компания не может распоряжаться нераспределенной прибылью без принятия собственниками решения. Отражающийся в строке 1370 убыток также находится в пассивной стороне баланса, только это отрицательное значение, поэтому число берется в круглые скобки.
Нераспределенная прибыль и непокрытый убыток — что это?
Как уже говорилось выше, нераспределенная прибыль — это итоговый доход, полученный компанией от своей хоздеятельности, оставшийся после перечисления налога на прибыль и еще не поделенный (не направленный на иные цели) ее собственниками.
ООО «Восход» в 2018 году получило прибыль в размере 800 000 руб., уплатило налог на прибыль в размере 160 000 руб. В строке 1370 в пассиве баланса по итогам 2018 года ООО «Восход» должно отразить 640 000 руб. Это и есть нераспределенная прибыль.
Значение в строке 1370 баланса может быть равно тому, которое указано в строке 2400 отчета о финрезультатах, если у компании не было прибыли, не распределенной владельцами на начало года, и на протяжении года не производилась выплата промежуточных дивидендов.
Что касается непокрытого убытка, то это превышение расходов компании над доходами по итогам года.
ООО «Парус-Трейд» в 2018 году получило выручку от оказания услуг и иные внереализационные доходы. Их общая сумма составила 400 000 руб.
Издержки, связанные с ведением основного вида деятельности (транспортными перевозками), равны 380 000 руб. Прочие расходы компании (не учитываемые в целях обложения налогом) составили еще 58 000 руб. Начислен налог на прибыль в размере 4 000 руб. Резервного капитала у ООО «Парус-Трейд» нет.
Значит, по итогам 2018 года после реформации баланса в строке 1370 в круглых скобках появится запись 42 000 руб. (400 000 – 380 000 – 4 000 – 58 000).
Непокрытый убыток появляется при получении компанией фактического убытка и отсутствии резервов финансирования. Вписанное в пассиве баланса значение в круглых скобках уменьшит итог по разделу 3 баланса.
Среди основных причин получения непокрытого убытка можно назвать:
- получение фактического отрицательного финрезультата от деятельности компании из-за превышения затрат над доходами;
- оказавшие влияние на финсостояние компании изменения в учетной политике (об этом непосредственно сказано в п. 16 ПБУ 1/2008, утвержденного приказом Минфина России от 06.10.2008 № 106н);
- найденные в текущем году ошибки, допущенные в прошлые годы, которые повлияли на финрезультат (подп. 1 п. 9 ПБУ 22/2010, утвержденного приказом Минфина России от 28.06.2010 № 63н).
О ПБУ 1/2008 подробнее читайте в материале «ПБУ 1/2008 «Учетная политика организации» (нюансы)».
Как отображается нераспределенная прибыль прошлых лет
Нераспределенная прибыль прошлых лет аккумулируется на бухсчете 84. Сальдовый остаток по кредиту этого счета переносится в балансовую строку 1370. Обычно в течение года движения по дебету счета быть не должно, поскольку распределение прибыли традиционно происходит по итогам года после ежегодного собрания собственников компании.
О том, как для отражения в балансе (окончательном и промежуточном) формируются данные по нераспределенной прибыли, читайте в статье «Порядок составления бухгалтерского баланса (пример)».
Кредитовое сальдо на конец года по бухсчету 99 — это чистая прибыль. При реформации баланса оно списывается на бухсчет 84 (Дт 99 Кт 84) и составляет нераспределенную прибыль по итогам данного отчетного года.
Читайте так же: Бизнес по изготовлению ключей
Чтобы отделить показатели нераспределенной прибыли текущего (отчетного) года от прошлогодних, некоторые бухгалтеры выделяют в балансе отдельные строки 1372 и 1372, в которых соответственно отражается нераспределенная прибыль отчетного периода и прошлых лет.
Использование нераспределенной прибыли — это прерогатива собственников компании. И выделение в балансе данного финпоказателя за разные годы в первую очередь удобно им. Но стоит иметь в виду, что нераспределенная прибыль минувшего года не может быть целиком распределена без учета предыдущих результатов деятельности компании.
ВАЖНО! Нельзя допускать, чтобы стоимость чистых активов общества после передачи на выплату дивидендов нераспределенной прибыли отчетного года стала меньше размера уставного капитала общества и при наличии резервного фонда. Предостережение касается случаев, когда в прошлые годы в отчетности были зафиксированы непокрытые убытки. Решение о покрытии прошлогодних убытков за счет нераспределенной прибыли отчетного года принимается исключительно владельцами компании.
А вот нераспределенная прибыль за прошлые годы может быть распределена участниками/акционерами общества не только по итогам года, а в любое время. Главное — провести тематическое собрание всех владельцев компании и утвердить соответствующее решение.
В соответствии с обобщенными данными бухучета нераспределенная прибыль — это чистая прибыль компании после уплаты налогов, которую могут распределить владельцы компании.
Исходя из мировой финансовой практики, нераспределенная прибыль (далее — НП) рассчитывается по следующей формуле:
НПк = НПн – ЧП – Див,
где: НПк — НП на конец отчетного года;
НПн — НП на начало отчетного периода;
ЧП — чистая прибыль, оставшаяся после начисления налога на прибыль;
Див — выплаченные в отчетном году дивиденды из расчета НП прошлых лет.
Если значения ЧП у вас нет, то для расчета НП можно воспользоваться следующей схемой:
- сначала вычислить прибыль до выплаты налога (для ее определения рассчитать операционную прибыль, которая определяется как разность между операционным доходом и операционными расходами);
- затем из операционной прибыли вычесть амортизацию, затраты на выплату процентов;
- из полученного значения прибыли вычесть налог.
О том, можно ли увидеть величину операционной прибыли в бухотчетности, читайте в статье «По какой строке отражается операционная прибыль в балансе?».
Анализируя финсостояние компании, инвесторы обращают внимание на использование нераспределенной прибыли. Если НП накапливается и не пускается в оборот, такое положение дел вроде бы должно инвесторов устраивать, т. к. они могут рассчитывать на существенные дивиденды.
Однако без инвестиций в деятельность компания перестает расти, и ее доходы не только не увеличиваются, но и могут сократиться (из-за падения конкурентоспособности, большого износа оборудования и по другим, связанным с отсутствием инвестиций причинам). Так что накапливающая прибыль, но не инвестирующая в свою деятельность компания не может быть привлекательной.
В то же время не получающая прибыль и не выплачивающая дивиденды компания вообще не может заинтересовать инвесторов.
Идеальным вариантом для инвесторов является компания, которая инвестирует оставшиеся после выплаты дивидендов средства в свое развитие. Хотя владельцы могут принять решение о невыплате дивидендов и направлении всего объема НП в оборот.
Для отражения нераспределенной прибыли (прибыли, остающейся после изъятия из нее суммы налога на прибыль, или чистой прибыли) в бухбалансе существует отдельная строка. Цифра, вносимая в нее, соответствует величине всей накопленной за годы деятельности компании чистой прибыли. В течение отчетного года относящееся к этому году значение нераспределенной прибыли в бухучете можно видеть на отдельном счете бухучета. За счет чистой прибыли осуществляют выплату дивидендов.
Нераспределенная прибыль (непокрытый убыток) в балансе

Нераспределенная прибыль (непокрытый убыток) в балансе

Непокрытый убыток или нераспределенная прибыль в балансе – это показатель, демонстрирующий результаты работы компании за весь период ее существования. Исчисляется он нарастающим итогом по окончании каждого определенного отчетного периода. Как формируется нераспределенная прибыль, где отражается в балансе и какие механизмы задействованы в ее расчете – тема данной публикации.
Нераспределенная прибыль (непокрытый убыток) в балансе – это, безусловно, пассив, поскольку представляет собой долю капитала собственников – сгенерированную и пока ненаправленную на различные нужды прибыль. Являясь внутренним источником финансов, прибыль компании по экономическому содержанию относится к свободному резерву, который распределяется на усмотрение учредителей и акционеров. Вот что означает нераспределенная прибыль (НП). Традиционно направляют ее на:
- Инвестирование в развитие производства;
- Приобретение активов;
- Выплату дивидендов;
- Создание (пополнение) резервов.
Распорядиться этим пассивом фирма может лишь после принятия на общем собрании собственников зафиксированного в протоколе решения о направлении средств. Нераспределенная прибыль отражается в балансе в строке 1370 раздела «Капитал». Там же фиксируют и непокрытый убыток (если затраты выше доходов), заключая его в круглые скобки, а общий результат по разделу уменьшают на сумму убытка.
Итак, НП – это доля прибыли, оставшаяся в распоряжении компании после осуществления всех необходимых платежей. Это понятие весьма близко к определению чистой прибыли (ЧП). Она и является таковой, если фирма не имеет отложенных налоговых обязательств и на протяжении года не начисляла дивидендов.
Читайте так же: Как правильно прошивать документы ниткой образец с пошаговыми фото
Отличие их в том, что НП – объединенный итог работы за отчетный год и период функционирования фирмы, а ЧП – лишь за отчетный период. Поэтому бухгалтером и экономистом они трактуется в разном ключе. В бухучете НП – это итог работы, зафиксированный в отчетности на счете 84. Однако прибыль на момент составления отчета еще не распределена, поскольку решение о ее направлении принимают собственники в отрезок времени с 1 марта до 30 июня следующего года. Как следствие, экономист рассматривает и анализирует прибыль за прошедший год после отчетной даты, т. е. когда бухгалтером будут произведены все операции, соответствующие принятому решению.
Нераспределенная прибыль увеличивает пассива баланса, а, следовательно, собственный капитал предприятия. Рассмотрим, как посчитать нераспределенную прибыль (НП) на примере:
ООО «Стройка» сработало в 2017 году с прибылью 1 млн руб., налог на прибыль (ННП) составил 200 тыс. руб. После уплаты ННП прибыль составила 800 тыс. руб. Именно эта сумма, как нераспределенная прибыль отражается в строке 1370 баланса за 2017 год. Если на начало года в балансе уже фигурировало значение НП, то на конец года она будет увеличена на 800 тыс. руб.
Показатель в стр. 1370 баланса будет соответствовать значению стр. 2400 отчета № 2 «О финансовых результатах», если у предприятия не было НП на начало года, а впоследствии не выплачивались промежуточные (например, квартальные) дивиденды.
Что входит в нераспределенную прибыль в балансе: расчет по формуле
Итак, обобщая данные бухучета, бухгалтер исчисляет величину нераспределенной прибыли в балансе (строка 1370), распределить которую вправе владельцы компании. Учитывая предыдущие значения этого показателя, уже фигурирующие в балансе, рассчитать ее можно по формуле:
- НПк = НПн + ЧП – Д, где:
- НПн и НПк – НП на начало и конец отчетного периода;
- ЧП – чистая прибыль, ;
- Д – полагающиеся собственникам дивиденды, выплаченные из НП прошлых периодов в отчетном году.
Непокрытый убыток: определение и причины его возникновения
Если по текущему году допущен убыток, то формула расчета будет выглядеть так:
Показатель НПк может быть отрицательным, если полученный текущий убыток превышает значение НП на начало года. Именно в этом случае убыток становится непокрытым. Т.е. под непокрытым понимается убыток, появившийся при получении предприятием фактического убытка и отсутствием возможности перекрыть его резервными средствами (в т.ч., когда резервы финансирования не создавались). Основными причинами возникновения НУ считаются:
- Превышение затрат компании над доходами вследствие различных причин;
- Радикальные изменения в учетной политике, заметно повлиявшие на финансовое положение фирмы;
- Обнаруженные в отчетном периоде ошибки прошлых лет и др.
При наличии убытка компанией тщательно анализируются причины явления, поскольку он может стать следствием падения конкурентоспособности выпускаемых продуктов, что потребует изменения стратегии продаж или перепрофилирования производства, а может быть временным явлением при вливании внушительных, но медленно окупаемых инвестиций в производство.
Разберем на примере.
Допустим, доходы от основной деятельности фирмы составили 500 тыс. руб., внереализационные доходы – 60 тыс. руб. Издержки производства – 490 тыс. руб., иные затраты, не облагаемые налогом – 85 тыс. руб. ННП – 14 тыс. руб. Резервный фонд в компании не создавался.
После вычисления НУ в балансе появится сумма убытка 29 тыс. руб. ((500 + 60) – 490 – 85 – 14).
Если в стр. 1370 на начало года фигурирует положительная сумма НП, то полученный убыток уменьшит ее. При наличии имеющегося отрицательного итога, величина убытка увеличит НУ.
Нераспределенная прибыль (или непокрытый убыток), представляющая долю капитала компании, в отчетах за год указывается с учетом ориентировочных решений, т.е. за минусом прошлогодних убытков, начисленных дивидендов, пополняющих резервных отчислений и других статей затрат. До утверждения отчетных форм владельцами фирмы окончательные итоги могут измениться.
НП прошлых периодов также аккумулируется на сч. 84. Сальдо по кредиту счета периодически переносится в стр. 1370, накапливаясь с начала функционирования компании. Суммы возникающего текущего убытка перекрываются прибылью прошлых лет.
Как правило, на протяжении года движения по дебету счета не происходит, так как распределяют прибыль обычно по итогам года после собрания акционеров.
Кредитовое сальдо сч. 99 на конец текущего года является чистой прибылью. При реформации баланса (т. е. закрытии счетов 90 и 91) оно переносится на сч. 84 и формирует нераспределенную прибыль текущего года.
Иногда в предприятиях практикуют разделение показателей НП текущего года и прошлых лет, добавляя строку в балансе (например, 1371) для фиксации этого показателя по временным признакам.
Нераспределенная прибыль (непокрытый убыток) – итоговый финансовый результат деятельности компании за отчетный год, одна из составляющих пассивов, т.е. источников средств компании, входящая в раздел «Капитал и резервы» Баланса.
Читайте так же: Как открыть интернет-магазин в инстаграме с нуля
Нераспределенная прибыль представляет собой прибыль компании за отчетный год за вычетом налога на прибыль, дивидендов, штрафных санкций за нарушение налогового законодательства и прочих расходов за счет прибыли (п. 83 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утв. Приказом Минфина РФ от 29.07.1998 N 34н).
Непокрытый убыток представляет собой убыток компании за отчетный год, не покрытый соответствующими источниками.
Как формируется и используется нераспределенная прибыль (непокрытый убыток)
Увеличение сальдо нераспределенной прибыли, отражаемое по кредиту счета 84 «Нераспределенная прибыль (непокрытый убыток)», происходит за счет чистой прибыли отчетного года, которая списывается на счет 84 со счета 99 «Прибыли и убытки» заключительными оборотами декабря отчетного года (Инструкция по применению Плана счетов).
Показатель чистой прибыли увеличивают:
– исправление в отчетном периоде существенных ошибок прошлых лет, совершенных компаниями, не являющимися малыми предприятиями, которые привели в завышению расходов в периоде совершения ошибок (пп. 1 п. 9, п. 14 ПБУ 22/2010);
– списание на счет 84 добавочного капитала от переоценки выбывших в отчетном периоде внеоборотных активов (п. 15 ПБУ 6/01, п. 21 ПБУ 14/2007);
– восстановление в составе нераспределенной прибыли сумм объявленных и невостребованных по истечении установленного действующим законодательством РФ срока выплаты дивидендов (Письмо Минфина РФ от 27.01.2012 N 07-02-18/01).
Использование нераспределенной прибыли на выплату дивидендов (в т.ч. промежуточных – п.п. 1 и 2 ст. 42 Федерального закона от 26.12.1995 N 208-ФЗ; п. 1 ст. 28 Федерального закона от 08.02.1998 N 14-ФЗ), отражается проводкой по дебету счета 84 в корреспонденции со счетами 75 «Расчеты с учредителями», 70 «Расчеты с персоналом по оплате труда».
Также показатель чистой прибыли уменьшается при:
– увеличении уставного капитала за счет нераспределенной прибыли;
– направлении нераспределенной прибыли в резервный фонд.
Использование нераспределенной прибыли на осуществление расходов, например, в качестве источника капитальных вложений, отражается только в аналитическом учете путем резервирования соответствующей суммы на специальном субсчете (субконто) счета 84, например:
Субсчет (субконто) «Нераспределенная прибыль (непокрытый убыток)»
Субсчет (субконто) «Использование нераспределенной прибыли в качестве источника капвложений».
Увеличение сальдо непокрытого убытка, отражаемое по дебету счета 84, происходит за счет отражения убытка отчетного года, который списывается на счет 84 со счета 99 «Прибыли и убытки» заключительными оборотами декабря отчетного года
Показатель непокрытого убытка увеличивает исправление в отчетном периоде существенных ошибок прошлых лет, совершенных компаниями, не являющимися малыми предприятиями, которые привели в занижению расходов в периоде совершения ошибок (пп. 1 п. 9, п. 14 ПБУ 22/2010).
Погашение непокрытого убытка за счет соответствующих источников отражается по кредиту счета 84 «Нераспределенная прибыль (непокрытый убыток)» в корреспонденции со счетами:
– 80 «Уставный капитал» – при доведении величины уставного капитала до величины чистых активов организации в связи с погашением убытка за счет превышения величины уставного капитала над величиной чистых активов организации;
– 82 «Резервный капитал» – при направлении на погашение убытка средств резервного капитала;
– 75 «Расчеты с учредителями» – при погашении убытка за счет целевых взносов участников (акционеров).
Отражение нераспределенной прибыли (непокрытого убытка) в бухгалтерской отчетности
Нераспределенная прибыль (непокрытый убыток) за отчетный год отражаются по строке 2400 «Чистая прибыль (убыток)» Отчета о финансовых результатах.
Сальдо нераспределенной прибыли (непокрытого убытка) учитывается по строке 1370 «Нераспределенная прибыль (непокрытый убыток)» Баланса (Приложение № 1 к Приказу Минфина России от 02.07.2010 N 66н).
Промежуточные дивиденды, выплаченные в течение года, за который подготавливается бухгалтерская отчетность, отражаются обособленно (т.е. по отдельной строке) в годовом бухгалтерском балансе в разделе «Капитал и резервы» (в круглых скобках) (Письмо Минфина России от 19.12.2006 N 07-05-06/302).
Движение нераспределенной прибыли (непокрытого убытка)
в течение отчетного периода отражается в Отчете об изменениях капитала
(Приложение № 2 к Приказу Минфина России от 02.07.2010 N 66н).
Остались еще вопросы по бухучету и налогам? Задайте их на бухгалтерском форуме.
- Назначение статьи: отражение сведений о нераспределенном финансовом результате текущего года и прошлых лет.
- Строка в бухгалтерском балансе: 1370.
- Номера счетов, включаемых в строку: остаток счета 84 (дебетовый или кредитовый).
По истечению года на общем собрании акционеров общества или учредителей организации принимается решение о распределении чистой прибыли фирмы. Часть финансового результата, который не был распределен между участниками, признается нераспределенной прибылью текущего года. При отрицательном финансовом результате появляется информация о возникшем непокрытом убытке фирмы.
В бухгалтерском учете компании нераспределенная прибыль или непокрытый убыток фиксируется на сч.84. На нем обособленно по разным субсчетам отображается нераспределенный финансовый результат текущего года и прошлых периодов.
Примечание от автора! Сч.84 является активно-пассивным, поэтому может быть дебетовый остаток (сумма непогашенного убытка) и кредитовое сальдо (сумма нераспределенной прибыли), в зависимости от результатов деятельности компании.
Строка 1370 баланса бухгалтерской отчетности относится к разделу Капитал и резервы пассивной части баланса: здесь отражается собственный капитал фирмы в части нераспределенной прибыли. Сведения за все года суммируются и отображаются одной строкой. Также в данной строке фиксируется информация о непокрытых соответствующими источниками финансирования убытках текущего года и прошлых периодов.
Читайте так же: Как поступить в случае ненадлежащего ответчика в гражданском процессе: положение ГПК РФ
Примечание от автора! Сумма непокрытого убытка уменьшает III раздел бухгалтерского баланса фирмы, где отражаются собственные источники средств компании.
Строка 1370 – часть чистой прибыли, не израсходованная на нужды организации.
Примечание от автора! Под чистой прибылью в бухгалтерском учете понимается итоговый положительный финансовый результат деятельности фирмы, который остается после погашения всех обязательств в части уплаты обязательных налогов, сборов, страховых отчислений в бюджет.
Согласно правилам ведения бухгалтерского учета, финансовый результат деятельности предприятия отображается в Кт99. В конце года проводится процедура реформации баланса (закрытие всех основных счетов бухгалтерского учета). Один из результатов данной процедуры – перенос остатка с Кт99 в Дт84 в части нераспределенных доходов данного периода.
Нераспределенная прибыль может быть израсходована на следующие нужды:
- выплата дивидендов акционерам или учредителям фирмы;
- увеличение размера уставного фонда компании (после официальной регистрации изменений в учредительной документации);
- создание резервов: перевод части нераспределенной прибыли в резервный капитал компании;
- погашение убытков прошлых лет.
Примечание! В течение года движений по Дт84 без решения учредителей компании быть не может.
Убытки в результате деятельности организации могут образовываться в следующих случаях:
- издержки фирмы превышают полученные доходы как по основной деятельности, так и по операциям, не связанным с основной финансово-хозяйственной деятельностью;
- выявлены существенные ошибки прошлых отчетных периодов;
- приняты корректировки в учетной политике фирмы.
Строка 1370 бухгалтерского баланса – отражение убытков, которые не были покрыты возможными источниками финансирования. Данные за прошлые периоды и текущий год суммируются.
Источники покрытия убытков:
-
средства уставного фонда: доведение величины уставного фонда до чистых активов фирмы. Уменьшение уставного капитала должно производиться в пределах, установленных законодательством (минимальный порог для публичных АО – 100 тыс. рублей, для непубличных АО и ООО – 10 тыс.
Нераспределенная прибыль — куда можно использовать и кто принимает решение?
Использование 84 счета для формирования сведений о наличии нераспределенной по итогам года прибыли компании (возникновения непокрытого убытка) осуществляется в соответствии с Планом счетов бухгалтерского учета и иными нормативными документами.
Практические примеры учета нераспределенной прибыли (непокрытого убытка)
В 2017 году выручка от продажи товаров ООО «Солнышко» составила 2 млн рублей (без НДС). Себестоимость товаров, которые были реализованы, составила 1 млн рублей (закупка у поставщиков, транспортировка и т. д.). Прочие издержки фирмы – 70 тыс. рублей.
930 тыс. рублей – чистая прибыль ООО.
Из конечного финансового результата компании был уплачен налог на прибыль в бюджет.
186 тыс. рублей – расчеты с ИФНС России.
После проведения процедуры реформации баланса была сделана следующая проводка
744 тыс. рублей – отображена нераспределенная прибыль общества.
В бухгалтерском балансе ООО «Солнышко» по итогам 2017 года в строке 1370 будет сумма 744 тыс. рублей.
В результате анализа финансово-хозяйственной деятельности компании «ЯР» был выявлен убыток по итогам деятельности в 2017 году. Убыток по состоянию на 01.01.2018 составил 40 тыс. рублей. Учредителями компании было принято решение покрыть убыток за счет собственного целевого финансирования.
15 тыс. рублей – внесение наличных учредителями.
25 тыс. рублей – перечисление учредителями денежных средств на расчетный счет фирмы.
40 тыс. рублей – покрыт убыток целевыми взносами учредителей.
Распространенные проводки по нераспределенной прибыли (непокрытому убытку)
Дт99 Кт84 – нераспределенная прибыль.
Дт84 Кт99 – выявление непокрытого убытка.
Дт84 Кт84 – за счет доходов прошлых периодов.
Дт82 Кт84 – средствами уставного капитала.
Дт75 Кт84 – целевым финансированием учредителей.
Дт80 Кт84 – доведением уставного фонда до величины чистых активов.
Вопросы и ответы по теме
По материалу пока еще не задан ни один вопрос, у вас есть возможность сделать это первым
Строка 1370 «Нераспределенная прибыль (непокрытый убыток)»
По строке 1370 отражается сумма нераспределенной прибыли или непокрытого убытка организации:
(в части начисленных в отчетном периоде промежуточных дивидендов)
Величина нераспределенной прибыли (непокрытого убытка) отчетного периода равна сумме чистой прибыли (чистого убытка) отчетного периода, т.е. прибыли (убытку) после налогообложения. Поэтому в случае если у организации отсутствует нераспределенная прибыль (непокрытый убыток) прошлых лет и распределение промежуточных дивидендов в течение отчетного периода, то значение строки 1370 совпадает со значением строки 2400 «Чистая прибыль (убыток) отчетного периода» формы N 2.
В ряде случаев организация обязана в межотчетный период по состоянию на 1 января отчетного года производить корректировки балансовых показателей:
Читайте так же: Как открыть ао — непубличное акционерное общество
1. На нераспределенную прибыль (непокрытый убыток) относятся результаты переоценки НМА, если:
- сумма уценки НМА превышает сумму его дооценки, зачисленную в добавочный капитал организации в результате переоценки, проведенной в предыдущие отчетные годы;
- уценивается НМА, не дооценивавшийся ранее;
- дооценивается НМА, который ранее уценивался и сумма его уценки, проведенной в предыдущие отчетные годы, отнесена на нераспределенную прибыль (непокрытый убыток) в предыдущие отчетные годы.
2. Величина нераспределенной прибыли (непокрытого убытка) корректируется при изменении оценочных значений НМА (т.е. остаточной стоимости НМА):
- в случае уточнения срока полезного использования НМА;
- в случае уточнения способа начисления амортизации по НМА.
На нераспределенную прибыль (непокрытый убыток) относятся результаты переоценки ОС, если:
- дооценивается объект ОС, который ранее уценивался и сумма его уценки, проведенной в предыдущие отчетные периоды, отнесена на нераспределенную прибыль (непокрытый убыток) в предыдущие отчетные годы;
- сумма уценки объекта ОС превышает сумму его дооценки, зачисленную в добавочный капитал организации в результате переоценки, проведенной в предыдущие отчетные годы;
- уценивается ОС, не дооценивавшийся ранее.
4. Величина нераспределенной прибыли (непокрытого убытка) корректируется при изменениях учетной политики:
- вызванных изменением законодательства РФ или нормативных актов по бухгалтерскому учету (за исключением случаев, когда иное предусмотрено соответствующим законодательным или нормативным актом);
- в иных случаях изменения учетной политики.
Корректировка нераспределенной прибыли не производится, если оценка в денежном выражении последствий изменения учетной политики в отношении периодов, предшествовавших отчетному, не может быть произведена с достаточной надежностью.
5. На нераспределенную прибыль (непокрытый убыток) относятся результаты пересчета отложенных налоговых активов и обязательств, вызванного изменением ставок налога на прибыль в соответствии с законодательством РФ.
Остаток нераспределенной прибыли переносится на следующий год.
Может быть остаток нераспределенной прибыли, который до ее распределения используется в обороте предприятия. Если предприятие убыточное, то собственный капитал уменьшается на сумму полученных убытков. Значительный удельный вес в составе внутренних ИСТОЧНИКОВ — занимают амортизационные отчисления от используемых собственных основных средств и нематериальных активов.
Они не увеличивают сумму собственного капитала, а являются средством его реинвестирования. К прочим формам собственного капитала относятся доходы от сдачи в аренду имущества, расчеты с учредителями и др. Они не играют заметной роли в формировании собственного капитала предприятия.
Нераспределенная прибыль прошлых лет показывается остаток нераспределенной прибыли прошлых отчетных лет.
По статье Нераспределенная прибыль прошлых лет фиксируется остаток нераспределенной прибыли прошлых отчетных периодов.
По статье: Нераспределенная прибыль прошлых лет приводится остаток нераспределенной прибыли прошлых лет.
По строке 460 Нераспределенная прибыль прошлых лет показывается остаток нераспределенной прибыли прошлых отчетных лет.
Нераспределенная прибыль прошлых лет ( 88 — 2) отражает сумму остатка нераспределенной прибыли прошлых отчетных лет.
Как показывают результаты проведенных расчетов, величина собственных средств банка за анализируемый период сократилась на 2 071 894 руб., что было вызвано главным образом снижением остатка нераспределенной прибыли банка более чем в два раза.
При заполнении строки используются данные счета 88 Нераспределенная прибыль ( непокрытый убыток), субсчет 88 — 2 Нераспределенная прибыль ( непокрытый убыток) прошлых лет, показывается остаток нераспределенной прибыли прошлых отчетных лет.
Допустим, что общее собрание акционеров по итогам года приняло решение: 30 % чистой прибыли общества, оставшейся после уплаты налогов и формирования фондов ( по законодательству и уставу), реинвестировать, 20 % чистой прибыли направить на выплату дивидендов по обыкновенным голосующим акциям, 50 % чистой прибыли оставить в виде остатка нераспределенной прибыли.
Основным источником пополнения собственного капитала является прибыль предприятия, за счет которой создаются фонды накопления, потребления и резервный. Может быть остаток нераспределенной прибыли, который до ее распределения используется в обороте предприятия, а также выпуск дополнительных акций.
Один из наиболее важных подразделов баланса, на который прежде всего обращают внимание аналитики. Согласно нормативным документам в бухгалтерском балансе финансовый результат отчетного периода отражается как нераспределенная прибыль ( непокрытый убыток) текущего отчетного периода, за минусом причитающихся за счет прибыли установленных в соответствии с законодательством Российской Федерации налогов и иных аналогичных обязательных платежей, включая санкции за несоблюдение правил налогообложения. Предприятие должно отражать в балансе нераспределенную прибыль ( непокрытый убыток) отчетного периода накопит гльным итогом с начала года. После распределения прибыли по окончании года решением собрания собственников организации остаток нераспределенной прибыли присоединяется к нераспределенной прибыли прошлых лет. В случае получения убытка данные по указанным строкам баланса приводятся с минусом.

Страницы: 1

Автор статьи: Артем Гуреев
Добрый день. Меня зовут Артем, уже более 10 лет занимаюсь финансовым консультированием, являюсь профессионалом в своей области и хочу помочь всем посетителям сайта решать разнообразные задачи. Все материалы для сайта собраны и тщательно переработаны с целью донести в доступном виде всю нужную информацию. Перед применением описанного на сайте всегда необходима консультация с профессионалами.
Источник: bvi-en.ru
Нераспределенная прибыль (непокрытый убыток) в балансе
Нераспределенная прибыль (НП) – распространенное бухгалтерское понятие, с которым сталкиваются многие предприятия. Данный термин расшифровывается как средства, полученные за счет хозяйственной деятельности фирмы и имеющиеся в ее распоряжении после выплаты налоговых отчислений, дивидендов, штрафов и т.п. Проще говоря, всех обязательных платежей.
Альтернативное название нераспределённой прибыли – сохраненный профицит средств. В отдельных случаях используется понятие «коэффициент удержания прибыли».
Главное отличие нераспределенной прибыли от прибыли чистой в том, что она всегда рассчитывается не только за конкретный период, но и за общий срок существования предприятия. Тогда как чистая прибыль определяется лишь за отчетный период. Но по итогам года, что логично, оба показателя могут быть одинаковыми.
Нераспределенная прибыль (непокрытый убыток) в Плане счетов бухгалтерского учета финансово-хозяйственной деятельности организаций.
Нераспределенная прибыль в балансе относится к пассивной части средств. По умолчанию считается, что ее необходимо распределять между собственниками и использовать для оптимизации бизнес-модели компании. До этого момента такую прибыль можно назвать не иначе, как долг компании по отношению к ее владельцам. Относится к долгосрочным источникам финансирования, поэтому целью финансовой стратегии компании должно быть ее обязательное накопление.
Что такое нераспределенная прибыль предприятия
Нераспределенная прибыль компании – это ее чистая прибыль (после налогообложения), которую пока что не поделили между участниками (акционерами) организации. Как в итоге будет распределена такая прибыль, зависит от решения акционеров на годовой собрании. Обычно средства расходуются на следующие цели:
Пройдите наш авторский курс по выбору акций на фондовом рынке → обучающий курс
- выплату дивидендов акционерам (участникам) организации;
- формирование или увеличение резервного капитала;
- исполнение оставшихся обязательств;
- другие цели, выбранные владельцами предприятия.
Нераспределенная прибыль – это пассив, поскольку фактически это неисполненное обязательство перед собственниками бизнеса. В идеале деньги должны быть выплачены в качестве дивидендов владельцам и пущены в развитие дела. Точно так же пассивом является и непокрытый убыток, который указывается в круглых скобках по причине отрицательного значения.


Факторы, влияющие на сохранение прибыли
- Возраст компании: чем дольше срок жизни компании, тем выше нераспределенная прибыль. У компании будет больше нераспределенной прибыли, если она существует давно, так как у нее больше времени для сбора накопленной прибыли.
- Дивидендная политика: компания, имеющая щедрую политику распределения дивидендов, будет иметь меньшую нераспределенную прибыль. Такая компания распределяет дивиденды чаще, чем компания с консервативной политикой распределения дивидендов.
- Рентабельность: у бизнеса с более высокой маржой прибыли обычно будет более высокая нераспределенная прибыль, поскольку эти компании зарабатывают больше и, следовательно, могут экономить более высокие суммы в качестве нераспределенной прибыли.
Пример нераспределенной прибыли и непокрытых убытков
Разберемся на примере, что представляет собой нераспределенная прибыль и непокрытые убытки:
755 000 р. – 125 000 р. = 630 т.р.
Эта сумма будет отражена в строке 1370 баланса.
Иные расходы, которые не принимаются во внимание при исчислении налога на прибыль – 46 тыс. рублей.
Налог на прибыль – 7600 рублей.
Резервного капитала нет.
367 000 р. – 335 000 р. – 7600 р. – 46 000 р. = -21 600 р.
В строку 1370 будет занесено значение: (21 600).
О наиболее часто встречающихся причинах появления непокрытых убытков – в представленной ниже схеме:
Структура бухгалтерского баланса
Отразим структуру показателей бухгалтерского баланса в таблице активов и пассивов баланса.
Капитал и резервы
Краткосрочные обязательства компании
Такая группировка показателей определена для форм отчетности по Приказу Минфина № 66н, который регламентирует бланки для коммерческих фирм и некоммерческих организаций.
Выявленный по итогам года по субсчету 99-1 итоговый результат деятельности организации подлежит зачислению на счет 84 «Нераспределенная прибыль (непокрытый убыток)»:
Ниже представлена схема формирования итогового финансового результата:
Таким образом, величина чистой прибыли (убытка), полученной по результатам хозяйственной деятельности в отчетном периоде, будет определяться с учетом расхода по налогу на прибыль, рассчитанного из бухгалтерской прибыли и скорректированного на величину постоянного налогового обязательства. Обратимся к Письму Минфина Российской Федерации от 25 января 2005 года №03-03-01-04/1/28.
Не нашли ответа на свой вопрос? Узнайте, как решить именно Вашу проблему — позвоните прямо сейчас:
(Москва) (Санкт-Петербург) (Федеральный номер)
Факторы, способные влиять на нераспределенную прибыль (непокрытый убыток)
Сумма нераспределенной прибыли может расти или уменьшаться на протяжении отчетного периода в зависимости от того, какие действия совершают управленцы и сотрудники организации:
| Увеличение непокрытого убытка | Уменьшение непокрытого убытка |
| Благодаря снижению объемов уставного капитала при доведении его величины до суммы чистых активов | В связи с направлением нераспределенной прибыли в резервный фонд |
| На сумму добавочного капитала, возникшего во время переоценки выбывших внеоборотных активов в течение отчетного периода | Из-за повышения размера уставного капитала за счет нераспределенной прибыли |
| На сумму объявленных и невостребованных дивидендов, по которым истек срок исковой давности | На сумму начисленных дивидендов (в т.ч. промежуточных) |
| На размер чистой прибыли отчетного периода | На величину чистого убытка отчетного периода |


Какими правилами руководствуются при расчете
Нераспределенная прибыль считается по формуле:
Три показателя оказывают решающее значение при определении конечной суммы:
НПп – оставшиеся нераспределенными средства дохода за прошлый период деятельности;
ЧД – прибыль, полученная за отчетный срок;
Д – размер дивидендов.
Для большей ясности приведем пример расчета чистой прибыли.
- Допустим, за год компания реализовала продукции на 600 000 рублей.
На выплату заработной платы сотрудникам, маркетинг и рекламу было затрачено 174 000 рублей.
Операционный доход составит:
600 000 – 174 000 = 426 000 рублей.
- Если были затраты на амортизацию – 57 000 рублей, уплату процентов – 29 000 рублей, сумма прибыли соответственно уменьшится и будет равна 340 000 рублей, исходя из:
426 000 – (29 000 + 57 000) = 340 000.
- Рассчитаем сумму налога по ставке 20%:
340 000 х 0,2 = 68 000 рублей.
- Чистыми останется:
340 000 – 68 000 = 272 000 рублей.
Так, если учредителям выплатили 110 000 рублей дивидендов, остается:
272 000 – 110 000 = 162 000 рублей.
Если на счетах организации за прошлый период оставались средства, например в сумме 345 000 рублей, показатель общего нераспределенного дохода будет увеличен на сумму прибыли отчетного года:
345 000 + 162 000 = 507 000 рублей.
Строка 1370 “Нераспределенная прибыль (непокрытый убыток)”: как заполнить
В первую очередь, необходимо уяснить несколько моментов, имеющих непосредственное отношение к внесению сведений в строку 1370:
- Сумма чистой прибыли предприятия за отчетный период следует отразить по Кт сч. 99 “Прибыли и убытки” в бухгалтерском учете, а сумму чистого убытка – по Дт сч. 99.
- Если уже после утверждения бухгалтерской отчетности за текущий период были выявлены значительные ошибки предыдущего периода, их необходимо исправить. Исправления делаются путем внесения записей по соответствующим счетам бухучета в нынешнем отчетном периоде. Счет 84 – корреспондирующий. То есть, если компания исправляла значительные огрехи 2014 года или более ранних периодов путем внесения в отчетность записей в 2015 году, притом что бухгалтерская отчетность 2014 года уже была утверждена, показатель стр. 1370 баланса за отчетный период 2015 года, содержащий исправительные записи, должен быть сформирован с принятием во внимание исправительной записи.
- Начисление дивидендов бухгалтер должен отразить по Дт сч. 84 в корреспонденции со сч. 70 и сч. 75, субсчет 75-2. Это касается как промежуточных дивидендов, так и по итогам года. Если дивиденды объявлены, но не востребованы, и при этом срок их давности истек, на их сумму производится обратная запись.
- Заключительными оборотами декабря сумма нераспределенной прибыли должна быть учтена по Кт сч. 84, сумма непокрытого убытка – по Дт сч. 84. Сумма чистой прибыли или убытка отчетного периода должна списываться на сч. 84.
Важно! Распределение прибыли по итогам периода – это событие после отчетной даты, которое говорит о том, что после отчетной даты возникли условия, в которых предприятие осуществляет свою хозяйственную деятельность.
В отчетном периоде, за который должна быть распределена прибыль, в бухгалтерском учете не производятся записи (ни в аналитическом, ни в синтетическом бухучете). А вот в следующем периоде бухгалтер уже сделает запись, чтобы должным образом отразить событие. А значит, сведения по сч. 84 “Нераспределенная прибыль (непокрытый убыток)” в отчетном периоде будут сформированы с принятием во внимание принятого в отчетном году решения о распределении прибыли, выявленной по результатам предыдущего года.
Использование образовавшейся нераспределенной прибыли на модернизацию и совершенствование производства компании не приведет ни к изменению показателя стр.1370, ни к изменениям сальдо по сч.84. Выясним, почему. Дело в том, что формирование в бухучете сведений о том, на какие цели будут направлены средства нераспределенной прибыли, производится при помощи организации аналитического учета по сч. 84. В нем деньги из состава нераспределенной прибыли, которые пока не использованы, и которые решено направить на субсидирование модернизации производства и любых других событий по покупке или созданию новых активов, могут разделяться. Затраты, которые понесло предприятие, должны признаваться в том отчетном периоде, в котором они имели место, вне зависимости от:
- времени их формирования;
- наличия/отсутствия источника появления средств (различных фондов).
При составлении промежуточной отчетности, для заполнения стр. 1370 за отчетный период применяются сведения из счетов 84 и 99. Если величина, которую нужно внести в стр. 1370, окажется со знаком “минус”, ее нужно поместить в круглые скобки во избежание путаницы.
Значение нераспределенных заработанных средств для инвесторов
Куда направить полученные средства – решают сами собственники.
- использовать деньги на развитие компании – открытие филиалов, приобретение нового оборудования, расширение разнообразия ассортимента выпускаемой продукции и так далее;
- периодически выплачивать собственникам дивиденды;
- оставлять для накопления на счетах организации.
Вряд ли заинтересует инвесторов фирма, несущая убытки.
Практика показывает, что для инвестиций со стороны более привлекательна модель, когда, получая доходы, учредители вкладывают деньги в развитие, совершенствование производства. Естественно такая компания принесет больше дохода, позволит увеличить капитал.
Заметим, что закон предусматривает возможность распределять полученные доходы, но вовсе не обязывает платить дивиденды.
Никаких санкций, если дивиденды не выплачиваются длительное время, налоговики применять, не правомочны.
Строка 1370, годовая и промежуточная отчетность (формула по балансу)
По стр. 1370 бухгалтера предприятий отражают сумму нераспределенной прибыли или непокрытого убытка. Формулы, по которым могут быть найдены значения, подлежащие внесению в строку, различаются в зависимости от того, идет ли речь о промежуточной или годовой отчетности.
Формула по балансу для заполнения строки 1370 для годовой отчетности:
Формула по балансу для вычисления значения строки 1370 для промежуточной отчетности:
Для заполнения строки 1370 можно применять формулу
если для исследуемого предприятия справедливы следующие высказывания:
- на начало отчетного периода не имеется нераспределенной прибыли (непокрытого убытка) предшествующих периодов;
- на протяжении текущего периода не отмечалось выбытия дооцененных ранее объектов ОС;
- в течение нынешнего года не имело место распределение промежуточных дивидендов.
Это объясняется тем, что размер нераспределенной прибыли отчетного периода равен сумме чистой прибыли отчетного периода (прибыли после вычета налоговых платежей). А сумма непокрытого убытка отчетного периода такая же, как сумма чистого убытка отчетного периода (убытка после уплаты налогов). Так что, если у компании нет нераспределенной прибыли или непокрытого убытка предшествующих периодов, и не производилось распределение промежуточных дивидендов на протяжении отчетного периода, показатель стр. 1370 будет таким же, как значение стр. 2400 (форма №2).
Учет дивидендов
Строка 1370 бухгалтерского баланса содержит расшифровку. Денежные компенсации, выплаченные в продолжение периода, фиксируются в специальной графе в круглых скобках раздела Ⅲ. Поле 1371 называется «в том числе промежуточные дивиденды». Они уточняются в отчете следующим способом – прописывается нераспределенная прибыль или потери, в другой строчке фиксируется компенсация.
В плане бухгалтерского баланса предусмотрен отдельный счет для прибыли и убытков. На нем отражены величины, которые накопились по истечении года. Если же отчет необходимо составить на промежуточную дату, то в строку вносится счет группы, где отмечены прибыли и убытки.
На них копятся деньги от проведения обычных операций, которые совершены организацией, и разные суммы, напрямую связанные с данной группой.
В некоторых ситуациях компания в январе должна произвести корректировку показателей:
- К 1370 относят переоценку активов, если:
- суммарный итог уценки активов выше величины дооценки, включенной в добавочный капитал после переоценки, прошедшей в прошлом году;
- учет активов, недооцененных прежде;
- дооценка НМА, уцененных в прошлом периоде.
- Показатель меняется при смене оценочного значения активов:
- когда уточняется период эксплуатации НМА;
- установление метода начисления амортизации.
- К прибыли относят итоги переоценки основных средств, когда:
- ОС не дооценилось, а прежде происходила уценка, и его величина была занесена в строку 1370 в прошлый период;
- сумма уценки основного средства выше его дооценки, которая внесена в добавочный капитал по итогам переоценки, проводившимся в прошлом периоде;
- происходит уценка объектов ОС, которые прежде не дооценивались.
Уточняющие моменты по заполнению строки 1370
Чтобы грамотно отражать нераспределенную прибыль и непокрытые убытки, необходимо соблюдать следующие правила:
- Показатели стр. 1370 на 31.12 прошлого и предшествующего прошлому периодов в общем случае необходимо перенести из баланса за прошлый год.
- Промежуточные дивиденды, которые были выплачены на протяжении года, за который оформляется отчетность, Министерство финансов РФ рекомендует отражать обособленно в разделе 3 годового баланса в круглых скобках – для этого следует завести в упомянутом разделе отдельную строку 1371 “В том числе промежуточные дивиденды”.
- Порядок отражения промежуточных дивидендов должен быть одинаковым для текущего, предыдущего и предшествовавшего предыдущему периодов (если решено ввести строку 1371, она должна быть везде).
- Бухгалтер обязан обеспечивать сопоставимость сведений о величине нераспределенной прибыли на отчетную дату и на 31.12 прошлого и предшествовавшего прошлому периодов. Если на предприятии изменилась учетная политика в году n+1, последствия изменений необходимо отражать ретроспективно. Т.е. сравнительные показатели из граф “на 31.12 n года” и “на 31.12 n-1 года” по стр. 1370 и по связанным статьям необходимо скорректировать так, будто новая учетная политика учитывалась с того времени, как появлялись факты деятельности данного вида.
- Если предприятие занималась исправлением значительных ошибок предшествующего года в отчетном периоде, а отчетность предыдущего года уже была утверждена, осуществляется ретроспективный пересчет. Это значит, что показатель непокрытого убытка или нераспределенной прибыли на 31.12 годов n и n-1 подлежат перерасчету так, будто ошибки никогда не было.
- Если компания занималась исправлением ошибок тех лет, что предшествовали прошлому периоду, необходимо будет также производить перерасчет непокрытого убытка или нераспределенной прибыли на 31.12 года n-1. Но только не тогда, когда нельзя понять, каково влияние найденной ошибки накопительным итогом в отношении всех предыдущих лет, или какова связь между допущенной ошибкой и конкретным периодом деятельности.
Прибыль актив или пассив баланса таблица
Пассивы отражаются в правой части бухгалтерского баланса. Нераспределенная прибыль показывает на сколько увеличилась стоимость активов предприятия за счет самостоятельно сгенерированных денежных средств.
Определение Бухгалтерского баланса
Бухгалтерский баланс — основная форма бухгалтерской отчетности. Он характеризует имущественное и финансовое состояние организации на отчетную дату.
В балансе отражаются остатки по всем счетам бухгалтерского учета на отчетную дату.
ОАО – не менее 100 т.р;
-для ЗАО и ООО – не менее 10 т.р.
Величина УК определяется общей стоимостью размещенных акций (АО) в оценке по номиналу.
Как правило, величина УК остается неизменна, но ее можно изменить на основ. собрании акционеров или по законодательству. По этой же строке бух. баланса унитарные предприятия отраж. уставный фонд, хоз.товарищества – товарные вклады, кооперативы – складной капитал.
• Собственные акции, выкупленные у акционеров
– фирма может выкупить акции, которые уже были размещены для того, чтобы:
Корректировки балансовых показателей в межотчетный период
В некоторых ситуациях предприятие обязано произвести корректировки балансовых показателей в межотчетный период по состоянию на 01.01 отчетного периода. О таких случаях рассказано в таблице ниже:
– когда производится дооценка основного средства, ранее уцененного (при этом размер уценки за более ранние годы были отнесены на нераспределенную прибыль или непокрытый убыток в более ранние периоды).
– если величина уценки нематериальных активов оказывается больше размера его дооценки, зачисленной в добавочный капитал компании из-за проведенной в более ранние годы переоценки.
Балансовые проводки, которые осуществляются по счету 84
В первую очередь может возникнуть вопрос: нераспределенная прибыль в балансе – актив или пассив? Как уже отмечалось выше, этот показатель отражается по 84-му счету пассива баланса.
Проводки, осуществляемые в конце соответствующих периодов, приведены ниже.
В соответствии с указанными проводками осуществляется кредитование и дебетование корреспондентских счетов, в результате которого и рассчитывается балансовое значение показателя нераспределенной прибыли предприятия.
Очевидно, что в результате вышеуказанных проводок учитывается как прибыль, так и убыток от деятельности предприятия за отчетный период, соответственно, числовое значение счета 84 может как увеличиваться, так и уменьшаться.
Пример заполнения строки 1370 при составлении годовой отчетности
Представим гипотетическое общество с ограниченной ответственностью “Сделай Сам”, бухгалтер которого занимается оформлением годовой отчетности. Компания не ведет учет специальных фондов на сч. 84.
Показатели по счету 84:
Фрагмент Бухгалтерского баланса за 2013 год:
Фрагмент Бухгалтерского баланса ООО “Сделай Сам”:
Учет дивидендов
Строка 1370 бухгалтерского баланса содержит расшифровку. Денежные компенсации, выплаченные в продолжение периода, фиксируются в специальной графе в круглых скобках раздела Ⅲ. Поле 1371 называется «в том числе промежуточные дивиденды». Они уточняются в отчете следующим способом – прописывается нераспределенная прибыль или потери, в другой строчке фиксируется компенсация.
В плане бухгалтерского баланса предусмотрен отдельный счет для прибыли и убытков. На нем отражены величины, которые накопились по истечении года. Если же отчет необходимо составить на промежуточную дату, то в строку вносится счет группы, где отмечены прибыли и убытки.
На них копятся деньги от проведения обычных операций, которые совершены организацией, и разные суммы, напрямую связанные с данной группой.
В некоторых ситуациях компания в январе должна произвести корректировку показателей:
- К 1370 относят переоценку активов, если:
- суммарный итог уценки активов выше величины дооценки, включенной в добавочный капитал после переоценки, прошедшей в прошлом году;
- учет активов, недооцененных прежде;
- дооценка НМА, уцененных в прошлом периоде.
- Показатель меняется при смене оценочного значения активов:
- когда уточняется период эксплуатации НМА;
- установление метода начисления амортизации.
- К прибыли относят итоги переоценки основных средств, когда:
- ОС не дооценилось, а прежде происходила уценка, и его величина была занесена в строку 1370 в прошлый период;
- сумма уценки основного средства выше его дооценки, которая внесена в добавочный капитал по итогам переоценки, проводившимся в прошлом периоде;
- происходит уценка объектов ОС, которые прежде не дооценивались.
Ответы на часто задаваемые вопросы по теме “Нераспределенная прибыль (непокрытый убыток)”
Вопрос: Как отразить нераспределенную прибыль прошлых лет?
Ответ: Она аккумулируется на счете 84. Сальдовый остаток по Кт сч. 84 должен быть перенесен в строку 1370 бухгалтерского баланса. Поскольку распределение прибыли обычно производится в конце года на собрании владельцев, в течение года движения по Дт счета 84 не наблюдается.
Вопрос: Какая ситуация с нераспределенной прибылью на предприятии устроит потенциальных инвесторов?
Ответ: Идеальным вариантом для инвесторов является предприятие, которое выплачивает дивиденды участникам и затем инвестирует остатки средств в развитие бизнеса. Заинтересовать инвесторов может также вариант с отказом от дивидендов в пользу совершенствования и модернизации производства.
Показатели для инвесторов
Анализируя финсостояние компании, инвесторы обращают внимание на использование нераспределенной прибыли. Если НП накапливается и не пускается в оборот, такое положение дел вроде бы должно инвесторов устраивать, т. к. они могут рассчитывать на существенные дивиденды.
Однако без инвестиций в деятельность компания перестает расти, и ее доходы не только не увеличиваются, но и могут сократиться (из-за падения конкурентоспособности, большого износа оборудования и по другим, связанным с отсутствием инвестиций причинам). Так что накапливающая прибыль, но не инвестирующая в свою деятельность компания не может быть привлекательной.
В то же время не получающая прибыль и не выплачивающая дивиденды компания вообще не может заинтересовать инвесторов.
Идеальным вариантом для инвесторов является компания, которая инвестирует оставшиеся после выплаты дивидендов средства в свое развитие. Хотя владельцы могут принять решение о невыплате дивидендов и направлении всего объема НП в оборот.
Итоги
Для отражения нераспределенной прибыли (прибыли, остающейся после изъятия из нее суммы налога на прибыль, или чистой прибыли) в бухбалансе существует отдельная строка. Цифра, вносимая в нее, соответствует величине всей накопленной за годы деятельности компании чистой прибыли. В течение отчетного года относящееся к этому году значение нераспределенной прибыли в бухучете можно видеть на отдельном счете бухучета. За счет чистой прибыли осуществляют выплату дивидендов.
- https://audit-it.ru/terms/accounting/neraspredelennaya_pribyl_nepokrytyy_ubytok.html
- https://zagranic.ru/2020/09/10/stroka-1370-buhgalterskogo-balansa-rasshifrovka/
- https://nalog-nalog.ru/buhgalterskij_uchet/vedenie_buhgalterskogo_ucheta/neraspredelennaya_pribyl_v_balanse_nyuansy/
- https://warmedia.ru/1370-%D1%81%D1%82%D1%80%D0%BE%D0%BA%D0%B0-%D0%B1%D0%B0%D0%BB%D0%B0%D0%BD%D1%81%D0%B0/
Куда направлять расходные средства
Согласно решению руководства организации, вся сумма нераспределённой прибыли направляется по выбранным им источника.
Внимание: самостоятельно принимать решение по распределению прибыли бухгалтер не имеет право. Основанием для начала проведения соответствующих проводок будет являться вынесенный акт руководством организации.
В отличие от иных счетов дохода, нераспределённой прибылью руководство может достаточно свободно распоряжаться.
Однако такое распоряжение не должно выходить за рамки устава организации, а также действующего законодательства.
Примером типовых проводок могут быть следующие действия:
Руководству нельзя принимать решения о распределении прибыли, в случае если имеются задолженности по вложениям в уставной капитал, у одного из них.
Такое же правило будет применимо в ситуациях, когда:
- размер чистового актива организации ниже размера уставного капитала;
- размер чистого актива организации ниже размера или резервного фонда;
- в случаях, если организация находится в процедуре банкротства.
При таких ограничениях, запрещается выплачивать суммы, предназначавшиеся на дивиденды от акций компании.
Юридические лица формы ООО вправе не создавать у себя резервные фонды.
Такое правило применимо для акционерных обществ, где размер фонда должен быть не менее 5% от размера суммы уставного капитала.
ООО может создать различные фонда, цель которых будет распределение прибыли.
Чтобы отразить принимаемые по ним действия достаточно открыть дополнительные счета по основным, с которых эта прибыль будет распределена.
Акционерные общества на основании действующего законодательства могут создать фонд по акционированию сотрудников.
Вся сумма из него будет направлена только на покупки ценных бумаг у их владельцев. Также работники АО вправе выкупать части свободных акций.
Если нераспределённая прибыль направляется на развитие организации, то такое действие именуется как самофинансирование.
Особенностью такого типа распределения будет считаться факт, который связан с изменениями в балансе.
Так, при покупке дополнительного оборудования, необходимого для модернизации производства, в пассиве баланса уменьшений не будет.
В активе при этом будет движение, направленное в сторону уменьшения. На капитале компании такие проводки никак не отразятся
Все затраченные средства бухгалтер должен отобразить в балансе по дополнительным счетам, относящимся к 84 счёту.
В момент, когда аккумулированные доходы будут израсходованы, то есть остатки 84 счёта перейдут в дебет, будет отмечено, что дальнейший перевод средства на улучшение производства будет осуществляться при помощи средств, находящихся в обороте организации.
Активно-пассивный счёт 90 отвечает за продажи. В нём фактически отражаются все итоги по прямой деятельности компании, выраженной в:
- производстве и реализации продукции;
- предоставлении услуг.
В дебете счёта будет отражаться полная сумма себестоимости произведённой продукции, сумма рассчитанного налога на добавленную стоимость, а также другие траты, относящиеся к производству.
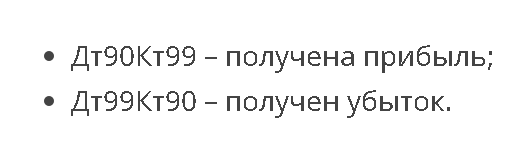
Кредит счёта будет содержать в себе полный объём вырученных средства с реализации товаров. Остаток, как итоговый расчёт переноситься на 99 счет.
Исходя из этих расчётов, делается следующая запись
Финансовые действия организации, выраженные в деятельности, которая не связана с основной, будут занесены счёт 91, отвечающий за иные доходы компании, отличающиеся от основных.
К таким видам расчётов будут относиться:
- осуществление продажи имеющихся активов компании;
- передача в аренду активов компании;
- проведение уценок по активам, которые находятся за пределами основного оборота средств;
- проведение дооценки по активам, которые находятся за пределами основного оборота;
- проведение внешних действий с иностранными валютами;
- инвестирование денежных средств в другие организации;
- проведения ликвидаций движимого или недвижимого имущества;
- осуществление передачи в дар движимого или недвижимого имущества;
В перечисленных случаях действия будут заноситься в учёт в следующем виде
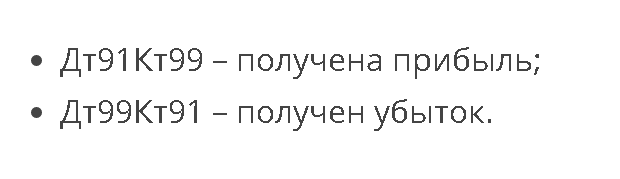
Подобным образом при работе с вышеуказанными счетами переносятся остатки, по счетам, отвечающим за незапланированные поступления доходов или такое незапланированное получение убытков.
Примером такого дохода или расхода может быть получение страховой выплаты по конкретному случаю либо потеря какого-либо актива состоящего на балансе предприятия в результате стихийного бедствия или катастрофы.
Иными словами, такие доходы и расходы, не прогнозируемые, и носят стихийный (чрезвычайный) характер.
Таким же образом переносится остаток со счета, отвечающего за материалы.
К примеру, в него записывается цена полученных организацией любых видов имущество либо материалов, не требующихся для производства.
Важно: нераспределённая прибыль может быть увеличена по показателям в отчётности, при ситуации, когда бухгалтером допускается ошибка, выраженная в неправильном завышенном показателе расходов.
На рост нераспределённой прибыли может также влиять и выплаты в виде дивидендов в случае, если они не используются вкладчиками в течение 3 лёт со дня их начисления.
Кроме финансовых активов, выраженных в той или иной форме, прибыль может быть и материальной.
Важно это понимать, когда требуется провести экономический анализ по работе организации за выбранный конкретный период времени.
В конце года, бухгалтеру необходимо провести операцию в балансе организации связанные со списанием конечного остатка с основного счёта на счёт 84.
Действие это оформляется следующим образом
После проведения данной проводки, 99 счёт, с которого были списаны средства, подлежит обнулению, и первые записи по нему появятся только в начале будущего года.
Определения источников для покрытия убытков
Пассив в капитале показывает, как уменьшается объём полученных убытков.
Так как другие разделы остаются неизменяемыми, то бухгалтер вправе провести проводку по списанию убытков, используя различные средства.
На практике, проводки по списанию убытков отображаются следующим образом
Для увеличения роста прибыли компании, руководство должно принимать эффективные решения по распределению поступающей прибыли, на основании проведённого анализа и составленных годовых отчётностей, или отчётностей за весь период деятельности предприятия.
Собственный капитал: нераспределенная прибыль
Нюансы взаимодействия с акционерами
Как показывает практика, определение судьбы нераспределенной прибыли обычно бывает спорным и дискуссионным решением. Часть акционеров заинтересована в получении максимума бонусов как можно быстрее и предлагает поделить все оставшиеся средства.
Другая часть инвесторов заинтересована в долгосрочном развитии компании и готова жертвовать сиюминутной выгодой ради стратегических интересов и максимизации прибыли в дальнейшем. Как правило, выходом становится компромиссное решение. Главное, наглядно и убедительно продемонстрировать сомневающимся инвесторам, что отказ от мгновенной выплаты всех причитающихся дивидендов и вложение их в развитие в перспективе гораздо более выгодно.
Таким образом, важно искать действительно перспективные направления вложения нераспределенной прибыли и качественно презентовать их акционерам. Также необходимо понимать, что развитие компании и сложенные средства должны постоянно увеличивать размер получаемых акционерами дивидендов, иначе они могут посчитать данные вложения бесполезными и потребовать быстрой выплаты всех причитающихся средств.
Источник: biznes-practic.ru
Что такое нераспределенная прибыль в балансе в 2023
Какова формула расчета нераспределенной прибыли «Нераспределенная прибыль в балансе — это сумма чистой прибыли, оставшаяся после выплаты компанией дивидендов своим акционерам. Предприятия генерируют прибыль, которую они отражают в своем балансе в виде отрицательной прибыли или убытка и положительной прибыли или дохода. » «.

Как рассчитать чистую стоимость с учетом активов и обязательств
Как рассчитать чистую прибыль с учетом активов и обязательств и нераспределенную прибыль Ваша чистая стоимость — это ваши активы минус ваши обязательства. Это то, что остается у вас после выплаты всех обязательств. «.
Равна ли нераспределенная прибыль активам минус обязательства
Как рассчитать нераспределенную прибыль с учетом активов и обязательств » Нераспределенная прибыль не является активом. Она является разновидностью собственного капитала — разницы между активами компании и ее обязательствами. Предприятия могут накапливать прибыль для использования в бизнесе или выплачивать часть прибыли в виде дивидендов. » «.
Является ли нераспределенная прибыль пассивом в балансе
Включаются ли обязательства в нераспределенную прибыль Нераспределенная прибыль. Она показывается как часть собственного капитала в пассивной части баланса компании. «.
Что такое отношение нераспределенной прибыли к общей сумме активов
Как рассчитать чистую прибыль от активов и обязательств и нераспределенную прибыль «Нераспределенная прибыль/общие активы (RE/TA) Этот коэффициент измеряет сумму реинвестированных прибылей или убытков, что отражает степень использования компанией заемных средств. Компании с низким показателем RE/TA финансируют капитальные затраты за счет заемных средств, а не за счет нераспределенной прибыли. » «.
Является ли нераспределенная прибыль частью общего капитала
Включаются ли обязательства в нераспределенную прибыль Нераспределенная прибыль, таким образом, является частью собственного капитала акционеров. Она представляет собой доход от общего акционерного капитала, реинвестированный обратно в компанию. «.
Как рассчитать чистый убыток с учетом активов и обязательств
Как рассчитать чистый убыток с учетом активов и обязательств и нераспределенную прибыль «Чистый убыток можно рассчитать путем вычитания текущих активов из текущих обязательств. Чистый убыток является показателем финансового состояния компании и выражается в показателе чистой прибыли или чистого убытка на акцию в нижней или верхней строке финансовой отчетности. » «.
Как рассчитать чистую прибыль по активам и пассивам и нераспределенную прибыль
Как рассчитать нераспределенную прибыль с учетом активов и обязательств «Из логики следует, что если активы должны быть равны обязательствам плюс собственный капитал, то изменение активов минус изменение обязательств равно чистой прибыли. » «.
Равны ли чистые активы нераспределенной прибыли
Равна ли нераспределенная прибыль активам минус обязательства «Чистые активы (называемые также нераспределенной прибылью собственного капитала или балансом фонда) представляют собой сумму всех годовых излишков или дефицитов, накопленных организацией за всю ее историю. » «.
Включаются ли обязательства в нераспределенную прибыль
Как рассчитать нераспределенную прибыль с учетом активов и обязательств Нераспределенная прибыль фактически считается обязательством компании, поскольку она представляет собой денежную сумму, отложенную для выплаты акционерам в случае продажи или выкупа бизнеса. «.
Все права защищены. Несанкционированное копирование, полностью или частично, строго запрещено.
Источник: yanline.ru