
1. Налогоплательщик имеет право уменьшить общую сумму налога, исчисленную в соответствии со статьей 166 настоящего Кодекса, на установленные настоящей статьей налоговые вычеты.
2. Вычетам подлежат суммы налога, предъявленные налогоплательщику при приобретении товаров (работ, услуг), а также имущественных прав на территории Российской Федерации либо уплаченные налогоплательщиком при ввозе товаров на территорию Российской Федерации и иные территории, находящиеся под ее юрисдикцией, в таможенных процедурах выпуска для внутреннего потребления (включая суммы налога, уплаченные или подлежащие уплате налогоплательщиком по истечении 180 календарных дней с даты выпуска товаров в соответствии с таможенной процедурой выпуска для внутреннего потребления при завершении действия таможенной процедуры свободной таможенной зоны на территории Особой экономической зоны в Калининградской области), переработки для внутреннего потребления, временного ввоза и переработки вне таможенной территории либо при ввозе товаров, перемещаемых через границу Российской Федерации без таможенного оформления, в отношении:
НДС за 5 минут. Базовый курс. Вычеты и возмещение налога.
1) товаров (работ, услуг), а также имущественных прав, приобретаемых для осуществления операций, признаваемых объектами налогообложения в соответствии с настоящей главой, за исключением товаров, предусмотренных пунктом 2 статьи 170 настоящего Кодекса;
2) товаров (работ, услуг), приобретаемых для перепродажи.
Абзац исключен. — Федеральный закон от 29.12.2000 N 166-ФЗ;
3) товаров (работ, услуг), а также имущественных прав, приобретаемых для осуществления операций по реализации работ (услуг), местом реализации которых в соответствии со статьей 148 настоящего Кодекса не признается территория Российской Федерации, за исключением операций, предусмотренных статьей 149 настоящего Кодекса, если иное не предусмотрено подпунктом 4 настоящего пункта;
4) рекламных и маркетинговых услуг, приобретаемых для передачи прав, указанных в подпункте 26 пункта 2 статьи 149 настоящего Кодекса, местом реализации которых в соответствии со статьей 148 настоящего Кодекса не признается территория Российской Федерации.
2.1. Утратил силу. — Федеральный закон от 14.07.2022 N 323-ФЗ.
2.2. Вычетам подлежат суммы налога, предъявленные налогоплательщику при приобретении товаров (работ, услуг) и (или) исчисленные им в соответствии со статьей 161 настоящего Кодекса либо уплаченные при ввозе товаров на территорию Российской Федерации и иные территории, находящиеся под ее юрисдикцией, в случае, если приобретенные товары и (или) товары, произведенные с использованием указанных товаров (работ, услуг), предназначены для дальнейшей передачи на безвозмездной основе в собственность Российской Федерации для целей организации и (или) проведения научных исследований в Антарктике.
2.3. Вычетам подлежат суммы налога, предъявленные налогоплательщику при приобретении имущества на территории Российской Федерации либо уплаченные налогоплательщиком при ввозе имущества на территорию Российской Федерации и иные территории, находящиеся под ее юрисдикцией, в таможенных процедурах выпуска для внутреннего потребления в отношении имущества, предназначенного для использования в целях предупреждения и предотвращения распространения, а также диагностики и лечения новой коронавирусной инфекции, безвозмездно передаваемого медицинским организациям, являющимся некоммерческими организациями, органам государственной власти и управления и (или) органам местного самоуправления, органам публичной власти федеральной территории «Сириус», государственным и муниципальным учреждениям, государственным и муниципальным унитарным предприятиям.
2.4. Вычетам подлежат суммы налога, предъявленные налогоплательщику при приобретении товаров (работ, услуг), имущественных прав на территории Российской Федерации либо уплаченные налогоплательщиком при ввозе товаров на территорию Российской Федерации и иные территории, находящиеся под ее юрисдикцией, в отношении товаров (работ, услуг), имущественных прав, приобретаемых для оказания населению услуг по подключению (технологическому присоединению), в том числе фактическому присоединению, к газораспределительным сетям газоиспользующего оборудования, расположенного в домовладениях, принадлежащих физическим лицам на праве собственности или ином предусмотренном законом праве, намеревающимся использовать газ для удовлетворения личных, семейных, домашних и иных нужд, не связанных с осуществлением предпринимательской (профессиональной) деятельности, с учетом выполнения мероприятий в рамках такого подключения (технологического присоединения) до границ земельных участков, принадлежащих указанным физическим лицам на праве собственности или ином предусмотренном законом праве, при условии, что на основании актов Правительства Российской Федерации данные услуги оказываются без взимания платы с физических лиц.
2.5. Вычетам подлежат суммы налога, предъявленные налогоплательщику при приобретении товаров (работ, услуг), имущественных прав на территории Российской Федерации либо уплаченные налогоплательщиком при ввозе товаров на территорию Российской Федерации и иные территории, находящиеся под ее юрисдикцией, для осуществления операций, указанных в подпункте 23 пункта 2 статьи 146 настоящего Кодекса.
3. Вычетам подлежат суммы налога, исчисленные в соответствии со статьей 161 настоящего Кодекса налоговыми агентами, указанными в пунктах 2, 3, 6, 6.1, 6.2 и 8 статьи 161 настоящего Кодекса.
Право на указанные налоговые вычеты имеют покупатели — налоговые агенты, состоящие на учете в налоговых органах и исполняющие обязанности налогоплательщика в соответствии с настоящей главой. Налоговые агенты, осуществляющие операции, указанные в пунктах 4, 5, 5.1 и 5.2 статьи 161 настоящего Кодекса, не имеют права на включение в налоговые вычеты сумм налога, исчисленных по этим операциям.
Положения настоящего пункта применяются при условии, что товары (работы, услуги), имущественные права были приобретены налогоплательщиком, являющимся налоговым агентом, для целей, указанных в пункте 2 настоящей статьи, и при их приобретении он исчислил налог в соответствии со статьей 161 настоящего Кодекса.
4. Вычету подлежат суммы налога, предъявленные продавцами налогоплательщику — иностранному лицу, не состоявшему на учете в налоговых органах Российской Федерации, при приобретении указанным налогоплательщиком товаров (работ, услуг), имущественных прав или уплаченные им при ввозе товаров на территорию Российской Федерации и иные территории, находящиеся под ее юрисдикцией, для его производственных целей или для осуществления им иной деятельности.
Указанные суммы налога подлежат вычету или возврату налогоплательщику — иностранному лицу после уплаты налоговым агентом налога, удержанного из доходов этого налогоплательщика, и только в той части, в которой приобретенные или ввезенные товары (работы, услуги), имущественные права использованы при производстве товаров (выполнении работ, оказании услуг), реализованных удержавшему налог налоговому агенту. Указанные суммы налога подлежат вычету или возврату при условии постановки налогоплательщика — иностранного лица на учет в налоговых органах Российской Федерации.
4.1. Вычетам подлежат суммы налога, исчисленные налогоплательщиками — организациями розничной торговли по товарам, реализованным физическим лицам — гражданам иностранных государств, указанным в пункте 1 статьи 169.1 настоящего Кодекса, в случае вывоза указанных товаров с территории Российской Федерации за пределы таможенной территории Евразийского экономического союза (за исключением вывоза товаров через территории государств — членов Евразийского экономического союза) через пункты пропуска через Государственную границу Российской Федерации и при условии, что таким физическим лицам была осуществлена компенсация сумм налога.
5. Вычетам подлежат суммы налога, предъявленные продавцом покупателю и уплаченные продавцом в бюджет при реализации товаров, в случае возврата этих товаров (в том числе в течение действия гарантийного срока) продавцу или отказа от них. Вычетам подлежат также суммы налога, уплаченные при выполнении работ (оказании услуг), в случае отказа от этих работ (услуг).
Вычетам подлежат суммы налога, исчисленные продавцами и уплаченные ими в бюджет с сумм оплаты, частичной оплаты в счет предстоящих поставок товаров (выполнения работ, оказания услуг), реализуемых на территории Российской Федерации, в случае изменения условий либо расторжения соответствующего договора и возврата соответствующих сумм авансовых платежей.
Вычетам подлежат суммы налога, исчисленные налогоплательщиками и уплаченные ими в бюджет при получении оплаты, частичной оплаты в связи с выпуском такими налогоплательщиками цифровых прав, включающих одновременно цифровые финансовые активы и утилитарные цифровые права, в случае, если выкуп таких цифровых прав производится денежными средствами или передачей товаров (работ, услуг), имущественных прав, операции по реализации которых не подлежат налогообложению (освобождаются от налогообложения).
Положения настоящего пункта распространяются на покупателей-налогоплательщиков, исполняющих обязанности налогового агента в соответствии с пунктами 2, 3 и 8 статьи 161 настоящего Кодекса, а также на налоговых агентов, указанных в пунктах 4, 5 и 5.1 статьи 161 настоящего Кодекса.
6. Вычетам подлежат суммы налога, предъявленные налогоплательщику подрядными организациями (застройщиками или техническими заказчиками) при проведении ими капитального строительства (ликвидации основных средств), сборке (разборке), монтаже (демонтаже) основных средств, суммы налога, предъявленные налогоплательщику по товарам (работам, услугам), имущественным правам, приобретенным для выполнения строительно-монтажных работ, создания нематериальных активов, суммы налога, предъявленные налогоплательщику при приобретении объектов незавершенного капитального строительства, суммы налога, предъявленные налогоплательщику при выполнении работ (оказании услуг) по созданию нематериального актива.
В случае реорганизации вычетам у правопреемника (правопреемников) подлежат суммы налога, предъявленные реорганизованной (реорганизуемой) организации по товарам (работам, услугам), имущественным правам, приобретенным реорганизованной (реорганизуемой) организацией для выполнения строительно-монтажных работ для собственного потребления, создания нематериальных активов, принимаемые к вычету, но не принятые реорганизованной (реорганизуемой) организацией к вычету на момент завершения реорганизации.
Вычетам подлежат суммы налога, исчисленные налогоплательщиками в соответствии с пунктом 1 статьи 166 настоящего Кодекса при выполнении строительно-монтажных работ для собственного потребления, связанных с имуществом, предназначенным для осуществления операций, облагаемых налогом в соответствии с настоящей главой, стоимость которого подлежит включению в расходы (в том числе через амортизационные отчисления) при исчислении налога на прибыль организаций.
Суммы налога, принятые налогоплательщиком к вычету в отношении приобретенных или построенных объектов основных средств в порядке, предусмотренном настоящей главой, подлежат восстановлению в случаях и порядке, предусмотренных статьей 171.1 настоящего Кодекса.
Абзацы пятый — девятый утратили силу. — Федеральный закон от 24.11.2014 N 366-ФЗ.
7. Вычетам подлежат суммы налога, уплаченные по расходам на командировки (расходам по проезду к месту служебной командировки и обратно, включая расходы на пользование в поездах постельными принадлежностями, а также расходам на наем жилого помещения) и представительским расходам, принимаемым к вычету при исчислении налога на прибыль организаций.
Абзац утратил силу. — Федеральный закон от 24.11.2014 N 366-ФЗ.
8. Вычетам подлежат суммы налога, исчисленные налогоплательщиком, налоговыми агентами, указанными в пунктах 4, 5 и 5.1 статьи 161 настоящего Кодекса, с сумм оплаты, частичной оплаты, полученных в счет предстоящих поставок товаров (работ, услуг), имущественных прав.
9. Исключен. — Федеральный закон от 29.12.2000 N 166-ФЗ.
10. Вычетам подлежат суммы налога, исчисленные налогоплательщиком в случае отсутствия документов, предусмотренных статьей 165 настоящего Кодекса, по операциям реализации товаров (работ, услуг), указанных в пункте 1 статьи 164 настоящего Кодекса.
11. Вычетам у налогоплательщика, получившего в качестве вклада (взноса) в уставный (складочный) капитал (фонд) имущество, нематериальные активы и имущественные права, у управляющей компании паевого инвестиционного фонда, получившей от учредителя доверительного управления имущество в доверительное управление, подлежат суммы налога, которые были восстановлены акционером (участником, пайщиком, учредителем доверительного управления) в порядке, установленном пунктом 3 статьи 170 настоящего Кодекса, в случае их использования для осуществления операций, признаваемых объектами налогообложения в соответствии с настоящей главой.
12. Если иное не предусмотрено настоящим пунктом, вычетам у налогоплательщика, перечислившего суммы оплаты, частичной оплаты в счет предстоящих поставок товаров (выполнения работ, оказания услуг), передачи имущественных прав, подлежат суммы налога, предъявленные продавцом этих товаров (работ, услуг), имущественных прав.
Вычетам подлежат суммы налога, исчисленные налоговым агентом, указанным в пункте 8 статьи 161 настоящего Кодекса, с сумм оплаты, частичной оплаты, перечисленных в счет предстоящего приобретения товаров, указанных в пункте 8 статьи 161 настоящего Кодекса.
Суммы налога, предъявленные налогоплательщику, перечислившему суммы оплаты, частичной оплаты в связи с выпуском цифровых прав, включающих одновременно цифровые финансовые активы и утилитарные цифровые права, вычету не подлежат.
Суммы налога, предъявленные налогоплательщику, перечислившему суммы оплаты, частичной оплаты в счет предстоящей передачи имущественных прав, предусмотренных абзацем вторым пункта 1, пунктами 2 — 4 и 6 статьи 155 настоящего Кодекса, вычету не подлежат.
13. При изменении стоимости отгруженных (приобретенных) товаров (выполненных работ, оказанных услуг), переданных имущественных прав в сторону уменьшения, в том числе в случае уменьшения цены (тарифа) и (или) уменьшения количества (объема) отгруженных (приобретенных) товаров (выполненных работ, оказанных услуг), переданных имущественных прав, вычетам у продавца (покупателя, исполняющего обязанности налогового агента в соответствии с пунктом 8 статьи 161 настоящего Кодекса, налоговых агентов, указанных в пунктах 4, 5 и 5.1 статьи 161 настоящего Кодекса) этих товаров (работ, услуг), имущественных прав подлежит разница между суммами налога, исчисленными исходя из стоимости отгруженных (приобретенных) товаров (выполненных работ, оказанных услуг), переданных имущественных прав до и после такого уменьшения.
При изменении в сторону увеличения стоимости отгруженных товаров (выполненных работ, оказанных услуг), переданных имущественных прав, в том числе в случае увеличения цены (тарифа) и (или) увеличения количества (объема) отгруженных товаров (выполненных работ, оказанных услуг), переданных имущественных прав, разница между суммами налога, исчисленными исходя из стоимости отгруженных товаров (выполненных работ, оказанных услуг), переданных имущественных прав до и после такого увеличения, подлежит вычету у покупателя этих товаров (работ, услуг), имущественных прав.
14. Суммы налога, исчисленные налогоплательщиком при ввозе товаров по итогам налогового периода, в котором истек 180-дневный срок с даты выпуска этих товаров в соответствии с таможенной процедурой выпуска для внутреннего потребления при завершении действия таможенной процедуры свободной таможенной зоны на территории Особой экономической зоны в Калининградской области, могут быть приняты к вычету после использования этих товаров для осуществления операций, признаваемых объектами налогообложения и подлежащих налогообложению в соответствии с настоящей главой.
Комментарий эксперта:
Налоговый кодекс представляет собой довольно запутанный массив данных, в котором многие статьи ссылаются друг на друга. К примеру, ст. 166 данного кодекса открывается сведениями о том, как исчисляется налог при определении налоговой базы в соответствии со ст. ст. 154 — 159 и 162 того же Кодекса, а на неё ссылается ст. 171 НК РФ, содержащая правила о вычетах.
Источник: rulaws.ru
НДС налогового агента в 2023 году
Кто является налоговым агентом по НДС в 2023 году — изменения и перечень ситуаций
В НК РФ список налоговых агентов по HДC в 2023 году пополнился покупателями электронных услуг у юрлица-нерезидента, в том числе состоящего на учете по п. 4.6 ст. 83 НК РФ. При этом в облагаемую базу попадают, в том числе, услуги по договорам поручения, комиссии, агентирования и иным подобным договорам (п. 10.1 ст. 174.2 НК РФ в редакции Федерального закона от 14.07.2022 N 323-ФЗ, Письмо Минфина от 25.11.2022 N 03-07-08/115422).
Единственное исключение — ситуация, когда такие услуги оказаны через обособленное подразделение нерезидента, расположенное на территории РФ.
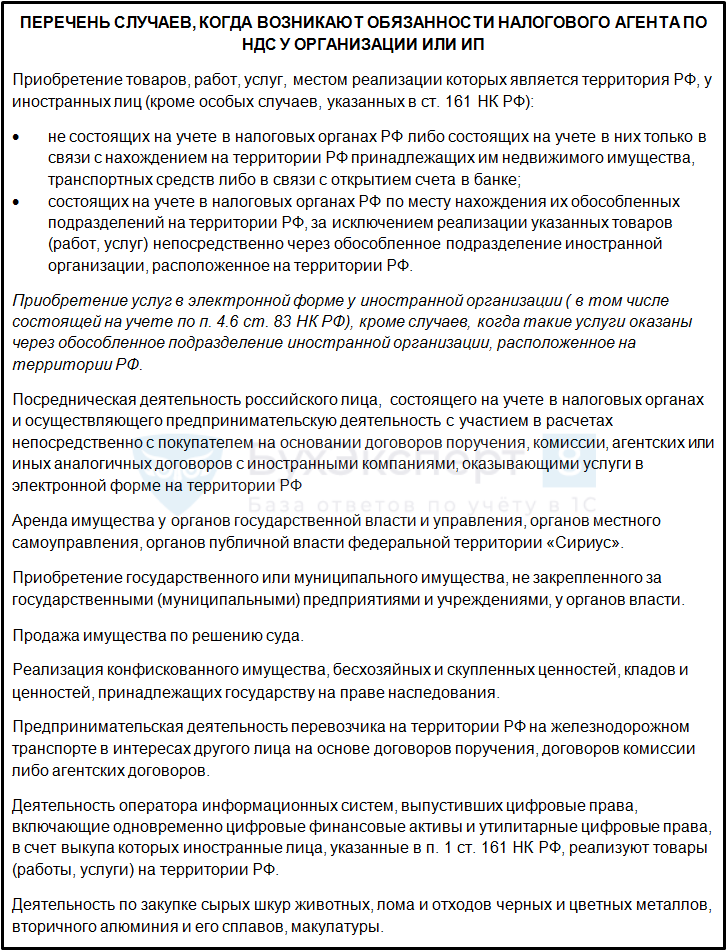
Приведем полный список ситуаций, в которых возникает агентский HДC в 2023 году:
Какой срок уплаты НДС налоговым агентом в 2023 году
До 31.12.2022 НДС, исчисленный и удержанный при приобретении товаров, работ, услуг (далее будем использовать сокращение «ТРУ»), налоговый агент должен был перечислить в бюджет одновременно с оплатой контрагенту. Это регламентировалось п. 4 ст. 174 НК РФ.
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
С 01.01.2023 в результате вступления в силу поправок в НК РФ, внесенных Федеральным законом от 14.07.2022 N 263-ФЗ, п. 4 ст. 174 НК РФ изменился следующим образом:
- исключено требование уплатить агентский HДC в момент оплаты контрагенту при реализации работ и услуг, место реализации которых — РФ;
- исключено требование к банкам не принимать поручение на перевод денег контрагенту от налогового агента, если одновременно не будет представлено поручение на перевод агентского HДC в бюджет;
- переформулирован первый абзац так, что теперь установлен один срок и порядок уплаты HДC для всех плательщиков — по 1/3 суммы к уплате за прошедший квартал не позднее 28 числа каждого из 3 месяцев, идущих за этим кварталом.
Следовательно, с 01.01.2023 агенты платят HДC платят в бюджет в том же порядке, что и обычные плательщики этого налога — по 1/3 суммы, «набежавшей» за квартал, в течение 3 последующих месяцев. Специальных условий по срокам с 01.01.2023 нет.
Общее правило по п. 7 ст. 6.1 о переносе крайнего срока уплаты в случае попадания на праздник или выходной при этом действует.
Порядок уплаты НДС налоговым агентом в 2023 году
В 2023 году НДС является одной из составляющих единого налогового платежа (ЕНП). Поэтому, как и другие плательщики этого нaлoга, налоговый агент перечисляет HДC как ЕНП на свой единый налоговый счет (ЕНС).
Уведомление по НДС не сдается.
Связано это со спецификой уплаты НДС в 2023 году. По общему правилу уведомить ФНС о сумме налога к уплате надо до 25 числа текущего месяца. До 25- же числа сдается декларация по НДС за прошедший квартал. В декларации указана сумма к уплате, которую нужно оплатить в текущем месяце ежемесячно равными долями. То есть, о том, какая сумма до 28 числа ежемесячно зачисляется на ЕНС в оплату в том числе агентского HДC, налоговики всегда заранее видят в декларации.
Порядок расчетов по НДС у налогового агента
Рассмотрим алгоритм действий по исчислению, удержанию и вычету агентского НДС в 2023 году.
Когда надо удержать НДС налоговому агенту
В части расчета и удержания НДС налоговым агентом продолжают действовать нормы ст. 24 и п. 2 ст. 161 НК РФ, из которых следует, что удержать НДС можно только в момент оплаты. Обновленная версия ст. 167 НК РФ никаких новых указаний на другие сроки тоже не содержит.
Следовательно, рассчитать и удержать агентский НДС в 2023 году надо в момент выплаты дохода поставщику.
Как посчитать агентский НДС
По общему правилу НДС следует рассчитывать по ставке «в том числе» (п. 1 ст. 161, п. 4 ст. 164 НК РФ):
Сумма НДС = Сумма оплаты / 120 х 20 (или Сумма оплаты х 20 / 120%)
Если применяется ставка 10%, то, соответственно, расчет делается по 10/110%.
Однако возможны исключения. Обычно это касается договоров (контрактов) с зарубежными поставщиками, в которых прописано условие о том, что стоимость поставки не включает косвенные налоги, уплачиваемые по законодательству стороны (или сторон) договора (контракта).
Чаще такие условия включаются в контракты на услуги или работы. Но ограничений на включение условия для отдельных товаров тоже нет. Поэтому всегда нужно предварительно изучить документ, которым оформлены договоренности с поставщиком:
- Если есть условие о невключении косвенных налогов, то российский НДС налоговый агент рассчитывает по формуле «сверху»:
Сумма НДС = Сумма оплаты х 20% (или Сумма оплаты х 10%)
Такой НДС из суммы оплаты поставщику не удерживается (по условиям договора), а налог, по сути, идет «из кармана» покупателя-налогового агента. Затем плательщики НДС на общих основаниях могут принять такой НДС к вычету (об этом далее).
НДС со стоимости электронных услуг по ст. 174.2 НК РФ, так называемый «налог на Google» российский налоговый агент всегда платит «сверху» (считает по второй формуле).
- Если в условиях договора с поставщиком особого порядка расчета по косвенным налогам не содержится и это не особый случай по ст. 174.2 НК РФ, то расчет и удержание НДС ведется по общим правилам.
Учет агентского НДС и вычет налога
Бухгалтерский и налоговый учет НДС у налогового агента зависит от ситуации, из-за которой возникло агентирование, а также от системы налогообложения, которую применяет агент.
Разберем распространенные ситуации.
Агентский НДС при аренде имущества у органа власти РФ
Если компания арендует гос- или муниципальное имущество у специализированного органа госвласти (например, комитета по управлению имуществом), она становится налоговым агентом по HДC.
При аренде у унитарного предприятия (ГУП, МУП) агентского HДC не возникает (Письмо Минфина от 11.07.2017 N 03-07-11/43774). Также не надо проводить операции с агентским HДC при аренде земли (Письмо Минфина от 04.03.2016 N 03-07-07/12728).
Если возникло налоговое агентирование, рассчитать НДС к удержанию из арендной платы нужно в общем порядке, по формуле «в том числе». Затем требуется перечислить сумму платы за аренду без удержанного налога и заплатить HДC в бюджет по общему порядку.
Если налогoвый агент — плательщик «обычного» НДС, и приобретенные товары, работы услуги используются в деятельности, облагаемой НДС, агентский налог можно принять к вычету.
Отметим еще один новый нюанс: изменения в п. 2.2 и п. 3 ст. 171 и п. 1 ст. 172 НК РФ, вступившие в силу с 01.01.2023, устанавливают, что в вычет можно взять исчисленный НДС. Ранее, до 2023 года, допускался вычет агентского HДC только после его перечисления в бюджет.
При этом осталось условие о том, что взять к вычету можно только агентский HДC по работам и услугам, принятым к учету и подтвержденным документально (только когда такие работы выполнены, а услуги оказаны).
Таким образом, если аренду органу власти оплачивают постфактум, когда услуга уже оказана, НДС можно принимать к вычету сразу. Если же, как это очень часто бывает, аренда платится авансом, агентский НДС по ней можно взять к вычету только после того, как арендатор использует имущество в течение периода, который оплатили.
Проводки в учете и их подкрепление первичкой могут выглядеть так (возьмем для примера ситуацию с авансом).
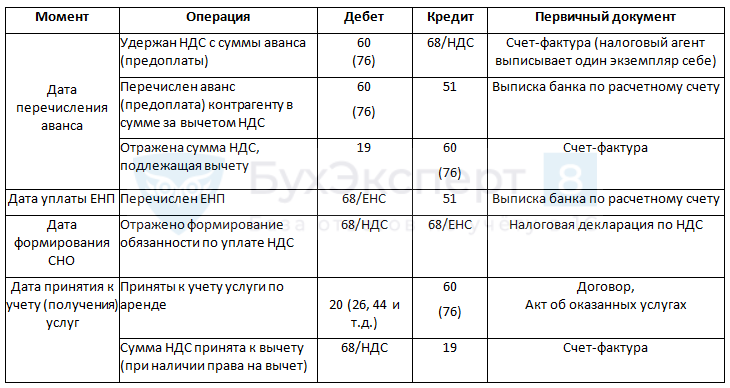
При постоплате логика проводок такая же, но не будет отложенного HДC к вычету до принятия к учету услуг.
НДС при налоговом агентировании по услугам иностранного поставщика
Чтобы появлялось налоговое агентирование по НДС, местом реализации услуг (работ) иностранного поставщика должна признаваться территория РФ. Такое признание выполняется по положениям ст. 148 НК РФ. В этой публикации не будем подробно останавливаться на многочисленных положениях данной статьи, уточним только, что по редакции НК РФ, действующей в 2023 году, если покупатель услуг (работ) находится на территории РФ, то практически всегда и место реализации — территория РФ.
Схема учета операций с иностранными поставщиками очень похожа на ту, что применяется при расчетах с агентским НДС при аренде госимущества (ее мы рассмотрели в предыдущем разделе). Однако, есть некоторые нюансы для ситуаций, когда расчеты идут не в рублях.
В таких случаях, чтобы верно учесть вычет по НДС, необходимо принять в расчет курсовые разницы, которые могут возникнуть при оплате по курсу валюты, отличному от курса на дату оприходования.
Кроме того, если задолженность по принятым к учету услугам (работам) поставщика-иностранца не погашена на конец месяца, в учете следует произвести переоценку как самого долга, так и суммы агентского НДС, подлежащего удержанию при оплате.
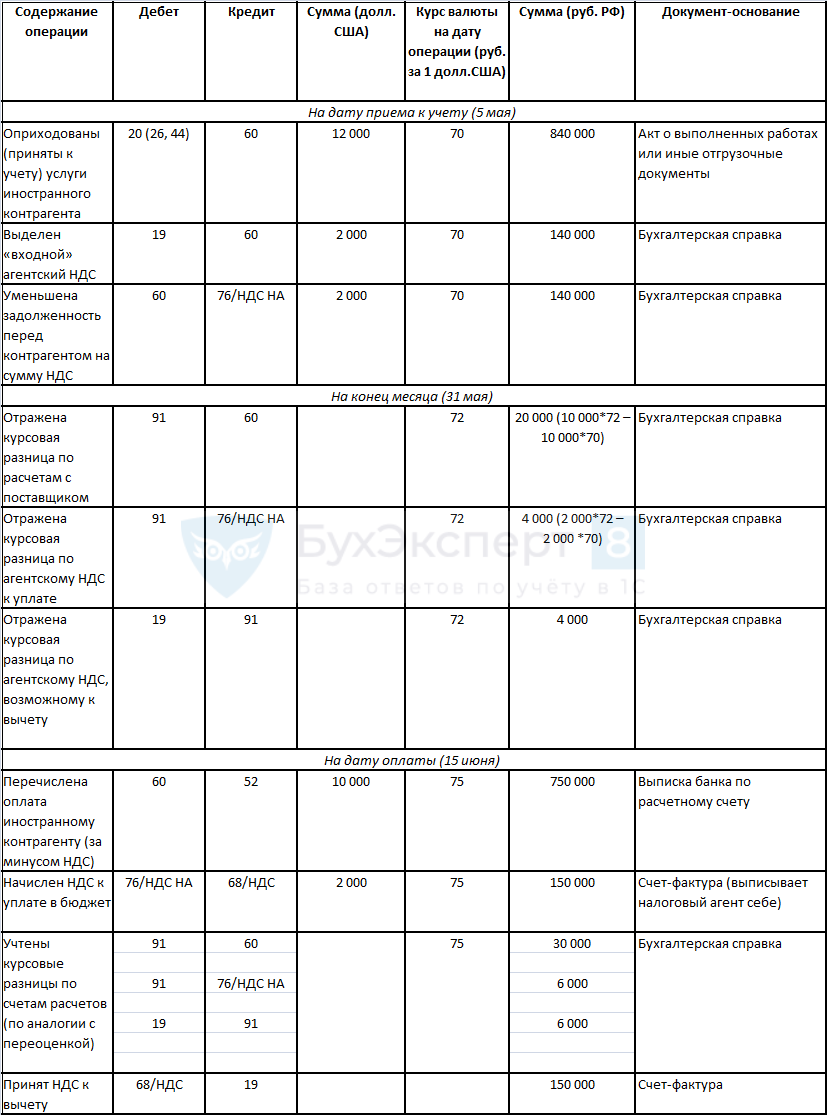
Покажем на примере (значения курсов условные).
Условия: 5 мая приобретены услуги у иностранной компании на сумму 12 000 долларов США. Оплата произведена 15 июня.
Особенности учета агентского НДС у посредника
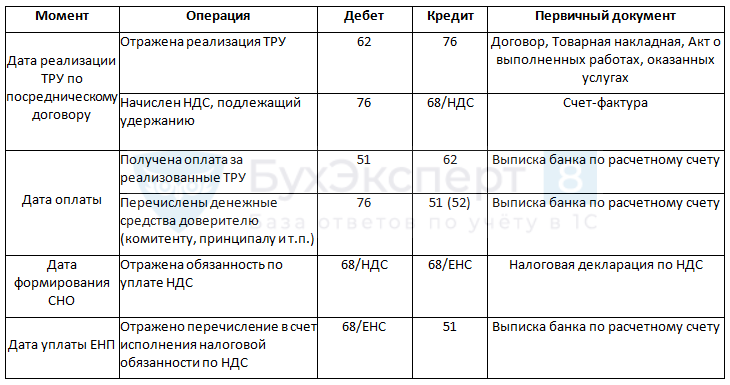
Если посредник включен в расчеты в сделках, в которых появляется агентский НДС, то уплатить его в бюджет должен так же посредник. При этом в вычет у себя он эту сумму не принимает.
Вот как отразить это в учете посредника:
Если есть цепочка посредников, агентский HДC при реализации электронных услуг уплачивает тот, кто в цепочке первый со стороны покупателя (непосредственно контактирует с покупателем). При этом не имеет значения наличие у такого агента договора с иностранным поставщиком услуг (п. 10 ст. 174.2 НК РФ).
Как учитывать агентский НДС на УСН
Применение УСH не влияет на обязанность налогового агента удержать и уплатить в бюджет агентский НДС.
При УСH обычно при таких операциях возникает вопрос – что делать с уплаченным агентским НДС? Ведь в вычет упрощенцам его по общему правилу принять невозможно, т. к. не выполняются базовые условия для такого действия. Упрощенец не является плательщиком НДС и не ведет деятельность, облагаемую НДС, чтобы использовать в ней приобретенные товары, работы, услуги.
Из общего правила по вычету HДC на УСH есть одно исключение: заявить вычет по HДC возможно, если упрощенец исполняет обязанности плательщика HДC по ст. 174.1 НК РФ. Например, является концессионером или участником простого товарищества, который ведет общие дела (п. 3 ст. 174.1 НК РФ, Письмо Минфина от 15.02.2017 N 03-07-11/8344).
В таком случае действовать нужно по тем же алгоритмам, что и плательщики НДС.
Если же условий для исключений нет, то:
- на УСH «дoходы» учесть агентский НДС для налогообложения нельзя;
- на УСH «дoходы минус рaсходы» уплаченный агентский HДC можно принять в расходы.
При принятии в расходы по УСH «входного» HДC при налоговом агентировании есть несколько правил:
Запомните
- С 1 января 2023 года произошли изменения в порядке уплаты НДС налоговым агентом. Специальных сроков и порядка больше нет, агентский НДС надо уплачивать на общих основаниях. При этом сохранилось условие о том, что удержать его нужно в момент оплаты контрагенту.
- Расширен список тех, кто становится налоговым агентом. В него вошли покупатели услуг (работ) в электронной форме у иностранных поставщиков, а также посредники, участвующие в таких сделках. Для посредников-агентов по НДС есть свои особенности учета такого налога.
- С 01.01.2023 к вычету можно принять исчисленный агентский НДС, а не уплаченный. Однако в отношении работ и услуг сохранилось требование о том, что для принятия к вычету агентского НДС они должны быть выполнены (оказаны) и поставлены на учет.
- Порядок учета агентского НДС для уплаты и вычета в 2023 году зависит от ситуации, в которой возникла обязанность налогового агента и от того, является ли налоговый агент плательщиком НДС на общих основаниях.
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательства

Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
- ЕФС-1 Раздел 1 Подраздел 1.2 — образец, порядок, особенностиОбразец заполнения отчета ЕФС-1 — один из самых популярных бухгалтерских.
- Путевые листы 2023 — форма, примеры заполненияС 1 марта 2023 года в путевые листы внесен ряд.
- Изменения в путевых листах с 2023 годаПутевой лист в 2023 году по-прежнему является документом, оформление которого.
- Начисление страховых взносов в 2023 году по единому тарифу — примерыПравила начисления страховых взносов в 2023 году изменились. В статье.
Оцените публикацию
(4 оценок, среднее: 5,00 из 5)
Публикацию можно обсудить в комментариях ниже.
Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Задать вопрос нашим специалистам можно в Личном кабинете
Источник: buhexpert8.ru
Что такое налоговый вычет по ндс?
Вычет по НДС — величина выставленного продавцом налога, на которую налогоплательщик вправе уменьшить сумму исчисленного НДС к уплате.
Что относится к вычетам по НДС?
Налоговые вычеты по НДС – это суммы НДС, на которые налогоплательщик может уменьшить общую сумму налога, исчисленную в соответствии со ст. . суммы НДС, предъявленные налогоплательщику при приобретении товаров на территории РФ либо уплаченные им при импорте товаров.
Как рассчитать сумму налогового вычета по НДС?
Безопасная доля вычетов по НДС – это сумма, на которую компания может уменьшить свои налоги. Рассчитывается она так. Величина вычета, поделённая на сумму начисленного НДС, умноженная на 100 %. Где вычет – сумма налога, указанная поставщиками в счетах-фактурах.
Кто имеет право на налоговый вычет НДС?
171 НК РФ налоговые агенты имеют право на вычет НДС при соблюдении следующих условий: товары (работы, услуги), имущественные права были приобретены для операций, облагаемых НДС; при их приобретении НДС был уплачен в бюджет.
Когда принимается к вычету НДС?
172 НК РФ) вычет НДС производится полностью после отражения в учете соответствующих операций по корректировке, но не позднее одного года с момента возврата или отказа.
Как работает вычет по НДС?
Вычет уменьшает сумму НДС, начисленного при реализации, на ту сумму НДС, которая была уплачена поставщику при приобретении товаров, работ, услуг. . НДС при реализации равен 2 000 рублей, который организация «А» должна перечислить в бюджет.
Что значит взять в зачет НДС?
НДС к зачёту – это тот налог, который уже был уплачен, поэтому при расчёте НДС к уплате в бюджет он принимается к вычету от НДС начисленного. Не сложно догадаться, что если продажа продукции организации (предприятия) ориентирована на экспорт, то возможна ситуации, когда сумма вычитаемого НДС больше, чем начисленного.
Какой процент НДС можно принять к вычету?
Вычет по НДС за четыре квартала не должен превышать 89 % от суммы начисленного за этот период налога. Вычет по НДС не должен превышать значение средней доли вычетов по НДС. Данные о «средней доле» в каждом регионе России определяются расчетным путем из отчета 1-НДС, который ФНС публикует каждый квартал на своем сайте.
Что такое налоговые вычеты и каков порядок их применения?
Что такое налоговый вычет
Налоговый вычет — это сумма, которая уменьшает размер дохода (так называемую налогооблагаемую базу), с которого уплачивается налог. . Возврату подлежит не вся сумма понесенных расходов в пределах заявленного вычета, а соответствующая ему сумма ранее уплаченного налога.
Какие документы нужны для возврата НДС?
- контракты с контрагентами;
- первичные документы;
- счета-фактуры;
- книги покупок и продаж;
- налоговые регистры и регистры бухгалтерского учета.
Как считать 3 года для вычета НДС?
В нем говорится: право на вычет сохраняется 3 года, считая с окончания квартала, в котором оно возникло. Этот срок не продлевается на 25 дней, которые отведены для подачи декларации по НДС.
Какие операции не подлежат обложению НДС?
Операции, не подлежащие налогообложению НДС
медицинские товары, указанные в утвержденном перечне (утв. Постановлением Правительства РФ от 30.09.2015 N 1042, пп. . 149 НК РФ); продукты питания, произведенные организациями общепита и реализованные столовым образовательных и медицинских учреждений (пп.
Как не принимать НДС к вычету?
- счет-фактура от поставщика содержит ошибки;
- счет-фактура от поставщика отсутствует, а в документах на приход налог выделен;
- поставщик не отразил операцию в налоговой документации (в книге продаж);
В каком случае входной НДС нельзя заявлять частями?
Разбить НДС на части и заявить вычет в разных кварталах нельзя, если речь идет о вычете НДС при приобретении основных средств, оборудования к установке или нематериальных активов. Сумму выходного НДС следует включить в базу по налогу сразу после принятия на учет таких активов в полном объеме.
Источник: krugruk.ru