
Бухгалтерский доход — это доход или убыток от результатов обычной деятельности и чрезвычайных ситуаций в деятельности организации. Бухгалтерский доход рассчитывается как разница между доходами и расходами, определяемыми в соответствии с утвержденными стандартами бухгалтерского учета.
Налогооблагаемый доход- это сумма дохода (убытка) за отчетный период, определяемая в соответствии с налоговым законодательством.
Требования налогового законодательства отличаются от требований бухгалтерского учета в результате чего возникают разницы в определении бухгалтерского дохода и налогооблагаемого дохода.
Пример: Юридическое лицо ТОО «Арман» в ходе предпринимательской деятельности получило доход по бухгалтерскому учету в размере 200,0 тыс. тенге. В течении отчетного года данное юридическое лицо заплатило штраф в бюджет в размере 20 тыс. тенге и отнесло на результаты хозяйственной деятельности непокрытый убыток от реализации ценных бумаг в размере 5 тыс. тенге. Эти затраты согласно налогового законодательства не подлежат вычету. Следовательно, налогооблагаемый доход будет соответственно превышать бухгалтерский доход на сумму разниц, представляющие эти затраты (200+20+5=225).
Налогооблагаемый доход против не облагаемого налогом дохода: что вы должны знать!
В зависимости от причин возникновения разницы могут быть постоянными или временными. Причина возникновения постоянной разницы, заключается в том, часть статей доходов и расходов, учитываемых при расчете бухгалтерского дохода не учитывается при расчете налогооблагаемого дохода. К постоянным разницам относятся:
- а) штрафные санкции, подлежащие внесению в бюджет;
- б) расходы, не связанные с предпринимательской деятельностью;
- в) затраты на возмещение командировочных, представительских и аналогичных им расходов сверх норм, установленных Правительством Республики Казахстан;
- г) расходы вызванные несоблюдением требований по охране окружающей среды от загрязнения и иных вредных воздействий, использованием природных ресурсов, включая выбросы (сбросы) загрязняющих веществ и размещением отходов сверх установленных лимитов, нарушением санитарных норм и правил;
- д) расходы по страховым платежам накопительного и возвратного характера;
- е) убытки, возникшие при реализации зданий, используемых менее 3-х лет;
- ж) уплата процентов за кредит сверх сумм, определенных из расчета ставки рефинансирования, установленной Национальным Банком Республики Казахстан и увеличенной на 50 процентов;
- з) расходы по содержанию социальной сферы сверх установленных нормативов;
- и) суммы отчислений в страховые резервные фонды, превышающие нормы, установленные законодательством Республики Казахстан;
- к) налоговые льготы, предоставляемые юридическим лицам в соответствии с налоговым законодательством.
Виды постоянных разниц не ограничиваются вышеприведенным перечнем.
Причина возникновения временной разницы (или расхождения во времени) заключается в том, что часть статей доходов и расходов, учитываемых при расчете бухгалтерского дохода в одном отчетном периоде при расчете налогоблагаемого дохода учитывается в другом отчетном периоде. Таким образом, временная разница, возникшая в одном отчетном периоде, аннулируется в последующих отчетных периодах.
Пример: Юридическое лицо ОАО «Топаз», созданное в 2000 году, осуществляет бухгалтерский учет в соответствии с принципом начисления, при определении налогооблагаемого дохода применяет кассовый метод, согласно которому доходы и расходы признаются в момент произведенной им оплаты.
В 2000 году отгружено продукции на сумму 300,0 тыс. тенге из них оплачено 150,0 тыс. тенге. Начислены затраты в размере 200,0 тыс. тенге из них оплаченных только 130,0 тыс. тенге. Бухгалтерский доход за отчетный период составил 100,0 тыс. тенге, а налогооблагаемый доход 20,0 тыс. тенге. Разница 80 (100-20) между бухгалтерским доходом и налогооблагаемым доходом сложилась из:
- а) сумм начисленных, но не полученных доходов, которые уменьшают совокупный годовой доход-150 (300-150);
- б) сумм начисленных, но не оплаченных расходов, которые увеличивают совокупный годовой доход +70 (200-130).
В 2001 году отражена и оплачена продукция в размере 200,0 тыс. тенге, кроме того поступила оплата за отгруженную в 2000 году продукцию в размере 150,0 тыс. тенге. Начислены и оплачены затраты в размере 140,0 тыс. тенге, кроме того оплачены расходы, начисленные в предыдущем периоде в размере 70,0 тыс. тенге.
Бухгалтерский доход в 2000 году составил 60,0 тыс. тенге, а налогооблагаемый доход 140. Разница 80 (140-60) сложилась из:
- а) сумм полученных доходов, начисленных в предыдущие годы, которые увеличивают совокупный годовой доход + 150;
- б) сумм выплаченных расходов, начисленных в предыдущие годы, которые уменьшают совокупный доход-70. Общая сумма доходов и расходов, включаемая в бухгалтерский и налогооблагаемый доход будет одной и той же суммой, но отчетные периоды будут различны.
Таблица 2.5.1 Взаимосвязь бухгалтерского и налогооблагаемого доходов, тыс. тенге
Включается в бухгалтерский доход
Временные разницы возникают в результате:
- а) различия в подходах определения момента признания дохода и расхода (в бухгалтерском учете на основе принципа начисления, в налоговом учете — по кассовому методу);
- б) различия в подходах определения амортизационных отчислений по основным средствам и нематериальным активам, в связи с:
- — применением разных методов и норм начисления амортизационных отчислений;
- — расхождением при списании основных средств в бухгалтерском учете и исключением из стоимостной группы в налоговом учете;
- — увеличением стоимостного баланса группы на сумму расходов по ремонту основных средств, превышающих установленный в законодательном порядке предел отнесения этих затрат на вычеты;
- — различием в бухгалтерском и налоговом учете подходов отнесения затрат на подготовительные работы в геологии;
Пример: Юридическим лицом ТОО «Дана» в 2000 году по результатам реализации ценных бумаг был понесен убыток в размере 200 тыс. тенге. В 2001 году данное юридическое лицо при реализации других ценных бумаг получило доход в размере 300 тыс. тенге. Возникшая временная разница будет аннулирована в том отчетном периоде, в котором доход от реализации ценных бумаг позволит компенсировать допущенный убыток.
Таблица 2.5.2 Временные разницы между бухгалтерским и налогооблагаемым доходами, тыс. тенге
- г) расходов по ремонту основных средств сверх ограничения, установленного налоговым законодательством;
- д) различия в момент признания сомнительного долга как расход.
Сомнительные долги возникают в момент продажи товара покупателю, расходы по которым в бухгалтерском учете осуществляются через создание по сомнительным долгам, в налогом учете осуществляются путем прямого списания по истечению двух лет с момента их возникновения.
Временная или постоянная разница может возникать в том случае, когда внесение поправок в связи с изменениями в учетной политике или исправление существенных ошибок осуществляется путем корректировки начального сальдо нераспределенного дохода.
Информация о природе и сумме постоянных и временных разниц является полезной для пользователей финансовой отчетности. Однако, учет и метод отражения в финансовой отчетности этих разниц различен. Так, постоянные разницы учитываются в отдельных ведомостях, применяемых в налоговом учете, и подлежат раскрытию в пояснительной записке. Временные разницы учитываются путем определения и отражения в бухгалтерском учете налогового эффекта от сумм этих временных разниц.
Налоговый эффект, определяемый от сумм временных разниц, представляет налоговый платеж, который согласно налогового законодательства подлежит отсрочке или должен быть выплачен заранее.
Налоговый платеж за отчетный период определяется на основе учета налогового эффекта методом обязательств.
По методу обязательств подоходный налог рассматривается как расход, понесенный юридическим лицом в ходе получения дохода, и начисляется в тот, же период, в котором возникли соответствующие доходы. Возникший в отчетном периоде налоговый эффект временных разниц включается в налоговый платеж и отражается по счету «Отсроченный подоходный налог».
Согласно метода обязательств налоговый платеж за период включает:
- а) подоходный налог к уплате;
- б) налоговый эффект временных разниц, возникающих или аннулируемых в текущем периоде;
- в) поправку отсроченного налога на начало отчетного периода.
Подоходный налог к уплате рассматривается в соответствии с налоговым законодательством.
Налоговый эффект временных разниц определяется от общей суммы временных разниц по действующей в текущем периоде налоговой ставке. При изменений ставки налога на будущий период для расчета налогового эффекта используют установленную на следующий отчетный период ставку налога.
Поправка отсроченного налога представляет суммовую разницу, полученную в результате корректировки остатка счета « Отсроченный подоходный налог» на вновь установленную налоговую ставку.
Источник: vuzlit.com
Формула налогооблагаемого дохода — Калькулятор (Примеры с шаблоном Excel)
В этой статье мы поговорим о формуле налогооблагаемого дохода, а здесь мы узнаем расчет налогооблагаемого дохода вместе с различными важными примерами.
Налогооблагаемый доход — это сумма дохода, подлежащая налогообложению. Это означает, какой доход физического лица или компании должен правительству в текущем налоговом году. Валовой доход или скорректированный валовой доход или чистый доход — это доход, который человек получает от работодателя до вычетов или налогов. Почтовый вычет — это чистый доход.
В Индии доход человека, который превышает максимальный лимит суммы, собирается как подоходный налог на основе ставки, установленной индийским департаментом подоходного налога. Он также основан на статусе индивидуального резидента налогоплательщика. Индийский доход всегда имеет налоговые обязательства.
Иностранный доход также подпадает под налоговые обязательства для резидентов, но не для нерезидентов. Доход можно разделить на две категории. 1. Заработанный доход 2. Нетрудовой доход. Заработанный доход включает в себя заработную плату, взнос в резервный фонд, сборы, пенсии, чаевые, чаевые, бонусы и т. Д. Неполученный доход включает в себя арендную плату, алименты, проценты, роялти, дивиденды и т. Д. Просто мы можем разделить доход, как показано ниже.
- а) из зарплаты
- б) из основных средств, как свойства.
- в) от бизнеса или профессии
- г) от фондовых рынков или инвестиционных доходов
- e) из других ресурсов, если таковые имеются
Теперь валовой доход является дополнительным из всего вышеперечисленного независимо от того, что применимо.
Валовой общий доход = a + b + c + d + e
Подоходный налог можно рассчитать по простой формуле. Он основан исключительно на подоходных налогах.
Формула для налогооблагаемого дохода представлена как,
Total Taxable Income = Gross Total Income – Deductions / Exemptions allowed from income
Примеры формулы налогооблагаемого дохода (с шаблоном Excel)
Давайте рассмотрим пример, чтобы лучше понять расчет налогооблагаемого дохода.
Вы можете скачать этот шаблон Excel по формуле налогооблагаемого дохода здесь — Шаблон Excel по формуле налогооблагаемого дохода
Формула налогооблагаемого дохода — пример № 1
Рина имеет доход от зарплаты, бизнеса и имущества. Она получает зарплату общего дохода в размере 3 рупий после всех возможных вычетов / льгот. И доход от модного бутика составляет 50000 рупий после всех исключений. И Недвижимость Аренда Rs.60000. Она инвестировала в 80с за 15000. Отсюда претендовала на 80 с.

Решение:
Валовой общий доход рассчитывается как:
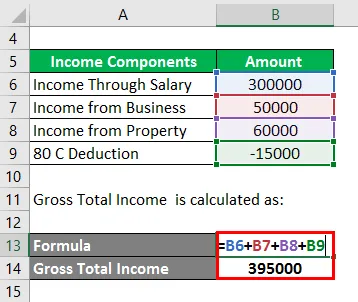
- Валовой общий доход = 300000 + 50000 + 60000 — 15000
- Валовой общий доход = 395000
Общий налогооблагаемый доход рассчитывается по формуле, приведенной ниже
Общий налогооблагаемый доход = Валовой общий доход — Вычеты / Освобождения от дохода
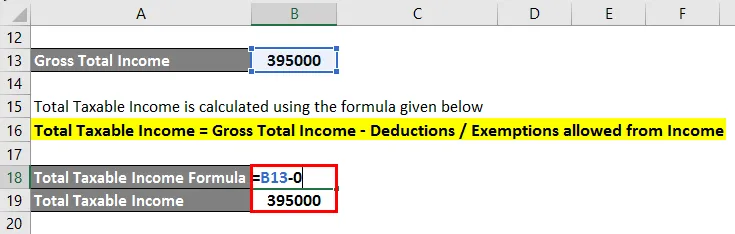
- Общий налогооблагаемый доход = 395000 — 0
- Общий налогооблагаемый доход = 395000
Формула налогооблагаемого дохода — пример № 2
Расчет подоходного налога для Наемных
Доход от заработной платы — это сумма базового оклада, надбавки за аренду дома, специального надбавки, надбавки за транспорт, других, если таковые имеются. Некоторые части заработной платы освобождены от уплаты налогов, такие как телефонные счета, отпускные. В дополнение к этому в бюджете на 2019 год предусмотрен стандартный вычет в размере 50000.
Вира живет в Бангалоре и получает базовую зарплату в размере 60000 рупий в месяц. HRA 30000 рупий и транспортные пособия 10000 рупий и медицинские пособия 5600 рупий. Телефонные счета 20000 рупий ежегодно. Вира оплачивает Арендную плату 20000 рупий. Ниже приведен расчет того, как рассчитывается налогооблагаемый доход от заработной платы.
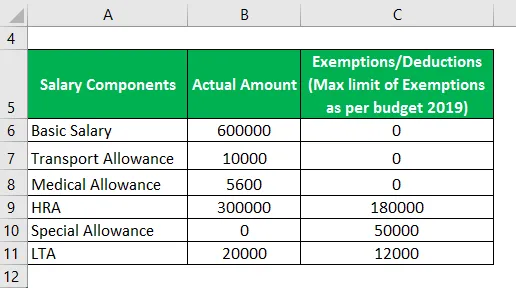
Налогооблагаемая прибыль рассчитывается как
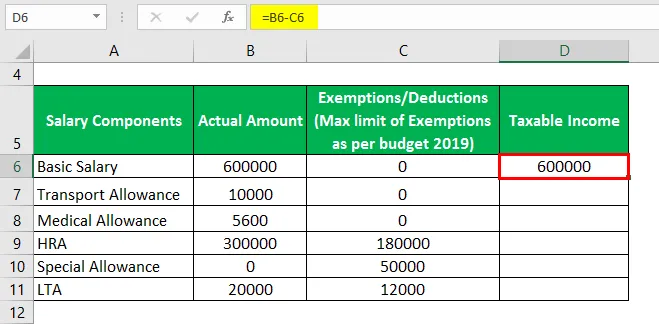
Точно так же мы призываем к другим значениям

Валовой общий доход рассчитывается как:

- Валовой общий доход = 600000 + 10000 + 5600 + 120000 — 50000 + 8000
- Валовой общий доход = 693600
Вера получает доход от процентов со сберегательного счета в размере 6500 рупий в течение года. Neha инвестировала под 80C, чтобы сэкономить некоторую налоговую премию Edelweiss Tokio Life Insurance в размере 8000 рупий. Медицинская страховка выплачена в размере 14000 рупий. Вира может претендовать на следующие отчисления.
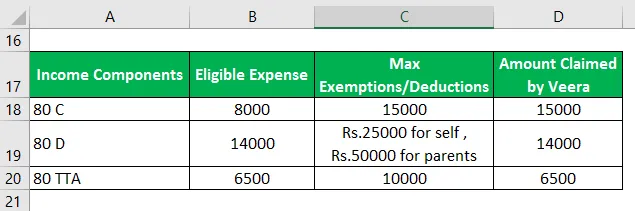
Доход из других источников:
Вира получает доход из других источников в размере 40000 рупий в год.

Общий налогооблагаемый доход рассчитывается по формуле, приведенной ниже
Общий налогооблагаемый доход = Валовой общий доход — Вычеты / Освобождения от дохода
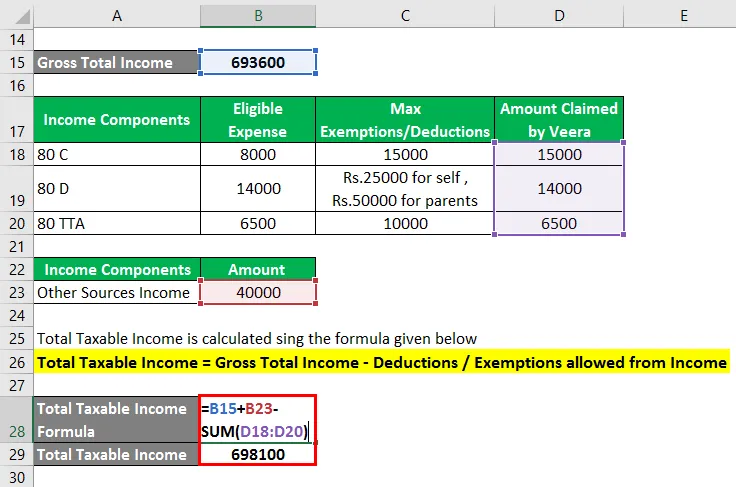
- Общий налогооблагаемый доход = 693600 + 40000 — (15000 + 14000 + 6500)
- Общий налогооблагаемый доход = 733600 — 35500
- Общий налогооблагаемый доход = 698100
объяснение
Вот пошаговый подход для расчета налогооблагаемого дохода.
Шаг 1: Валовой доход Валовой доход — это сумма дохода, которую человек получает от работодателя или компании до вычетов или налогов. Таким образом, он будет дополнительным от всего дохода, который человек / компания, возможно, получил бы через a) зарплату или b) собственность или c) бизнес или d) прирост капитала или e) другие ресурсы.
Валовой общий доход = a + b + c + d + e
Шаг 2 : Вычеты или исключения. Значение исключения или вычетов должно быть вычтено из валового дохода. Существуют определенные скидки, которые полностью или частично облагаются налогом или полностью освобождены от налогообложения.
Полностью облагаемый налогом. Некоторые из полностью облагаемых налогом пособий включают сверхурочные, слуги слуг и пособия по нетрудоспособности.
Частично облагается налогом. Примерами частично облагаемого налогом являются пособие на аренду дома, пособие на поездку, пособие на образование и пособия на образование детей.
Полностью освобожденные от налогообложения — некоторые из полностью освобожденных пособий — это пособия для судей Высокого суда и Верховного суда, иностранные пособия. Исходя из категории, под которую подпадает конкретное пособие, оно вычитается из валового дохода.
Шаг 3: Чистый доход или налогооблагаемый доход. Сумма дохода, которая вычитается из соответствующих резервов, является Чистым доходом.
Шаг 4: После нахождения чистого дохода, на основе которого определяется размер слябов в диапазоне доходов, рассчитываются налоги. Можно обратиться к вышеупомянутой таблице плиты подоходного налога для этого.
Общий налогооблагаемый доход или чистый доход = валовой общий доход — вычеты / освобождения от дохода
Актуальность и использование формулы налогооблагаемого дохода
В основном, налогооблагаемый доход используется для определения налога, который мы должны платить правительству как частному лицу или компании. Налоги в основном используются для увеличения доходов правительства и других целей. Так что это в основном для государственных финансов. Когда общий денежный статус страны сравнивается с другими странами, учитывается доход. Налоги его граждан занимают в нем главное место.
Калькулятор формулы налогооблагаемого дохода
Вы можете использовать следующий калькулятор формулы налогооблагаемого дохода
| Валовой общий доход |
| вычеты |
| Общий налогооблагаемый доход |
| Общий налогооблагаемый доход = | Валовой общий доход — отчисления |
| знак равно | 0 — 0 |
| знак равно | 0 |
Рекомендуемые статьи
Это руководство по формуле налогооблагаемого дохода. Здесь мы обсудим, как рассчитать налогооблагаемый доход, а также на практических примерах. Мы также предоставляем калькулятор налогооблагаемого дохода с загружаемым шаблоном Excel. Вы также можете посмотреть следующие статьи, чтобы узнать больше —
- Формула для внутреннего роста
- Шаблон формулы покрытия в формате Excel
- Расчет эффективной налоговой ставки
- Примеры формулы корреляции
- Формула валового дохода
- FormulaCalculator прироста капитала (примеры с шаблоном Excel)
- Разница между налоговым убежищем и уклонением от уплаты налогов
- Формула налогового мультипликатора с примерами
Источник: ru.education-wiki.com
Что подразумевается под налогооблагаемым доходом?

Сообщается в нескольких формах, примеры налогооблагаемого дохода включают в себя заработную плату, зарплату и любые бонусы, которые вы получаете от вашей работы , которые задокументированы в форме W-2. Это распространяется на доход, сообщаемый в форме IRS 1099 из внештатной работы, пенсионных счетов, азартных игр или других видов деятельности.
Как вы находите свой налогооблагаемый доход?
Вычтите любые стандартные или детализированные налоговые вычеты из вашего скорректированного валового дохода . Вычтите любые налоговые льготы, на которые вы имеете право, как зависимое освобождение. После того, как вы вычтете какие -либо корректировки, вычеты и исключения из вашего валового дохода от вашего валового дохода, вы пришли к своему налогооблагаемому доходу.
Что означает налогооблагаемый доход при налоговой декларации?
Налогооблагаемый доход – это срок непрофессионала, который ссылается на ваш скорректированный валовой доход (AGI) меньше любых детализированных вычетов, которые вы имеете в виду, или ваш стандартный вычет . … затем налогоплательщики могут принять либо стандартный вычет для их статуса подачи, либо указать вычитаемые расходы, которые они заплатили в течение года.
Что такое налоговая ставка на зарплату?
Федеральные ставки подоходного налога остаются неизменными в течение 2020 и 2021 годов налоговых лет: 10%, 12%, 22%, 24%, 32%, 35%и 37%. Однако скобки дохода немного скорректируются для инфляции. Прочитайте больше о федеральном подоходном налоге на налоговый год 2020 года (17 мая 2021 года) и налоговый год 2021 (15 апреля 2022 года).
Что такое налогооблагаемый доход?
Что не облагается налогом
наследственность, подарки и завещания . наличные скидки по предметам, которые вы приобретаете у ритейлера, производителя или дилера. Платежи по алиментам (для указов о разводе завершены после 2018 года) Платежи по алиментам. Большинство преимуществ здравоохранения.
Как мне понять, что такое мой налоговый кронштейн?
Чтобы рассчитать, сколько вы должны в налогах, начните с самого низкого кронштейна. Умножьте ставку на максимальную сумму дохода для этого кронштейна . Повторите этот шаг для следующего кронштейна и продолжайте, пока не дойдете до своего кронштейна. Добавьте налоги из каждой кронштейны вместе, чтобы получить общий налоговый счет.
Каков стандартный вычет за 2020 год?
Стандартный вычет – это конкретная сумма в долларах, которая снижает ваш налогооблагаемый доход. В 2020 году стандартный вычет составляет 12 400 долл. США для отдельных заявителей и замужем за подачей отдельно , 24 800 долл. США для совместной подачи в браке и 18 650 долл. США для главы домашнего хозяйства.
Почему доход подлежит налогу?
По закону налогоплательщики должны ежегодно подавать налоговую декларацию для определения своих налоговых обязательств. Подоходные налоги являются источником доходов для правительств . Они используются для финансирования государственных услуг, оплаты государственных обязательств и предоставления товаров для граждан.
Что такое подоходный налог в простых словах?
Подоходный налог – это прямой налог , который правительство взимает на доход своих граждан . … Доход не только означает деньги, заработанные в виде зарплаты. Он также включает в себя доход от имущества дома, прибыль от бизнеса, прибыль от профессии (например, бонус), доход от прироста капитала и «доход из других источников».
Каковы 5 наиболее распространенных типов налогооблагаемых доходов?
Что такое налогооблагаемый доход?
Advertisements
- Заработная плата, зарплата, советы, бонусы, оплата отпуска, выходное пособие, комиссионные.
- Интерес и дивиденды.
- Некоторые типы платежей по инвалидности.
- Компенсация безработицы.
- Плата за оплату и выборов присяжных.
- Удар и пособие по блокировке.
- Банк – «Гифты» для открытия или добавления в учетные записи, если больше, чем «равенственная» стоимость.
Какой доход не облагается налогом?
Применимо для всех отдельных налогоплательщиков:
Скидка до 12 500 рупий доступна в соответствии с разделом 87a в соответствии с обоими налоговыми режимами. Таким образом, подоходный налог не подлежит уплате за общий налогооблагаемый доход до 5 рупий в обоих режимах. Скидка в соответствии с разделом 87A не доступна для NRIS и индуистских семей (HUF)
Что такое доход от зарплаты?
Доход от заработной платы – это доход или вознаграждение, полученное лицом за услуги, которые он оказывает, или контракт, заключенный им . Этот пункт, по существу, ассимиляет вознаграждение, полученное лицом за услуги, предоставляемые им в соответствии с трудовым договором.
Сколько налогов вы платите на $ 10000?
Калькулятор подоходного налога в Калифорнии
Если вы зарабатываете 10 000 долларов в год, проживая в регионе Калифорнии, США, вы будете облагаться налогом $ 885 . Это означает, что ваша чистая оплата будет составлять 9115 долларов в год или 760 долларов в месяц. Средняя ставка налога составляет 8,9%, а предельная ставка налога составляет 8,9%.
Сколько налогов мне нужно платить на 20000 долларов?
Калькулятор подоходного налога в Калифорнии
Если вы зарабатываете 20 000 долларов в год, проживающие в регионе Калифорнии, США, вы будете облагаться налогом $ 2756 . Это означает, что ваша чистая оплата будет составлять 17 244 долл. США в год или 1437 долл. США в месяц. Средняя ставка налога составляет 13,8%, а предельная ставка налога составляет 22,1%.
Какой пассивный доход не облагается налогом?
Пассивный доход, из аренды недвижимости , не подлежит высоким эффективным налоговым ставкам. Доход от аренды недвижимости защищен амортизацией и амортизацией и приводит к гораздо более низкой эффективной ставке налогов. Например, допустим, у вас есть арендное имущество, которое приходится на 10 000 долларов до амортизации и амортизации.
Является ли 75 тысяч в год хорошей зарплатой?
Учитывая это, хорошая зарплата составит $ 75 000 . Он выше, чем в среднем по стране, и колеблется со средней зарплатой для четырех самых дорогих штатов в стране. Другими словами, зарплата в 75 000 долларов будет охватывать основные предметы первой необходимости даже в самых дорогих областях.
Каковы типы налога?
10 налогов вы должны знать о
- Подоходный налог. Это самый важный тип прямых налогов, и почти все знакомы с ним. …
- Налог на богатство. …
- Налог на налог на недвижимость/налог на прирост капитала. …
- Налог на подарки/ наследство или налог на недвижимость. …
- Корпоративный налог. …
- Налог на обслуживание. …
- Пользовательская обязанность. …
- акцизный долг.
Каковы 7 типов налогов?
Вот семь способов платят американцы.
- подоходные налоги. Подоходные налоги могут взиматься на федеральном, государственном и местном уровнях. …
- Налоги с продаж. Налоги с продаж – это налоги на приобретенные товары и услуги. …
- акцизные налоги. …
- Налоги на заработную плату. …
- Налоги на недвижимость. …
- Налоги на недвижимость. …
- Подарочные налоги.
кто имеет право на подоходный налог?
Подоходный налог на 2020-21 финансовый год применяется ко всем жителям, годовой доход которого превышает рупий 2,5 лакха. их доход плюс CESS на 4%, если их доход превышает рупий. 10 лакх П.А.
Источник: www.onsecrethunt.com