
Программа стабилизации экономики и финансов, принятая постановлением Правительства РФ от 10 июля 1998 г. №762, внесла изменения в налоговую систему страны. В частности, был принят Федеральный закон РФ “О внесении изменений и дополнений в ст. 20 Закона РФ от 31 июля 1998 г. №150-ФЗ “Об основах налоговой системы в Российской Федерации”. Изменения и дополнения сводились к введению налога с продаж. По оценкам правительства, новый налог должен обеспечить бюджету около трети всех дополнительных доходов.
Налог с продаж — это вид косвенного налога в процентах от стоимости реализованной продукции производственно-технического назначения, ряда товаров народного потребления, выполненных работ, оказанных услуг. Плательщиками этого вида налога являлись все потребители товаров, выполненных работ, оказанных услуг. В России налог с продаж уже существовал с 1 января 1991 г. до 1 января 1992 г. и взимался по ставке 5 %.
Органами власти субъектов РФ устанавливается конкретный порядок исчисления и уплаты налога. Например, в г. Москве организации — плательщики налога должны не позднее 15-го числа каждого месяца перечислять в бюджет авансовые взносы по налогу с продаж.
Как появился НДС и что лучше НДС или налог с продаж
Устанавливая налог с продаж, законодательные (представительные) органы субъектов РФ определяют:
* порядок и сроки уплаты налога;
* форму отчетности по данному налогу;
* дополнительный перечень товаров (работ, услуг), реализация которых освобождается от налога с продаж.
Установлено, что суммы платежей по налогу с продаж зачисляются в бюджеты субъектов РФ и местные бюджеты в размере соответственно 40 % и 60 % и направляются на социальные нужды малообеспеченных групп населения. Иными словами, налог полностью поступает в региональные и местные бюджеты.
Плательщиками налога с продаж признаются:
юридические лица, созданные в соответствии с законодательством РФ;
иностранные юридические лица, компании и другие корпоративные образования, обладающие гражданской правоспособностью, созданные в соответствии с законодательством иностранных государств;
международные организации, их филиалы и представительства, созданные на территории РФ;
индивидуальные предприниматели, осуществляющие свою деятельность без образования юридического лица, самостоятельно реализующие товары (работы, услуги) на территории РФ.
Таким образом, к плательщикам относится большинство организаций, осуществляющих торговлю, выполняющих работы (оказывающих услуги) за наличные денежные средства. От уплаты налога освобождены только субъекты малого предпринимательства, применяющие упрощенную систему бухгалтерского учета и налогообложения (п. 2 ст. 1 Федерального закона от 29 декабря 1995 г. №222-ФЗ “Об упрощенной системе налогообложения учета и отчетности субъектов малого предпринимательства”).
Объектом обложения налогом с продаж является стоимость:
товаров, реализуемых в розницу или оптом за наличный расчет;
подакцизных товаров, дорогостоящей мебели, радиотехники, одежды, деликатесных продуктов питания, автомобилей, мехов, ювелирных изделий, видеопродукции и компакт-дисков;
Налог с продажи квартиры в 2022 году — Надо ли платить налог при продаже квартиры, дома, земли 3НДФЛ
услуг туристических фирм, связанных с поездками за пределы РФ (за исключением стран СНГ), услуг по рекламе, услуг трех-, четырех- и пятизвездочных гостиниц, услуг по пассажирским авиаперевозкам в салонах первого и бизнес-классов и пассажирским железнодорожным перевозкам в вагонах классов “люкс” и “СВ”;
других товаров и услуг не первой необходимости по решению законодательных (представительных) органов власти субъектов РФ.
При расчетах в форме зачета взаимных требований налог с продаж не исчисляется, поскольку такой вариант расчетов не приравнивается к наличным расчетам, так как иное не установлено налоговым законодательством. Налог с продаж не исчисляется также при безвозмездной передаче товаров или осуществлении товарообменной (бартерной) операции между организациями.
При определении налогооблагаемой базы в стоимость товаров (работ, услуг) включаются НДС и акцизы для подакцизных товаров.
Предельная ставка налога с продаж устанавливается в размере 5 % стоимости реализуемых товаров (работ, услуг). Конкретную ставку налога устанавливают законодательные органы власти субъектов РФ. Сумма налога зачисляется в местные бюджеты.
В Москве с 1 июля по 31 декабря 1999 г. исчисление налога производилось по ставке 2%. С 1 января 2000 г. ставка установлена в размере 4%. Сумма налога с продаж включается в цену, предъявляемую к оплате покупателю (заказчику).
Поскольку налог с продаж является косвенным и включается в цену, в некоторых случаях он может исчисляться по расчетной ставке. Так, организация торговли при формировании отпускной цены товара может включать сумму налога с продаж в торговую наценку. В этом случае налог с продаж может начисляться по соответствующей расчетной ставке к обороту по реализации товара. При общей ставке налога с продаж 5 % расчетная ставка налога составит 5х100/(100+5) = 4,762 %.
В договорах на поставку товаров обязательно должно быть предусмотрено, что при оплате товара наличными его стоимость (включающая НДС) увеличивается на сумму налога с продаж, начисленного по соответствующей ставке.
Минимальный перечень товаров, не облагаемых налогом с продаж, установлен Законом РФ от 27 декабря 1991 г. №2118-1 “Об основах налоговой системы в РФ”. Туда, как уже отмечалось, входят предметы первой необходимости.
К продаже за наличный расчет приравниваются продажа с проведением расчетов посредством кредитных и иных платежных карточек, по расчетным чекам банков, по перечислениям со счетов в банках по поручениям физических лиц, а также передача товаров (выполнение работ, оказание услуг) населению в обмен на другие товары (работы, услуги).
Налог с продаж устанавливается и вводится в действие законами субъектов РФ и обязателен к уплате на территории соответствующего субъекта РФ. Устанавливая налог с продаж, законодательные (представительные) органы власти субъектов РФ определяют ставку налога, порядок и сроки его уплаты, льготы и форму отчетности поданному налогу. Они могут устанавливать дополнительный перечень товаров (работ, услуг), реализация которых освобождается от налога с продаж.
Как правило, введение какого-либо нового налога сопровождается отменой некоторых ранее действовавших. В рассматриваемом случае федеральным законодательством установлено, что с введением в действие представительными органами власти субъектов РФ налога с продаж на территории соответствующих субъектов РФ перестают взиматься следующие налоги:
сбор за право торговли;
лицензионный сбор за право торговли винно-водочными изделиями;
лицензионный сбор за право проведения местных аукционов и лотерей;
сбор за открытие игорного бизнеса и ряд других.
Организации уплачивают налог с продаж в авансовом режиме. Например, согласно Закону г. Москвы от 17 марта 1999 г. №14 “О налоге с продаж” все организации, являющиеся плательщиками налога, в течение квартала производят авансовые взносы, рассчитанные на основании данных бухгалтерского учета об объеме реализованной продукции (работ, услуг) за предшествующий месяц. При этом должны использоваться данные только о продажах товаров (работ, услуг), облагаемых налогом с продаж за наличный расчет.
Источник: studbooks.net
Коррупционный против неэффективного Что лучше: НДС или налог с продаж — опрос «Ленты.ру»
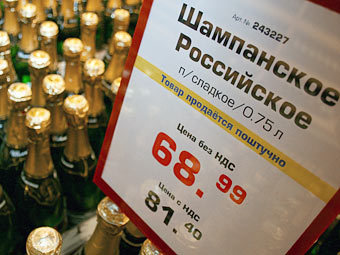
Премьер-министр России Дмитрий Медведев предложил вернуться к вопросу о введении в России налога с продаж. Дискуссия о возможной замене НДС налогом с продаж ведется в правительстве уже несколько лет, но пока к какому-то консенсусу противниками и сторонникам реформы прийти не удалось. «Лента.ру» спросила экспертов о преимуществах и недостатках НДС и НСП и о том, к чему может привести замена одного налога на другой.
Налог на добавленную стоимость (НДС) взимается с каждого предприятия, которое в ходе своей хозяйственной деятельности увеличивает стоимость первоначально полученной ею продукции. Например, НДС нужно заплатить компании, которая купила товары дешевле и продает их дороже, производителю, который отдал за сырье меньше, чем получил за готовую продукцию, и даже компаниям, которые производят услуги «из воздуха». Налог с продаж взимается только с выручки компании, продающей товары и услуги населению.
В своем выступлении 3 декабря Дмитрий Медведев не пояснил, планируется ли заменить НДС налогом с продаж или два сбора будут применяться параллельно. Также нет ясности в том, кто будет получать доходы от налога с продаж — регионы или федеральный бюджет.
По данным деловых СМИ, сторонниками замены НДС на налог с продаж в правительстве являются Министерство экономического развития и вице-премьер Аркадий Дворкович. Главный противник — Министерство финансов. Глава этого ведомства Антон Силуанов, в частности, заявлял, что для компенсации всего одного процента НДС нужно пять процентов налога с продаж.
Фактически, для возмещения всей 18-процентной ставки НДС потребуется налог с продаж в 90 процентов. Считается, что главный недостаток НДС — его сложное администрирование. Так, Федеральная таможенная служба называла НДС «самым коррупционным налогом», отмечая, что такая ситуация наблюдается не только в России, но и во всем мире.
Комментарий экспертов Комитета по налоговой политике Российского союза промышленников и предпринимателей
К возвращению налога с продаж мы относимся отрицательно. Параллельное применение налога с продаж и НДС или полная замена им НДС приведет к резкому сокращению суммарных налоговых поступлений в бюджет и ничего не даст бизнесу. Напротив, такая реформа лишит бизнес права беспроцентно пользоваться суммами НДС, подлежащими перечислению в бюджет, в течение квартала.
У налога с продаж только одно преимущество — простота. С другой стороны, налог с продаж намного сложнее собирать, чем НДС, учитывая российские традиции ведения теневого бизнеса. Поэтому мы считаем, что подобная налоговая реформа не является своевременной и вообще не нужна в ближайшее десятилетие. Что касается перераспределения доходов в пользу регионов, то эта задача должна решаться иными средствами, а не путем резкого снижения налоговых поступлений в консолидированный бюджет.
Александр Осипов, вице-президент, председатель экспертного совета «Деловой России»
Если будет переход к налогу с продаж при отмене НДС, то это положительная инициатива. Налог с продаж намного проще, удобнее и экономически целесообразнее. В свою очередь, у НДС есть большое количество недостатков. Если НДС заменят на налог с продаж, то это даст хороший экономический эффект.
А вот если будет параллельное обложение и НДС, и налогом с продаж, то эта инициатива — отрицательная. Недостатки НДС останутся, при этом в два раза увеличится нагрузка на бизнес, связанная с учетом, администрированием и прочими издержками налогообложения.
«Лента.ру»: На ваш взгляд, бизнес поддержит переход на налог с продаж?
Во всяком случае «Деловая Россия» поддержит, и я поддерживаю. По этому вопросу в нашей организации консенсус, хотя, возможно, и есть отличные от общего частные мнения. Потенциально налог с продаж лучше НДС, но конечный результат будет зависеть от того, как это будет реализовано у нас. Вообще в мире накоплено много положительного опыта, который при внедрении в России дает противоположный эффект.
Все-таки можно чуть подробнее о недостатках НДС и преимуществе налога с продаж?
НДС намного более обременителен, заставляет вести во много раз большую отчетность и намного более сложен в администрировании. Кроме того, он подавляет экономический рост в самых технологически развитых отраслях. В технологичных экономиках, например, в США и Японии, нет НДС, там действует налог с продаж.
Приведем такой пример: допустим, у нас есть компания Google с выручкой в 10 миллиардов долларов. В России она должна будет заплатить НДС в 1,8 миллиарда — почти пятую часть своих доходов. В США по налогу с продаж ей не придется заплатить ни цента, так как она не продает услуги населению, ее клиенты — в основном компании. Если мы даже уберем прочие факторы, то все равно из-за налоговой системы в США Google выгоднее работать, чем в РФ.
Налог с продаж уже действовал в России параллельно с НДС с 1998 по 2003 год. Он взимался в бюджеты регионов. Субъекты РФ могли самостоятельно устанавливать ставку налога с продаж, и в большинстве регионов он составлял максимальные пять процентов. НСП значительно уступал НДС по сборам: в 2003 году было собрано всего 56 миллиардов рублей налога с продаж против 882 миллиардов налога на добавленную стоимость.
Второй пример: предположим, что есть компания, которая берет песок по центу за килограмм и делает дорогое стекло для айфонов. У нее добавленная стоимость — почти 99 процентов. И все это будет облагаться налогом в 18 процентов. А теперь представим, что она берет тот же песок и делает самое плохое стекло на свете. И у нее добавленная стоимость минимальна, и НДС, следовательно, ей тоже придется платить очень небольшой.
Многие экономисты считают, что самым большим мультипликатором экономического роста является именно потребление населения. Не госинвестиции, расходы бюджета или затраты госкомпаний, а именно потребление товаров и услуг населением стимулирует рост бизнеса и создание рабочих мест. Налог с продаж побуждает экономические власти муниципального и регионального уровня способствовать росту доходов и потребления населения. Что же касается НДС, то он нейтрален к экономическому росту за счет роста потребительского рынка, хотя утверждается, и в науке в том числе, что это по-другому.
Для того чтобы администрировать НДС, нужно проверять контрагентов, вести книги покупок, книги продаж, компаниям нужно проводить сверки, пересылки документов и так далее — для налога с продаж все это не нужно. Кроме того, НДС постоянно вытаскивает у компаний деньги из оборота. С налогом с продаж ситуация совершенно другая.
Ни производители, ни оптовая торговля, ни инжиниринговые компании, ни разработчики во всем этом не участвуют. Им не надо тратить время и деньги на всю эту кучу бумаг, на необходимые IT-продукты, отвлекаться на бесконечные проверки, и, самое главное, по итогам этого цикла им не нужно вытаскивать средства из оборота и отдавать их государству. Налог с продаж начисляется только при покупке конечной продукции населением.
Михаил Горст, преподаватель кафедры экономического анализа и организации рынков Высшей школы экономики
«Лента.ру»: На ваш взгляд, оправданно ли сейчас возвращение налога с продаж?
Михаил Горст: Насущной необходимости в этом нет — система взимания НДС «настроена» довольно неплохо. Этот инструмент работает, и причин его менять, с экономической точки зрения, я не вижу. Налог с продаж, который предлагается рассмотреть, в свое время уже функционировал в российской налоговой системе.
Он существовал параллельно с НДС и был впоследствии отменен, что было правильно. У этих налогов сильно «перекрываются» объекты налогообложения, поэтому одновременно функционировать в налоговой системе они не должны. Иначе определенные сектора экономики будут нести двойную налоговую нагрузку.
К тому же НДС — это порядка 30 процентов доходов федерального бюджета. Эксперименты с таким источником доходов — дело рискованное. Каковы будут поступления налога с продаж? В какие бюджеты они будут направлены? Ведь традиционно налог с продаж — это региональный налог. Как перераспределять расходные полномочия? Правительство планирует масштабную бюджетную реформу?
Вопросов здесь больше, чем ответов.
Некоторые говорят, что администрирование налога с продаж проще, чем НДС.
Это спорное утверждение. Если налог с продаж платится только при продаже товара или услуги конечному покупателю, то необходимо будет проверять кучу мелких торговцев, которые сейчас от НДС освобождены. Не уверен, что это проще, чем администрировать цепочку производства добавленной стоимости, в которой сейчас начисляется НДС. Если же налог с продаж предполагается платить и на промежуточных стадиях, то это мало чем будет отличаться от нынешней системы взимания НДС.
НДС является одним из крупнейших источников доходов российского бюджета. С января по октябрь федеральный бюджет заработал 9,161 триллиона рублей. На НДС пришлось 3,25 триллиона рублей, из них 1,5 триллиона — импортный НДС (взимается с импортеров товаров в Россию).
Введение нового налога неизбежно связано с построением системы его взимания. Как она будет работать, когда она заработает нормально — большой вопрос. Зная, как обычно у нас вводятся различные государственные новшества, можно с уверенностью утверждать, что неразберихи будет много и длиться она будет долго. За примерами далеко ходить не надо: это и введение ЕСН с его последующей отменой, и различные новшества по контролю за обращением алкогольной продукции и взимания соответствующих акцизов.
У нас почему-то традиционно издержки по «переключению» с одной системы на другую не принимают во внимание. Видимо потому, что основные издержки несут налогоплательщики, а для госорганов это не издержки, а освоенные средства и проведенные «реформы» — есть за что отчитаться.
Почему тогда в тех же США применяется налог с продаж?
У них так исторически сложилось. НДС – это недавнее изобретение, он был придуман в 60-х годах во Франции. США используют свою систему и не видят никакой необходимости переходить на другую, вот и все. Налог работает, а издержки по замене высоки — нет никаких причин менять систему.
Вообще сама постановка вопроса — «еще раз обсудить эту тему», замену НДС налогом с продаж, является умозрительной. Что-то я не слышал массовых призывов со стороны предпринимателей ввести налог с продаж вместо НДС. И у Минфина таких идей нет.
У нас что, более насущных проблем в сфере предпринимательства нет? Бегство капитала, например, или отсутствие стимулов инвестировать и развивать бизнес в России никого в правительстве не волнуют? Ведь чтобы что-то реально улучшить, надо сначала много поработать, а уже потом пиариться. А здесь можно сразу. Так же как объединить часовые пояса и ввести постоянное летнее время.
Галина Акчурина, руководитель практики налоговых споров «ФБК-Право»
Периодически у нашего государства возникает идея заменить налог на добавленную стоимость налогом с продаж. Другими словами, поменять косвенный налог на налог, фактически исчисляемый с выручки. И каждый раз совершенно справедливо НДС остается в силе. Налог на добавленную стоимость является, конечно, гораздо более прогрессивным, чем налог с оборота, с выручки.
По этому вопросу проводилось много исследований, и они показали преимущества косвенных налогов, которые исчисляются с добавленной стоимости, а не с выручки. Я думаю, что и в этот раз от замены НДС на налог с продаж откажутся.
Единственная проблема, которая побуждает государство возвращаться к вопросу об отказе от НДС — сложность администрирования. Однако существующая судебная практика значительно упрощает администрирование налога. Кроме того, у государства нет проблем с механизмами защиты от фирм-однодневок и защиты от незаконного возмещения налога. Тот факт, что государство не в полной мере использует возможности для защиты от фирм-однодневок и возврата фиктивного НДС, как мне кажется, не должен быть поводом к замене последнего на налог с продаж. Тем более что у нас налог с продаж уже взимался, и он был совершенно справедливо отменен как неэффективный и нестимулирующий развитие бизнеса.
Константин Трапаидзе, председатель коллегии адвокатов «Ваш юридический поверенный»
Я очень хорошо отношусь к налогу с продаж, но только в том случае, если НДС останется в очень ограниченном виде или будет вообще отменен. Замена НДС на налог с продаж приведет к существенному уменьшению нагрузки на бизнес, связанной в том числе со сложной отчетностью, проблемами с возвратом и другой путаницей. В этом смысле замена НДС на налог с продаж похожа на отказ от транспортного налога в пользу акцизов на бензин. Если ты больше продаешь — то больше платишь, и до момента передачи или продажи товара ты ничего не обязан платить, даже если товар хранится у тебя годами.
«Лента.ру»: какие еще преимущества есть у налога с продаж?
Преимущества в том, что он проще, меньше и, следовательно, существенно уменьшает хлопоты бизнеса. Налог с продаж проигрывает только в том, что благодаря НДС государство собирает в разы больше денег в бюджет. Но не стоит забывать, что именно возврат НДС породил создание мощных преступных организованных групп, в том числе с участием налоговой службы и правоохранителей, которые похищают гигантские суммы из бюджета в виде возврата фиктивного НДС. Ущерб для нашей страны от этого не только финансовый, но и имиджевый, достаточно вспомнить «дело Магнитского».
На мой взгляд, если резервы государства позволяют перейти на налог с продаж, не снижая финансирования социальных программ, то, возможно, это один из немногих действенных способов стимулировать развитие бизнеса, производства, роста ВВП и, в конечном счете, инвестиционной привлекательности России. Неудивительно, что в итоге это может привести к увеличению общей массы собираемых налогов в отличие от повышения налогового бремени на бизнес, которое в итоге приведет к сокращению собираемости налогов. В какой-то степени это будет стимулировать и развитие регионов, особенно тех, которые будут поддерживать бизнес.
Но сможет ли налог с продаж так же хорошо выполнять фискальные функции, как и НДС?
Как я уже сказал, в конечном итоге, если все будет работать правильно, общий рост товарооборота, производства, ВВП позволит решать эти задачи. Кроме этого параллельно будут решаться многие вопросы, в том числе и социальные: создание рабочих мест, возможность тратить меньше на социальные программы и так далее. Ведь вопрос не столько в том, сколько собирается налогов, а в том, к чему это приведет в результате. Напомню, что многие страны в период реформ значительно снижали, а то и вовсе отменяли налоговый пресс на бизнес. И, в первую очередь, они старались стимулировать производство.
Источник: lenta.ru