
Левшукова, О. А. Налог на движимое имущество юридических лиц в 2018 г. / О. А. Левшукова, Е. А. Харич. — Текст : непосредственный // Молодой ученый. — 2018. — № 13 (199). — С. 238-240. — URL: https://moluch.ru/archive/199/49033/ (дата обращения: 12.09.2023).
Одним из нововведений в области налогообложения в 2018 году стал налог на движимое имущество.
Налог на движимое имущество — это региональный налог. Компании до конца 2017 года не платили его в отношении имущества, которое приняли на учет с 2013 года. Льгота не действовала только для основных средств, которые получены от зависимой, реорганизованной или ликвидированной организации. С 1 января 2018 года правила поменялись.
Налог на движимое имущество организаций в 2018 году надо платить, если региональные власти не приняли закон о льготах [1]. Такие поправки в статью 381.1 Налогового кодекса внес Федеральный закон от 27.11.2017 № 335-ФЗ.
Платить налог на движимое имущество в 2018 году обязаны только компании, которые применяют общий режим налогообложения.
О налоге на движимое имущество
Организации, которые работают на УСН или ЕНВД, платить налог с движимого имущества не обязаны. Они должны платить налог на имущество только с объектов недвижимости, налоговая база по которым определяется как кадастровая стоимость, а сами объекты используются в предпринимательской деятельности. Если конкретно — речь идет о том имуществе, которое поименовано в статье 378.2 НК РФ. Например, это административно-деловые и торговые центры (комплексы), а также помещения в них [2].
Понятие движимого имущества содержится в статье 130 Гражданского кодекса РФ. К нему относят имущество, которое нельзя классифицировать как недвижимость. Например:
- автомобили, мотоциклы и другие транспортные средства, за исключением тех, которые отнесены к недвижимым;
- деньги;
- акции, векселя;
- транспортные средства;
- экспонаты музея;
- линии связи и т. д. [3].
В таблице 1 приведены два основных критерия, по которым можно разграничить движимое и недвижимое имущество.
Отличие движимого имущество от недвижимого
Критерий
Пояснение
Возможность перемещения основного средства без ущерба его назначению
Если объект прочно связан с землей, он относится к недвижимому имуществу (постановление ФАС Поволжского округа от 14.02.12 № А12–20796/2010)
Сборно-разборный характер конструкции объекта
Объект относят к движимому имуществу, если его элементы можно без вреда демонтировать и перенести на другое место (постановление ФАС Московского округа от 21.08.12 № А40–132980/11–116–357)
Однако платить налог со всего движимого имущества не надо. Изменение касается компаний, которые владеют движимым имуществом третьей — десятой амортизационных групп. Например, автомобилями, офисной мебелью, онлайн-кассам.
Критерии, определяющие необходимость уплачивать налог на движимое имущество представлены в виде рисунка 1:
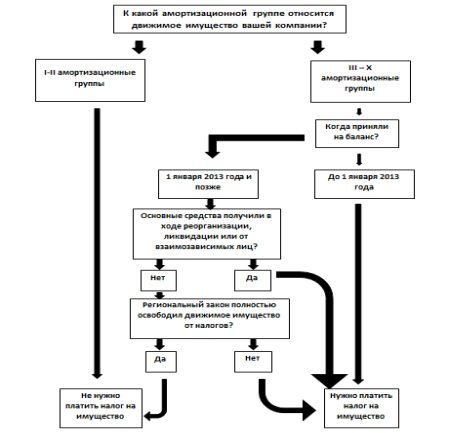
Как не платить налог на движимое имущество? Владимир Туров.
Рис. 1. Критерии, определяющие необходимость уплачивать налог на движимое имущество
Правила расчета налога устанавливают региональные власти. Субъекты России вправе принять решение и полностью освободить организации от налога по движимому имуществу или предусмотреть пониженные ставки. Если власти не предусмотрели льготную ставку или освобождение, считать налог надо по максимальной ставке — 1,1 процента.
Причем регионы вправе ввести льготу задним числом с 1 января 2018 года, даже если примут закон в середине года. Аналогичная ситуация, когда в законе субъекта РФ предусмотрена льгота не для всех. Те, кто не подпадает под льготу, платить налог должны по ставке 1,1 процента.
В настоящее время в 29 регионах установлены льготы в части обложения налогом на движимое имущество, в частности в Астраханской области для организаций, которые работают в сфере добычи нефти и газа на местонахождениях в российской части дна Каспийского моря введена налоговая ставка 0,5 процента. Одни из них, ввели льготы для всех организаций независимо от отрасли и для всего движимого имущества, другие установили льготы избирательно.
На сегодняшний день, в Краснодарском крае региональные власти не установили льготу по налогом на движимое имущество, что, несомненно приведет к увеличению налоговой нагрузки для большого количества организаций.
Хотелось бы надеяться, что региональные власти все до одного примут решение об отмене налога в их регионе. Но пока регионы чаще всего соглашаются на пониженную ставку, но полностью налог не отменяют.
- «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации. Федеральный закон от 27.11.2017 № 335-ФЗ
- Налоговый кодекс Российской Федерации (часть вторая) от 05.08.2000 № 117-ФЗ / СПС Консультант Плюс
- Гражданский кодекс Российской Федерации (часть первая) № 51-ФЗ от 30.11.1994.
Основные термины (генерируются автоматически): движимое имущество, налог, льгота, власть, недвижимое имущество.
Источник: moluch.ru
Налог на движимое имущество организаций с 01.01.2018 года. Кто сдает декларацию по налогу на имущество.
Основные средства, включенные в первую или вторую амортизационную группу, не облагаются налогом на имущество независимо от даты, когда их приняли на учет (письмо Минфина от 07.04.2015 № 03-05-05-01/19338). При этом обновленная Классификация основных средств применяется только в отношении объектов, которые приняты к учету после 31 декабря 2016 года (письмо Минфина от 06.10.2016 № 03-05-05-01/58129). Принадлежность к первой или второй амортизационной группе основных средств, принятых к учету до 1 января 2017 года, определяйте по старой Классификации.
С 2018 года организация может не платить налог за движимое имущество, только если это право прописано в законе субъекта РФ. Если его нет – организация должна платить налог на имущество за движимые активы, которые приняла на учет с 1 января 2013 года.
Ставка налога на имущество 1,1% не действует, если движимое имущество появилось у организации до 1 января 2013 года, а также в результате ликвидации, реорганизации или от взаимозависимых лиц (п. 25 ст. 381 НК). В этом случае налог считается по обычной ставке вашего субъекта. Ее максимальный размер — 2,2 процента (п. 1 ст.
380 НК). Исключение — если региональные власти освободили такие активы от налога.
Объекты движимого имущества, включенные в амортизационные группы от 3 и далее облагаются налогом или не облагаются на имущество в зависимости разрешил ли регион применять льготу по налогу на имущество или нет:
1. Объект принят на учет до 1 января 2013 года.
Если регионом установлена льгота, то налог считается по правилам, которые установил регион. Если льгота отсутствует, то платится налог на имущество по ставке 2,2%.
2. Объект принят на учет 1 января 2013 года или позже.
— Если основные средства получили в ходе реорганизации, ликвидации или от взаимозависимых лиц, то необходимо уточнить установлена ли льгота по такому имуществу региональным законом. Если не установлена, то платится налог по ставке 2,2%. Если льгота установлена, то налог считается по правилам, которые установил регион.
— Если основные средства получены по другим основаниям, то также необходимо уточнить установлена ли льгота в вашем регионе. Если не установлена, то платите налог по ставке 1,1%. Если льгота установлена, то налог считается по правилам, которые установил регион.
Для Москвы (Закон Москвы от 21.02.2018 № 4) и Московской области (Закон Московской области от 03.10.2017 № 159/2017-ОЗ) имеется полное освобождение от налога на имущество, кроме движимого имущество, которое получено в результате:
– реорганизации или ликвидации юридических лиц;
– сделок с взаимозависимыми лицами.
Исключение – железнодорожный подвижной состав, произведенный в 2013 году и позже (по данным технического паспорта). Такие объекты не облагают налогом на имущество независимо от того, на каком основании организация их получила.
Если регион освободил движимое имущество вашей организации от налога, то платить за такие активы не нужно, но отчетность по налогу на имущество сдавать необходимо. В отчетности укажите код льготы.
Если у вас движимое имущество только 1 и 2 амортизационных групп, то отчетность по налогу на имущество не сдается.
Источник: buhsystema.ru