
Как определить, какая у вас карта – дебетовая или кредитная
Редко клиенты банков вслушиваются в бесконечный поток информации, который изливают на их головы банковские консультанты. Работники учреждения, как правило, «продают» продукт, описывая все выгоды и возможности, а когда речь заходит о недостатках, начинают использовать сложные конструкции и заумные термины. Далеко не все способны «продраться» через информационный поток и выделить суть. В итоге получается: человек выходит из банка, держит в руках карту, и не может понять, что он только что получил и активировал. И уж тем более это понимание исчезает с течением времени.
Так как проверить, что за продукт вы используете, и не появилось ли ненужных проблем с непогашенными задолженностями? Предлагаем несколько способов:
1. Самый надежный вариант – прийти с вопросом в банк, выдавший карту, либо позвонить по горячей линии. Чтобы уточнить, какая карта на вас зарегистрирована, достаточно указать ее номер, имя владельца и код (как правило, его отправляют на номер телефона, указанный при регистрации, или другим способом). Если же вы решите посетить отделение с картой и документами, удостоверяющими личность, работники банка дадут существенно больше информации – не только озвучат тип карты, но и расскажут, на каких условиях вы ею пользуетесь.
Чем опасна кредитная карта? Вся правда о кредитных картах и долгах по кредиткам
2. Изучите договор, который вы подписывали с банком. Если у вас сохранились бумаги, полученные при оформлении карты – в них можно найти всю необходимую информацию. Если же банк работает в том числе в онлайн-версии, то в личном кабинете тоже можно определить тип карты. Если она дебетовая, на странице будет предоставлена информация о количестве средств на счету. А о кредитной карте сведений значительно больше. На экран выводится:
- остаток средств на счете;
- кредитный лимит;
- объем использованных средств;
- иногда – количество дней до завершения льготного периода, размер и дата минимальной выплаты для погашения.
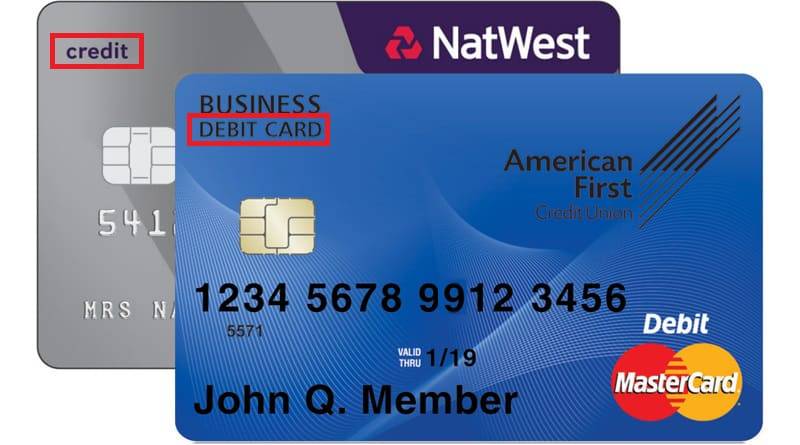
3. На самой карте нередко указывается debit или credit – в зависимости от типа продукта (иногда есть еще приставка World, если карта принадлежит системе Visa или MasterCard и принимается по всему миру). Впрочем, не всегда эмитент указывает тип карты в качестве элемента дизайна. Либо утверждает, что карта дебетовая, в то время как на самом деле она дебетно-кредитная, да еще и с услугой овердрафта.
4. Некоторые сервисы онлайн позволяют распознать тип карты по первым четырем цифрам номера (БИН). Вводя первую часть шестнадцатизначного номера, пользователь получает информацию о банке, который выпустил карту и о ее типе. Однако, многие онлайн-службы некорректно работают с картами МИР или вовсе не распознают их.
Пластиковые карты: близнецы с разным наполнением
Многие пользователи продуктов, выпущенных банками, даже будучи людьми образованными, часто путают дебетовые карты и кредитные, по инерции называя все без исключения пластиковые прямоугольники «кредитками». Что в корне не верно, хотя бы потому, что речь идет о совершенно разных механизмах и деньгах.
КРЕДИТНЫЕ КАРТЫ: за или против? / Как правильно пользоваться кредиткой / Гусейн Иманов
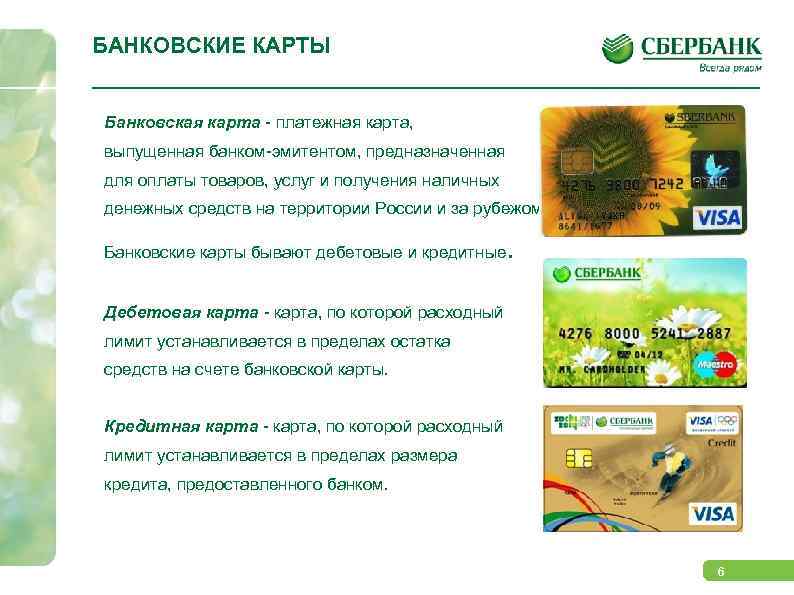
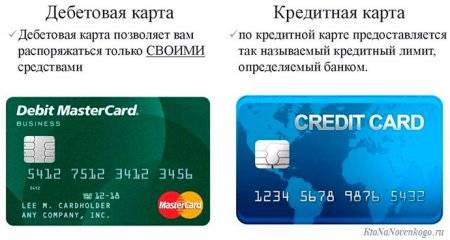
В том, какая разница между дебетовой и кредитной картой, легко разобраться исходя из определения:
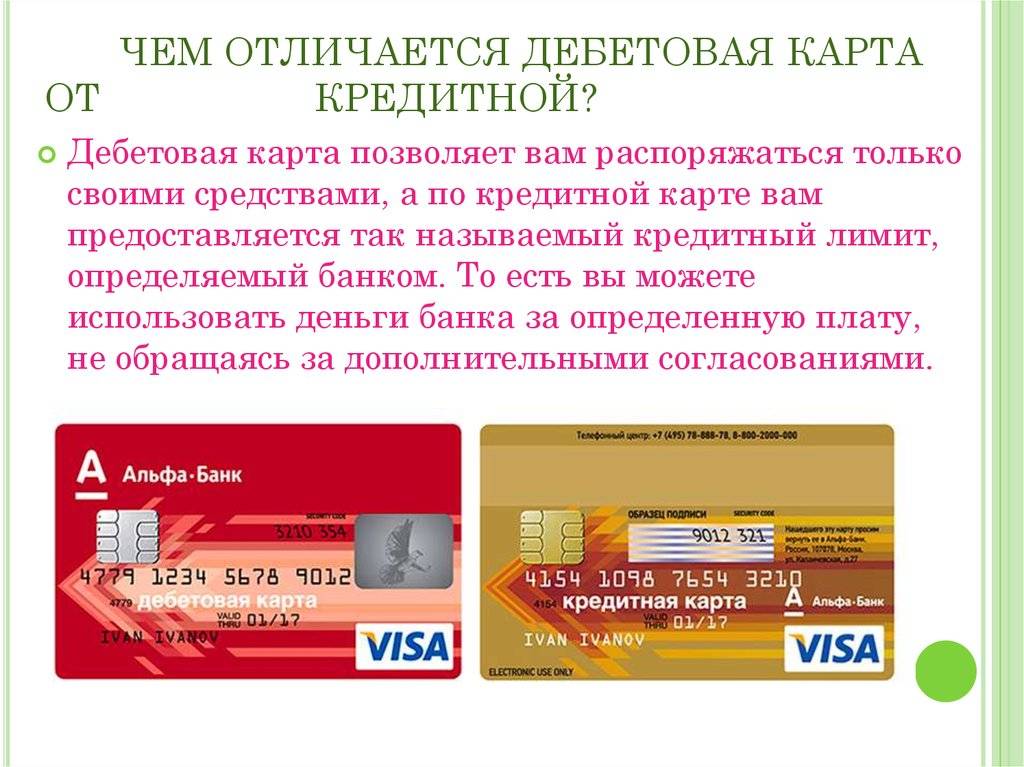
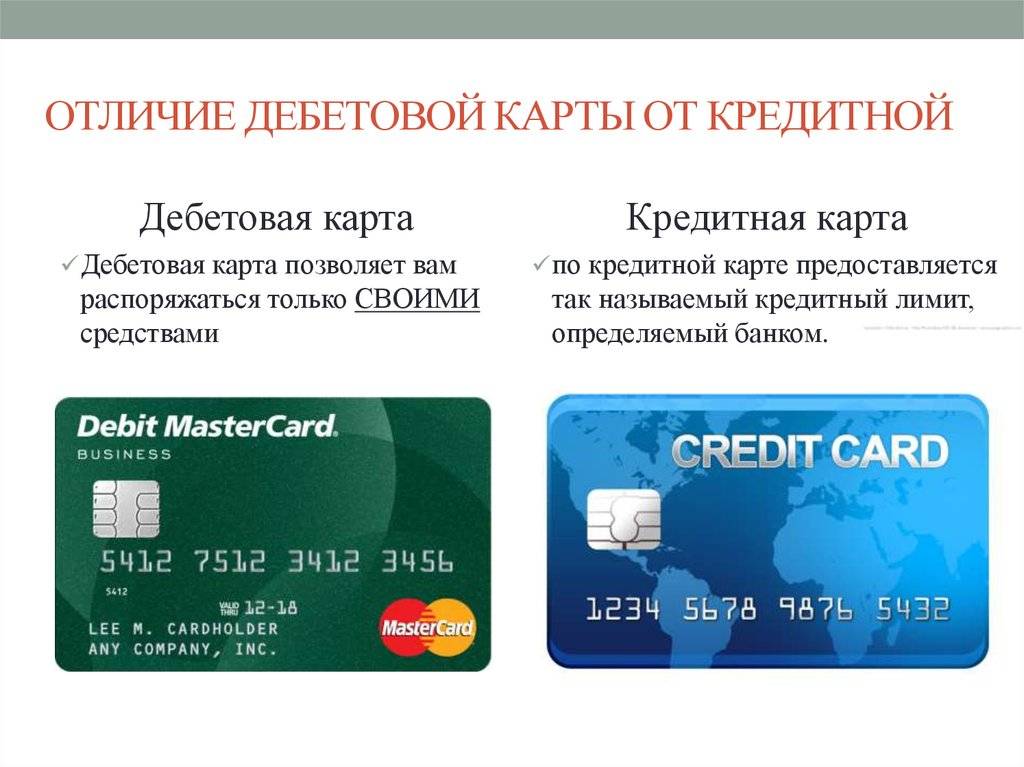
А если назвать вещи своими именами, все становится еще проще. Владелец дебетовой карты расходует при покупках собственные деньги, в то время, как держатель кредитной карты использует лимит, предоставленный банком в долг.
Получение кредита на дебетовую карту
Можно ли получить деньги на дебетовую карту? Такой вопрос возникает у большинства граждан, которые желают решить финансовые вопросы без посещения офиса. Ответ – можно! Однако денежные средства будут перечислены только на дебетовую карту того банка, в котором оформляется кредит.
При оформлении дебетовой карты клиенту предлагают подключить онлайн-кабинет или мобильный банк. Благодаря бесплатному приложению держатель карты может совершать любые операции по счету и оставлять заявку на получение кредита. Сделано это для удобства клиента.
Что касается получения заемных средств на карту стороннего банка, то такую возможность следует узнавать у кредитора, услугами которого решили воспользоваться.
Плюсы и минусы дебетовых карт

Что касается дебетовых предложений, их очевидные плюсы состоят в следующем:
- Все они привязаны к платёжным системам, работающим по всему миру, поэтому снять личные средства за границей так же просто, как и у себя на родине.
- Деньги можно обналичивать в любом банкомате, если клиент хочет купить товар, рассчитавшись наличными — ни одна финансовая компания ему в этом не откажет и выведет нужную сумму.
- Более высокая степень защиты (по сравнению с кредитным пластиком), поскольку все они работают с привязкой к имени и персональным данным владельца.
- Наличие накопительной процентной программы (не у всех предложений).
- Бонусные преференции и кэшбэк обслуживание.
- Лимитный порог ограничений — независимо от того, каково состояние личного счёта клиента, вывести наличными он сможет только определённую сумму средств, регламентированную банком.
- Платный принцип обслуживания — ежегодно со счёта пользователя списывается фиксированная величина, компенсирующая банку процедуру обслуживания пластика.
Как отправить заявку и получить деньги
Отправить заявку на получение кредита очень просто. Процедура кредитования включает в себя несколько шагов. Для вашего удобства рассмотрим стандартную процедуру получения денег на карту.
Как получить кредит на карту:
- дополнительный документ для подтверждения личности
- копию трудовой книжки
- справку о заработной плате
На практике кредитор не требует документы в том случае,
если клиент запрашивает деньги на зарплатную карту.
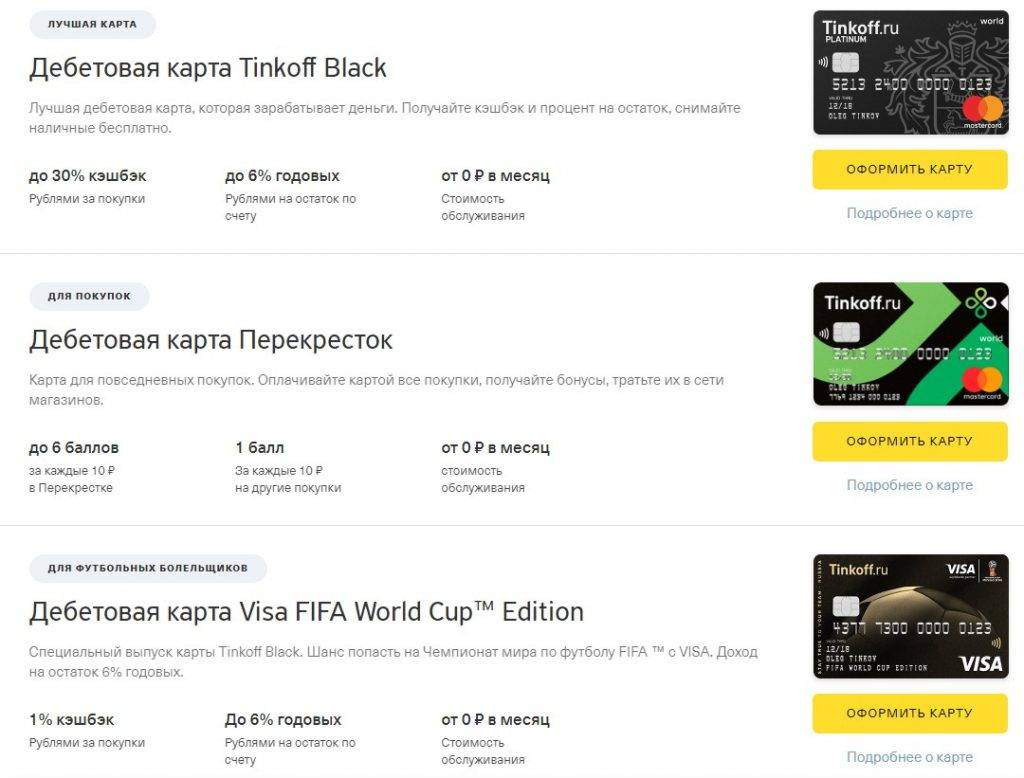
Следует отметить, что есть банки, которые принимают заявку в режиме онлайн и в случае одобрения зачисляют деньги на карту, которую доставляют курьером или почтой. Самый известный банк, который предлагает кредиты в режиме онлайн, зачисленные на карту – Тинькофф.
Это должен знать любой пользователь кредитки
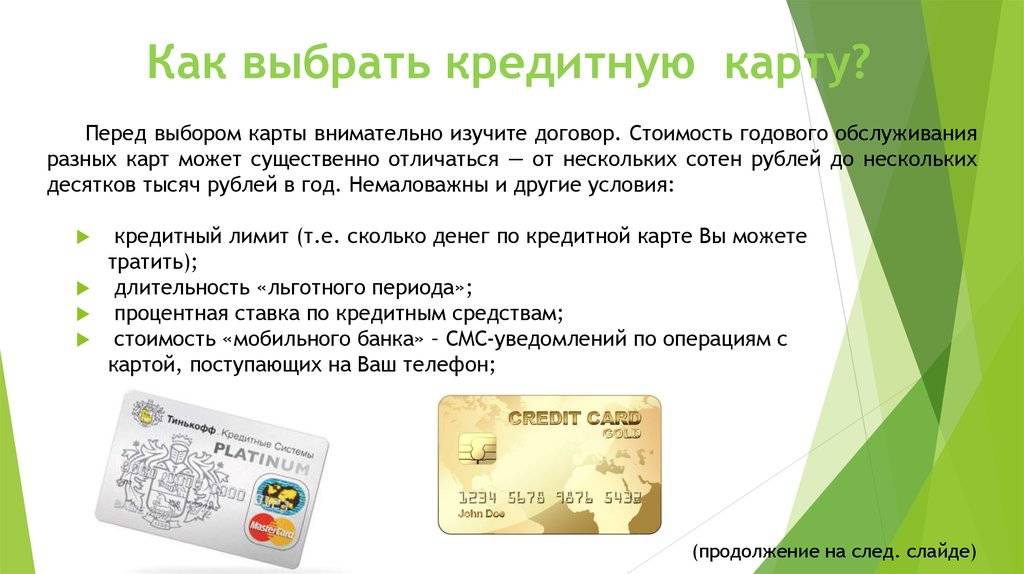
В банковском договоре клиенты встретят очень много незнакомых терминов. Если пользователь кредитки не разберется со всеми ними, то его могут ждать большие проблемы. Ниже будут представлены все основные термины, а также их значение в простой форме.
Расчетный, платежный и льготный (грейс) периоды
В течение расчетного периода пользователь может тратить деньги с кредитки в пределах установленных лимитов.
После него наступает платежный период — время, за которое клиент должен погасить кредит. Если он это делает, то проценты не начисляется. То есть пользователь отдает банку ровно ту сумму, которую у него занял.
Льготный (грейс) период — это расчетный период + платежный период. То есть время, за которое вы тратите деньги и возвращаете их назад.
Наглядно это выглядит так:

Расчетный период, во время которого вы можете совершать покупки в пределах лимита — 30 дней. Платежный — за это время вы должны полностью погасить потраченную сумму — 20 дней. Льготный — общее время расчетного и платежного периодов — 50 дней.
Иван С. начал пользоваться кредиткой и его расчетный (отчетный) период начинается 1 января. Он сразу же пошел в магазин и сделал покупку на 1000 рублей, расплатившись кредитной картой.
Еще 29 дней (до 31 января) Иван сможет пользоваться кредиткой в пределах лимита. С 31 января начнется платежный период, во время которого Иван С. должен вернуть банку ровно ту сумму, которую он потратил. Без процентов. Этот период длится 20 дней, то есть до 19-го числа включительно.
Если Иван не успевает заплатить банку за эти 20 дней, то ему начисляют проценты. И вместо той же 1000 он, например, должен будет вернуть банку 1200 рублей.
Если Иван купит что-то не 1 января, а 25, то до платежного периода ему останется всего 5 дней. Поэтому нужно учитывать время расчетного периода. Если он уже заканчивается, а денег нет, то лучше не тратить средства с кредитки. Иначе вы рискуете просрочить платеж и получить проценты.
Банк-эмитент
Банк-эмитент или эмиссионный банк — это банк, который выпускает вашу кредитную карту и дает в обращение платежные средства. Он несет ответственность перед пользователями кредитки и обязуется предоставлять деньги в пределах установленного лимита.
Кредитный лимит
Кредитный лимит — это максимальное количество денежных средств, которое клиент может потратить со своей кредитной карты. Лимит прописывается в договоре и зависит от платежеспособности пользователя и условий банка.
Как правило, у каждого пользователя свой кредитный лимит. При его определении учитывается зарплата, стаж, кредитная история и некоторые другие моменты.
Кредитная история
Кредитная история — это ваша характеристика, как плохого или наоборот хорошего заемщика. Если вы уже брали кредит в других банках, то у вас есть кредитная история. И любой российский банк сможет запросить ее в ЦБ РФ.
Вы также можете проверить свою кредитную историю на официальном сайте ЦБ РФ.
Кредитная линия
Это договор, в котором прописываются обязательство банка выдавать пользователю деньги в определенном размере. При оформлении кредитки вы также заключаете подобный договор. В нем отражаются все условия предоставления средств.
При оформлении кредитных карт обычно открывается возобновляемая кредитная линия. Это значит, что вы можете возвращать деньги банку частями или целиком на свое усмотрение.
Еще это значит, что ваш кредитный лимит будет постоянно увеличиваться. Чем дольше вы пользуетесь кредиткой, тем больше ваш кредитный лимит.
Минимальный платеж
Это деньги, которые вы обязательно должны вносить на счет кредитки в течение платежного периода. Каждый банк самостоятельно устанавливает минимальный платеж. Обычно это 5-10% от суммы долга.
Типы карт
Банковские карточные продукты можно разделить на несколько типов, которые применимы в тех или иных ситуациях. Часто обращаясь в банк за определенной услугой, можно обнаружить, что банковская организация готова оформить дополнительную карту на выгодных условиях.
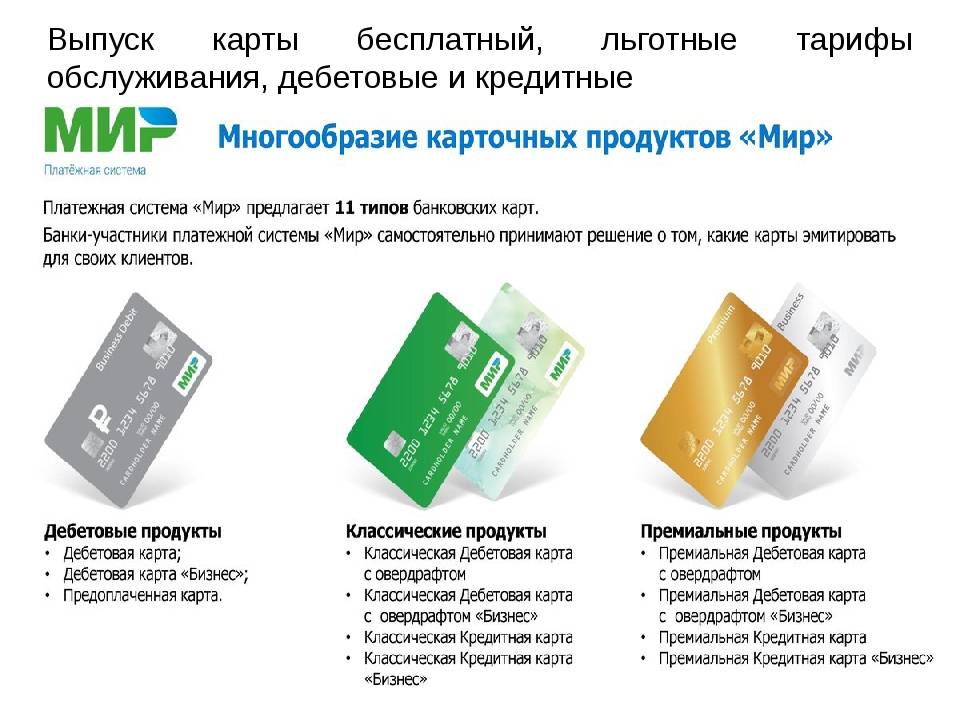
Дебетовые карты
Это карточки, у которых нет кредитного лимита. Пользоваться можно только теми средствами, которые размещает сам клиент или третьи лица. Такие карты чаще всего используются в зарплатных проектах.
На счета, к которым привязан пластик, поступает заработная плата. Ее можно снимать в банкоматах или оплачивать товары непосредственно карточкой. После того, как лимит поступивших денежных средств будет исчерпан, оплачивать товары картой будет невозможно.
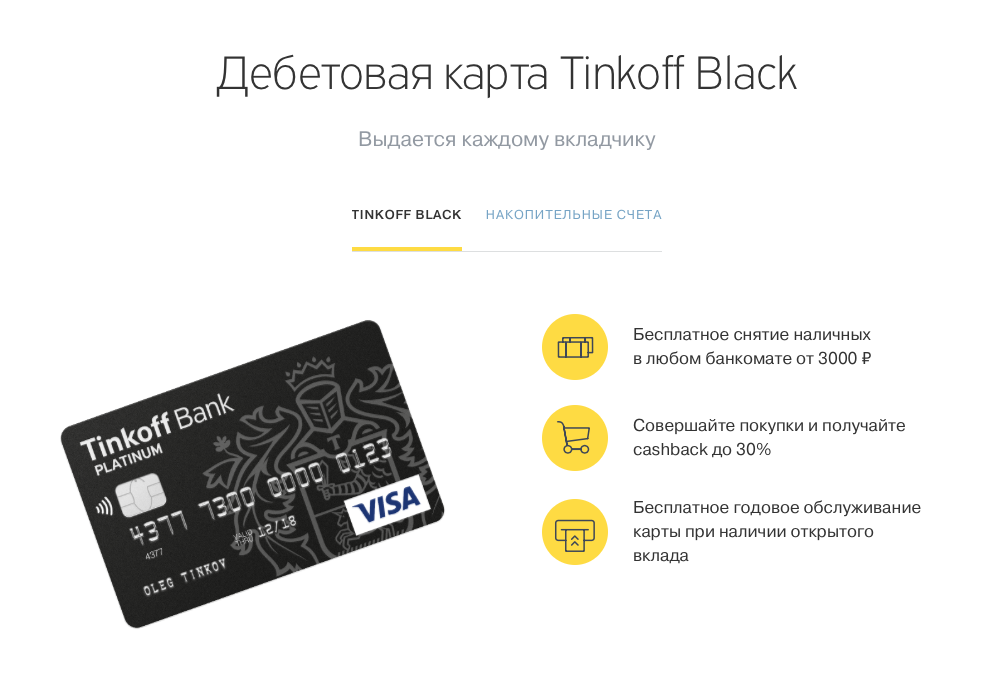
Такой продукт вправе оформить любой клиент и в собственных целях. Выгода использования дебетовых карт заключается в том, что на средства, которые находятся на счете, могут начисляться проценты сопоставимо вкладу. Также за покупки при помощи пластика клиент получает вознаграждения в виде кешбэка, т. е. возврата части затрат. Кешбэк может варьироваться от 0,5 до 30%.
Комиссии могут взиматься за обслуживание, за переводы и снятие денег – как в своих, так и в банкоматах других банков. Дополнительными услугами могут выступать страховые продукты или услуги по СМС-информированию, которые не являются обязательными.
Овердрафт
Это дебетовые карты, но с которыми можно «уйти в минус». Такие карточки используются как обычные дебетовые, они тоже могут быть участниками зарплатного проекта. Но подразумевается определенный лимит кредитования.
Как правило, овердрафт в стандартных картах подключается небольшой. «В минус» можно уйти не более чем на 15 000 рублей. Работает это следующим образом:
- на карте размещена некоторая сумма денег собственных средств, скажем, 15 000 рублей;
- клиент снимает в банке 18 000 рублей;
- это означает, что 15 000 р. списались с карточного счета в виде дебетовой транзакции, а 3 000 по правилам овердрафта.
Значит, у владельца карточки возникла задолженность перед банком на кредитных условиях. Процентные ставки назначает банк, и они указаны в договоре. Как правило, это стандартные проценты за пользование кредитом в размере 20–30% годовых.
Таким образом, пока деньги не поступят на счет, будут начисляться проценты за пользование кредитными средствами. И, более того, существуют определенные сроки погашения, когда сумма должна поступить на счет. Обычно не позднее 20-го числа месяца, следующего за месяцем, в котором этот овердрафт был применен.
А вот установка овердрафта может быть неприменима для текущего тарифного плана. Такой доступный лимит может быть удобен тем, кто использует дебетовые карты и при этом не имеет кредиток.
Кредитные карты
Чаще всего лимит кредитования характерен непосредственно для кредиток. Сейчас можно обнаружить банковские предложения с лимитом кредитования в 300 000 и даже в 1 млн рублей. Кредитные карты – это особый вид нецелевого кредита. Так как установленный предел является возобновляемым.
Если при оформлении обычного потребительского кредита производится разовое финансирование, в результате которого заемщику выдается график погашения со сроками и процентами оплаты, то на кредитных картах заем осуществляется иным образом.
После принятия положительного решения о возможности кредитования банковская компания назначает кредитную линию. Это максимально доступная сумма, которой может пользоваться клиент. Более того, совершив траты, заемщик может вернуть сумму долга, и эти действия приведут к тому, что доступная сумма будет восстановлена.
К примеру, кредитный лимит по карте Сбербанка составляет 50 000 рублей. Заемщик потратил в октябре 20 000 руб. А в ноябре вернул сумму денег. В его распоряжении вновь 50 000 рублей.
Такой тип кредита не имеет графика погашений. Для кредиток вместо этого применяются расчетные и платежные периоды. А в зависимости от суммы задолженности во время платежного периода клиент должен осуществить минимальный взнос, который банк назначит по итогам расчетного периода. Как правило, это 5–8% от суммы задолженности.
9 способов сэкономить на страховке для умных водителей
Что такое дебетовая карта и чем она отличается от кредитной

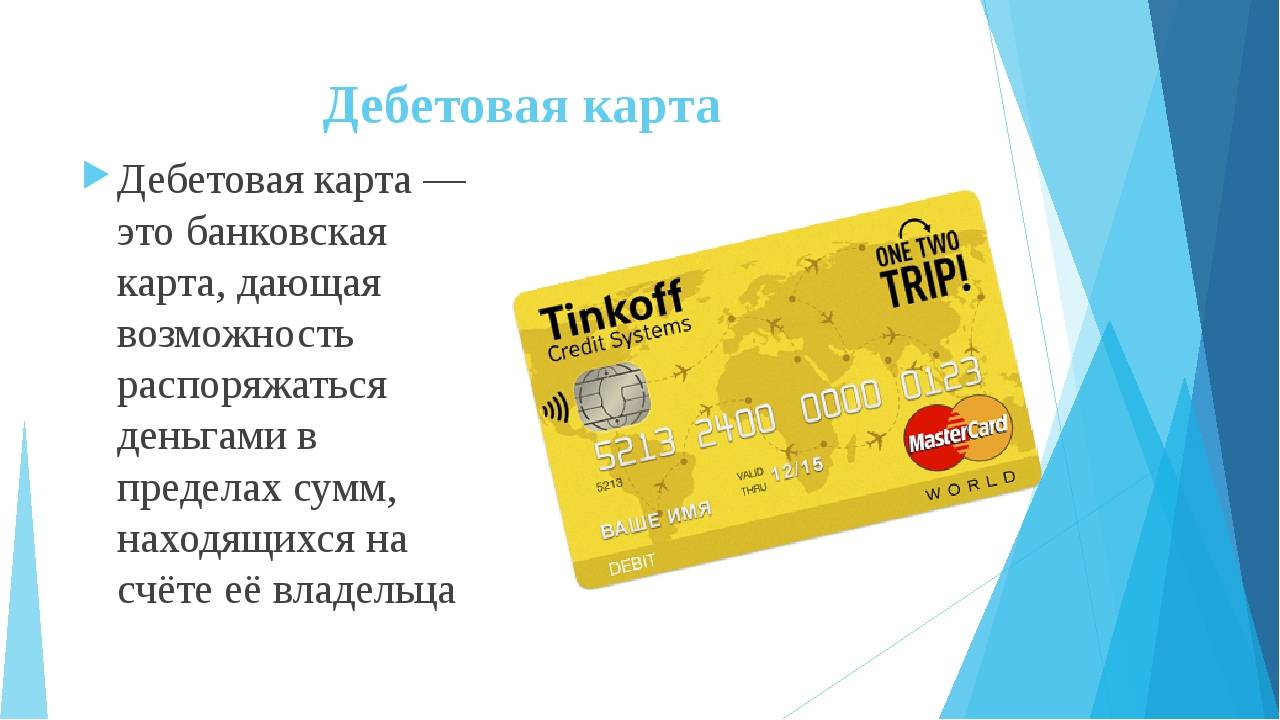
Дебетовая карта — это банковская карта, с которой вы можете тратить деньги и накапливать их. Главное отличие дебетовой карты от кредитной в том, что с дебетовой вы тратите свои деньги, а с кредитной — деньги банка.
Вы можете получать зарплату на дебетовую карту, зачислять и снимать с нее средства, оплачивать ею товары и услуги. Банку выгодно, чтобы вы хранили как можно больше денег на дебетовой карте. Вам кажется, что деньги просто лежат на вашем счете, но на самом деле они не лежат, а работают.
Банк складывает деньги своих клиентов в общий котел. Он пользуется этими деньгами и так зарабатывает — например, дает их в долг под процент другим людям и организациям. Котел всегда полон: за этим следит Центральный банк. Поэтому в любой момент можно снять деньги с карты — вам их без проблем вернут. Не получится такого, что вы придете за деньгами, а банк такой: «Я их в долг дал.
Вот как мне вернут, так и вам отдам».
Хранить деньги на дебетовой карте безопасно: они под защитой Агентства по страхованию вкладов — АСВ. Эта государственная организация страхует ваши деньги, пока они находятся у банка.
Если, например, у банка отберут лицензию, АСВ вернет вам застрахованные деньги. Сумма возмещения ограничена — не более 1,4 миллиона рублей. Государство внимательно следит за работой АСВ: агентство отчитывается перед Центральным банком и правительством.
А вот неиспользованный кредитный лимит на кредитной карте не страхуется. Если у вас была кредитка с доступным лимитом, после отзыва лицензии у банка вы уже не сможете использовать эти деньги. А то, что уже потратили с карты, в любом случае придется вернуть: долг не сгорает, даже если у банка отобрали лицензию.
Условия использования дебетовых карт в разных банках отличаются. Как подобрать оптимальную карту, разберемся в отдельном уроке — самое интересное впереди. А пока кратко расскажем, какие вообще бонусы есть у дебетовых карт.
Вам будет интересно:
Какой кредит можно получить с кредитной картой?
Сумму кредита по карте банк определяет индивидуально для каждого клиента. Она зависит от вашей кредитной истории, ежемесячного дохода и вида кредитной карты. Если у вас плохая кредитная история или небольшой ежемесячный доход, банк может отказать в выдаче кредитной карты или предложить небольшой кредитный лимит.
Если вы давно сотрудничаете с банком и вовремя выплачиваете кредиты, банк может увеличить ваш лимит. Для этого выплачивайте задолженность по кредиту минимум за три рабочих дня до даты погашения, чтобы деньги вовремя поступили на счет, и исправьте ошибки в кредитной истории.
Например, максимальная сумма кредита по карте — 700 000 Р. Но для вас банк одобрил только 30 000 Р. Если в течение года вы вовремя погашаете задолженность по кредиту, то в какой-то момент банк увеличит ваш кредитный лимит до 50—100 тысяч. Если в течение следующего года вы продолжаете пользоваться картой и исправно возвращать долги, то банк может увеличить лимит до 200 и даже до 700 тысяч.
По какому принципу банк принимает решения о лимитах — секрет банка. Но общее правило неизменно: хорошим заемщикам — хорошие кредиты.
Советы экспертов

Если совмещать сразу несколько методов получения заработка, то можно легко запутаться в условиях и тарифах. Такая ситуация весьма вероятна, если клиент одновременно использует более 3 банковских карт. Это приведёт к тому, что пользователь может нарушить условия льготного периода или не выполнить критерии бесплатного обслуживания — всё это в конечном итоге может привести к убыткам.
Чтобы этого не допустить, необходимо:
- Создать напоминание в телефоне о сроках внесения обязательных платежей и дате окончания льготного периода.
- Запомнить, какую карту использовать для оплаты покупок в одной категории, а какую — в другой. Для этого также используется опция напоминания в телефоне. Другой вариант — можно наклеить небольшие стикеры на сам пластик (их следует закрепить тонким скотчем, чтобы карта не застряла в банкомате).
- Отслеживать начисление кэшбэка. Иногда при совершении данной операции возникают сбои, поэтому нужно самостоятельно контролировать выплату вознаграждения.
Кроме этого, продвинутые пользователи советуют учитывать лимиты по кэшбэку. Банки ограничивают максимальный размер вознаграждения, которое клиент может получить в течение 1 месяца. Бывают как общие лимиты, так и ограничения по отдельным спецкатегориям покупок.
Если в текущем месяце максимальная сумма кэшбэка по данной карте или категории уже получена, то рекомендуется использовать другой пластик. В противном случае за новые покупки вознаграждение не поступит.
Требования к владельцам карт
Кредитные и дебетовые карты отличаются уровнем требований, которые банк выдвигает для потенциальных владельцев. Чтобы получить заветный пластик, необходимо будет им соответствовать. Причем требования разительно отличаются для двух типов.
Кто может получить дебетовую карту
Дебетовые карты без овердрафта чаще всего доступны практически любому человеку, уже получившему паспорт. Минимальный возраст для получения пластика в большинстве банков – 14 лет, если человек обращается самостоятельно. Естественно, это будет карта с минимальными возможностями – положить/снять деньги, расплатиться в магазине и интернете и так далее. Никакого овердрафта или подобных услуг, которые еще не нужны несовершеннолетнему.
В некоторых ситуациях карту может получить ребенок возрастом от 7 лет. Для этого его родители должны обратиться в банк с соответствующей просьбой. В таком случае карта будет оформлена как дополнительная к счету родителя.
Также для получения дебетовой карты нужно предоставить только паспорт. И для ее получения даже не обязательно быть гражданином РФ или резидентом.
По сути, банк разбрасывается дебетовыми карточками, потому что они не несут никакого риска его деньгам или благополучию. А вот прибыль принести вполне способны.
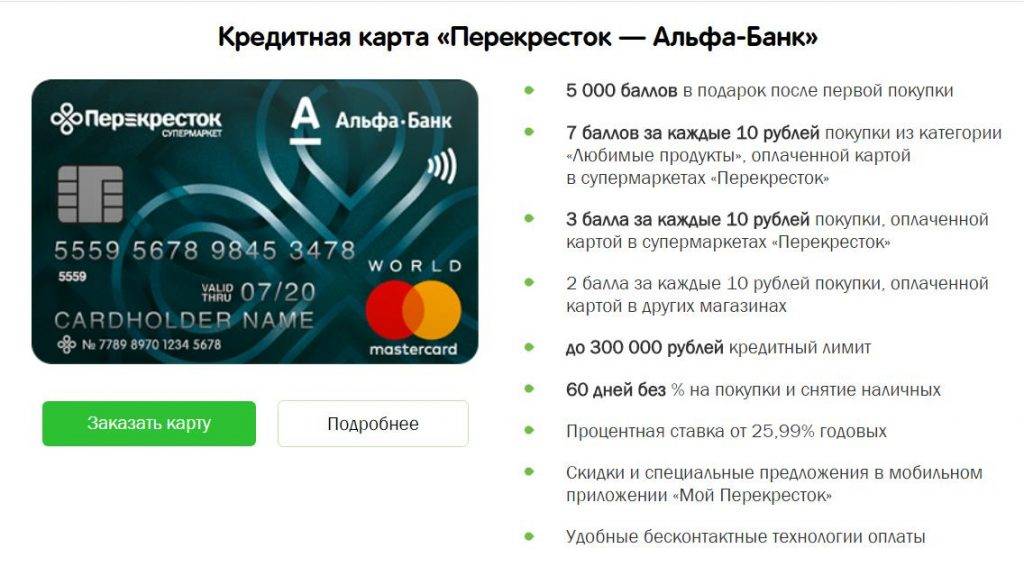
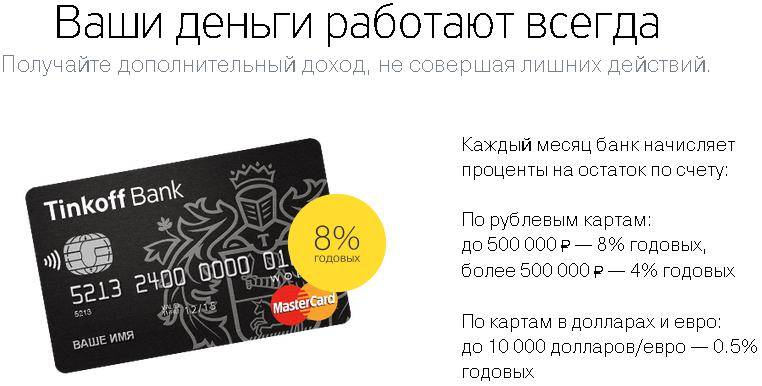
Овердрафт часто оформляется к картам с зарплатным проектом. В таком случае не нужно предъявлять какие-то дополнительные документы. Банк просто даст возможность превысить лимит и взять чуть-чуть денег взаймы. Естественно, с процентами.
Каким должен быть держатель кредитки
К потенциальным владельцам кредитных карт требования намного строже. Они должны соответствовать определенным критериям, которые выдвигает банк. В большинстве они похожи, могут быть лишь различия в цифрах. Держатель кредитки должен:
- Достигнуть совершеннолетия (некоторые банки выдают карты с лимитом с 20, 22, 23 лет и старше).
- Предоставить второй документ (СНИЛС, водительские права, военный билет или еще что-нибудь).
- Получать официальный или неофициальный доход (подтверждается справками по форме банка или из налоговой).
- Быть гражданином РФ.
- Иметь определенное место работы (без него некоторые банки отказывают в выдаче кредиток).
Банки куда более трепетно относятся к кредиткам. И часто не выдают их кому попало. Потенциальный клиент должен доказать платежеспособность и надежность. Иначе учреждение просто не станет рисковать своими кровными и откажет клиенту в кредитке. Либо оформит, но с минимально возможным кредитным лимитом – у многих банков он начинается от 5-10 тысяч рублей.
Отличия кредитных и дебетовых карт
Оба пластика — платежные инструменты, используемые для оплаты товаров и услуг. Но у них есть ряд различий:
| Дебетовая | Кредитная | |
| Использование заемных денег | Не предусмотрено, за исключением тарифов с овердрафтом. | Предусмотрена кредитная линия от 5 000 до 5 000 000 р., в зависимости от статуса клиента и категории пластика. |
| Льготный период | Даже при наличии опции овердрафта беспроцентного периода нет. | Действует грейс-период в течение 50-200 дней, без учета рассрочки сроком до 24 месяцев. |
| Вывод наличных | В собственных банкоматах без комиссии. | Как правило, за снятие заемных денег списывается комиссия 3-5% от суммы. |
| Наличие имени | Могут выдаваться как именные карты, так и без указания имени владельца. | |
| Процентная ставка | Не установлена. При подключении овердрафта взимается комиссия. | Проценты варьируется в диапазоне от 10 до 30% годовых. |
Помимо условий обслуживания, отличия заключаются в требованиях к клиентам и пакету документов. Чтобы получить дебетовый пластик, от клиента требуется только паспорт. Возраст клиента — от 18 лет. Гражданство, регистрация, стаж работы, кредитная история — значения не имеют.
Для получения кредитки заемщик должен отвечать более высоким требованиям банка:
- возраст — от 18 лет;
- регистрация — постоянная в РФ;
- гражданство — Россия;
- стаж работы — от 3 месяцев;
- минимальный доход — 9 000 р. в месяц (Альфа-Банк).
Из документов запрашивается паспорт, ИНН, СНИЛС или водительское удостоверение. При получении лимита свыше 150 000 нужна справка о доходах по форме банка или 2-НДФЛ. В случае оформления через интернет по онлайн-заявке, документы предоставляются при получении пластика.
Какую дебетовую и кредитную карту выбрать
Всем лицам, независимо от возраста и социального статуса, при выборе банковской карты рекомендуется изучить общие критерии выгодности и безопасности.
Для пластика обоих типов такими критериями являются:
- отзывы клиентов о банке, особенно о том, как он работает в вашем городе, а также о работе колл-центра и службы онлайн-поддержки;
- наличие на пластике чипа – такие карты лучше защищены от хищений средств;
- наличие и качество работы интернет-банка и мобильного банка – сервисов, позволяющих управлять счетом дистанционно, не тратя каждый раз время на поездку в офис банка-эмитента.
Решим задачу, как подобрать дебетовую карту. Выбрать дебетовую карту можно по параметрам, предложенным ниже:
- величину процентов на остаток средств на депозитном карточном счете и минимального остатка, при котором начисляется процент. Если карта одновременно действует как вклад, вы получаете нелишний пассивный доход – не сулящий прибылей, но хотя бы частично компенсирующий потери от инфляции;
- надежность банка. Если на карточном счете клиента находится не более 1,4 млн рублей, вся сумма будет возмещена Агентством страхования вкладов. Тем не менее открывать дебетовую карту желательно в известной организации с минимальной вероятностью банкротства. Полный анализ сложен, но для грубой первичной оценки можно проверить чистую прибыль и активы нетто кредитной организации — если они увеличиваются, дела у компании скорее всего идут хорошо, уменьшаются – возможно, доверять ей деньги не стоит. Более простой и надежный способ — выбрать наилучший вариант в банке из ТОП-10;
- количество банкоматов, в которых можно снять наличные с минимальной комиссией (от 0 руб.). Ведь ситуации, когда срочно требуется наличка, нередки.
Статью о надежности банка и депозитных ставках я писал здесь. А определяясь, какую кредитную карту выбрать для личного пользования, следует поискать:
- минимальный процент по кредиту;
- минимальные комиссии за пополнение счета и прочие дополнительные платежи;
- льготный период, он же грейс-период, в течение которого заемные средства можно расходовать, не уплачивая проценты по кредиту.
Величина кредитного лимита тоже немаловажная вещь, но она устанавливается каждому держателю индивидуально в зависимости от его платежеспособности.
А вот карту какого банка лучше завести, при выборе кредитки чаще всего не столь важно, как при поиске лучшей дебетовой
Обратите внимание: не стоит гнаться за наиболее простыми условиями выдачи кредитной карты (без справок о доходах и др.). Чем меньше требования банка к заемщику, тем выше дороговизна кредита, поскольку кредитор закладывает в его стоимость повышенные риски невозврата средств
Вы можете также поискать кредитку с минимальной комиссией за снятие наличных, но для карты этого типа она все равно будет немалой. Карту с кредитным лимитом рекомендуется использовать исключительно для безналичных расчетов.
Посмотрим карте в лицо
Чтобы разобраться в вопросе, как пользоваться пластиковым платежным средством, изучим его лицевую и обратную стороны. Какую информацию они нам дают?

Как пользоваться дебетовой картой?
До снятия наличных денег убедитесь, что вы выбрали банкомат «родного» банка. Снятие в «чужих» банкоматах часто сопровождается комиссией. Вставьте платежное средство в картоприемник и четко следуйте инструкции, написанной на экране или озвученной голосом.
При оплате товаров или оказанных услуг передайте карточку кассиру или самостоятельно вставьте ее в терминал. Если она оснащена технологией PayPass, то просто приложите ее к терминалу для считывания информации. Введите пин-код при необходимости. Иногда требуется поставить подпись на чеке или в окошке терминала.
При совершении операций онлайн достаточно авторизоваться в личном кабинете на сайте банка или войти в мобильное приложение на смартфоне. Будьте готовы к дополнительной проверке при перечислении крупной суммы денег. Может последовать звонок из банка и ряд вопросов, которые помогут вас идентифицировать и доказать добровольность операции.
Если вы больше не нуждаетесь в дебетовой карте и хотите ее закрыть, то сделать это необходимо в отделении банка. Просто забыть о ней не получится, потому что банк будет продолжать списывать годовое обслуживание. А это грозит вам уходом в «минус».
Как отличить дебетовую карту от пластика?
Сегодня существует огромное количество вариантов определения типа карты. Наиболее простой и распространенный способ предусматривает визуальное определение типа «пластика». Многие банки в правом верхнем углу указывают надпись «Credit» или «Debit». На основании этой надписи можно без проблем определить к какому типу «пластика» относится данная банковская карта.
Однако такие надписи можно встретить далеко не на всех картах. Это обусловлено необходимостью обезопасить сбережения клиентов. Если «пластик» попадет в руки злоумышленников, они смогут догадаться, что за карта находится перед ними и воспользоваться ей.
Еще один простой и надежный вариант – обратиться в банк. Для этого можно позвонить на горячую линию банковского учреждения, сообщить свои личные данные, номер карточки и секретное слово. Также можно прийти с паспортом непосредственно в банковское отделение.
Источник: mulino58.ru
Кредитная линия и кредитная карта: в чем разница

Полезная информация
На чтение 10 мин Опубликовано 11.02.2022
Кредитная линия и кредитная карта очень похожи на возобновляемый кредит. В обоих случаях вам разрешается брать взаймы до определенной суммы, но вам не нужно занимать деньги сразу после одобрения. Вы можете выбрать, когда брать кредит и сколько, вплоть до лимита счета. Вы платите проценты только за сумму, которую вы берете взаймы, и вы можете брать взаймы снова и снова, пока вы не должны больше лимита.
Однако есть некоторые важные различия между кредитной линией и кредитной картой. Вот что вам нужно знать, когда речь идет о кредитной линии и кредитной карте. Кредитная линия и кредитная карта — отличия, тема следующей статьи на страницах bankovskie-karty.ru.
Кредитная линия и кредитная карта: в чем разница
Одно из наиболее заметных различий между ними заключается в том, что, хотя кредитная карта подключена и позволяет вам получить доступ к кредитной линии, можно открыть кредитную линию, с которой не связана карта. По сути, все кредитные карты являются кредитными линиями, но не все кредитные линии являются кредитными картами.
Условия кредита и лимиты
Хотя условия варьируются в зависимости от кредитора, годовая процентная ставка по кредитной линии часто ниже, чем годовая процентная ставка по кредитным картам . И кредитный лимит по кредитной линии может быть выше, чем по кредитной карте. Эти преимущества могут сделать кредитные линии более подходящими для крупных покупок, которые вы намерены погасить в течение долгого времени.

Доступ и награды
Кредитные карты обеспечивают удобный способ совершать покупки на ежедневной основе. Они часто дают вам льготный период , в течение которого вы можете не платить проценты, функция, которая недоступна для кредитных линий. И многие кредитные карты предлагают возврат наличных денег или другие вознаграждения за расходы , которых нет в кредитных линиях.
Требования к кандидатам
Подача заявки на кредитную карту требует от вас предоставления точной информации о ваших финансах, в то время как при подаче заявки на кредитную линию без кредитной карты обычно требуется документация, подтверждающая ваш доход. Это означает, что подача заявки на кредитную линию может быть немного более сложной и трудоемкой.
Что такое кредитная линия простыми словами
Кредитная линия — это финансовый продукт, который позволяет многократно занимать деньги. Вы можете взять кредит до определенного предела, а затем погасить то, что вы должны. Вы можете продолжать использовать кредитную линию до тех пор, пока сумма, которую вы должны, не превышает ваш лимит. Вы платите проценты за деньги, которые вы занимаете, и с вас может взиматься комиссия каждый раз, когда вы используете кредитную линию.
Как работает кредитная линия
Ваш эмитент дает вам чеки, которые вы можете выписать, чтобы получить доступ к вашей кредитной линии. Вы также можете внести деньги на свой банковский счет, запросив перевод лично, по телефону или через веб-сайт вашего банка. Вы также можете организовать для своего банка или кредитного союза автоматическое использование вашей кредитной линии для покрытия овердрафта на вашем текущем счете.

Кредитные линии могут быть обеспеченными или необеспеченными. Кредитные линии собственного капитала обеспечены, например, вашим домом. Обычно они имеют плавающую процентную ставку, но иногда банки предлагают вариант с фиксированной процентной ставкой для части или всего вашего баланса. У них часто есть период розыгрыша , когда вы можете занять деньги. После периода розыгрыша от вас может потребоваться сразу же оплатить всю сумму, которую вы должны, или вам может быть предоставлено окно времени, в течение которого вы можете производить платежи.
Личная кредитная линия не обеспечена. Чтобы получить одобрение, вам может потребоваться текущий расчетный счет в банке или кредитном союзе, выпустившем кредитную линию. После того, как вы одолжите, вы будете получать счет каждый месяц, и вам нужно будет вносить хотя бы минимальный ежемесячный платеж. Процентная ставка обычно может расти или падать в зависимости от рыночных условий.
Влияет ли кредитная линия на ваш кредитный рейтинг
Открытие новой кредитной линии может по-разному повлиять на ваш кредитный рейтинг, в лучшую или в худшую сторону, а также на то, как вы будете управлять этим кредитом в будущем. Вот как кредитная линия влияет на ваш кредитный рейтинг:
- Новый запрос: Когда вы подаете заявку на кредитную линию, кредитор делает жесткий запрос о вашей кредитной истории , который будет отображаться в вашем кредитном отчете в течение двух лет и может повлиять на ваш рейтинг на срок до 12 месяцев.
- Длина кредитной истории: открытие новой кредитной линии снижает средний возраст ваших счетов. Это может снизить ваш кредитный рейтинг, особенно если у вас нет длинной кредитной истории.
- Кредитный микс: когда вы открываете кредитную линию, вы добавляете возобновляемый кредитный счет в свою кредитную историю, что может улучшить ваш кредитный баланс , если у вас ранее не было возобновляемых счетов. Наличие различных типов счетов на ваше имя может повысить ваш кредитный рейтинг.
- Суммы задолженности: использование личной кредитной линии влияет на коэффициент использования вашего кредита, который представляет собой сумму возобновляемого кредита, которую вы используете, деленную на ваш кредитный лимит.
- История платежей. Своевременные ежемесячные платежи по вашей кредитной линии формируют вашу историю платежей и могут повысить ваш кредитный рейтинг, в то время как просроченные или пропущенные платежи, скорее всего, приведут к падению вашего рейтинга.
Когда следует использовать личную кредитную линию
Личная кредитная линия может быть полезна, когда вам нужно совершить крупную покупку, оплатить экстренные расходы или когда вы не можете предсказать точную сумму в долларах, которую вам нужно будет взять взаймы. Например, если вам нужно заплатить за внезапный ремонт дома или если у вас есть наличные расходы на текущее лечение, но вы не уверены в количестве счетов, которые вы получите, или в общей стоимости. Личная кредитная линия дает вам больше гибкости, чем одноразовый личный кредит, и условия могут быть более выгодными, чем кредитная карта, когда речь идет о большем остатке, который вам нужно погасить с течением времени.
Что такое кредитная карта
Кредитная карта — это способ оплаты, который позволяет вам использовать кредитную линию для совершения повседневных покупок в Интернете, по телефону и лично. Списание платежей с карты путем физического считывания или вставки карты в терминал или путем ввода номера карты, даты истечения срока действия и кода безопасности в форму онлайн-платежа увеличивает баланс счета и уменьшает доступный кредит на сумму покупки.
Как работает кредитная карта
Для каждого цикла выставления счетов держатели карт получают выписку. Многие кредитные карты предлагают льготный период, а это означает, что проценты не взимаются, если вы полностью оплачиваете остаток в установленный срок. Если владелец карты платит меньше, чем полный баланс, он теряет льготный период, и на баланс начинают начисляться проценты. Они также теперь должны проценты сразу на новых покупках.

Владельцы карт должны вносить по крайней мере минимальный платеж в каждом платежном цикле до установленной даты, в противном случае они, как правило, сталкиваются с штрафами за просрочку платежа и могут быть подвергнуты штрафу в размере годовой процентной ставки.
Некоторые кредитные карты предлагают вознаграждение , которое вы зарабатываете, списывая покупки с карты. В зависимости от типа карты вы можете получать кэшбэк, баллы или мили за покупки, которые вы можете обменять на выписки, авиамили, подарочные карты и многое другое.
Как кредитная карта влияет на ваш кредитный рейтинг
Счет кредитной карты может повлиять на ваш кредитный рейтинг так же, как кредитная линия.
- Новый запрос: подача заявки на новую кредитную карту приводит к вводу жесткого запроса в ваш кредитный отчет, что может временно снизить ваш балл.
- Продолжительность кредитной истории: открытие новой учетной записи снижает средний возраст ваших учетных записей, что также может снизить ваш балл.
- Кредитный микс: Как и в случае с кредитной линией, получение новой кредитной карты дает вам возобновляемый счет. Если в вашей истории ранее не было формы возобновляемого кредита, это улучшит ваш набор кредитов и может повысить ваш балл.
- Суммы задолженности: оплата покупок кредитной картой повышает коэффициент использования кредита. Высокий коэффициент использования кредита может создать впечатление, что вы рискуете израсходовать весь доступный кредит, и может снизить ваш балл. Обычно рекомендуется поддерживать коэффициент использования кредита ниже 30 процентов , чтобы поддерживать хороший кредитный рейтинг.
- История платежей. Своевременная оплата счета по кредитной карте в каждом платежном цикле дополняет вашу историю платежей и может повысить ваш балл. Нет никакого штрафа к вашему счету от оплаты вашего баланса в полном объеме. На самом деле, эмитенты кредитных карт сообщают об остатке в вашем ежемесячном отчете в бюро кредитных историй, поэтому оставление остатка на вашей карте не меняет того, что было сообщено за этот месяц.
Когда следует использовать кредитную карту
Кредитные карты полезны, когда вы хотите иметь под рукой платежное средство без наличных денег. Разумно использовать кредитную карту для повседневных расходов, когда вы сможете полностью оплачивать счет по кредитной карте каждый месяц. Таким образом, вы избежите выплаты процентов и не накопите задолженность по кредитной карте, которую не в состоянии погасить.
Использование бонусных кредитных карт — отличный способ получить вознаграждение за свои расходы, особенно если вы можете заработать большие деньги в категориях, на которые вы обычно тратите деньги, таких как продукты , рестораны или бензин . Если вы имеете в виду крупную покупку, возможно, стоит найти карту, которая предлагает 0-процентную начальную годовую процентную ставку , чтобы вы могли погасить остаток в течение долгого времени без процентов .
Кредитные карты обеспечивают более надежную защиту от мошенничества, чем некоторые другие способы оплаты, включая дебетовые карты. Многие эмитенты кредитных карт предлагают держателям карт $0 ответственности за мошенничество. Таким образом, кредитная карта часто является хорошим выбором, если вы беспокоитесь о безопасности, например, во время путешествий или покупок в интернет-магазинах.
Альтернативы кредитной карте и кредитной линии
Если вы рассматривали кредитную карту или личную кредитную линию, и ни один из них не кажется вам отличным вариантом, возможно, пришло время изучить альтернативы заимствованию.
- Работайте над сбережениями. Один из возможных подходов — копить на крупную покупку, а не финансировать ее. Недостатком является то, что вам нужно подождать, пока у вас не будет достаточно средств для покупки предмета. С другой стороны, вы не платите проценты.
- Найдите сообщества, которые помогут вам сэкономить на крупных покупках: вы также можете узнать, есть ли в вашем городе группы, где отдают вещи даром. Эти сообщества иногда предлагают бывшую в употреблении мебель или бытовую технику, которые больше не нужны другим членам группы. Ее можно использовать как временный вариант до тех пор, пока вы не накопите на кредит.
- Арендуйте то, что вам нужно: если вы не можете позволить себе купить нужный вам продукт на короткое время, вы можете взять его напрокат. В аренду можно взять самые разные товары: от спортивного инвентаря и инструментов для обустройства дома до свадебных платьев и учебников.
- Используйте свое право на скидку: возможно, вы являетесь пенсионером или получателем адресной помощи. Узнайте, какие еще вам положены льготы. Сэкономленные деньги откладывайте.
Разумное использование кредитных карт и линий — первый шаг к финансовой свободе.
Источник: bankovskie-karty.ru
Кредитная карта: оформление, получение, расчеты, переводы, плюсы и минусы
Кредитная карта – это современное платежное средство, которое принадлежит банку. Размер кредитного лимита устанавливается для каждого заемщика индивидуально, а потраченную сумму необходимо вернуть с процентами. Заемные средства клиент вправе использовать по своему усмотрению, оплачивая покупки и услуги или снимая наличные. Подробная информация о кредитках содержится в статье.
Стандартные условия кредитных карт
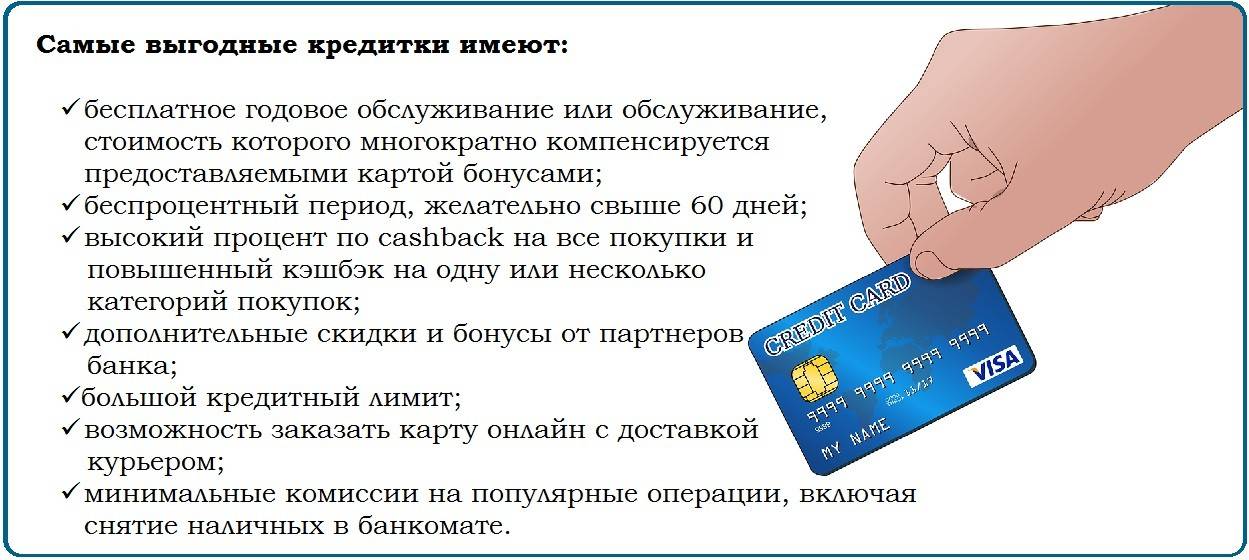
Ежегодно российские бани разрабатывают всё более привлекательные условия для держателей кредиток, прибегая к выгодным предложениям и различным бонусам. Вместе с тем перечень наиболее важных характеристик остается неизменным.
Средние рыночные критерии кредитных карт за 2015 год имеют следующие значения:
- Размер процентной ставки – от 25 до 35%.
- Максимальный кредитный лимит – 750 тыс. р.
- Стоимость обслуживания – от 500 до 2000 р., при этом первый год чаще всего бесплатный.
- Льготный срок, он же грейс-период – от 50 до 100 дней с момента первого списания денег или активации «пластика».
- Минимальный платеж в счет погашения займа – от 5 до 10% израсходованной суммы.
- Процент, взимаемый при снятии наличных – от 2 до 7%.
- Срок оформления карты – от 2 до 5 дней.
Большинство банков предлагают держателю кредитки подключить интернет-банкинг и услугу смс-информирования на платной основе. Для дополнительного стимулирования клиентов банки применяют всевозможные партнерские и привилегированные программы:
- карты с индивидуальным дизайном;
- начисление бонусных миль при оплате покупок;
- скидки от партнерских компаний;
- курьерская доставка карты или отправка ее по почте;
- оплата с помощью системы бесконтактных платежей PayPass;
- Cash Back – возврат на счет от 1 до 10% стоимости покупок;
- бесплатное страхование при заграничных поездках;
- возможность оплаты проезда в общественном транспорте.
Как оформить кредитную карту
При выборе кредитной организации нужно уделять внимание следующим аспектам:
- требованиям к заемщикам;
- тарифам на обслуживание карты;
- процентной ставке по кредиту;
- возможности снятия наличных и размеру комиссии;
- продолжительности и правилам действия льготного периода;
- лимиту денежных средств.
Подать заявку на кредитку доступно:
- в стационарном отделении банка;
- в интернете на официальном сайте финучреждения или через партнерский сервис, который направляет анкету сразу в несколько банков.
К клиентам, желающим получить кредитку, банки предъявляют следующие требования:
- российское гражданство;
- возраст от 18 до 60 лет;
- регистрация в зоне расположения банка;
- постоянное место работы и стаж более 3-х месяцев;
- наличие домашнего и рабочего номера телефона.
Чаще всего оформляются кредитные карты в офисе банка, т.к. заявка рассматривается после подачи заемщиком полного пакета документов. В некоторых учреждениях для получения кредитки не нужно посещать офис. Например в Тинькофф Банке доставку «пластика» вместе с кредитным договором осуществляет курьер.
При оформлении карты в банке процедура состоит из следующих этапов:
- Заемщик заполняет анкету-заявление, посетив филиал банка или воспользовавшись онлайн-заявкой.
- Банк принимает предварительное решение и сообщает его клиенту по телефону.
- Заемщик собирает необходимые документы и подает их кредитору.
- Банк проверяет полученные бумаги не дольше недели и дает окончательный ответ.
- Ели решение положительное – заемщик ждет, пока банк выпустит карту, до 2-х недель.
- Клиент посещает банк, чтобы подписать кредитный договор и забрать карту.
Пакет документов, требуемый для оформления карточки, включает:
- Российский паспорт.
- Дополнительное удостоверение личности, в качестве которого принимается:
- ИНН;
- водительские права;
- свидетельство страхования в пенсионном фонде и др.
3. Ксерокопию трудовой книжки, заверенной нанимателем.
4. Справку о размере доходов за 6 мес. произвольной формы или 2-НДФЛ.
Заявка на кредитную карту
При заполнении анкеты потребуются следующая информация:
- Вид карты и размер кредитного лимита.
- Персональные сведения о заемщике:
- ФИО;
- пол;
- дата рождения;
- сведения о регистрации и фактическом проживании.
3. Паспортные реквизиты.
4. Контактные данные:
- номер стационарного и сотового телефона;
- адрес электронной почты.
5. Сведения о работе:
- юридический адрес организации и номер телефона;
- размер зарплаты и рабочий стаж заемщика.
6. Способ получения карты:
- по почте;
- курьером;
- в отделении банка.
В конце заявки банки требуют подтвердить согласие на обработку данных.
Чтобы пользоваться полученной кредиткой, ее следует активировать. В зависимости от финансового учреждения процедуру доступно произвести:
- в отделении банка;
- по телефону;
- через банкомат;
- на официальном сайте кредитора.
 Кредитная карта онлайн: оформление, получение, плюсы и минусы
Многие банки предлагают подать заявку на кредитку через интернет. Для этого необходимо выбрать на официальном сайте финучреждения соответствующее предложение и оформить виртуальную анкету. Процедура заполнения дистанционной заявки стандартная – заемщику потребуется указать в ее полях достоверные сведения. Отличительные особенности онлайн-карты следующие:
- Никакие документы прилагать к заявке не требуется.
- Предварительное решение банк принимает максимально быстро. Если анкета обрабатывается вручную, то срок проверки данных занимает от 1 до 2-х дней. Скоринговая программа выдает результат в течение нескольких минут.
- Менеджер банка связывается по телефону с заемщиком, чтобы уточнить данные и сообщить о принятом решении.
- Удостоверения личности и справки с работы разрешено отсканировать и выслать по электронной почте.
Достоинства онлайн-кредиток следующие:
- Быстрота и простота оформления.
- Требуется минимальный пакет документов.
- Многие кредиторы предлагают льготную процентную ставку при подаче заявки дистанционно.
- Возможность получить карту без посещения банка по почте или курьерской доставкой.
При оформлении кредитки онлайн необходимо учитывать ее недостатки.

- Банковский специалист может не совсем точно и правдиво рассказать о размерах платежей по кредиту.
- Риски, связанные с минимальным пакетом документов от заемщика, банки компенсируют высокой стоимостью обслуживания.
- Существуют мошенники, которые создают ложные банковские сайты и используют данные заемщика в корыстных целях.
- Кредитки моментального выпуска, которые не требуют открытия банковского счета и выдаются в течение 30 мин., имеют низкий уровень безопасности.

Можно ли получить кредитную карту без кредитной истории
Нулевая статистика в БКИ не может быть причиной для отказа в выдаче карты. Однако финучреждения к таким заемщикам относятся настороженно, т.к. у них отсутствуют как отрицательные, так и положительные характеристики. Чем старше клиент, тем меньше к нему доверия, поскольку по статистике 70% взрослого населения обременены займами или являются поручителями. Причины чистой кредитной истории бывают следующими:
- Клиент никогда не оформлял кредитки или другие займы.
- При оформлении кредитного соглашения заемщик отказался от передачи информации в бюро кредитной истории (БКИ).
- Заемщик изменил фамилию, чтобы избавиться от испорченной репутации.
- Кредитная история была удалена.
В связи с тем, что отсутствует полноценный портрет клиента, банки прибегают к следующим мерам по снижению рисков:
- Требуют представить доказательства высокого дохода.
- Предлагают пониженный кредитный лимит.
- Выдают кредитные карты, обеспеченные депозитным счетом. Его открывает клиент в данном банке в качестве гарантии по займу.
Как получить кредитную карту без проверок, справок и доходов
Главное отличие кредитки, которая не требует подтверждать доход – это быстрое оформление по упрощенной системе. Для ее получения достаточно представить в банк документы:
- российский паспорт с регистрацией в зоне нахождения банка;
- второй официальный документ с фото – права, загранпаспорт и др.
Процедура оформления карты состоит из следующих этапов:
- Клиент заполняет анкету в режиме онлайн или в отделении банка.
- Кредитный специалист проверяет данные и уточняет их при необходимости.
- Заемщик предоставляет паспорт и второй документ, удостоверяющий личность.
- После проверки документов и кредитной истории клиента банк открывает счет и выпускает привязанную к нему карту.
Многие учреждения выдают такие кредитки владельцам депозитных счетов, постоянным и зарплатным клиентам. Для остальных заемщиков по картам без справок о доходах банки предусматривают:
- высокий процент за пользование заемными средствами;
- короткий срок кредитования – до 1 года;
- пониженный кредитный лимит;
- ежемесячную фиксированную плату за пользование заемными средствами.
Самый быстрый способ получения кредитной карты
Решить финансовые проблемы, которые не терпят отлагательств, заемщику поможет моментальная карта. Обычно банки заранее заготавливают такие кредитки, чтобы выдавать их клиентам сразу после оформления заявки. Это типовой пластик с магнитной полосой и чаще всего без микрочипа, требующего введения пин-кода. Моментальные карты обычно не именные, в основном они содержат лишь номер. Подать заявку на такую кредитку доступно:
- в режиме онлайн на официальном сайте кредитора;
- в стационарном офисе банка.
Финучреждения обязуются выдать карту на руки или доставить курьером в срок от 30 мин. до 1 дня. Для ее получения заемщику достаточно предъявить паспорт и второй удостоверяющий личность документ с фотографией. Размер дохода подтверждать не обязательно, но при наличии справки 2-НДФЛ банк может снизить процентную ставку. Параметры кредитов по моментальным картам следующие:
- ставка зависит от конкретного банка и колеблется от 40 до 46%;
- льготный период – от 50 до 55 дней;
- кредитный лимит – максимум 200 тыс. р.
Принимая решение о выдаче карты, банк обращает на состояние кредитной истории заемщика.
Недостатки экспресс-карт следующие:
- невозможность оплаты покупок в интернете;
- низкая степень защиты;
- чаще всего деньгами сразу пользоваться нельзя, поскольку на активацию карты требуется некоторое время;
- высокие процентные ставки.
К достоинствам относятся:
- быстрое оформление и получение;
- минимальный пакет документов;
- курьерская доставка.
Как получить кредитную карту, если у вас плохая кредитная история
Любой человек, хоть раз оформивший ссуду, имеет досье в бюро кредитной статистики. Репутация заемщика формируется за счет данных, которые поступают от банков. Каждый серьезный факт нарушения кредитного договора чреват испорченной статистикой и попаданием в «черный список».
Многие банки не хотят связываться с подобными заемщиками, однако если знать, куда и как обратиться, то получить кредитную карту возможно. Из-за жесткой конкуренции на финансовом рынке банки идут на уступки гражданам, которые отрицательно себя зарекомендовали. Для получения кредитки возможно прибегнуть к следующим вариантам:
- Найти банк, который не предъявляет высокие требования к качеству истории. Обычно такие ссуды выдают новые финучреждения, нуждающиеся в увеличении клиентской базы, даже не очень благонадежной.
- Воспользоваться услугами посредника, который связан с конкретным банком и выполняет урегулирование вопросов кредитования. Однако здесь существует риск попасть на мошенников.
- Согласиться на более жесткие условия кредитования и высокие ставки по процентам.
- Предоставить в банк справку с работы, свидетельствующую о высоком доходе.
- Привлечь залоговое обеспечение или поручителя, который обязуется погасить задолженность в случае просрочки платежей.
- Оформить кредит в магазине на покупку товара и исправно погасить его. Этот факт отразится в досье БКИ и положительно повлияет на репутацию заемщика.
- Искренне и честно объяснить менеджеру о причинах, повлекших просрочки по предыдущим кредитам. Иногда банки идут навстречу таким гражданам.
В итоге обладатели испорченной кредитной статистикой имеют шанс не только получить карту, но и восстановить репутацию, исправно соблюдая графики платежей.
Что такое льготные кредитные карты
Займы, предоставляемые банками на льготных условиях, отличаются или пониженными процентными ставками, или их отсутствием. Рассчитывать на подобные кредитки вправе определенные категории граждан:
- многодетные семьи;
- студенты;
- военнослужащие;
- пенсионеры и другие участники государственного целевого проекта кредитования. Он предназначен для финансирования социальных и экономических программ, а также поддержки отраслей, организаций и семей.
Кроме этого, на льготную карту вправе рассчитывать зарплатные клиенты банка. Поскольку кредиторы имеют базовую информацию о заемщике и размере его дохода, то в случае просрочки платежей они будут удерживать задолженность с зарплаты. Некоторые банки изготавливают карты бесплатно или не взимают плату за их обслуживание.
Имеют возможность рассчитывать на льготную кредитку постоянные надежные клиенты банка и обладатели ликвидного залога. Им карты предоставляются на индивидуальных условиях и имеют различные бонусы и скидки.
Как узнать историю кредитной карты
Сведения о полученных и погашенных кредитах хранятся в коммерческой организации БКИ, подконтрольной федеральной службе финансовых рынков. Сотрудники банков не всегда работают оперативно, поэтому случается, что информация о полном погашении займа не сразу вносится в кредитное досье клиента. При обращении за ссудой в такой момент иногда возможно получить отказ финансового учреждения. Откорректировать недостоверные данные клиенту доступно заранее, обратившись в БКИ.
Для получения сведений необходимо иметь специальный код, который присваивается заемщику в момент заключения первого кредитного договора. Его возможно узнать по паспорту такими способами:
- Обратиться в любую кредитную организацию.
- Воспользоваться услугами ближайшего БКИ.
- Отправить запрос через нотариальную контору.
При наличии индивидуального кода заемщик вправе воспользоваться услугами сайта Центробанка, подав запрос в каталог кредитных историй. В результате будет получена информация, в каком именно бюро содержатся сведения о кредитных обязательствах. Услуга БКИ платная, однако раз в год клиент пользуется ею бесплатно.
Стоит учесть, что подобная информация является конфиденциальной, поэтому каждый гражданин имеет право отказаться от предоставления ее третьим лицам.
Зачем может понадобиться номер кредитной карты
Каждая банковская карточка имеет на лицевой стороне уникальный номер. Чаще всего он состоит из 16 цифр и разделен на 4 блока. Данный идентификатор напрямую связан с номером банковского счета и используется при расчетных операциях:
- зачислении средств;
- снятии наличных;
- списании денег в счет оплаты за покупку или услугу;
- переводе средств между карточками.
По цифрам данного номера определяют:
- вид платежной системы;
- тип карты – кредитная или дебетовая;
- наименование банка-эмитента;
- год выпуска карты и регион.
Последняя цифра является проверочной и рассчитана по алгоритму, соответствующему номеру кредитки.
В целях безопасности при оплате покупок и переводе средств часто требуется:
- CVV код, размещенный на обратной стороне кредитки;
- имя владельца;
- срок действия карты.
При онлайн-операциях нужно ввести номер мобильного телефона, к которому привязана карта. По истечении срока действия кредитки банк выпускает аналогичный «пластик» с прежним номером.
Как снять деньги с кредитной карты
Основное предназначение кредиток – это безналичные расчеты за услуги и товары. Если срочно нужны наличные – их разрешено снять, но прежде полезно ознакомиться с некоторыми нюансами.
- При проведении операции по снятию наличных через банкомат или кассу финучреждения взимается комиссия. Ее размер фиксирован или выражен в процентах от суммы снятия.
- При использовании банкомата стороннего финучреждения предусмотрена дополнительная комиссия.
- Транзакция по карте осуществляется путем ввода пин-кода. После трех попыток неверного введения кода кредитка блокируется.
- Обналичить всю сумму кредитного лимита нельзя. Банки предусматривают ограничения по снятию денег.
- На протяжении срока льготного кредитного периода снимать деньги не выгодно, поскольку он распространяется только на безналичные операции. С момента снятия наличных через кассу или банкомат придется выплачивать сумму кредита вместе с процентами.
- Некоторые банки предусматривают за снятие наличных повышенную процентную ставку по займу.
Как оплачивать кредитными картами
Сегодня оплатить кредиткой разрешено практически любой товар и услугу. Платежную операцию осуществляют:
- через интернет;
- посредством POS-терминала.
Перевод средств за товары и услуги обычно производится моментально. Для оплаты в интернет-магазине необходимо:
- Указать тип карты.
- Ввести номер кредитки, срок действия и имя владельца так же, как всё это указано на ее лицевой стороне.
- Обозначить CVV код, который находится на обратной стороне карты и состоит из 3 цифр.
- Проверить и подтвердить указанные данные.
- Запустить платежную операцию.
Иногда требуется указать номер мобильного телефона, на который программа высылает одноразовый код. Его следует ввести в специальное поле в качестве подтверждения операции.
Погасить коммунальные услуги, кредиты, штрафы, налоги и другие платежи доступно в интернет-банкинге, где зарегистрирована карта. Для этого нужно с помощью логина и пароля войти в личный кабинет и произвести операции в соответствии с инструкцией.
В магазине для произведения платежа кредитной картой покупателю необходимо:
- Передать карту кассиру, который поместит ее в POS-терминал.
- Набрать пин-код.
- Проследить за проведением операции.
- Получить кассовый товарный чек и квитанцию с терминала об оплате картой.
Как переводить деньги с кредитной карты
Возможности безналичного перевода с банковской карты обозначены в кредитном договоре. В некоторых финучреждениях, например Сбербанке, подобные операции запрещены. Существует несколько вариантов отправки денег с кредитки на другие карты и счета:
- Обратиться с паспортом к кассиру-операционисту банка. Сообщить реквизиты карты отправителя и получателя. Операция займет не более 5 минут.
- Воспользоваться услугами банкомата. Для этого следует :
- вставить карту в приемник;
- набрать пин-код;
- выбрать «Платежи и переводы»;
- затем «Перевод средств»;
- указать категорию получателя и номер его карточки;
- обозначить сумму перевода;
- подтвердить операцию;
- получить чек.
3. Выполнить операцию в личном кабинете интернет-банкинга в разделе «Платежи и переводы». Нужно указать счет списания, реквизиты получателя и сумму перевода. Процедуру необходимо подтвердить кодом, пришедшим по смс.
4. Прибегнуть к помощи электронного кошелька QIWI или Яндекс Деньги. Необходимо зарегистрировать карту в сервисе и перевести определенную сумму на кошелек. Затем уже с него при помощи специальных сервисов для перевода отравить деньги на другой счет.
Тарифы на перевод зависят от конкретного банка. Между счетами одного финансового учреждения подобные операции стоят дешевле или производятся бесплатно.
Сколько кредитных карт может быть в одних руках
Заемщик вправе оформить необходимое ему количество кредиток. Проблемы возникают, когда клиент обращается за картой и имеет незакрытые ссуды. Также кредиторы отказывают в выдаче карты при испорченной финансовой репутации гражданина. Банк может заподозрить клиента, заказавшего одновременно несколько кредиток, в намерении снять с них весь баланс и исчезнуть.
Прежде чем погружаться в крупные долговые обязательства, учитывайте, что существуют форс-мажорные ситуации, от которых никто не застрахован:
- потеря работы;
- сокращение уровня зарплаты;
- увольнение;
- болезнь и др.
Как выгодно пользоваться кредитной картой
Чтобы извлечь из платежного инструмента максимальную выгоду, следует учитывать определенные правила:
- Погашать кредит следует в течение грейс-периода, чтобы вернуть средства банку с нулевым процентом.
- Не стоит допускать просрочек платежей, чтобы банк не начислял штрафы.
- Доступно привязать депозитный счет к карте, проценты по которому частично покроют платежи по кредиту.
- Обналичивать средства следует в банке, выдавшем карту, поскольку там ниже комиссии.
- Желательно пользоваться торговыми точками, в которых предусмотрены бонусные скидки.
- В целях безопасности и получения сведений о состоянии счета полезно подключить услугу смс-информирования.
Граждане, склонные к неоправданным растратам, иногда увлекаются кредитной картой и начинают жить в долг. Банки охотно увеличивают кредитные лимиты – иногда их размер в несколько раз превышает ежемесячный доход заемщика.
Советы
- Прежде чем активировать карту и пользоваться заемными средствами, внимательно изучите условия кредитного договора.
- Выбирайте кредитку, соответствующую вашим финансовым возможностям, личным потребностям и образу жизни. Не гонитесь за большим количеством бонусов, которые в итоге могут оказаться бесполезными.
- Отрицательная сторона кредитных карт – это высокие процентные ставки и значительные штрафы за просрочку. Внимательно следите за платежным периодом и своевременно зачисляйте на баланс минимальный взнос.
- Прежде чем снимать наличные со счета карты хорошенько подумайте, поскольку банк возьмет комиссию. Желательно использовать кредитку по ее прямому назначению – для оплаты по безналичному расчету.
Дата актуализации данных – 10.01.2016 г.
Подробная информация о банках: Сбербанк России, Тинькофф Банк.
- Как взять ипотеку? Оформление ипотеки
- Кредитная карта или кредит наличными. Что лучше?
- Получение банковского вклада в наследство
- Что такое кредитная история? Как получить кредитную историю?
- Плохая кредитная история? Узнаем, как исправить
Источник: cbkg.ru