
Классификация затрат для целей бухгалтерского учета
Группировка затрат по экономическим признакам
- Прошлых периодов
- Текущего периода
- Будущих периодов
По способу включения в себестоимость:
По экономическому составу:
По отношению к объему производства:
- Условно-переменные
- Переменные
- Условно-постоянные
- Непроизводительные
- Производительные
Резервы предстоящих расходов
Резервирование – это признание затратами либо расходами того, что станет таковыми только потенциально. В этом смысле резервы делятся на три группы: резервы предстоящих расходов, оценочные резервы (поправки) и резервы по условным фактам хозяйственной деятельности.
Согласно методу резервирования затрат, понесенные затраты включаются в издержки не напрямую, а финансируются из специального резерва, формируемого за счет равномерных начислений на счете учета затрат или издержек обращения.
10 Учет затрат на производство, управленческих и коммерческих расходов
Целями создания резервов предстоящих расходов являются:
- Обеспечение накопления источников финансирования крупных затрат, носящих периодический характер;
- Равномерное включение затрат в себестоимость во времени (их распределение);
- Выравнивание промежуточных финансовых результатов, направление их в русло общегодовой тенденции.
Затраты по их месту в производственном процессе
По участию в процессе производства затраты делят на предпроизводственные, производственные, управленческие и коммерческие.
Предпроизводственные затраты являются единовременными, то есть осуществляемыми один раз перед началом производства, могут быть как капитальными (приводят к формированию внеоборотного актива), так и некапитальными (являются затратами на подготовку и освоение производства: наладку и пробный выпуск, вскрышные работы при добыче полезных ископаемых).
Производственные затраты делятся:
- На затраты, непосредственно связанные с технологическим процессом: оплата труда рабочих, сырье и материалы;
- Затраты на обслуживание и эксплуатацию производственного оборудования;
- Затраты, связанные с управлением производством: оплата труда начальников производств, амортизация офисного оборудования в цехах.
Коммерческие затраты – затраты, связанные со сбытом продукции: дополнительная упаковка, осуществляемая после сдачи на склад готовой продукции, транспортировка и страхование готовой продукции, рекламные и прочие расходы, связанные с продвижением продукции на рынок. Таким образом, коммерческие затраты осуществляются после производственных, когда уже завершено калькулирование себестоимости готовой продукции.
Управленческие затраты – затраты, связанные с управлением организацией в целом. В отличие от затрат на управление производством, которые чаще всего являются условно переменными, эти затраты, как правило, условно постоянные. Управление производством – это управление отдельными производственными процессами (нормирование, расчеты, контроль), которое осуществляется специальными подразделениями, относящимися к производственным: цеховыми бюро труда и заработной платы, отделами техники безопасности, бригадирами, начальниками цехов и т.д.
Урок 76. Коммерческие расходы (расходы на продажу) в УТ 11
Группировка затрат для целей калькулирования себестоимости
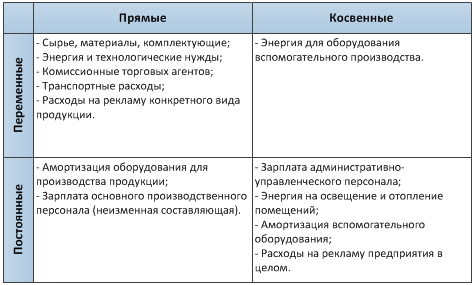
Группировка затрат по элементам:
- Материальные затраты;
- Затраты на оплату труда;
- Отчисления на социальные нужды;
- Амортизация;
- Прочие затраты.
Группировка затрат по статьям:
- Сырье и материалы;
- Возвратные отходы (вычитаются);
- Покупные изделия, полуфабрикаты и услуги сторонних организаций;
- Топливо и энергия (на технологические цели);
- Заработная плата основных производственных рабочих;
- Отчисления на социальные нужды;
- Потери от брака;
- Расходы на подготовку и освоение производства;
- Прочие производственные расходы;
- Итого цеховая себестоимость;
- Общепроизводственные расходы;
- Итого производственная себестоимость;
- Общехозяйственные расходы;
- Итого себестоимость готовой продукции;
- Расходы на продажу;
- Итого коммерческая себестоимость.
Вывод: Полную себестоимость (коммерческую себестоимость) продукции мы увидим только по дебету счета 90 «Продажи». А по дебету счета 43 «Готовая продукция» мы видим готовую продукцию без затрат на продажу.
Классификация доходов и расходов для целей финансового учета
Доходы и расходы по обычным видам деятельности
Доходами от обычных видов деятельности являются выручка от продажи продукции и товаров, поступления, связанные с выполнением работ, оказанием услуг, то есть доходы по профильной для организации деятельности – тем видам деятельности, которые приняты организацией в качестве составляющих ее бизнеса.
Расходами по обычным видам деятельности являются расходы, связанные с изготовлением и продажей продукции (включая управленческие расходы), приобретением и продажей товаров, а также расходы, связанные с выполнением работ, оказанием услуг.
На практике часто в устав включается фраза о том, что организация будет заниматься любой деятельностью, не запрещенной законодательством (Гражданский кодекс требует указывать виды деятельности только для некоммерческих и унитарных предприятий). Но для лицензируемой деятельности необходимо указывать виды деятельности.
Принцип соответствия доходов и расходов заключается в том, что расходы признаются в отчете о прибылях и убытках с учетом связи между произведенными расходами и поступлениями.
Выручка и себестоимость всегда должны отражаться в одной и той же аналитике, иначе будет нарушен принцип соответствия доходов и расходов, а информация отчетности потеряет свою полезность.
Операционные доходы и расходы
В качестве операционных доходов признаются доходы по самостоятельным хозяйственным операциям и сделкам, осуществленным с целью получения данных доходов, но при этом не являющимся предметом деятельности данной организации, а именно:
- Доходы, связанные с продажей активов, отличных от продукции или товаров: основных средств, материально-производственных запасов, ценных бумаг (кроме профессиональных участников рынка ценных бумаг), иностранной валюты;
- Доходы, получаемые по отдельным самостоятельным договорам, но не связанные с профильной деятельностью: доходы по договорам аренды, коммерческой концессии, проценты к получению, доходы от совместной деятельности.
Соответственно, операционными расходами признаются расходы по исполнению хозяйственных операций и сделок, не являющихся предметом деятельности данной организации.
На прочие доходы и расходы, и на операционные в том числе, принцип соответствия доходов и расходов не распространяется.
Примерами операционных расходов являются проценты по кредитам, услуги депозитария по хранению ценных бумаг, уплата прямых налогов: на рекламу, на имущество, — формирование оценочных резервов, расходы по консервации основных средств.
Внереализационные доходы и расходы
Если понесенные расходы не принесут никакого дохода, а также если организация признает появление у нее обязательств без встречного поступления активов, то в учете признаются внереализационные расходы – убытки.
Доходы, для извлечения которых организация не несла никаких расходов, тоже будут внереализационными. При этом внереализационные доходы не связаны с процессами производства и обращения, а отсутствие расходов обусловлено тем, что их нельзя соотнести с целенаправленными действиями (операциями), специально направленными на их извлечение.
Примерами внереализационных доходов являются курсовые разницы, доходы от поступления штрафов и пени, возмещения понесенных убытков, безвозмездного получения имущества, списания невостребованной кредиторской задолженности.
В качестве внереализационных расходов признаются расходы трех видов:
Деление доходов и расходов по принципу соответствия
Доходы и расходы разделяются в зависимости от того, каким образом к ним применяется принцип соответствия доходов и расходов.
Доходам по обычным видам деятельности (выручке) всегда соответствуют расходы по обычным видам деятельности (себестоимость).
Операционным доходам расходы могут соответствовать или не соответствовать. В последнем случае (несоответствия) противоположная часть (доход или расход) на практике присутствует, но в учете не выделяется ввиду большой трудоемкости и низкой целесообразности.
Внереализационные доходы никогда не сопровождаются расходами, и наоборот. То есть фактически они целиком являются либо прибылью, либо убытком организации.
Чрезвычайные доходы и расходы
Чрезвычайными доходами считаются поступления, возникающие как последствие чрезвычайных обстоятельств (стихийного бедствия, пожара, аварии, национализации): получение страхового возмещения, стоимость материальных ценностей, остающихся от списания поврежденных активов (полезные возвраты).
В составе чрезвычайных расходов отражаются расходы, возникающие как последствия тех же чрезвычайных обстоятельств: выплаты за ущерб, нанесенный окружающей среде, списание остаточной стоимости утраченных или непригодных для восстановления активов, выплаты пострадавшим в результате аварии работникам или населению.
Источник: ivan-shamaev.ru
Коммерческие расходы
Коммерческие расходы – это затраты, связанные с продажей продукции, товаров, работ, услуг.
К коммерческим расходам относятся издержки:
- на затаривание и упаковку;
- по доставке на станцию (пристань) отправления, погрузке в транспортные средства;
- на комиссионные сборы (отчисления), уплачиваемые посредническим организациям;
- по аренде и содержанию помещений для хранения и продажи продукции (товаров);
- на хранение товаров;
- по оплате труда продавцов;
- на рекламу;
- на представительские расходы;
- на иные аналогичные по назначению расходы.
Торговые организации могут включать в состав коммерческих расходов не только затраты, связанные с продажей, но затраты, связанные с приобретением товаров (транспортно-заготовительные расходы, ТЗР). При этом, ТЗР распределяются между реализованным и нереализованным товаром и списываются на уменьшение финансового результата только в части, приходящейся на реализованный товар:
— в бухгалтерском учете:
ТЗР к списанию на уменьшение финансового результата = (Остаток ТЗР на начало месяца + ТЗР за месяц)/(остаток товаров на начало месяца + стоимость товаров, поступивших за месяц)*стоимость реализованных товаров.
— для расчета налоговой базы по налогу на прибыль:
Распределению на остаток нереализованного товара подлежат только транспортные расходы, а не все ТЗР.
Остаток транспортных расходов на конец месяца = (Остаток транспортных расходов на начало месяца + транспортные расходы за месяц)/(Стоимость реализованных товаров + стоимость остатка товаров на конец месяца) * Стоимость остатка товаров на конец месяца.
Анализ коммерческих расходов
Для целей финансового анализа динамику коммерческих расходов сопоставляют с динамикой объема продаж.
При проведении анализа «план-факт» коммерческие расходы разделяют на условно-постоянные и переменные:
— переменными расходами, т.е. зависящим от объема продаж, являются затаривание, упаковка, ТЗР и т.п. По таким расходам определяют относительную экономию/перерасход;
— условно-постоянными расходами, т.е. не зависящими от объема продаж, являются аренда помещений, представительские расходы и т.п. По этим расходам определяют абсолютную экономию/перерасход.
Информацию об общей сумме коммерческих расходов можно узнать из строки 2210 отчета о прибылях и убытках (отчета о финансовых результатах). Более детальная информация о коммерческих расходах аккумулируется в бухгалтерском учете на счете 44 «Расходы на продажу».
В соответствии с НК РФ, рентабельность коммерческих и управленческих расходов является одним из показателей, необходимых для определения того, соответствует ли цена сделки между взаимозависимыми лицами уровню рыночных цен, и, как следствие, полностью ли учтены доходы по таким сделкам для целей налогообложения.
Рентабельность коммерческих и управленческих расходов = валовая прибыль/(коммерческие расходы + управленческие расходы)
Нормальное значение рентабельности коммерческих и управленческих расходов находится в пределах интервала, рассчитываемого путем анализа рентабельности сопоставимых сделок в порядке, предусмотренном ст.105.8 НК РФ.
Источник: alt-nn.ru
Классификация расходов организации
Расходы предприятия — это снижение экономических выгод за счет выбытия денежных средств или прочего имущества, или возникновения обязательств, приводящих к снижению уровня капитала.
Для эффективного управления затратами используются классификаторы по различным признакам.
Денежные расходы компании группируются по трем основным признакам:
- расходы, обусловленные получением прибыли;
- расходы, не связанные с получением прибыли;
- расходы принудительные.
Расходы, которые обусловлены извлечением прибыли, состоят из затрат на производство и продажу продукции, работ, услуг и инвестиции. Затраты на производство и продажу продукции, работ, услуг представляют собой расходы, связанные с созданием товара, работ или услуги, в результате реализации которых организация получит финансовую прибыль или убыток. Инвестиции — это капитальные вложения, которые предназначены для расширения объемов производства, и получение доходов на фондовых или финансовых рынках.
Расходы, которые не связаны с извлечением дохода, — это расходы на социальную поддержку сотрудников, потребление, благотворительные цели. Такие расходы направлены на поддержку репутации организации, на создание положительного социального климата в производственном коллективе и тем самым, повышают производительность и качество труда сотрудников.
Принудительные расходы включают налоги, отчисления на социальное страхование, расходы на обязательное личное и имущественное страхование, обязательные резервы.
В «Отчете о прибылях и убытках» расходы делятся на:
- расходы по обычным видам деятельности;
- операционные расходы;
- внереализационные расходы;
- чрезвычайные расходы.
Расходы по обычным видам деятельности связаны с изготовлением и реализацией продукции, приобретением и реализацией товаров, а также расходы, связанные с выполнением работ и оказанием услуг. В эту же группу входят коммерческие и управленческие расходы.
К операционным расходам относятся:
- расходы, которые связаны с предоставлением за определенную плату во временное пользование активов предприятия;
- расходы, которые связаны с предоставлением за определенную плату прав, возникающих из различных видов интеллектуальной собственности;
- расходы от участия в уставных капиталах других предприятий;
- расходы, обусловленные продажей, выбытием, списанием основных средств и прочих активов, кроме денежных средств (за исключением иностранной валюты), товаров и продукции;
- проценты за предоставление организации в пользование денежных средств, кредитов и займов;
- расходы, обусловленные оплатой услуг, оказываемых кредитными организациями;
- иные операционные расходы.
«Классификация расходов организации»
Готовые курсовые работы и рефераты
Решение учебных вопросов в 2 клика
Помощь в написании учебной работы
Внереализационные расходы включают:
- пени, штрафы, неустойки за нарушение условий договоров;
- возмещение убытков причиненных организацией;
- признанные в отчетном году, убытки прошлых лет;
- дебиторская задолженность с истекшим сроком исковой давности и прочие долги, нереальные для взыскания;
- курсовые разницы;
- расходы от уценки активов;
- прочие внереализационные расходы.
В состав чрезвычайных расходов входят расходы, возникающие вследствие чрезвычайных обстоятельств хозяйственно-производственной деятельности.
Состав затрат на производство и продажу продукции выглядит следующим образом:
- материальные затраты;
- затраты на оплату труда;
- расходы, возникшие в результате управления производственным процессом;
- стоимость внеоборотных активов, использованных в процессе производства.
Материальные расходы, включают в себя расходы:
Стоимость использованных внеоборотных активов в процессе производства переносится на затраты посредством амортизации. В соответствии с признаком однородности, затраты по основной деятельности группируются по следующим элементам:
- материальные затраты;
- затраты на оплату труда;
- отчисления на различные социальные нужды;
- амортизационные отчисления;
- прочие затраты.
По отношению к объему производства затраты делятся на две большие группы:
- постоянные,
- переменные.
Размер постоянных затрат не зависит от объема производства. Они могут существовать даже во время простоя предприятия. К данному виду затрат можно отнести арендную плату по арендованным основным фондам, амортизацию собственных основных фондов, зарплату административного и обслуживающего персонала, плату за коммунальные услуги, почтовые услуги, налоги и другие расходы.
Переменные затраты прямо зависят от выпуска продукции. Они увеличиваются вместе с ростом выпуска продукции и уменьшаются с его снижением. К переменным затратам относятся: затраты на сырье и материалы, полуфабрикаты, комплектующие изделия, топливо и энергию для производственных целей, зарплата сотрудников основного производства, затраты на ремонт и обслуживание производственного оборудования. По порядку отнесения затрат на период формирования прибыли они делятся на две группы:
- затраты на продукт,
- затраты на период.
Затраты на произведенный продукт прямо связаны с производством продукции и обусловлены технологией производственного процесса. Затраты на продукт всегда включают в себестоимость произведенной продукции, услуги или работ. Они связаны с единицами продукции и могут быть отнесены на готовую продукцию на складе или отгруженные товары и учитываться при расчете прибыли позже их фактического появления.
Затраты на период зависят от окончания периода, за который начисляются платежи. Затраты на период увеличивают себестоимость реализованной продукции в том периоде, когда они возникли и соответственно уменьшают прибыль предприятия.
Замечание 1
Аналогом затрат на продукт в торговле является стоимость приобретенных товаров, в промышленности — это производственная себестоимость. Аналогом затрат на период являются общепроизводственные, коммерческие, административные расходы.
Управление затратами является одной из важных задач управления внутри организации. Для этой цели важна классификация по местам возникновения затрат в зависимости от организационной структуры предприятия. Классификация мест возникновения затрат требует детализации, для определения по каждому подразделению одного базового показателя, учитывающего загрузку данного подразделения и отражающего зависимость затрат от выработки.
Группировка по объектам затрат реализуется в зависимости от производимых товаров, услуг или работ, на которые и падают данные затраты. Объектом затрат может выступать изделие, вид услуг, вид работ, которые предназначены для реализации. Полуфабрикаты являются объектом учета, если требуется контролировать их рентабельность и оценивать изменение их запасов. При серийном, непрерывном производстве, при производстве продукции по отдельным заказам объектом затрат выступает заказ.
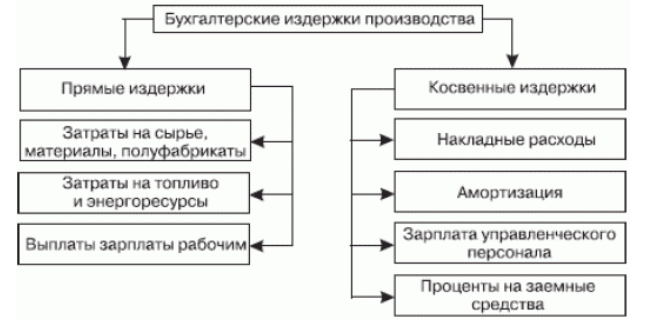
Расходы делятся на прямые и косвенные по способу отнесения на себестоимость объектов учета. В бухгалтерском учете к прямым расходам относятся те расходы, которые можно прямо, по первичным документам, отнести на себестоимость единицы изделия. К косвенным расходам относятся те расходы, которые нельзя в момент их возникновения соотнести с конкретным видом изделий. Такие расходы сначала накапливаются на определенных счетах, а затем в конце отчетного периода распределяются пропорционально выбранной базе между видами продукции.
В Налоговом кодексе для целей обложения налогом на прибыль также классифицируют расходы на прямые и косвенные. К прямым расходам, в данном случае, относятся материальные расходы, амортизация и расходы на оплату труда. Все остальные расходы — косвенные.
Следует отметить, что в Налоговом кодексе не предусматривается учет себестоимости единицы изделий, а только метод формирования совокупных затрат предприятия за налоговый период. Именно поэтому нельзя пользоваться классификацией Налогового кодекса, для планирования и управления предприятием. Использовать ее необходимо только для исчисления налоговой базы по налогу на прибыль.
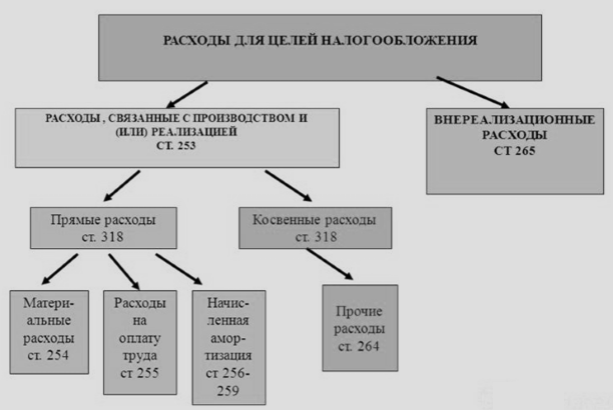
Рисунок 2. Классификация расходов
Существует множество других классификаторов, помогающих управлять затратами осознанно, эффективно и своевременно.
Замечание 2
Классификация затрат позволяет использовать методы управления расходами, подразделяющиеся на административные и экономические.
Административные методы помогают предотвратить необоснованные, несанкционированные расходы, хищения и злоупотребления. К экономическим методам управления затратами относятся планирование и бюджетирование.
Источник: spravochnick.ru