
В современном мире работающие граждане, равно как и предприятия, обязаны платить в государственный бюджет налоги. Государство же в свою очередь предоставляет им возможность зарабатывать, занимаясь тем или иным видом деятельности. Однако ни для кого не секрет, что отчисления в казну делаются зачастую весьма неохотно, а во многих случаях бизнес и вовсе пытается уклониться от их уплаты. Для того чтобы пресечь такое желание, налоговой службой проводятся соответствующие мероприятия.
Основной отличительной чертой такого мероприятия, как камеральная проверка, является очень высокая эффективность, поскольку в процессе ее проведения можно охватить до 90 процентов налогоплательщиков, и проводится она инспекторами по месту нахождения фискального органа. Основанием для ее проведения считается отчетность – как налоговая, так и бухгалтерская. Камеральная проверка проводится налоговой службой для того, чтобы:
- контролировать правильность применения норм налогового права;
- оценить достоверность указанных в отчетах показателей;
- пресечь возможные правонарушения;
- проверить обоснованность всех вычетов и льгот, указанных в поданной декларации.
Камеральная проверка налоговой характеризуется четко оговоренным периодом проведения данного мероприятия. Согласно Налоговому кодексу, она не может продолжаться более 3-х месяцев. Однако здесь бывают исключения – в случае возникновения определенных обстоятельств, у инспектора есть право на продление проверки. В большинстве эпизодов проверяется соответствие действующему законодательству только лишь одного налога, то есть предмет контроля ограничен. Инспекторам предоставлены достаточно широкие права.
КАК ПРОХОДИТ КАМЕРАЛЬНАЯ НАЛОГОВАЯ ПРОВЕРКА В 2021 ГОДУ
Мероприятие охватывает деятельность юрлица за последние 3 года. Документация, касающаяся более раннего периода, проверке не подлежит, поскольку здесь вступает в силу исковая давность. Если со стороны налоговой есть требование предъявить не соответствующие законодательно определенному периоду документы, налогоплательщик вправе оспорить данное требование инспектора, обратившись либо к руководству налоговой, либо обжаловав его в судебных органах.
Процедура, в соответствии со статьей 88 Трудового кодекса, может проводиться сотрудником налоговой без участия налогоплательщика, на основании данных представленной им отчетности. Зачастую проверяемое лицо узнает об этом только лишь тогда, когда инспектор запрашивает у него дополнительные документы или просит предоставить объяснения по тому или иному поводу.
Впрочем, проводиться камеральная проверка может также и с участием налогоплательщика – это усугубленный вариант. Мероприятие в данном случае осуществляется при предъявлении плательщику налогов решения и требования, подписанных либо руководителем налоговой службы, либо равнозначными ему должностными лицами, то есть заместителями руководителя ИФНС.
Документы юридического лица, ставшего объектом проверки, предоставляются только по письменному требованию со стороны фискалов. В ситуации когда плательщик налогов не уведомлен о проведении в отношении его проверки, у инспектора есть право предложить проверяемому предоставить лишь объяснения.
Для того чтобы запустить процедуру камерального контроля, не требуется соответствующего приказа руководителя налоговой службы. Помимо этого, здесь не нужно уведомлять налогоплательщика, равно как и получать согласие с его стороны. Камеральная проверка осуществляется в 3-месячный срок с момента предоставления фискальным органам декларации и пакета документов – как отправленной по почте, так и врученной лично в руки инспектору.
Говоря о самом процессе, следует отметить, что первый этап здесь – это принятие регистрации и иных документов, а также их регистрация. Далее визуально проверяется правильность оформления поданных бумаг, а на следующем этапе осуществляется уже арифметический контроль предоставленной налогоплательщиком информации: иными словами, налоговики тщательно пересчитывают все цифры. Следующий этап – это камеральный контроль документов (если потребуется – то и нормативный), и, наконец, завершение процедуры проверки.
Следует отметить, что камеральный контроль – это достаточно сложный процесс, в ходе которого выявляется множество различных нарушений, таких, например, как завышение налоговых вычетов по налогу на добавленную стоимость или занижение выручки при определении налога на прибыль. При расчете последнего, кстати, нередки случаи завышения расходов.
Если камеральная проверка выявляет несоответствие между данными в документах и в поданной декларации или какие-то ошибки, то у проверяемого затребуют дополнительные бумаги либо данные. Их также могут попросить предъявить, если в поданной декларации заявлен убыток, а также в ситуации, когда стоит сумма НДС к возмещению. Затребовать дополнительные документы или сведения могут и в ситуации, когда в уточненной декларации сумма налога будет меньшей, чем указано в первичной, либо при наличии отмеченных налоговых льгот.
Камеральная проверка: права фискалов
Налоговая, проводя камеральную проверку, имеет право потребовать необходимые документы – как у самого налогоплательщика, так и у контрагентов и иных лиц. В данной ситуации действия инспекторов регламентируются статьей 93 Налогового кодекса. В рамках такой процедуры, как камеральная проверка, сотрудникам налоговой также разрешается проведение экспертиз и допрос свидетелей. К процессу можно привлечь эксперта или переводчика. Данный вид контроля предусматривает возможность проведения осмотра документов, однако в данном случае следует получить согласие на такие действия со стороны налогоплательщика.
Давайте рассмотрим несколько типичных ситуаций, возникающих, когда налоговой проводится камеральная проверка. Например, при выявлении неточностей в декларации, поданной физическим лицом, которому организацией были предоставлены налоговые льготы и вычеты, то сотрудники фискальной службы могут также проверить и налогового агента, то есть юридическое лицо.
Достаточно часто работодатель не выплачивает за сотрудника-почасовика НДФЛ. В такой ситуации инспекторы налоговой пытаются привлечь к ответственности не юридическое, а физическое лицо, однако такие действия фискалов противоречит нормам действующего законодательства. Согласно закону, к ответственности за допущенные нарушения должен быть привлечен налоговый агент.
Повторная камеральная проверка, на проведении которой настаивают некоторые сотрудники налоговой, заявляя о «вновь открывшихся обстоятельствах», также противоречит нормам действующего Налогового кодекса. Статья 81 НК РФ разрешает фискалам только лишь повторная проверка уточненных деклараций.
Как завершается камеральная проверка
После завершения камеральной проверки, инспектором налоговой службы составляется соответствующий акт и справка о завершении мероприятия. В случае если никаких нарушений выявлено не было, никаких бумаг налогоплательщику не вручается.
В акте инспектор должен отобразить все найденные им несоответствия и расхождения: на его составление, равно как и на подготовку справки, сотруднику налоговой отводится 10 суток. Документ предписывается вручить налогоплательщику не позднее, чем через 5 суток. Если объект проверки не является в налоговую для получения акта, документ пересылается ему по почте. Следует отметить, что датой вручения здесь считается 6-й день с момента, когда была отправлена корреспонденций.
Дата вручения – это очень важный момент, поскольку она обоснована возможностью оспорить результаты проведенной проверки в течение 10 суток. Все возражения по этому поводу должны быть представлены в письменном виде. Они рассматриваются ИФНС в течение месяца – после завершения данного срока выносится решение. Если же со стороны налогоплательщика отсутствуют какие-либо возражения по поводу нарушений, выявленных в результате проведенных мероприятий, то вердикт по составленному инспектором акту будет вынесен после того, как истечет срок его обжалования. Однако в дальнейшем налогоплательщик имеет право оспорить результат проверки в судебном органе – как первой, так и вышестоящей инстанций.
Читайте статьи по теме:
- Выездная налоговая проверка: сроки ее проведения в 2020 году
- Цели создания федерального реестра государственных услуг
- Последние новости об объединении ФТС и ФНС в 2020 году
- Что такое ЕНВД простыми словами
Источник: nalogiexpert.ru
Камеральная проверка 3-НДФЛ: сколько она длится и как проходит

Физическое лицо как плательщик НДФЛ, имеет право при возникновении определенных обстоятельств возвращать из бюджета удержанный у него налог. Для этого он должен подать специальную декларацию 3-НДФЛ, которая подвергается камеральной проверке со стороны налоговых органов.
Что такое камеральная проверка 3-НДФЛ по законодательству
Понятие и цели
По законодательству РФ, а именно в соответствии со ст. 88 Налогового Кодекса декларация по форме 3-НДФЛ, подаваемая физическим лицом, обязательно должна быть подвергнута камеральной проверке. Камеральная проверка представляет собой проверку государственными органами предоставляемого расчета на правильность его составления, достоверность отражаемых сведений и соответствие законодательным нормам РФ.
Данная проверка проводится по месту нахождения контролирующих органов, то есть в данном случае налоговой службы по месту регистрации налогоплательщика. При проведении камеральной проверки необходимо предоставить не только непосредственно сам расчет, но также и пакет документов, подтверждающих законное право на представление данной декларации и получение налогового вычета от государства.
Главной целью камеральной проверки является определение достоверности представляемых данных, соответствие их нормам законодательства и выявление каких-либо нарушений в части представления декларации по форме 3-НДФЛ. Конечным результатом камеральной проверки может быть полное либо частичное признание права на получение налогового вычета налогоплательщиком, либо полный отказ в предоставлении данного права.
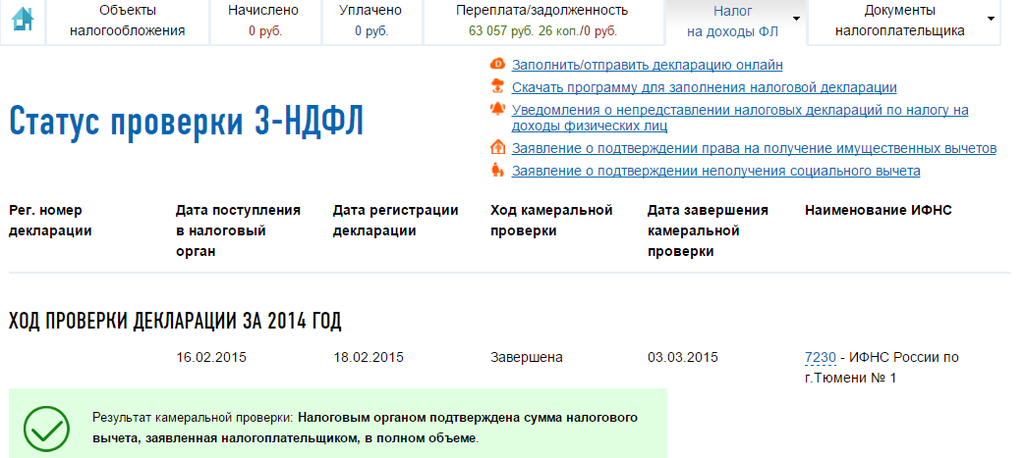
Статус проверки 3-НДФЛ на сайте налоговой
Принципы проведения
Основными принципами проведения камеральной проверки расчета 3-НДФЛ являются следующие моменты:
- применение действующих норм законодательства РФ;
- детальное изучение и анализ представленного расчета;
- проверка правильности формирования необходимого пакета подтверждающих документов;
- сотрудничество с налогоплательщиком при возникновении каких-либо вопросов;
- своевременность проверки представленной информации в соответствии со сроками, указанными в законодательстве РФ.
При проведении камеральной проверки сотрудники налоговых органов имеют право совершать различные действия, и в их числе не только подробное изучение и анализ представленной декларации, но также получение объяснений по непонятным моментам от налогоплательщика, а также истребование дополнительных документов при возникновении в этом необходимости.
Сроки проведения
Обратимся снова к указанной норме законодательства — ст.88 Налогового Кодекса, в которой конкретно указан срок проверки декларации по форме 3-НДФЛ — 3 месяца. Это максимальный срок, в течение которого налоговые органы имеют право осуществлять камеральную проверку, а по истечении указанного периода они обязаны выдать соответствующее решение.
Необходимо отметить, что этот срок начинается с того момента, когда именно документы поступят на проверку в налоговые органы, а не когда налогоплательщик их отправит.
- Если он сделает это посредством сети Интернет и своего личного кабинета — процесс доставки будет максимально коротким.
- В том случае, когда документы отправляются по почте, данный процесс может затянуться, а потому только после его завершения начнется непосредственная проверка представленной документации.
Отметим следующий момент: в связи с развитием информационных технологий процесс обработки информации ускоряется, а потому в настоящее время сотрудникам налоговой службы требуется меньше времени на проверку, и, следовательно, они быстрее принимают решение по камеральной проверке декларации 3-НДФЛ.
Процесс прохождения проверки
Весь процесс камеральной проверки можно условно разделить на несколько последовательных этапов, которые включают в себя такие ступени:
- Сбор документации, оформление декларации и подача пакета документов в налоговые органы налогоплательщиком;
- Проверка сотрудниками налоговой службы полученного пакета документов, которая предполагает осуществление следующих действий:
- определяется полнота и актуальность подтверждающих документов;
- анализируется декларация на правильность оформления ее отдельных граф;
- проверяется правильность произведенных счетных арифметических действий согласно принятому законодательству по НДФЛ;
- акцентируется внимание на особо важных моментах, к примеру, на полученные ранее вычеты у налогового агента (работодателя) и налоговые ставки обложения доходов;
- определяется сумма НДФЛ, подлежащая уплате или возврату из бюджета;
- составляется запрос на пояснения по каким-либо вопросам у налогоплательщика, если в этом возникает объективная необходимость;
- оформляется решение о правильности формирования декларации и дальнейших действий по ней;
- Перечисление на расчетный счет налогоплательщика суммы предоставленного вычета по декларации или уплата НДФЛ в бюджет государства со стороны налогоплательщика.
Результаты
Как правило, сотрудники налоговых органов не сообщают налогоплательщикам о том, какое именно решение было принято после осуществления камеральной проверки. В связи с этим именно физическое лицо при изъявлении желания может самостоятельно обратиться, чтобы узнать результат. Однако этого можно и не делать, если есть уверенность в том, что декларация оформлена правильно и со стороны налоговой службы не поступало звонков об уточнении каких-либо деталей.
В том случае, когда существует определенная необходимость узнать результаты камеральной проверки, можно использовать два способа осуществления данного мероприятия:
- первый способ заключается в непосредственном посещении налоговой службы по месту регистрации, когда физическое лицо при личном присутствии узнает о принятом решении после проведения камеральной проверки;
- второй способ достаточно быстр и удобен, поскольку предполагает использование технических средств и сети Интернет. Для этого необходимо зарегистрировать личный кабинет налогоплательщика и через него осуществлять контроль над ходом камеральной проверки. Налоговые органы обязаны отражать эту информацию в личном кабинете и указывать статус, который на данный момент имеет налоговая декларация.
Отметим следующий важный момент: через личный кабинет можно не только отслеживать ход проверки, но также и подать декларацию и подтверждающие документы, что очень быстро и удобно для налогоплательщика.
Понравилась статья? Поделитесь с друзьями в социальных сетях:
И подписывайтесь на обновления сайта в Контакте, Одноклассниках, Facebook, или Twitter.
Источник: uriston.com
Камеральная налоговая проверка: что это такое и к каким последствиям приводит
Согласно 88 статье НК РФ, камеральная проверка – это проверка декларации о доходах, которую заполнил и подал налогоплательщик. Сотрудник ведомства изучает документ, проверяет достоверность фактов, правильность расчетов. И если всё в порядке, то претензий не предъявляет. Если находит ошибки или недочеты, просит их исправить либо объяснить. Что еще следует знать об этом виде налоговой проверки, расскажем в данной статье.

Определение понятия
Государство в целях экономической безопасности следит за каждым шагом предпринимателей, вне зависимости от того, насколько крупным бизнесом они владеют. Этот контроль проявляется в требовании регулярно подавать декларацию о доходах. Требование распространяется на всех без исключения: ИП, ООО, ОАО. Как только «заветный» документ попадает в Федеральную налоговую службу, сотрудники ведомства, не покидая стен своего здания, тут же его проверяют. Иными словами, проводят камеральную налоговую проверку.
Цель «налоговиков» – выяснить, не попытался ли налогоплательщик перечислить в бюджет меньшую сумму: не утаил ли доходы, правильно ли указал налоговую ставку. Налогоплательщик вместе с декларацией подает расчетные операции по авансовым платежам, различные справки и заявления.
При этом инспектор может запросить и другие документы проверяемого лица, чтобы сложилось полное представление о финансовой деятельности предпринимателя. Документация подается в бумажном или электронном виде. Исключение – компании, в штате которых свыше сотни сотрудников. Руководитель столь крупной организации отчетность подает только в электронном виде.
Цели и задачи проверки
Перед инспектором, который проводит камеральную проверку, стоят следующие цели:
- контролировать соблюдение норм действующего налогового законодательства;
- выявлять суммы непогашенных или частично оплаченных штрафов;
- взыскивать эти суммы;
- привлекать нарушителя к ответственности (она, в зависимости от тяжести совершенного деяния, может быть административной или уголовной);
- определить, стоит ли проводить выездную проверку;
- проверить, может ли проверяемое лицо рассчитывать на получение налоговых льгот и вычетов.
Для достижения перечисленных целей ему необходимо выполнить следующие задачи:
- проверить, правильно ли оформлена бухгалтерская отчетность;
- подсчитать суммы всех налогов, что следует заплатить;
- проконтролировать своевременность подачи в налоговую всех расчетов;
- выявить недостоверную информацию;
- проверить, совпадают ли цифры в налоговой и бухгалтерской отчетности;
- выявить факты нарушения налогового законодательства.
Порядок проведения
В Налоговом кодексе нет отдельного упоминания об этапах камеральной проверки, но условно можно выделить четыре:
- на первом этапе налоговые инспекторы принимают декларацию, бухгалтерскую отчетность и другие документы;
- на втором – проводят камеральную проверку;
- на третьем – составляют акт;
- на четвертом – анализируют полученную информацию и принимают решение (завершить проверку или призвать налогоплательщика к ответу за совершенные нарушения).
Если в декларации были обнаружены ошибки или неточности, инспектор обязан сообщить об этом в течение трех дней. На их исправление отводится 5 дней. Если эти нарушения привели к тому, что проверяемое лицо уплатило меньше налогов, в течение 10 дней инспектор должен принять решение, каким будет наказание для нарушителя.
Органы исполнительной власти не едины во мнении, насколько значим акт проведенной камеральной проверки. Верховный суд РФ уверяет, что в нем нет необходимости. Арбитражные суды полагают, что его отсутствие нарушает права налогоплательщиков. И если нарушения, выявленные в ходе камеральной проверки, не были зафиксированы документально, то не стоит торопиться с оплатой штрафов.
Отличия от выездной проверки
Налоговая инспекция проводит не только камеральную проверку, но и выездную. Их не стоит путать. Друг от друга они отличаются по следующим параметрам:
- срок проведения (камеральная – 3 месяца, выездная – 2-6 месяцев);
- разрешение на проведение (для камеральной – не нужно, для выездной – требуется разрешение руководителя ведомства);
- частота проведения (камеральная – по каждому сданному документу, выездная – не более 2 раз за один календарный год);
- наличие акта (при камеральной этот документ составляется, если были выявлены нарушения, при выездной – в любом случае).
Наказание за нарушения
Если индивидуальный предприниматель нарушил нормы налогового законодательства и в ходе камеральной проверки налоговый инспектор нашел документальное тому подтверждение, бизнесмену придется заплатить штраф. Кроме того, ему будут начислены пени и доплаты. Опасаться штрафных санкций следует тем, кто:
- уклоняется от налоговых выплат, размер которых составляет 20% от суммы долга;
- отказывается подавать на проверку декларацию и бухгалтерскую отчетность;
- совершает иные административные нарушения.
Итак, камеральная проверка – вид проверки ФНС, цель которой выявить нарушения налогового законодательства и призвать к их устранению. Больше о камеральной проверке вы узнаете, прочитав статьи на нашем сайте или у консультанта. Связаться с ним можно через форму обратной связи.
- Камеральная налоговая проверка: сроки проведения в 2020 году
- Камеральная и выездная таможенная проверка: особенности процедуры
- Выездная налоговая проверка: алгоритмы и порядок действий
- Что такое камеральный контроль и чем он отличается от камеральной проверки?
Источник: saldovka.com