
Инвестиционное страхование жизни (ИСЖ) – новое для нашего финансового рынка явление. Особой популярности оно у граждан не имеет. И это зря, так как данный инструмент инвестирования имеет множество положительных сторон.
Определение
ИСЖ является долгосрочной инвестицией. В ее основе лежит страхование жизни вкладчика. То есть это вложение в обертке страхового полиса. ИСЖ может быть представлено сразу несколькими программами.
Средства вкладчика инвестируются в определенные отрасли экономики, он получает доход в зависимости от выбранного типа торговли (агрессивный, умеренный или консервативный). Но при этом в случае смерти вкладчика стопроцентная стоимость инвестиционного портфеля +1% выплачивается наследникам. Инвестиционные компании так и называют данную услугу «101%».
ИСЖ появилось почти полвека назад в Англии. Оно было призвано уменьшить количество трат наследников в случае внезапной смерти их родственника-инвестора.
В нашей стране ИСЖ занимаются страховые фирмы, которые выполняют обязанности брокеров, предоставляя доступ клиенту к фондовому рынку.
ИСЖ — что это и как работает. Узнать за 2 минуты
Преимущества
В первую очередь следует отметить неплохую доходность. Так, например, при выборе консервативных портфелей она может составлять до 6%. Умеренные и агрессивные виды торговли приносят уже 9-12% годовых.
ИСЖ дает возможность сэкономить на налогах. Если гражданин просто инвестирует средства через брокера, то он обязан отчитываться о своих доходах и отчислять налоговые сборы. В случае с ИСЖ такой нужды нет, налог платится один раз по завершению инвестиционного срока, например, спустя 10-20 лет. В целом он оказывается значительно ниже регулярных отчислений.
Средства при ИСЖ полностью защищены от судебных решений. То есть, даже если у инвестора имеются долги и суд вынес постановление об их взыскании, счет ИСЖ все равно не будет арестован.
После смерти инвестора наследники получат все его накопления в течение 30 дней. И опять же, им не придется платить с них налоги.
Недостатки
Некоторые страховые фирмы инвестируют в фонды не напрямую, а используя для этого посредника. Это является причиной появления дополнительных комиссий для клиента.
ИСЖ не является краткосрочным вложением. Как правило, если клиент просит расторжения договора в течение первых двух лет, то он теряет значительную часть накопленных процентов. Связано это с тем, что деньги вкладываются в ценные бумаги и торговля ими предполагает более длительный временной период.
Обращаем внимание: данный проект не является коммерческим. Юридическая помощь может быть оказана в формате ответа на поставленный вопрос.
Редакция оставляет за собой право выбора получателя помощи в формате подготовки документов или осуществления коммуникации со СМИ и общественными организациями.
Для получения юридических услуг на платной основе свяжитесь с адвокатами, рекомендованными в разделе «О проекте».
Источник: expert-prava.online
Земельный участок в СНТ или ИЖС | Что Вас ждет после покупки | Минусы жилого дома в СНТ!
Накопительное и инвестиционное страхование жизни

Любой человек трудоспособного возраста может выбрать страховую компанию и оформить полис накопительного или инвестиционного страхования жизни.

Каждая из этих страховок имеет свои особенности, а также преимущества и недостатки, которые необходимо учитывать перед подписанием договора.
Что такое НСЖ — полис накопительного страхования жизни?
Полис накопительного страхования жизни (НСЖ) является особым видом страхования, при котором дается возможность накапливать определенные денежные средства в течение многих лет.
Клиентом ежемесячно, раз в квартал или год, в зависимости от того как прописано в документах, вносятся платежи в фиксированной сумме. В момент наступления страхового случая, а также при окончании срока действия заключенного договора, застрахованное лицо получает от страховой компании денежные средства.
Важно: накопительное страхование – это возможность скопить денежные средства, а главное, застраховать свою жизнь и здоровье.
Интересный момент: в ряде европейских стран НСЖ является самым популярным видом страховки.
Принцип работы
В целом, принцип работы НСЖ заключается в следующем:
- Человек, подписавший договор с выбранной страховой компанией, регулярно перечисляет на ее счет денежные средства.
Сумма перечислений прописывается в полисе.
- В момент окончания действия договора, скопленные деньги переводятся на счет клиенту.
В случае если человек, по каким – либо причинам ушел из жизни, то весь накопленный капитал перечисляется его прямым наследникам, например, жене, мужу, детям или иному выгодоприобретателю.
Примечание: в 70% — 80% случаев страховки оформляются на срок более 15 лет.
Что такое ИСЖ — инвестиционное страхование жизни?
Инвестиционное страхование жизни (ИСЖ) является особым видом страхования, при котором человеком, оформившим такой полис, вносится единовременно определенная денежная сумма. При окончании действия договора финансовые средства переводятся на счет застрахованного лица.
Примечание: возможно, перечисленная сумма будет немного превышать первоначальный взнос за счет инвестирования страховщиками взноса в консервативные активы.
Если человек умер раньше, чем закончилось действие полиса, то все денежные средства получают прямые наследники или иные выгодоприобретатели.
Принцип работы
Основным принципом работы ИСЖ является:
- Открытие полиса в выбранной страховой компании на определенный срок.
В 85% случаев договор оформляется на 3 – 8 лет.
- Единовременное перечисление взноса.
Отметим! В последующем никаких дополнительных взносов не предполагается. Застрахованному лицу или его наследникам вернется перечисленная сумма в полном объеме.
Сходства и различия НСЖ и ИСЖ
НСЖ и ИСЖ имеют некоторые сходства и различия. Главными сходствами страховые компании называют:
- При оформлении любого полиса идет страхование жизни.
- В случае смерти застрахованного лица деньги перечисляются его наследникам или иным выгодоприобретателям.
- Возможность заключить договор на длительный срок, например, 10, 15 или 20 лет.
Важно: каждый полис обеспечивает финансовую безопасность не только человеку, подписавшему договор со страховой компанией, но и его семье.
К ключевым различиям относятся:
- Взносы. В НСЖ требуется вносить деньги регулярно, в инвестиционном страховании сумма вносится один раз.
- В ИСЖ вносимая сумма инвестируется.
- В накопительном страховании есть возможность оформить договор на длительный срок, к примеру, 20 – 25 лет. В инвестиционном полисы открываются, в среднем, на 3 – 6 лет.
- В НСЖ предусмотрено, что при наступлении страхового случая его наследники получают денежные средства, в размере, превышающем ежемесячные взносы.
Важно: перед оформлением договоров целесообразно про все сходства и различая подробно узнать у сотрудников страховых компаний.
Достоинства и недостатки полисов

Каждый полис отличается положительными сторонами, а также имеет перечень недостатков. Перед подписанием любого договора страховые эксперты рекомендуют:
- Подробно изучить имеющиеся плюсы и минусы накопительного и инвестиционного страхования жизни.
- Проанализировать предполагаемую доходность.
- Продумать срок, на который будет оформлен полис.
Важно: лучше, все положительные и отрицательные стороны страховок оговаривать с сотрудниками страховых компаний.
НСЖ
К основным преимуществам накопительного страхования жизни относятся:
- Неизменные условия договора. На момент оформления и подписания полиса страховщиками оценивается возраст человека, его состояние здоровья, а также любые факторы риска. Все это влияет на тарифы и сопутствующие условия подписанного соглашения. Плюсом НСЖ является то, что такие оценки проводятся только раз, когда идет заключение договора. В последующем, на протяжении всего срока его действия, условия остаются неизменными.
- Сохранение накопленных сбережений.
Сбережения под защитой от любых непредвиденных обстоятельств.
- Длительный срок действия. В отличие от кредитных учреждений страховые компании открывают полисы сроком на 10, 15, 20 лет и более, в зависимости от возраста человека и иных сопутствующих факторов.
- Возможность указать любого выгодоприобретателя. При наступлении смерти застрахованного лица все накопленные сбережения поступают на счет указанного выгодоприобретателя, даже если он не является прямым наследником по закону.
- Производимые ежемесячные взносы налоговые органы и иные инстанции не могут арестовать или конфисковать.
Среди первостепенных минусов эксперты выделяют:
- Обесценивание взносов.
С учетом инфляции денежные взносы имеют свойство быстро обесцениваться.
- Финансовые потери при расторжении страховки. Если человек принял решение расторгнуть договор, то все вносимые взносы в полном объеме возврату не подлежат. Застрахованное лицо имеет право получить только выкупную сумму.
Чем меньше лет прошло с момента оформления договора, тем выкупная сумма ниже.
- Вероятность отзыва лицензии у страховщика.
Примечание: также к минусам относится низкая доходность, в сравнении с инвестированием денег в другие отрасли.
ИСЖ
Главными плюсами инвестиционного страхования жизни являются:
- Необходимость перечислять денежный взнос только один раз.
В полисе прописано, что никакие последующие взносы не предполагаются.
- Защита перечисленной денежной суммы от непредвиденных обстоятельств.
Такие средства невозможно арестовать или обязать по решению суда выплачивать сторонним лицам.
- Возможность оформления договора на несколько лет, например, на 3 — 4 года.
- При наступлении страховых случаев, переведенные ранее денежные средства не облагаются налогами.
- Перечисленный взнос на счет страховщика относится к конфиденциальной информации.
- Допускается в графе выгодоприобретатель указать любое лицо, в том числе не являющееся родственником.
Примечание: при наступлении страхового случая денежные средства получит указанный выгодоприобретатель, даже если по закону он не прямой наследник.
Среди отрицательных сторон страховые эксперты выделяют:
- Необходимость сразу вносить крупную сумму денег.
- Ежегодное обесценивание перечисленного взноса.
Обесценивание наблюдается в связи с инфляцией в стране.
- Получение только выкупной суммы при досрочном расторжении полиса.
Среди отрицательных сторон выделяют невозможность предвидеть заранее, что страхования компания не обанкротиться или у нее не отзовут лицензию.
Какие страховые компании считают надежными?

Существует множество страховых компаний, предоставляющих возможность оформить полис НСЖ или ИСЖ на определенный срок.
Одними из наиболее надежных считаются:
«Ренессанс Жизнь». Особенности компании:
- предоставляет возможность подписать договор всем людям от 18 до 55 лет;
- допускается производить взносы в рублях, долларах или евро;
- защита от инфляции;
- подбор индивидуальных программ страхования;
- быстрые перечисления при наступлении страховых случаев.
Важно: главным условием заключения договора является, что на момент окончания срока действия полиса застрахованному лицу не исполнится 65 лет.
«Альфастрахование Жизнь». Особенности компании:
- защищает клиента в случае наступления нетрудоспособности;
- отсутствие материальных обязательств перед государством;
Перечисляемые денежные средства страховщику являются его собственностью до момента окончания действия договора или наступления страхового случая.
- клиентом может стать человек, возрастом от 18 до 55 лет.
Примечание: для каждого клиента подбираются индивидуальные и наиболее выгодные условия.
«Росгосстрах Жизнь». Особенности компании:
- все перечисляемые взносы ежегодно подлежат индексации в зависимости от инфляции;
- возможность оформить полис сроком от 5 до 22 лет;
- гарантии в перечислении денежных средств при наступлении страхового случая.
Примечание: клиентами «Росгосстрах Жизнь» могут стать все граждане, возраст которых 18 – 55 лет.
Действующих страховых компаний много, выбирая любую следует ознакомиться с их предложениями, а также проанализировать все условия договоров.
Страховые случаи и действия при их возникновении
При наступлении страховых случаев, которые прописаны в договоре, страховые компании обязаны выплатить лицу, имеющему полис НСЖ (ИНЖ) или выгодоприобретателю денежную сумму.
Важно: такая денежная сумма, подлежащая перечислению при наступлении особого случая, прописывается в договоре.
В основном, к страховым случаям относятся:
- Смерть лица, заключившего договор.
- Полученная инвалидность в результате несчастного случая.
Если человек стал инвалидом, то придется предоставлять подтверждающие документы, что это наступило в связи с несчастным случаем.
- Безработица (временная).
Примечание: не в каждом полисе безработица относится к страховому случаю.
При возникновении любого страхового случая застрахованное лицо или выгодоприобретатели обращаются к страховщику с заявлением о получении денежной суммы, а также пакетом документов.
В нем содержатся:
- Полис (оригинал).
- Паспорт застрахованного лица.
- Свидетельство о смерти (если человек умер).
- Справка, подтверждающая инвалидность (если есть).
- Акты или справки, подтверждающие, что инвалидность получена в результате несчастного случая.
- Паспорт выгодоприобретателя.
Примечание: предоставляется, если выплата будет производиться выгодоприобретателю.
После всех предоставленных документов страховая компания рассматривает заявление и производит перевод денежных средств на расчетный счет застрахованного лица или выгодоприобретателя.
Оформить полис накопительного или инвестиционного страхования жизни можно во многих страховых компаниях. Главное, перед подписанием договора изучить все основные требования, касающиеся взносов, а также узнать, при каких вариантах наступает страховой случай и как происходит выплата денежных средств.
Блиц – советы:
- перед заключением договора проанализировать все преимущества и недостатки НСЖ и ИСЖ;
- заранее продумать на какой срок будет оформляться полис, а также, какие взносы получится перечислять;
- при наступлении страхового случая сразу подготовить необходимые документы и обратиться к страховщику.
Источник: insurancetips.ru
Инвестиционное страхование в России: детальный обзор

- 21.12.20
- 0 комментариев
- 10656
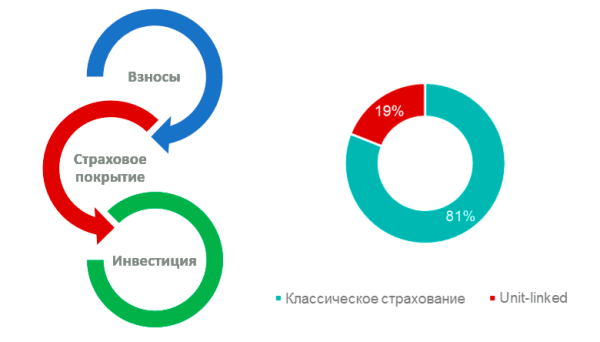
Последние годы банки и страховые компании активно продвигают инвестиционное страхование жизни, а некоторые консультанты даже представляют его самым выгодным из всех возможных инвестиционных и страховых продуктов. Так ли это на самом деле? В этой статье представлен разбор этого продукта, смешивающего страхование и инвестиции, который предлагают российские компании.
Что из себя представляет ИСЖ?
Инвестиционное страхование жизни – это страховой полис, в конце действия которого страхователь получает уплаченные взносы и имеет возможность заработать дополнительную прибыль. В отличие от накопительного страхования, тут могут использоваться рыночные инструменты с высоким риском , причем их выбор зачастую возлагается на самого клиента. Взносы страхователя делятся на 2 части:
- Страховая (гарантированная, безрисковая или накопительная) часть. Есть и другие обозначения. Она предназначена для оплаты защиты от рисков, предусмотренных страховым полисом, и может размещаться лишь в консервативных инструментах с низкой доходностью.
- Инвестиционная (рисковая) часть. Это часть взносов, которая направляется страховщиком в более рискованные инструменты. В разных источниках может быть путаница в названиях, но важно понимать смысл.
Соотношение рисковой и инвестиционной частей взносов определяется условиями договора, но как правило накопительная часть больше рисковой, особенно для людей старше среднего возраста. Поэтому ИСЖ можно считать структурным продуктом с защитой капитала. Доходность ИСЖ не может быть ниже нуля.
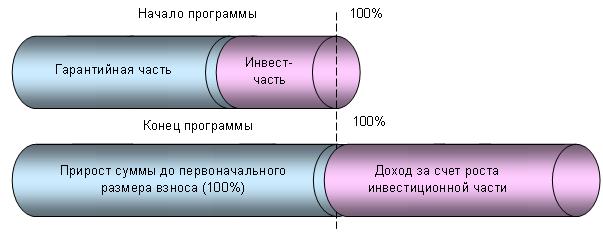
Однако в случае получения прибыли клиенту придется щедро делиться ею со страховой компанией, причем условия могут существенно различаться не только у разных страховщиков, но и в разных программах в пределах одной организации. Тут будет уместно назвать крупных продавцов инвестиционных страховых полисов на российском рынке: Allianz Жизнь, КАПИТАЛ LIFE, Ренессанс Жизнь, SOCIETE GENERALE Insurance, Альфа страхование и др.
Важно понимать, что клиент заметно теряет за счет «коэффициента участия», выставляемого страховщиком. В российских компаниях при инвестициях в акции он около 0.6 ÷ 0.8, в зарубежных выше. Иными словами, клиент недополучит около 20-40% от рыночной цены актива. Однако на низкодоходных стратегиях страховая компания может позволить себе КУ от 1 и выше
Особенности инвестиционного страхования жизни:
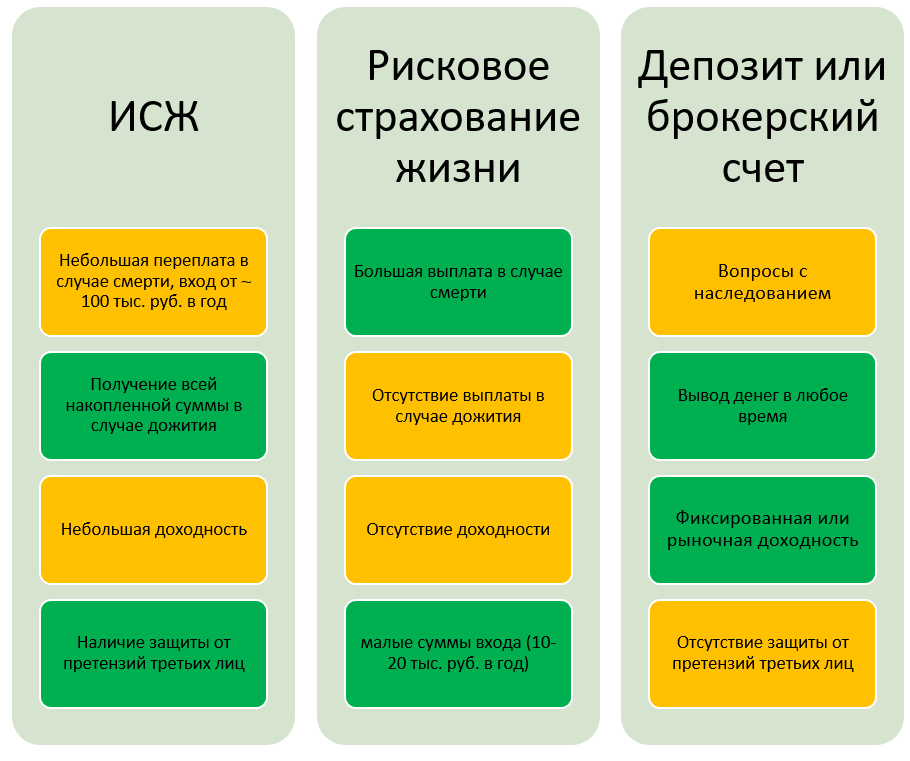
❌ Большой взнос и малая переплата при наступлении страхового случая
При классическом рисковом страховании, обычно заключаемого на год с возможностью продления, вполне возможно застраховаться на 1 млн. рублей, выплатив примерно 10-20 тысяч рублей в год. Т.е. коэффициент тут порядка 50-100, тогда как в накопительном страховании только 5-10 (где минимальные инвестиции порядка 100 тысяч рублей в год).
В случае ИСЖ минимальный страховой взнос может составить сотни тысяч рублей и даже выше, а выплата при страховом случае чаще всего лишь ненамного больше, чем общая сумма взносов. Или даже равна ей;
✅ Возможность выбора активов
В классическом и накопительном страховании распределением денег занимается страховщик. В полисах ИСЖ решение обычно за инвестором, причем большая часть страховых взносов в России инвестируется в фонды, которыми управляет сама страховая компания, ее дочерняя фирма или партнер;
Деньги не сгорают, часть доходности определяется рынком
В то время, как у накопительного страхования жизни сумма в конце программы часто известна заранее и сравнима с низкодоходным депозитом, в полисах ИСЖ клиент получает страховую часть плюс часть прибыли от инвестиций (рыночную доходность приобретенных инструментов). На момент заключения договора размер прибыли не известен ни клиенту, ни страховой компании. Напомню, что при классическом страховании суммы взносов сгорают;
❌ Сложность досрочного выхода
Как в накопительном, так и в инвестиционном страховании жизни при досрочном разрыве договора клиент теряет серьезные суммы. Поскольку стандартный срок договора тут начинается от 3 лет, но часто составляет 10-15 лет и выше, потенциальные потери выглядят очень весомыми. Скажем, если клиент захочет прервать программу в первые годы, то может получить лишь 30-70% от своего капитала. В классическом страховании все гораздо проще: договор на год, который расторгается в любой момент. Взносы не возвращаются, но они не вернутся и по окончании классической программы;
✅ Удобство наследования
В случае смерти лица, которому принадлежат деньги на банковском депозите или брокерском счету, его наследники должны пройти довольно хлопотную процедуру, чтобы вступить в наследство. В случае страховых договоров (в частности ИСЖ) получить выплаты будет намного проще: не будет никакой дележки наследства, споров и судов. Достаточно лишь вписать в страховой полис нужное имя. Более того, выгодоприобретателем по договору страхования может быть не родственник, а любое другое лицо;
✅ Претензии третьих лиц
В случае развода супруги делят имущество поровну или в соответствии с брачным договором. Деньги на банковских депозитах, ценные бумаги на брокерском счету и любое другое имущество — все будет распределяться между бывшими супругами. Страховка же не является имуществом — поэтому все страховые взносы, включая их инвестиционную часть, останутся принадлежать тому, кто их вносил.
То же самое относится не только к разводам, но и к банкротствам и любым другим судебным претензиям: по решению суда Федеральная служба судебных приставов может списать деньги с банковского счета в принудительном порядке и продать все имущество должника. Страховые взносы по ИСЖ никто изъять не сможет;
✅ Налоговые вычеты
За покупку страховых полисов сроком действия 5 лет и более (в том числе за ИСЖ), можно получить 13% налогового вычета, что значительно увеличит прибыльность инвестиций. Считаются они не от прибыли, а от годовой суммы взноса в программу ИСЖ. Для получения вычета необходимо подать электронную декларацию, отправить в налоговую заказное письмо или обратиться в отделение налоговой лично. В любом случае потребуются следующие документы:
- паспорт страхователя;
- страховой полис;
- 2-НДФЛ;
- квитанции, подтверждающие оплату взносов по полису ИСЖ
Получить вычет можно в течение 3 лет после года оплаты полиса. Максимальная сумма вычета – 15 600 руб. в год , а максимальная сумма годовых взносов, на которые можно получить вычет – 120 000 руб. При этом ограничение в 15 600 руб. является общим для всех вычетов за лечение, обучение, страхование и пенсионные программы. Если вы в том же году получали вычет, например, за лечение, то максимальный вычет по ИСЖ сократится на величину вычета по лечению.
Также величина вычета ограничивается суммой уплаченного НДФЛ. Напомню, что вычет это не подарок от государства, а возврат той суммы, которая была удержана с физического лица в качестве налога на доход — например, с зарплаты. Если гражданин является, скажем, индивидуальным предпринимателем и не платит НДФЛ, то права на вычет у него нет;
Сравнение с зарубежным ИСЖ
Особенность российских страховщиков, продающих полисы ИСЖ, в том, что согласно российскому законодательству страховая компания должна гарантировать определенные выплаты своим клиентам. Отсюда идут ограничения инвестиционной части и рост страховой по мере увеличения возраста страхуемого.
В зарубежных компаниях такого ограничения нет. Это значит, что клиент может инвестировать все 100% суммы в любые доступные инструменты. Сама страховая компания при этом напоминает брокера, в рамках которого присутствует определенное число инвестиционных фондов, а метод в России получил название «unit linked». Однако брокер берет относительно малые комиссии за сделку, тогда как зарубежная страховая компания за управление счетом снимает около 2-3% в год от вашего капитала. Правда, она может начислять бонусы.
Другое различие касается налогов. Российская страховая компания является налоговым агентом, тогда как зарубежная — нет. С целью оптимизации налогов зарубежные компании обычно зарегистрированы в офшорах, где действует британское право (см. Hansard и Investors Trust), но по факту это лишь ведет к отложенному налогообложению российских инвесторов.
Т.е. им не нужно подавать декларацию каждый год, как в случае зарубежного брокера, но все равно нужно отчитаться в налоговой по окончании программы. Дополнительно про зарубежное инвестиционное страхование читайте здесь.
Доходность ИСЖ
Наиболее интересный для многих пункт это доходность программ инвестиционного страхования. Продавцы полисов ИСЖ часто называют их «улучшенным депозитом», имея в виду, что при доходности на уровне депозитного вклада вы получаете полноценную страховую защиту. А то и просто обещают высокую доходность со страховкой, т.е. продают идеальный финансовый инструмент.
Но соображения выше и здравый смысл подсказывают, что повышенная доходность тут должна возникать нечасто — при хорошем результате инвестиционной части вклада. Если же она будет хотя бы на уровне депозита, то инвестор просто в силу комиссий страховой компании должен получить меньше.
На самом же деле ситуация для инвестора еще хуже, поскольку продавец ИСЖ получает сразу порядка 15% от суммы вклада инвестора. Это возможно в результате длительного срока страхового полиса, когда его владелец может расторгнуть договор только с сильным убытком. Цифра взята из данных ЦБ, согласно которым «вознаграждение кредитным организациям составило 14,8% от совокупных взносов по страхованию жизни»
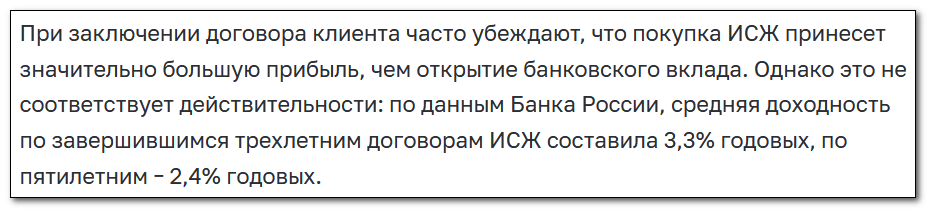
Средние цифры доходности по ИСЖ прямо публикуются на том же сайте банка России:
Кроме того, инвестиции посредством ИСЖ не защищены Агентством по страхованию вкладов. Если инвестор вкладывает свои деньги на банковский депозит, то даже в случае банкротства банка он получит до 1.4 млн руб. от страхового агентства. Взносы по ИСЖ никак не застрахованы: в случае банкротства страховой компании и отсутствия перестраховщика клиенту придется возвращать свои деньги в судебном порядке, и вероятность получить полную сумму весьма мала. Однако клиенты часто об этом почему-то не знают, как и о последствиях досрочного прекращения отношений с компанией.
Выводы
При оценке ИСЖ стоит упомянуть такие положительные моменты, как удобство наследования счета и невозможность предъявить претензии со стороны третьих лиц . Последнее иногда пытаются использовать для сохранения незаконно полученных сумм, однако в данном случае они недоступны не только для других, но и частично для самого владельца полиса: расторгнуть договор чревато большими убытками. Однако для честного гражданина есть дополнительная возможность воспользоваться налоговыми вычетами.
Главные минусы продукта — низкая ликвидность и низкая доходность с очень большой переплатой посредникам , продающим страховки (например, банкам) и собственно страховой организации. В последнее время многие сотрудники банков грешат тем, что подсовывают неграмотным клиентам ИСЖ вместо депозитного счета. В случае зарубежной страховой компании посредника просто не избежать, поскольку ваш договор оформляет финансовый консультант, представляющий страховщика. И в его услуги заложена отличная комиссия — я знаю, поскольку был представителем одной компании в течение года.
⚡ Поэтому взвесьте все факторы, прежде чем заключать договор ИСЖ. Если вы хотите иметь и страховку, и инвестиции, ставя целью не переплачивать лишнего — то первую дешевле оформить рисковым страхованием с минимальными взносами, а инвестировать лучше через брокерский счет с минимальными расходами в виде комиссий на сделки. Для повышения доходности при работе с российскими брокерами можно использовать ИИС и 3-летнюю льготу на владение ценными бумагами.
Источник: investprofit.info