
Банк России включил в реестр операторов обмена цифровых финансовых активов (ЦФА) Московскую биржу, которая стала первой организацией, пополнившей реестр, сообщила пресс-служба регулятора.
ЦФА — инструмент на основе блокчейна. Позволяет осуществлять цифровые права по денежным требованиям, эмиссионным ценным бумагам и участию в капитале непубличного акционерного общества. Все сделки осуществляются через операторов обмена ЦФА. Закон о ЦФА вступил в силу с января 2021 года.
Попадание в реестр наделяет организацию правом осуществлять обмен ЦФА. «Операторы обмена, обеспечивая заключение сделок с ЦФА путем сбора и сопоставления разнонаправленных заявок, могут взаимодействовать с несколькими операторами информационных систем, в которых выпускаются цифровые права. Это повышает инвестиционную привлекательность и ликвидность финансового продукта»,— разъяснили в ЦБ.
Помимо реестра оператора обмена ЦФА существует также реестр операторов информационных систем, которые могут выпускать ЦФА. Во второй список Банк России уже включил «Атомайз», «Лайтхаус», Сбербанк, Альфа-банк, «Системы распределенного реестра», «Токены», «Еврофинанс Моснарбанк» и СПБ Биржу.
Инвестиционные облигации Сбербанка (ИОС) / Ловушка для начинающих инвесторов
Развитие рынка ЦФА до сих пор сдерживает множество факторов, в первую очередь слабый интерес инвесторов, регуляторные и налоговые ограничения. Часть из них может быть снята с выходом на рынок фондовых бирж в качестве операторов обмена ЦФА.
Подробнее — в материале «Ъ» «Обмен, кругом обмен».
- Эрдни Кагалтынов подписаться отписаться
- Использование цифрового рубля и цифровых активов подписаться отписаться
Источник: www.kommersant.ru
История российского IPO
В последнее время нас штурмуют рекламой различных инвестиционных продуктов: Тинькофф Инвестиции, ВТБ Инвестиции, Сбер Инвестиции… Возможно, скоро у каждого банка будет свой инструмент для инвестирования. Но любой инструмент — это всего лишь посредник между вами и биржей. История современного фондового рынка в России началась не так давно, как в остальном мире. Первое публичное размещение акций (IPO) российской компании на фондовой бирже произошло лишь в 1996 году, всего 25 лет назад. Давайте подробнее изучим историю российского IPO.
Матчасть
Фондовый рынок или рынок ценных бумаг — это рынок, где происходит торговля акциями, облигациями, валютами и другими активами. Помимо торговли, фондовый рынок затрагивают и другие операции: налогообложение, выпуск ценных бумаг, хранение данных об участниках рынка и другие сопутствующие операции. В целом, инфраструктуру фондового рынка можно разделить на следующие элементы:
- функциональная — торговая площадка, где производятся действия с ценными бумагами, например, фондовая биржа;
- техническая — организации, которые способствуют совершению сделки, например депозитарии, хранящие информацию об участниках рынка (наличие тех или иных ценных бумаг);
- инвестиционная — сами участники рынка;
- информационная — СМИ и другие источники информации о текущем состоянии рынка.
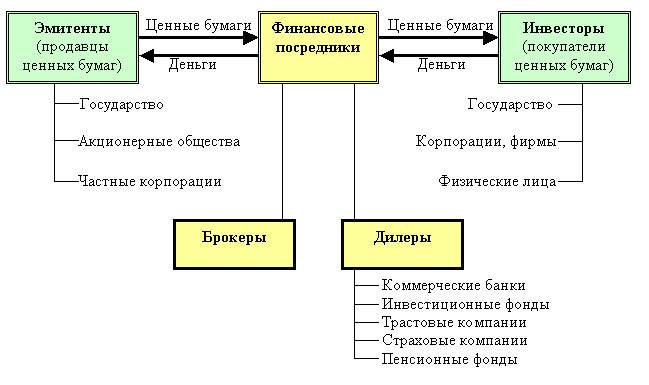
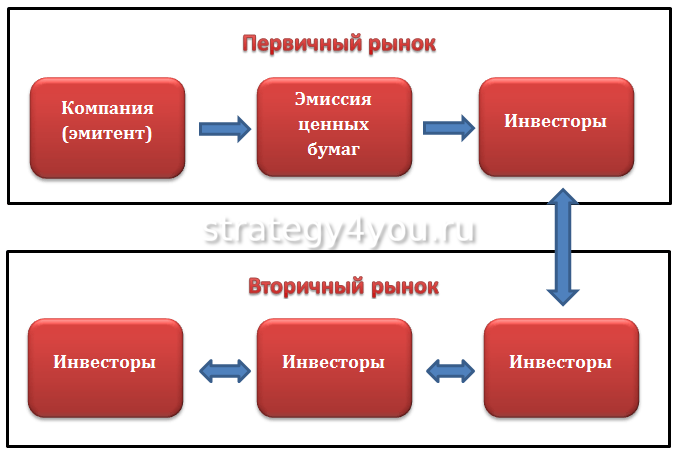
- инвесторы (покупатели) — частные лица или компании, покупающие ценные бумаги;
- эмитенты (продавцы) — компании, которые выпускают и продают ценные бумаги;
- профессиональные участники (посредники) — это лица или компании, чья деятельность официально связана с биржей. Это могут быть банки, управляющие компании или брокеры, заключающие сделки от лица инвесторов.
Московская биржа
В России деятельность фондовых рынков регулируется Банком России и законодательством.
В основном, на фондовом рынке происходят сделки со следующими типами ценных бумаг:
Акции
Акция — это ценная бумага, предоставляющая право собственности на долю компании. Грубо говоря, покупая акцию, вы покупаете часть компании. Это даёт право на получение дивидендов, части имущества при ликвидации компании и право на участие в управлении акционерным обществом. Так, например, обладание 50 процентами от всех акций обеспечивает владельцу полный контроль над деятельностью компаний.
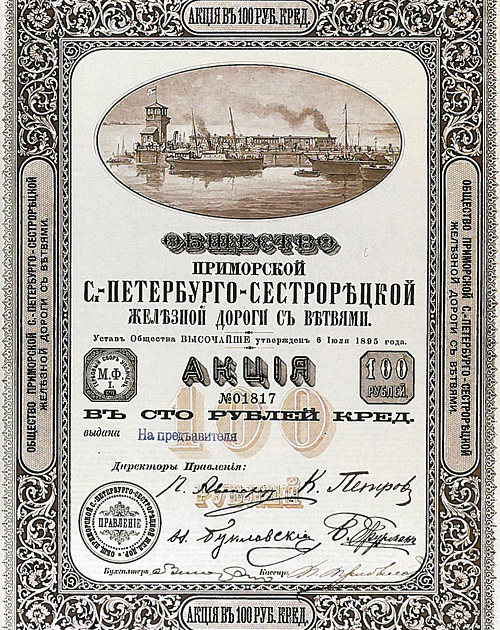
Акция в Российской империи
Акции бывают двух видов:
- обыкновенная акция — дают право на участие в управлении компанией и участвуют в распределении прибыли. Размер дивидендов определяется советом директоров и направляется собранию акционеров, которое может только уменьшить их размер. Распределение дивидендов между владельцами обыкновенных акций производится в зависимости от количества купленных акций;
- привилегированная акция — в отличие от обыкновенной, привилегированная акция может обладать как ограниченным правом на участие в управлении компанией, так и расширенным. Обладатель привилегированный акции получает возможность на получение гарантированного дохода, первоочередное выделение прибыли на выплату дивидендов и погашение стоимости акций при ликвидации компании.
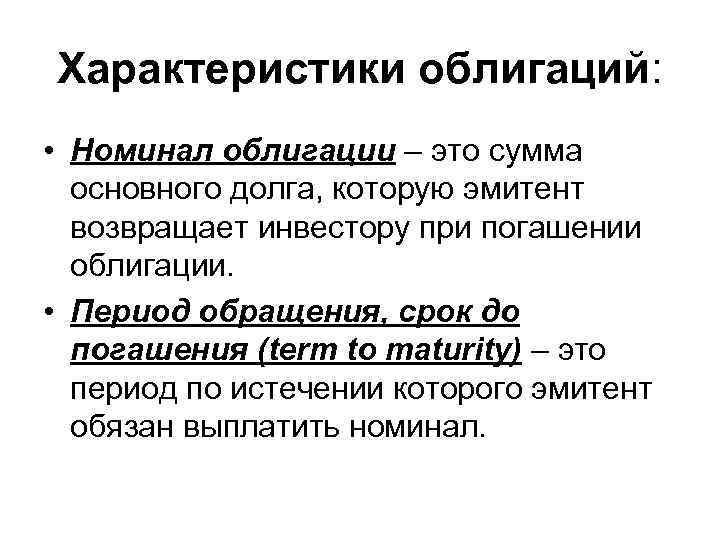
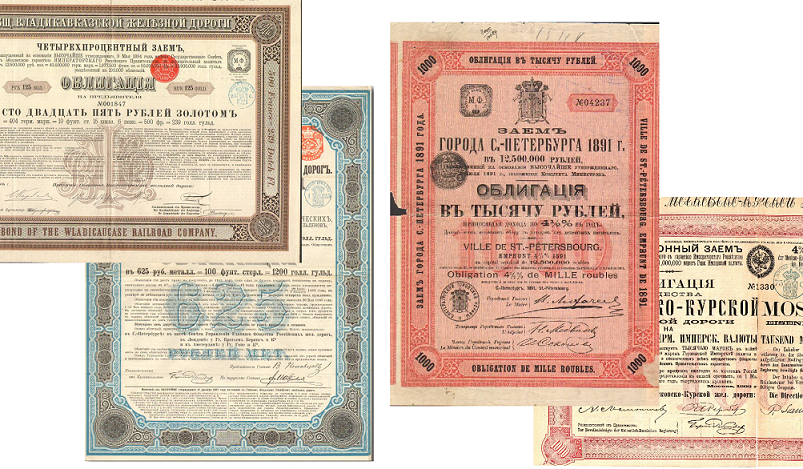
Фактически, облигация — это долговая расписка. Покупая облигацию, вы передаете компании определенную сумму, которую компания обязуется вернуть с процентами в установленный срок.
Что такое IPO?
IPO (Initial Public Offering) — это первое публичная продажа акций компании. Грубо говоря, это выход компании на биржу. Причин для этого может быть несколько, одна из них — желания привлечь дополнительный капитал. Рынок растёт, в него закачивается всё больше денег и компании хотят урвать часть этого пирога. Для этого они выходят со своими акциями на биржу, продают их и получают дополнительные средства без взятия кредита.
Процесс выхода на биржу может занимать до нескольких лет. Перед самим размещением ценных бумаг предусмотрены следующие этапы IPO:
- Аудит компании, формирования отчетности, полировка недостатков и оценка капитализации;
- Заключение договора с андеррайтером — юридическим лицом, функцией которого является вывод акций на биржу и сопровождение IPO.
- Деятельность компании проверяется независимыми экспертами;
- Публикация меморандума с основной информацией о компании — её финансах, текущей капитализации, и другими, важными для потенциальных инвесторов, аспектами;
- Выбор биржи;
- Получение одобрения со стороны биржи;
- Запуск рекламной кампании;
- Приём предварительных заявок от инвесторов на приобретения пакета акций (таким образом формируется определенный ценовой диапазон стоимости акций);
История российского IPO после развала СССР
История современного фондового рынка в России началась после либерализации экономики в 1991 году. Условия для возрождения фондового рынка оказались неблагоприятными, так как до 90-х движение финансовых потоков определялось решениями партийных и финансово-экономических органов. Однако даже в условиях плановой экономики СССР нашлось место так называемому «черному рынку», и при том весьма немалому: так в 1986 году Михаил Горбачёв озвучил величину теневого оборота в размере 10 млрд рублей. 25 декабря 1990 года было принято Постановление Совета Министров РСФСР №601 «Об утверждении Положения об акционерных обществах», с которого началось возрождение рынка ценных бумаг. Однако махинации с приватизацией в 1993-1994 годах и низкий уровень финансово-экономической грамотности населения не позволял рынку развиваться, поэтому первые публичные размещения акций в России не являлись столь популярными и обширными.
20 ноября 1996 года ОАО «ВымпелКом» (торговая марка «Билайн») разместил американские депозитарные расписки (ADR) на Нью-Йоркской фондовой бирже (NYSE), став первой российской компанией, проведшей IPO. Это позволило привлечь более 60 млн долларов на развитие сети. С этого момента началось формирование рынка (1996-2002 года).
Этот период отличался двумя особенностями: малым количеством проводимых IPO и их размещением на иностранных биржах. Первую особенность можно объяснить тем, что подготовка и проведение IPO требует значительных предварительных расходов (услуги андеррайтеров, аудиторов, проведение рекламных кампаний, роуд-шоу и другие траты), а в то время далеко не все российские компании могли себе это позволить.
Вторую — тем, что на зарубежных биржевых площадках присутствовали все группы инвесторов, в том числе институциональные. В начале 2000-х российскому финансовому рынку как раз таки недоставало именно институциональных инвесторов. Первый выход на российский рынок акций случился только в 2002 году, когда произошло публичное размещение информагентства «РосБизнес Консалтинг» на отечественных биржах ММВБ и РТС. Тогда компании удалось привлечь 13.3 млн долларов.
В 2004-2007 годах в России наблюдался взрывной рост количества IPO. За это время свои акции разместило множество российских компаний: «Калина», «Иркут», «Седьмой континент», «Лебедянский», «Арсагера» и т. д. Наиболее удачным оказался 2007 год, в котором Россия стала европейским лидером по объему средств, привлеченных посредством IPO — 36 млрд долларов. Лидерами среди компаний оказались «Роснефть», «Сбербанк» и «ВТБ» — 10.4 млрд долларов, 8.8 млрд долларов и 8 млрд долларов соответственно. Часто IPO проводилось в виде двойного размещения — акции размещались одновременно на западной площадке (в основном на Лондонской фондовой бирже) и на Московской бирже.
В 2008 году случился мировой финансовый кризис, который значительно ухудшил ситуацию на рынке IPO. Так за 2009 год только три российские компании провели IPO. В середине 2010-х российские компании стали активно проводить делистинг, выкупая свои ценные бумаги на иностранных биржах. 24 мая 2011 года состоялось IPO Российской интернет-компании «Яндекс». По объему привлеченных средств (1.3 млрд долларов) IPO «Яндекса» стало вторым среди интернет-компаний после Google, который привлек 1.67 млрд. долларов в 2004 году.
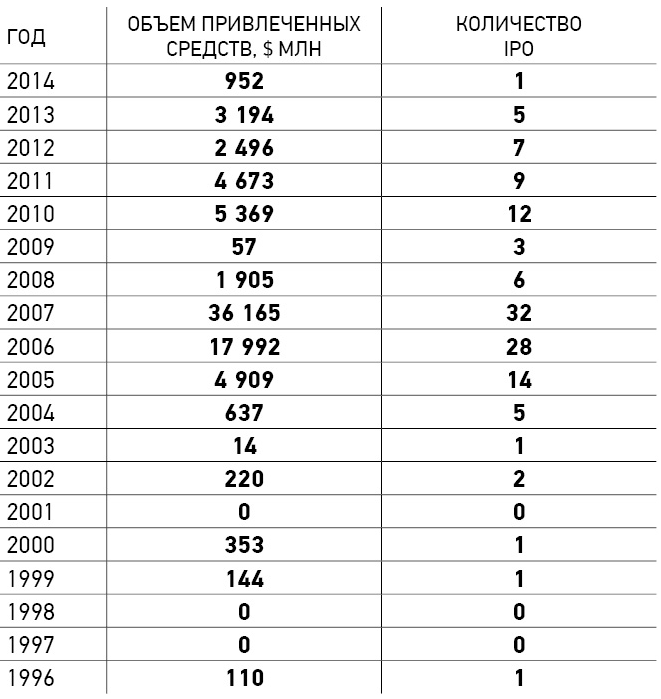
Динамика российских IPO по количеству и объему привлеченных средств за 1996-2014 года. Хорошо заметен бум в 2004-2007 годах и резкий упадок во время Мирового экономического кризиса. Источник: PBN Company, PwC, Preqveca
После 2011 года количество IPO и привлеченных инвестиций оставляло желать лучшего. Из реанимации после финансового кризиса Россия переместилась в обычную палату. Ситуацию осложняли санкции и мало предсказуемые геополитические события. Одно стало ясно точно — время многомиллиардных размещений осталось в прошлом. Особенно плохо пришлось российскому рынку капитала.
Некоторые эксперты даже предрекали смерть рынка IPO в России — так в 2018 году на Московской бирже не состоялось ни одного IPO.
Ситуация начала меняться в 2019 году. В этом время на российский рынок вышла лишь одна компания, HeadHunter. Это было первое IPO российской технологической компании за шесть лет со времен выхода на биржу QIWI в 2013 году и первое за два года для отечественных предприятий в целом.
При размещении на бирже NASDAQ компания заработала 220 млн долларов, что было оценено инвесторам как позитивный сигнал для отечественного венчурного рынка. В ноябре 2020 года на IPO вышла компания Ozon. Онлайн-ритейлер привлек 1.2 млрд долларов.
В конце 2020 и начале 2021 года уже несколько российских игроков заявили о намерениях выйти на IPO: первым стало размещение дискаунтера FixPrice на Лондонской бирже (конец 2020 года). За текущий год российские компании провели сделки на рынке акционерного капитала на 2.4 млрд долларов — это рекордный объем с 2011 года.
Хотя пандемия стала непростым испытаниями для многих секторов мировой и российской экономики, 2020 год стал бумом IPO во всем мире и в нынешнем году этот бум продолжается. К тому же низкие ставки по депозитам буквально вынудили физических лиц познакомиться с другими инвестиционными инструментами и выйти на биржу. Немалую роль в этом сыграли мобильные приложения (такие как «ВТБ Инвестиции» и «Тинькофф Инвестиции»), сделавшие процесс входа на фондовый рынок удобнее и проще. На данный момент популярность акций, их рост и шумиха вокруг IPO вынуждают частных инвесторов оставаться на бирже и следить за событиями. В 2021 году ожидается, что на рынок могут выйти до 10 компаний и провести первичные и вторичные размещения на отечественных и зарубежных площадках на сумму около 10 млрд долларов.

Источник: исследовательский проект Barometer (РБК, 2021 год)
IPO конкретных компаний
Яндекс

Первая информация о проведении IPO Яндексом появилась 28 апреля 2011 года. На тот момент единственным акционером являлась голландская компания Yandex, а сам поисковик, по данным Comscore, занимал 6-е место среди мировых поисковых систем. Яндекс направил в Американскую комиссию по ценным бумагам уведомление о намерении провести IPO. Размещение акций планировалось на бирже NASDAQ. Со слов инсайдеров компания оценивалась в 6-9 млрд долларов.
23 мая 2011 года Яндекс успешно разместил свои акции на бирже. По итогу IPO, компания привлекла порядка 1.3 млрд долларов при цене акции в 25 долларов. IPO Яндекса стал крупнейшим после Google среди интернет-компаний (Google в 2004 году привлек порядка 1.67 млрд долларов). Капитализация после IPO составляла 8 млрд долларов.
Сейчас акция Яндекса стоит около 70 долларов, а его рыночная капитализация составляет 25.13 млрд долларов.
Ozon
2 октября 2020 года Ozon объявил о подачи заявления в комиссию по ценным бумагам и биржам США для проведения IPO. На тот момент капитализацию Ozon можно было оценить в 2.9 млрд долларов.
24 ноября 2020 года Ozon провел IPO, разместив как на американских, так и на российских биржах порядка 33 млн акций при начальной цене в 30 долларов за штуку. Уже в первые минуты после размещения акции подорожали на 33 процента. По итогу IPO Ozon привлек порядка 1.2 млрд долларов. Сейчас одна акция Ozon стоит порядка 58 долларов, а рыночная капитализация составляет 11.9 млрд долларов.
ВТБ
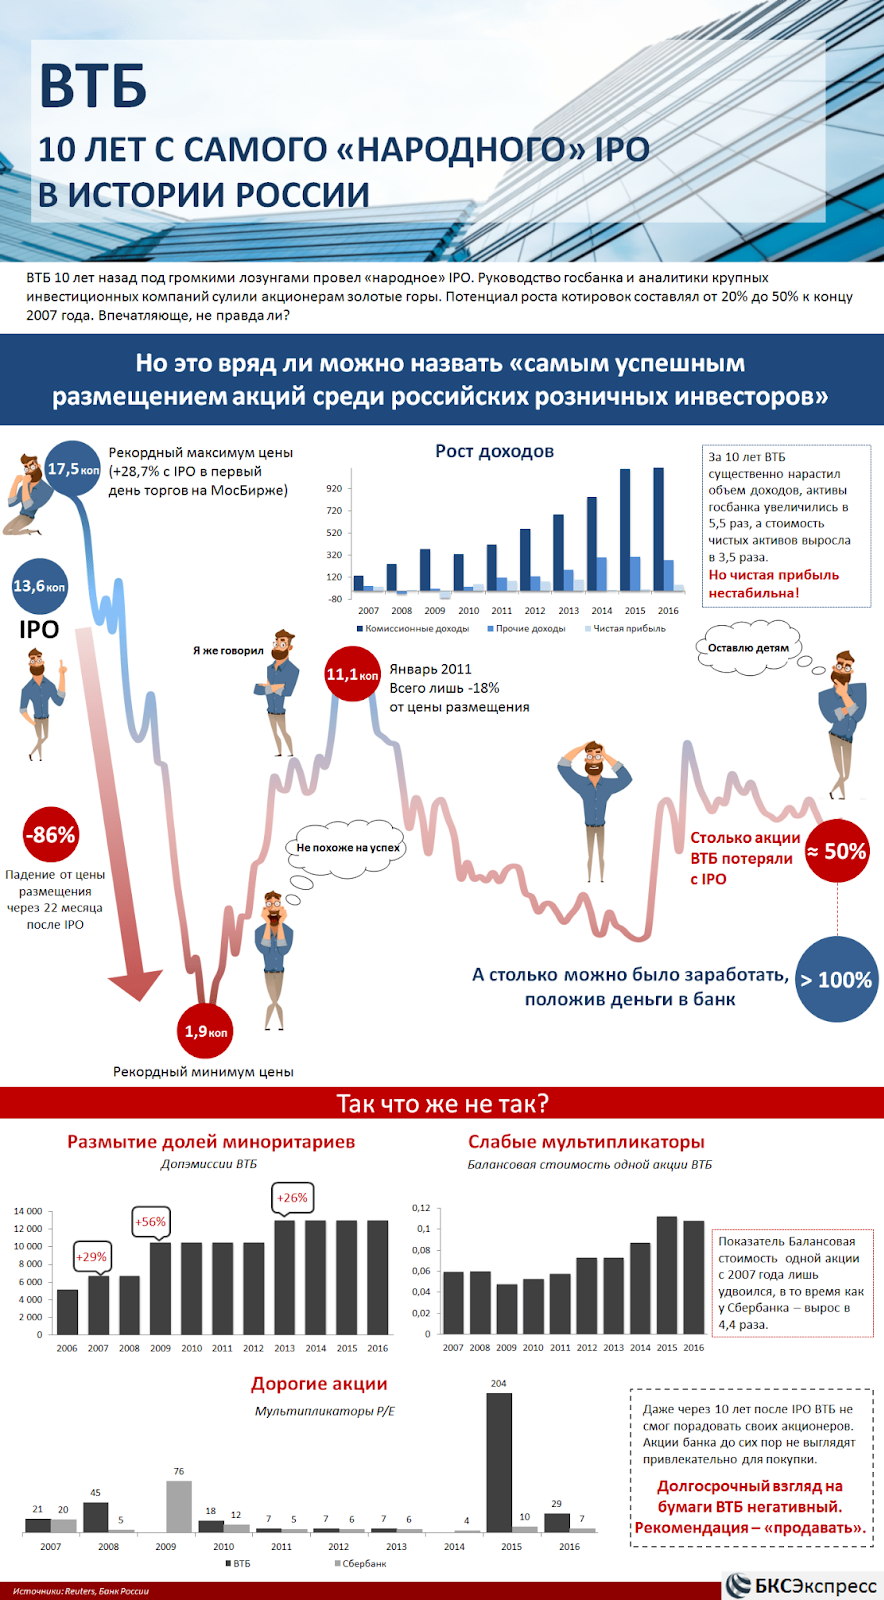
Если предыдущие IPO однозначно можно назвать успешными, то IPO ВТБ однозначно можно назвать провальным. IPO ВТБ активно рекламировалось под лозунгом «народное IPO», что подразумевало основных инвесторов в виде физических лиц. За сумму от 30 тысяч рублей можно было стать владельцем ещё одного «национального достояния». В мае 2007 года состоялось долгожданное IPO от ВТБ по 13.6 копеек за одну акцию. Но к августу того года цена упала ниже этой отметки и к концу 2009 года достигла 2 копеек. Подробнее об этом на инфографике ниже:
Планы российских компаний по IPO
Ivi
Всем хорошо знакомая российская медиакомпания, главный проект которой — одноименный онлайн-кинотеатр. В прошлом году компания начала производить для него собственный контент. В ноябре 2020 года ivi подала заявку на IPO в американскую комиссию по ценным бумагам, выход на рынок ожидался в январе-марте 2021 года, но из-за нового закона, ограничивающего иностранное владение российскими информационными ресурсами, размещение отложили. Аналитики считают, что ivi, вероятно, выйдет на биржу где-то во втором полугодии нынешнего года. Исходя из размера и роста выручки (6.1 млрд рублей за 2019 год, рост на 55%), ivi могут оценить в сумму 700-800 млн долларов.

Совкомбанк
Частный российский банк, третий по величине активов среди частных банков и девятый по активам среди всех российских банков. В 2020 год банк начал изучать возможность проведения IPO, поджидая подходящего окна для входа на рынок в 2021 году. В январе Совкомбанк продлил срок размещения допэмиссии 5 млрд акций до 20 апреля 2022 года. Всего рассчитывается привлечь около 300-500 млн долларов.
ВкусВилл
Розничная сеть супермаркетов и торговая марка продуктов для здорового питания, появившаяся в 2009 году. На данный момент у компании более 1000 точек по всей России, а в мая 2020 года «ВкусВилл» открыл первую точку за рубежом (в Амстердаме). Компания рассматривает размещение на NASDAQ и Московской бирже. При годовой выручке 114 млрд рублей компания может стоит на рынке немногим менее 1 млрд долларов.
Другие компании
В перспективе планируется свыше десятка IPO российских компаний. Во многих случаях они будут размещены на Московской бирже, но некоторые компании рассматривают лондонскую LSE или американскую NASDAQ. Размер большинства планируемых IPO составляет приблизительно от 200 млн до 2 млрд долларов. Некоторые эксперты считают, что основной спрос на новые бумаги будут обеспечивать зарубежные инвесторы, но весомую долю смогут составить и российские частные инвесторы. Возможно, в обозримом будущем кроме названных выше компаний на IPO выйдут: «Cибур», «Mail.Ru Group (игровое подразделение), «Высочайший», «Азбука вкуса», «Яндекс.Такси», «Победа», «Softline», «EMC», «Wildberries».
Аренда облачного сервера с быстрыми NVMе-дисками и посуточной оплатой у хостинга Маклауд.
- Блог компании Маклауд
- История IT
Источник: habr.com
Короткие и длинные облигации
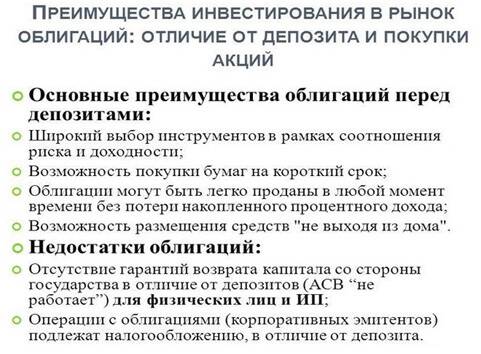
Преимущества инвестирования в облигации для инвестора
Инвестиции в облигации могут быть весьма привлекательными для инвестора. В инвестиционных портфелях подавляющего большинства инвесторов всегда есть место для облигаций — и это неспроста…
Все дело в НЕОСПОРИМЫХ преимуществах инвестиций в облигации, которые мы по уже сложившейся традиции перечислим по пунктам:
. Практически полное отсутствие какого-либо инвестиционного риска;
. Отсутствие налогообложения доходов по облигациям;
. Возможность инвестирования в ценные бумаги (облигации), номинированные в ИНОСТРАННОЙ валюте, что позволяет снижать риски потерь от изменения валютных курсов.
Способ 2 Пустить на самотек
ООО «Самаратранснефть-терминал» занимается производством и реализацией нефтепродуктов. «Что плохого может случиться с компанией в нефтянке?» — подумал я и в феврале 2018 года купил облигации этого эмитента по цене 100,35% от номинала. Доходность к оферте при покупке была около 11% — косвенное свидетельство того, что риск тут небольшой, хоть и выше среднего.
В мае 2018 года у эмитента стали происходить странные вещи: случился некий пожар, потом подозрительная смена генерального директора, затем компания подала иск о самобанкротстве. Цены просели до 60%.
Через несколько дней иск был отозван и стоимость бумаг вернулась к прежним значениям. Если бы я следил за котировками, это был бы отличный шанс разобраться, что случилось, переоценить риски и закрыть позицию с небольшим плюсом (учитывая полученный купонный доход). Но я пустил все на самотек и не следил.
Во второй половине июня к компании подали два крупных иска, владельцы и акционеры затеяли непонятную возню, допустили дефолт по одному из выпусков облигаций. Котировки вновь обвалились до 60% и постепенно сползли до 20%.
Сейчас я все еще держу облигации этого эмитента. С интересом наблюдаю за развитием событий и не особо рассчитываю на успешное разрешение ситуации.
Если я сейчас зафиксирую убыток по позиции, мой финансовый результат по этой бумаге составит минус 61,86% от расходов на покупку. В худшем случае итоговый убыток составит 94,27%. И если вам сейчас кажется, что я снова слепо верю, то вам не кажется.
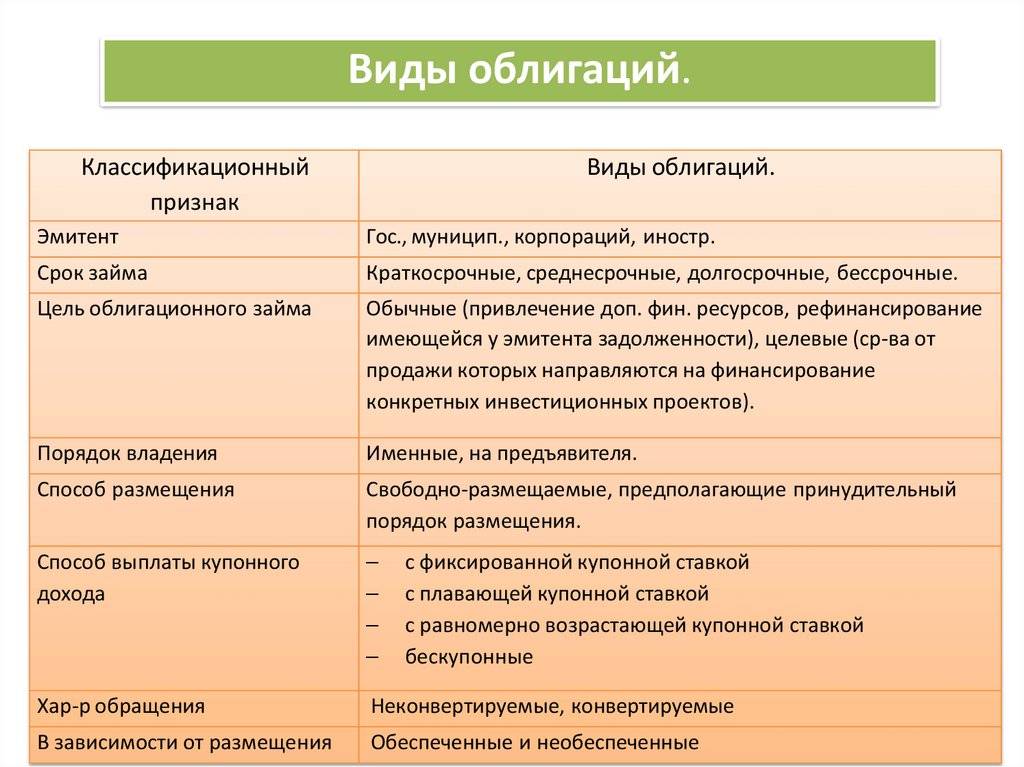
Виды облигаций
В силу довольно обширного набора облигаций, который наблюдается как на биржевых, так и внебиржевых торгах, перечень их разновидностей довольно широк. И для удобства мы будем рассматривать их классификацию по каждому признаку в отдельности.
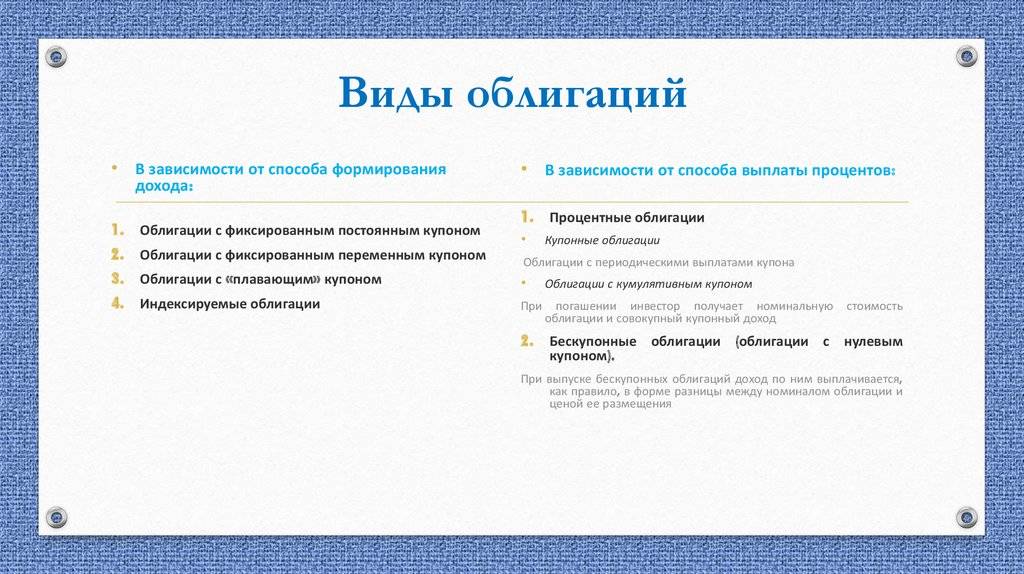
Классификация облигаций по способу получения дохода
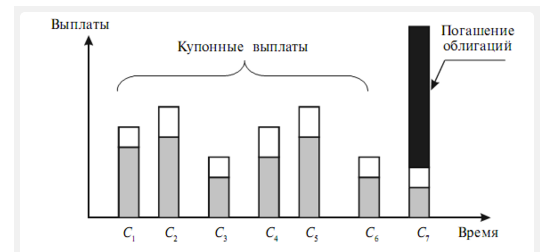
Купонные – номинал таких облигаций выплачивается не по наступлению срока их погашения, а начисляется инвестору равными частями на протяжении всего срока обращения.
Начисление и выплата происходят согласно рассмотренной нами ранее купонной ставке, и может осуществляться равными долями (фиксированный купон).
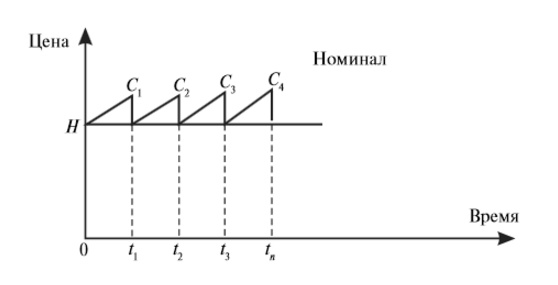
И с привязкой к какой-либо процентной ставке (переменный купон).
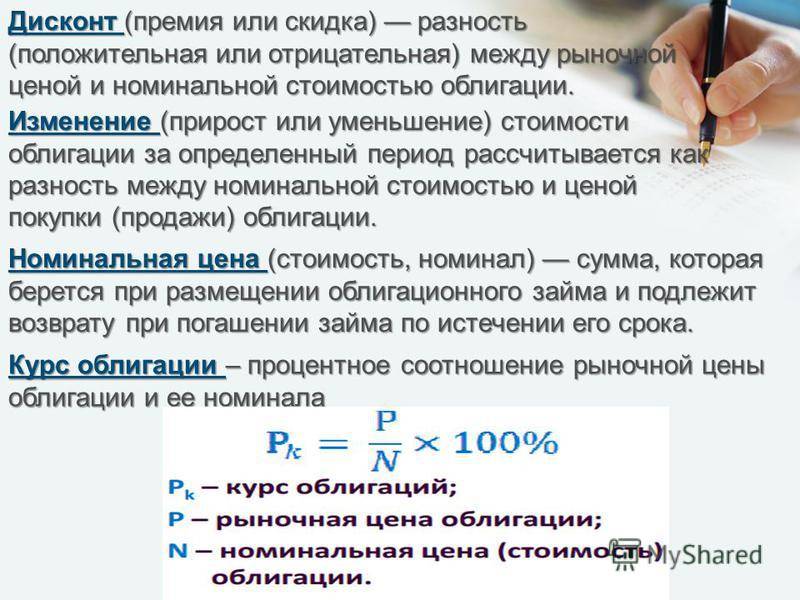
Дисконтные (бескупонные) – выплаты по купонной ставке отсутствуют, а инвестор получает доход за счет первоначальной продажи эмитентом облигации ниже ее реальной стоимости. Прибыль инвестора формируется за счет разницы между ценой покупки и ценой погашения облигации.
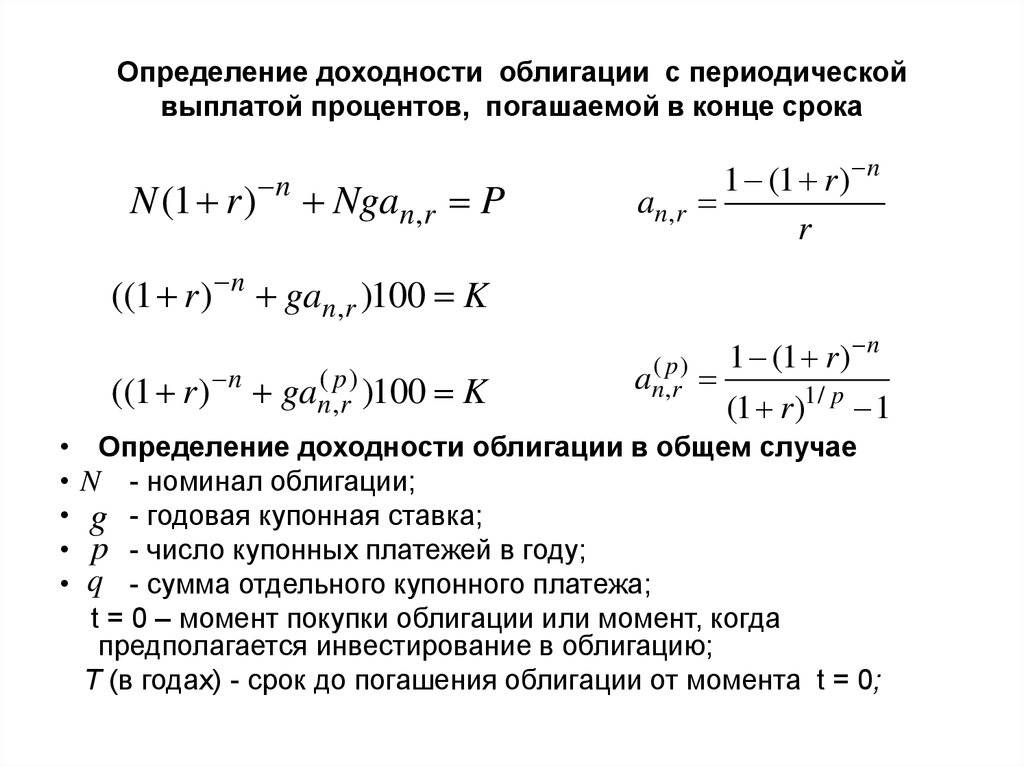
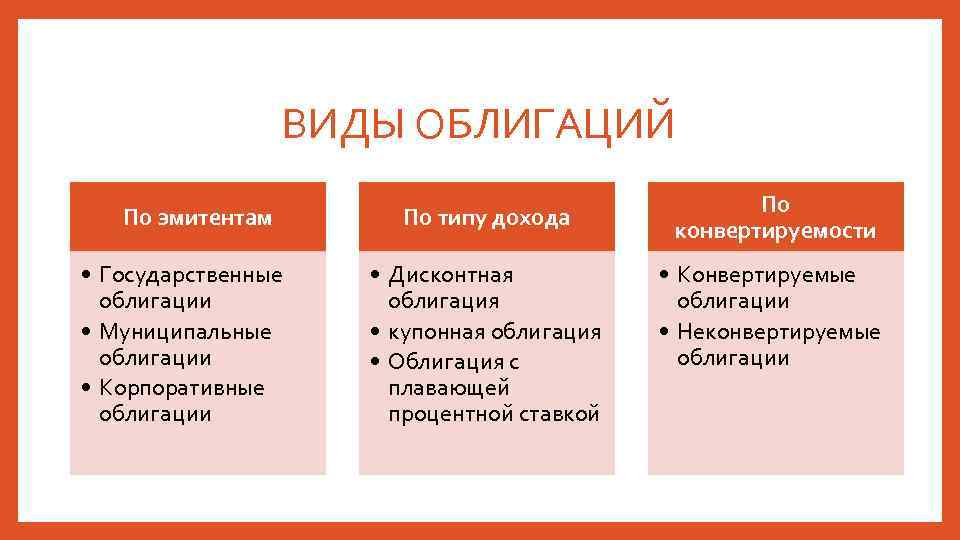
По статусу эмитента
Государственные – выпускаются Минфином России, и контролируется Центробанком страны. Имеют официальное название: облигации федерального займа (ОФЗ), а доход по ним, зачастую, не облагается налогом.
- Муниципальные – в качестве эмитента здесь выступает местное (региональное) правительство, к примеру, область или федеральный округ.
- Корпоративные – выпуск в обращение производится крупнейшими коммерческими структурами страны, такими как Сбербанк, например.
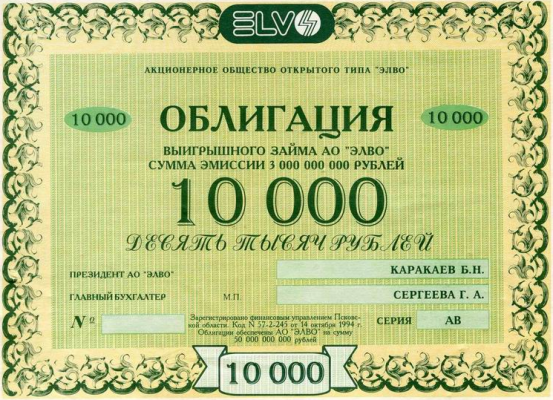
По сроку погашения
- Краткосрочные – находятся в обращении до одного года.
- Среднесрочные – от одного года до пяти лет.
- Долгосрочные – пять и более лет.
- Бессрочные – облигация с неограниченным, либо постоянно продлеваемым сроком погашения (применимо для корпоративных облигаций).
По типу погашения
- Безотзывные – погашаются по номиналу в конце срока погашения.
- Досрочно погашаемые – стороны имеют возможность выкупить (продать) облигацию досрочно (выпускаются довольно редко). Делятся на:
а) Отзывные – эмитент может погасить облигацию досрочно.
б) Возвратные – инвестор имеет право потребовать выплату по облигациям раньше срока.
в) Амортизируемые – эмитент может частично погасить номинальную стоимость, пока облигация находится в обращении.
По степени обеспеченности
Большая часть облигаций защищается эмитентом от рисков, дабы обезопасить средства вкладчиков. Обеспеченность облигаций может иметь разную степень:
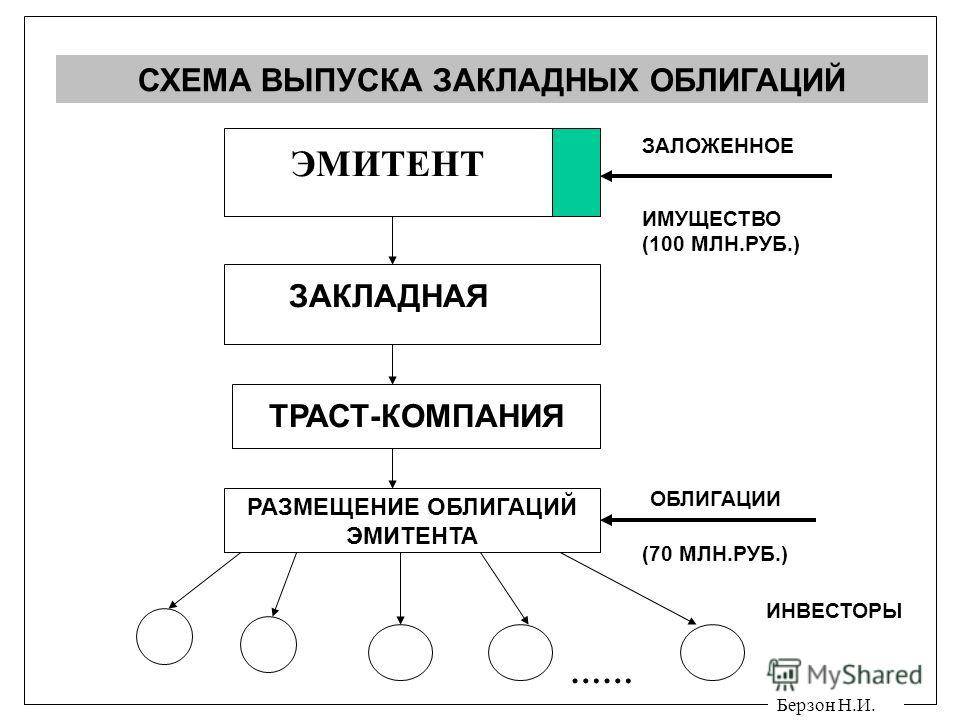
- Обеспеченные (закладные) облигации – выпускаются под залог движимого и недвижимого имущества эмитента, которое перейдет инвестору в случае наступления банкротства компании.
- Необеспеченные – залога, как такового, нет. Однако владельцы облигаций будут первыми, кому компания выплатит долги в случае ее распада.
- Гарантированные – выполнение эмитентом своих обязательств гарантируется, помимо всего прочего, третьей компанией-гарантом.
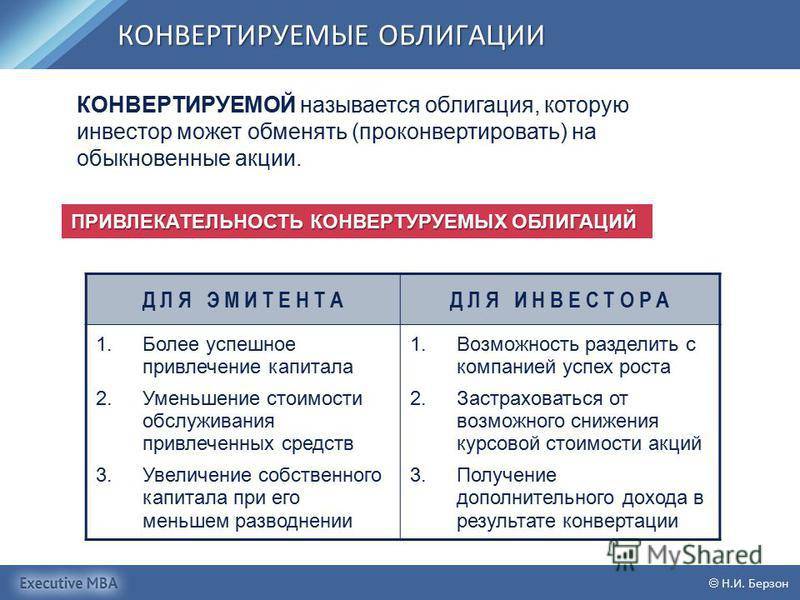
Также облигации делят по признаку конвертируемости, когда конвертируемые облигации держатель может обменять по курсовой стоимости на другие ценные бумаги эмитента. И по индексации выплат, когда выплаты по индексируемым облигациям меняются под воздействием макроэкономических факторов (уровень инфляции и т.д.).
В принципе, это все, что касается видовой классификации облигаций
Есть, конечно, и более мелкие классификационные черты, однако мы не будем заострять на них внимание
Способы покупки
С помощью брокера
Каждый может купить ценные бумаги у онлайн-брокера, не выходя из дому. Предпочтительный вариант для активного инвестора.
Лучшие брокеры
Торговать можно как с российскими, так и зарубежными брокерами. Основные принципы — смотрим на рейтинг, условия и выбираем лучший для себя вариант.
Надежные российские брокеры
| Название | Рейтинг | Плюсы | Минусы |
| Финам | 8/10 | Самый надежный | Комиссии |
| Открытие | 7/10 | Низкие комиссии | Навязывают услуги |
| БКС | 7/10 | Самый технологичный | Навязывают услуги |
| Кит-Финанс | 6.5/10 | Низкие комиссии | Устаревшее ПО и ЛК |
Открытие ИИС: индивидуального инвестиционного счета
Индивидуальный инвестиционный счет появился в арсенале российского инвестора 4 года назад. Задуман как инструмент для привлечения обычных людей к инвесторской деятельности. Позволяет покупать активы на российском фондовом рынке.
Покупка пая в ПИФ
Покупка пая в ПИФе примечательна тем, что позволяет инвестировать сразу в большой портфель акций, а также профессиональным управлением средств. Проще говоря, организация берет наши деньги и торгует активами от своего имени, выдавая нам долю от прибыли по ставкам, эквивалентную нашему вкладу.
Пай можно удерживать сколько угодно либо продать его на бирже. За управление активами ПИФ получает свой процент.
ETF, подобно ПИФу, инвестирует в облигации различных компаний. Для инвестора это возможность, сделав один вклад, инвестировать одновременно в краткосрочные, среднесрочные и долгосрочные. Также обеспечивает эффективную диверсификацию и низкий порог вхождения.
Зачем компании выпускают облигации с правом досрочного погашения
Ещё одним вариантом являются облигации с правом досрочного погашения.
Они работают так же, как и другие облигации, но при желании эмитент может погасить их до официальной даты погашения.
Компании выпускают облигации с правом досрочного погашения, чтобы оставить себе возможность воспользоваться вероятным падением процентных ставок в будущем.
Компания-эмитент может выкупить такие облигации до наступления даты погашения в соответствии с графиком досрочного выкупа, прописанным в условиях облигации.
Если процентные ставки снизятся, компания может выкупить облигации и переоформить долговые обязательства по более низкой ставке, тем самым снизив свои затраты на капитал.
Это похоже на рефинансирование заёмщиком ипотечного кредита по более низкой ставке.
Ранее выданный ипотечный кредит с более высокой процентной ставкой погашается, при этом заёмщик получает новую ипотеку по более низкой ставке.
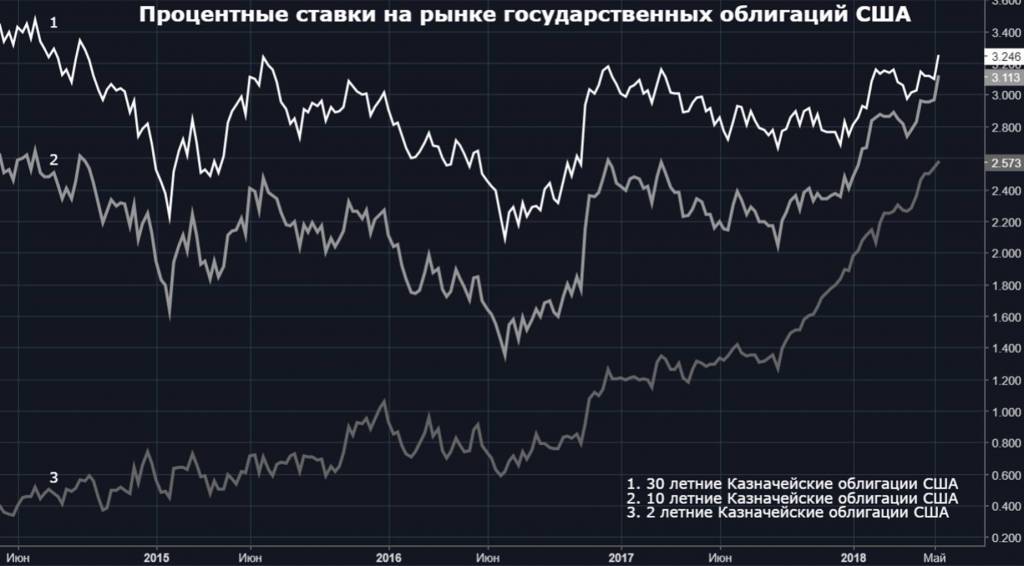
Сумма для досрочного отзыва облигации часто может быть больше номинальной стоимости. Цена облигаций имеет обратную зависимость от процентных ставок.
Цены на облигации растут, когда процентные ставки падают. Таким образом, компании выгодно погасить долг, отозвав облигацию по стоимости выше номинальной.
Облигации с правом досрочного погашения являются более сложными инвестиционными инструментами, чем обычные облигации.
Они могут не подойти инвесторам, не склонным к риску и нуждающимся в стабильном доходе.
Способ 3 Мусорные облигации
«Мусорные облигации» — бумаги, которые торгуются с существенным дисконтом к номиналу, поэтому у них сверхвысокая доходность. Вот только эту доходность получить сложно: эмитенты таких облигаций испытывают серьезные финансовые трудности или вообще стоят на пороге банкротства. Высокая доходность обусловлена высокими рисками — можно много заработать или много потерять. Существуют инвесторы, которые скупают и такие мусорные облигации.
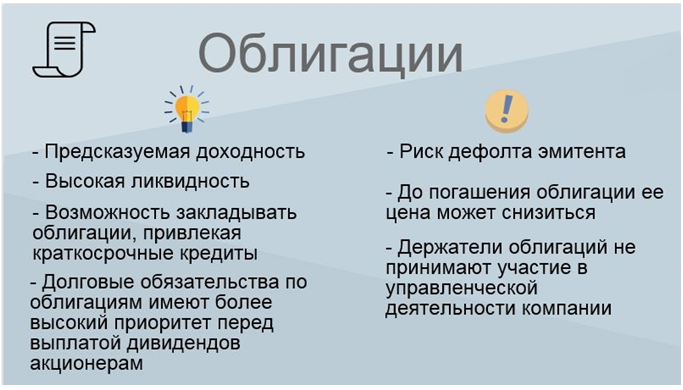
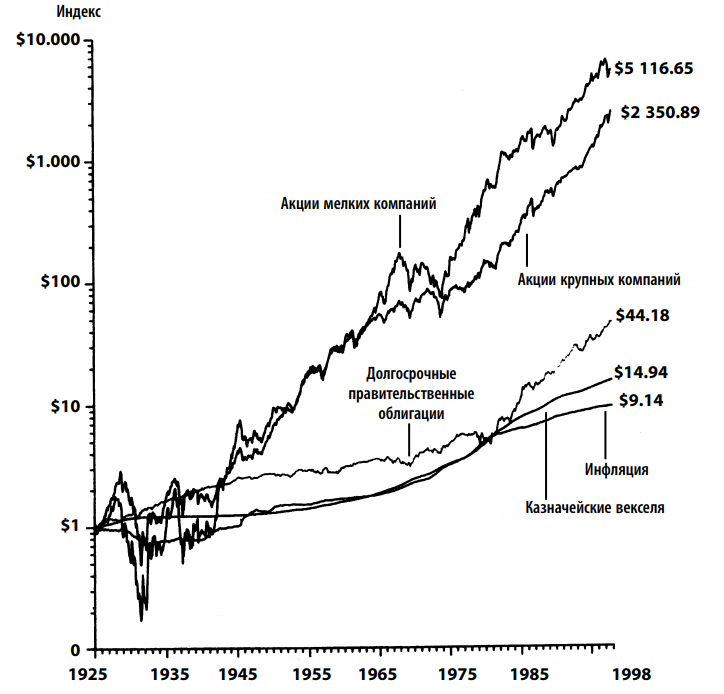
Кроме спекулянтов такие облигации покупают инвесторы, которые хорошо представляют, что делают. Они создают диверсифицированный портфель таких бумаг, ожидая, что хоть один эмитент «выплывет» — это может покрыть расходы на покупку всего портфеля и дать доход. Возможно, есть еще какие-то причины — знающих приглашаю поделиться ими в комментариях к статье.
Иногда на этом действительно можно заработать: например, так было с облигациями «Бинбанка». Когда у банка начались проблемы, стоимость немного просела, а затем резко обвалилась до 80—85% номинала с кратковременной просадкой почти до 60%. Но когда дым рассеялся и банк оказался в фонде консолидации банковского сектора, котировки вернулись на прежний уровень.
Но такие спасения случаются нечасто. Если у эмитента серьезные проблемы, котировки остаются на низком уровне или продолжают снижаться. На высокорисковых облигациях можно потерять даже больше 100% вложенных денег (стоимость самих облигаций плюс брокерские комиссии).
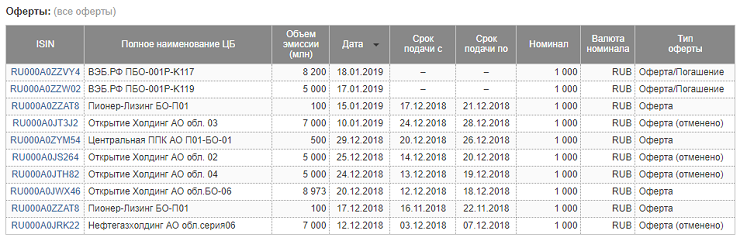
Где искать облигации с офертой
Первичный поиск бумаг с правом выкупа можно сделать на сайте брокера либо на специализированных сервисах rusbonds.ru, cbonds.info, bonds.finam.ru и т. п. Кроме того, есть смысл смотреть:
- В торговом терминале – настраиваем колонки в окне так, чтобы отражался столбик с офертой.
- На сайте Мосбиржи – moex.com/ru/bondization (скриншот).
Конечно, по-хорошему, стоит проводить финансовый анализ компании. Показатели эмитента должны позволять ему удовлетворить одновременный запрос всех инвесторов на выкуп предъявленных ими требований. Объем выпуска всегда можно посмотреть в описании облигации. У компании в распоряжении должно быть достаточно средств на счетах и ликвидных активов, чтобы расплатиться.
Смотрим финансовую отчетность эмитента на официальном сайте. Как это сделать – описано в статье здесь. Зная положение дел в компании, инвестор сможет вовремя среагировать – выйти из бумаги и получить свои деньги по номиналу. Зачастую продавать рискованную облигацию вне оферты уже невыгодно, так как она торгуется на рынке ниже номинала.
Что такое ИОС?
Инвестиционные облигации Сбербанка – это ценные бумаги, запущенные в обращение на Московской бирже. Особенность инструмента заключается в защите капитала инвестора. Это означает, что если в покупку актива вкладывается 1000 рублей, то банк гарантировано вернет эту сумму. ИОС имеют 2 вида дохода:
- гарантированный;
- дополнительный.
В чем разница между этими типами доходности? Дополнительную прибыль инвестор получает только в том случае, если остается держателем ценной бумаги до наступления экспирации. В случае досрочного погашения, на его баланс зачисляется только гарантированный доход – 0,01 от номинала.
Облигации Сбербанка можно купить на индивидуальный инвестиционный счет. Их можно в любой момент продать или приобрести на бирже. В теории это ликвидный инструмент. Однако многие инвесторы сталкиваются с проблемами при продаже, если случилась просадка котировок. Найти покупателя в таком случае будет очень непросто.
Доходность облигаций
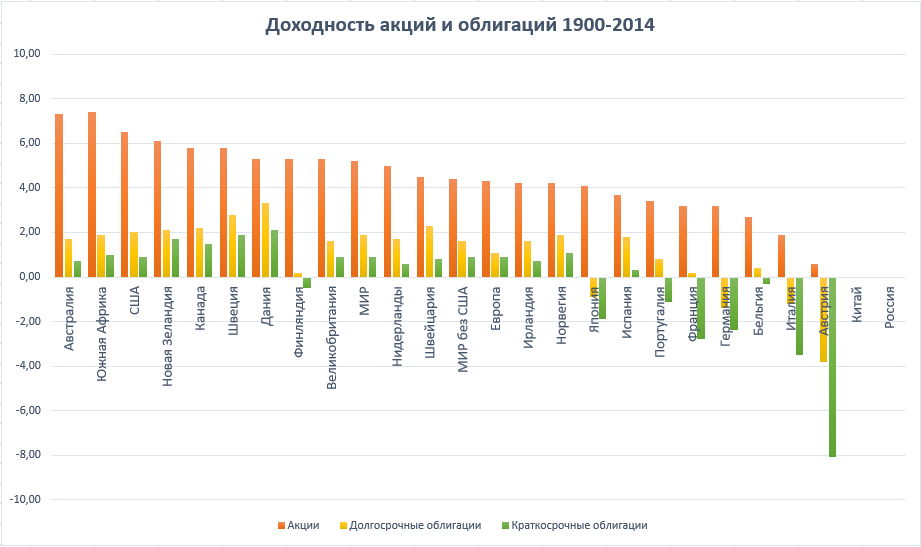
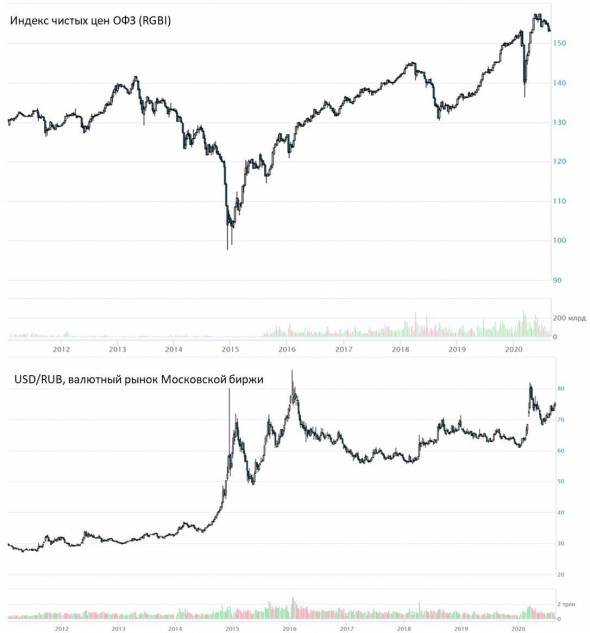
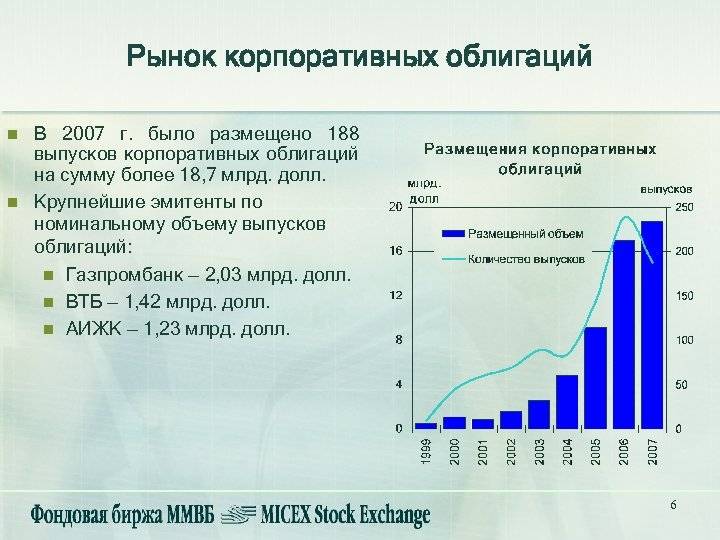
Рассмотрим индекс корпоративных облигаций ММВБ, который показывает суммарное накопление капитала (total return) при вложении в составляющие индекс бумаги с начала его существования в 2003 году:
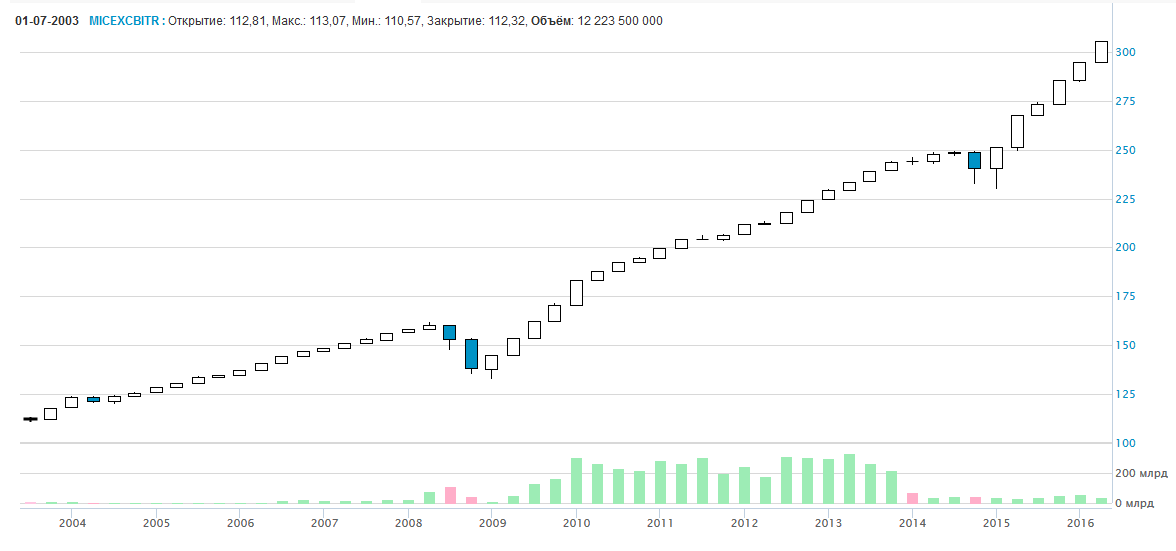
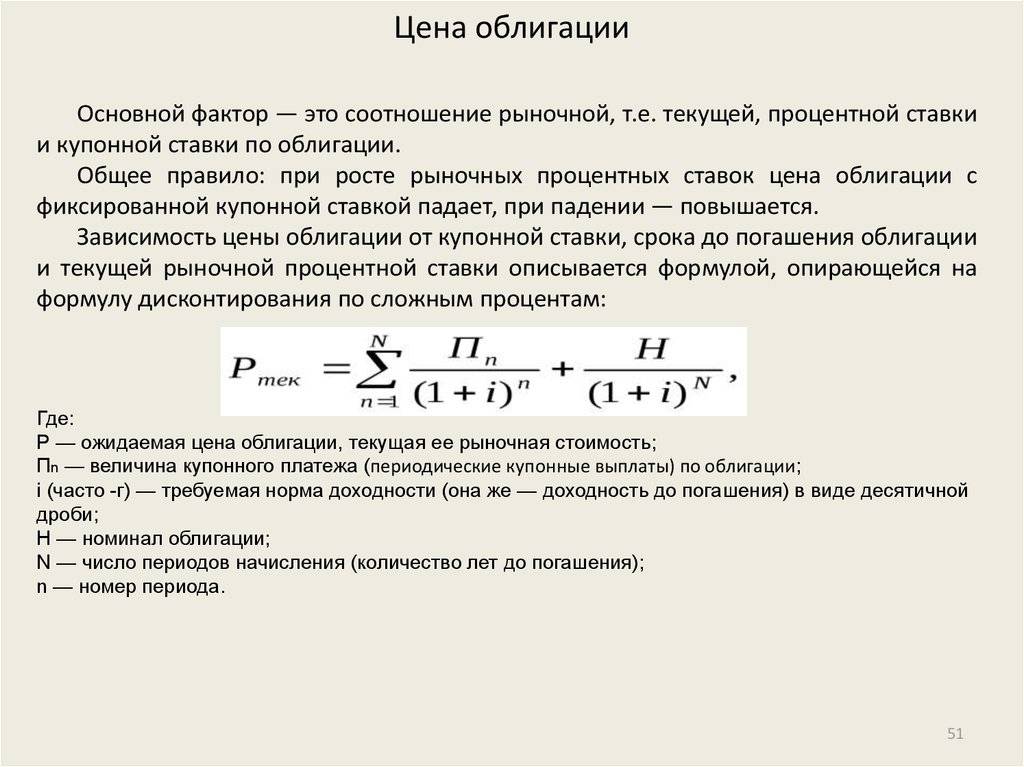
Т.е. сумма в 100 рублей к концу 2014 года выросла бы до 250 — средняя доходность таким образом получается около 8% годовых. Доходность корпоративных облигаций зависит от рыночных условий — самыми выгодными (но и самыми рискованными) являются вложения в кризис, когда можно получить высокий дополнительный доход от сильной просадки котировок. Доходность к погашению даже государственных бондов в 2009 году на пике достигала 15% годовых.
Если же посмотреть на среднюю доходность индекса государственных облигаций, то окажется, что в период 2003-2014 годов она оказалась немного выше, чем у корпоративных, и составила 10.4%. Произошло это в силу большего срока действия государственных бумаг, что ведет к несколько большей доходности, но в целом тут можно ожидать смены лидеров в зависимости от рыночных условий. Найти текущие графики можно на сайте Мосбиржи: https://www.moex.com/ru/index/RGBITR/about/
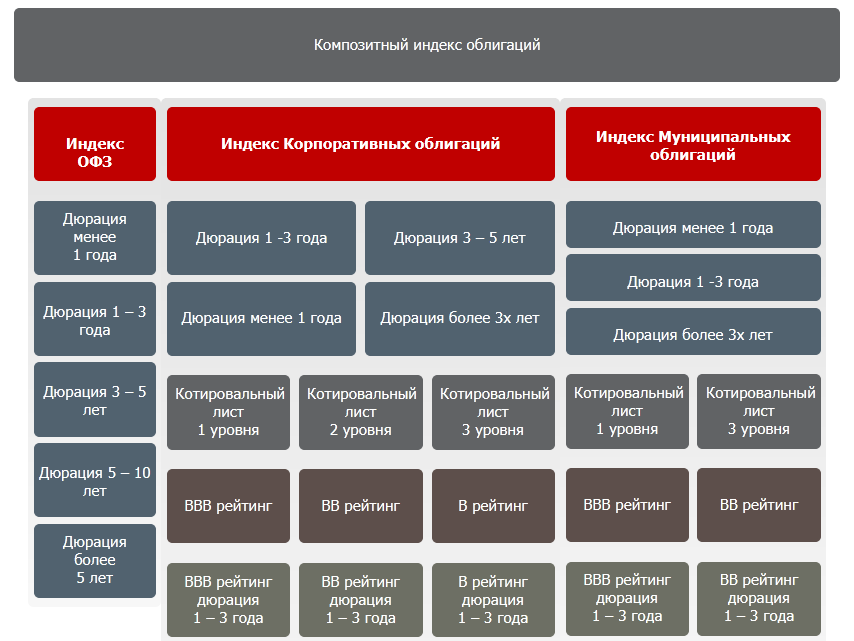
О дюрации будет написано в отдельной статье. При сравнении доходности облигаций с банковским депозитом оказывается, что очевидного преимущества ни у одного из инструментов нет — в зависимости от рыночной ситуации выгодно то или другое. Правда, если рассматривать бумаги второго эшелона, то они вполне могут оказаться более выгодными — однако одновременно являются и более рискованными. В этом случае перед покупкой облигации необходимо оценивать финансовое состояние каждого конкретного эмитента. Рассмотрим теперь доходность отдельных долговых бумаг.
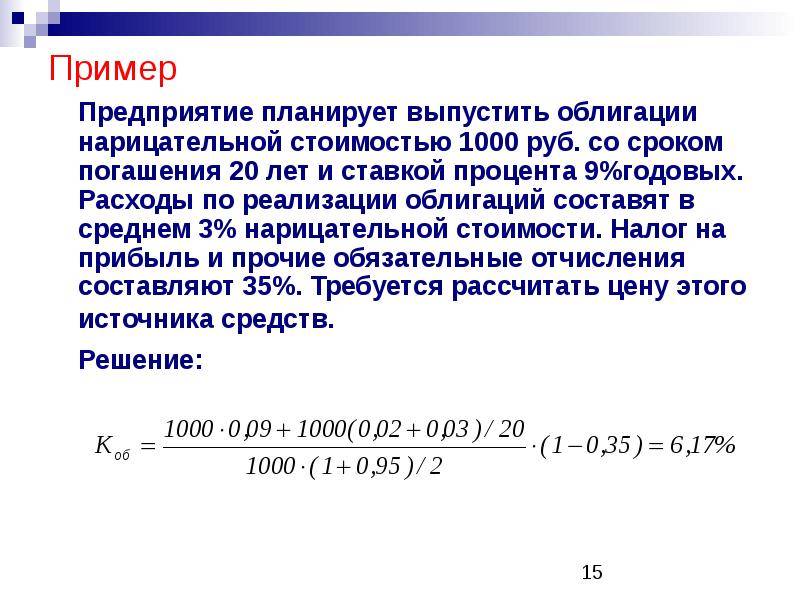
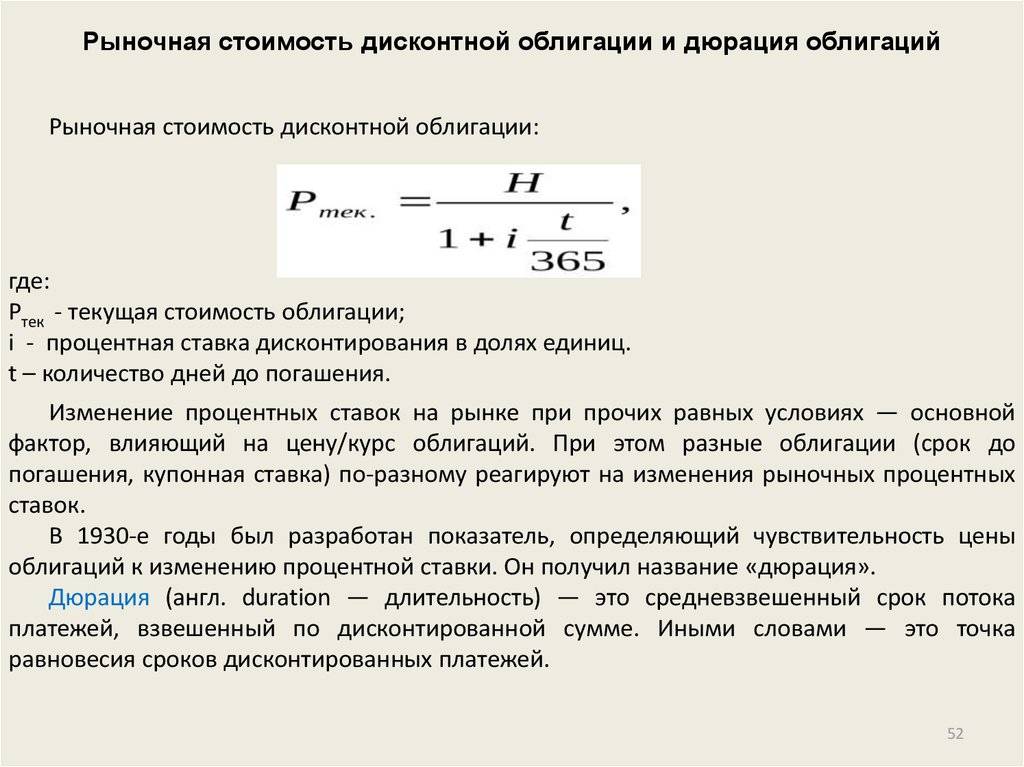
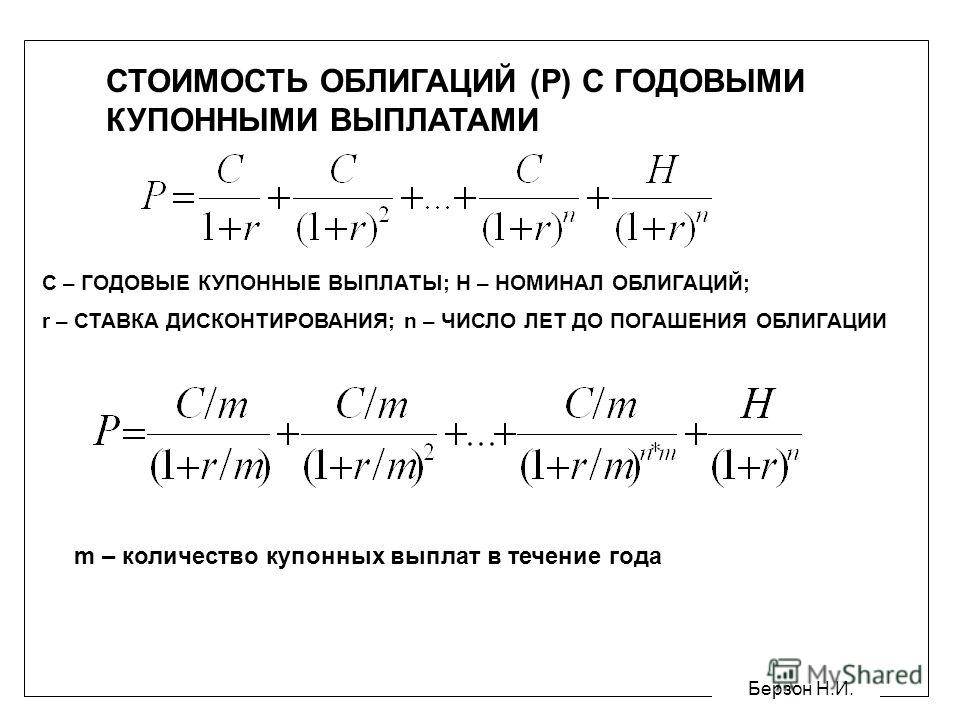
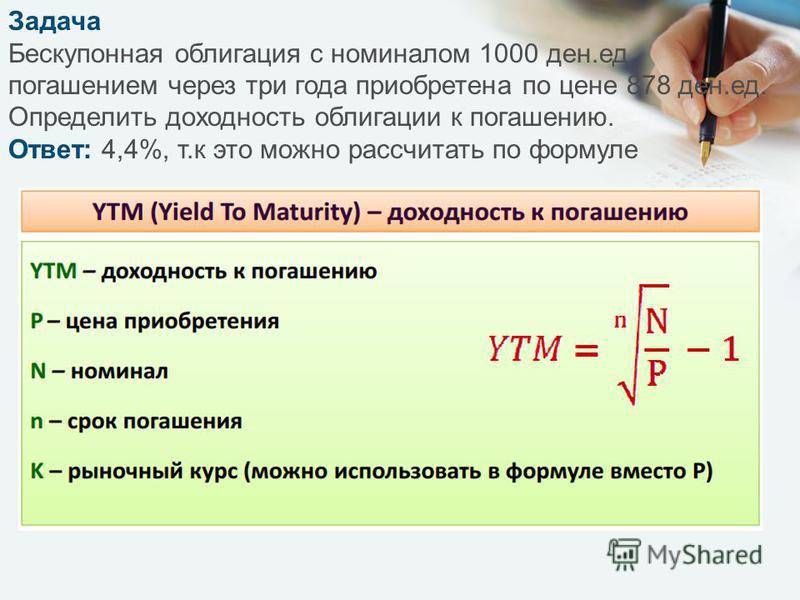
Доходность дисконтной облигации рассчитывается так:
r — доходность H — цена погашения или цена продажи P — цена покупки t — количество дней владения бумагой 365 — число дней в году
Пример: номинал 1000 рублей, цена покупки 94% , время владения — 300 дней. Тогда
r=(1000-940)/940 × 365/300 × 100% = 7,77% годовых.
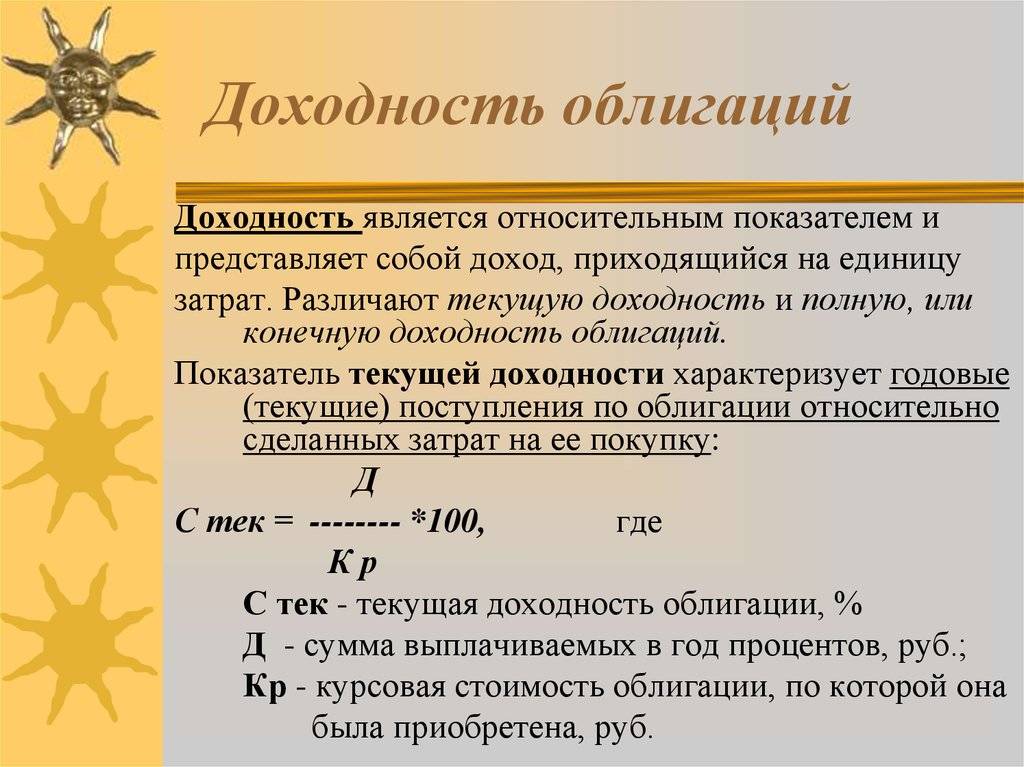
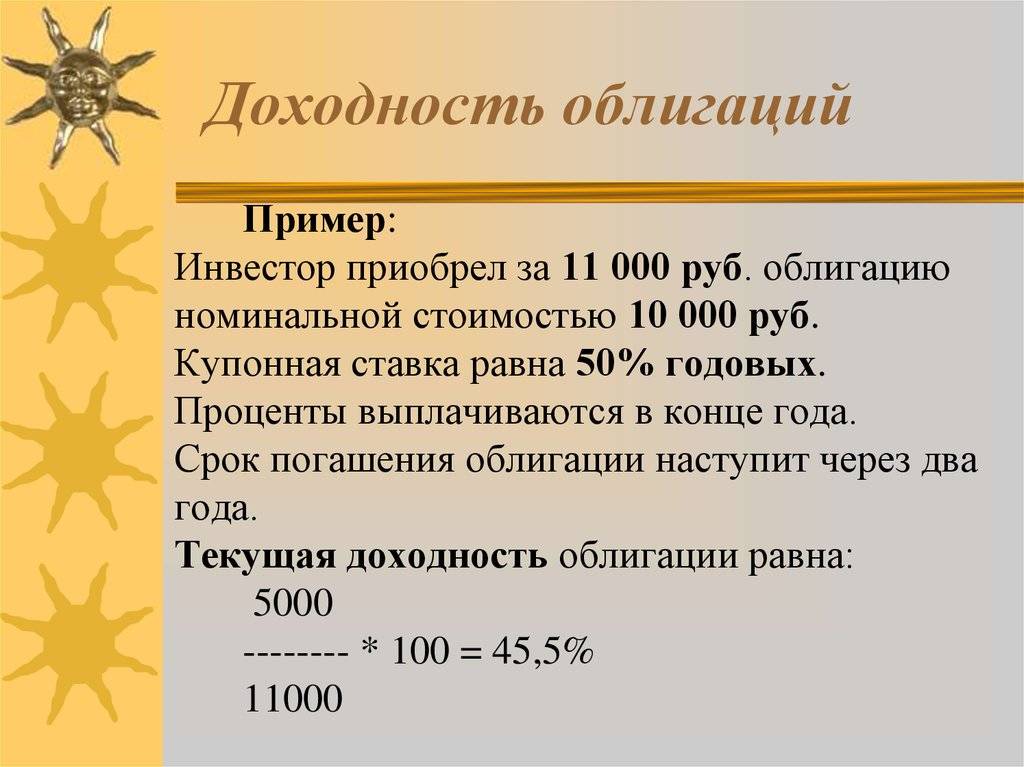
Текущая доходность купонной облигации (отношение купонных выплат к текущей цене ценной бумаги):
С — сумма купонных выплат за год Р — текущая цена облигации
Текущая цена облигации 1005 рублей, за год выплачен купонный доход в размере 95 рублей. Тогда
r=(95/1005) × 100 = 9.45% годовых
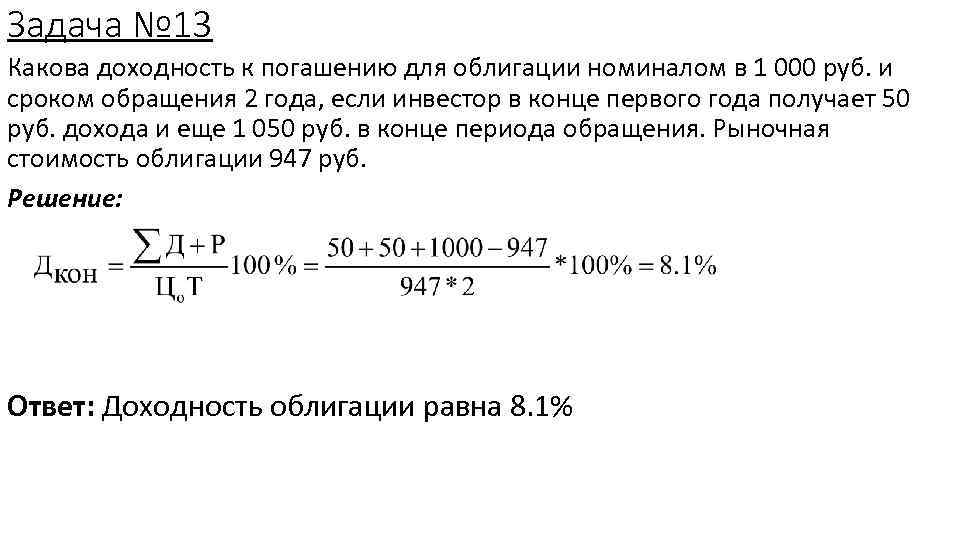
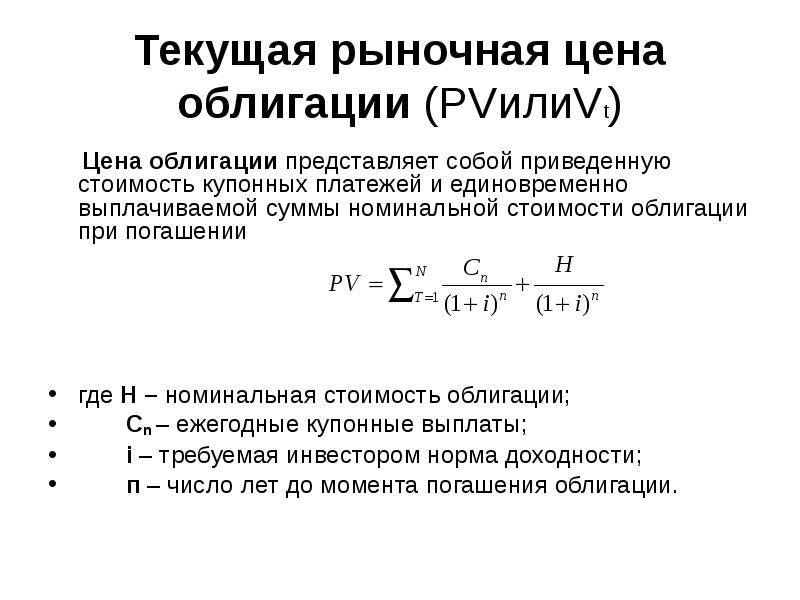
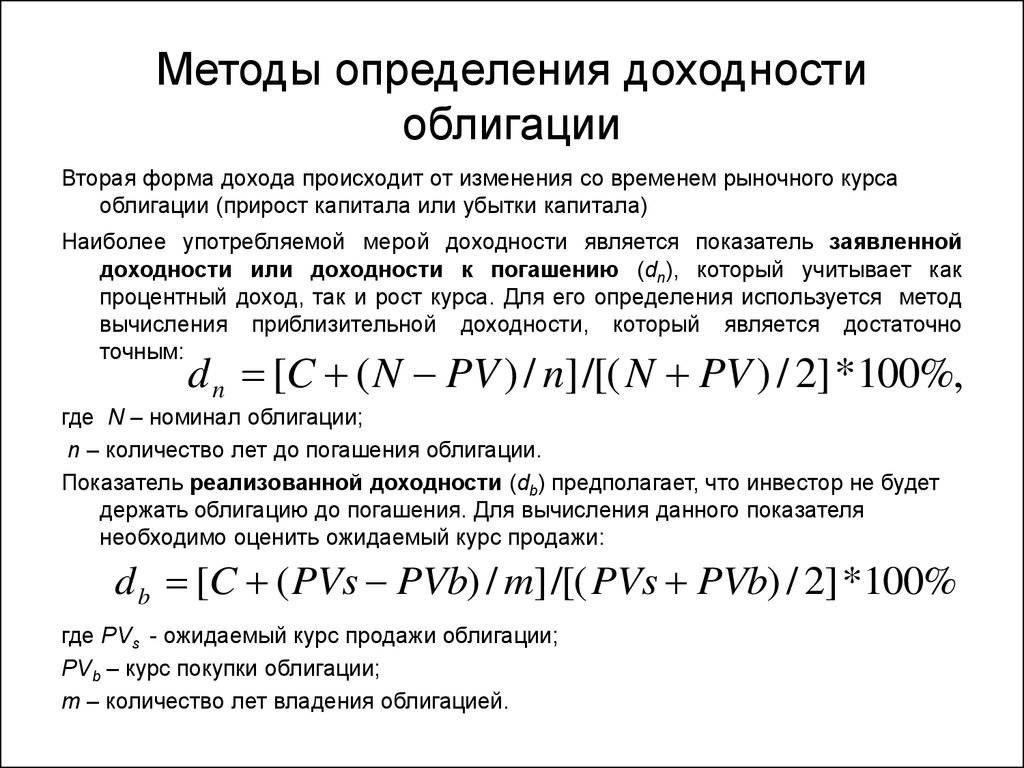
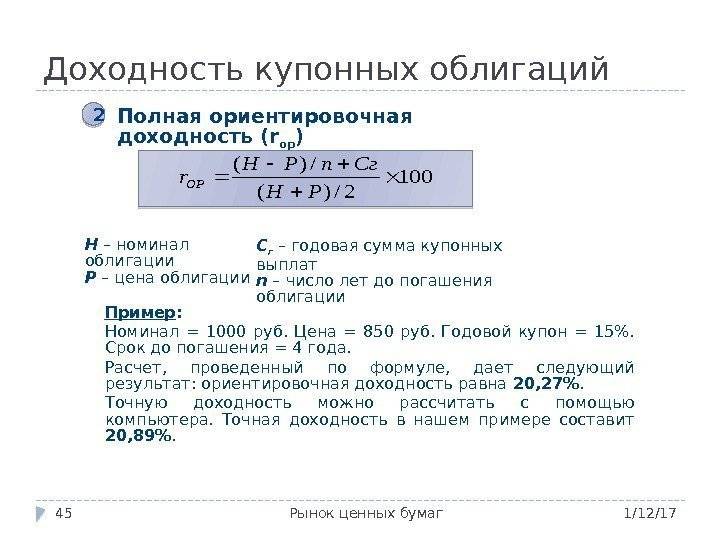
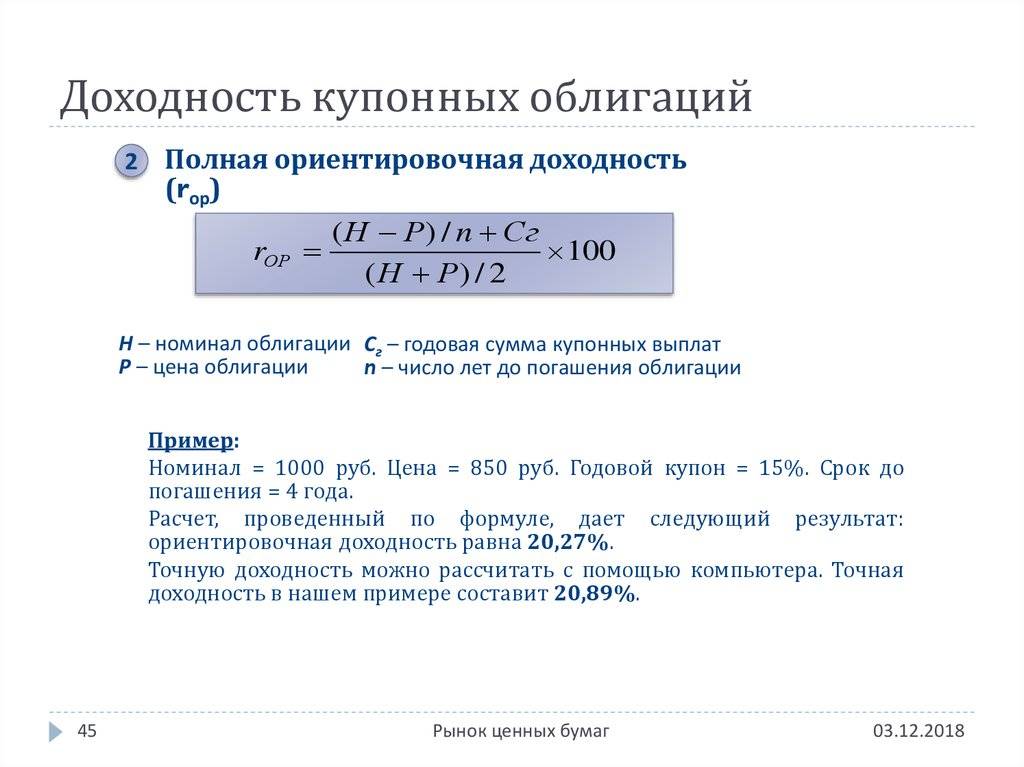
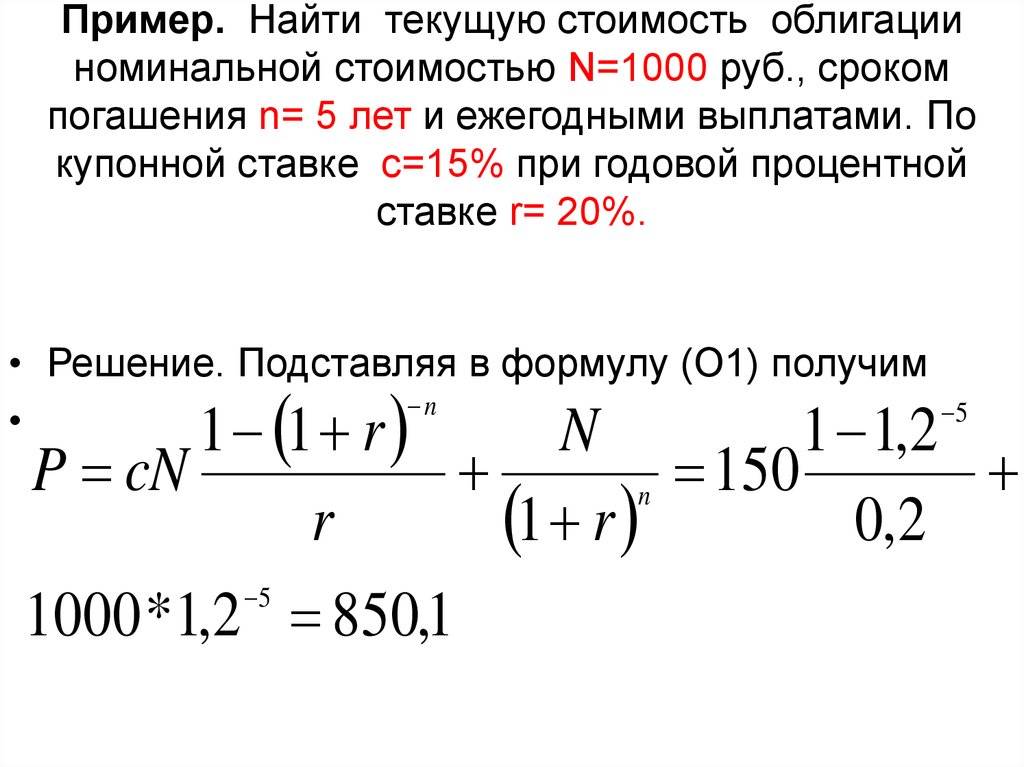
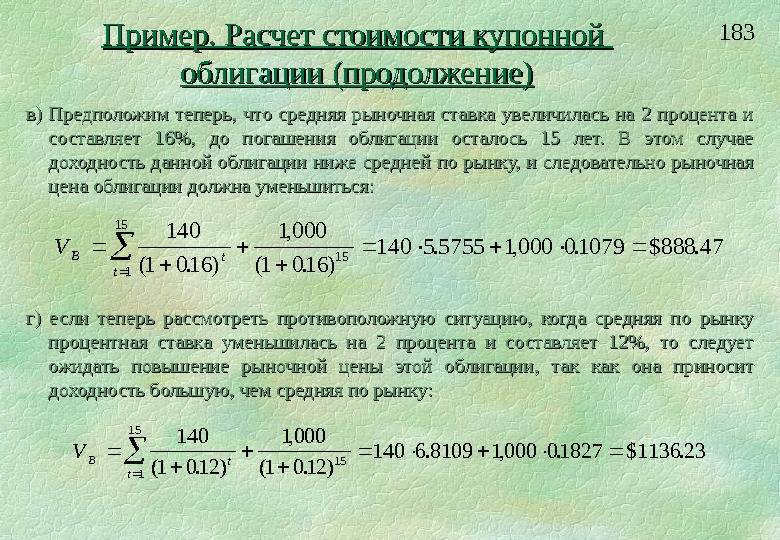
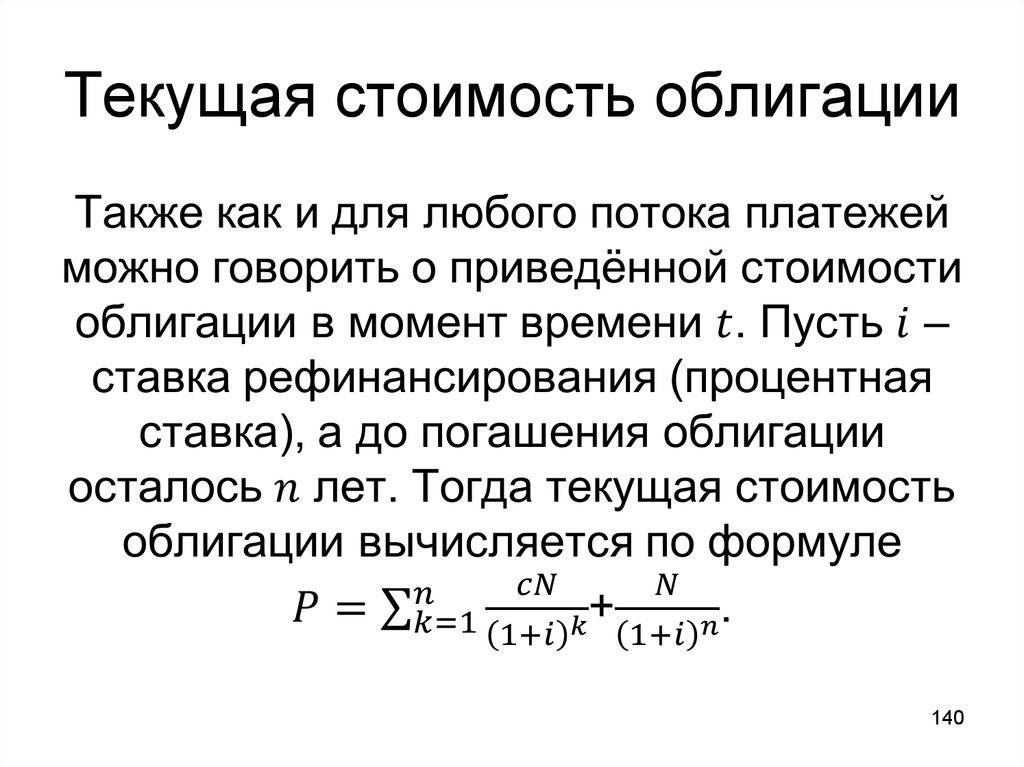
Доходность облигации к погашению (т.е. доходность инвестора, который додержал облигацию до погашения, купив в настоящий момент):
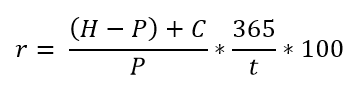
r — доходность H — цена погашения (номинал); в случае продажи до погашения H = цена продажи + полученный НКД. P — цена покупки + уплаченный НКД. С — сумма купонных выплат за период владения бумагой t — количество дней владения
Итого, расчет непростой. Данные для него мы можем найти на сайте rusbonds.ru, возьмем для примера актуальную пятилетнюю облигацию Волгоград-34007-об:
- Номинал: 1000 RUB
- Дата окончания размещения: 16.10.2014
- Дата погашения: 10.10.2019
- Период обращения, дней: 1820
- Дней до погашения: 1368
- Периодичность выплат в год: 4
- Текущий купон (всего): 5 (20), осталось 15 купонов
- Размер купона, % годовых: 12.56%
- НКД: 26,84 RUB
- Цена, % от номинала: 104.98
Тут нам сначала потребуется рассчитать С — сумму купонных выплат за период владения облигацией. Для этого можно сначала узнать денежную величину купона. Поскольку его размер 12.56%, то годовая выплата 125.6 рубля. Периодичность выплат 4 раза в год, что соответствует величине купона 31.4 рубля. Далее умножаем эту величину на число оставшихся купонов — и получаем С. Время владения облигацией t = 1368 дней.

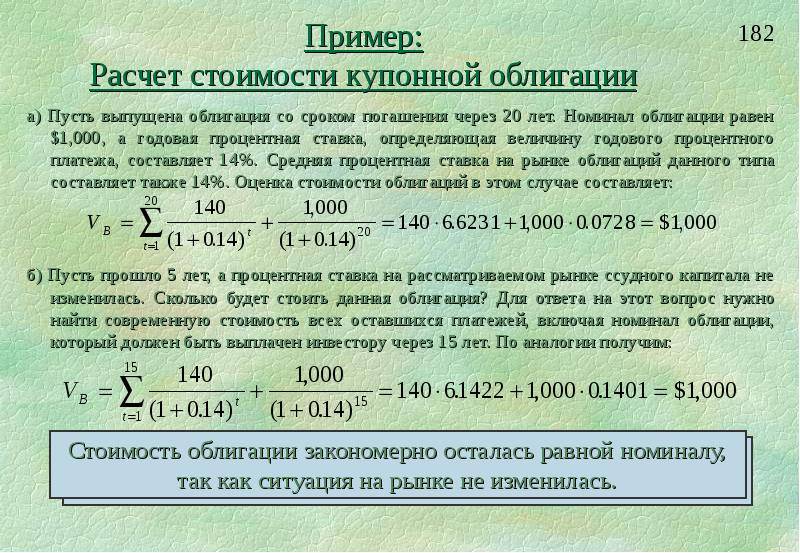
r=((1000-(1049.8+26,84)) + 31,4 × 15)/(1049.8+26,84) × (365/1368) × 100% = 9,77% — доходность облигации в процентах годовых.
r=((1000-(1049.8+26,84)) + 31,4 × 15)/(1049.8+26,84) × 100% = 36,63% — это фактическая доходность инвестора за все время владения облигацией с текущего дня до конца срока действия (т.е. при данных условиях с 11.01.2016 по 10.10.2019). Однако с нее еще нужно будет заплатить 13% налог.
Если мы не держим бумагу до погашения, то расчет упрощается:
Пусть в момент продажи НКД был больше, чем при покупке (20 рублей) — тогда доход от продажи составляет 995+20=1015 р. Чистая прибыль 1015-1005 =10 рублей. Налог на прибыль = 10 × 0,13 = 1,3 р. Налог на купон = 50 × 0,13 = 6,5 рубля, то есть на брокерский счет будет начислено не 50 рублей, а 43,5 р. В отличие от налога на купон, сразу удерживаемый брокером, налог на прибыль брокер вычтет в начале следующего года или же при выводе средств со счета.
Источник: mulino58.ru