
Новые контракты могут потеснить валютные фьючерсы на него
На Московской бирже начались торги рублевыми фьючерсами на золото. Аналогичный валютный контракт входит в пятерку самых популярных на срочном рынке. Эксперты считают, что новый контракт окажется востребован, потому что он обладает рядом преимуществ, в частности, не зависит от колебаний курса доллара, а также имеет более низкий порог входа. Среди ограничений инструмента участники рынка отмечают меньшее встроенное плечо.
Выйти из полноэкранного режима
Развернуть на весь экран
Фото: Дмитрий Лебедев, Коммерсантъ
Первые торги рублевыми расчетными фьючерсами на золото, стартовавшие 28 июня на Московской бирже, прошли довольно успешно. Объем составил почти 13 млн руб. и превысил, в частности, торги фьючерсами на палладий. На бирже уже проводятся торги валютными фьючерсными на золото, которые входят в пятерку самых популярных инструментов срочного рынка.
Гарантийное обеспечение что это? Обучающее видео.
Среднедневной объем операций с ними в этом году превысил более 25 млрд руб.
Участники рынка ожидают, что новый срочный контракт будет востребован. Новый рублевый фьючерс пригодится как альтернатива покупке золота на спот-рынке, считает личный брокер «Открытие Инвестиции» Алексей Петровский. Теперь не обязательно покупать валютные фьючерсы на золото, и волатильность курса доллара уже не будет так сильно сказываться на прибыли инвесторов, указывает аналитик ФГ «Финам» Андрей Маслов.
Инструмент послужит средством диверсификации, хеджирования и арбитража, полагает аналитик УК «Ингосстрах-Инвестиции» Кирилл Горбунов. Продукт, по его словам, дополняет линейку «золотых» инструментов, предлагая инвесторам широкие возможности для инвестирования в активы, привязанные к стоимости драгоценного металла. Фьючерс, в частности, позволяет хеджировать риск обесценения рубля, добавил аналитик.
Рублевый фьючерс на золото вполне может обойти по популярности и срочные контракты на платину и войти в пятерку самых торгуемых товарных контрактов, считает эксперт по фондовому рынку «БКС Мир инвестиций» Валерий Емельянов. Рост объемов, по его словам, будет обеспечен в основном переходом инвесторов из сегмента валютных контрактов на золото. «В денежном выражении объем операций там на три порядка больше. Поэтому мы можем увидеть рост торговой активности в сотни, если не тысячу раз, относительно первого дня»,— оценивает эксперт.
При этом у рублевого фьючерса выше ставка риска, то есть меньше встроенное плечо, отмечает господин Емельянов. Так, гарантийное обеспечение при торговле валютными фьючерсами на золото составляет 11 тыс. руб. за контракт, что составляет около 7% от стоимости контракта (15-кратное плечо). В рублевом фьючерсе гарантийное обеспечение составляет 670 руб., что составляет около 12% от стоимости контракта (8-кратное плечо).
Около двух третей объема в торгах валютным фьючерсом на золото дают юрлица.
Фьючерсы. Гарантийное обеспечение. Кредитное плечо на срочном рынке
По мнению господина Емельянова, они со временем перейдут торговать срочным контрактом в рублях, после того как он расторгуется. Для крупных инвесторов инструмент представит интерес с точки зрения хеджирования, а не спекуляции или арбитража, считает господин Горбунов. Он не исключает повышенный спрос со стороны золотодобывающих компаний.
Эксперты считают, что для спотового рынка драгоценных металлов запуск нового рублевого фьючерса также можно считать позитивным сигналом. Однако спрос на золото в этом сегменте, уточняет Валерий Емельянов, будет больше определяться динамикой котировки самого металла и рубля.
- Газета «Коммерсантъ» №115 от 29.06.2023, стр. 9
- Ксения Куликова подписаться отписаться
- Рынок золота и драгметаллов подписаться отписаться
- Фондовый рынок подписаться отписаться
- Бизнес Московской биржи подписаться отписаться
Источник: www.kommersant.ru
Алексей Бачеров: Хеджируемся с помощью фьючерсов и опционов

Я часто в интервью говорю, что страхую (правильно говорить на рынке – хеджирую) свои позиции и позиции клиентов с помощью фьючерсов и опционов. Как я определяю, чем лучше хеджирвать сейчас? Конечно, факторов немало. В этом цикле статей я покажу один из них на простом примере. Кроме того я постараюсь немного развернуть свой ответ, чтобы принцип могли понять не только те, кто в теме.Прежде всего несколько оговорок и пояснений:
- Я не считаю себя профессионалом в опционной торговле. Поэтому на текущий момент работаю с опционами исключительно от покупки, хотя в среде профессионалов опционщиков говорят так: «При низкой волатильности мы работаем от покупки, при высокой – от продажи». Ещё один совет, которые дают профессионалы начинающим: «Если Вы только начинаете, не продавайте опционы». После двух лет экспериментов с опционами я четко следовал второму принципу, поэтому я сравниваю свои потенциальные страховки только для случаев где осуществляется покупка опционов.
- Я немного упрощу пример и не буду учитывать в расчетах ставку без риска. Это допустимо если мы будем считать, что движение цены базового актива может быть существенным в том периоде, на который покупается страховка. Мне хотелось бы, чтобы данная статья была понятна не только тем, кто в теме, но и тем, кто интересуется ей и только начинает свой путь в инвестициях и излишние усложнение только помешает.
Итак, пример. Я буду рассматривать страховку рублевой позиции от роста курса USD/RUB, или иными словами от обесценения рубля. Все тоже самое можно сделать с точностью до наоборот, и если кому интересно – пусть он считает это домашним заданием.
Рублевую позицию я буду опять же для простоты рассматривать просто как рубли, хотя суть не меняется если это рублевые ценные бумаги, депозиты и другие рублевые активы. Просто в этом случае в расчет добавляются некоторые динамические составляющие, но это не меняет сам принцип. Начальные условия у нас будут такими: есть капитал 78500+9000=87 500 рублей, который мы хотим застраховать от обесценения рубля. Он специально представлен таким образом, чтобы дальше было легче показать суть некоторых шагов.
Для начала немного ликбеза о том, как ведут себя фьючерс и опцион (на дату эспирации — погашения), для тех кто не знаком со срочными контрактами.
- Чтобы застраховать себя от обесценения рубля мы можем купить фьючерсный контракт. Продемонстрировать суть его работы можно на графике Profit/Loss (PL – доход/убыток). По Оси х отложено изменения курса USDRUB в расчете на 1000 долларов, по оси Y прибыль или убыток в рублях. То есть, если курс вырастет до 85 рублей за доллар, то на одном фьючерсном контракте мы заработаем 6500 рублей (так в одном контракте 1000 долларов США).
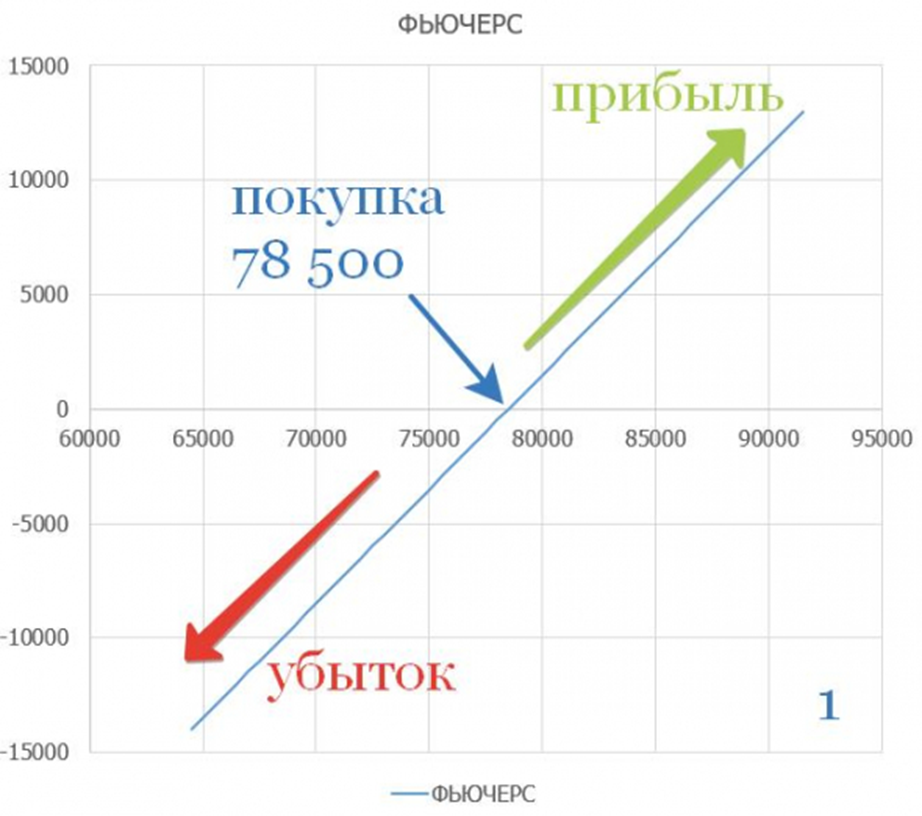
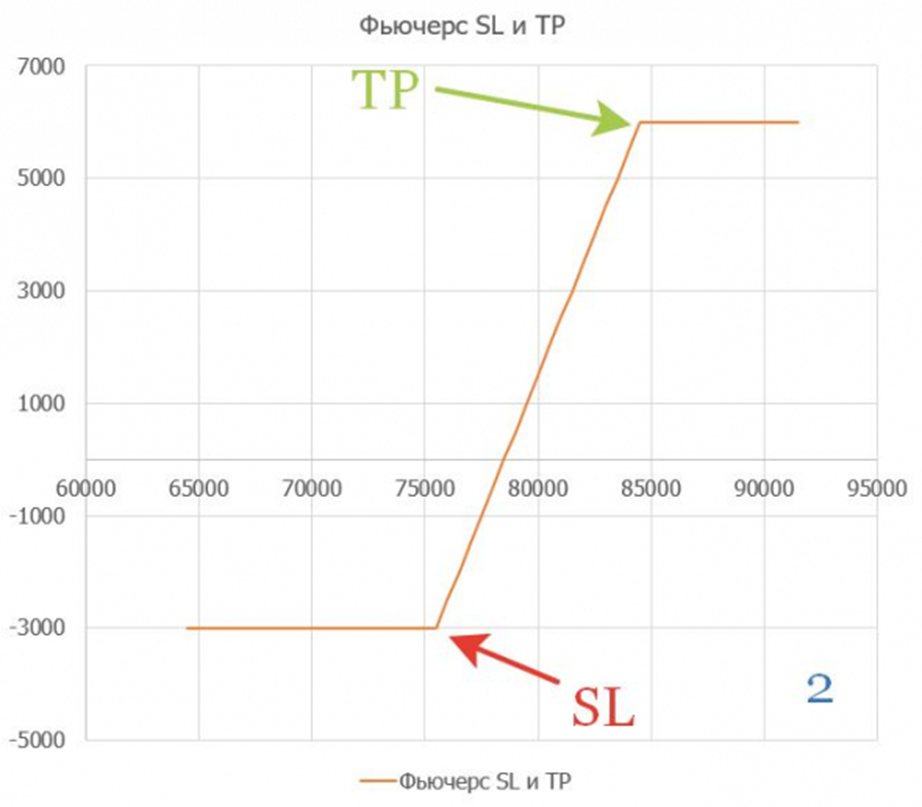
- Очень часто, чтобы ограничить свои возможные потери по фьючерсной позиции ставят приказ STOP LOSS (ограничитель потерь). Пусть в нашем случае такой приказ будет на 75,5 рублей. Так же зачастую, могут выставить приказ Take Profit (забрать прибыль), если инвестор слабо верит, что доллар сможет вырасти скажем выше 84,5 рублей. Тогда наш график PL трансформируется. Из него хорошо видно, что, поставив такие приказы мы перестаем участвовать в росте прибыли если цена уйдет выше 84,5 и фиксируем прибыль в 6000, а также ограничиваем свои потери на уровне 3000 если цена уйдет ниже 75,5 рублей.
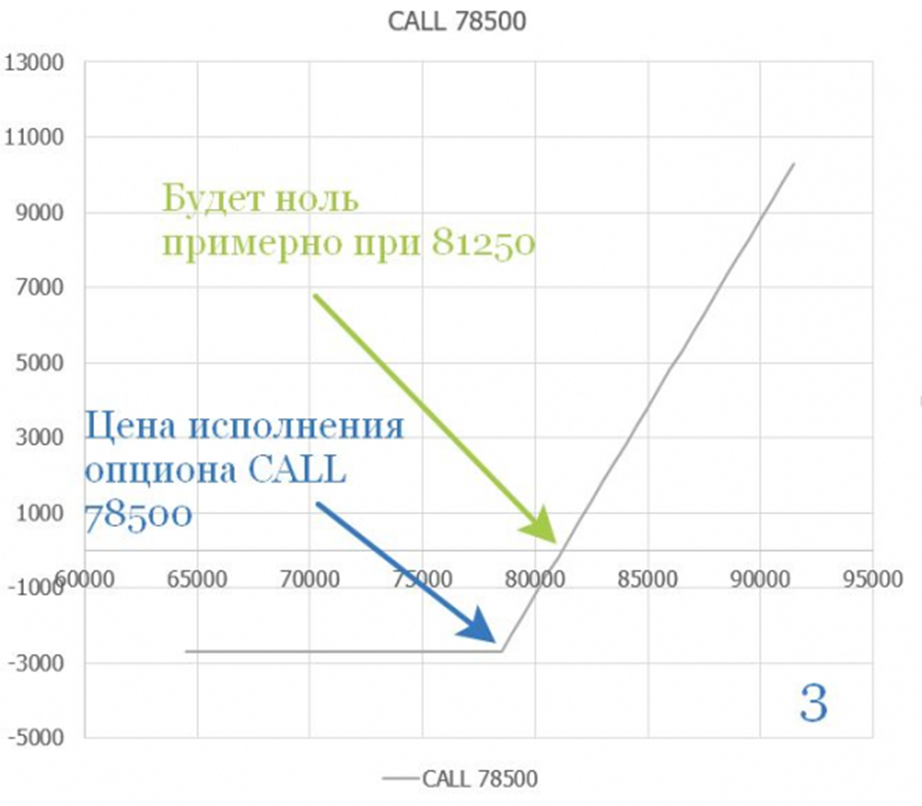
- Страхуем опционом. В отличие от фьючерса, опционы работают иначе. Поскольку я выступаю на стороне покупателя опциона, то его продавцу я обязан уплатить премию. Опцион намного больше по своей природе похож на покупку страховки. По сути премия по опциону – это максимальный убыток, который мы можем понести. Для моего примера нам необходимо купить опцион CALL. Когда я готовился написать эту статью опциона CALL c ценой исполнения 78500 стоил 2700 рублей. На графике опциона PL прекрасно видно, что наш максимально возможный убыток, как я написал чуть выше — составляет 2700 рублей, если курс пойдет ниже цены исполнения 78500 она никак не измениться. Если курс начнет расти, то мы начнем зарабатывать. Приблизительно при курсе 81,25 наш опцион выйдет в ноль, а если будет расти дальше, то опционная позиция будет прибыльной.
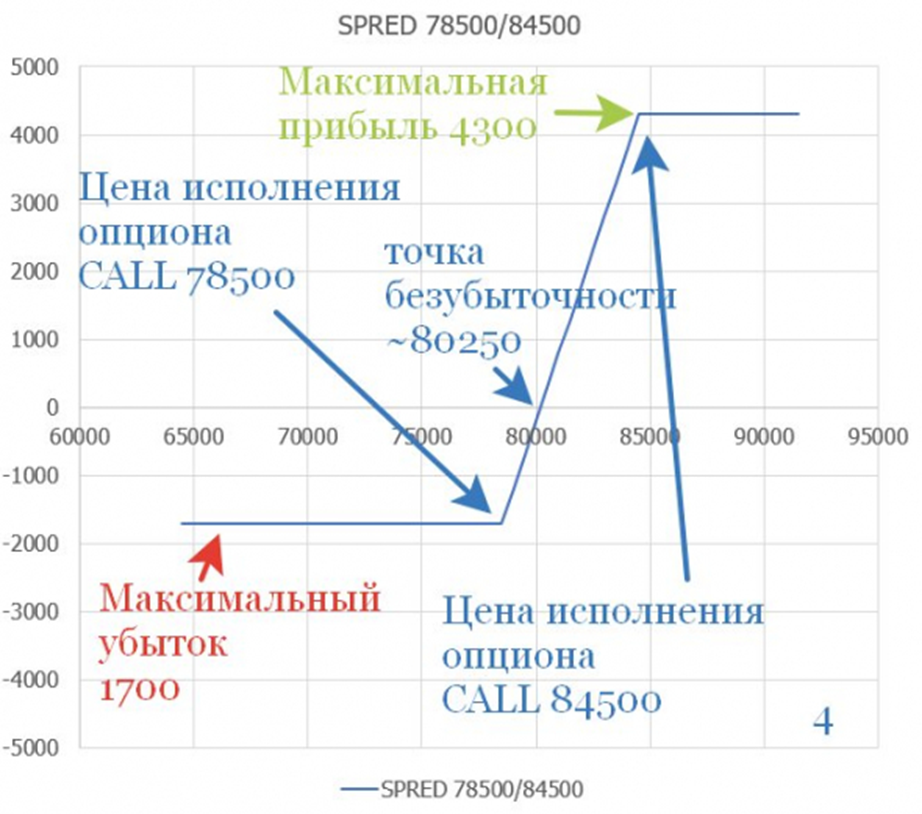
- Мы видим, что премия достаточно критично влияет на результат, а она в свою очередь сильно зависит от волатильности (колебаний) на рынке. Чтобы уменьшить размер уплачиваемой премии хеджер (страхователь) зачастую прибегают к такой опционной конструкции как вертикальный спред. Для этого к купленному опциону CALL 78500 он продает опцион CALL c большей ценой исполнения. То есть своего рода он покупает страховку по текущему курсу и выступает продавцом страховки по большему. Такая конструкция считается безопасной у опционщиков, позволяет снизить размер уплаченной премии, правда ограничивает потенциальную прибыль. В моем примере продан опцион CALL с ценой исполнения 84500. На графике PL опционного CALL SPRED хорошо видно, что теперь максимальный убыток не превышает 1700 рублей (против 2700 в чистой покупке) и нас не волнует никакие движения ниже курса 78,5 рублей за доллар. Конечно, у меня поднялась точка безубыточности, теперь будет достаточно курсу подняться примерно до 80,25 чтобы спред вышел в ноль. Если курс уйдет выше 84,5 нам придется довольствоваться максимальной прибылью в 4300 рублей. Я мог продать и более дальний опцион, чтобы, например, сравнять потенциальную прибыль с 6000, которые я фиксировал по фьючерсу, выставив TP на 84,5. Но такой опцион стоил бы дешевле, а значит и наш максимальный убыток был бы больше. А прибыль в 6000 я бы получил при курсе уже выше 84,5.
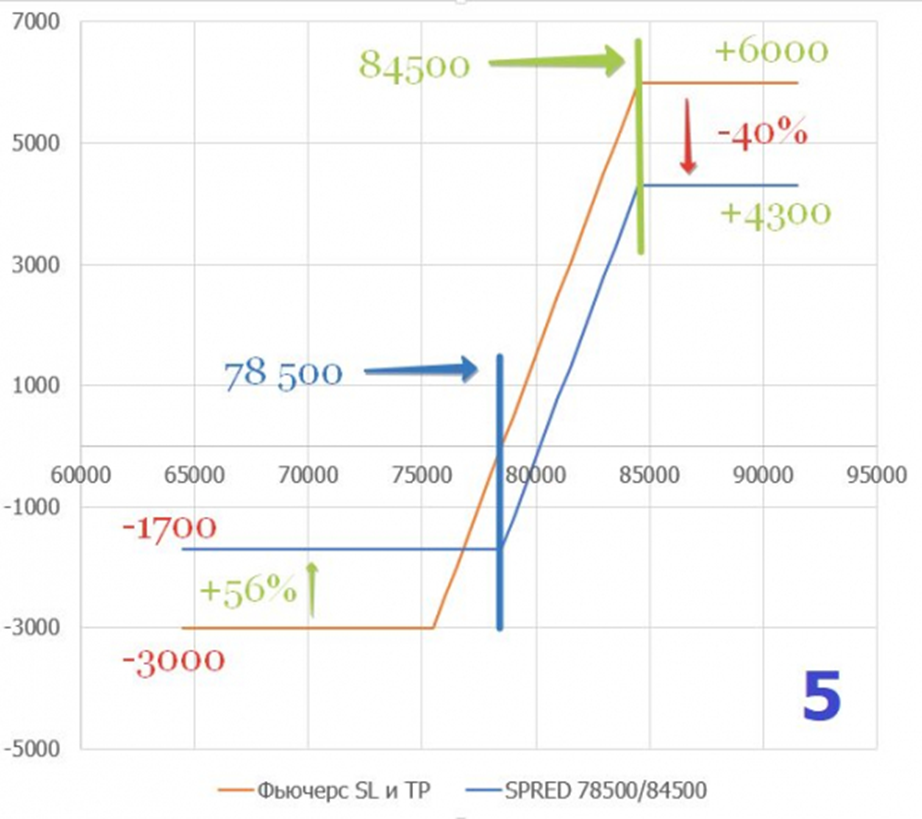
- Теперь я построю два графика PL вместе. Один для фьючерса с TP и SL, другой для CALL SPRED. Базовые предпосылки у меня были одинаковые – курс, от которого я начал страховать позицию — 78,5, прибыль я фиксировал на 84,5. Из графика хорошо видно, что при фьючерсе мы страхуемся сразу от 78,5 и покрываем все движение от 75,5 до 84,5, опционый спред же страхует движение частично, в ноль выходит только на 80,25 и «проигрывает» примерно 40% в случае прибыльного закрытия, но при этом максимальные потери по нему на 56% процентов ниже чем у фьючерса. Конечно, по фьючерсу я мог бы выставить приказ SL ближе, скажем на 76,75, и тогда убыток в обоих случаях у нас был бы примерно одинаковым. Но тут есть очень серьёзный нюанс. Если цена будет сильно колебаться и приказ исполниться, то я выйду из фьючерсной позиции и мне придется искать новую точку входа, при условии, что я буду продолжать считать, что она может вернуться к дате погашения на уровень выше первоначального хеджа от 78,5 – а это не простая и не очевидная задача, в то время как опционный спред будет существовать в таком виде до дня эспирации, и не потребует от меня дополнительных действий в 99% процентов случаев. Данная картинка наглядно демонстрирует плюсы и минусы обоих конструкций, и конечно они могут быть «подогнаны друг к другу» за счет изменения SL и TP, а также разных цен исполнения опционов CALL.
На этом этапе я подошел к концу с ликбезом по фьючерсам и опционам, необходимом для решения моей задачи хеджирования.Кто заинтересовался – советую промоделировать поведение фьючерсов и опционов, например, на http://options.moex-school.com/ для разных случаев, с разными ценами исполнения и т.п. Одна проблема, там не удастся их построить вместе на одном графике.
Оговорка. Конечно, читатель должен понять, что это модельные картинки и там хватает нюансов. Но я хочу ещё раз подчеркнуть, что статья написана для тех, кто хочет разобраться в вопросе и понять суть. Практика использования — это уже дело опыта и более точных расчетов.
Вот я и подобрался к решению задачи хеджирования, и к конечному ответу на вопрос, что же выбрать опцион или фьючерс. Давайте еще раз вспомним задачу: Есть капитал 78500+9000=87 500 рублей, который мы хотим застраховать от обесценения рубля. Ликбез я проводил на примере:
- текущий курс USDRUB 78.5
- безрисковая ставка равна нулю
- показал покупку фьючерса 78500 и как выглядит график PL для данного фьючерса c приказами TP 84500 и SL 75500
- рассматривал опционный спред CALL78500/84500
Чтобы решить задачу, осталось дать только одно пояснение, почему я взял капитал именно в таком виде. Дело вот в чем, когда мы совершаем сделки со срочными контрактами на бирже, нам не нужно иметь всю сумму средств.
Несмотря на то, что стоимость фьючерсного контракта 78500 рублей за 1000 долларов США, чтобы его заключить (купить) нам достаточно иметь Гарантийное Обеспечение (ГО), которое устанавливается биржей. Обычно оно составляет около 10%, но там есть нюансы, о которых я здесь рассказывать не буду. Главное помнить, что в периоды высокой волатильности (колебания цен) или если предстоят длинные выходные, биржа может поднять требования по ГО, и тогда, чтобы позицию не закрыл брокер, придется довносить денежные средства. Для простоты понимания я рассмотрю случай, когда ГО не меняется. Для фьючерса на момент подготовки данной статьи ГО было чуть меньше 6000 рублей и опять же для простоты будем считать эту круглую цифру константой ГО.
Таким образом капитал 78500+9000 — это базовый актив – 78500 и 9000 на срочном рынке в качестве депозита, необходимого для совершения сделки с фьючерсом. Как видно, мой депозит больше, чем требуемое ГО, связано это с тем, что мой приказ SL стоит на 75500, если доллар будет падать по отношению к рублю до данного приказа и ниже, мои максимальные потери составят 3000, а мой депозит уменьшится до минимально возможного уровня ГО – 6000. Если у меня денег на срочном рынке меньше, чем 9000 рублей, то мою позицию брокер может закрыть автоматически, не дожидаясь пока курс дойдет до 75500, так как я не выполняю требование по ГО.
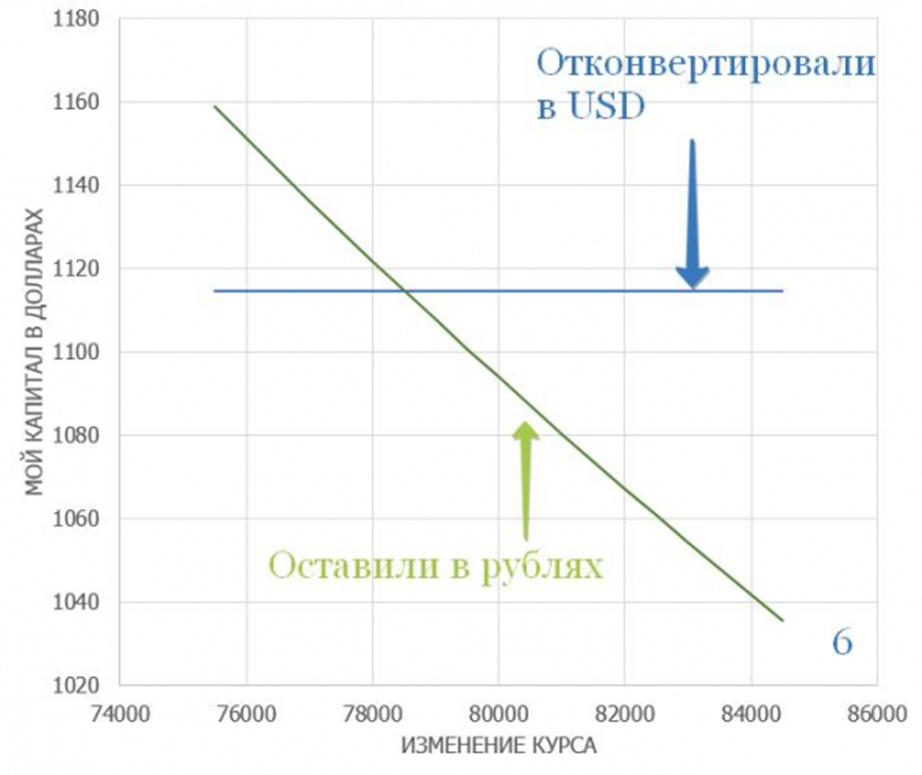
- Рассмотрим первый случай, что я могу сделать со своим капиталом. Так как я ожидаю укрепление доллара, то в моем примере я могу просто сконвертировать весь капитал в доллары (так как сам капитал – это просто рубли) и дальше ничего не делать. Считая, что все издержки по конвертации равны 0, мои 87500 рублей это 1 114,65 USD по курсу 78,5. Понятно, что мой долларовый капитал остается постоянным вне зависимости от дальнейшего изменения курса.
- Второй простой случай. Для сравнения, я могу ничего не делать и остаться в рублях. Тогда долларовая переоценка будет напрямую и линейно связана с изменением курса USDRUB. Посмотрите, как эти два предельных простых случая выглядят на графике PL, где по оси Х отложено изменение курса в пересчете на 1000 долларов США, а по оси Y мой капитал, выраженный в долларах США (график 6).
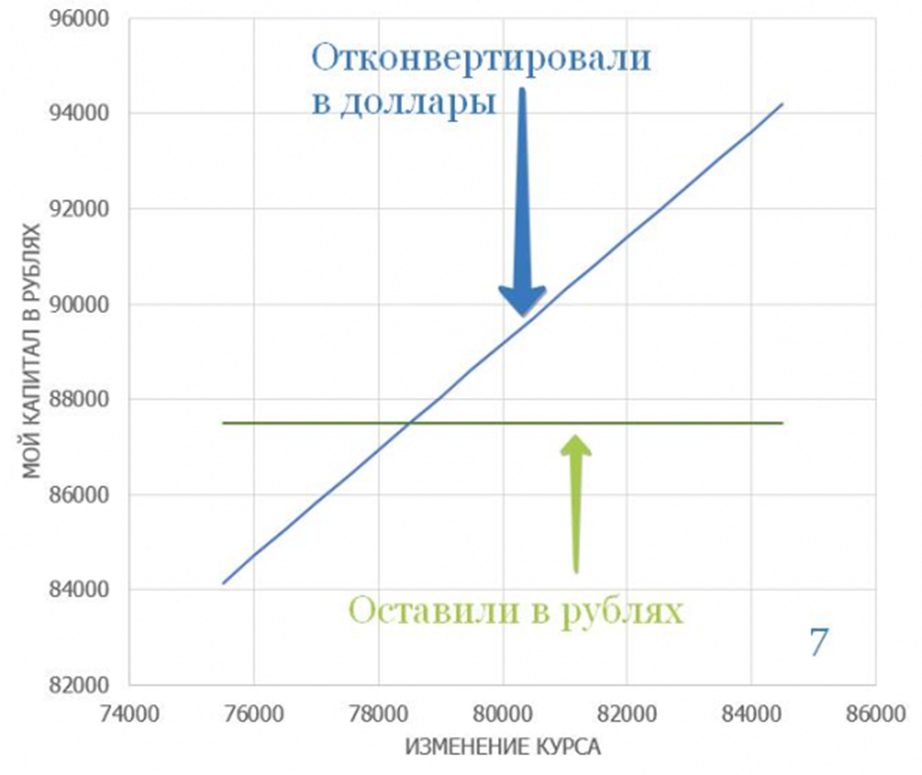
Логично, что если построить график PL, где по оси Y будет отложен мой капитал в рублях, то при конвертации его в доллар по 78,5, его график будет растущим, а если его оставить, то он будет выглядеть как прямая линия (график 7).
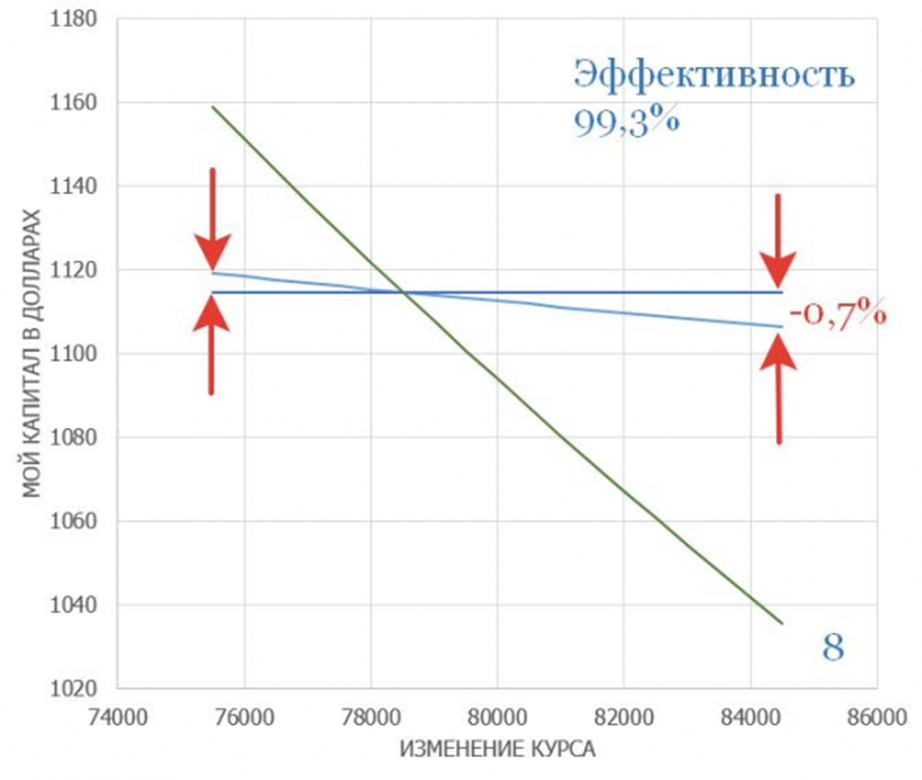
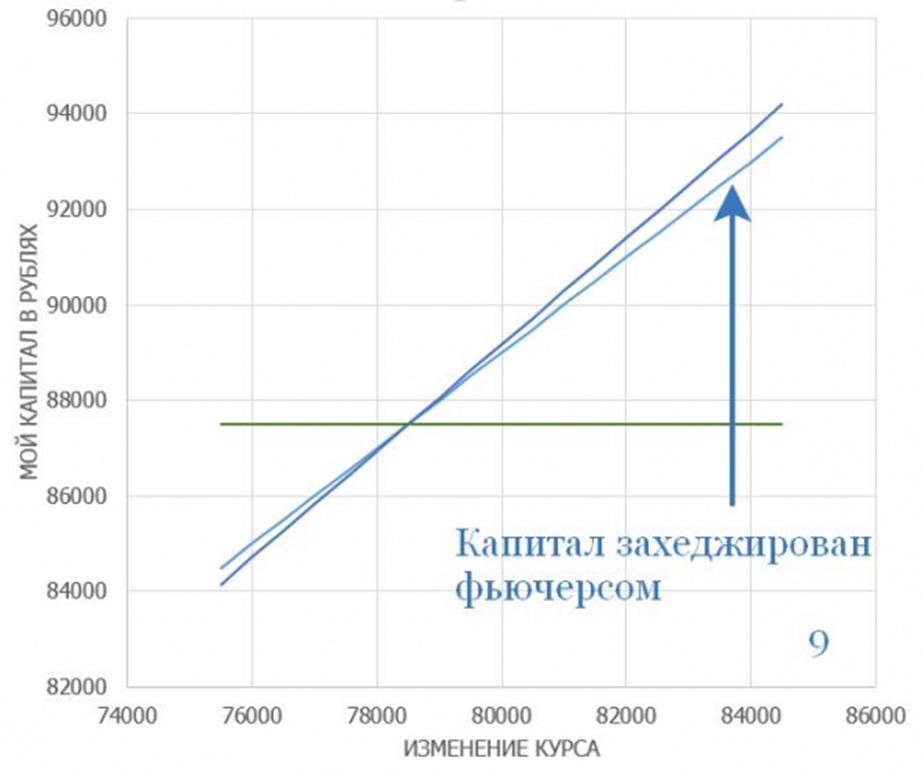
- Теперь посмотрим, как будет выглядеть график PL при покупке фьючерса для моего капитала (график 8). Поскольку при покупке фьючерса, мы страхуем только 1000 долларов, а те деньги, которые у нас находятся в качестве депозита под ГО так и остаются в рублях, то они, конечно, переоцениваются по текущему курсу. Из-за этого появляется угол наклона к графику, где мы конвертировали всю сумму в доллары. Если курс дорастет до 84500 где стоял приказ TP, то итоговая оценка моего капитала после хеджирования будет — 1106.51 USD, что на 0,7% ниже чем при простой конвертации всего капитала в доллары. Таким образом, эффективность хеджа можно оценить в 99,3% — хороший результат, и явно лучше, чем все оставить в рублях. На Графике 9, та же самая картина, только наш капитал пересчитывается в рублях.
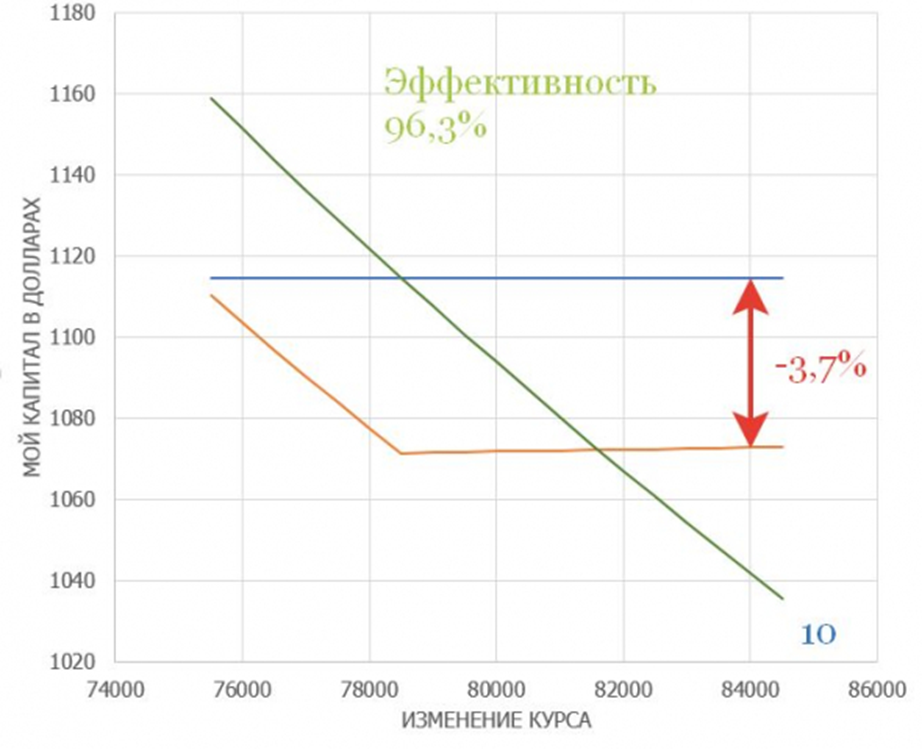
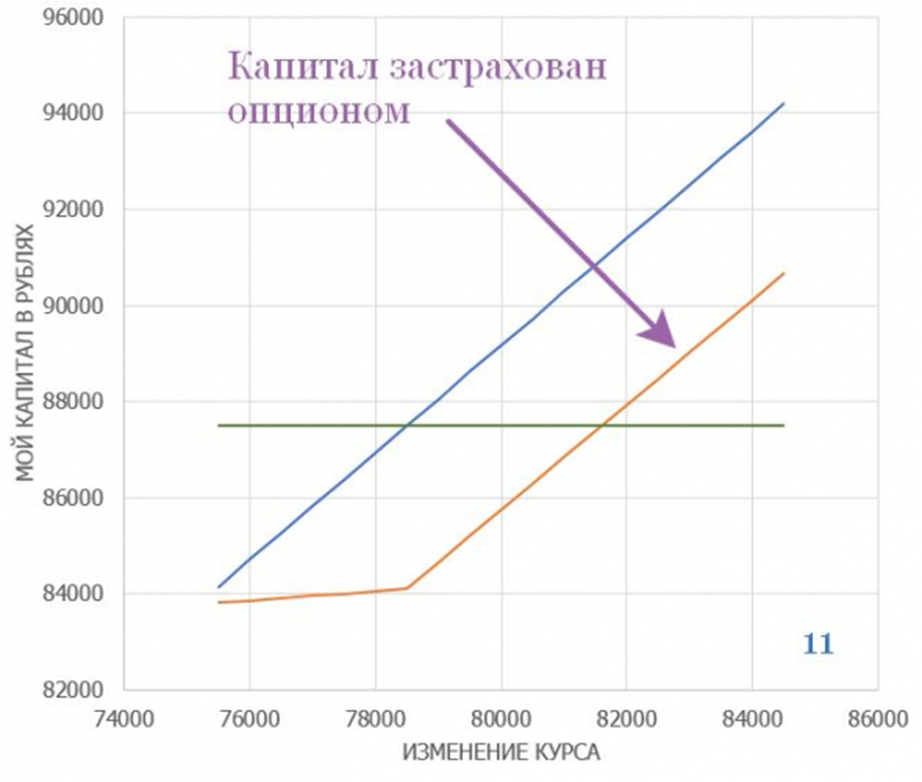
- В отличие от фьючерса, на опционах ГО меньше, в идеале оно должно равняться премии, которые я заплатил за спред. Напомню, что в примере ликбеза она составляла 1700 рублей. На самом деле она может быть немного больше или меньше, и связано это с особенностью расчета ГО биржей и маржинальной торговлей. Но для простоты будем считать, что наше ГО, также как для фьючерса – величина постоянная и равна премии. В этом случае, у меня есть 78500 рублей, которые я страхую покупкой спреда, и еще 7300 от депозита, которые я конвертирую в доллары по курсу 78,5 – 93 USD, так как они остались свободными, а раз я ставлю на рост доллара, то есть логика свободные деньги перевести именно в доллар. На графике 10 хорошо видно, что эффективность моего хеджа с помощью опционного спрэда хуже, чем при хедже фьючерсом, несмотря на то, что мне потребовалось существенно меньшее ГО. Итоговая эффективность 96,3%. На графике 11, все тоже самое, только оценка капитала представлена в рублях.
- На графиках 12 и 13 представлены все случаи, которые наглядно демонстрируют преимущества и недостатки разных вариантов. Для конкретного примера, вывод однозначен: выгодней страховать позицию фьючерсом, чем опционом. Но всегда ли так? Конечно, нет! Например, в периоды более низкой волатильности, или если страховать только сильные отклонения цен, то ситуация может кардинально измениться в пользу опционов. Или скажем, в портфеле инвестора очень мало свободных денежных средств, чтобы использовать их в качестве ГО под фьючерсы и тогда, несмотря на то, что эффективность хеджа опционами меньше, чем у фьючерса, то опционный спред все равно лучше, чем полное отсутствие страховки.
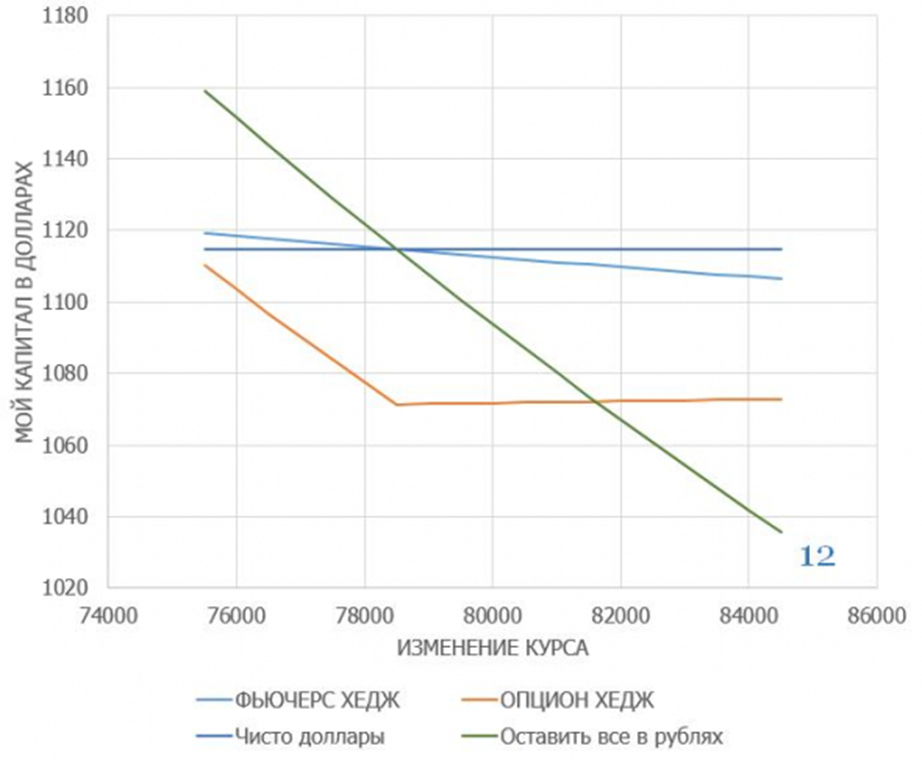
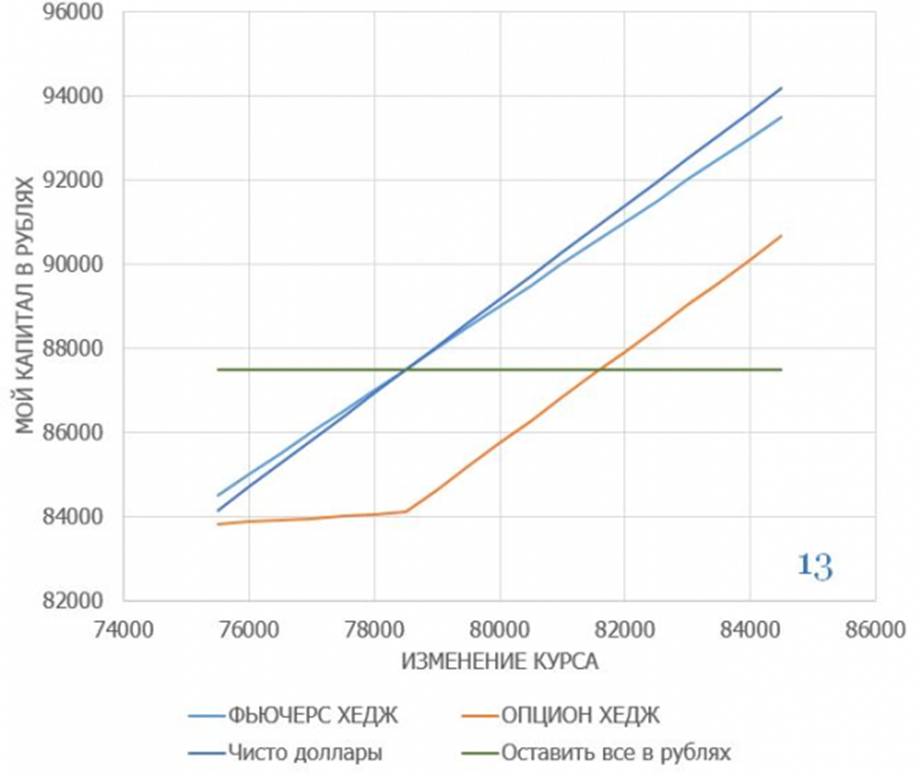
Построение и расчет таких графиков, позволяет оценить и выбрать то решение, которое наилучшим образом отвечает задачам инвестора. Только в реальных расчетах необходимо учитывать, как минимум ставку без риска, налог на сделки с производными, закладывать большое ГО на случай его изменения, и комиссии, которые берет брокер.
На этом, всё. Спасибо, что дочитали до конца. Надеюсь было полезно и познавательно.
В разделе «Обзор блогов» редакция представляет републикации наиболее интересных постов известных российских экономистов, публицистов, финансистов и экспертов, опубликованных на личных каналах и онлайн-ресурсах авторов. Ссылки на эти ресурсы указаны под обзором. Данные републикации не являются подготовленными специально для Finversia.
Ответственность за информацию, высказанные профессиональные и этические оценки, версии и прогнозы остается на авторах блогов.
Орфография и пунктуация авторов блогов сохранена. Перевод иноязычных блогов – авторы блога.
Заметили ошибку? Выделите её и нажмите CTRL+ENTER
- Теги:
- деривативы, фьючерсы, опционы
- инвестиции
Источник: www.finversia.ru
Как торговать фьючерсами на бирже

Вы уже изучили в предыдущих статьях о том, что такое акции, фьючерсы, валютные пары и прочие инструменты. Пришло время рассмотреть заработок на деривативах. Если вы еще новичок в трейдинге и подобный термин вызывает вопросы, то не переживайте – после прочтения статьи о том как торговать фьючерсами, ваш багаж знаний станет существенно больше. Но при этом не забывайте, что данная статья – информационная, и без практики вы вряд ли сможете получать стабильную прибыль. В качестве примера возьмем довольно популярный фьючерс на доллар, ведь нередко именно этот инструмент вызывает интерес у новичков.

Начнем с ознакомления основных составляющих Московской фондовой биржи.
Наблюдать за динамикой изменения этих составляющих можно на главной странице биржи. Несложно заметить, что фондовому рынку досталось 25% от «общего пирога». Примерно столько же есть у срочного рынка — это фьючерсы и опционы, а если обобщить, то – деривативы. Ну и половину объема дневного торга уверенно занимает валютный рынок, что не удивительно, поскольку валютные расчеты между банковскими учреждениями происходят именно в этой секции. В статье мы будем рассматривать срочные ценные бумаги — фьючерсы, опционы оставим на потом.
Что такое фьючерсный контракт
Так называют производный инструмент покупки-реализации базового актива, исполнение которого происходит с отсрочкой. В качестве актива могут выступать акции, индексы, валютные инструменты, товары (драгметаллы, нефть). У актива есть два неотъемлемых параметра: стоимость и срок реализации (поставки).
В качестве примера мы рассмотрим фьючерс на доллар.
Финансовый инструмент конечно же, имеет название, например, Si – фьючерс на доллар, Eu – на евро и т.п., также указан срок его окончания. В таблице ниже подчеркнуты те параметры, которые будут рассмотрены нами более подробно.
Как осуществляется торговля фьючерсами?
Торговля фьючерсами осуществляется лотами. 1 лот долларовой ценной бумаги Si равен $1000, соответственно, значение котировки 57895 рубля равно $1000. У названия контракта указан срок реализации: Si-9.17. Что он отображает? Допустим, вы предполагаете повышение текущей цены, поэтому рискнули купить актив по текущей стоимости 57895 рубля, позже вы забыли об этой покупке.
Но futures ведь имеет свой срок действия, и этот срок для данного фьючерсного контракта закончится 15 сентября 2017 года. Допустим, вам повезло с предположением, и средняя стоимость на него поднялась до 60000. Значит, вы получаете профит в 2105р. за 1 лот! Если более кратко, то вы купили у рынка по одной цене, а обратный выкуп в определенное время рынок производит уже по другой цене.
В рассмотренном примере futures был расчетным, но есть еще и поставочные. В последнем случае в тот же день – 15 сентября – к вам на счет поступила бы $1 тыс. по цене 57,89р. за 1 доллар, и вы могли бы сразу продать ее по цене 60р. на валютном отделении ММВБ, в итоге прибыль была бы точно такой же – 2105р. Так работают все поставочные фьючерсы, где в роли базового актива выступает акция.
Были бы вы обязаны держать этот лот до 15 сентября? Нет, конечно. Можно было продать его в любое время. Но при этом надо учитывать, что результат по сделке не формируется в момент ее закрытия (как происходит в случае с акциями).
Результат фьючерсного контракта рассчитывается по закрытию торговых сессий в 13.45 и 18.30 по московскому времени, и вы будете наблюдать изменение счета каждый день. Никогда не забывайте об этом правиле срочного рынка.
Возможно, сначала вы планировали держать контракт дольше, чем до 15 сентября. В таком случае есть два пути развития событий: а)15 сентября вы автоматически переключаетесь на контракт Si-12.17; б) вы изначально могли бы купить сентябрьский контракт. Ведь в течение года есть четыре экспирации: март, июнь, сентябрь, декабрь.
А сейчас пора рассмотреть экономическую составляющую проведенной сделки. Эта составляющая, пожалуй, самая интересная.
Анализ результатов проведенной сделки
В таблице выше виден важный параметр – Гарантированное обеспечение (или ГО), это средства, замороженные биржей на вашем счету. Конкретно в нашем примере – ГО составляет 3470р. Получается, что в момент приобретения $1000 за общую сумму в 57895 вам пришлось заплатить всего лишь 3470 рублей. Другими словами, вам предоставили кредитное плечо около 1 к 16. Расчет кредитного плеча: 57895./3470р. = 8.25.
Важнейший момент – это плечо вам предоставляется бесплатно чтобы торговать фьючерсами. Чего не скажешь про кредитные плечи на валютной или акционной секциях ММВБ.
Предположим, что 1 лот вы купили бы на валютной секции биржи – тогда бы пришлось использовать полностью 100% своих денег. А прибыль составила бы примерно 4%: 2105р./57895р. = 3,63%. Но в случае с фьючерсами мы получили бы гораздо больше прибыли, потому что там у нас есть «эффект плеча». Как уже говорилось, биржа заморозила бы 3470р. как ГО за фьючерс.
С учетом постоянного изменения котировок, никто не исключит падение курса, следовательно, на счету всегда должны присутствовать «дежурные» 15 000р. Оставшиеся 11530р. трейдер может применить в другой сделке. Прибыль на срочном рынке:2105р./15000) = 14%.
«А как же комиссия по сделке!?» — спросите вы. К счастью, ее значение столь ничтожно, что комиссию можно вовсе не учитывать при вычислениях. К примеру, комиссия за 1 лот – всего-то 2 рубля, то есть, за весь актив вы отдадите только 4 рубля.
Но не вздумайте совершать довольно распространенную ошибку новичков. С учетом небольшого ГО и бесплатного кредитного плеча спекулянты иногда открывают сделку на весь свой депозит. Конкретно в нашем примере – это 4 контракта! Увы, такие эксперименты обычно заканчиваются полной потерей денег. Так что наибольшим плечом, которое вы будете использовать, — пусть будет первое.
Настраиваем терминал QUIK, чтобы торговать фьючерсами
Настраиваем таблицы
Аналогично с торговлей акциями, у нас есть «Текущая таблица параметров». Создавать данную таблицу необходимо для того, чтобы с ее помощью мы могли сформировать стакан на интересуемую фьючерсную бумагу, график изменения цены, а также отслеживать сразу несколько инструментов.
Заходим в терминал Квик, открываем раздел Таблицы — Текущая таблица — FORTS — Фьючерсы. Теперь выбираем подходящие названия и добавляем Заголовки строк.
Заголовки строк
В качестве заголовков строк в терминале Квик устанавливаются наименования контрактов.
- EDZ7 – евро/доллар (евро противопоставляется доллару, т.е. вы играете в пользу евро)
- EuZ7 – евро/рубль
- CUZ7 – медь
- CHZ7 – (CHMF — Северсталь)
- BRZ7 – нефть марки BRENT
- GZZ7 – Газпром
- SRZ7 – Сбербанк
- GMZ7 – Норильский Никель
- GDZ7 – золото
- LKZ7 – ЛУКОЙЛ
- SiZ7 – долларовый futures
- RIZ7 – актив на индекс РТС
- VBZ7 – бумага на акции банка ВТБ (хороший вариант для новичков, поскольку на эти активы низкое гарантийное обеспечение и не наблюдается сильных колебаний курса).
При желании, можно добавить еще инструментов:
- PDH4 – палладий
- DSH4 – дизельное топливо
- CNH4 – кукуруза и другие.
Теперь необходимо настроить Заголовки столбцов. Рассмотрим эти заголовки более детально.
Заголовки столбцов
- % измен.закр. – указано изменение цены закрытия. При открытии терминала вам сразу же хочется узнать, что произошло с рынком в вашем отсутствии. Можно увидеть изменившуюся тенденцию, лидеров и аутсайдеров, а также изменение стоимости, отраженное в процентах.
- Баз.актив – Базовый актив.
- Бумага – указано название бумаги.
- ГО пок. и ГО прод. – гарантийное обеспечение соответственно покупателя и продавца. Возможны отличия данных показателей в сторону любого из них, но незначительно поэтому достаточно установить один из вариантов.
- Дата исп. – дата, когда исполнен договор.
Также, по желанию юзера, можно добавить другие столбцы
- До погашения – указано количество дней до погашения.
- Лот – количество базового актива в одном фьючерсном контракте.
- Шаг цены – количество пунктов, на которое перемещается цена (у каждого индивидуальная).
- Стоимость шага – цена одного шага изменения цены.
- Цена закрытия – соответственно названию.
- Цена послед. – стоимость последней сделки.
Теперь кликаем «ДА» и создаем таблицу
Из полученной таблицы можно создать стакан, а из стакана – график. Чтобы открыть стакан достаточно дважды кликнуть на наименовании строки, т.е. на сокращенном названии контракта или кликнуть правой кнопкой мыши на строке и выбрать пункт с наименованием контракта. Чтобы открыть график необходимо кликнуть аналогично выбрать пункт График цены и объёма в контекстном меню.
Создание дополнительных таблиц
Для полноценной дальнейшей работы нам понадобится еще 2 таблицы:
Заходим в: Торговля – Фьючерсы – Ограничения по клиентским счетам и задаем нужные параметры.
- Лимит откр.поз. – лимит открытых позиций. Показаны ограничения по счетам, а также имеющееся количество свободных средств.
- Тек.чист.поз. – текущая чистая позиция. Фактически, это размер гарантийного обеспечения, используемый нами в данный момент. Например, вы приобрели 20 ценных бумаг, после чего у вас осталось около 80 000 чистой позиции.
- Вариац. Маржа – вариационная маржа. При покупке ценной бумаги сразу же по нему начинает отсчитываться эта маржа, при закрытии счета происходит фиксация данной маржи на счет. Если торги пошли в плюс, то фиксировать вариационную маржу сразу не обязательно, а если в минус – то можно продать актив сразу, чтобы убытки не росли.
- Накоплен. доход – накопленный доход. Все торги, произведенные до 13:55, учитываются в вариационной марже, а после 14:00 – в Накопленном доходе, а Вариационная маржа обнуляется. Чтобы понять, сколько вы заработали, например, к 18:00, необходимо сложить показатели Вариационной маржи и Накопленного дохода, — это будет ваш профит (ну, или потери).
Кликаем «Да» — создается таблица
Теперь нам нужны позиции по клиентским счетам
Открываем Торговля – Фьючерсы – Позиции по клиентским счетам. Вносим нужные параметры.
- Краткое название – количество фьючерсных контрактов, т.е. размер позиции.
- Тек.чист.поз – текущая чистая позиция
- Вариац.Маржа – наш текущий заработок, отсчет ведется от последнего перерыва.
Клик на «Да» — и создается таблица
Как и раньше, в таблице отображается состояние нашего счета, но в Кратком названии можно увидеть еще и количество фьючерсных контрактов. Также Вариационная маржа отображает наш заработок с последнего перерыва — клиринга.
Первичные настройки завершены, пора торговать. Как совершать сделки и настраивать таблицы, графики и стакан под личные требования рассмотрим в последующих статьях Школы скальпинга


Успейте скачать руководство по заработку
прямо сейчас!
Как торговать и зарабатывать без рисков!
БЕСПЛАТНО!
Источник: scalping.pro