
Франшиза – экономический термин, имеющий разное значение в зависимости от сферы применения. В предпринимательстве франшиза – бизнес под «крылом» бренда, но применительно к страхованию это совсем не страховое агентство.
Что такое франшиза в страховании
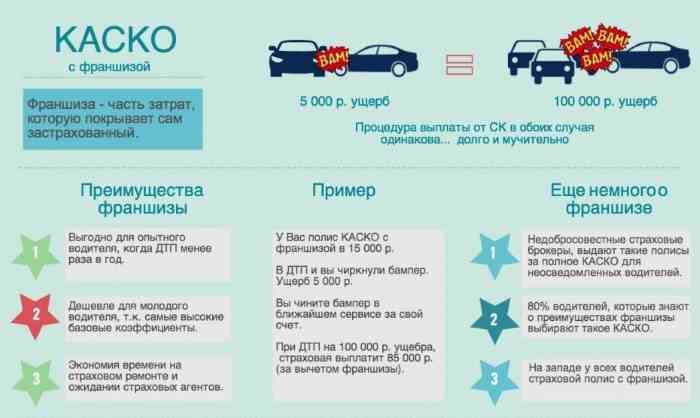
Франшиза в страховании простыми словами – это размер ущерба, который покрывает страхователь за счет собственных средств. Страховая компания не обязана выплачивать возмещение, когда оно не превышает размер (меньше) оговоренной франшизы, и нет дополнительных условий, зафиксированных в договоре или Правилах, обязывающих компанию компенсировать ущерб целиком за свой счет.
Слово «франшиза» пришло из французского языка, переводится, как льгота. Но никакой льготы, кроме снижения стоимости при покупке, для покупателя здесь нет.
Рассмотрим страхование машины. Прописанный в договоре размер франшизы 5 000 рублей. К несчастью, вдруг у вас украли дворники, поцарапали авто, и сумма оцененного ущерба 2 000 рублей, в страховую компанию можно не обращаться. Компенсация в данном случае не предусмотрена.
Что такое франшиза в КАСКО /простым языком/?
Другой пример. В случае автомобильной аварии экспертом был рассчитан размер ущерба 42 000 рублей. Страховщик возвращает 39 000 рублей. Правило здесь понятно для любого школьника:
- размер возмещения = размер убытка – франшиза
Обратите внимание: у каждого правила в страховании есть исключения, размер возмещения зависит также от типа франшизы.
В страховом договоре франшизу указывают:
- в денежных единицах (рублях и др. валютах) или в процентах. Базой для расчета считается оценка объекта страхования или страховая сумма;
- в процентах к величине ущерба.
Если немного изменить предыдущий вариант, например, в документах зафиксировано 4% невыплачиваемого ущерба, компенсацию рассчитывают так:
- «льгота» 42 000 руб.* 4% / 100% = 1 680 руб.
- компенсация 42 000 руб. – 1 680 руб. = 40 320 руб.
И еще. Чем больше заявленный размер франшизы, тем дешевле продают страховой полис. Самым дорогим в страховании будет полис с нулевой франшизой.
Когда у вас прогнозируются небольшие выплаты (ездите аккуратно без ДТП, обладаете отменным здоровьем и спокойным характером) – поищите полис, в котором франшиза будет рассчитываться в %. Для высоких возможных трат предпочтительна фиксация в денежном эквиваленте.
Выгоды франшизы
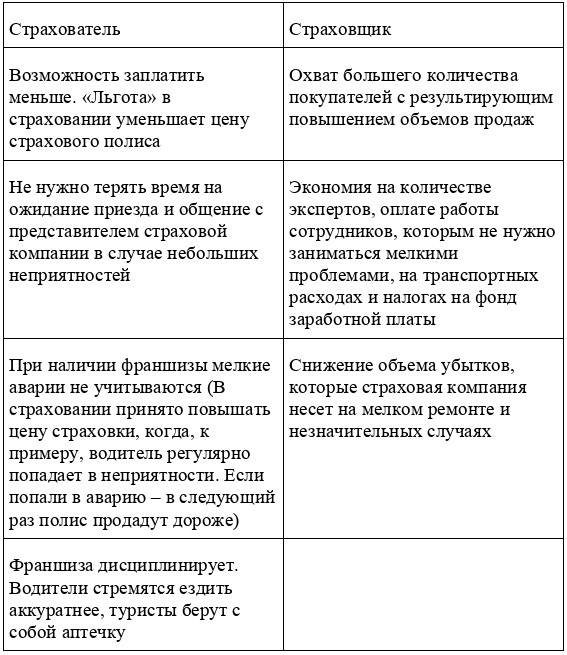
Франшиза будет выгодна опытным водителям, у которых большой безаварийный стаж. Если же вы новичок, лихач или садитесь за руль изредка, не в снег, а только в сухую летнюю погоду, автострахование с подобной «льготой» вам не подойдет. Полис с франшизой не рекомендуют водителям – молодым мамочкам, которые постоянно отвлекаются на собственное чадо и не смотрят на дорогу.
В каких полисах есть франшиза страхования
Для многих автолюбителей знаком полис с франшизой. Но он не единственный, таких полисов несколько:
1. ОСАГО. Франшиза в договоре для РФ зафиксирована в рублях, обычно не превышает 2% от страховой выплаты.
2. КАСКО. В договоре перечислены отдельно:
- «льгота» по ущербу. Выплаты выражены в %, обычно в пределах 5%;
- «льгота» по угону (и тотальному уничтожению), в среднем около 10% страховой суммы.
Встречаются также договоры, в которых страховщики занимаются «воспитательной работой», применяя 25-30% франшизу, как своеобразный штраф, когда транспортным средством, попавшим в ДТП, управлял водитель, который не был прописан в страховых документах. В европейских странах самыми популярными остаются полисы с франшизой 3-5%.
3. Полис страхования здоровья, жизни для выезжающих за границу.
4. Полис страхования залоговой недвижимости при наличии ипотечного договора.
На этом использование франшизы не заканчивается. Так, в РФ периодически появляется предложение использовать франшизу при страховании вкладов. Под соусом дисциплинарного воздействия деньгами, не словами и попытки научить людей инвестированию («льгота» в этом случае – перекладывание убытков на плечи вкладчика) проталкивается возможность минимизировать возможные убытки Агентства страхования вкладов. Это уже опробовали в Великобритании в 2009 г.
Виды страховой франшизы
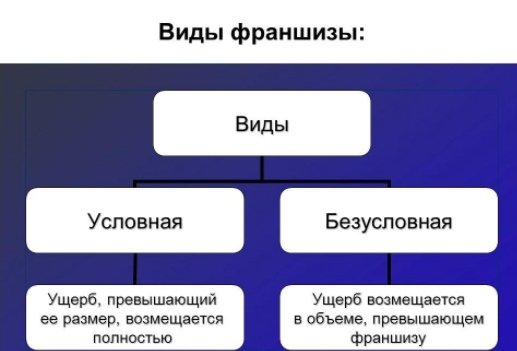
В российском страховом поле чаще используются 2 вида франшизы: условная (ее также называют интегральная, реже – невычитаемая) и безусловная (эксцедентная, вычитаемая). Изредка применяется льготная франшиза. Например, в страховании автомобиля. Когда водитель нарушил ПДД, франшиза применяется. Если ДТП произошло не по вине водителя, ставка «льготы» становится 0%.
Но это не все виды, есть и другие со своими особенностями.
Франшиза с фиксированной суммой
В договоре страхования прописывается размер установленной франшизы в рублях. При этом возможна индексация для договоров с пролонгацией или заключенных на срок более года. Будьте внимательны: очень часто индексация прописывается в примечании, мелким шрифтом, а «льгота» с учетом корректировки увеличивается настолько, что полис превращается в убыточный. В случае неприятностей убытки в размере франшизы отплачивает страхователь.
Франшиза с процентом от величины убытков
Франшиза с процентом от величины убытков — сумма, которую придется оплачивать самостоятельно, в договоре она прописывается в процентах от оцененного экспертом размера убытка. Процент может быть фиксированным, а может меняться по регрессивной шкале в зависимости от размера ущерба.
Условная франшиза
Это франшиза, размер которой фиксируется в договоре, но оговаривается, что в случае ее превышения страховщик обязан выплатить всю сумму целиком. Например, ущерб оценили в 40 000 руб. «Льгота» 39 000 руб. Вы получите на руки полный размер ущерба. Однако если ущерб оценили в 38 000 руб., убытки придется нести самому.
Франшиза в страховании
Франшиза в страховании это один из важнейших элементов ограждающих страховую компанию от мелких убытков и в тоже время заставляющий страхователя обеспечивать большую безопасность при перевозке застрахованного груза: выбирать упаковку, следить за креплениями груза, выбирать исправный транспорт для доставки товаров и прочее. Данный параметр так же оказывает значительное влияние на итоговый страховой тариф и набор рисков. Так, например, при страховании автотранспортных средств, в классическом понимании, всегда применяется франшиза, но хитрые страховщики для того, чтобы привлечь еще большее количество клиентов, предлагают им застраховать груз без франшизы, при этом утаивая наличие оговорки в договоре страхования о том, что страхованием не покрываются убытки вызванные сколами, царапинами и вмятина (это существенно урезает страховое покрытие, иногда даже выше чем сама франшиза).
Можно ли застраховать груз без франшизы?
Груз застраховать без франшизы можно, но при этом необходимо внимательно читать условия договора и полиса в части рисков, исключений и дополнительных условий, так как существуют категории товаров, которые просто так без франшизы застраховать просто невозможно (автотранспорт, техника, неупакованные товары, стекло и прочее). Наша онлайн система страхования не предусматривает страхование грузов без франшизы, так как изначально сказать клиенту об отдельных оговорках, применяемых страховщиками при таком страховании, мы не можем. Но при согласовании условий страхования после отправки полученного расчета вы всегда можете обсудить вариант страхования без франшизы с менеджером страховой компании.
Виды страховой франшизы
1. Безусловная франшиза – самый часто используемый вид из всех возможных. При страховании грузов с безусловной франшизой, размер франшизы это часть убытка, не выплачиваемая страховой компанией и вычитаемая из общей суммы выплаты, при расчете страхового возмещения. Для примера, рассмотрим следующее: сумма убытка 1000 рублей, размер установленной франшизы 100 руб., к выплате положено 900 руб.
2. Условная франшиза – в страховании грузов практически не используется. Если размер убытка не превышает размер установленной франшизы, то выплата не производится, а если размер убытка превысит размер франшизы даже на 1 рубль, то выплата производится в полном объеме без вычета франшиза. Примеры: сумма убытка 100 рублей, размер франшиза 150 рублей, к выплате ничего не полагается; сумма убытка 151 рубль, размер франшизы 150 рублей, к выплате 151 рубль.
3. Временная франшиза – используется чаще всего при перевозках грузов требующих особого режима температурного контроля (рефрижераторные грузы). Устанавливается в единицах времени, как правило, от 2 часов до 48 часов. Если рефрижераторная установка была остановлена на срок менее установленного временной франшизой, то страховой случай не наступает и повреждения, связанные с переохлаждением или перегревом, полученные грузом в этот период возмещению не подлежат. При этом застраховать груз от рефрижераторных рисков без установленной франшизы практически невозможно.
4. Динамическая франшиза – в страховании грузов имеет редкое применение. Суть данной франшизы в том, что чем больше клиент заявляет страховых случаев, тем выше у него будет размер франшизы на каждый следующий. Пример: на 1 страховой случай франшиза установлена 100 рублей, на 2 уже 200 рублей и так далее.
Страховое агентство GALAXY страхование предлагает пользователям онлайн системы страхования грузов множество вариантов страхования. С помощью нашей системы можно рассчитать стоимость страхования перевозок выбрав тот размер франшизы, который подходит именно вам.
Хотите индивидуальный расчет? Свяжитесь с нами!
Опишите требуемые параметры и наши специалисты обязательно свяжутся с Вами в ближайшее время.
Источник: galaxyinsurance.ru
Виды франшиз в страховании и их отличия
Давайте разберёмся, что это — безусловная франшиза в сфере страхования? Виды франшизы в страховании, а также различия между ними — об этом стоит знать тем, кто стремится сэкономить личные финансовые средства и время. Благодаря этим знаниям удастся избежать разногласий при наступлении страхового случая, не допустить недопонимания со страховщиками.
В подобных обстоятельствах страхователь ожидает выплату, а страховщик отказывается выплачивать средства, аргументируя своё решение непониманием всех условий, прописанных в рамках договора, со стороны клиента.
- 1 Условная франшиза
- 2 Условная и безусловная франшиза: в чём отличие?
- 3 Динамическия франиза в страховании
- 4 Временная франшиза в страховании
- 5 Страхование
- 6 Регрессные франшизы
- 7 Определение в процентах
- 8 О договоре страхования
- 8.1 Высокая франшиза
- 8.2 Льготная франшиза
- 11.1 Случай №1
- 11.2 Случай № 2
Условная франшиза
Без чёткого понимания тематики сложно в чём-либо разобраться. В первую очередь нужно знать, что такое франшиза? Это пункт страхового договора, благодаря которому организация не производит выплату суммы компенсации при сумме ущерба не выше оговоренной отметки. Под условной франшизой имеется ввиду следующее: если сумма причиненного ущерба, рассчитанная специалистом, не больше размера франшизы, выплата компенсации вовсе может не осуществиться .
Когда размер ущерба составляет сумму больше размер франшизы – компания обязуется произвести выплату компенсации в полном объёме без вычета оговоренной суммы.

Условная и безусловная франшиза: в чём отличие?
На рынке страховых услуг принято различать две основные разновидности франшиз – условную и безусловную. Желание узнать отличие условной франшизы от безусловной является оправданным, поскольку знании специфической информации появляется возможность сэкономить значительную часть времени и финансовых средств. Говоря об условной франшизе, возмещение суммы ущерба производится, если его размер больше размера франшизы. Страховщик обязуется произвести выплату компенсации в размере 100%.
В конкретном случае подразумевается высчитывание размера франшизы из суммы возмещения.

Динамическия франиза в страховании
При динамической франшизе доля ущерба, являющаяся некомпенсируемой, вычисляется и определяется в виде процентов. Часть некомпенсируемого ущерба увеличивается постепенно, по мере обращений к страховщику. Приведём пример: вам предстоит застраховать личный автотранспорт, и вы совершаете этот шаг.
Размер франшизы будет составлять:
- 0% при первом обращении.
- 10% в случае второго обращения.
- 17% в третий раз и т. д.
Страховые компании нередко предлагают клиентам подобные условия страхования при оформлении договора КАСКО. В результате водители получают возможность не терять деньги на ремонте или вкладывают несущественные суммы из своих денег.
Если вы получили предложение оформить динамическую безусловную франшизу, задумайтесь о смене страховщика. В этом случае для вас в качестве клиента могут быть неприятные сюрпризы.
Временная франшиза в страховании
Если предлагается временная франшиза, стоит знать следующее: в рамках договора оговаривается время, на протяжении которого невозможно получение компенсации. Для примера: физическое лицо страхует автомобиль при условии, что в случае аварийной ситуации в ближайшие 2 месяца после ДТП действия клиент не сможет получить абсолютно ничего.

Страхование
Франшиза в договоре страхования оказывает значительное влияние на количество обращений к страховщикам. Водители, приобретающие договоры страхования КАСКО вместе с франшизой, проявляют большую осторожность по сравнению с теми, кто отказывается от франшизы. Для лучшего информирования относительно страхования личного автомобильного транспорта рекомендуем обратиться к компетентному специалисту.
Выбирайте страховой продукт ответственно и взвешенно. для того, чтобы избежать лишних финансовых и временных растрат в будущем.
Регрессные франшизы
Договоры страхования ответственности — область действия регрессивных франшиз. Страховая организация возлагает на себя обязательства по части компенсации ущерба потерпевшей стороне (без учёта франшизы). Сторона страхователя ответственна за компенсацию части выплаты страховой компании после выполнения страховой выплаты.
Этот инструмент наделён рядом достоинств для интересов страхователя. Франшиза является реальный и эффективный инструмент в ситуациях, когда для клиента требуется снизить стоимость ОСАГО. Благодаря этому виду франшизы за потерпевшей стороной остаётся право на возмещение вреда в размере 100%.
Определение в процентах
В страховом договоре может использоваться безусловная франшиза, устанавливаемая не в абсолютном значении. Данный тип франшизы устанавливается в определённой части от размера ущерба. В имущественном страховании рассматриваемый продукт применяется редко, поскольку не соответствует целевому предназначению франшизы.
О договоре страхования
По договору страхования стоит знать следующее: стоимость договоров была бы намного большей в том случае, если они заключались без франшизы. Заключая либо во время приобретения страхового полиса нужно выяснять размер франшизы, метод расчёта и вид (имеется ввиду условная или безусловная). До 2014 года франшиза не определялась законодательством.
Высокая франшиза
Данная разновидность франшизы в страховании применяется в отношении дорогого имущества . Компания обязуется возместить ущерб в полном объёме при использовании данной страховой модели.
Льготная франшиза
Льготная франшиза предусматривает в случае оформления прописывание в договоре случаев, при которых ущерб возмещается в полном размере . Пример: при падении на машину фонарного столба осуществляется компенсация в размере полной суммы, необходимой для ремонта автотранспортного средства (без вычетов).
Франшиза может не применяться в том случае, если виновником происшествия выступает не страхователь, а другой участник аварии.

Преимущества безусловной франшизы
Для того чтобы ознакомиться с достоинствами безусловной франшизы, необходимо вплотную изучить описание предлагаемого страхового продукта.
К преимуществам франшизы стоит отнести следующее:
- Экономия финансовых средств.
- Скидка при пролонгации на безубыточность.
- Франшиза дисциплинирует наёмного водителя.
- Экономия времени.
- Если ущерб отсутствует, деньги остаются в сохранности
- Франшиза для прогрессивных людей.
При первом взгляде на безусловную франшизу может показаться, что этот продукт придуман страховщикам в целях снятия ответственности в соответствии с законодательством. Зачастую стоимость страховых предложений с франшизой меньше, в связи с чем при осторожном вождении транспортного средства страховые продукты способствуют минимизации финансовых растрат.
Помимо экономии денег сокращаются временные растраты. Чем меньше рисков со стороны страховой компании, тем ниже его желание заниматься бюрократией. Если вы не желаете тратить много времен на переговоры с менеджером страховой компании, то безусловная франшиза представляет собой преимущества для клиента.

Безопасность при крупных рисках – ещё один весомый плюс страховой франшизы. Если бампер вашего личного транспорта поцарапан, рассчитывать на получение компенсации от страховщика не приходится.
Если имеют место крупные повреждения автомобиля – страховая компания обязуется возместить ущерб в полном размере. Благодаря этому владелец получает возможность восстановить личный транспорт либо другое имущество.
Видео о франшизе в страховании
О применении безусловной франшизы в сфере страхования на примерах
Для внесения ясности по тематике франшизы в страховании стоит рассмотреть конкретные примеры, поскольку так вам будет намного проще понять специфические особенности страховых продуктов. Приведём пару примеров для понимания преимуществ и недостатков конкретных видов франшиз.
Случай №1
В страховом договоре отмечена сумма в 100 тысяч рублей при размере франшизы в 2% от суммы страхования. При наступлении страхового случая размер причиненного ущерба согласно расчётам составил 1 500 рублей. В данных обстоятельствах клиенту не приходится рассчитывать на получение выплаты, поскольку сумма ущерба не превышает установленную франшизу, что составляет 2%, то есть 2 тысячи рублей .
Случай № 2
В договоре значится сумма 100 тысяч рублей при страховой франшизы 2 тысяч рублей. Специалист от стороны страховщика определил сумму ущерба, полагаясь на результаты происшествия. Сумма составила 1 800 рублей. Страхователь не может рассчитывать на выплату, поскольку сумма причинённого ущерба меньше установленной франшизы. При другом страховом случае размер ущерба оценён в 5 600 рублей. Клиент получает сумму в полном размере, то есть 5 600 рублей .
Сравнение размеров выплаты в зависимости от типа франшизы
Ниже приведена таблица определения размера страховой выплаты, опираясь на виды франшизы.
| 8 | 0 | 0 | 5600 |
| 10 | 0 | 0 | 7000 |
| 25 | 25000 | 15000 | 17500 |
| 50 | 50000 | 40000 | 35000 |
| 100 | 100000 | 90000 | 70000 |
| 200 | 200000 | 190000 | 140000 |
Таблица №1 — Размер страховой выплаты в зависимости от типа франшизы в страховании
Заключение

К другим видам франшиз относятся : динамическая, льготная, регрессная, высокая, обязательная, временная. Рассмотренная модель страхового продукта открывает возможности перед страхователем. Прежде всего, вы получаете возможность уменьшить стоимость страхового полиса.
Модель может пригодиться в случае невысокой вероятности наступления страхового случая.
Также страховой продукт может стать выгодным, если стоимость ликвидации ущерба невысока . Зная о преимуществах франшизы в страховании, вам будет легче сэкономить личные средства и время.
Источник: osago-go.com