

- Cервисы программы Вебмастерам
- Вывод Webmoney на карту
- Обмен Webmoney
- Раскрутка и продвижение сайта
- Реклама через социальные сети
- Словарь Интернет терминов
- Бонусы Webmoney
- Анекдоты
5 стратегий заработка на крипте
Узнайте где выгодня взять наличные и получит займ онлайн на карту на официальном сайте poidem.ru.
Добавить в социальную сеть:
Финансовый пузырь
Термином «пузырь» в финансовом контексте, обозначают ситуацию на рынке, характеризующуюся ажиотажным спросом на определенный товар, в результате чего цена может во много раз превышать реальную стоимость. Наиболее известным финансовым пузырем стал пузырь цен на луковицы тюльпанов 1636-го года в Голландии.
Термины «ценовой пузырь», «финансовый пузырь», «спекулятивный пузырь» описывают одно и то же экономическое явление, и потому часто обозначаются как просто «пузырь».
10 ПРИЗНАКОВ ФИНАНСОВОГО ПУЗЫРЯ. Как определить финансовый пузырь.
-
Еще в первой половине прошлого века, известный экономист Хайман Мински (Hyman P.Minsky) выделил пять стадий развития пузыря:
- — изменение;
- — бум;
- — эйфория;
- — получение прибыли;
- — паника.
1. Изменение
Каждый финансовый кризис начинается с определенного изменения на рынке. Таким изменением может стать возникновение новой технологии, например интернет, или изменение в экономической политике, к примеру, неожиданное снижение ставок по кредитам. В любом случае это глобальное изменение в определенном секторе экономики, в результате которого участники рынка начинают расценивать этот сектор как выгодный для вложений.
2. Рост цен
После сдвига цены начинают постепенно расти. Это еще не спекулятивный рост, так как рост чаще всего определяется качественным улучшением ситуации в определенной сфере экономики. Но, по мере повышения цен, все больше игроков рынка обращают на это внимание.
3. Доступное кредитование
Рост цен не является достаточным условием для возникновения пузыря. Для любого финансового потрясения необходимо топливо, а таким топливом всегда является дешевый кредит. Без этого масштабные спекуляции невозможны, и последствия изменения нивелируются. Отсутствие дешевых кредитов не позволяет подключиться к сектору новым участникам.
Дешевый кредит становится входным билетом, для всех желающих подключится к игре. Например, наметился устойчивый рост цены на бензин. Пока человеку кредит не доступен, он, конечно, может забить свой гараж канистрами, в надежде, что в течение ближайших месяцев, цена удвоится. Но если при этом банки начинают давать взаймы под низкий процент и, не требуя особых гарантий, человек может арендовать или построить целое хранилище.
В свою очередь, доступный кредит является результатом тех или иных финансовых инноваций, которые, зачастую, разрабатываться специально под новые условия на рынке. Пузырь, связанный с Компанией Южных морей (The South Sea Company 1711-1721), начал свою жизнь с финансовой инновации, связанной с обменом государственных обязательств Британской Империи на акции частной компании. Безусловно, доступный кредит в купе с финансовой инновацией крайне опасный коктейль.
Финансовые пузыри — просто о сложном
4. Бум
В результате наличия доступных и дешевых кредитов начинается разогрев рынка. Торговля в долг стимулирует рост объема продаж, и тут начинает сказываться нехватка предмета продаж. Цены растут все быстрее, в результате чего возникает благодатная почва для быстрых доходов. С подключением все большего количества новых игроков цены полностью выходят из под контроля.
Какое либо долгосрочное прогнозирование становится невозможным. Взлет цен провоцирует всех глупых, жадных, и отчаянных подключиться к игре. Как огню постоянно необходимо топливо, так пузырю постоянно нужен приток новых жертв.
5. Эйфория
Далее пузырь вступает в свою наиболее драматическую фазу. Отдельные трезвые аналитики твердят, что процесс не может так продолжаться дальше. Они приводят аргументы, основанные на опыте, долгосрочных исследованиях и логике. Но доводы немногочисленных здравых людей теряются перед единственным фактом – цены продолжают расти. Скептики буквально уничтожаются доводами шарлатанов, утверждающих, что мир изменился, а в новом мире должны быть новые цены.
Мир, безусловно, ежедневно меняется, но это, ни в коем случае, не означает, что цены должны выходить из под контроля. Но проходит еще один день, и шарлатаны снова оказываются в выигрыше. В этот период они запускают в общество самую жестокую ложь – когда цены достигнут своего нового долгосрочного уровня, их рост плавно остановятся.
Идея плавной остановки успокаивает, и многочисленные привлеченные со стороны вкладчики оказываются в настоящей ловушке. Они, конечно, осознают, что цены не могут расти вечно, но действуют именно исходя из такого представления. И до поры до времени все идет нормально. Те же, кто не вступил в игру, оказываются перед страшной дилеммой.
С одной стороны они понимают все риски, но с другой осознают, что упустили великолепный шанс. Ежедневно они слышат истории невероятного успеха друзей и знакомых, и не многим удается устоять перед соблазном. Остальные прыгают в омут и, в конечном итоге разоряются.
6. Изъятие доходов.
Каждый человек верит в лучшее, а пузырь цинично использует это. Он требует безоговорочной веры своих жертв, и именно верой он питается. Но пока эйфория вовлекает все больше новых участников, постоянные игроки рынка, которые длительное время вели бизнес в данной отрасли, начинают осознавать ненадежность этого создания. Они теряют веру и начинают тихо паниковать.
В конце концов, они решают выводить свои деньги. Обычно старые игроки данного рынка пытаются сделать это незаметно, и чаще всего им это удается. Но независимо от того замечают случайные участники уход основных или нет – изъятие денег постоянными участниками является началом конца.
7. Паника
Причины взрыва могут быть разными, но рано или поздно пузырю приходит конец. Иногда детонатором может послужить паника, перебросившаяся с постоянных игроков рынка на привлеченных. Иногда изменение кредитной политики, или даже новая информация. Но на смену эйфории всегда приходит паника. Все вдруг осознают, что здание охвачено огнем и бросаются к выходу.
Все пытаются продавать, но покупателей нет. Паника нарастает, цены безудержно падают, потоки кредитных денег высыхают, и включается счетчик потерь.
Парадокс заключается в том, что зная насколько опасно сочетание легкодоступных кредитов, завышения цен и эйфории, люди вновь и вновь позволяют вовлечь себя в различные пузыри. Исаак Ньютон, потеряв астрономическую, по тем временам, сумму в 20 000 фунтов стерлингов на спекуляциях с акциями Компании Южных морей, сказал, что проще рассчитать движение небесных тел, чем поведение безумной толпы.
Не обязательно скрупулезно изучать труды Мински, чтобы разглядеть признаки пузыря. Достаточно просто проследить, как в течение последних пяти лет Америка, пройдя пузырь информационных технологий, вошла в пузырь недвижимости. Нынешние цены на недвижимость сильно завышены. Каждый понимает, что это приведет к коллапсу. Это может случиться завтра или через два года, но достоверно известно одно – чем дольше пузырь надувается, тем болезненнее последствия.
Источник: wmr1000.ru
Как делать деньги из воздуха? Первые финансовые пузыри и пирамиды
Финансовые пузыри часто не считаются жульничеством. Иногда их называют манией (тюльпаномания), иногда кризисом (кризис дот-комов). Чаще всего существование финансового пузыря осознается проигравшими уже после того, как надуваемый пузырь лопается. А до этого люди просто играют на бирже, делают деньги, надеясь выиграть сразу и много.

Ян Брейгель Младший, «Аллегория тюльпаномании», ок. 1640 г. Фото: общественное достояние
В отличие от пузырей, финансовые пирамиды определяют как мошенничество и их организаторов жестоко наказывают.
На биржах мира отношение к жульничеству немного другое, нежели во всем мире. Так, пузырем называют чрезмерный рост стоимости каких-либо активов. Под активами понимают и какие-то реальные товары, и акции или облигации, ценные бумаги. Когда некий биржевой товар на бирже оценивают дороже, чем он реально стоит, это и означает, что на бирже надувается очередной пузырь.
Самый первый пузырь был «надут» в Голландии, он лопнул в 1637 году. Люди будто сошли с ума: луковицы тюльпанов вдруг стали стоить намного дороже золота по весу, скорее как драгоценные камни того же веса. И ведь тогда в Голландии все и всем казалось вполне логичным.
За товар с течением времени люди готовы заплатить все больше. Значит, стоит отдать все сбережения и продать свой собственный дом, чтобы на бирже купить этот товар — ведь через месяц-другой купленное будет стоить дороже, возможно, в несколько раз, а тогда, продав тот самый товар, можно будет и дом вернуть обратно, и сбережения удвоить, а то и утроить… Тот факт, что торгуемый на бирже товар — всего лишь луковица, никого не волновал. Раз продают за такие деньжищи — значит, оно того стоит.

И это безумие длилось годы. А когда люди смогли оглянуться вокруг, то те, кто успел сбросить товар, когда он еще дорожал, выиграли, а те, у кого товар — те самые луковицы — был на руках, вдруг поняли, что они страшно прогорели.
Кстати, «надувание» этого пузыря шло исподволь, потихоньку. Тюльпаны в Голландии появились во второй половине XVI века — из Турции. Цветам очень подходил голландский климат, и они тут очень хорошо росли. Красивые цветы. На них появился спрос.
А спрос повышает цену.
Еще в 1615 году за две сотни луковиц тюльпанов заплатили всего 57 гульденов. Но вскоре появились тюльпаны с пестрыми лепестками. И вот уже их стали ценить намного дороже.
Первыми из пестролепестковых тюльпанов стали тюльпаны «Semper Augustus». Уже в 1620 году за десяток луковиц этого сорта предлагали 20.000 гульденов, а в 1623 году уже за одну такую луковицу предлагали 3000 гульденов! за одну луковицу редкого сорта тюльпанов любители готовы были выложить цену почти 2,5 кг золота, а ведь этот вес примерно в 200 раз больше, чем весила сама эта луковица. И это — еще до начала тюльпаномании.
Уже в 1633 году один житель города Хорн обменял свой каменный дом в городе — со всей обстановкой, мебелью и утварью — на 3 луковицы «особенного» нового сорта.

Осенью 1634 года в торговле тюльпанами появилась новинка, своего рода торговля фьючерсами: владельцы луковиц начали продавать определенные луковицы, находящиеся в земле, с обязательством выкопать эти луковицы и передать их покупателю следующим летом. И началась деятельная торговля уже этими обязательствами. В 1636 и начале 1637 года произошел скачкообразный рост цен на уже безобразно переоцененные луковицы.
И сразу после этого скачка в феврале 1637 года начался крах пузыря тюльпаномании. Куча людей оказалась с пригоршней луковиц в руках — без дома, мастерской, вместо баржи, на которой они жили или работали. Долговые обязательства времен тюльпаномании суды не брали в расчет — мол, произошло временное массовое умопомрачение, но оно уже закончилось, луковица не может стоить несколько десятков тысяч гульденов.
Когда многие теряют деньги, то некоторые на этом очень сильно наживаются. Увы, имена тех, кто приумножил свое состояние на тюльпаномании, гласности не предавались.
В общем, весь этот пузырь является чистым жульничеством. Но в цивилизованном мире принято считать произошедшее временным помутнением рассудка.
Появление акционерных обществ, торговля акциями этих обществ породили в следующем веке еще два огромных финансовых пузыря, которые, как и тюльпаномания века XVII, были чисто жульническими, обманными.

В 1720 году в Англии произшел крах компании «Южных морей», а во Франции — крах «Миссисипской компании».
Компания «Южных морей» заявляла, что им передано исключительное право на торговлю с Южной Америкой. Драгоценности и благовония, золото, изумруды и алмазы, драгоценные породы дерева должны были хлынуть при посредстве компании в карманы ее акционеров. Возник ажиотаж. Цены полезли вверх. За акцию, первоначальная цена которой была 100 фунтов стерлингов, давали уже 1000 фунтов.
Когда цены удесятерились от начальной, вдруг выяснилось, что вся Южная Америка принадлежит Испании и Португалии. И решения правительства Англии для них ничтожны и ничего не значат. Цена акций упала до нуля — сколько они и стоили на самом деле. Так в сентябре 1720 года лопнул пузырь, который начали надувать в январе 1720 года.

В том же году развалилась и другая афера — с компанией Миссисипи. Тут афера длилась с 1717 по 1720 год, не несколько месяцев, а несколько лет. Сначала начались рассказы и публикации о несметных богатствах Америки. Потом — о новом эльдорадо, находившемся на реке Миссисипи. Там было и золото, и драгоценные камни. Только приезжайте и меняйте на зеркальца и железные ножи!
Куча французов вложилась в эту аферу. Продавались все новые и новые акции по все более дорогой цене. Выплачивались обещанные дивиденды. В итоге цены на акции выросли в 10 раз от начальных 500 ливров.
Систему обмана придумал финансист Джон Ло (Law). Когда надо было заплатить дивиденды по проданным акциям — выходил новый выпуск, продаваемый из-за ажиотажа уже дороже. И так делали несколько раз — Джон Ло придумал финансовую пирамиду.
Со временем оказалось, что уже некому покупать новые акции. Пирамида начала рушиться. Люди, купившие акции, остались с бумажками, которые не стоили ни сантима. На Миссисипи, конечно, есть много богатств, но это не золото и не драгоценные камни. А финансовые пирамиды со временем всегда рушатся.
Тем быстрее, чем выгоднее они кажутся в самом начале аферы.

Изобретатель новой схемы обмана Джон Ло бежал из Франции, его активы, дома и поместья, были конфискованы. Вскоре он умер.
В дальнейшем люди не придумали ничего нового. Финансовые пирамиды, финансовые пузыри — аферы, продолжающиеся и в наше время.
Источник: www.shkolazhizni.ru
Что такое финансовый пузырь простым языком
Во многих странах мира постоянно надуваются и сдуваются «финансовые пузыри». Все это может привести к очередному кризису, и потому ежедневно аналитики анализируют рынки, дают различного рода прогнозы, пытаясь делать все возможное для предотвращения негативных последствий. Очень часто кризису на рынке акций предшествует образование пузыря.
Важнейшей задачей экономической науки является идентификация пузыря и определение момента его взрыва. Существует два подхода к анализу феномена пузырей. Первый заключается в выявлении факторов, обеспечивающих появление пузырей, на уровне моделирования. Второй подход предполагает построение численных алгоритмов, выделяющих пузыри.
В работе проанализированы многочисленные модели пузырей. Основное место в работе занимает построение авторской модели выявления пузырей на рынке акций и прогнозирования их крахов.

феномен пузырей
эконометрические модели финансовых пузырей
1. Денежкина И. Е., Попов В. Ю., Рубцов Б. Б., Станик Н. А., Шаповал А. Б. «Пузыри» как предвестники крахов на финансовый рынках: Монография. – М.: Издательский дом «Экономическая газета», 2012. – 146 с.
2. Иванюк В. А. Моделирование тенденций развития мировой экономики // Международная научно-практическая конференция. Двенадцатые Друкеровские чтения. Современный экономический рост: теория и моделирование. – М.: Учреждение Российской академии наук Институт проблем управления им. В. А.Трапезникова РАН, 2012.
3. Миркин Я. М. Рынок ценных бумаг России: воздействие фундаментальных факторов, прогноз и политика развития. – М.: Альпина Паблишер, 2002. – 624 с.
4. Станик Н. А. Цикличность экономики и финансовые кризисы // Финансовая аналитика: проблемы и решения. – 2012, август. – № 31 (121). – С. 37 – 46.
5. Станик Н. А. Кризисы на рынке ценных бумаг и методы их предупреждения // Научный альманах фундаментальных и прикладных исследований. Деятельность банков на финансовом рынке: российская практика и мировой опыт: Сборник материалов по научно-практическим проблемам деятельности банков на финансовом рынке. – М.: Финансы и статистика, 2007. – С. 306-320.
Любую современную динамично развивающуюся экономику в наше время невозможно представить без столь же динамично развивающегося фондового рынка, который, по своей сути, объединяет в себе капиталы различных институтов и оказывает влияние на развитие практически всех сфер жизни общества.
Кризисы начинаются с рецессии на фондовых рынках. Поэтому человечество вот уже много лет стремится разгадать закономерности развития фондовых рынков, одной из главных особенностей которых является глобализация, то есть стирание границ между основными финансовыми площадками мира.
Объектом исследования в работе являются пузыри на фондовом рынке, под которыми понимается падение курсов ценных бумаг, уменьшение спроса и увеличение их предложения, снижение ликвидности рынка, уменьшение объема операций, рост транзакционных издержек, банкротство компаний-участников рынка, увеличение спреда процентных ставок. Результатом фондового кризиса является снижение деловой активности, потребительских расходов и благосостояния населения (или его части).
Известно, что финансовые рынки развиваются в колебательном режиме. Когда фаза роста продолжается больше, чем характерная амплитуда колебаний, возникает вопрос о дальнейшем развитии наблюдаемого отклонения от типичной динамики. При аномальном росте финансовых показателей часто развивается временная самоусиливающаяся переоценка финансовых инструментов. Этот феномен называют спекулятивным пузырём или просто пузырём. Так как пузыри часто заканчиваются крахами, изучение причин их зарождения и путей их исчезновения принципиально важно.
Феномен пузырей на финансовых рынках широко обсуждается в экономической литературе в течение последних десятилетий. Интерес к этому феномену стал ещё значительнее, когда финансовые пузыри, лопнув летом 2008 года, запустили механизм мирового финансового кризиса. В центре внимания оказались вопросы: почему возникают пузыри, и как они связаны с финансовыми кризисами?
Своевременное выявление таких явлений очень актуально. Оно позволяет не только принять правильные инвестиционные решения участникам рынка, но и помочь государственным финансовым регуляторам внести изменения в экономическую политику и принять меры, которые могут смягчить негативные последствия кризисов. Таким образом, наиболее важной становится проблема идентификации пузырей.
Существует два естественных подхода к анализу феномена пузырей. Первый заключается в выявлении факторов, обеспечивающих появление пузырей, на уровне моделирования. Второй подход предполагает построение численных алгоритмов, выделяющих пузыри. В этом случае проводимая идентификация, с одной стороны, статистически обоснована, с другой стороны, согласуется с экспертными оценками. Проведем сравнительный анализ эконометрических моделей финансовых пузырей (таблица 1).
Таблица 1. Сравнительный анализ эконометрических моделей финансовых пузырей
Валидность теста на наличие пузыря (эмпирические результаты)
BalkeP500 и дивидендов за период с 1кв. 1952 г. по 2 кв. 2005 г.
С использованием байесовского метода Монте-Карлос цепями Маркова (МСМС – (MarkovChainandMonte-Carlo)) logP/D (P/D- коэффициент цена/ дивиденд) расчленяется на две части: пузырь-составляющую и часть, определяемую фундаментальными факторами. Фундаментальная часть зависит от ожиданий будущего темпа роста дивидендов и рыночной нормы прибыли, в свою очередь, предполагается, что динамика пузырь-составляющей определяется переходом от одного режима ожиданий к другому согласно Марковской модели переключения режимов (Markovswitchingmodel). Т.о., допускаются два режима – режим пузыря и режим краха, причем оба эти режима являются случайными.
Большинство пузырей было диагностировано. Резкий рост или падение logP/D за весь период объяснялись пузырь-составляющей. При анализе перегрева рынка в 1990 г. и краха в 2000 г. не было подтверждено положение модели переключения режимов о том, что переход от одного режима формирования ожиданий к другому связан с изменениями ожиданий агентов.
Источник:Nathan S. Balke Sons, Ltd., vol. 24(1), pages 35-75.[Электронный ресурс]. – Режим доступа: URL: http://onlinelibrary.wiley.com/doi/10.1002/jae.1025/pdf
Диба и Гроссман
DibaP 500 за период с 1871–1986 гг. (на конец года), деленные на индекс оптовых цен за 1988 г.
Первоначально Диба и Гроссман высказали мнение о невозможности появления рациональных пузырей (DibaGrossman1988).
Пузыри не были обнаружены.
Тест подтверждал отсутствие пузырей в ценах акций.
Источник: Diba, BehzadTOn the inception of rational bubbles.» QuarterlyJournalofEconomics, 102:697-700.
Флад и Гарбер одними из первых предположили, что пузырь может надуться там, где текущий уровень цен существенным образам зависит от ожиданий будущего уровня цен. Однако ученые акцентировали внимание на детерминированных элементах модели гиперинфляции. Хотя ученые и рассматривали эту идею на примере гиперинфляции, между строк отметим, что между гиперинфляцией и пузырями много общего.
Источник: Flood, R. Garber, P. (1980), Market Fundamentals vs. Price Bubbles: The First Tests, Journal of Political Economy, 88(4) (1980).
Флад, Ходрики Каплан
Flood Kaplan (1986)
Значения индекса S P500 включая дивиденды по годам за период 1871-2000.
Рассматриваются эмпирические действия постоянного отклонения от текущей стоимости цен на акции и акцентируются на возможной нелинейности в дисперсии дивидендных доходов.
Тесты на основе фрактального интегрирования указывают, что пузыря нет. Представленные данные указывают на долгие выплаты дивидендов.
Использовались данные по индексу StandardPoor’s и DowJonesIndustrialAverage, и сравнив ее с фактически наблюдаемой ценой на рынке, автор заметил, что фактически наблюдаемые значения индекса существенно более волатильны, чем значения, рассчитанные, исходя из модели дисконтированных дивидендов.
Тест на границу дисперсии. Основная идея тестов на границу дисперсии заключается в сравнении величин дисперсии для цен на активы, фактически наблюдаемых на фондовом рынке, и цен, рассчитанных с помощью модели дисконтированных дивидендов. Нулевой гипотезой в рамках данного теста является предположение о том, что цены акций на рынке определяются по стандартной модели дисконтированных ожидаемых дивидендов.
Многочисленные изменения в направлении движения индексов и широкий размах колебаний отчетливо свидетельствовали о том, что значения цен на активы определялись не только одними дивидендами, а присутствием пузыря на рынке.
Реальные S P500, еженедельные данные, 1974:01-1998:09. Индекс HangSeng, еженедельные данные, 1974:01-1998:09.
Новая улучшенная процедура тестирования является модификацией традиционного теста на единичный корень.
Доказательство пузыря для рынка США является слабым. Достаточно убедительные доказательства пузыря в Гонконге.
S Marsh, Merton, 1986
Марш и Мертон в своей работе привели пример нарушения границы дисперсии при использовании нестационарных временных рядов дивидендов и рыночных котировок.
Mankiw, Romer, Shapiro, 1985
Были представлены новые версии тестов на границу дисперсии, которые работают, даже если процесс, описывающий дивиденды, нестационарен.
Выявлено наличие рационального пузыря в цене акции.
Составлено авторами данной работы.
2. Авторская система идентификации периодов спекулятивного роста
Проведя сравнительный анализ эконометрических моделей финансовых пузырей, предложим авторскую модель идентификации периодов спекулятивного роста. Моделью пузыря является отношение скорости роста к скорости спада. Пузырь идентифицируется тогда, когда скорость спада превышает скорость роста. Объясним понятия жесткости пузыря.
Условно различить можно два вида пузырей – «жесткий пузырь» и «мягкий пузырь». Жесткий пузырь характеризуется особенной рискованностью ценной бумаги. Образуется он тогда, когда акция сначала поднимается в своей цене вверх, а потом резко, в короткий срок падает, почти не давая возможности распродать активы. Приведем условный пример жесткого пузыря.
Предположим, что акция за три дня поднимается в своей цене, а далее в течение одного дня резко падает. Следовательно, соотношение количества дней роста к количеству дней падения дает нам скорость роста данной акции, которая равна три к одному (3/1). Данный пузырь является жестким. Если на бумаге возникает много жестких пузырей, такая бумага является рискованной.
Обратный пример, когда та же акция, вырастая за три дня, падает уже не за один день, а в течение двух. Тогда скорость роста данной акции будет равна три к двум (3/2). Следовательно, за два дня остаться в выигрыше сможет большее количество инвесторов, это делает ценную бумагу менее рискованной, более мягкой. В качестве примера приведем временной ряд цены на акции ОАО «Газпром» и «Камаз».
Данные взяты за 2007–2012 гг. Представлены данные по дням (рис. 1). Точкой на графике показан момент выхода с рынка.
Рис. 1. Авторская программа идентификации периодов спекулятивного роста в динамике цен «Газпром» и «Камаз».
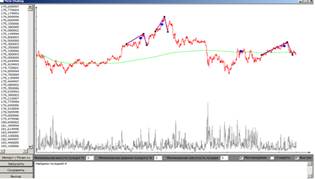
Параметры пузыря в цене «Газпрома»: высота пузыря – 3 %, ширина пузыря – 3 %, жесткость пузыря – 3. Обнаружено четыре пузыря.
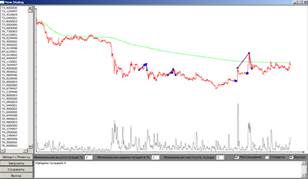
Параметры пузыря в цене «Камаза» при следующих параметрах пузыря: высота пузыря – 2 %, ширина пузыря – 2 %, жесткость пузыря – 2. Обнаружено четыре пузыря.
Таким образом, в статье рассмотрены основные подходы к анализу феномена финансового пузыря. Проведены основные западные модели, объясняющие феномен образования финансового пузыря. Предложена авторская модель идентификации периодов спекулятивного роста.
Cтатья подготовлена по результатам исследований, выполненных за счет бюджетных средств по Государственному заданию Финуниверситета 2012 года (утверждено Министром РФ — Руководителем Аппарата Правительства РФ 03.02.2012 г. № 432п-П17). Поддержано грантом РФФИ 11-06-00278-а.
Рецензенты:
Цвиркун Анатолий Данилович, д.т.н., профессор, зав.лаб. №33 ИПУ РАН им. Трапезникова, г. Москва.
Рубцов Борис Борисович, д.э.н., профессор, зав.кафедрой «Финансовые рынки и финансовый инжиниринг» Финансовый университет при правительстве РФ, г. Москва.
Источник: science-education.ru