
Определение методологической бухгалтерской отчетности представляет собой неотъемлемую часть всей системы бухгалтерского учета, выступая итоговым этапом формирования информации о результатах деятельности субъекта за рассматриваемый промежуток времени. Значение бухгалтерской отчетности состоит в том, что она является более полным и достоверным источником сведений и показателей для принятия эффективных и действенных управленческих решений. Отчеты необходимы руководству в качестве средства анализа и единой оценки результата финансовой и хозяйственной деятельности. Их используют при выявлении резервов роста показателей производства и финансов, а анализ и оценка на основе данных отчетов имущественного и финансового состояния дает возможность будущему инвестору определиться в процессе выбора направлений вложения денежных средств.
Виды бухгалтерской отчетности
В зависимости от периодичности выделяют промежуточную (месячную, квартальную, полугодовую, девятимесячную) и годовую отчетность.
Что такое финансовая отчетность?
В соответствии с направлением использования она разделяется на внутреннюю и внешнюю.
В зависимости от уровня охватываемых предпринимательских структур и их взаимосвязей выделяют первичную, сводную и консолидированную отчетность.
Значение и роль бухгалтерской (финансовой) отчетности имеет отношение к соответствию информации, которая в ней содержится. Основные требования к информации: достоверность, целостность, своевременность, простота, сравнимость, экономичность, соблюдение точно установленных процедур, оформление и публичность.
Достоверная отчетность способствует устранению недостатков, выявлению неиспользованных резервов, своевременной реакции и принятию правильных решений в связи с рыночными изменениями. Отчетность в своей целостности и полноте позволяет пользователю принять экономически обоснованное и эффективное управленческое решение. Своевременное предоставление отчетности предполагает представление требуемой отчетности заинтересованным субъектам в необходимые сроки. Простота бухгалтерской (финансовой) отчетности заключается в ее упрощении и доступности. При этом переход бухгалтерского учета на мировые стандарты объективно и положительно влияет на реализацию этого требования.
Проверяемость отчетности характеризуется возможностью подтвердить представленную в ней информацию в любой промежуток времени. Ее сравнимость заключается в использовании одинаковых правил формирования показателей в течение разных временных промежутков для того, чтобы выявить различия и тенденции.
Экономичность отчетности может быть достигнута с помощью унификации и стандартизации форм отчетности, минимизации отдельных показателей, без ущерба качеству отчетных данных, автоматизации учета, разработки оптимальных учетных форм. Оформление отчетности значит составление бухгалтерской (финансовой) отчетности и ведение бухгалтерского учета, которое осуществляется на русском языке и в рублях. Требование публичности характеризуется тем, что должна осуществляться публикация годовой бухгалтерской (финансовой) отчетности в СМИ и передача сведений в органы статистики. Список компаний, обязанностью которых является публикация годовой бухгалтерской (финансовой) отчетности, регламентируется законодательством.
Видеоурок «Бухгалтерская (финансовая) отчетность организации»
Состав бухгалтерской отчетности
По п. 1 ст. 14 Закона о бухгалтерском учете, в состав годовой бухгалтерской (финансовой) отчетности предприятия можно включить:
- бухгалтерский баланс;
- отчет о финансовых результатах;
- приложения к ним.
Годовая отчетность некоммерческой организации, исключая случаи, установленные ФЗ и прочими нормативными актами, включает бухгалтерский баланс, отчет о целевом использовании средств и приложения к ним.
Бухгалтерская (финансовая) отчетность включает в свой состав бухгалтерский баланс, отчет о прибылях и убытках, приложения к ним и пояснительную записку, аудиторское заключение, с помощью которого подтверждается достоверность отчетности предприятия, если она соответствует ФЗ и подлежит обязательному аудиту.
Бухгалтерский баланс необходим для оценки имущественного положения в области финансов предприятия по состоянию на отчетную дату.
Определение 3
Отчет о финансовых результатах характеризует результаты хоз. деятельности предприятия за отчетный период, соизмеряя ее доходы, расходы и затраты, что дает возможность выявить итоговый результат работы предприятия (прибыль или убыток).
Определение 4
Приложения к бухгалтерскому балансу и отчету о финансовых результатах отражают изменения динамики и структуры капитала предприятия, которые произошли за отчетный период, включая поступления и расход наличных и безналичных денежных средств, то есть чистые изменения денежных активов, осуществляемые в ходе текущей, операционной и финансовой деятельности предприятия. Также происходит расшифровка наиболее важных статей баланса, а данные пояснений используют с целью оценки финансового состояния предприятий.
Определение 5
В пояснениях освещается также финансовая и хозяйственная деятельность организации, излагаются основные факторы, которые влияют в рассматриваемых отчетных периодах на итоговый результат деятельности предприятия и на его финансовое состояние.
Определение 6
Итоговая часть аудиторского заключения (для предприятий, которые подлежат обязательному аудиту) удостоверяет степень достоверности информации, которая включена в бухгалтерскую отчетность.
Замечание 1
Форма и состав промежуточной отчетности бухгалтерии формируется федеральными стандартами. Для государственных организаций состав отчетности установлен в соответствии с бюджетным законодательством РФ, а состав отчетности Центробанка установлен ФЗ от 10 июля 2002 года № 86-ФЗ «О Центральном банке РФ».
Источник: zaochnik-com.com
Что такое финансовая отчетность организации
Ключевые слова: БУХГАЛТЕРСКАЯ ОТЧЁТНОСТЬ; СУБЪЕКТ; ФИНАНСОВОЕ ПОЛОЖЕНИЕ; БУХГАЛТЕРСКИЙ УЧЁТ; ACCOUNTING REPORTING; ENTITY; FINANCIAL POSITION; ACCOUNTING.
Аннотация: В данной статье раскрываются теоретические аспекты формирования бухгалтерской (финансовой) отчётности с позиции российской нормативной базы. Изложенный ниже материал даёт представление о сущности бухгалтерской (финансовой) отчётности.
Бухгалтерская (финансовая) отчётность представляет собой систематизированную информацию о финансовом положении экономического субъекта на отчётную дату, финансовом результате его деятельности и движении денежных средств за отчётный период. При этом экономический субъект – это самостоятельная хозяйствующая единица, т.е. предприятие, организация.
Обратим внимание к понятию бухгалтерской (финансовой) отчётности в трактовке разных авторов (таблица 1.1).
Таким образом согласно экономической сущности бухгалтерская отчётность – это определённые данные, информация, сведения о деятельности предприятия. Эта информация согласно официальному определению складывается из трёх блоков (рис.1).
Таблица 1.1 – Понятие «бухгалтерской (финансовой) отчётности», в работах российских учёных
Трактовка понятия «Бухгалтерская (финансовая) отчётность»
Бухгалтерская отчётность – это система учётных показателей, отражающих хозяйственную деятельность фирмы за определённый период.
Бухгалтерская отчётность представляет собой единую систему «данных о финансовом положении организации, финансовых результатах её деятельности, и изменениях в её финансовом положении».
«Финансовая отчётность, должна содержать информацию, необходимую настоящим и будущим инвесторам, кредиторам и другим пользователям инвестиций, кредитов и других подобных решений».
Энтони Р. и Рис Дж.
«Финансовая отчётность, представляет информацию о прошлом для оказания помощи пользователям в прогнозировании и принятии решения относительно будущего финансового состояния и движения средств хозяйственного предприятия».
«Финансовая отчётность – система обобщённых и взаимосвязанных экономических показателей, характеризующих результаты финансово-хозяйственной деятельности предприятия за отчётный период».
Ержанов М.С. и Нурумов А.А.
«Финансовая отчётность – структурированное представление информации о финансовом положении (состоянии) и финансовых результатах деятельности предприятия».
Финансовое положение организации характеризуется структурой её активов и её величиной, обязательств и собственного капитала на дату составления бухгалтерской (финансовой) отчётности.
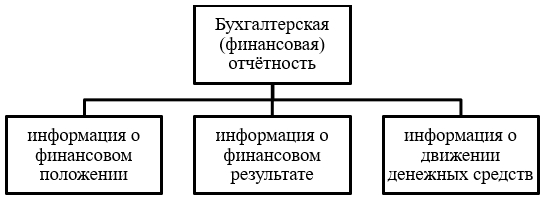
Рисунок 1– Информация, содержащаяся в бухгалтерской (финансовой) отчетности
Отчётность представляет собой систему показателей, отражающих результаты хозяйственной деятельности предприятия за отчётный период. Отчётность включает таблицы, которые составляют по данным бухгалтерского, статистического и оперативного учёта. Она является завершающим этапом учётной работы. [1, C.6]
Данные отчётности используются внешними пользователями для экономического анализа в самом предприятии, а также для оценки эффективности деятельности предприятия. Вместе с тем отчётность необходима для оперативного руководства хозяйственной деятельностью и служит исходной базой для последующего планирования. Отчётность должна быть достоверной, своевременной. В ней должна обеспечиваться сопоставимость отчетных показателей с данными за прошлые периоды.
Предприятия составляют отчёты по формам, рекомендуемым Минфином Российской Федерации. Формы статистической отчётности утверждаются Госкомстатом Российской Федерации. Единая система показателей отчётности организации позволяет составлять отчётные сводки по отдельным отраслям, экономическим районам, республикам и по всему народному хозяйству в целом.
В свою очередь, бухгалтерская финансовая отчётность может составляться группой компаний либо отдельной организацией поэтому такая отчётность может быть индивидуальной или консолидированной.
В то же время к финансовой отчётности помимо бухгалтерской можно отнести и другие виды отчётности, представляемые внешним пользователям (налоговую отчётность, годовые отчёты акционерам); в свою очередь, внутренняя бухгалтерская отчётность является управленческой, а не финансовой.
Так как бухгалтерский учёт собирает, обрабатывает и накапливает информацию о совершенных фактах хозяйственной деятельности и её результатах, то составленная на основе этого учёта бухгалтерская (финансовая) отчётность организации служит основным источником информации о её деятельности. Иными словами, основная задача бухгалтерской (финансовой) отчётности – информационное обеспечение заинтересованных пользователей.
Интересно то, что бухгалтерская (финансовая) отчётность служит инструментом планирования и контроля достижения экономических целей организации. Двумя важнейшими экономическими целями хозяйствующего субъекта являются получение прибыли, чтобы удовлетворить пожелания собственников, и сохранение собственного капитала, чтобы имелась основа для дальнейшего существования организации и зарабатывания прибыли.
Стоит отметить. что ещё одной важной задачей бухгалтерской (финансовой) отчётности – способствование обеспечению в рамках экономики страны единства толкования правовых норм для различных субъектов рынка и соблюдения ими общеустановленных принципов (правил) ведения бухгалтерского учёта и составления отчётности. Существенную роль данной задаче бухгалтерской (финансовой) отчётности отведено им в международные стандарты финансовой отчётности, где в обязательном порядке определяются термины, имеющие отношение к показателям финансовой отчётности.
Подводя итоги вышесказанному необходимо отметить следующее, изучение бухгалтерской отчётности раскрывает причины достижения успехов, недостатки в работе, помогает наметить пути совершенствования работы. Практически во всех странах все эти задачи предопределили обязательность составления бухгалтерской (финансовой) отчётности на законодательном уровне.
Список литературы
- Бухгалтерская (финансовая) отчетность: Учебное пособие / Л.В. Пономарева, Н.Д. Стельмашенко. — М.: Вузовский учебник: НИЦ ИНФРА-М, 2014. — 224 с.
- Бухгалтерская (финансовая) отчетность: учебник / под ред. Ю.И. Сигидова. — М.: ИНФРА-М, 2017. — 340 с.
- Бухгалтерская финансовая отчетность: формирование и анализ показателей: Учебное пособие / Камысовская С.В., Захарова Т.В. — М.:Форум, НИЦ ИНФРА-М, 2016. — 432 с.
Источник: novaum.ru
Научная электронная библиотека

Наиболее простой и доступной формой отражения имущественного и финансового положения коммерческой организации на отчетную дату, а также результатов её деятельности за отчетный период является система бухгалтерской отчетности.
Бухгалтерская отчетность представляет собой единую систему показателей, сгруппированных в определенные формы, которые отражают имущественное и финансовое положение организации на отчетную дату, а также финансовые результаты его хозяйственной деятельности за отчетный период. Таким образом, отчетность – это система сводных показателей результатов хозяйственной деятельности организации, составляемая на основе данных бухгалтерского учета по установленным формам.
Все организации в соответствии с Федеральным законом «О бухгалтерском учете» обязаны составлять бухгалтерскую отчетность на основе обобщения данных синтетического и аналитического учета с целью получения стоимостных экономических показателей, используемых для управления.
Начиная с годовой бухгалтерской отчетности за 2011 г. вступил в силу Приказ Минфина России от 02.07.2010 № 66н (далее – Приказ № 66н), которым установлены обновленные формы бухгалтерской отчетности организаций (за исключением кредитных организаций и государственных (муниципальных) учреждений).
Бухгалтерская финансовая отчетность включает:
– отчет о прибылях и убытках;
– приложения к бухгалтерскому балансу и отчету о прибылях и убытках в виде трех отчетов: об изменениях капитала, движении денежных средств и целевом использовании полученных средств;
– пояснения к бухгалтерскому балансу и отчету о прибылях и убытках.
Для составления бухгалтерской отчетности отчетной датой считается последний календарный день отчетного периода.
Упрощенная система формирования бухгалтерской отчетности субъектов малого предпринимательства состоит из:
– бухгалтерского баланса и отчета о прибылях и убытках, которые включают показатели только по группам статей (без детализации по статьям);
– приложения к бухгалтерскому балансу и отчету о прибылях и убытках, в котором приводится только наиболее важная информация, без знания которой невозможна оценка финансового положения организации или финансовых результатов ее деятельности.
Вместе с тем малым предприятиям предоставлено право формировать бухгалтерскую отчетность в общеустановленном порядке.
Некоммерческим организациям по-прежнему рекомендовано применять форму отчета о целевом использовании полученных средств.
Следует отметить, что Коды строк бухгалтерской отчетности приведены в Приложении 4 к Приказу № 66н, а графа «Код» включается в бухгалтерскую отчетность, представляемую в органы государственной статистики и другие органы исполнительной власти.
В любом случае при составлении бухгалтерской отчетности следует исходить из того, что она должна давать пользователям достоверное и полное представление о финансовом положении организации, финансовых результатах ее деятельности и изменениях в ее финансовом положении. Достоверной и полной считается бухгалтерская отчетность, сформированная исходя из правил, установленных нормативными актами по бухгалтерскому учету.
Измерение показателей в отчетных формах осуществляется в валюте РФ. При этом показатели в бухгалтерской отчетности приводятся в тысячах рублей без десятичных знаков. Организации, имеющие существенные обороты продаж и обязательств, в соответствии с действующим нормативным регулированием имеют право отражать показатели в представляемой бухгалтерской отчетности в миллионах рублей без десятичных знаков.
Организация представляет годовую бухгалтерскую отчетность не позднее 1 апреля следующего года за отчетным, а промежуточную – не позднее 30 дней по окончании отчетного периода.
Бухгалтерская отчетность утверждается в порядке, установленном законодательно и указанном в учредительных документах организации. При этом отчетность подписывается руководителем организации и главным бухгалтером.
Вопросы дополнительного раскрытия информации в бухгалтерской отчетности представлены в Положениях по бухгалтерскому учету: «События после отчетной даты» (ПБУ 7/98) от 25 ноября 1998 г. № 56н; «Условные факты хозяйственной деятельности» (ПБУ 8/01) от 28 ноября 2001 г. № 96н; «Информация о связанных сторонах» (ПБУ 11/2008) от 29 апреля 2008 г. № 48н, «Изменения оценочных значений» (ПБУ 21/2008) от 06 ноября 2008 г. № 106н., «Исправление ошибок в бухгалтерском учете и отчетности» (ПБУ 22/2010) от 28 июня 2010 г.
Вопросы отражения показателей консолидированной отчетности регулируются ФЗ № 208 от 27.07.2010 г. «О консолидированной финансовой отчетности», сводной отчетности регламентируются Методическими рекомендациями по составлению и представлению сводной бухгалтерской отчетности от 30 декабря 1996 г. Отдельным вопросам формирования сводной бухгалтерской отчетности посвящено Положение по бухгалтерскому учету «Информация по сегментам» (ПБУ 12/2010). При этом в каждом Положении по бухгалтерскому учету, определяющем базовые нормы ведения отдельных участков учета, имеются разделы, устанавливающие правила формирования и представления в бухгалтерской отчетности основных показателей таких участков учета.
В соответствии с действующим законодательством под отчетным периодом понимается период, за который организация должна составлять бухгалтерскую отчетность. Именно по этой причине бухгалтерская (финансовая) отчетность является завершающим этапом учетного процесса. Организация должна составлять бухгалтерскую отчетность нарастающим итогом с начала года за 3, 6, 9 месяцев и год. В свою очередь, отчетным годом считается период с 1 января по 31 декабря включительно. Для вновь созданных организаций первым отчетным годом считается период с даты их государственной регистрации по 31 декабря включительно, а для организаций, созданных после 1 октября, – по 31 декабря следующего года включительно.
Бухгалтерская отчетность должна давать достоверное и полное представление о деятельности организации, о финансовом положении и финансовых результатах и изменениях в ее финансовом положении. Ответственность за достоверность данных, отраженных в бухгалтерской (финансовой) отчетности, несут руководитель и главный бухгалтер организации.
Сама система показателей задается с определенной целью, которая вытекает из целей отражения в ней экономической сущности деятельности организации, используемых для управления.
Данные бухгалтерского учета – показатели счетов Главной книги и данные регистров аналитического учета сгруппированы в целях формирования бухгалтерской отчетности.
Основным источником информации об имущественном состоянии организации является бухгалтерский баланс. Кроме того, бухгалтерский баланс отражает информацию о системе финансовых и расчетных взаимоотношений, по данным которой можно судить о платежеспособности организации и ликвидности баланса. В основу бухгалтерского баланса положено основное уравнение бухгалтерского учета, показывающее взаимосвязь между активами и обязательствами (пассивами) организации, основывающуюся на принципе двойной записи хозяйственных операций.
Основой для составления бухгалтерского баланса являются учетные записи в регистрах, подтвержденные оправдательными документами. Показатели учетных регистров переносятся в Главную книгу. На основании конечных остатков по счетам Главной книги составляется бухгалтерский баланс.
В применяемой в настоящее время форме бухгалтерского баланса указывается в специальной графе номер соответствующего пояснения к бухгалтерскому балансу и отчету о прибылях и убытках, в котором раскрываются показатели об отдельных видах активов и обязательств. В состав промежуточной отчетности пояснения не включаются, поэтому в промежуточной отчетности первую графу формы баланса можно не заполнять.
Показатели об отдельных активах и обязательствах могут приводиться в балансе в виде общей суммы с раскрытием в пояснениях к бухгалтерскому балансу и отчету о прибылях и убытках, если каждый из этих показателей в отдельности несущественен для оценки заинтересованными пользователями финансового положения организации или финансовых результатов ее деятельности. То есть, в указанной ситуации можно обойтись без детализации показателей по статьям баланса, но при этом обязательно раскрыть их в пояснениях и указать в балансе номер соответствующего пояснения.
В соответствии с ПБУ 4/99 по каждому числовому показателю бухгалтерской отчетности (кроме отчета, составляемого за первый отчетный период) должны быть приведены данные как минимум за два года – отчетный и предшествующий отчетному. В настоящее время организации должны включать в отчетность информацию по состоянию:
– на отчетную дату отчетного периода;
– на 31 декабря предыдущего года;
– на 31 декабря года, предшествующего предыдущему.
Необходимым дополнением к балансу и наиболее значимой отчетной формой о финансовых результатах является «Отчет о прибылях и убытках». Она отражает воздействие управленческих решений на хозяйственную деятельность и соответственно на итоговую прибыль (или убыток) за строго определенный период.
Отчет представляет информацию о формировании финансовых результатов по разнообразным видам деятельности организации, а также итоги различных фактов хозяйственной деятельности за отчетный период, способных повлиять на величину конечного финансового результата. Кроме того, рассматриваемая отчетная форма является связующим звеном между прошлым и настоящим отчетными периодами и показывает, за счет чего произошли изменения в бухгалтерском балансе отчетного периода по сравнению с прошлым.
Иначе говоря, между бухгалтерским балансом и отчетом о прибылях и убытках существует тесная взаимосвязь, которая выражается через важнейший показатель бухгалтерской отчетности – финансовый результат хозяйственной деятельности организации. Прирост активов бухгалтерского баланса образуется за счет превышения доходов над расходами, разница между которыми квалифицируется как прибыль.
Полученная прибыль отражается в пассиве баланса как увеличение собственного капитала, а в отчете о прибылях и убытках – как сальдо превышения доходов над расходами. В свою очередь, уменьшение активов, представленных в бухгалтерском балансе, происходит в результате превышения расходов над доходами организации, которые квалифицируются как убыток. Указанная разница отражается в бухгалтерском балансе в уменьшении пассивов в виде собственного капитала, а в отчете о прибылях и убытках – как сальдо превышения расходов над доходами. Таким образом, отчет о прибылях и убытках показывает, как изменяется собственный капитал организации под воздействием доходов и расходов, осуществляемых в текущем периоде.
В основу построения отчета о прибылях и убытках положена его последовательная структура представления информации на основе классификации доходов и расходов по отношению к видам деятельности организации развернутым методом формирования показателей.
Формирование показателей отчета о прибылях и убытках осуществляется на основе данных синтетического и аналитического учета, которые находят отражение в этом отчете. Порядок формирования доходов и расходов сформулирован в ПБУ 9/99 «Доходы организации» и ПБУ 10/99 «Расходы организации».
Отчет о прибылях и убытках отражает воздействие управленческих решений на хозяйственную деятельность и соответственно на итоговый финансовый результат за строго определенный период.
Бухгалтерская прибыль в условиях рыночной экономики является важнейшим оценочным показателем (ст. 50 ГК РФ), а доходы и расходы представляют собой ее важнейшие элементы.
Отчет о прибылях и убытках показывает полученные за определенный период поступления, а также себестоимость, доходы и расходы, кроме того, приведены финансовые результаты деятельности организации за отчетный период.
С изменением экономических условий, принципов хозяйствования происходят постоянные изменения форм отчетности.
В нашей стране проводится большая работа по совершенствованию бухгалтерской (финансовой) отчетности, поиску оптимального набора форм, при котором минимум показателей мог бы удовлетворить максимум пользователей бухгалтерской информации.
В Законе о бухгалтерском учете раскрыто понятие публичности бухгалтерской отчетности. Оно заключается в опубликовании бухгалтерской отчетности в газетах и журналах, доступных ее пользователям, либо в распространении среди них брошюр, буклетов и других изданий, содержащих бухгалтерскую отчетность, а также в ее передаче территориальным органам государственной статистики по месту регистрации организации для представления заинтересованным пользователям.
1. Что такое учетные регистры и каковы правила по внесению и исправлению в них записей?
2. Что такое Главная книга организации?
3. В чем состоят достоинства и недостатки различных форм ведение бухгалтерского учета?
4. По какому принципу отражается учетная информация в журналах-ордерах?
5. Дайте определение бухгалтерской отчетности.
6. Каково значение бухгалтерской отчетности для управления коммерческой организацией?
7. Назовите основные требования, предъявляемые к бухгалтерской отчетности.
8. Каков состав отчетности коммерческой организации (годовой, квартальной)?
9. Кто несет ответственность за составление бухгалтерской отчетности?
10. Каковы сроки представления отчетности?
1. Что следует понимать под формой бухгалтерского учета?
1) совокупность технических средств и учетных регистров, используемых в учете;
2) совокупность учетных регистров, предопределяющих связи синтетического и аналитического учета, методику и технику регистрации хозяйственных операций, технологию и организацию учетного процесса;
3) совокупность приемов производства записей в учетных регистрах;
2. Назовите основные формы, применяемые в бухгалтерском учете России?
1) упрощенная форма для малых организаций, мемориально-ордерная;
2) журнально-ордерная, мемориально-ордерная;
3) автоматизированная, Журнал-Главная;
4) журнал-Главная, упрощенная форма для малых предприятий, мемориально-ордерная, журнально-ордерная и автоматизированная.
3. При какой форме бухгалтерского учета применяются регистрационный журнал и Главная книга?
1) при журнально-ордерной;
2) при форме учета Журнал-Главная;
3) при упрощенной форме для малых предприятий;
4) при мемориально-ордерной;
4. Какой принцип положен в основу строения журналов-ордеров?
5. Форму бухгалтерского учета составляют:
1) первичные документы;
2) учетные регистры;
3) финансовая отчетность;
4) все вышеперечисленное.
6. В каких случаях в бухгалтерском учете применяются сторнировочные записи
1) аннулирования ошибочных записей;
2) уточнения показателей в записях;
3) аннулирования ошибочных записей и уточнения показателей.
7. Что понимается под бухгалтерской отчетностью?
1) составление баланса, отчета о прибылях и убытках;
2) система показателей имущества и финансового положения организации по результатам ее хозяйственной деятельности за отчетный период, составляемая на основе данных бухгалтерского учета по установленным формам;
3) обобщение и систематизация состояния имущества организации в целях проведения анализа и управления;
4) единая система данных об имущественном и финансовом положении организации по результатам ее хозяйственной деятельности, составляемая на основе данных бухгалтерского учета по установленным формам.
8. Бухгалтерский баланс характеризует:
1) финансовое положение организации по состоянию на отчетную дату;
2) формирование финансовых результатов за отчетный период;
3) состояние заемных средств организации на отчетную дату.
9. Согласно ПБУ 4/99 достоверной и полной считается бухгалтерская отчетность:
1) сформированная, исходя из правил, установленных нормативными актами по бухгалтерскому учету;
2) если в ней отражены все факты хозяйственной деятельности организации;
3) если в ней не содержится существенных ошибок.
10. В какие сроки предоставляется промежуточная бухгалтерская отчетность после окончания отчетного периода?
1) в течение 30 дней после окончания отчетного периода;
2) в течение 60 дней после окончания отчетного периода;
3) в течение 90 дней после окончания отчетного периода.
11. В какие сроки предоставляется годовая бухгалтерская отчетность после окончания отчетного периода?
1) в течение 30 дней после окончания отчетного периода;
2) в течение 60 дней после окончания отчетного периода;
3) в течение 90 дней после окончания отчетного периода.
12. Какие формы отчетности включаются в состав промежуточной бухгалтерской отчетности?
1) декларация по налогу на добавленную стоимость, Отчет о прибылях и убытках, Бухгалтерский баланс;
2) бухгалтерский баланс, Отчет о прибылях и убытках, отчет об изменении капитала, Отчет о движении денежных средств;
3) бухгалтерский баланс, Отчет о прибылях и убытках.
13. Отчет о прибылях и убытках характеризует:
1) финансовые результаты деятельности организации за отчетный период;
2) внеоборотные ативы организации на отчетную дату;
3) состояние заемных средств организации на отчетную дату.
14. Отчет о финансовых результатах характеризует:
1) финансовые результаты деятельности организации за отчетный период;
2) внеоборотные активы организации на отчетную дату;
3) состояние заемных средств организации на отчетную дату.
Источник: monographies.ru