
Для характеристики инвестиционной деятельности используется своя терминология и свои показатели. Чтобы в них разобраться, есть смысл посмотреть на доходы, ожидаемые инвестором к получению, с разных позиций.
С точки зрения времени получения доходов существуют годовые доходы от владения инвестиционным активом: чистый доход от аренды при владении недвижимостью, прибыль от производственной деятельности при вложении средств в реальные активы производственного предприятия, дивидендные выплаты по приобретенным акциям. Разумеется, эти доходы в каких-то случаях могут оказаться равновеликими на протяжении всего инвестиционного периода, могут иметь стабильную динамику изменения и в одном направлении (равномерно растут, равномерно снижаются), а могут значительно изменяться в рамках прогнозного периода. Впоследствии нам придется обращать внимание на характеристику потока годовых доходов, чтобы правильно определить соотношение рассматриваемых показателей.
Заключительный доход от владения активом — ликвидационная стоимость активов проекта. Теоретически ситуации могут быть самые разные: перепродажа может превышать цену покупки, актив может потерять в стоимости к концу срока владения, дохода от перепродажи может вообще не быть, так как вместе с завершением инвестиционного периода завершится срок службы собственности.
Доходность инвестиций Доход инвестора
С инвестиционной точки зрения выделяют возврат капитала. Чтобы разобраться со смыслом новых терминов, под возвратом капитала мы будем понимать возмещение первоначально вложенной суммы (инвестиционных затрат) 1 к 1. Причем для знакомства с новыми показателями, рассматриваемыми в этом разделе, возврат капитала нами предусматривается прежде всего за счет ликвидационной стоимости актива.
Доход на капитал — доход инвестора, получаемый помимо (сверху) возврата вложенных средств. Это компенсация, которую получает инвестор за потерю ценности денег с течением времени, за риски, связанные с инвестированием. Доход на капитал можно выразить как абсолютную сумму за весь инвестиционный период или в среднегодовом размере, а можно использовать вариант относительного показателя в виде процентов от вложенной суммы. Чаще всего доход на капитал формулируют аналогично доходности при вложении денег в банк — в виде процентов годовых.
В качестве показателей, характеризующих доход на капитал, предлагается использовать показатели отдачи капитала. Различают два вида отдачи: отдачу текущая и отдачу конечная.
Текущая отдача показывает отношение годовых денежных поступлений от инвестиций к сумме инвестиционных затрат

где Отек/ — отдача текущая /’-го года; I — годовой доход; V — инвестиционные затраты (обозначение принято от первой буквы английского value — стоимость, что предполагает «стоимость инвестиционного актива»).
Если прогнозируется колеблющийся поток доходов, то текущая отдача будет принимать разные значения по годам инвестиционного периода, что затрудняет оценку эффективности инвестиционных затрат.
Какую долю отдавать инвестору. Как распределяются доли в инвестиционной сделке. №10
Конечная отдача — отношение условной суммы годового дохода к цене инвестиций, показывающее средний за период владения активом процент дохода на капитал с учетом: изменения потока годовых доходов; ожидаемого прироста или потерь стоимости актива.

где Ок011 — отдача конечная; р — среднегодовой доход на капитал; V— инвестиционные затраты.
Рассмотрим разные варианты соотношения текущей и конечной отдачи. Как видно из определения, конечная отдача учитывает два обстоятельства: наличие колебаний в значениях годовых доходов и изменения в стоимости актива. Причем эти факторы не может учитывать отдача текущая, так как показывает доходность только за один шаг расчета, в качестве которого чаще всего принимают год. Как отражается фактор колебания потока годовых доходов на разнице значений текущей и конечной отдачи, очевидно: текущая отдача показывает доход на капитал за конкретный год, а конечная — в среднем за рассматриваемый период. Соотношение двух видов отдач в зависимости от изменения стоимости актива есть смысл рассмотреть подробнее.
Возможны три ситуации соотношения покупной стоимости и цены перепродажи актива (изменения стоимости). На них и остановимся.
1. Стоимость актива не меняется за инвестиционный период (4 года) — перепродажа состоится по той же цене, что и покупка (1000 ДЕ) (рис. 2.1). Для упрощения понимания ситуации предположим, что данные инвестиции обеспечивают равновеликий поток годовых доходов (100 Д Е). В этом случае текущая отдача принимает одинаковые значения каждый из четырех лет и равна 10%.
Как говорилось, конечная отдача учитывает факторы изменения годовых доходов и дохода от перепродажи. В этом примере таких изменений нет, следовательно, это тот частный случай, когда отдача текущая и конечная совпадают.

Рис. 2.1. Схема ситуации с равными ценами покупки и ликвидационной
2. Стоимость актива растет к моменту перепродажи (Кперепр > Кпокупки) (рис. 2.2).

Рис. 2.2. Условная схема распределения дополнительного дохода от перепродажи собственности
В этом случае в соответствии с формулой расчета отдача текущая не меняет свое значение, по-прежнему составляет 10%. На самом деле ситуация меняется, так как выигрыш при перепродаже обеспечивает дополнительный доход: перепродажа обеспечила возврат капитала 1000 ДЕ и дополнительную сумму, которая вместе с годовым доходом формирует доход на капитал. Очевидно, что фактическая доходность данного инвестиционного мероприятия выше, чем показывает текущая отдача. Если позволить себе укрупненный приблизительный расчет, то конечная отдача примет значение 15 % годовых. Эту цифру мы вынуждены называть грубой, поскольку при таком расчете не учитывается фактор времени — мы условно распределяем 200 ДЕ, полученные в конце 4-го года, когда деньги наименее ценные, на все годы инвестиционного периода, тем самым завышая значение конечной отдачи.
Источник: studme.org
Как понять: доходны инвестиции или нет
В личном кабинете инвестора и мобильном приложении брокера пользователи видят, какой результат у их вложений. Если портфель растет, значения окрашены зеленым цветом. Если снижается — красными. Данные могут отображаться в виде абсолютных значений в денежном выражении и в относительных величинах — в процентах.
Но чаще всего все эти цифры и реальная доходность портфеля не одно и то же. Почему так происходит и как понять, доходны инвестиции или нет, разобрался специалист сервиса Бробанк Клавдия Трескова.
03.11.22 902 0 Поделиться
Автор Бробанк.ру Клавдия Трескова
Если нравится — подписывайтесь на телеграм-канал Бробанк.ру и не пропускайте новости
Растущий портфель — еще не доход
Начинающие инвесторы довольно часто путают растущий портфель с его итоговой доходностью. Даже если вчера на брокерском счете было 100 000 рублей, а сегодня вы видите 101 000 рублей — это еще не говорит об успешности стратегии или правильно собранном портфеле. Кроме того, 1% прибыли за один день не означает, что вы заработаете 365% годовых. А рост на 1% в неделю или месяц не гарантируют, что по итогам года ваши инвестиции принесут 52% или даже 12%.
Чтобы убедиться, что инвестиционный план верный, время от времени нужно проверять данные. Действительно ли вы зарабатывается или итоговый результат значительно отличается от той доходности, которую вы с радостью обнаружили при входе в личный кабинет инвестора.
Может оказаться, что выбранные инструменты на самом деле оказались не такими перспективными, как вы рассчитывали изначально. Тогда, возможно, активы придется продать. Или наоборот, стратегия успешна и не стоит сворачивать с выбранного пути. но только если уровень риска и срок инвестирования позволяют придерживаться плана.
Со всем этим поможет разобраться относительная доходность инвестиционного портфеля. Она покажет, какой реальный процент годовых приносят ваши вложения.
Методика расчета годовой доходности портфеля
Опытные инвесторы применяют профессиональные формулы для подсчета доходности портфеля. Чаще всего используют коэффициент Шарпа или коэффициент Тейлора. Но для новичка они могут показаться слишком сложными. Поэтому на начальном этапе можно ограничиться таблицей в Excel и несколькими данными из мобильного приложения брокера или личного кабинета инвестора.
Для подсчета доходности в самом упрощенном варианте подойдет такая формула:
Результат сделки (прибыль или убыток) + дивиденды и купоны — комиссии брокера — НДФЛ
Чтобы разобраться, как это применить на практике, рассмотрим на конкретном примере.
Учет активов
Предположим, что инвестор в течение 11 месяцев проводил сделки с акциями трех компаний А, В и С. При этом он фиксировал даты и суммы операций. За весь период инвестирования, таблица приобрела такой вид:
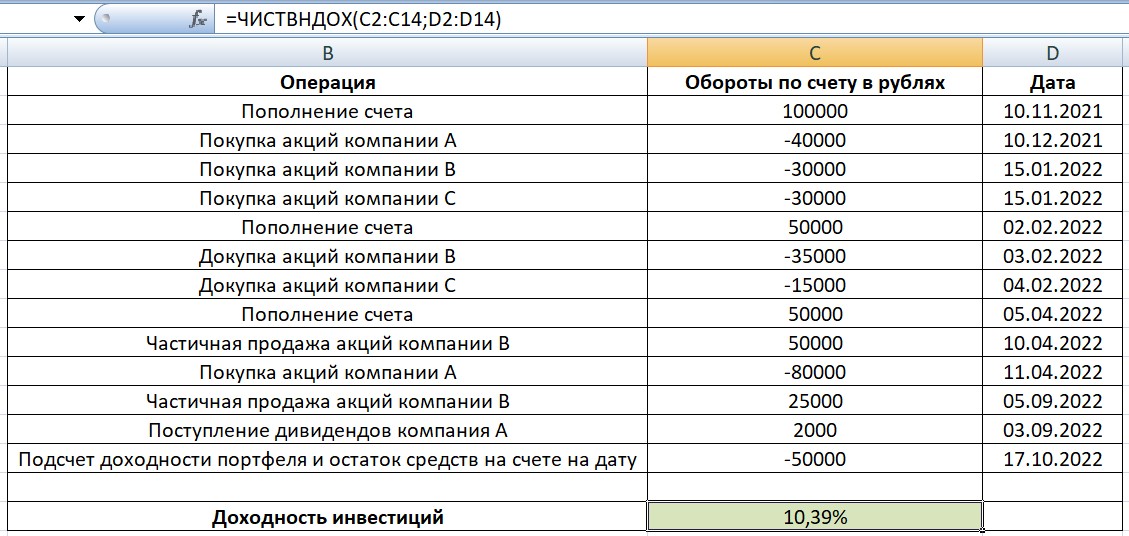
Если в момент проведения сделок данные не фиксировались их все равно можно найти в любой момент в брокерском отчете. О том, как заказать такой документ и где его найти, рассказывали в этой статье.
За 11 месяцев инвестор пополнял брокерский счет, покупал и продавал акции, получал дивиденды от одной из компаний. Чтобы высчитать чистую доходность, воспользуемся встроенной формулой ЧИСТВНДОХ. В некоторых версиях Excel функция называется XIRR. Но по факту она выполняет такие же подсчеты, что и ЧИСТВНДОХ.
В приведенном примере расчет выглядит так: ЧИСТВНДОХ (В2:В14; С2:С14). Диапазоны ячеек в столбце, указываем через двоеточие. Между диапазонами оборотов и дат, ставим точку с запятой.
Итоговая доходность портфеля за 11 месяцев — 10,9% годовых. Это отличный результат, потому что если сравнивать его с доходностью индекса Мосбиржи, то у MOEX за тот же период отрицательная доходность более -50%. Но если выбрать другой период времени, вложения в фонды, повторяющие индекс, могли быть более успешным, чем у портфеля, собранного инвестором.
Учет комиссий
Брокер за свои услуги списывает комиссии. Также инвестор платит бирже и депозитарию. Могут быть и другие платежи при заключении сделок.
Некоторые брокеры берут плату единой суммой в момент сделки. Так, например, делает Тинькофф. На тарифе «Инвестор» установлена единая комиссия при работе с ценными бумагами — 0,3% от суммы. То есть при покупке акции за 1 000 рублей, брокер спишет с клиента 3 рубля. И уже из этой суммы сам оплатит все издержки, которые связаны с проведением операций на бирже.
Однако есть брокеры, которые списывают услуги всех посредников отдельно.
Все комиссии брокера желательно учесть в своей таблице, чтобы подсчитанная доходность была корректной. Допустим в нашем примере, инвестор сотрудничает с Тинькофф брокером и платит посреднику 0,3% от сделок.

После учета комиссий брокера, становится видно, что итоговая доходность ниже, чем подсчитано изначально.
Корректировка годовой доходности
В примере клиент инвестировал меньше года. Если брать точные значения: с 10 ноября 2021 года по 17 октября 2022 года прошло 342 дня. Чтобы высчитать годовую доходность, нужно полученную доходность скорректировать с помощью дополнительной формулы:
Полученная доходность за фактический период * 365 : Количество дней инвестирования
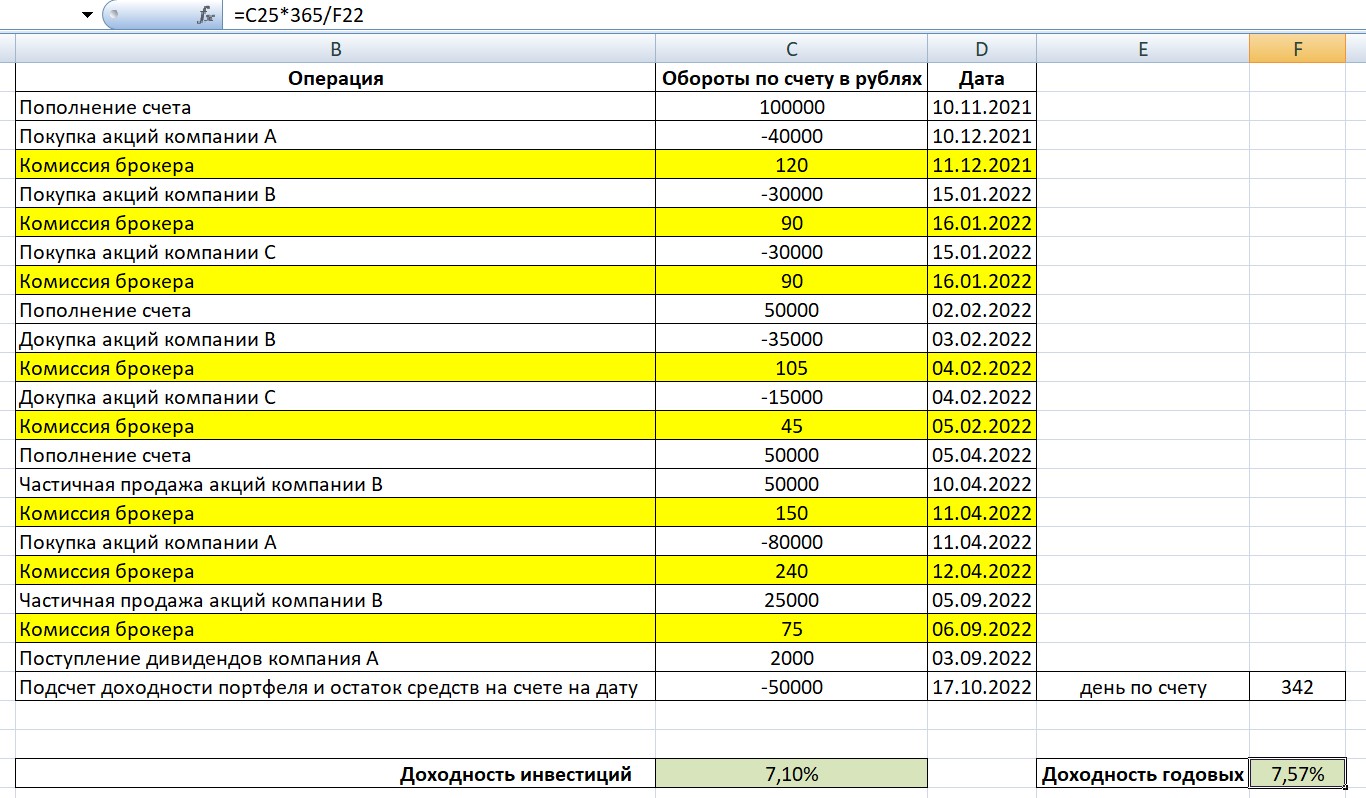
Годовая доходность окажется выше, чем за фактический период. Такие данные помогают инвестору понять, сумел ли он обогнать бенчмарк или альтернативные продукты накопления и сбережения. Например, были ли его инвестиции более прибыльны, чем банковский вклад, оформленный на такой же период.
С чем сравнивать
Если речь идет о портфеле, состоящем из акций, то обычно его сравнивают с «эталоном» или выбранным ориентиром — бенчмарком. Обычно в качестве бенчмарка используют наиболее подходящий по составу биржевой индекс. Если инвестор покупает акции российских компаний, входящих в индекс Мосбиржи, то и доходность портфеля сравнивают с результатом фонда, который следует за MOEX.
Однако если смотреть на вопрос шире и не ориентироваться только на класс активов, то любые вложения можно сравнивать с любыми другими направлениями инвестиций. Так можно сопоставить доходность инвестиционного портфеля и процентную ставку по банковскому вкладу в надежном банке. Или доходности вложений в акции и облигации. Это позволит увидеть картину в целом. Но и этот подход не до конца объективен.
Те, кто приходит в инвестиции надолго, руководствуются таким правилом — все вложения нужно диверсифицировать. То есть хранить в разных активах. Именно такой подход помогает снизить риски и получить более высокую доходность, чем при оформлении только банковского депозита. Хотя так бывает не всегда.
В периоды политической и экономической нестабильности банковские вклады, вложения в драгметаллы и другие консервативные инструменты могут показывать самые лучшие результаты. Поэтому портфель, диверсифицированный по разным направлениям, активам и рынкам, покажет самый лучший результат в долгосрочной перспективе. Риски одних инструментов и их более высокая доходность будут сбалансированы консервативными инструментами с низкой доходностью.
Можно ли спрогнозировать доходность портфеля в будущем
Ни один аналитик или даже исследовательский институт не способен на 100% спрогнозировать, как поведет себя рынок или отдельные активы в будущем. Но просчитать какая средняя доходность могла бы быть у портфеля за 5 лет можно, исходя из исторических данных.
Допустим, инвестор подсчитал, что средняя доходность его портфеля составила 10% годовых. Нет никаких гарантий, что она останется на таком же уровне.
Золотое правило инвестиций — прежняя доходность, не гарантирует будущую.
Но если речь идет о долгосрочных вложениях на фондовом рынке, со временем сработает эффект сложного процента. Для этого инвестору нужно регулярно пополнять свой портфель и реинвестировать, то есть повторно вкладывать все полученные дивиденды по акциям и купоны по облигациям.
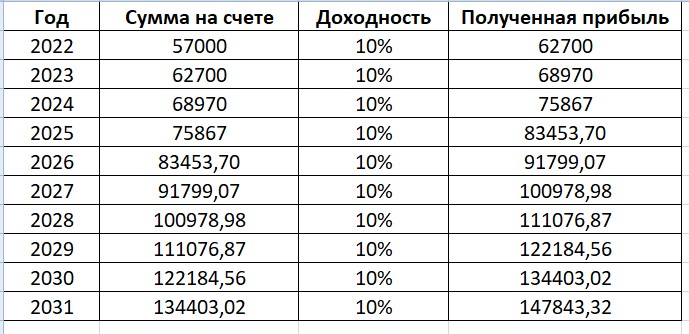
За 10 лет инвестор с учетом сложного процента даже без довнесения сумм на фондовый рынок заработает более 147 000 рублей. Однако помните, что это не факт, а только предположение.
Кроме того, при подсчетах всегда учитывайте инфляцию, так как она наверняка обесценивает сбережения на накопленный за этот период коэффициент. То есть если коэффициент инфляции за 10 лет 25%, то реальная доходность инвестора снизится на 36 960,83 рублей и составит всего 110 882,49 рубля. Поэтому при постановке инвестиционных целей всегда учитывайте этот нюанс и закладывайте процент инфляции с запасом.
Учет налогов
Если инвестор вкладывает деньги в акции российских компаний, брокер сам удержит все налоги и отправит их ФНС. Эти операции иногда могут остаться незамеченными для инвестора, так как зачастую налог списывается в момент вывода средств с брокерского счета или по результатам финансового года. А к примеру дивиденды и купоны уже могут быть зачислены на брокерский счет уже за минусом НДФЛ. Какие налоги платит инвестор в РФ, читайте в отдельной статье.
Чтобы знать наверняка, когда и сколько с вас списывает брокер, регулярно проверяйте все списания со счета и просматривайте брокерские отчеты.
- сколько лет инвестор владел активом;
- на каком из счетов хранятся активы — ИИС или брокерский счет;
- какой тип налоговой льготы выбран по ИИС — на взнос тип А или на прибыль тип Б;
- какой финансовый результат от сделки — прибыль или убыток.
Инвестор платит НДФЛ по ставке 13% или 15%, если итоговая прибыль превысит 5 млн рублей. Обратите внимание, при подсчете суммы учитывается только зафиксированная прибыль. По данным из примера выше, если речь идет о брокерском счете или ИИС типа А, инвестор заплатит налог по акциям, которые он продал. Если выбран ИИС типа Б, то он сможет сэкономить на налогах и освободить полученную прибыль от НДФЛ при закрытии ИИС.
НДФЛ по дивидендам инвестор обязан заплатить в любом случае, независимо от вида счета или типа налоговой льготы по ИИС.
Допустим инвестор купил 50 акций компании А за 40 000 рублей и через полгода продал их все за 45 000 рублей. Предположим, что комиссия у брокера 0,3%. НДФЛ по этим сделкам рассчитывается так:
(45 000 — 135 — 40 000 — 120) * 13% = 616,85 рублей.
С суммы дивидендов, брокер также спишет 13%. То есть от суммы 2 000 рублей НФДЛ составит 260 рублей.
С купонного дохода ставка НДФЛ также 13%. Налог не спишут, только если у инвестора ИИС типа Б, то есть он получит налоговую льготу на заработанную прибыль при закрытии ИИС.
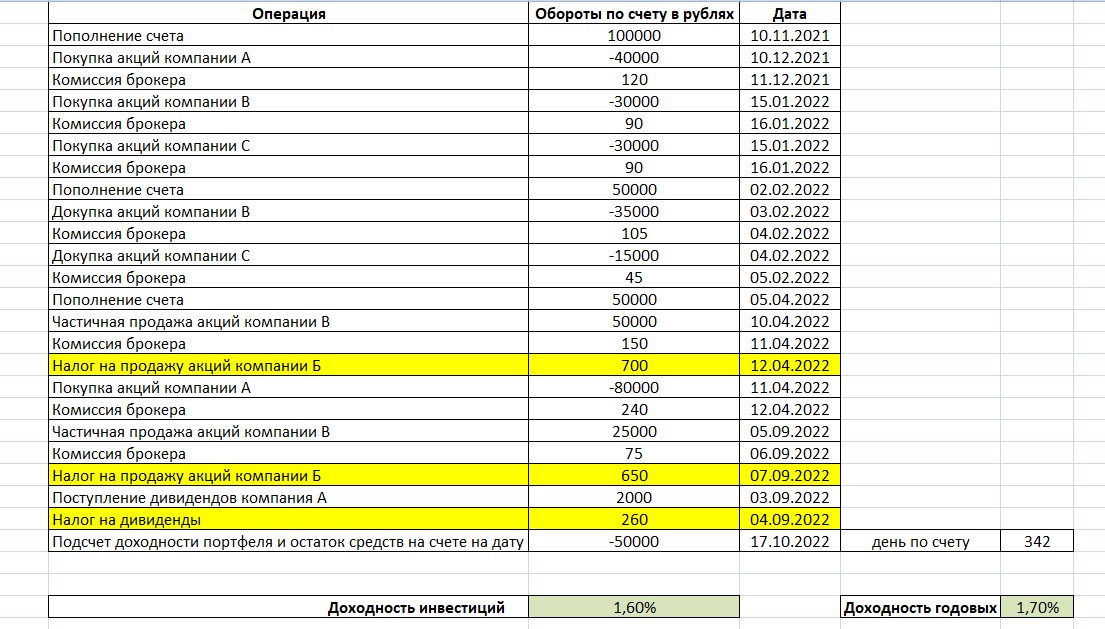
С учетом налогов становится видно, что доходность портфеля не столь привлекательна, как казалось изначально. Итоговые 1,7% годовых кажутся совсем незначительными даже по сравнению с обычным банковским вкладом. Тем более что инвестиции изначально более рискованное мероприятие, и деньги на фондовой бирже не застрахованы в отличие от денег на счете в банке.
Чтобы повысить доходность портфеля, многие долгосрочные инвесторы придерживаются стратегии «купи и держи». Это помогает сразу в двух направлениях — сэкономить на комиссиях брокера и получить льготу долгосрочного владения активом.
Как понять, что стратегия верная
Чтобы понять, что инвестиционный портфель собран хорошо и приносит прибыль, проверьте насколько он отличается от наиболее подходящего бенчмарка. Если портфель из акций за год принес всего 5%, а близкий по составу биржевой индекс вырос на 15%, это показывает, что с инвестициями не все в порядке. Если доходность портфеля 15%, в то время как индекс за год прибавил всего 5%, это показывает, что вам удалось обогнать бенчмарк.
Успешность инвестиций обязательно нужно проверить на соответствие своей собственной цели.
Например, задача инвестора накопить на брокерском счете 1 млн рублей за 5 лет. Если за первые два года удалось собрать только 150-200 тысяч, скорее всего, в постановке цели и выборе стратегии есть ошибки. Однако тревожна и обратная картина. Когда за два года удалось заработать на фондовом рынке 500-600 тысяч за счет слишком агрессивной и рискованной стратегии. Возможно, стоит проявить осторожность, перестраховаться и выбрать более консервативные инструменты, чтобы не потерять заработанное.
Резюме
- Если не считать доходность портфеля, а ориентироваться только на сумму вложений и размер портфеля на текущую дату, полученный результат будет неверным.
- Считать доходность портфеля, а также расходы на комиссии брокеру и налоги будет проще, если сразу вносить эти данные в таблицу учета.
- Самый простой способ подсчет доходности портфеля — это встроенная в таблицы Excel функция ЧИСТВНДОХ. С ее помощью можно учесть результат даже по нерегулярным сделкам и движению средств на брокерском счете.
- В отдельных случаях проще вложиться в готовые фонды на индекс или разместить деньги на вкладе, чем пытаться самому создавать портфель в попытке обогнать бенчмарк.
- Любая инвестиционная стратегия требует проверки и корректировки, если полученные результаты значительно отличаются от плановых. Не забывайте, что в краткосрочном периоде очень мало кому удается зарабатывать стабильно и много. Поэтому если решите идти в инвестиции, взвесьте все «за» и «против». А также проверьте, насколько вы устойчивы к риску.
Источник: brobank.ru
Доходность инвестиций. Расчет доходности инвестиций

Сегодня мы поговорим о том, как рассчитать доходность инвестиций. Моя практика общения показывает, что очень многие люди допускают ошибки, осуществляя расчет доходности инвестиций, считают ее неправильно. В результате получают искаженные данные, благодаря которым могут принять неправильные финансовые решения. Кроме того, неправильный расчет доходности инвестиций, показывающий завышенные данные, часто используют недобросовестные финансовые компании с целью привлечения клиентов.
Итак, как рассчитать доходность инвестиций? Правильнее всего делать расчет не в абсолютном выражении, а в процентах по отношению к вложенной сумме капитала. Причем, приводить это к какой-то одинаковой для всех направлений вложений своего инвестиционного портфеля величине, например, к процентам годовым или процентам месячным.
Когда вложения предполагают какой-то единоразовый доход (например, спекулятивные инвестиции) или четко оговоренный регулярный доход (денежный поток), доходность инвестиций посчитать достаточно легко. Это можно сделать следующим образом.
Расчет доходности для спекулятивных инвестиций:
где Cн. — начальная стоимость актива, Ск. — конечная стоимость актива. При этом целесообразно перевести полученный результат в годовую доходность инвестиций:
где n — количество дней, которое спекулятивный актив находился у инвестора.
Рассмотрим пример . Инвестор купил акции на 10000 рублей и через 50 дней продал их за 11500 рублей. Доходность инвестиций в этом случае равна ((11500-10000)/10000)*100% = 15% за 50 дней. Годовая доходность инвестиций равна (15%*365)/50 = 109,5% годовых.
Для проверки : если бы инвестор вложил 10000 рублей под 109,5% годовых, он получил бы за 50 дней (10000*109,5%*50)/(100%*365) = 1500 рублей. То есть, наш расчет доходности инвестиций верный.
Расчет доходности для инвестиций, приносящих зафиксированный регулярный доход:
Допустим, инвестор вложил капитал в некий фонд, который предусматривает выплату 10% дохода раз в квартал. Собственно, квартальная доходность инвестиций уже определена и указана в договоре, подписанном сторонами — она составляет 10%. Как рассчитать годовую доходность инвестиций в этом случае?
В этом случае, все зависит от того, какие проценты выплачиваются инвестору: простые или сложные, то есть, капитализируются ли они при каждой выплате (прибавляются к инвестиционному капиталу) или нет.
Если это простые проценты, то рассчитать годовую доходность инвестиций можно простым сложением доходности каждого периода:
где ДИ — доходность инвестиций в период выплаты, а n — число таких периодов в году.
Рассмотрим пример . Инвестор вложил капитал в чужой бизнес, владелец которого обязался выплачивать ежемесячно 5% от вложенной суммы. В этом случае годовая доходность инвестиций будет равна 5%*12мес. = 60% годовых.
Если это сложные проценты, то расчет доходности инвестиций следует производить по вот такой формуле сложных процентов:
где ДИ — доходность инвестиций за период, n — число периодов в году.
Рассмотрим пример . Инвестор вложил капитал в кредитный кооператив, который ежеквартально выплачивает ему прибыль 10%, причем, проценты капитализируются. В этом случае годовая доходность инвестиций будет равна (1-(1+(10%/100%)) ^ 4)*100% = 46,41%
Для проверки . Допустим, сумма инвестиций — 10000 рублей.
Доход в 1-й квартал = 10000 *0,1 = 1000 рублей. Капитал стал 10000+1000 = 11000 рублей.
Доход во 2-й квартал = 11000 * 0,1 = 1100 рублей. Капитал стал 11000+1100 = 12100 рублей.
Доход в 3-й квартал = 12100 * 0,1 = 1210 рублей. Капитал стал 12100+1210 = 13310 рублей.
Доход в 4-й квартал = 13310 * 0,1 = 1331 рубль. Капитал стал 13310+1331 = 14641 рубль.
В целом за год капитал вырос на 14641-10000 = 4641 рубль.
По отношению к начальному капиталу это составляет ровно (4641/10000)*100% = 46,41%.
Как рассчитать доходность инвестиций, которая меняется с каждым месяцем? В инвестиционной практике гораздо чаще встречаются варианты, когда доходность ежемесячно меняется: она когда больше, когда меньше, а иногда может быть даже отрицательной (фиксируются убытки). Например, это бывает при биржевых спекуляциях, инвестициях в ПАММ-счета, передаче капитала в доверительное управление и т.д. В этом случае расчет доходности инвестиций необходимо производить по следующей формуле:
где ДИ1, ДИ2, …, ДИn — доходность инвестиций за каждый анализируемый период, n — число таких периодов в году.
Рассмотрим пример . Допустим, инвестор передал капитал в доверительное управление на год с условием ежеквартальной фиксации финансового результата. Зафиксированы следующие показатели доходности инвестиций:
1 квартал — +40% (прибыль);
2 квартал — -15% (убыток);
3 квартал — +5% (прибыль);
4 квартал — +20% (прибыль).
В этом случае годовая доходность инвестиций будет равна (1-(1,4*0,85*1,05*1,2))*100% = 49,94%
Для проверки . Допустим, вложенный капитал составляет 10000 рублей.
Доход в 1-й квартал = 10000*0,4 = 4000 рублей. Капитал стал 10000+4000 = 14000 рублей.
Убыток во 2-й квартал = 14000*0,15 = 2100 рублей. Капитал стал 14000-2100 = 11900 рублей.
Доход в 3-й квартал = 11900*0,05 = 595 рублей. Капитал стал 11900+595 = 12495 рублей.
Доход в 4-й квартал = 12495*0,2 = 2499 рублей. Капитал стал 12495+2499 = 14994 рублей.
В целом за год капитал вырос на 14994-10000 = 4994 рубля или ровно на (4994/10000)*100% = 49,94% по отношению к начальному капиталу.
Теперь рассмотрим, как определить среднюю доходность инвестиций за 1 расчетный период. В этом случае нужно воспользоваться формулой среднего геометрического или среднего пропорционального:
где ДИ1, ДИ2, …, ДИn — доходность инвестиций за каждый анализируемый период, n — число таких периодов в году.
В нашем предыдущем примере средняя доходность инвестиций будет равна (1-(1,4*0,85*1,05*1,2) ^ 1/4 )*100% = 10,66%
Проверим результат :
Доход в 1-й квартал: 10000*0,1066 = 1066 рублей. Суммарный капитал 10000+1068 = 11066 рублей.
Доход во 2-й квартал: 11066*0,1066 = 1179,64 рублей. Суммарный капитал 11066+1179,64 = 12245,64 рублей.
Доход в 3-й квартал: 12245,64*0,1066 = 1305,39 рублей.
Суммарный капитал 12245,64+1305,39 = 13551,03 рублей.
Доход в 4-й квартал: 13551,03*0,1066 = 1444,54 рублей. Суммарный капитал 13551,03+1444,54 = 14995,57 рублей
То есть, мы получили тот же результат с погрешностью в 1,57 рубль, которая возникла из-за округлений. Значит, расчет средней доходности инвестиций по такой формуле верный.
На практике многие допускают существенную ошибку в расчете средней доходности инвестиций, считая ее по формуле среднего арифметического, а не среднего пропорционального. Причем, такая ошибка может быть допущена как по незнанию, так и умышленно с целью завышения показателя средней доходности инвестиций. Например, это могут делать управляющие капиталом и инвестиционные компании.
Рассмотрим пример неправильного расчета доходности инвестиций для вышеуказанного случая. (40%-15%+5%+20%)/4 = 12,5% в расчетный период.
Напомню, что правильный показатель — 10,66% в расчетный период. Как видите, ошибочный метод расчета завысил результат почти на 2%.
В случае, если расчетных периодов больше (например, расчет доходности инвестиций производится раз в месяц, а не раз в квартал), разница может быть еще более существенной.
В нашем случае фактически инвестор получит доход из расчета средней доходности инвестиций 10,66%, но ему это могут подать как 12,5%. Будьте бдительны!
Теперь вы знаете, как рассчитать доходность инвестиций в разных ситуациях. Надеюсь, я не сильно утомил вас расчетами: в этой теме они были действительно нужны и важны. На практике расчет доходности инвестиций очень удобно делать в таблице Excel, заранее забив туда необходимые формулы. Конечно же лучше, чтобы весь этот процесс был таким образом автоматизирован, а значит — существенно упрощен.
Кроме того, стоит понимать, что здесь рассчитывается валовая доходность инвестиций, а чистую доходность можно получить, если от результата отнять инвестиционные расходы и уплаченные налоги (в тех случаях, когда они присутствуют).
До новых встреч на Финансовом гении! Учитесь не только зарабатывать, но и грамотно учитывать свои доходы!
Источник: fingeniy.com